
中東・アフリカのオンライン食料品配送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
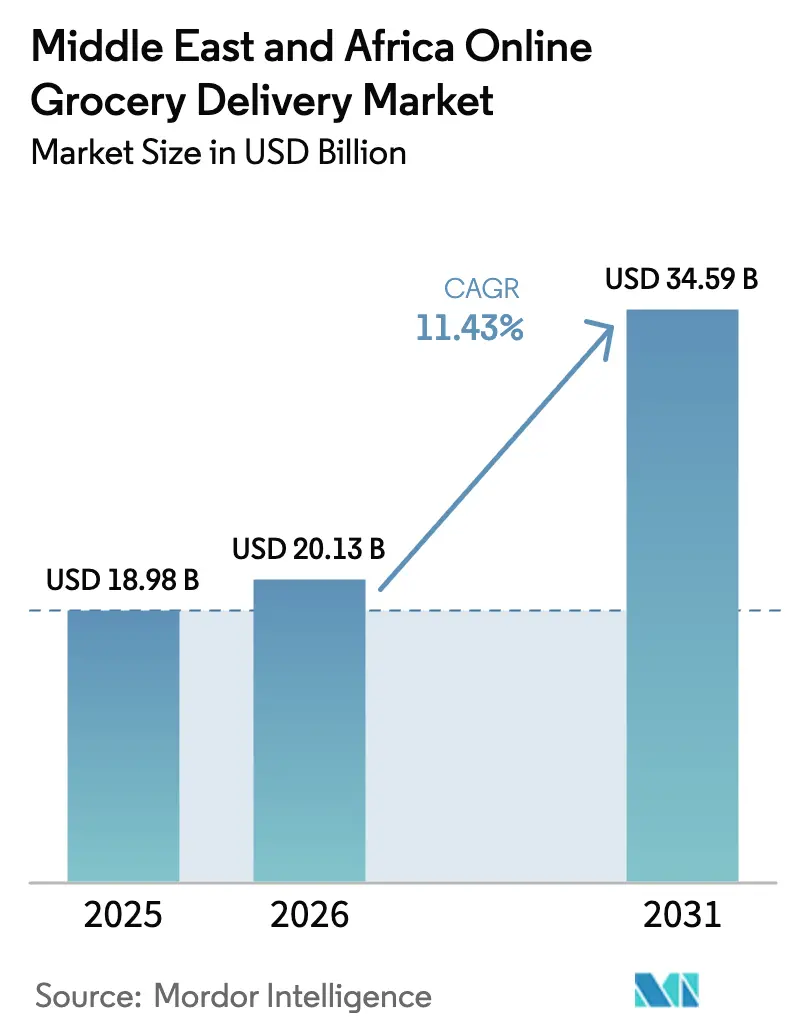
| 基準年の市場規模 (2025) | 18.98 十億米ドル |
| 市場規模 (2026) | 20.13 十億米ドル |
| 市場規模 (2031) | 34.59 十億米ドル |
| 成長率 (2026 - 2031) | 11.43 % |
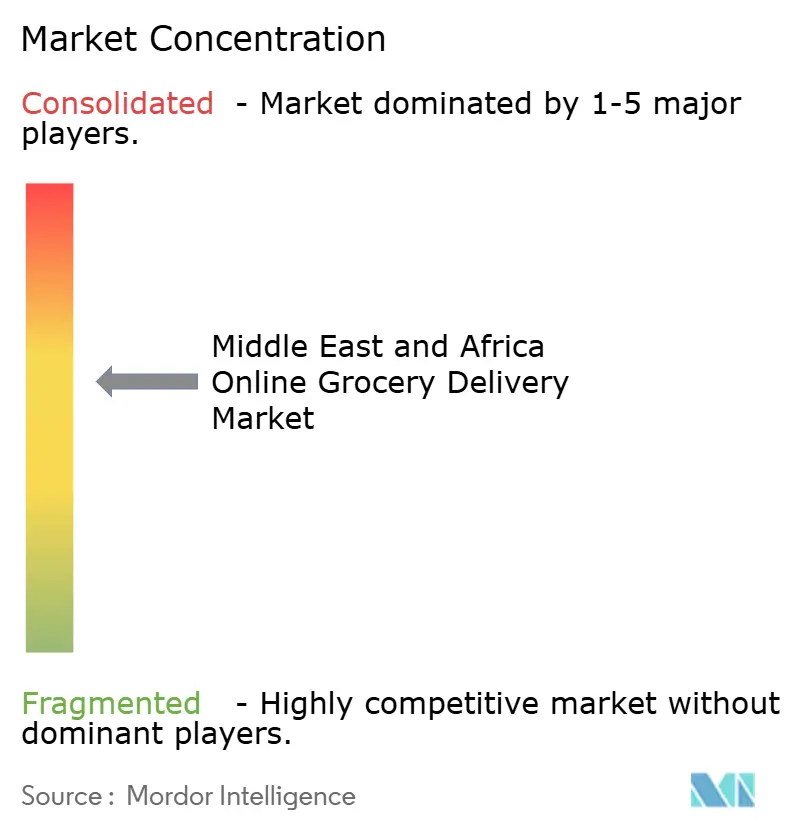
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカのオンライン食料品配送市場分析
中東・アフリカのオンライン食料品配送市場規模は、2025年の189億8,000万米ドルから2026年には200億1,300万米ドルに拡大し、2026年〜2031年の年平均成長率11.43%で成長して2031年には345億9,000万米ドルに達する見込みです。
スマートフォンの高い普及率、湾岸都市における高密度なダークストアネットワーク、そして燃料スタンドを拠点とした革新的なフルフィルメント形態が、配送時間の短縮と顧客リーチの拡大を継続的に推進しています。30分以内の配送を提供するクイックコマースサービスは、時間に追われる家庭向けの潜在市場を拡大しており、一方で定期配送サービスは価格重視の大量注文において引き続き重要な役割を担っています。後払い決済、ソーシャルコマース機能、人工知能を活用した在庫管理ツールを組み込んだプラットフォームは、平均購入単価の向上、廃棄ロスの削減、注文精度の改善に貢献しています。資本力のある地域大手と世界的なテック大手に支援された新規参入者との競争が激化する中、事業者は垂直統合、企業間取引の拡大、独自技術スタックの構築へと向かっています。
レポートの主要ポイント
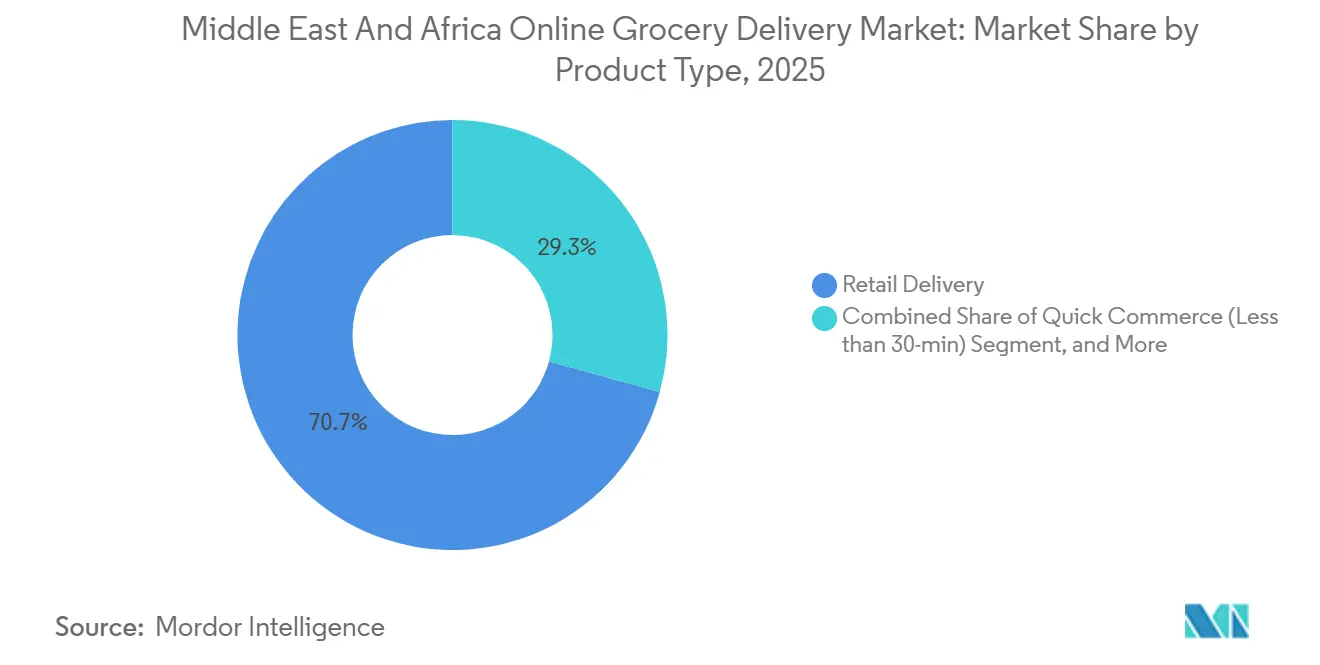
- 製品タイプ別では、小売配送が2025年のオンライン食料品配送市場シェアの70.73%を占め、クイックコマースは2031年にかけて年平均成長率14.01%で拡大する見込みです。
- 配送速度別では、標準配送が2025年のオンライン食料品配送市場規模の56.91%を占め、即時配送は2031年にかけて年平均成長率13.23%で成長しています。
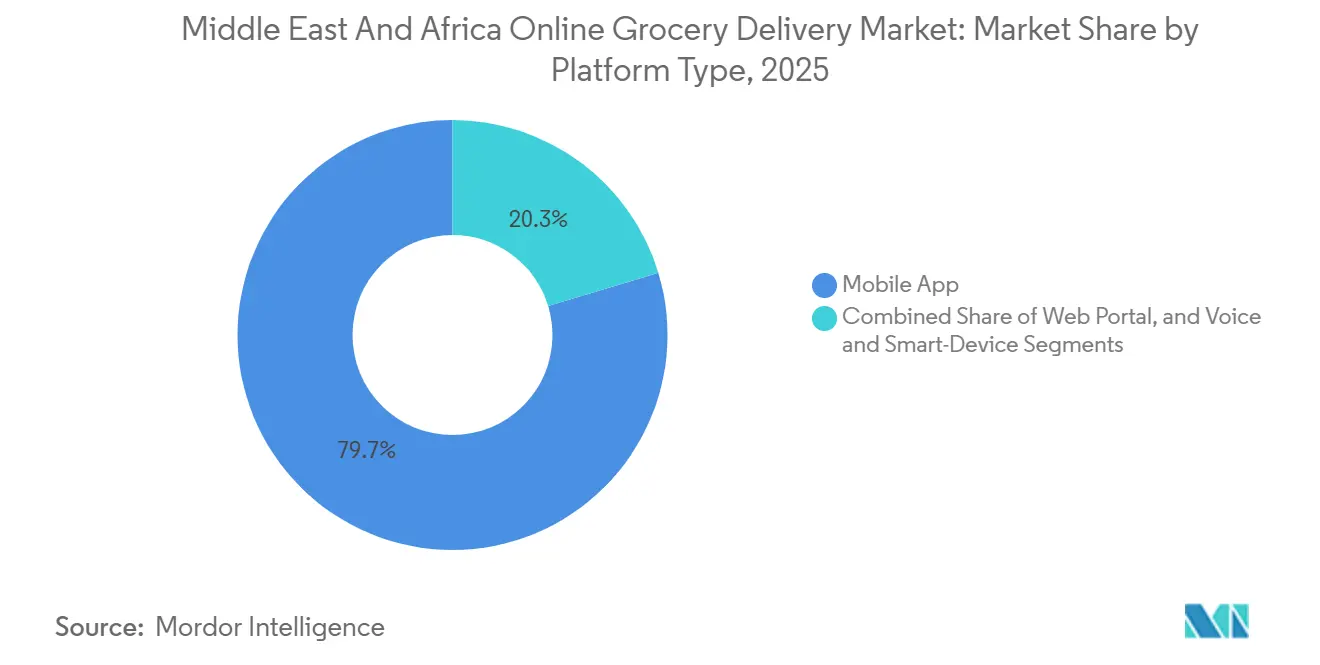
- プラットフォームタイプ別では、モバイルアプリが2025年の取引の79.68%を処理しており、ウェブポータルは2031年にかけて最高の年平均成長率11.86%を記録する見込みです。
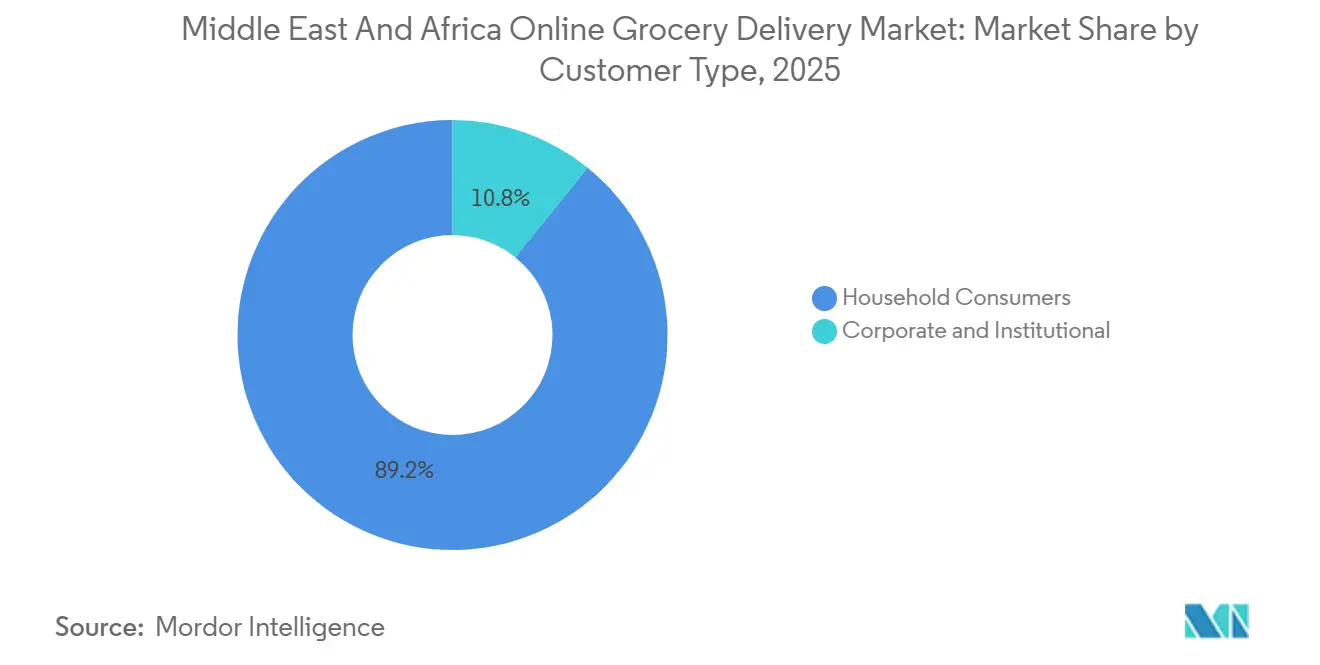
- 顧客タイプ別では、一般家庭消費者が2025年の収益の89.19%を占めており、法人セグメントは2031年にかけて年平均成長率11.48%を記録する見込みです。
- 地域別では、アラブ首長国連邦が2025年に27.26%の収益シェアで首位となり、サウジアラビアは2031年にかけて最速の年平均成長率12.67%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中東・アフリカのオンライン食料品配送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クイックコマース向けダークストアネットワークの拡大 | +2.8% | 湾岸協力会議、エジプトおよび南アフリカの都市部 | 短期(2年以内) |
| スマートフォンおよびインターネット普及率の上昇 | +2.3% | サウジアラビア、アラブ首長国連邦、カタール、クウェート、バーレーン、オマーン、エジプト、南アフリカ、ケニア、ナイジェリア | 中期(2〜4年) |
| 人工知能を活用したハイパーローカル在庫最適化 | +1.9% | アラブ首長国連邦、サウジアラビア、カタール;エジプトおよびケニアでの試験導入 | 中期(2〜4年) |
| 急速な都市化と時間に追われるライフスタイル | +1.7% | 湾岸協力会議 | 短期(2年以内) |
| デジタル決済導入の拡大 | +1.4% | アラブ首長国連邦、サウジアラビア、エジプト、南アフリカ、ケニア、ナイジェリア | 短期(2年以内) |
| 石油小売フルフィルメントハブ | +1.2% | 湾岸協力会議 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クイックコマース向けダークストアネットワークの拡大
湾岸都市のダークストアは標準的な配送時間を30分以内に短縮し、生鮮食料品に対する消費者の期待を再定義しています。2025年4月のCareemとリヤドのTamimi Marketsとの提携は、20分以内に配送されるプレミアムかつ厳選されたアソートメントを実現しています。[1]Careem、「CareemとTamimi Marketsがリヤドにプレミアム食料品配送を提供」、careem.com ドバイのCarrefourの24時間エクスプレスサービスは、1万SKUのカタログから60分以内に注文を履行しています。Deliveroo HOPとtalabat Martも同様のモデルを拡大しており、即時フルフィルメントへの地域全体のシフトを示しています。資本力のある事業者は先行者優位を享受していますが、自動化とリアルタイム在庫システムは小規模な競合他社にとって資本障壁を高めています。
スマートフォンおよびインターネット普及率の上昇
スマートフォンはアラブ首長国連邦とサウジアラビアのユーザーの96%にとって日常的なツールとなっています。[2]デロイト中東、「デロイトのデジタル消費者トレンド2025」、deloitte.com PwCの調査では、地域の買い物客の57%が主にモバイルで購入を行っており、これは世界平均の2倍に相当します。消費者の73%がソーシャルメディアを通じて購入するという高いソーシャルコマースへの関与が、食料品アプリへのショッパブルコンテンツの組み込みを促進しています。生成的人工知能の利用拡大はチャットベースの注文への扉を開いていますが、湾岸の新しいデータ保護法の下でユーザーの25%はプライバシーを意識しています。パーソナライゼーションとコンプライアンスのバランスを取るプラットフォームが追加的なシェアを獲得する可能性が高いです。
人工知能を活用したハイパーローカル在庫最適化
2025年3月に発売されたYango TechのAInventoryは、コンピュータビジョンとIoTセンサーを組み合わせ、Talabat Martの注文履行精度98%を達成しています。Al-Futtaimによる自律型棚スキャンロボットの試験導入は、データリッチな補充ツールへの小売業者の意欲をさらに示しています。人工知能を活用したパーソナライズされたプロモーションは、汎用オファーと比較してクリックスルー率が30%高く、より大きな購入単価を支えています。ISO 9001およびISO 22000規格への準拠は、アルゴリズムが在庫決定をますます管理する中でトレーサビリティを確保しています。独自の人工知能を習得した事業者はプレミアムおよび専門カテゴリーを支配する立場にあります。
急速な都市化と時間に追われるライフスタイル
湾岸地域の住民の80%以上が現在都市部に居住しており、時間節約サービスへの需要を高めています。ビジョン2030の下での共働き世帯の増加、女性労働力参加率の拡大、混雑した通勤環境が買い物客を即時の利便性へと向かわせています。ダークストアの密度と信頼性の高い道路インフラにより、ドバイやリヤドなどの都市では30分以内の配送が経済的に実現可能となっています。深夜・早朝の時間帯に的を絞ったプロモーションと24時間サービスを組み合わせるプラットフォームは、実店舗では対応できない潜在需要を収益化しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いラストマイルコストと低い利益率 | -1.8% | ナイジェリア、ケニア、エジプト、モロッコ、湾岸の二次都市 | 短期(2年以内) |
| アフリカにおけるコールドチェーン能力の限界 | -1.3% | ナイジェリア、ケニア、エジプト、モロッコ、アフリカその他地域 | 中期(2〜4年) |
| 価格感度とオンラインプレミアムの認識 | -0.9% | エジプト、南アフリカ、ナイジェリア、ケニア、価格意識の高い湾岸地域 | 短期(2年以内) |
| データローカライゼーションとコンプライアンス | -0.7% | アラブ首長国連邦、サウジアラビア、カタール、エジプト、南アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いラストマイルコストと低い利益率
配送費用は湾岸都市では注文金額の15〜25%を消費し、広大なアフリカの大都市では30%を超え、収益性を圧迫しています。Jumiaがアフリカ7カ国での食品配送から撤退したことは、この課題を浮き彫りにしています。燃料価格の上昇と現地雇用義務がコストをさらに押し上げています。サブスクリプションモデルと最低購入金額の設定はこれらの圧力を緩和するのに役立ちますが、より高い注文密度を実現できる規模の大きい事業者に有利です。
アフリカにおけるコールドチェーン能力の限界
ナイジェリア、ケニア、エジプトのコールドチェーンの不備は廃棄リスクを高め、プラットフォームを常温商品に限定しています。Breadfastがインフラ整備のために1,300万米ドルの調達を計画していることは、冷蔵物流の資本集約性を示しています。[3]Wamda、「BreadfastがIFCとの1,300万米ドルの支援について交渉中」、wamda.com エネルギーに依存した冷蔵設備は、電力網が不安定な地域での運営コストを増加させます。食品安全基準の規制執行が不均一であり、二次都市への積極的な拡大を妨げるコンプライアンスリスクが残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:クイックコマースが小売配送を成長速度で上回る
小売配送は2025年の収益の70.73%を占め、オンライン食料品配送市場の低コストの基盤としての役割を確認しています。しかし、クイックコマースはCareemやtalabatなどのプラットフォームが常時20分のサービスレベルを達成していることに支えられ、年平均成長率14.01%が見込まれています。CaloやJustCookなどのミールキットプロバイダーは、健康志向の専門職に訴求するため、このエコシステムに料理の専門知識と分量管理されたパッケージングを加えています。専門・民族系食料品の提供は在外コミュニティのニーズを満たし、薬局商品はカテゴリーの境界をさらに曖昧にしています。事業者はダークストアの資本集約性と、ミールキットに必要な料理・パッケージングのノウハウのバランスを取り、高い在庫回転率を維持してマージンを持続させる必要があります。
クイックコマースは補充購入をデジタル注文に転換することで購入頻度を高めます。一方、小売配送は価格重視の大量購入を維持しており、二極化した需要曲線を示しています。ミールキットは金額的には小さいものの、ブランドへの定着とアップセルの機会を生み出します。プライベートブランドのアソートメントとデータ駆動型パーソナライゼーションを活用できるプラットフォームは、カテゴリーの境界が収束する中でも追加的な購買シェアを獲得する立場にあります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


配送速度別:即時フルフィルメントがプレミアムセグメントを獲得
標準配送は2025年の売上の56.91%を占め、週次の買い置きを計画する価格重視の家庭に支持されています。即時配送はCarrefourの24時間エクスプレスとTamimi-Careemの20分プレミアムサービスに支えられ、富裕層の消費者がスピードに対価を払うことで13.23%の成長を遂げています。当日フルフィルメントは、計画的でありながら時間的制約のある購入の中間的な位置を占めています。補助金とダイナミックプライシングが高い物流コストの吸収を助けていますが、ダークストアグリッドの高密度化が引き続き重要です。
Keetaのようなウルトラファスト参入者は、ドローン配送と積極的なプロモーションを提供することで競争の賭け金を高めています。人工知能ベースの需要予測と自動化されたマイクロフルフィルメントセンター技術を活用する事業者は、ピック・アンド・パックの効率を改善し、密集した都市回廊において2時間以内の配送を収益化できます。標準配送は、インフラが遅れているアフリカの周辺市場において、大型・非緊急購入に対して引き続き有効です。
プラットフォームタイプ別:モバイルアプリが支配、音声コマースが台頭
モバイルアプリは2025年の取引の79.68%を処理しており、地域のモバイルファースト文化を反映しています。シームレスなユーザーインターフェース、アプリ内ウォレット、ソーシャルコマース統合が二桁成長を持続させています。ウェブポータルは少数派ながら、InstaShopがGroCart買収を活用した大量注文において法人調達ニーズと年配のデスクトップユーザーに対応し、年平均成長率11.86%を記録しています。音声・スマートデバイスチャネルはまだ初期段階ですが、コネクテッドデバイスの普及拡大に伴い成長が見込まれています。
配車、決済、食料品配送を統合するスーパーアプリは、複数の垂直領域でのクロスセルによって顧客エンゲージメントを深めています。人工知能と音声アシスタントによるパーソナライゼーションは、購入リストの作成を効率化し、リピート率を高めることができます。湾岸のデータ保護法によって必要とされるプライバシー重視の設計は、音声の普及が拡大するにつれて差別化要因となるでしょう。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
顧客タイプ別:一般家庭消費者が需要を支え、法人セグメントが台頭
一般家庭消費者は2025年の収益の89.19%を生み出し、都市生活と共働き世帯の時間的プレッシャーにより2031年まで支配的な顧客グループであり続けるでしょう。ラバンやバナナなどの高頻度の定番商品は習慣的な利用を示しています。[4]Gulf News、「2025年にアラブ首長国連邦でオンライン注文されたもの」、gulfnews.com 年間1,200件以上の注文を行う単一顧客を含む極端な購買行動は、定着度の高さを裏付けています。
ホテル、レストラン、中小小売業者がデジタル調達を進める中、法人・機関需要が高まっています。InstaShop-GroCartは現在5,000の卸売SKUを提供しており、Emirates Flight CateringはGMGを通じて垂直農場産の農産物を調達しています。プラットフォームは大容量パッケージング、信用条件、調達ダッシュボードで対応する必要があります。先行者は競争が本格化する前にロイヤルティを確立できる可能性が高いです。
地域分析
アラブ首長国連邦は2025年の収益の27.26%を占め、高密度な都市集積とテクノロジーリテラシーの高い人口に支えられています。Talabatの74億米ドルの流通取引総額とCareemの340万件の注文は規模の優位性を示しており、Carrefourの24時間エクスプレスサービスが利便性を強化しています。しかしサウジアラビアは、ビジョン2030の投資がデジタルインフラを近代化し収入源を多様化する中、2031年にかけて最速の年平均成長率12.67%が見込まれています。Jahez、HungerStation、Keetaは価格と速度の競争に火をつけており、それぞれ大規模な配送フリートとダークストアパートナーシップを活用してシェアを確保しています。
カタール、クウェート、バーレーン、オマーンは高所得で人口密度の高い有望な第二層市場を形成しており、湾岸の既存大手と世界的な新規参入者の双方を引き付けています。トルコは大きな人口と成熟しつつある電子商取引エコシステムを持ち、長期的な上昇余地を示していますが、通貨の変動リスクが存在します。
アフリカは断片化しているものの有望な市場環境を提供しています。南アフリカのCheckers Sixty60とWoolworthsは伝統的な小売業者が迅速に適応していることを示しており、エジプトのBreadfastは二次都市への展開を拡大するために開発金融を確保しています。ナイジェリアとケニアはコールドチェーンとラストマイルの課題に直面していますが、モバイルマネーの普及拡大と都市化が段階的な普及を支えています。Carrefourのような国際小売業者はフランチャイズモデルを活用してリスクをヘッジしており、2026年のエチオピア参入がその証拠です。アフリカを対象とする事業者は、物流と決済のギャップを埋めるパートナーシップと忍耐強い資本を組み合わせる必要があります。
規制環境
中東・アフリカ全域におけるオンライン食料品配送に関する規制は、プラットフォームの行動、消費者保護、食品安全性を中心に強化されており、最も規範的な動きは湾岸地域に集中している。アラブ首長国連邦では、現代的技術手段による取引に関する2023年連邦法令第14号がeコマース義務の法的根拠を定めており、経済省は2026年閣僚決定第32号を発出し、デジタル食品プロモーションおよび配送サービスにおける専属取引契約に対応した。これはプラットフォームが小売業者やブランドとの専属性をどのように構築するかに影響する。
サウジアラビアでは、商業省がeコマース法を執行しており、eショップおよび仲介業者に対する認証・情報開示要件を重視し、マーケットプレイス型の食料品事業者の責任を強化している。カタールは2026年4月、商工省が配送活動・サービスに関するガイドラインを発表し、運用上のコンプライアンス層を追加した。これには価格の透明性、食品安全性、包装の取り扱いに関する要件が含まれ、配送価格は電子的に同省と連動する。地域的には、湾岸標準化機構(GSO)の食品取扱・ラベリング基準(輸送条件および有効期限要件に関連する規則を含む)が引き続き、オンライン食料品事業者がダークストアおよびラストマイル業務で再現すべきコールドチェーン、包装、追跡管理の実務の基盤となっている。
バリューチェーン分析
バリューチェーンはブランド所有者、農場、食品メーカー、そして小売業者や卸売業者に供給する輸入業者から始まり、スーパーマーケット、ダークストア、マイクロフルフィルメント拠点といった在庫保有拠点を経由する。注文の受付と需要創出は、Talabat、Noon、HungerStation、InstaShopを含むデジタルプラットフォームおよびスーパーアプリのエコシステムによって推進されており、マーチャンダイジング、価格設定、プロモーションは、AIを活用した在庫・ピッキング最適化などのプラットフォームツールによってますます管理されている。決済はカード、ウォレット、後払い(BNPL)オプションを通じて処理され、カスタマーサービスと返金管理はプラットフォーム層が担い、事業者は消費者体験とリピート行動に対して強い管理力を持つ。
フルフィルメントとラストマイルの実行は、店内ピッカー、専属ダークストアスタッフ、サードパーティの配送車両群、自社ライダーネットワークを通じて小売業者とプラットフォームを結びつける。温度管理された取り扱いと包装は、特に生鮮・冷蔵品のバスケットにおいて差別化要因となりつつある。カタールなどの市場における新しい規制ガイダンスは、汚染を防ぐ安全な配送および包装に関する要件を強化しており、これはピッキング、パッキング、発送全体における標準作業手順の厳格化につながっている。データと透明性に関する要件もチェーン全体でより明確に現れつつあり、規制当局がプラットフォームの慣行を精査し、場合によっては業務情報へのより明確なアクセスを求めることが、プラットフォームがコミッション、価格設定ロジック、パートナー報告をどのように処理するかを変える可能性がある。
競争環境
地域のリーダーシップは依然として争われています。Talabatの上場と2024年の流通取引総額74億米ドルは湾岸での支配力を示していますが、Careemのスーパーアプリ戦略はカテゴリーをまたいだ購買シェアを獲得しています。NoonはペトロリテールパートナーシップとEコマースの広範な基盤を活用し、InstaShopはGroCartを吸収した後に卸売に注力しています。Meituan支援のKeetaはドローン許可と深い補助金の資金力で基準を引き上げ、2028年までに中東シェア20%を目標としています。
戦略的な動きは技術と垂直統合に集中しています。Yango Techの人工知能在庫システム、FreshToHomeのファームトゥテーブルモデル、ADNOC-noonの燃料スタンドマイクロフルフィルメントハブは、マージン改善への多様なアプローチを示しています。湾岸のデータ保護法に基づく規制コンプライアンスは運営の複雑さを高め、ローカルデータセンターを持つ既存大手に有利に働いています。市場参入障壁には資本集約的なダークストアの自動化と、マージンを損なわずに迅速なフルフィルメントを維持するための独自人工知能の必要性が含まれます。ミールキット、生鮮農産物、卸売調達における特化型の破壊者は、広範なプラットフォームが見落とすギャップを引き続き活用しており、市場のダイナミズムを維持しています。
中東・アフリカのオンライン食料品配送業界リーダー
Talabat Holding plc
Noon AD Holdings One Person Company LLC
InstaShop Ltd.
HungerStation Company LLC
Kibsons International LLC
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主要な湾岸市場全体でデジタル商取引および配送規則が制度化されることで、加盟店のオンボーディングを簡素化し消費者の摩擦を減らす、規制に準拠した運用モデルの余地が生まれる。カタールの2026年4月配送活動・サービスガイドライン(価格透明性および配送価格と同省の電子的連携に関する要件を含む)は、パートナーネットワーク全体で複製可能な標準化された統合や監査対応の価格設定ワークフローをプラットフォームが構築する機会を後押しする。UAEでは、デジタル食品プロモーションおよび配送サービスにおける専属取引契約に関する2026年閣僚決定第32号が、柔軟なパートナーシップ構造の価値を高め、プラットフォームや食料品事業者に専属性の取り決め、品揃えアクセス、プロモーション手法の調整とコンプライアンスリスクの管理を促している。
クイックコマース形態が単なる補充買いを超えて拡大する中、事業者が速度をマージンに転換しカテゴリー浸透を拡大するにあたり、技術主導の実行はもう一つの近い将来の機会である。市場での実証例としては、Yango TechのAInventoryがTalabat Martを支援するために導入され、98%のフルフィルメント精度が報告されていること、そしてCarrefourのドバイにおける24時間エクスプレスサービスが、大規模なカタログから60分以内に配送を完了するといった小売主導のエクスプレスサービスが挙げられる。アフリカの一部地域では、コールドチェーンの不足が生鮮・冷蔵品の拡大を制約しており、これが的を絞ったインフラ整備や資金調達を伴う物流構築の余地を生んでいる。BreadfastがIFCと最大1,300万米ドルの資金調達について協議し、エジプトのクイックコマースインフラを強化していることがそれを裏付けている。
最近の業界動向
- 2026年7月:Uber Technologiesは、TalabatとHungerStationを含むDelivery Heroを買収した。この取引は中東・アフリカのオンライン配送における大規模な統合を示し、特にTalabatとHungerStationの事業における地域競争力学を再構築する。
- 2026年6月:Noon AD Holdings One Person Company LLCは、Dubai Silicon Oasisと提携し、自社配送技術のためのスタートアップ向けテストベッドを構築した。この協業はラストマイルおよび配送技術能力を進展させ、中東・アフリカのクイックデリバリー・エコシステムにおける技術開発を加速する。
- 2026年5月:Talabat Holding plcは2026年第1四半期の業績を発表し、Everyday App戦略に焦点を当てた2026年投資プログラムを開始した。この取り組みはプラットフォームエコシステムを強化し、消費者ウォレットおよび注文機能を拡大する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、中東・アフリカ全域においてオンラインチャネルを通じて注文され、最終消費者に配送される食料品の価値、およびデジタルプラットフォームを通じてこれらの食料品バスケットを充足・配送するために課される料金を対象とする。
対象範囲外:レストラン食事の配送、および食料品注文の一部として販売される場合を除き、非食料品の小売配送(電子機器や衣料品など)は除外される。
セグメンテーション概要
- 製品タイプ別
- 小売配送
- クイックコマース(30分未満)
- ミールキット配送
- 専門・民族系食料品
- 薬局・健康商品
- 配送速度別
- 標準(翌日以降)
- 当日(2〜12時間)
- 即時(2時間未満)
- プラットフォームタイプ別
- モバイルアプリ
- ウェブポータル
- 音声・スマートデバイス
- 顧客タイプ別
- 一般家庭消費者
- 法人・機関
- 地域別
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- クウェート
- バーレーン
- オマーン
- トルコ
- 中東その他地域
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- ケニア
- モロッコ
- アフリカその他地域
- 中東
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場参加者への聞き取りを行う前に、需要背景を把握し、主要な入力値に現実的な範囲を設定するために用いられた。国家統計局や中央銀行(インフレおよび消費支出動向)、食品輸入に関連する場合の税関・貿易ポータル、FAOの食料供給・価格指標、接続性およびデジタル導入指標を公表する通信・デジタル経済規制当局といった公的情報源を参照した。
また、フルフィルメントの拡大、配送料のパターン、注文額を時間の経過とともに変化させる可能性のあるカテゴリー展開を理解するために、企業の開示資料、投資家向け説明資料、信頼性の高い報道も確認した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、および出荷レベルの輸出入データを用いて、オンライン品揃えの深さに影響を与える食品・食料品の入手可能性の動向を確認した。ここに記載したデスクソースは例示的なものであり、クロスチェックおよび明確化のために追加の公的文書やデータセットも使用した。
一次インタビューおよび調査
一次調査では、中東・アフリカ全域の食料品小売業者、オンラインマーケットプレイス、配送事業者、決済専門家、物流マネージャーへの専門家インタビューおよび調査を実施しています。彼らの回答は、購入額、注文頻度、配送料、チャネル構成、クイックコマース活動の検証に役立つとともに、国別データの不足を補います。回答は小売および決済指標と照合され、前提の明確化が必要な場合には再連絡を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | 経営幹部(CXO):18% |
| ミドルティア:46% | 機能/事業部門リーダー:30% |
| 中小プレイヤー:25% | マネージャー:52% |
市場規模の算定と予測
規模算定は、地域の食料品小売支出をオンライン普及率に結びつけ、市場成熟度に応じた典型的なバスケットサイズと注文頻度のパターンを用いて配送済み注文額に変換するトップダウンの需要プール構築から始まった。この数値が形成された後、抽出された価格ポイント、観測された配送料の範囲、および小売業者主導の配送とプラットフォーム主導のフルフィルメントがどの程度の量を処理しているかに関するチャネル確認を用いた選択的なボトムアップの近似値によって裏付けを行った。
明示的なモデルレバーとして扱われた入力値には、都市人口の集中度、スマートフォンおよびインターネット利用動向、食料品価格インフレ、平均注文額の推移、配送料およびサービス料の慣行、そして全体構成に占めるクイックコマースと予約配送の割合が含まれる。小規模国でカバレッジが薄い場合は、類似市場からのプロキシによってギャップを処理し、購買力、物流上の制約、オンライン導入を考慮して調整した後、インタビューで再検証した。
予測には、オンライン普及率がどの程度速く進む可能性があるか、配送経済性がどのように正常化しうるか、品揃えの深さとコールドチェーンの利用可能性がリピート注文にどのように影響するかについての専門家の見解に支えられたシナリオ分析を用いた。これにより、各推進要因を少数の測定可能な前提に遡ることができるため、将来予測は実用的なものに保たれた。
データ検証と更新サイクル
算出結果は、一人当たりのオンライン食料品支出の推定値、全体的なeコマースの勢いとの整合性、予測されたバスケットサイズが食品インフレや所得動向に対して現実的であり続けるかどうかなど、独立した指標間の三角測量を通じて確認された。差異は複数のステップで検討され、まずアナリストレベルで入力値と数式を確認し、続いて外れ値を検証し根拠の文書化を求める二次レビューが行われた。
インタビューでのフィードバックや新たな公的開示との間に大きなギャップが生じた場合は、回答者に再度連絡を取り、承認前に前提を修正した。レポートは年次で更新され、急激なインフレの変化、規制の変化、大規模なフルフィルメントの拡大など重要な事象が発生した場合には中間更新が行われる。納品前には、クライアントが最新の見解を受け取れるよう、最新の検証作業が完了される。
Mordor Intelligenceの中東・アフリカオンライン食料品配送市場推定値と他の公表推定値との比較
中東・アフリカのオンライン食料品配送に関して公表されている市場規模は、各調査が必ずしも同じ収益項目、地域、配送モデルを計上しておらず、異なる基準年のインフレおよび通貨タイミングを適用しているため、大きく異なって見えることがある。差異は、各発行元がクイックコマースおよび予約配送をどのように扱うか、そしてマーケットプレイスのコミッションを全額計上するのか、あるいは純収益としてのみ計上するのかによっても生じる。
主な差異は、レストラン食事配送や広範なeコマースを合算していることに起因しており、Mordor Intelligenceは最終消費者に配送される食料品注文のみを計上し、2025年の値を単一の基準年通貨およびインフレ設定に整合させた上で、将来に向けた予測を行っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.98 B (2025) | |
| 業界誌A | USD 7.47 B (2025) | 食料品と一部の食事志向のバスケットを組み合わせた、より狭い定義を用いており、収益のみの報告によってプラットフォーム価値を相殺している可能性があり、これが完全な注文額モデルと比較して総額を圧縮している。 |
| 地域コンサルティング企業B | USD 82.83 B (2024) | より広範なオンライン食料品小売市場全体を測定しているように見え、配送されないオンライン食料品販売や隣接する小売カテゴリーを含んでいる可能性があり、また異なる基準年を使用しているため、水準の差が拡大している。 |
この表は、特に食料品配送価値として何を計上するか、隣接カテゴリーを含めるかどうかに関して、対象範囲の選択が計算そのものよりも重要であることを示している。入力値を普及率、バスケット価値、注文頻度、配送料の慣行に結びつけることで、この推定値は再確認や更新が繰り返し可能な明確な推進要因に遡ることができる。


レポートで回答される主要な質問
中東・アフリカのオンライン食料品配送市場の現在の規模はどのくらいですか?
オンライン食料品配送市場規模は2026年に200億1,300万米ドルに達し、年平均成長率11.43%で2031年までに345億9,000万米ドルに達する見込みです。
最も成長が速い配送モデルはどれですか?
30分以内のフルフィルメントを特徴とするクイックコマースは、定期的な小売配送を上回り、2031年にかけて年率14.01%で成長する見込みです。
サウジアラビアが主要な成長エンジンと見なされる理由は何ですか?
政府によるデジタルインフラへの投資、女性労働力参加率の上昇、積極的なプラットフォームパートナーシップが、サウジアラビアにおける2031年にかけての年平均成長率12.67%を牽引しています。
プラットフォームにとって最大の運営上の課題は何ですか?
ラストマイルコストの高さ(一部のアフリカの大都市では注文金額の30%を超える場合がある)は、技術の改善にもかかわらず収益性への主要な障壁であり続けています。
企業はどのように在庫精度を改善していますか?
事業者はYango TechのAInventoryなどの人工知能を活用したツールを導入し、フルフィルメント精度98%を達成し、在庫切れを削減しています。
最終更新日:



