
米国オンライン取引プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.41 十億米ドル |
| 市場規模 (2026) | 3.61 十億米ドル |
| 市場規模 (2031) | 4.82 十億米ドル |
| Growth Rate (2026 - 2031) | 5.92 % |
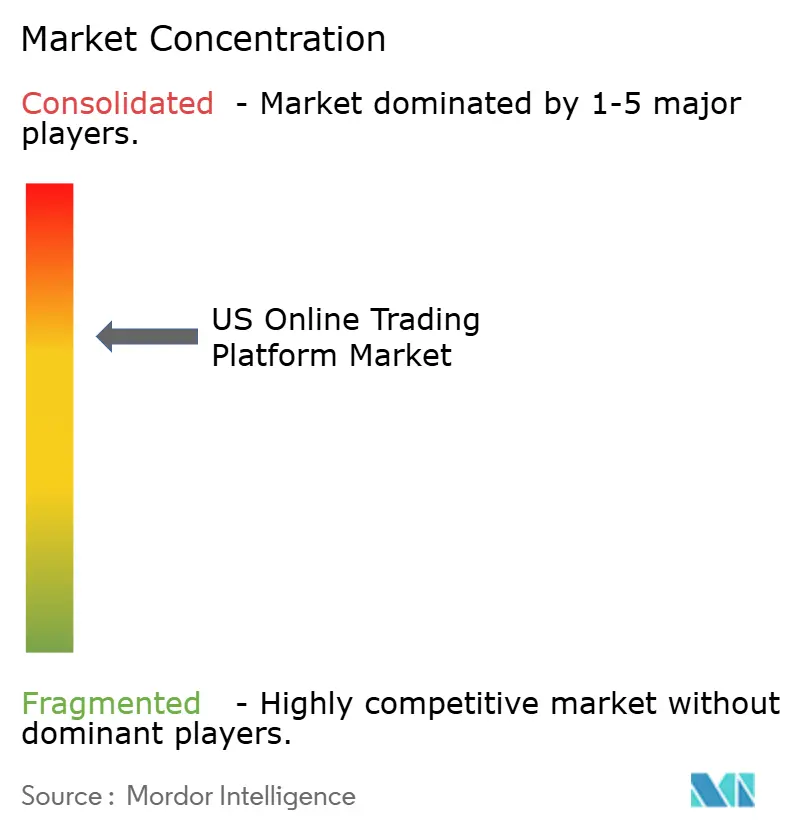
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国オンライン取引プラットフォーム市場分析
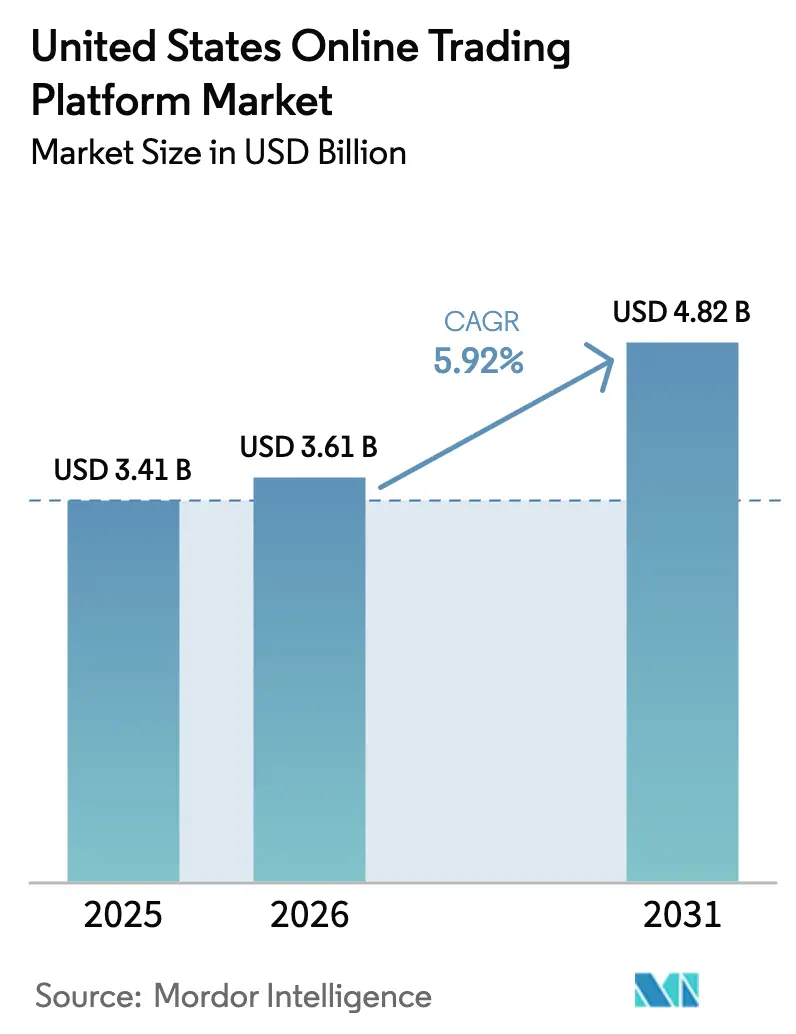
米国のオンライン取引プラットフォーム市場は2025年に34億1,000万USDと評価され、2026年の36億1,000万USDから2031年には48億2,000万USDに達すると予測されており、予測期間(2026年〜2031年)におけるCAGRは5.92%です。手数料無料取引と単元未満株式によって強化された個人投資家の参加拡大が、新規口座開設における二桁成長を持続させる一方、プラットフォームの運営規模に対する要件を高めています。モバイルファーストの設計、クラウド展開、およびAI対応アナリティクスが、基本的な株式取引を超えて債券、暗号資産、およびオルタナティブ資産へとユースケースを拡大しています。一方、FINRAの提案する手数料引き上げおよび米国証券取引委員会(SEC)のAIガバナンスへの注力によって生じるコンプライアンスコストが利益率を圧迫し、幅広い資産基盤と強固な技術スタックを有する企業に競争優位をもたらしています。アクセスの容易さと規制当局の精査との緊張関係が、見通し期間にわたるサイバーセキュリティ、データプライバシー管理、およびポストトレード自動化への戦略的投資を形成すると予想されます。
主要レポートの要点
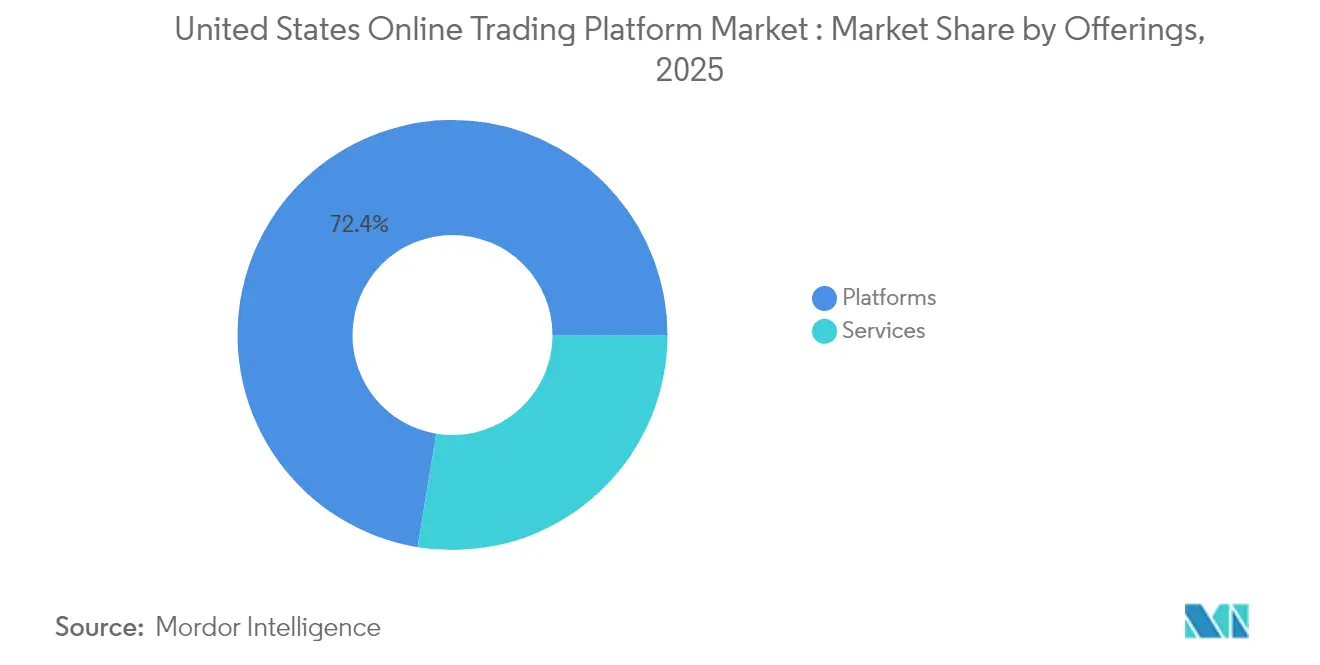
- 提供内容別では、プラットフォームが2025年に米国オンライン取引プラットフォーム市場シェアの72.40%を占めてリードしており、サービスは2031年にかけてCAGR 7.78%で成長する軌道にあります。
- 展開モード別では、クラウドが2025年に米国オンライン取引プラットフォーム市場規模の61.40%のシェアを占め、2031年にかけてCAGR 9.27%で拡大しています。
- タイプ別では、初心者向けインターフェースが2025年に収益シェアの56.30%を獲得しており、上級プラットフォームは2031年にかけてCAGR 8.12%で上昇すると予測されています。
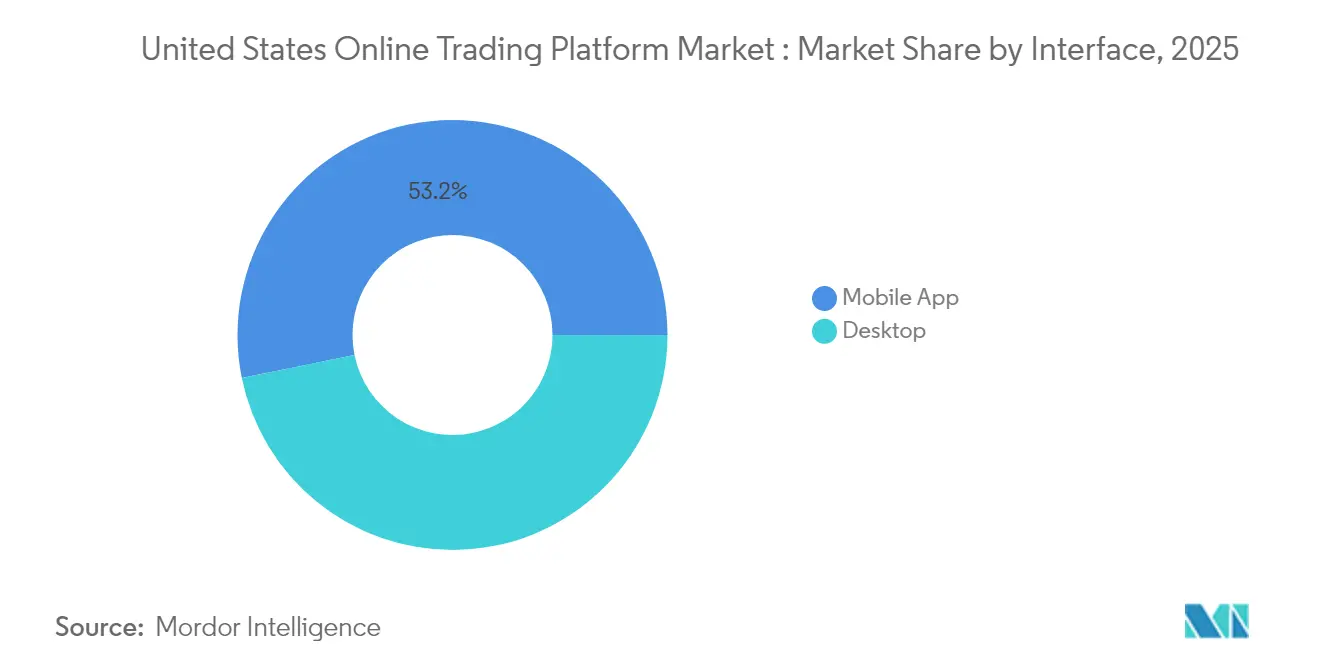
- インターフェース別では、モバイルアプリが2025年に米国オンライン取引プラットフォーム市場規模の53.20%のシェアを保有しており、デスクトップソリューションはCAGR 7.74%で成長しています。
- エンドユーザー別では、個人投資家が2025年に80.40%の市場シェアで優勢を占めていますが、機関投資家はCAGR 7.52%で最速の成長を示しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国オンライン取引プラットフォーム市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 手数料無料取引と単元未満株式の普及 | +1.8% | 北米で最も強い影響を持つグローバル規模 | 中期(2〜4年) |
| スマートフォンの普及がモバイル取引導入を加速 | +1.5% | APACおよび北米で特に強く、グローバル規模 | 短期(2年以内) |
| AI駆動のロボアドバイザリーおよび予測分析の統合 | +1.2% | 北米およびEUが主導し、APACへ拡大 | 長期(4年以上) |
| 個人投資家基盤の拡大(Z世代とミレニアル世代) | +1.0% | 都市部に人口集中を伴うグローバル規模 | 中期(2〜4年) |
| 暗号資産およびオルタナティブ資産クラスへの分散 | +0.8% | 北米が主導し、EUでは選択的に採用 | 中期(2〜4年) |
| 24時間取引ウィンドウが時間外流動性を解放 | +0.6% | 北米が主導し、他地域へのパイロット拡大あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手数料無料取引と単元未満株式の普及
手数料無料の価格設定は、コスト障壁を取り除き、収益化をオーダーフロー対価とキャッシュ管理利回りへとシフトさせることで、競争上のポジショニングを再形成しました。Robinhoodの2024年売上高は29億5,000万USDで、そのうち61%がオーダーフローから得られており、補助的収益モデルがゼロ手数料執行を相殺する方法を示しています。[1]米国証券取引委員会、「SECが2024会計年度の執行結果を発表」、sec.gov 単元未満株式取引は高価格株へのアクセスを広げ、初めての投資家向けの獲得ファネルとして機能します。学術的証拠は、マイクロロット取引が有用な流動性シグナルを含み、時間の経過とともにスプレッドを縮小することを示しています。プラットフォームは低所得層の未開拓シェアを獲得するために1USDのエントリーポイントを導入し続けていますが、その結果生じるオーダーフローの集中は、ベスト執行品質に関する規制当局の注目を高めています。
スマートフォンの普及がモバイル取引導入を加速
Z世代の64%以上およびミレニアル世代の68%がモバイルバンキングを好み、証券会社設計におけるモバイルファーストの志向を強化しています。[2]米国銀行協会、「消費者調査バンキング方法2024」、aba.com アプリに組み込まれたAI対応センチメントエンジンは、手動調査時間を削減し、アルゴリズムサポートを採用する機関のオペレーションコストを25%削減できます。ただし、ソーシャルトレーディング機能はリスクテイクを誘発します。ピアパフォーマンスフィードはより大きなベットサイズと相関し、ボラティリティが上昇すると満足度が低下します。規制当局は、ゲーミフィケーションされたプロンプトが取引頻度を過度に刺激するかどうかを評価しており、行動的ナッジに関する将来の開示義務を示唆しています。
AI駆動のロボアドバイザリーおよび予測分析の統合
ロボアドバイザーが運用する資産は2025年に1兆USDを超え、低所得世帯における信頼格差が記録されているにもかかわらず増加し続けています。[3]Springer、「AIロボアドバイスの倫理スコアリング」、link.springer.com SECによる2名のアドバイザーに対する「AIウォッシング」に関するペナルティは、マーケティングの正確性に関する執行を強調しています。機械の出力と人間の監督を組み合わせたハイブリッドモデルは、より高い遵守率を記録し行動的惰性を緩和しており、完全自律よりも新たな標準として浮上していることを示唆しています。説明可能なAIに投資するプラットフォームは、慎重な層における転換率を向上させ、透明性において差別化を図ることができます。
個人投資家基盤の拡大(Z世代とミレニアル世代)
40歳未満の投資家による資金移動は過去10年間で3倍になり、デジタルチャネルへの持続的な需要をもたらしています。[4]JPMorgan Chase研究所、「個人投資家の人口動態の変化」、jpmorganchase.com 黒人およびヒスパニック系投資家の間での参加率がより速く上昇しており、金融包摂における進歩を示しています。WallStreetBetsのようなソーシャルメディア主導の出来事は集合的影響力を実証しましたが、学術的レビューではピーク時の議論で開かれたポジションにおいて負の保有期間リターンが明らかになっており、教育の必要性を強調しています。金融リテラシーモジュールを統合するプラットフォームは、デジタルエンゲージメント慣行に関するSECの今後のガイダンスを満たしながら、顧客維持を向上させることができます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| サイバーセキュリティおよびデータプライバシー侵害の激化 | -1.2% | 北米およびEUで深刻な影響を持つグローバル規模 | 短期(2年以内) |
| SECおよびCFTCおよびFINRAのコンプライアンスコストの複雑さと進化 | -0.8% | 北米が主導し、グローバルオペレーションへの波及あり | 中期(2〜4年) |
| オーダーフロー対価(PFOF)モデルの禁止・改革の可能性 | -0.7% | 北米が主導し、グローバルな規制波及の可能性あり | 中期(2〜4年) |
| 割引ブローカー間の市場飽和による利益率の圧迫 | -0.5% | 北米が主導し、成熟市場での選択的影響あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよびデータプライバシー侵害の激化
サイバーインシデントによる極端な損失事象の確率は2017年以降4倍になり、相互接続された取引エコシステム全体のシステミックリスクを拡大しています。FINRAの2025年レポートは、新規口座詐欺と量子コンピューティングの脆弱性を短期的な脅威として挙げています。2023年に60の信用組合を混乱させたランサムウェア攻撃は、サードパーティへの依存リスクを浮き彫りにしました。フィッシング侵害の平均コストはヘッドラインの観点では控えめですが、証拠金残高を扱うプラットフォームに対する潜在的な評判の損害ははるかに大きいです。サイバーレジリエンス投資と多要素認証プロトコルは、執行品質と並ぶ中核的な差別化要因となっています。
SECおよびCFTCおよびFINRAのコンプライアンスコストの複雑さと進化
FINRAは2029年までに年間4億5,000万USDのコストを追加する手数料引き上げを段階的に実施しています。2025年のSEC審査優先事項は、AI展開、T+1ポストトレードタイミング、およびオフチャネルコミュニケーションの記録保管への監視を拡大しています。証券貸付透明性エンジンの実装は詳細な報告手数料を導入し、T+1決済は調整ウィンドウを圧縮してリアルタイム自動化要件を高めています。2024年の82億USDという記録的なペナルティは、コンプライアンス違反による財務リスクの上昇を示しています。成熟したガバナンスフレームワークとスケーラブルなクラウドインフラを持つプラットフォームは、これらのコストをより効果的に吸収し、統合トレンドを強化するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:プラットフォームがサービス統合を強化
プラットフォームは2025年に72.40%の収益を獲得し、付加価値サービスが層状に組み込まれるアンカーとなっています。統合されたリサーチ、マージン貸付、およびキャッシュ管理機能が粘着性を高めるため、プラットフォームの米国オンライン取引プラットフォーム市場規模は着実に拡大する見込みです。サービスはCAGR 7.78%で成長しており、コンサルティング、アドバイザリーAPI、およびサードパーティデータフィードが、フルスタック開発を強いることなく増分収益をもたらすことを示しています。競争上の差別化は、生の執行速度から税損収穫またはESGスクリーニングなどの補助的機能の幅へとシフトしています。高まるコンプライアンスオーバーヘッドがプラットフォームの合併を加速させ、買収者が規制コストを分散してクロスセリングで収益化することを可能にしています。逆に、ニッチなプロバイダーは独立ブローカーよりもサービスレイヤーパートナーとして位置づけ、オープンAPIを通じてプラットフォームエコシステムに参入しています。
手数料からの価格転換は、純利息収入とオーダーフロー対価リベートへの依存を高め、収益を金利サイクルと政策変更にさらしています。アルゴリズムによるベスト執行分析や流動性調達モデルを提供するサービスプロバイダーは、プラットフォームが精査の中でスプレッドを守ろうとする中で重要性を増しています。米国オンライン取引プラットフォーム市場では、コアプラットフォームへのアクセスが無料のままで、プレミアム分析、コーチング、または税務ツールがサブスクリプションまたは使用量ベースのモデルに従うハイブリッド収益スタックが目撃される可能性が高いです。このツートラック戦略は、出来高ボラティリティに対して収益を安定させ、製品ロードマップをユーザーの洗練度曲線に合わせます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:クラウドが効率性を加速
クラウド展開は2025年に61.40%のシェアを保有し、CAGR 9.27%で最速の成長を遂げており、弾力的キャパシティ、マイクロサービスアーキテクチャ、および組み込みセキュリティアップデートへの戦略的志向を強調しています。米国オンライン取引プラットフォーム市場シェアにおけるクラウドの優位性は、レガシーオンプレミスデータセンターに負荷をかける24時間取引ウィンドウおよびリアルタイム決済への推進によって増幅されています。クラウドネイティブアナリティクスはリリースサイクルを短縮し、規制が変化した際の迅速なコンプライアンスパッチングを可能にします。主要プロバイダーはFINRA対応のロギングテンプレートと独立テナンシーモジュールを導入し、データ主権に関する懸念を緩和して、以前は消極的だった機関投資家クライアントを説得しています。
超低遅延または独自のハードウェアアクセラレーションが不可欠な場合、例えば高頻度取引デスクなどでは、オンプレミスシステムが継続されます。しかし、これらのユーザーでさえハイブリッドスタックを採用し、あまり機密性の高くないワークロードをクラウドにルーティングしてコストを削減しています。米国オンライン取引プラットフォーム産業がISO 20022とリアルタイム確認を中心にポストトレードメッセージングを標準化するにつれて、クラウドのスケーラビリティが不可欠となります。ベンダー集中リスクはマルチクラウドフェイルオーバーアーキテクチャとゼロトラストネットワークフレームワークによって対処されています。クラウド導入は環境規制もサポートし、プロバイダーがプラットフォームのESG開示要件を満たすために役立つ再生可能エネルギークレジットを提供しています。
タイプ別:上級プラットフォームが洗練されたユーザーを引き付ける
初心者向けアプリは、オンボーディングを簡素化しマイクロ投資を促進することで2025年に56.30%のシェアを確保しました。それにもかかわらず、上級プラットフォームはCAGR 8.12%で急速に進んでおり、より深い分析、条件付き注文、および多資産カバレッジへのユーザーの移行を反映しています。経験豊富な投資家がスリッページを低減するダイレクトマーケットアクセスとスマートルーティングエンジンを優先するため、上級ティアの米国オンライン取引プラットフォーム市場規模は拡大しています。上級プラットフォームは通常、適度な手数料またはティア型サブスクリプションを課し、オーダーフロー収益の変動から保護し、執行品質とインセンティブを一致させています。
かつて初心者のエンゲージメントを促進していたゲーミフィケーション戦術は規制の検討に直面しており、プロバイダーにリスク管理と教育的オーバーレイを追加するよう促しています。ポートフォリオが成長するにつれて、ユーザーはパフォーマンス帰属ツール、税効率的なリバランシング、および複数資産相関ダッシュボードを求めます。上級プラットフォームはサードパーティのフィンテックエンジンとのパートナーシップを通じてこれらのモジュールを統合し、移行ユーザーを取り込む可能性があります。成功は複雑さと使いやすさのバランスを保ち、インターフェースの深さが圧倒せず、洗練された機能を段階的に明らかにすることにかかっています。
インターフェース別:デスクトップがシリアストレーダーの間で勢いを取り戻す
モバイルは2025年に53.20%のシェアを保有していましたが、頻繁にトレードする投資家がマルチモニターチャートおよびキーボードショートカット用の大型スクリーンに戻るため、デスクトップの使用はCAGR 7.74%で回復しています。深いオプションチェーン分析、ストラテジービルダー、およびアルゴリズムバックテストエンジンは、デスクトップ環境でより良いパフォーマンスを発揮します。デスクトップユーザーに関連する米国オンライン取引プラットフォーム市場規模は、このコホートがしばしばデリバティブを取引しマージン残高を維持するため、アカウントあたりの平均収益が高いことを反映しています。モバイルは迅速な注文入力とポートフォリオ監視において優位を維持していますが、デバイス間の相互運用性は衛生的な要素となっています。
デスクトップのイノベーションは、カスタマイズ可能なワークスペース、遅延最適化されたデータフィード、および自然言語指示を実行可能なコードに変換するAI支援スクリプティングに焦点を当てています。一方、モバイルアプリはマイクロラーニングハブへと進化し、簡潔な市場インサイトとリスクアラートをプッシュしています。デバイス間でシームレスな状態同期を実現するプラットフォームは忠誠心を強化し、口座の移動性を制限します。行動的プロンプトを対象とする規制提案はモバイルインターフェースの設計を再形成し、専門家の間でデスクトップの分析的優位性をさらに高める可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:機関投資家の採用が加速
個人投資家は80.40%のシェアを占め、個人口座の規模によりプラットフォームの経済性を支えています。しかし、機関投資家は7.52%で成長しており、高度な注文管理システム、コンプライアンス報告、および保管ワークフローへの接続を必要としています。資産運用会社がフロントオフィスのインタラクションをデジタル化するにつれて、米国オンライン取引プラットフォーム市場はホワイトラベルダッシュボードおよびデジタルアドバイスポータルの新たなサブスクリプション収益を開拓しています。機関投資家もデジタルチャネルをモデルポートフォリオ、仕組み債、およびプライベート市場配分の配布アームとして捉えています。
個人投資家のフローはマクロボラティリティとソーシャルメディアのセンチメントに敏感であり、強固な顧客サポートとリアルタイムのリスク教育が求められます。機関投資家のフローは対照的に、より安定した資産レベルをもたらし、個人投資家の価格発見に利益をもたらす流動性の深さに貢献します。アドバイザー向けの自動化されたモデル提供と個人投資家向けのコミュニティチャットモデレーションなど、機能セットをカスタマイズするプラットフォームは相乗効果を獲得しながら、異なるコンプライアンス義務を満たします。両コホートの成長は、マルチセグメントアーキテクチャが単一セグメントの既存企業を凌駕する未来を示唆しています。
地理的分析
米国は、世界の時価総額の47.4%を占める株式市場と、投資家保護とイノベーションのバランスをとる規制フレームワークに支えられ、米国オンライン取引プラットフォーム市場の焦点であり続けています。2024年5月のT+1決済への移行は確認率を向上させ取引失敗を減少させ、運営上の回復力を示しました。2024年のスポットビットコインETFの全国的な採用は資産カバレッジを拡大し、米国オンライン取引プラットフォーム市場における増分的な注文フローを刺激しました。特にデジタル資産ライセンスに関する州レベルの違いが複雑さを生み出しており、プラットフォームはしばしば異なる規制に準拠するために居住地別に機能を分割しています。
都市部はZ世代とミレニアル世代のユーザーの集中により高い普及率を示しています。農村部の採用は遅れていますが、金融リテラシー推進とブロードバンドカバレッジの改善により加速しています。連邦準備制度の政策は、マージン率とキャッシュスイープ利回りを通じてプラットフォームの収益に直接影響します。引き締めサイクルは純利息収入を拡大し、緩和フェーズはオーダーフローへの競争を激化させます。一方、カリフォルニア州とニューヨーク州で制定されたサイバーセキュリティ法規は、より厳格な侵害通知とベンダーリスク基準を課し、全国的な企業にベースライン管理の引き上げを促しています。
米国プラットフォームによる国際展開は慎重なままです。2027年に向けたヨーロッパのT+1への移行とアジアにおけるベスト執行同等性に関する議論は、国境を越えたスケーリングを容易にする可能性があります。しかし、データローカリゼーション法と暗号資産カストディに関する異なるスタンスが、完全な機能の海外展開を制約しています。現地のブローカーディーラーとのパートナーシップや認可事業体の買収が、優先される参入モードとして浮上しています。逆に、米国への参入を目指す外国プラットフォームは、特にパターンデイトレードルールと統合監査トレイル報告に関して、高いコンプライアンス閾値に直面しています。
規制環境
米国のオンライン取引プラットフォーム市場は、証券取引委員会(SEC)が主導し、FINRAおよび適用される場合にはCFTC、さらに州の証券・銀行規制当局が支える多層的な規制体制の下で運営されている。2026年においても、Regulation Best Interest(Reg BI)およびForm CRSに関連する要件を通じて、個人投資家保護が執行上の中心テーマであり続けている。検査・監督の範囲は、プラットフォームが顧客対応や開示においてAIをどのように利用しているかにも及び、サイバーセキュリティおよびデータ取扱いの実務に対する要求もより厳しくなっている。
市場構造とリスク管理は、自主規制ルール制定や実施上の節目によってさらに形作られている。2026年のFINRAの措置、特に日中マージン基準を通じてアクティブトレーディングにおけるマージン取扱いを更新する2026年4月のFINRAルール4210の改正は、リアルタイム監視、マージン管理、監督管理の重要性を高めている。Charles SchwabやInteractive Brokersなどの主要ブローカー・ディーラー全体で、コンプライアンス要件の中核は資本・流動性リスク管理、顧客資産の保護、サードパーティベンダーへの外部委託に関する文書化された監督手続きに引き続き重点が置かれており、外部サービスプロバイダーを通じた障害やサイバー攻撃の伝播に対する規制当局の注目が反映されている。
バリューチェーン分析
米国のオンライン取引プラットフォームのバリューチェーンは、デジタルオンボーディング、KYC/AML、資金入金経路、カスタマーサポートを含む製品・顧客獲得から始まる。次に、モバイルおよびデスクトップでの注文入力、マーケットデータ、ポートフォリオ分析、リスク管理といった中核的なプラットフォーム運営に進む。実行と市場アクセスは通常、ルーティングおよび流動性関係(取引所、マーケットメーカー、代替取引システム)に依存し、キャッシュマネジメント、マージンレンディング、サブスクリプション分析といったマネタイゼーション層によって支えられている。
取引後処理はブローカー・ディーラーをクリアリングおよびカストディ機能に結びつけ、決済サイクルの短縮とより高い報告義務が自動化、堅牢なデータパイプライン、監査対応可能な記録管理の必要性を高めている。テクノロジーおよびアウトソーシングサービスには、クラウドインフラ、サイバーセキュリティツール、本人確認・不正防止、コンプライアンス監視が含まれ、ベンダーガバナンスは監督プログラムにおいて第一級のリスクとしてますます扱われている。需要側では、個人投資家が規模を牽引する一方、機関投資家ユーザーはプラットフォームをより深いOMS/EMS機能、レポーティング、アドバイザーおよびカストディワークフローへの統合へと引き寄せる。米国のより広範なグローバルバリューチェーンの連関も運営上のインプットに影響を与えており、輸入されたテクノロジー部品やサービスが国内の輸出志向型活動を補完し、プラットフォーム提供に使用されるデータ、ソフトウェア、インフラの国境を越えたサプライヤーの継続性の必要性を強めている。
競争環境
市場構造は適度に集中しており、上位5社のプロバイダーが資産の大部分を支配しながらも、ニッチなイノベーターの余地を残しています。Charles Schwabは10兆1,000億USDのクライアント資産を運用し、FidelityはUSD 13兆7,000億USDを運用しており、規模を活用して手数料圧縮を相殺しています。Interactive Brokersは低コストマージン貸付とグローバル取引所接続で競争しています。Schwabによるとを通じてTD Ameritradeの吸収に見られるように、統合が続いており、技術スタックを統一し製品カバレッジを拡大しました。
戦略的な動きは、顧客生涯価値を高めチャーンを減らすことを目的としたバンキング、アドバイザリー、および決済の垂直統合を中心に展開されています。同時に、暗号資産、先物、および予測市場への水平的多様化が資産クラスの移行に対応しています。Schwabの24時間5日間取引の展開とInteractive Brokersの株式分割はいずれも、流動性拡大と個人投資家のウォレットシェアを目指しています。技術支出は自然言語取引アシスタントや異常検出エンジンがサポートコストを削減するAI駆動のパーソナライゼーションを優先しています。
規制が競争の堀を再形成しています。コンプライアンス自動化が堅牢な企業は新興製品をより迅速に導入でき、市場投入の時間的優位性を生み出します。逆に、固定費の上昇は小規模プレーヤーをホワイトラベル契約またはコミュニティベースのESGポートフォリオなどのニッチ特化へと向かわせます。新興参入者はソーシャルトレーディングオーバーレイを強調しますが、エンゲージメントのゲーミフィケーションを制限するIOSCOのルールの可能性に対処しなければなりません。要約すると、規模、資産カバレッジの幅、およびコンプライアンスの俊敏性が、進化する米国オンライン取引プラットフォーム市場におけるポジショニングを定義します。
米国オンライン取引プラットフォーム産業リーダー
Fidelity Investments Institutional Operations Company, Inc.
The Charles Schwab Corporation
Interactive Brokers LLC
Merrill Lynch, Pierce, Fenner and Smith Inc. (Bank of America Corporation)
E*TRADE LLC (Morgan Stanley)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
AIに関する主張、デジタルエンゲージメント、サイバーリスクに対する監督上の精査の高まりは、取引プラットフォーム内に製品化されたツールとして提供されるコンプライアンス・バイ・デザイン機能にとってホワイトスペースを生み出している。2026年のFINRAの重点分野は、自動化された監督、アカウント乗っ取りや不正行為に対するより強力な管理、サードパーティのテクノロジー依存に対するガバナンスの実務的な必要性を示している。これにより、監視、コミュニケーション記録の保持、モデルガバナンス、ベンダーリスク監視を含む組み込み型レグテックモジュールの機会が生まれ、手動レビューサイクルを削減し、改善までの時間を短縮できる。
資産および取引プラットフォームの拡大は、中核的な株式取引を超えたマネタイズ可能な機能の隣接領域を継続的に開いている。Charles Schwabがスポット暗号資産取引向けのSchwab Cryptoを発表したことで、ブローカレッジ体験の中でビットコインとイーサリアムのための新たな主流の流通チャネルが追加された。Interactive BrokersがAI対応ワークフローを拡大し、Kalshi、CME Group、ForecastExにわたる予測市場を接続する統合インターフェースを立ち上げたことは、マルチベニューアクセスに向けた継続的な製品深化を反映している。これらの動きは、マルチアセットパッケージング(暗号資産、固定利付、代替資産)、統一されたクロスベニュー注文体験、アドバイザーおよびブローカー・ディーラー向けチャネルのためのカスタムモデルや個別運用アカウントツールキットなどの機関投資家向けパーソナライゼーションを通じて、プラットフォームおよびサービス層プロバイダーが差別化を図る機会を支えている。
最近の業界動向
- 2026年7月:Fidelity Investmentsは、6つの新しいカスタム戦略と2つの新しいモデルオファリングを追加し、機関投資家向け個別運用アカウント(SMA)のラインアップを拡大した。機関投資家向けSMAオファリングの拡大は、機関投資家向けウェルスマネジメント機能とアドバイザーおよびエンドクライアントに対するプラットフォームの粘着性を高める。
- 2026年6月:Interactive Brokers LLCは、AIツールであるChatGPTおよびGrokの統合により、エージェント型取引機能を拡大した。AI対応取引ワークフローの強化は、世界市場全体でAI支援によるリサーチと実行を通じた競争上の差別化を強める。
- 2026年4月:Charles Schwabは、個人投資家向けのスポット暗号資産取引サービスであるSchwab Cryptoを発表した。この資産カバレッジの多様化は、個人投資家の暗号資産アクセスを拡大する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はウェブおよびモバイルインターフェースを通じて投資取引を発注、管理、監視するために米国で使用されるオンライン取引プラットフォームから得られる収益を対象とし、取引アクセスおよびワークフローに関連するプラットフォームソフトウェアおよび関連サービスを含む。
対象範囲外:本規模算定は、取引資産の純粋な市場価値、およびプラットフォームおよびプラットフォームに紐づくサービス群に直接帰属しない、より広範な証券ブローカレッジ収益ラインを除外している。
セグメンテーション概要
- 提供内容別
- プラットフォーム
- サービス
- 展開モード別
- クラウド
- オンプレミス
- タイプ別
- 初心者向けプラットフォーム
- 上級トレーダー向けプラットフォーム
- インターフェース別
- モバイルアプリ
- デスクトップ
- エンドユーザー別
- 個人投資家
- 機関投資家
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、プラットフォーム収益が時間とともに変動する理由を説明する基本的な需要指標を構築するために使用された。投資者参加、取引活動、およびプラットフォームの利用とマネタイゼーションに影響を与えうる規制変更を理解するために、公開情報源が精査された。
SECの発表や執行に関する最新情報、FINRAの統計や通知、連邦準備制度の経済データ(キャッシュ・スイープおよびマージン経済性に影響を与える金利を含む)、および世帯の金融活動を文脈化するのに役立つ米国センサス局およびBEAのデータ系列など、有料登録なしでアクセス可能な情報源を参照した。補足的な読み物には、査読済みの金融・フィンテック系ジャーナル、企業の開示資料および投資家向けプレゼンテーション、業界団体の刊行物、信頼性の高い金融メディアも含まれた。必要に応じて、企業財務情報とインテリジェンス、ニュースと財務情報、および特許データベースについてのみ有料サブスクリプションを利用し、製品の方向性と機能投資パターンを確認した。このリストは例示であり網羅的ではなく、収集、クロスチェック、および明確化のために追加の情報源が使用された。
一次インタビューおよび調査
一次調査は、米国のプラットフォームが実際にどのようにマネタイズしているか、どの価格レバーが最も重要か、また個人投資家と機関投資家ユーザーの間で新機能がどれだけ速く採用されているかを検証することに重点を置いた。製品、コンプライアンス、オペレーション、事業部門のリーダーらと意見交換を行い、そのフィードバックは、アクティブアカウントの行動、プレミアムツールの一般的な価格設定ロジック、クラウド移行とモバイル利用のペースといった主要な前提を確認するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | CXO:12% |
| ミドルティア:55% | 機能/部門リーダー:36% |
| 中小規模プレイヤー:18% | マネージャー:52% |
市場規模算定と予測
規模算定は、プラットフォームに紐づく収益フローをアクティブな投資基盤および取引強度にマッピングし、市場で観察される価格設定およびテイクレートのパターンに基づいて調整することで、米国のオンライン取引プラットフォームの収益プールを再構築するトップダウン方式で開始された。最初の試算が作成された後、サンプリングされたプラットフォームの収益開示、サブスクリプション階層に関するチャネルチェック、一般的なサービスバンドルに対する単純なASP×ボリューム計算といった選択的なボトムアップ推計を用いて総計を検証し、これらは外れ値の微調整に使用された。
モデルを形成する上で、他よりも重要だったいくつかの入力があり、これには個人投資家の参加とアカウント開設の勢い、高低ボラティリティ期における取引頻度の傾向、モバイルアプリとデスクトップ間の活動の分担、高度なツールおよびプレミアム分析へのミックスシフト、そして金利環境がキャッシュマネジメントおよびマージン関連のプラットフォーム経済性に与える影響が含まれる。開示のギャップが存在する場合、欠損値は保守的な同業ベンチマーキングによって処理され、その後一次調査のフィードバックを通じて再検証された上で採用された。
予測はシナリオ分析を用いて作成された。これは、プラットフォーム収益がセンチメント、規制措置、価格変更によって急速に変化しうるためである。シナリオはユーザー成長、アクティブアカウントあたりのマネタイゼーション、予想されるコンプライアンスおよびテクノロジー支出に関する回答者の合意的見解に基づき、その後、観測可能な需要シグナルと整合する単一のベースケースへと変換された。
データ検証と更新サイクル
最終数値を実際の市場シグナルと整合させるため、成果物は複数のチェックを通じて検証された。モデル化された総計を、投資者参加動向、取引活動の変化、可視的な価格変動といった独立した指標と比較し、最終承認前にセグメントレベルでの大きな差異を精査した。
異常が検出された場合はより深い精査が行われ、前提の再確認、ソースノートの見直し、変化が推定値に重大な影響を与える可能性がある場合の選定された回答者への再連絡が含まれた。レポートは毎年更新され、主要な出来事が発生した場合には中間更新が行われ、最新の開示および規制動向とモデルを整合させるための最終的な納品前レビューが実施される。
Mordor Intelligenceの米国オンライン取引プラットフォーム市場規模と他の公表推定値の比較
米国のオンライン取引プラットフォームに関する公表市場規模は、異なる調査がプラットフォーム収益として何を数えるか、および隣接するブローカレッジおよび取引関連収益をどのように扱うかについて線引きが異なるため、しばしば一致しない。タイミングも重要であり、価格設定、金利主導のキャッシュ経済性、機能のローンチにおける急速な変化は、ユーザー数が安定しているように見える場合でも年間総計を変動させ得る。
実際には、最大の差異は通常、推定値がより広範なブローカー・ディーラー収益を含むかどうか、暗号資産や代替資産機能が同じプラットフォームプールの一部として数えられているかどうか、そしてサブスクリプションおよびプレミアムツールの価格設定がどのように年次換算されているかから生じる。一部の数値は、取引活動パターンと照合せずに積極的な参加前提を使用しており、通貨のタイミングと更新頻度も、旧いベースラインが引き継がれた場合にさらなるずれの層を加える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.41 B (2025) | |
| 業界誌A | USD 3.03 B (2023) | より早いベース年と短い期間を用いており、収益の捕捉範囲を中核的な取引アクセスと基本ツールに限定することで、プラットフォームのマネタイゼーションをより狭く扱っているように見える。 |
| 業界レポートB | USD 4.35 B (2028) | より高い参加率およびマネタイゼーションの前提を適用することで、より速い成長経路を示しており、同一の総計の中でより広範なブローカレッジ関連収益とプラットフォーム収益を混在させている可能性が高い。 |
出典間のばらつきは主に、対象年の選定と、プラットフォーム収益が広範なブローカレッジ収益および隣接サービスからどの程度明確に分離されているかによって説明され、本モデルではその分離が明示的に保たれており、Mordor Intelligenceによって総計が確定される前に、価格および金利感応度の高い収益フローに紐づく更新チェックも行われている。


レポートで回答される主要な質問
米国オンライン取引プラットフォーム市場の現在の規模はどのくらいですか?
市場は2026年に36億1,000万USDで、2031年までに48億2,000万USDに達すると予測されています。
米国オンライン取引プラットフォーム市場内で最も急速に成長しているセグメントはどれですか?
クラウド展開がCAGR 9.27%で成長をリードしており、プラットフォームがスケーラブルでコンプライアンス対応のインフラへと移行しています。
手数料無料モデルはどのように資金調達されていますか?
プラットフォームはオーダーフロー対価リベート、現金残高からの純利息収入、およびプレミアムサブスクリプションサービスに依存して、ゼロ手数料執行を相殺しています。
モバイル優位の時代が続いた後、なぜデスクトップの使用が増加しているのですか?
シリアストレーダーは、マルチモニターセットアップと低遅延データフィードをサポートするデスクトッププラットフォームで利用可能な大型ディスプレイと高度な分析を好みます。
2031年までにプラットフォームに最も影響を与える規制変更は何ですか?
FINRAの手数料引き上げ、SECによるAI展開の監視、およびT+1ポストトレード決済期限が、最も重大なコストおよび技術的プレッシャーを構成しています。
競争環境はどの程度集中していますか?
上位5社が資産の70%をわずかに超える割合を支配しており、規制上のハードルを効果的にナビゲートできる専門的な参入者の余地がある適度な集中を示しています。
最終更新日:



