
エンタープライズモビリティ管理市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 40.21 十億米ドル |
| 市場規模 (2031) | 94.47 十億米ドル |
| 成長率 (2026 - 2031) | 18.62 % |
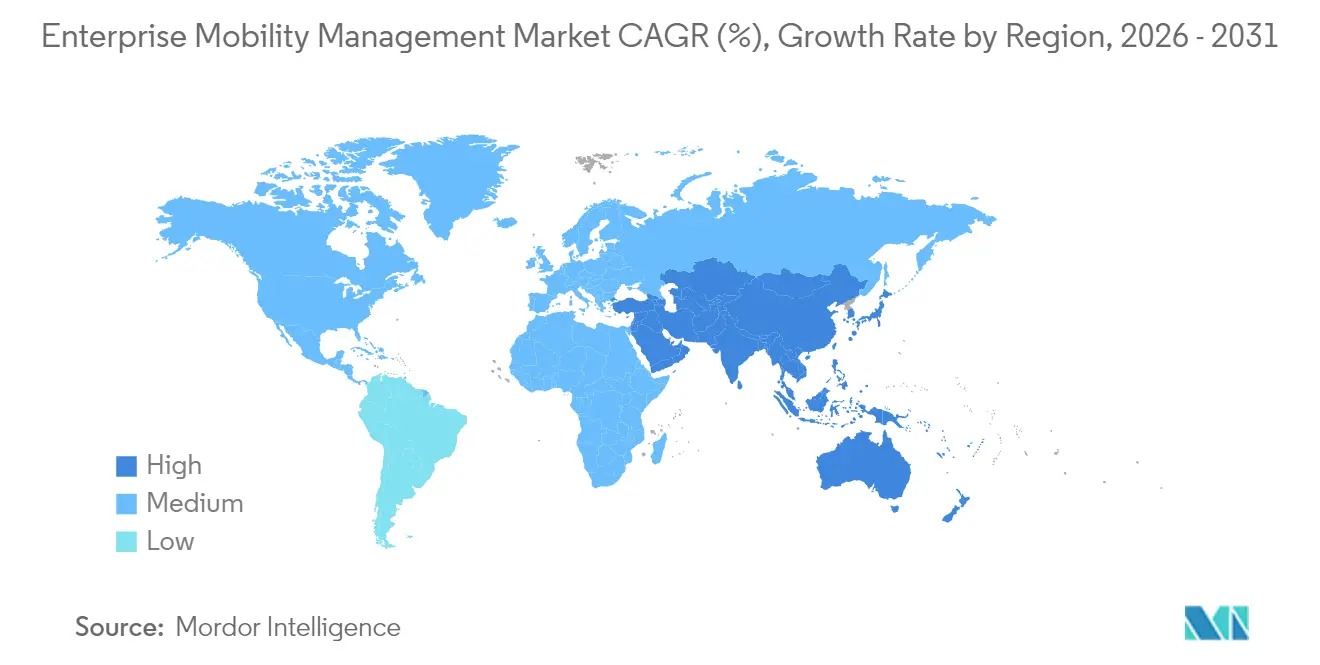
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
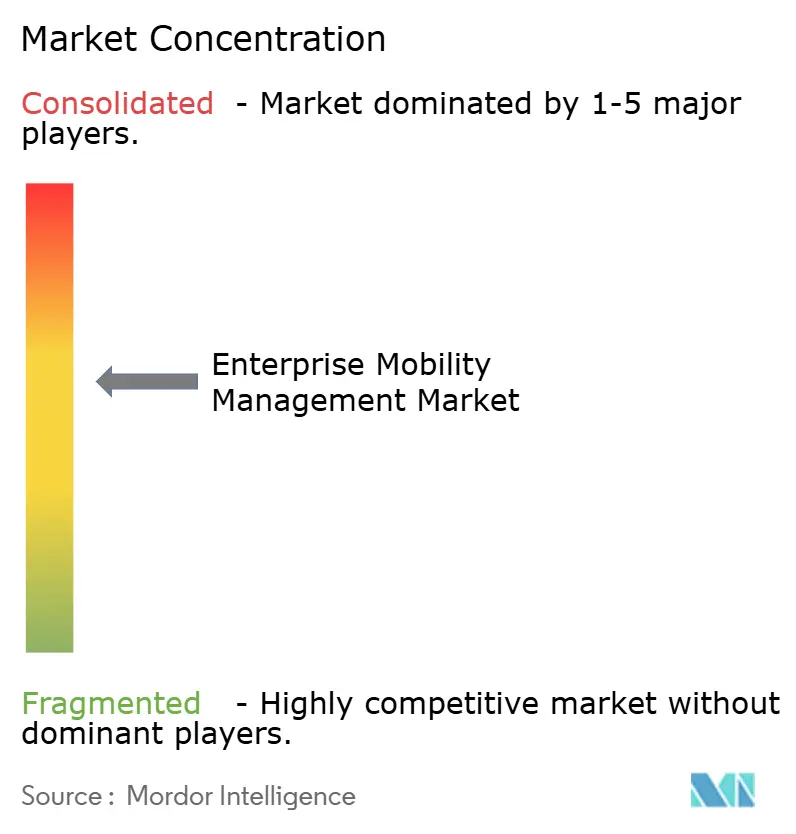
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンタープライズモビリティ管理市場分析
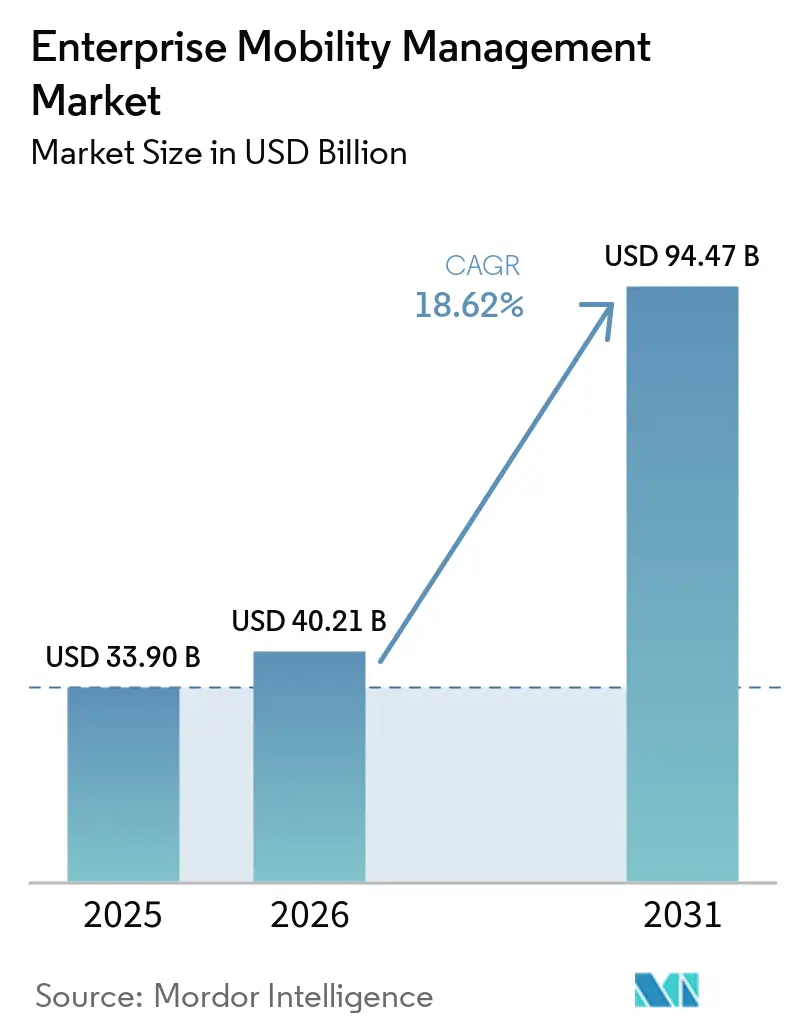
エンタープライズモビリティ管理市場規模は2025年に339億米ドルと評価され、2026年の400億2,100万米ドルから2031年には944億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中に18.62%のCAGRで成長します。ゼロトラストセキュリティの採用拡大、急速なクラウド移行、ポリシーオーケストレーションへの人工知能の組み込みが、統合モビリティプラットフォームへの需要を加速させています。組織はエンドポイント管理をITの付加機能ではなく事業継続の優先事項として捉えるようになり、デバイス、アプリケーション、コンテンツガバナンスへの記録的な投資を促進しています。北米の企業は規制当局が侵害報告規則を強化する中でプレミアム支出を牽引し、アジア太平洋地域の企業はモバイルファーストのデジタルトランスフォーメーションプログラムを背景に最も急速に展開を拡大しています。ベンダーは検証プロセスをローカルに保つ低遅延エッジアーキテクチャを通じて差別化を図り、ユーザーの摩擦を軽減しインシデント対応時間を短縮しています。
主要レポートのポイント
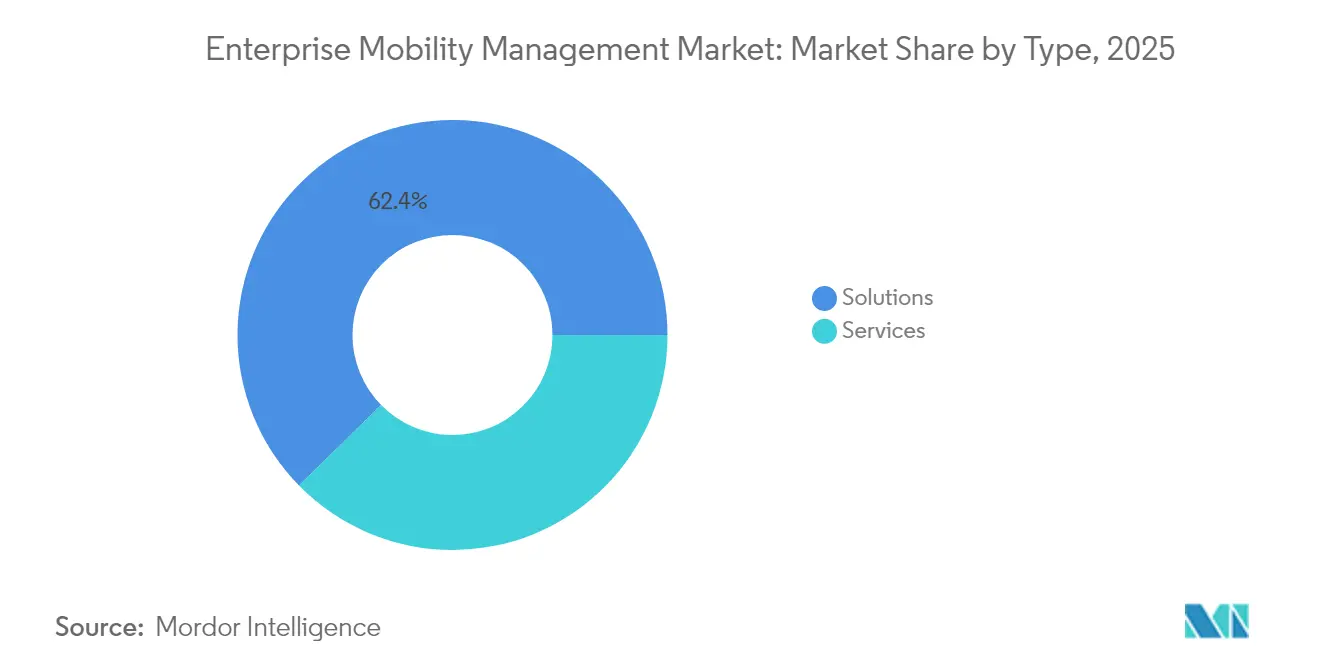
- タイプ別では、ソリューションが2025年のエンタープライズモビリティ管理市場シェアの62.35%を占め、セキュリティ管理サブセグメントは2031年にかけて20.41%のCAGRで進展しています。
- 展開モード別では、クラウドプラットフォームが2025年のエンタープライズモビリティ管理市場規模の58.10%を占め、2031年にかけて18.93%のCAGRで拡大しています。
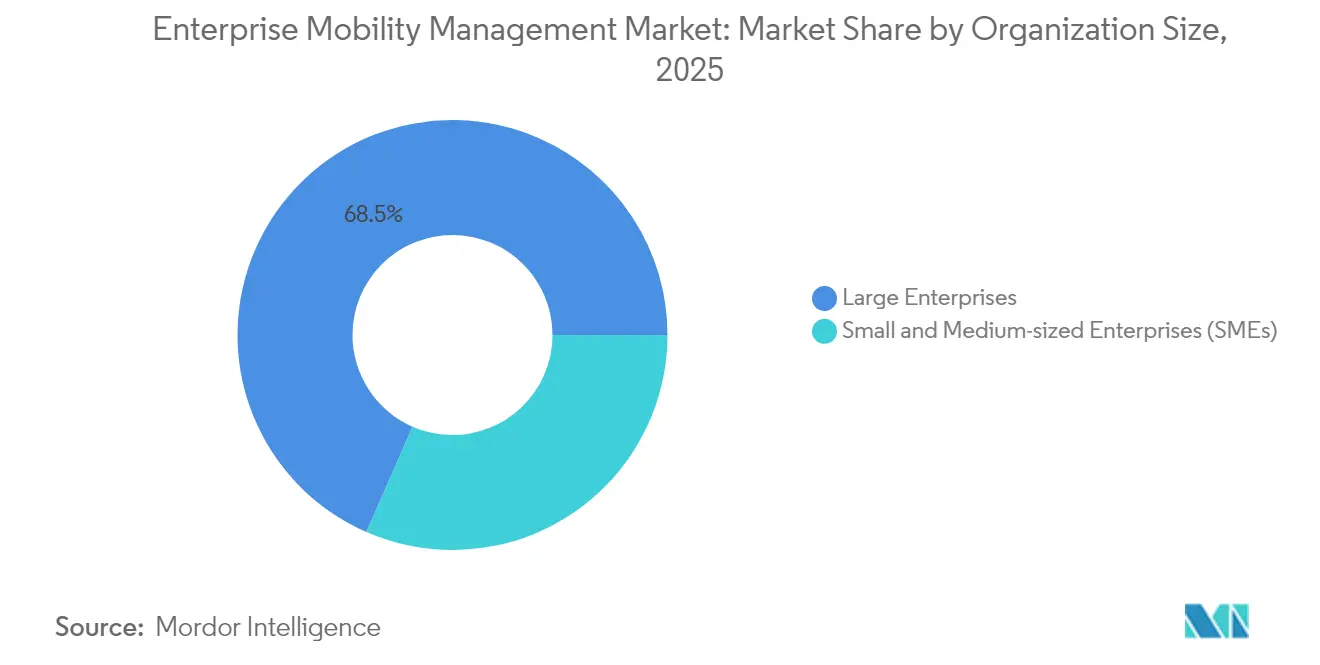
- 組織規模別では、大企業が2025年に68.45%の収益シェアを占め、中小企業は初期費用の低さから20.97%のCAGRで成長しています。
- エンドユーザー産業別では、ITおよびテレコムが2025年に27.20%の収益シェアでトップとなり、ヘルスケアはHIPAAがMFAと暗号化を義務付けるなか、2031年にかけて最速の19.78%のCAGRが見込まれています。
- 地域別では、北米が2025年収益の32.30%を占めましたが、アジア太平洋地域はモバイルデバイスの急速な普及を背景に最高の21.74%のCAGRを記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エンタープライズモバイルデバイスおよびアプリの普及 | +3.2% | 北米およびアジア太平洋 | 中期(2~4年) |
| BYODおよびリモートワーク文化の台頭 | +2.8% | 北米および欧州 | 短期(2年以内) |
| モバイルサイバーセキュリティ脅威の深刻化 | +4.1% | グローバルBFSIおよびヘルスケアのホットスポット | 短期(2年以内) |
| ゼロトラストEMMフレームワークの台頭 | +2.3% | 北米および欧州 | 長期(4年以上) |
| EMMソリューションへのAI駆動型分析の統合 | +3.5% | グローバルテクノロジーおよび小売セクター | 中期(2~4年) |
| 規制コンプライアンス要件の増大(GDPR、HIPAA) | +2.9% | 欧州および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エンタープライズモバイルデバイスおよびアプリの普及
小売業者、公益事業者、公共部門機関は現在、通信事業者に匹敵する規模のデバイス群を管理しています。セブン-イレブンジャパンは21,000店舗にわたる300,000台のタブレットを一元管理しており、クラウドオーケストレーションが全国規模で均一なポリシー適用を実現することを示しています。Microsoft IntuneのApple Vision Pro向け新ポリシーセットは、EMMコンソールがユーザーエクスペリエンスを損なうことなく保護しなければならないエンドポイントの種類が拡大していることを示しています。[1]「Microsoft Intuneの新機能:2025年5月」、techcommunity.microsoft.com デバイスエージェントに組み込まれた予測分析は、バッテリー状態やアップデートコンプライアンスの異常がダウンタイムイベントになる前に検出します。企業所有・個人利用可能(COPE)モデルが制限的なロックダウンに取って代わり、データ管理を維持しながら従業員満足度を向上させています。
BYODおよびリモートワーク文化の台頭
世界の企業の92%が現在、何らかの形式のリモートアクセスを許可しており、2023年の76%から増加している。これにより、セキュリティチームは暗号化されたコンテナを通じて企業データを個人コンテンツから分離することを余儀なくされている。ヘルスケアにおけるエンタープライズモビリティは、HIPAAコンプライアンスと臨床医の便性のバランスを取る必要があり、管理されていない端末にePHIを保持せずにアプリケーションをストリーミングする仮想ワークスペースツールの普及を促進している。45の機関で構成される米国連邦モビリティグループは、調達を合理化しFedRAMP承認を迅速化するために、共有BYODアセスメントチェックリストを成文化している。シフトベースのアクセス制御と迅速なエンタープライズワイプ機能は、現在ベースライン要件となっている。
モバイルサイバーセキュリティ脅威の深刻化
BlackBerryは2024年第3四半期に重要インフラのエンドポイントに対する600,000件の攻撃を記録し、そのうち45%が金融機関を標的としていました。攻撃者がサードパーティSDKに便乗するサプライチェーン攻撃が急増し、調査対象のソフトウェアパイプラインの75%が昨年少なくとも1件の侵害を受けました。IoTの拡大がリスクを悪化させており、電力グリッド事業者の96%が中央集権的なパッチ適用が行われていないセンサーを展開しています。これに対応して、サイバーセキュリティ・インフラセキュリティ庁はフィッシング耐性認証を優先し、推奨プラクティスからSMSベースのMFAを除外したエンタープライズモビリティチェックリストを公表しました。[2]「モバイルデバイスサイバーセキュリティチェックリスト」、cisa.gov
ゼロトラストEMMフレームワークの台頭
米国国立標準技術研究所のガイドラインは現在、アイデンティティとデバイスポスチャの継続的な検証を現代のモビリティスタックの基盤として位置付けています。[3]「プロジェクト概要 - ゼロトラストアーキテクチャの実装」、米国国立標準技術研究所、pages.nist.gov ドイツはApple iNDIGO向けにBlackBerry UEMを認定し、連邦機関が機密モバイルワークフローにまでゼロトラストを実装する方法を示しています。AIを活用したポリシーエンジンは、位置情報のドリフト、異常なアプリ起動、エッジレイテンシのスパイクなどのリスクシグナルを相関させ、認証ティアを自動的に引き上げます。セキュアエッジコンピューティングは検証をローカルに保ち、低遅延環境でARオーバーレイを使用するフィールドエンジニアのラウンドトリップ遅延を最小化します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い導入・アップグレードコスト | -2.1% | 新興市場の中小企業 | 中期(2~4年) |
| レガシーシステム統合の複雑さ | -1.8% | 北米および欧州 | 長期(4年以上) |
| 高度なEMM展開に対応できる熟練労働力の不足 | -1.9% | アジア太平洋地域およびラテンアメリカ | 中期(2~4年) |
| データプライバシーへの懸念と規制上のハードル | -2.4% | 欧州および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い導入・アップグレードコスト
エンタープライズモビリティに不慣れな企業にとって、総所有コストは依然として不透明です。150名の企業電話管理者を対象とした調査では、31.3%がプラットフォーム選定の最大の障壁として「コストの明確さ」を挙げています。コンプライアンス監査、証明書更新、使用期限切れデバイスの廃棄にかかる隠れたコストが、初年度のサブスクリプション料金を上回ることも少なくありません。ベンダーはフィーチャーのアンバンドリングで対応しており、Microsoftは現在、エンタープライズアプリケーション管理をユーザー1人あたり月額2米ドルで提供し、中小企業がフルSKUのアップグレードなしに高度なパッチ適用を追加できるようにしています。クラウド提供は設備投資を削減しますが、予算を継続的な運用費に転換するため、人員が変動する組織には課題となります。
レガシーシステム統合の複雑さ
数十年前のHR、ERP、SCADAスタックはREST APIを欠くことが多く、単一コンソールによるガバナンスを妨げています。従来の資産データベースがEMMレコードと同期しない場合、企業の46%がエンドポイントの可視性が制限されると報告しています。EU サイバーレジリエンス法は企業に2027年までに接続デバイスを強化する期限を与え、近代化ロードマップを加速させるか、リスク受容の決断を迫っています。専門インテグレーターとAPIブローカーが展開スケジュールを長引かせ、後期採用者を躊躇させる予算超過を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ソリューションがセキュリティイノベーションを通じて優位を維持ソリューションは2025年収益の62.35%を占め、デバイス、アプリケーション、コンテンツ層にわたる制御の中枢としての役割を確認しました。セキュリティ管理は20.41%のCAGRで際立っており、絶え間ない脅威の進化を反映しています。デバイス管理は新規顧客のエントリーポイントとして機能し続けていますが、AI誘導型の修復機能をバンドルするケースが増えています。アプリケーションコンテナは個人の端末上で企業データを分離し、欧州およびカリフォルニア州のプライバシー法規に対応しています。コンテンツおよびメール管理は基本的な暗号化から、不正共有を抑止するポリシー駆動型の電子透かしへと移行しています。テレコム費用管理はニッチな領域に留まりますが、SIMレベルのコスト管理を求める物流企業の間で普及が進んでいます。
サービスラインは製品ポートフォリオを補完します。プロフェッショナルサービスチームは準備状況評価と段階的な移行計画を通じてロールアウトのリスクを軽減します。マネージドサービスは24時間365日のテレメトリレビューを提供し、ヘルスケアや小売のIT人員が不足しているグループにとって不可欠です。Microsoftの高度分析モジュールは、パートナーがコンサルティングエンゲージメントを通じて収益化する異常検知APIをパッケージ化しています。AIが成熟するにつれ、垂直データでモデルを微調整できるドメインスペシャリストがマージンの向上を獲得し、汎用MSPに対して既存プレーヤーが優位に立つことになります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


展開モード別:
クラウドトランスフォーメーションが加速クラウドオプションは2025年支出の58.10%を獲得し、最速の18.93%のCAGRを記録しました。エンタープライズモビリティ管理市場はそのため、コンプライアンスライブラリを自動更新するスケーラブルなSaaSコンソールへと重心を移しています。ある全国小売チェーンは5,000エンドポイントにわたる概念実証を実施し、4週間で本番稼働を達成しましたが、これはレガシーオンプレミススタックでは考えられないタイムラインです。ハイブリッドクラウドは、データ所在地の保証を必要とする銀行のブリッジとして機能し続けており、機密トークンはオンサイトに保持されながらポリシーロジックはプロバイダーの地域フェンスクラウドで実行されます。オンプレミスは、エアギャップサーバーが機密データの要件を満たす防衛展開において継続して使用されています。
コストの弾力性がクラウドの普及を説明しています。消費ベースモデルにより、中小企業は大規模なライセンスブロックなしにデバイス採用曲線を反映させることができます。米国一般調達局のベストインクラスモビリティ契約などの政府包括購入契約は、クラウドおよび5G対応サービスへの調達を傾けています。EU デジタルアイデンティティウォレット規制は加盟国に24ヶ月以内にクラウドネイティブの資格情報ボールトを立ち上げることを義務付けています。ローカルの仮名化標準に対して事前認定を取得したベンダーは、シングルテナント提供に依存する競合他社を凌駕するでしょう。
組織規模別:
中小企業の成長が従来のパターンを変革大企業は2025年に68.45%の収益シェアを占めましたが、最速の20.97%のCAGRは現在中小企業が記録しています。クラウドオンボーディング、シンプルなユーザー単位の価格設定、事前設定されたコンプライアンステンプレートにより、かつて中小規模の購入者を躊躇させていた複数四半期にわたるコンサルティングエンゲージメントが不要になりました。統合エンドポイントプラットフォームはモビリティ、PC、IoTガバナンスを統合し、中小企業が並行ツールチェーンのコストを節約できるようにしています。エンタープライズモビリティ管理市場における中小企業のシェアは、地域ディストリビューターがEMMを携帯データプランにバンドルするにつれ、2031年までに34.20%に上昇すると予測されています。
大企業は依然としてロードマップの優先事項を形成しており、ベヒトレが7億7,000万ユーロ(8億6,900万米ドル)相当の300,000台のAppleデバイスをドイツの機関に納入するフレームワークは、大量取引がベンダーの認定パイプラインに影響を与えることを示しています。しかし、日本のGIGAプログラム下の中小規模の学校がmobiconnectを選択したのは、そのUIがポリシーの複雑さを隠しているためであり、使いやすさが中間市場では機能の深さを上回ることがあることを証明しています。ベンダーはポータルを細分化しており、フォーチュン100向けの高度な分析と100席規模の顧客向けのローコンタクトウィザードを提供し、企業規模全体でウォレットシェアを最大化しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
ヘルスケアがデジタルトランスフォーメーションをリードITおよびテレコムは、5Gの早期展開と大規模なリモートワークフォースにより、2025年の売上高の27.20%を占めました。しかし、ヘルスケアは新しいHIPAAルールが臨床アプリにMFAと暗号化を義務付けるなか、19.78%のCAGRで加速しています。銀行および保険会社は、ゼロダウンタイムの期待に応え、バーゼルIIIの運用レジリエンステストを満たすために引き続き多額の投資を行っています。
製造業者はIoTセンサーに接続された堅牢なタブレットを展開し、エッジコンピューティングを使用して工場フロアで異常検知モデルを実行しています。政府機関は、米国国防情報システム局がAndroid 13 STIGを公表して調達の整合性を促進するなか、災害対応の準備のためにレガシー無線機、スマートフォン、ウェアラブルを1つのコンソールに統合しています。路肩受け取りを最適化する小売業者はEMM APIをワークフォーススケジューリングエンジンと統合し、ピークシーズン中の注文受け渡し時間を短縮しています。物流事業者はドライバーのハンドヘルドと同じポータルで管理されるeSIM対応トラッカーでパレットにタグを付け、エンドツーエンドの保管連鎖の可視性を実現しています。
地域分析
北米エンタープライズモビリティ管理市場
北米は2025年の収益の32.30%を生み出した。公共部門における侵害対策義務がデバイスのポスチャチェックおよび継続的認証への支出を加速させたためである。サイバーセキュリティ・インフラセキュリティ庁のモバイルチェックリストは、現在15の連邦省庁にわたる調達テンプレートの基盤となっている。カナダのプライバシー法改正により、サービスプロバイダーは識別可能なデータを国内に保存することが義務付けられ、国内SaaSリージョンへの需要が高まっている。メキシコの自動車産業回廊では、工場フロアにエッジ対応タブレットを導入しており、産業インテグレーターはバイリンガルUIおよびローカル通信事業者のeSIMプロファイルの認証取得を迫らている。
アジア太平洋エンタープライズモビリティ管理市場
アジア太平洋地域はスマートフォンの普及と国家デジタルアジェンダに牽引され、最高水準の21.74%のCAGRを記録している。日本のコンビニエンスストアおよび教育分野のパイロットプログラムは、ハイパースケール展開を実証し、集中型パッチ適用による業務効率化の効果を示している。インドのデジタル個人データ保護法は、最短72時間という侵害報告期限を追加しており、中小企業は監査対応ログを備えたポリシーエンジンの導入を余儀なくされている。中国はデバイス台数で圧倒的なシェアを持つが、外国クラウドの流入を制限しているため、多国籍企業はサイバーセキュリティ審査に対応するためハイブリッドアーキテクチャを運用している。オーストラリアの保護セキュリティ指令001-2025は、エンタープライズモビリティエンドポイントに対する必須暗号化アルゴリズムを明示的に列挙しており、標準化された入札用語を生み出している。
欧州エンタープライズモビリティ管理市場
欧州はサイバーレジリエンス法によっ製品セキュリティの監督を強化しており、2027年までにCEマーク適合および事故対応プロセスが求められる。ドイツのBSIによるBlackBerry UEMの認可は、機密扱いのApple展開への道を開き、認証済みソリューションに対する国家的な選好を示している。英国はブレグジット後のデータ移転規則を改定しつつも、EUの十分性認定の枠組みとの相互運用性を維持しており、国境を越えたSaaS導入が継続している。南欧諸国は、EMMの暗号化モジュール上で動作するデジタルIDウォレットを優先的に導入しており、市民サービスの待ち時間短縮と包括的なガバナンスの拡大を実現している。

規制環境
エンタープライズモビリティ管理の導入は、規範的なモバイルセキュリティガイダンスへの整合を強め、同時にデータポータビリティおよびデータ主権要件の厳格化にも対応が進んでいる。2026年5月、カナダサイバーセキュリティセンターはエンタープライズモビリティのセキュリティ確保に関するITSM.80.001ガイダンスを更新し、企業調達やMSPの運用手順に反映されるデバイスハードニング、認証、リスク管理に関する基準的な要求事項を強化した。米国では、モバイルデバイスセキュリティ管理に関するNISTガイダンスおよびBYODに関するNIST SP 1800-22が引き続き政策設計の基盤となっており、DISA STIG準拠の構成やSamsung Knox Service Plugin (KSP)などの承認済み拡張機能が政府グレードのAndroid運用パターンを形成している。
欧州では、相互運用性とデータアクセスに関する義務がEMMコンソールの機能とますます交差している。2026年5月、欧州委員会はデジタル市場法(DMA)の相互運用性およびデータポータビリティに関するファクトシートを公表し、スマートフォンOSのゲートキーパーに課される義務を概説し、企業向け制御においてオープンAPIおよびエクスポート可能なテレメトリの重要性を高めている。別途、EUデータ法(規則(EU)2023/2854)は、接続機器の「データ・バイ・デザイン」要件に関連して2026年9月12日を期限として定めており、これによりデバイスメーカー、OSプロバイダー、EMMベンダーは、管理下のフリート全体で準拠したデータアクセス、最小化、監査可能性を実装する必要に迫られている。
バリューチェーン分析
EMMのバリューチェーンは、エンドポイントおよびOS/プラットフォームプロバイダー(Apple、Android Enterpriseエコシステム、堅牢型デバイスOEM)から始まり、モビリティおよびUEMソフトウェアベンダー(MDM/MAM/UEMコンソール、ポリシーエンジン、アナリティクス)へと進む。そこから先は、ID・セキュリティ層(IdP、PKI、条件付きアクセス、SIEM/ITSM連携)へと拡張する。流通と導入は、ライセンス供与、登録、構成、コンプライアンス検証をパッケージ化するクラウドマーケットプレイス、チャネルパートナー、インテグレーターを通じて行われることが多く、マネージドサービスプロバイダーが24時間365日の監視、インシデント対応、パッチ適用やアプリガバナンスなどのライフサイクル運用を担当する。
最近のプラットフォームの変化は、上流のOSおよび生産性スイートのエコシステムが下流の機能ロードマップと提供方法をますます主導していることを示している。Microsoftの2026年6月のIntune Service Release 2606では、Windows向けのEnterprise Application Management(EAM)自動更新の一般提供が追加され、管理下のmacOS PKGアプリの自動更新が拡張され、EAMサポートがGCC HighおよびDoD環境に導入され、コンプライアンス主導の要件がチェーン全体の設計要件として強化された。バンドルもまた市場投入戦略を変化させている。Microsoftは、2026年8月1日までの完了を目標に、Intune SuiteをMicrosoft 365 E5サブスクリプションへ自動プロビジョニングする取り組みを開始した。この動きは、価値獲得をスイートプラットフォームへシフトさせ、専業ベンダーには差別化された連携、業種別コンプライアンス、より手厚いサービスへの注力を促している。
競合環境
エンタープライズモビリティ管理市場は、既存プレーヤーとスペシャリストが適度に分散したセットを形成しています。MicrosoftはAzureのスケールとAI分析を活用して、実行前にリスクのあるアプリケーションを自動隔離する予防的コントロールを組み込んでいます。VMwareはエンドユーザーコンピューティング資産を売却した後に再集中し、空間コンピューティングワークスペースオーケストレーションに向けて研究開発を再配分しています。BlackBerryは政府グレードの認定を通じて差別化を図り、防衛および重要インフラの入札においてプレミアム価格設定を可能にしています。Jamfが計画しているAndroidサポートは、顧客が混在環境にわたる単一ペインの監視を求めるなか、プラットフォームの収束を示しています。
エッジコンピューティングの統合が新たな競争の場となっており、QualcommのオンプレミスAIアプライアンスはサイトレベルで推論を提供し、作業者の安全を検査するビジョンモデルのクラウドエグレス費用を削減しています。MSPエコシステムのパートナーシップは、ベンダーが中間市場の拡大を追求するにつれて激化しており、TeamViewerによる1Eの買収はデジタル従業員エクスペリエンスモジュールを強化し、同社をリモートアシスタンスを超えてプロアクティブなエンドポイントヘルスへと移行させています。政府認定は高い参入障壁として機能し、早期承認を確保したベンダーは複数年のフレームワーク契約を獲得しており、ベヒトレのドイツ内務省とのApple契約がその証拠です。
購入者がリスク削減を最低コストよりも優先するため、価格競争は規律を保っています。それでも、50台未満のデバイスを持つ企業向けにフリーミアムティアが登場し、市場シェアを獲得しています。通信事業者とEMMプロバイダーの戦略的提携は、接続性とセキュリティをバンドルし、より粘着性の高い契約を生み出し、顧客獲得コストを削減しています。オープンスタンダードAPIはますます当然の要件となっており、SIEM、ITSM、ビジネスワークフローツールとの統合を可能にし、取締役会監査における継続的コンプライアンスの説明を支援しています。
エンタープライズモビリティ管理産業リーダー
Citrix Systems, Inc.
Microsoft Corporation
BlackBerry Limited
IBM(MaaS360)
VMware(AirWatch)
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズモビリティ管理市場
- VMware, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- BlackBerry Limited
- Citrix Systems, Inc.
- Ivanti, Inc.
- SOTI Inc.
- Sophos Group plc
- Broadcom Inc.
- ManageEngine (Zoho Corporation Pvt. Ltd.)
- Jamf Holding Corp.
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- Snow Software AB
- 42Gears Mobility Systems Pvt. Ltd.
- Scalefusion (ProMobi Technologies Pvt. Ltd.)
- Hexnode (Mitsogo Inc.)
- Baramundi Software AG
- Matrix42 AG
- Quest Software Inc.
- Absolute Software Corporation

市場機会と将来展望
重要な空白領域は、ゼロトラストモビリティを、ID・セキュリティオーケストレーションのための継続的なシグナル源として運用可能にすることであり、特に規制当局や監査人が実証可能な統制とトレース可能な行動を求める場面で顕著である。SMSベースのMFAの優先度を下げ、フィッシング耐性のある認証を重視するCISAのモバイルガイダンス、およびNISTのモバイルデバイスセキュリティガイダンスは、BYODおよびCOPEモデル全体でデバイスの状態を継続的に証明し、証明書を管理し、監査対応可能なログを生成するEMM機能への需要を後押ししている。政府機関や規制対象企業もまた、テナントや地域をまたいでソブリンかつセグメント化された運用を提供できるベンダーにとっての機会を生み出しており、これはBlackBerryの2026年6月のUEM更新にも反映されており、ソブリンエンドポイント制御、マルチテナントサポートの拡張、暗号技術の近代化を軸に位置付けられている。
もう一つの機会は、特にアプリの更新、脆弱性の是正、大規模なポリシー割り当てにおいて、自律的なライフサイクル制御を通じて管理負担を軽減し、フリートの一貫性を向上させることに焦点がある。2026年6月のMicrosoft Intuneの更新(EAM自動更新や共有デバイス向けの新しいエンドポイント権限管理サポートを含む)、およびIntune MAM SDKとラッピングツールに対する強制ツールベースライン(2026年1月)は、独自の手作業プロセスから、標準化されベンダーによって強制された管理パイプラインへの移行を示している。セブン-イレブン・ジャパンが21,000店舗にわたり30万台のタブレットを一元管理するような大規模な導入事例は、手間のかからないガバナンスへの需要を浮き彫りにしており、中小企業もまた、複数四半期にわたる統合プロジェクトを必要とせずにコンプライアンスを維持できる簡素化されたオンボーディングやモジュール型価格設定によって、さらなる空白領域を生み出している。
Recent Industry Developments in エンタープライズモビリティ管理市場
- 2026年6月:BlackBerryは、BlackBerry Unified Endpoint Management(UEM)の機能強化を発表した。これには、オンプレミスのmacOS管理、耐量子暗号技術のアップグレード、ソブリンエンドポイント制御要件に整合したマルチテナントサポートの拡張が含まれる。この更新により、データ常駐性、暗号技術の保証、テナント分離を重視する政府機関や規制業種におけるBlackBerryの地位が強化され、認証された高保証UEMスタックの競争水準が引き上げられた。
- 2026年4月:IBMは、管理下フリート全体でほぼリアルタイムのデバイス分類と自動ポリシー割り当てを可能にするMaaS360 Smart Device Groupsを発表した。この機能により、大規模で混在した環境におけるポリシー収束が迅速化し、手作業によるセグメンテーション作業が削減される。これは、組織が新しいエンドポイントタイプを追加し、コンプライアンスの期限を厳格化する中でますます重要になっている。
- 2026年3月:IBMは、Androidキオスク体験を視覚的に構成・検証するMaaS360 Kiosk Designerをリリースした。これにより、小売、物流、公共部門のワークフローにおける最前線・共有デバイスのユースケース展開が簡素化される。これらの分野では、標準化されロックダウンされたモードと再現可能な構成が、サポートコストの削減と不正利用の抑制の鍵となる。


エンタープライズモビリティ管理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、組織がモバイルおよびエンドポイント環境全体にわたって従業員および企業のデバイス、アプリ、データアクセスをセキュリティ保護、管理、監視するのを支援するエンタープライズモビリティ管理プラットフォームおよび関連サービスを対象としている。クラウド、オンプレミス、またはハイブリッド構成を通じて提供されるポリシー、管理ール、および継続的なサポートが含まれる。
対象範囲の除外事項:EMMプログラム外で販売・使用される一回限りのモバイルデバイス調達サービスおよびスタンドアロンのモバイル脅威防御プラットフォームは除外する。
セグメンテーション概要
- タイプ別
- ソリューション
- デバイス管理
- アプリケーション管理
- セキュリティ管理
- コンテンツおよびメール管理
- テレコム費用管理
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- ヘルスケアおよびライフサイエンス
- ITおよびテレコム
- 製造および産業
- 小売およびEコマース
- 政府および公共部門
- 輸送および物流
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- ASEAN
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、エンタープライズモビリティ管理の採用に関する初期需要シグナルを構築するために使用された。デバイスおよびデータセキュリティに関するNISTの出版物、エンタープライズモビリティ利用に関連する米国FCCのリソース、ISO規格の参照、ならびにデジタル化および労働力動向を追跡するOECDや世界銀行などの機関からの統計リリースなどの公開ソースをレビューした。
これらのシグナルを市場支出に結びつけるために、ソフトウェアおよびサービス全体の収益構成シグナルを把握するための企業の開示資料や投資家向けプレゼンテーションにも依拠した。次に、業界団体のウェブサイトおよびデバイス管理とリモートワークセキュリティの実践に関する信頼性の高い報道記事とのクロスチェックを行った。特許データベースは、エンドポイント管理およびポリシー施行に関連するイノベーションテーマの方向性確認のために参照し、企業財務情報とニュースの検証にはタイムラインの確認および報告されたビジネスの勢いのクロスチェックのために有料サブスクリプションを使用した。上記のソースは例示であり、最終的な前提条件の収集、検証、および明確化のために追加の公開および有料の参照資料が使用された。
一次インタビューおよびサーベイ
一次調査は、実際の導入における採用状況、価格の方向性、およびバイヤーがソリューョンとサービス全体にわたってEMMをどのようにパッケージ化するかを検証することに重点を置いた。主要地域にわたるエンタープライズITおよびセキュリティの意思決定者、導入パートナー、マネージドサービスプロバイダーと対話し、更新行動、導入の選択、およびポリシーの範囲(BYODと企業負担)に対して前提条件をテストできるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:17% | アジア太平洋:45% |
| 中位層:48% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:18% | マネージャー:46% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、エンタープライズデジタルワークプレイスの採用シグナル、デバイスおよびエンドポイントのポリシーニーズ、ならびに通常EMMの展開を促進するセキュリティおよびコンプライアンス要件を使用して対応可能な支出プールを再構築するトップダウンの構築から始まる。この需要プールが導入モードと組織規模によって構造化されると、サンリングされたベンダーの価格帯、パートナーチャネルの確認、および一貫したデータが利用可能な場合の管理デバイスまたは管理ユーザー当たりの平均販売価格の概算などの選択的なボトムアップチェックで合計値を検証する。
モデルで使用される主要なインプットには、リモートおよびハイブリッド労働力拡大のペース、BYODと企業所有のポリシー構成、およびクラウドベースの導入の優先度が含まれる。また、EMMスイートがMDM、MAM、MCM、およびアイデンティティ制御をどのようにパッケージ化するかをモデル化し、導入および継続的なサポートのためのサービスアタッチレートを組み込む。ボトムアップチェックでデータのギャップが生じた場合(例えば、サービス収益がより広範なITコントラクトにバンドルされている場合)、推定値はインタビューに基づく配分係数を使用してEMM固有の範囲に正規化され、その後地域の採用パターンと照合して再確認された。
予測については、予算とセキュリティの優先事項が規制の更新やマクロ条件によって変化する可能性があるため、シナリオ分析が使用された。採用と価格設定の前提条件は、一次回答者からのコンセンサス範囲を使用して更新され、予測ステップを追跡しやすく繰り返し可能にするために地域とバイヤータイプ全体に一貫して適用された。
データ検証と更新サイクル
検証は複数のパスを通じて行われ、最終的な数値が一つのデータストリームに依存しないようにしている。モデルの出力を、導入の優先度の変化、サービスアタッチの傾向、バイヤーポリシーの変更などの独立したシグナルと比較し、地域と組織規模全体で分散チェックを実施して、いずれかのセグメントが乖離していないかを確認する。
大きな変動が観察された場合、前提条件が再検討され、変化が実際のものであるか、タイミング、通貨、または範囲の解釈によるものかを確認するために対象者への再コンタクトが行われる。最終承認前に、別のアナリストが計算上の問題や一貫性のない境界を確認するためにレビューを行う。レポートは年次で更新され、採用や価格設定に影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われ、クライアトが最新の更新されたビューを受け取れるよう最終的な納品前チェックが実施される。
Mordor Intelligenceのエンタープライズモビリティ管理市場規模と他の公表推計との比較
エンタープライズモビリティ管理の公表市場規模は、基礎となる範囲が常に同じ方法で扱われるわけではなく、年度の選択や通貨のタイミングも記載値を変動させる可能性があるため、差異が生じることがある。通常、サービスが完全に含まれているかどうか、エンドポイントのカバレッジがどのように扱われているか、クラウド移行の前提条件がどの程度迅速に適用されているかをめぐって差異が生じる。
導入構成、サービスアタッチレート、およびスイートの範囲の境界を追跡することで、Mordor IntelligenceはEMMの合計をバイヤーがソリューションと継続的なサポート全体にわたって実際に調達するものに結びつけている。これにより、EMMプログラム外に位置する隣接するセキュリティツールからの過剰計上が削減される。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 330.90 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 190.50 ビリオン 米ドル(2024年) | 異なる基準年とソフトウェアカテゴリを重視した狭いコンポーネント構造を使用しており、サービス成長が別途扱われているため、特定の年においてソリューションとサービスを合算した合計が過小評価される可能性がある。 |
| 産業調査出版社B | 750.37 ビリオン 米ドル(2023年) | 2023年を基準とした予測増加として数値を示しており、より広範なモバイルセキュリティおよび地域別フォーカスのカバレッジをEMMの定義に組み込んでいる可能性があり、隣接するセキュリティ支出がEMM内に計上される場合に合計が膨らむ可能性がある。 |
表の数値の差異は主に、各出版社がEMMスイートと近隣のモバイルセキュリティツールの境界をどのように設定するか、およびサービスが同じ市場数値に完全にバンドルされているかどうかによるものである。範囲を一貫して保ち、前提条件を導入行動と購買パターンに対して確認することで、最終的な推計は明確なドライバーに遡りやすく、繰り返し可能な方法で更新しやすくなる。


レポートで回答される主要な質問
エンタープライズモビリティ管理市場の2031年における予測値は?
予測期間(2026年~2031年)中に18.62%のCAGRを反映し、944億7,000万米ドルに達すると予想されています。
最も急速に成長している展開モードはどれですか?
クラウドベースプラットフォームは、企業が設備投資からスケーラブルなSaaSへと移行するにつれ、2031年にかけて最強の18.93%のCAGRを示しています。
ヘルスケアの採用が加速している理由は何ですか?
MFAと暗号化を義務付ける新しいHIPAAルールが、病院にコンプライアンス準拠のモビリティソリューションを迅速に展開させています。
ゼロトラストはモビリティ戦略にどのような影響を与えますか?
ユーザーとデバイスの健全性の継続的な検証がデフォルトとなり、従来のVPNペリメーターへの依存が低下します。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域はモバイルファーストポリシーと5Gカバレッジの拡大により、21.74%のCAGRでトップとなっています。
中小企業はEMMの重要な購入者ですか?
はい。クラウドサブスクリプションモデルとシンプル化されたコンソールが、中小企業の間で20.97%のCAGRを牽引しています。
最終更新日:



