
セルビア施設管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
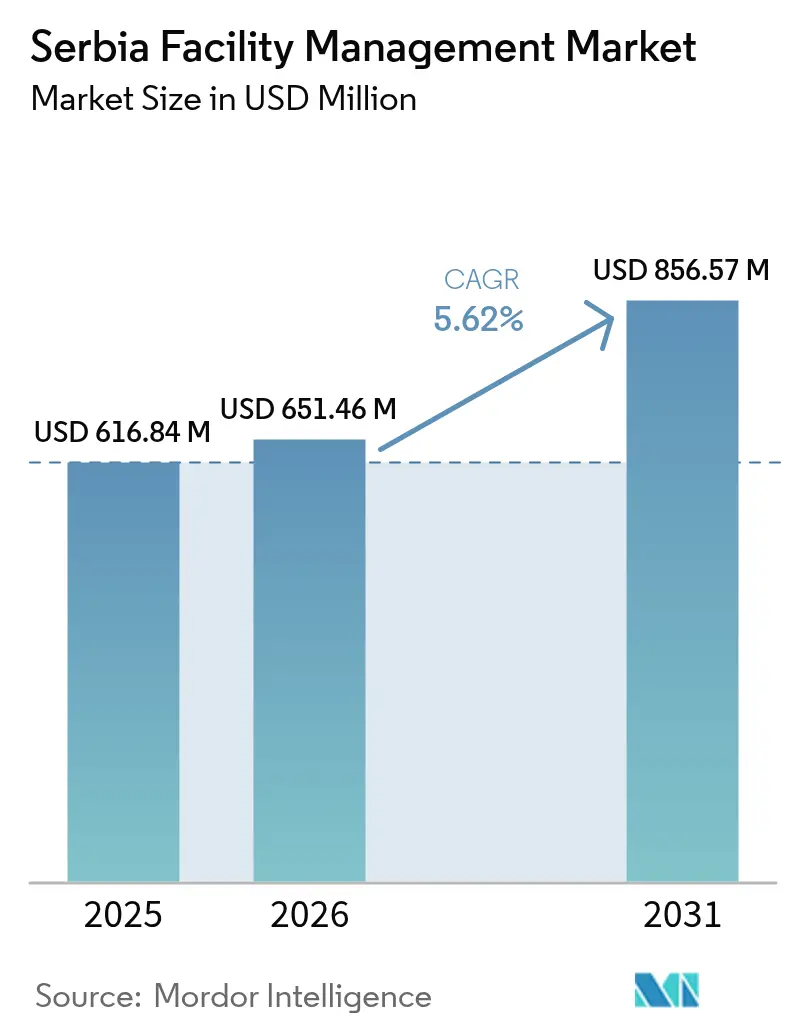
| 基準年の市場規模 (2025) | 616.84 百万米ドル |
| 市場規模 (2026) | 651.46 百万米ドル |
| 市場規模 (2031) | 856.57 百万米ドル |
| Growth Rate (2026 - 2031) | 5.62 % |
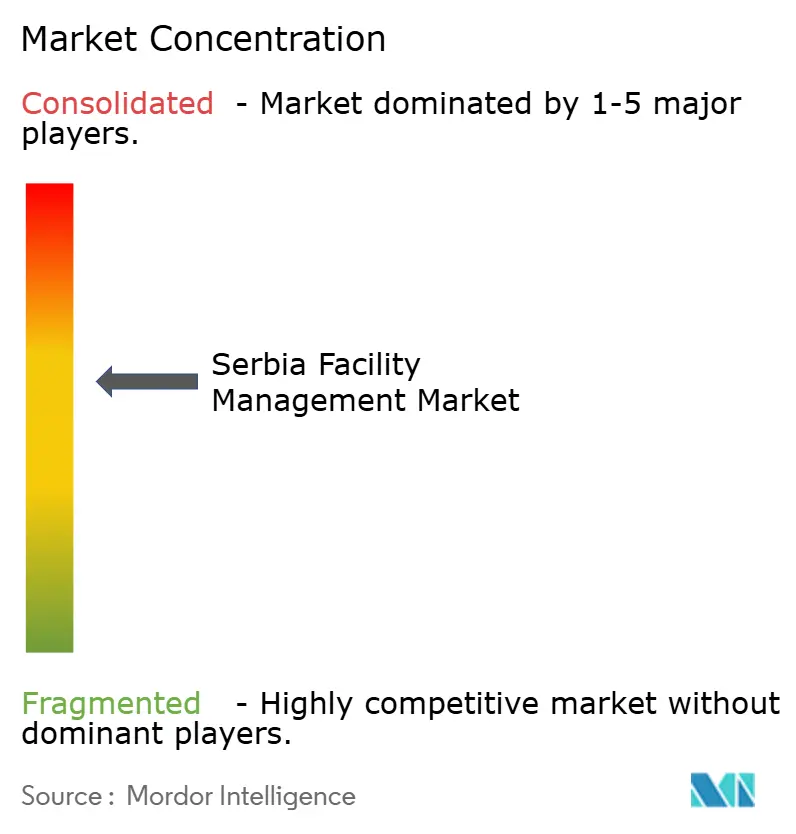
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルビア施設管理市場分析
セルビア施設管理市場規模は2025年にUSD 6億1,684万と評価され、2026年のUSD 6億5,146万から2031年にはUSD 8億5,657万に達すると推定され、予測期間(2026年〜2031年)中のCAGRは5.62%です。2024年末にセルビアが投資適格の信用格付けを取得したことで、EUR 52億の外国直接投資が誘発され、グレードAオフィス、物流ハブ、および関連統合サービスへの持続的な需要が生まれています。[1]Jorgovanka Tabaković、「セルビア2027年 – 高所得経済を目指して」、国際決済銀行、bis.orgEUの経済・投資計画は、輸送、エネルギー、環境プロジェクトにEUR 90億を投入しており、現在専門的に管理された運営を必要とする公共部門資産の長期的なパイプラインを支えています。ベオグラードおよびノヴィ・サドに共有サービスおよびITセンターをニアショアリングする大手多国籍企業が、コストベースの清掃や警備契約から成果ベースの技術対応型施設バンドルへの転換を加速させています。同時に、セルビアの統合国家エネルギー・気候計画は、ほぼゼロエネルギー建築に向けた改修を加速させており、施設所有者は新たな施設管理契約にエネルギー最適化条項を組み込むことを余儀なくされています。
レポートの主要な知見
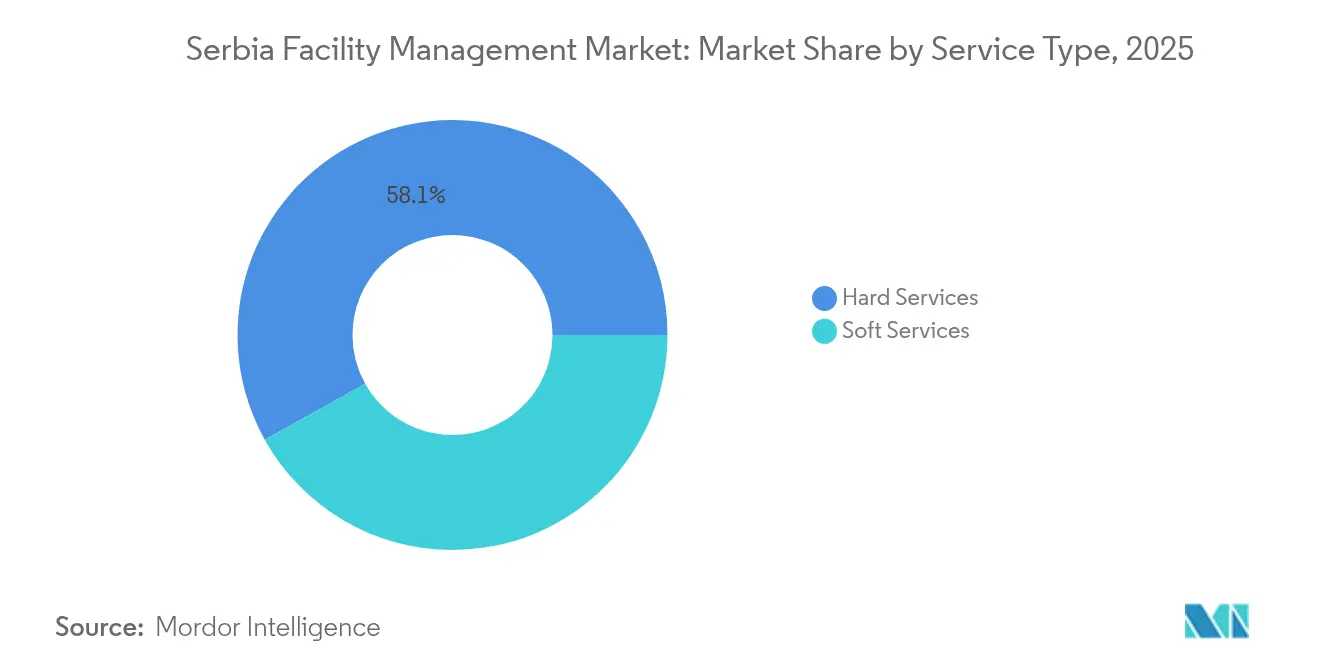
- サービスタイプ別では、ハードサービスが2025年のセルビア施設管理市場シェアの58.10%を占め、ソフトサービスは2031年にかけてCAGR 5.85%で成長しています。
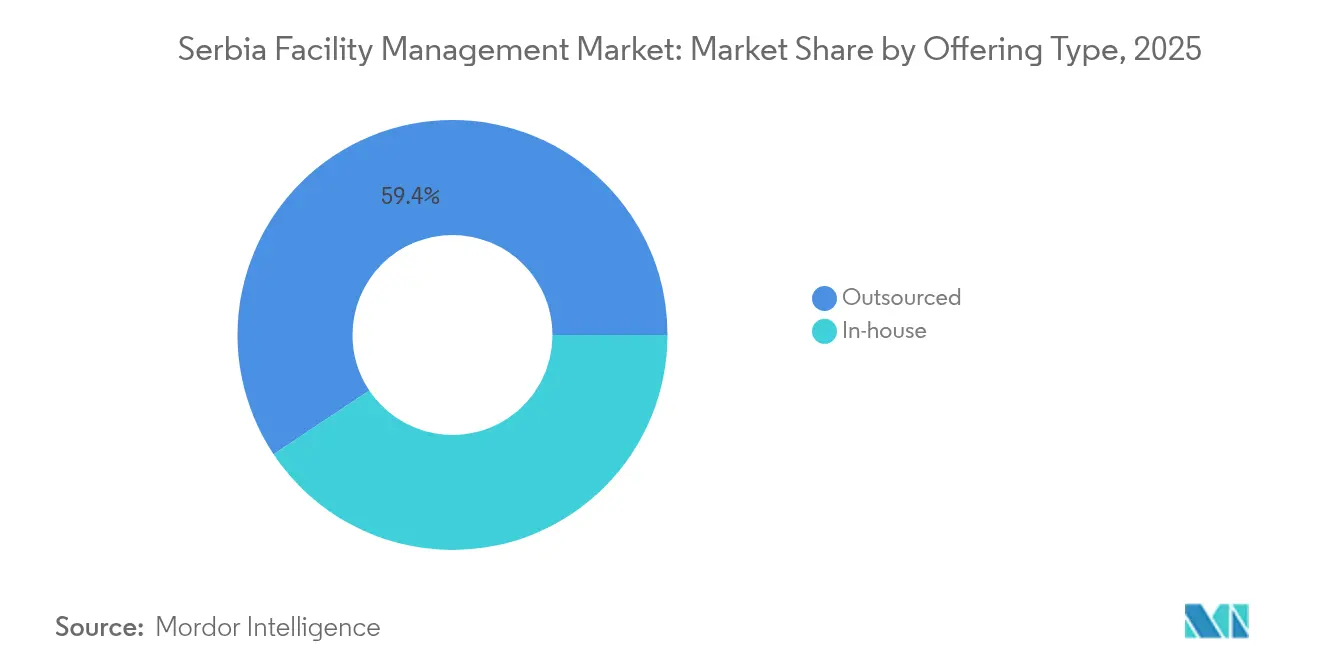
- 提供タイプ別では、アウトソーシングモデルが2025年のセルビア施設管理市場規模の59.35%を占め、2026年〜2031年にかけてCAGR 6.05%で拡大しています。
- エンドユーザー産業別では、商業施設が2025年の収益シェアの35.70%を占めてトップとなり、公共・制度インフラが最も速いCAGR 6.02%で2031年まで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
セルビア施設管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響割合(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 企業によるアウトソーシング選好 | +1.2% | 国内(ベオグラード、ノヴィ・サド) | 中期(2〜4年) |
| グレードAオフィスおよび物流施設の拡大 | +1.5% | ベオグラードおよびその他の都市 | 短期(2年以内) |
| EUが支援するインフラ近代化 | +1.0% | 国内の都市部 | 長期(4年以上) |
| 認証済みグリーンビルディングへの需要 | +0.8% | ベオグラード、ノヴィ・サド、ニシュ | 中期(2〜4年) |
| 共有サービスおよびITハブのニアショアリング流入 | +1.1% | ベオグラード、ノヴィ・サド、クラグイェヴァツ | 短期(2年以内) |
| 政府のデジタル化がスマート施設管理を推進 | +0.6% | 国内 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セルビア企業間でのアウトソーシング選好の高まり
企業はコアで高収益のタスクに希少な人材を再配置し、EU基準への準拠を保証できる外部の専門家にノンコア業務を委託しています。[1]世界銀行グループ、「セルビアにおけるグリーン・住みやすい・強靭な都市プログラム」、worldbank.org自由経済区内の外資系工場は、グローバルに統一された施設管理プロトコルを要求しており、清掃、警備、エネルギー管理の一括契約の加速につながっています。行政負担軽減改革の進展や認定施設管理技術者の不足も、アウトソーシングのコスト・ベネフィット計算を有利にしています。
グレードAオフィスおよび物流不動産の拡大
ベオグラードは120万m²を超える現代的なオフィスを有しており、エアポート・シティだけで23万m²に達する予定で、各建物は24時間365日のMEP、HVAC、スマートシステムの監視を必要としています。フレキシブルゾーンと40%のエネルギー削減を特徴とするアクティブオフィス設計により、予防的保全と居住者ウェルネス指標が標準的なサービスレベル項目となっています。
EUが支援する公共インフラ近代化パイプライン
EUR 7億3,000万のPPF8輸送・環境プログラムなどのプロジェクトは、ライフサイクル保全計画、資産台帳デジタル化、保証追跡を必要とする資産基盤を拡大しています。[3]欧州統合省、「プロジェクト準備ファシリティ」、mei.gov.rsUSD 5,000万の世界銀行融資で資金調達されたデジタルガバナンス改革は、公共建築物にIoTデバイスを組み込んでおり、当局は統合施設管理プラットフォームを調達することが求められています。
認証済みグリーン・省エネビルディングへの需要の高まり
ほぼゼロエネルギーの公共建築物に向けたセルビアのロードマップは、ほとんどの建物所有者が専門の施設管理プロバイダーから調達するリアルタイムエネルギーダッシュボード、故障検知、カーボン報告プロトコルを義務付けています。[4]国連開発計画、「ロードマップ:ほぼゼロエネルギーへの経路」、undp.org統合国家エネルギー・気候計画は、2030年までに3.5 GWの再生可能エネルギーの導入を推進しており、建物レベルのエネルギー強度への監視が厳しくなっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響割合(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 価格ベースの入札がマージンを圧迫 | -0.9% | 国内の公共調達 | 短期(2年以内) |
| 根強い非公式労働 | -0.7% | 地方の中小都市 | 中期(2〜4年) |
| ベオグラード郊外の老朽化した建物ストック | -0.5% | 地方地域 | 長期(4年以上) |
| 不安定な公共料金 | -0.4% | 国内(産業用) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
価格ベースの入札がプロバイダーの利益率を圧迫
最低入札額による公共入札が依然として主流であり、研修やスマートツールへの投資を希薄化する底値競争を助長しています。調達担当者の施設管理リテラシーの低さが、複雑な複数年サービスパッケージをさらに商品化し、セルビアがEUの価値ベースモデルへ収束することを遅らせています。
根強い非公式労働がコンプライアンスを制限
GDPの30.1%に相当するシャドーエコノミーの労働により、未登録の請負業者はコンプライアンスを遵守する企業よりも安値で受注できますが、建物所有者に安全上および税務上のリスクをもたらします。ベオグラード以外での執行の一貫性の欠如は、スキル開発パイプラインを制限し、専門化目標を損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスが現在の収益を支え、ソフトサービスが加速
ハードサービスは2025年のセルビア施設管理市場における収益の58.10%を生み出し、老朽化した産業用ストックをEU効率基準に刷新するために必要なMEP・HVACパッケージが牽引しています。防火安全のアップグレードは、EU統一指令に対応する工場および物流拠点の中で最も急速に拡大しており、5年を超える資産完全性契約の締結を促しています。
ソフトサービスは、衛生、ケータリングの多様性、受付分析などのワークプレイスエクスペリエンスKPIを組み込んだITパークおよび共有サービスセンターの台頭により、CAGR 5.85%で上回る成長が見込まれています。清掃契約には、パンデミック後のアクティブオフィスフォーマットで採用された基準である室内空気質モニタリングが含まれるようになっています。
注記: 個別セグメントのシェアはレポート購入後に取得可能


提供タイプ別:アウトソーシングパートナーシップが成長を主導
アウトソーシングモデルは2025年の支出の59.35%を占め、自由区内の外国投資家がマルチテナントサイト全体にわたる単一のガバナンスダッシュボードを要求する中、2026年〜2031年にかけてCAGR 6.05%で拡大しています。単一サービスの清掃または警備契約が通常の入口となりますが、建物所有者がダウンタイム削減効果を測定した後、迅速にバンドルまたは統合施設管理の取り決めに発展します。
統合施設管理は最も急成長しているセグメントであり、OT-ITの融合が24時間365日のデジタルインフラ管理を規定するノヴィ・サドのスマート製造イノベーションセンターのようなフラッグシップ資産に牽引されています。自社チームは主に政府機関に存在していますが、制度的な投資規則がエネルギーおよびESGコンピテンシーに基づいて入札者を評価するようになるにつれて、その地位は低下しています。
注記: 個別セグメントのシェアはレポート購入後に取得可能
エンドユーザー産業別:商業が現在リードし、公共・制度インフラ資産が速度を増す
商業ポートフォリオ(オフィス、小売、倉庫)が2025年の需要の35.70%を占め、ベオグラードの技術セクター流入と多国籍ブランドによるEUR 1億2,500万の小売・物流支出を反映しています。5Gの展開に関連するデータセンターの整備は、クリティカル環境保全および冗長電力試験を含む要件リストをさらに拡大しています。
公共・制度インフラは、EU資金による鉄道、固形廃棄物、電子政府の事業が新資産に対してパフォーマンスベースの施設管理契約を義務付けることにより、2031年にかけてCAGR 6.02%で成長すると予測されています。NZEBを目指す病院や学校は、O&Mと保証付きエネルギー消費削減を組み合わせた長期エネルギーサービス契約を締結しています。
地理的分析
ベオグラードは、グレードAオフィス、政府省庁、そして音響特有の保全プロトコルが必要とされる計画中のフィルハーモニーコンサートホールなどの文化的旗艦施設の大部分を集中させ、セルビア施設管理市場を支配しています。ISS、Sodexo、CBREと地元のAtrium Property Servicesの間での競争は激しく、それぞれが5年間の統合契約を獲得するために入札にIoTセンサーとリアルタイムダッシュボードを組み込んでいます。
ノヴィ・サドは、スマート製造イノベーションセンターと活況を呈するアグリテッククラスターにより第2の成長拠点となっており、OTネットワーク・レジリエンスとISO 50001エネルギー管理ルーティンに精通した施設管理パートナーへの需要を促しています。市当局はさらに、EU グリーンシティ基金を活用して公共建築物の改修を進め、中規模プロバイダーのアウトソーシング機会を拡大しています。
ニシュ、クラグイェヴァツ、スボティツァなどの地方都市は、データセンター、物流デポ、エクスポ2027会場がアウトソーシングのサービス可能エリアを拡大するニアショアリングの波及地として台頭しています。政府のバランスのとれた開発政策と世界銀行の強靭都市助成金は、非公式なクルーよりもコンプライアンスに準拠した施設管理ベンダーを優遇する調達フレームワークを整備しています。
規制環境
セルビアにおけるファシリティマネジメントは、住宅・建築物維持管理法(官報RS、第104/16号)を基盤としている。同法は建物の定期保守、投資的保守、緊急保守の義務を定めており、これによりFMサービスの範囲、文書化の要件、およびFM提供者と不動産管理者との間の責任分担が規定される。公共資産については、建設・交通・インフラ省が公有建築物の維持管理に関する規則を通じて監督を行い、O&M計画の強化と外部委託業者に対する説明責任の明確化を図っている。
自動化およびデジタルインフラ関連のコンプライアンスは、FMの提供とますます関連性を深めている。電子通信・郵便サービスの独立規制機関であるRATELは、2024年12月19日に新規則を施行し、公衆向け電子通信サービスの契約概要と解約権を標準化した。建物内の通信システムやベンダーアクセスを管理するFMチームにとって、これは通信関連の取り決めにおけるコンプライアンス基準の引き上げを意味する。2026年3月には、電子通信法の改正草案の動きが報じられ、事業者に対する情報およびインフラ報告要件の厳格化が示唆された。情報通信省を通じたセルビアのEUギガビット・インフラ法との整合作業と並行して、データ駆動型建物や接続サイトを運営するファシリティマネージャーは、より高度なガバナンスと調整の必要性に直面している。セルビア標準化機構(ISS)は、U247(ビルディングオートメーション、制御およびビル管理)やU059(建築物・土木工事)などの技術委員会を通じて標準化を支援しており、これらはFM入札で使用される技術仕様や調達文言に反映されている。
バリューチェーン分析
セルビアのファシリティマネジメントのバリューチェーンは、商業オフィス、物流・工業団地、公共機関を含む資産所有者・入居者から始まり、稼働率、安全性、エネルギー成果に関する性能要件を設定する。上流の投入要素には、MEP/HVAC設備・制御機器、清掃・衛生消耗品、セキュリティ機器、およびBMS/CMMS、IoTセンサー、インテグレーターや通信事業者を通じて供給される接続層といったデジタル要素が含まれる。中流では、FM提供者や専門下請業者がハードサービス(MEP、HVAC、防火・安全、資産の健全性)とソフトサービス(清掃、警備、職場支援、ケータリング)を提供し、SLAを通じて提供が調整され、複数テナントのポートフォリオ全体で統合サービスパッケージとしてまとめられる傾向が強まっている。
下流では、コンプライアンス文書、エネルギーダッシュボード、監査証跡を通じて、報告・保証がクライアントに還元される。業界団体も標準化と能力構築の強化において役割を果たしている。セルビア・グリーンビルディング協議会(Serbia GBC)は、2025年から2026年にかけてBuildingLifeイニシアチブを通じて脱炭素化に向けた能力構築を推進しており、測定可能でESGに整合したFM慣行への需要を強めている。buildingSMART Serbia(2017年設立)はBIM/VDCの標準化を支援し、引き渡しデータの品質を向上させ、モデルベースの保守計画を可能にしている。一方、セルビア建設法学会(2024年設立)は2025年に国際的な連携を拡大し、4月にSCLインターナショナルに、9月にESCLに加盟した。これはライフサイクル保守、保証、成果報酬型契約に影響を与える契約上の明確性の確保に寄与している。
競合状況
セルビアの施設管理業界は中程度の分散状態にあります。ISS、Sodexo、Johnson Controlsなどのグローバル大手がAtrium Property ServicesやCBREなどの地域企業と競合する一方、Hauzmajstorなどのデジタル新興企業はアプリベースの予約と動的価格設定を活用しています。多国籍企業はグローバルフレームワークに依存してエネルギー性能条項とESG報告を確保し、地域企業はローカルの規制知識と24時間対応ディスパッチハブで対抗しています。
セルビアが労働、VAT、廃棄物処理に関する法令を強化するにつれて、非公式事業者の活動余地が縮小し、業界再編の見通しが高まっています。ビルディングマネジメントシステムのアップグレードと予防的保全アナリティクスに投資できるプロバイダーは、シャドーエコノミーの参加者が撤退した後にシェアを獲得する可能性があります。HBISとSiemensのデジタルグリーンスチール施設などの技術パートナーシップは、施設管理請負業者が建物だけでなく組み込まれた生産技術も管理するという新たなフロンティアを示しています。
成果ベースの契約は物流とヘルスケアの分野で普及しつつあり、固定タスクリストではなく稼働率とエネルギーコスト削減によってベンダーを評価します。このモデルは、センサー、ソフトウェアプラットフォーム、スタッフの再スキル化に投資できる財務的な強みを持つ企業に有利であり、ニッチな清掃や警備専業のプロバイダーは合併するか、文化遺産保全などの専門セグメントに特化することが求められます。
セルビア施設管理業界のリーダー企業
Sauter AG
Atrium Property Services
Atalian Global Services
REIWAG Facility Services
Diversey Holdings Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
セルビアにおける明確な空白領域の一つは、ファシリティマネジメントを設計・提供段階により早期に統合することであり、これにより資産が構造化データ、設計段階からの保守性、自動化対応仕様を備えた状態で稼働を開始できるようになる。セルビア・ファシリティマネジメント事業者協会(FMBAS)は、2026年5月にベオグラードで開催された第7回年次会議でこのテーマを中心に据え、商業・工業建築物における設計段階からのFM関与を強調した。これは、BIM対応の引き渡し、コミッショニングからO&Mへのワークフロー、標準化された資産データにおける機会を後押しし、事後対応型保守の削減とSLAガバナンスの強化を実現する。
技術主導の統合FMは、接続された重要インフラ施設の割合を増加させる国家デジタルプログラムや民間インフラ建設によっても牽引されている。セルビアの「2025年から2030年までの人工知能開発戦略」は、公共サービス、エネルギー、医療、その他の分野における近代化の枠組みを示しており、建物運用に紐づく予知保全、異常検知、自動化されたコンプライアンス報告といったFMサービスと整合している。2026年から2027年にかけて計画されている全国光ファイバー基幹網の展開や、Orion Telekomによる約2億ユーロのAIコンピューティングインフラプログラムなどの民間の取り組みを含むデジタルインフラ投資と並行して、高可用性サイトの設置基盤が拡大している。FM提供者にとって、この環境は重要環境の保守、エネルギー最適化、運用データガバナンスを通じた差別化を後押ししている。国家のAIガバナンス議論が厳格化する中、統制を文書化し、建物運用におけるAI利用をマッピングし、接続システムのベンダーアクセスを管理できる請負業者は、タスクベースのサービス提供から保証主導型のマネージドオペレーションへと移行するもう一つの道を得ている。
最近の業界動向
- 2026年3月:電子通信法の改正草案の動きが報じられ、事業者に対する情報およびインフラ報告要件の厳格化が示唆された。これは、セルビア全域の接続サイトにおいてファシリティマネージャーがデータガバナンスやベンダーアクセスをどのように調整するかに影響を与える可能性がある。
- 2025年4月:Eviden社がセルビアの国家AIファクトリー構築に関する5,000万ユーロの契約を獲得し、高仕様デジタルインフラ資産のパイプラインを拡大した。このプロジェクトは、重要環境の運用、接続建物システム、測定可能なサービスレベルに対する要求水準を引き上げ、技術対応型の統合FM提供に有利な条件を生み出している。
- 2024年12月:RATELは、公衆向け電子通信サービスの契約概要および解約権を対象とする新規則が2024年12月19日に施行されたことを確認した。これにより、建物内接続サービスのコンプライアンス基準が厳格化され、接続施設において通信アクセス、サービス継続性、文書化を調整するファシリティチームに対するガバナンス要求が高まった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、セルビア国内の建物・サイト向けに提供されるファシリティマネジメントサービスの総額を市場として計上し、施設の安全性、機能性、コンプライアンスを維持するための継続的な活動を対象としている。
対象外事項:継続的なファシリティマネジメントサービスとして管理されていない、純粋な単発の建設・大規模改修プロジェクトは除外する。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 防火システムと安全
- その他のハード施設管理サービス
- ソフトサービス
- オフィスサポートと警備
- 清掃サービス
- ケータリングサービス
- その他のソフト施設管理サービス
- ハードサービス
- 提供タイプ別
- 自社
- アウトソーシング
- シングル施設管理
- バンドル施設管理
- 統合施設管理
- エンドユーザー産業別
- 商業(ITおよびテレコム、小売・倉庫)
- ホスピタリティ(ホテル、飲食店・レストラン)
- 公共・制度インフラ(政府、教育、輸送)
- ヘルスケア(公立・私立施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、セルビアにおける建物需要と運用支出のプールを形成するのに役立つ公開データから始まる。当社は通常、セルビア共和国統計局(建設・事業統計)、セルビア国立銀行(インフレ率・為替レートの系列データ)、およびファシリティサービスの入札や契約パターンを示す公共調達ポータルなどの情報源を確認する。
運用環境の裏付けとして、Eurostat(比較可能な建物・サービス指標)、欧州投資銀行(インフラおよび公共投資に関する報告)、MEP、HVAC保守、安全コンプライアンスを論じる査読済みの工学・建物運用専門誌などの資料も参照する。その後、企業年次報告書、投資家向けプレゼンテーション、信頼性の高い現地ビジネス報道を活用し、アウトソーシングの意欲、サービスバンドル、価格動向を把握する。必要に応じて、企業財務インテリジェンス、特許検索、保守活動に影響を与える設備の出荷レベルの輸出入シグナルに関する有料サブスクリプションも活用する。これらの例は網羅的なものではなく、データ収集、前提の検証、未解決の疑問点の明確化のために他にも多数の情報源が使用されている。
一次インタビューおよび調査
セルビアのファシリティマネージャー、サービスプロバイダー、不動産運営者、調達チーム、建物利用者へのインタビューおよび調査を活用しています。回答は、アウトソーシング率、契約額、労働集約度、サービス構成、エンドユーザー別の需要を検証するのに役立つとともに、公開されている売上データのギャップを埋め、モデルの前提を確認します。報告された値が観測された市場シグナルと大きく異なる場合、再連絡が求められます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | CXO:18% |
| ミッド層:47% | 機能/部門責任者:32% |
| 小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
市場規模はトップダウンとボトムアップの両方の論理を用いて構築されるが、主な算定はトップダウンの視点から始まり、建物ストック、アウトソーシング浸透率、典型的なFM支出強度を用いて、主要な施設タイプ別にセルビアの需要プールを再構築する。この構造が確立された後にのみ、サンプル契約額、バンドルサービスの観測価格帯、対象範囲が明確な限定的なサプライヤー集計といった選択的なボトムアップチェックによって総額を裏付ける。
商業・公共施設の床面積の増加、公共インフラの運用予算、アウトソーシング比率の変動、労働集約型ソフトサービスに影響を与える賃金・燃料インフレ、そして周期的なハードサービス業務を誘発しがちな輸入設備の動向など、いくつかの実務的変数がモデルの入力を導き、追跡可能性を保っている。直接的なデータが乏しい場合には、保守的なレンジで対応し、その後、契約期間、サービス範囲の深度(ハードかソフトか)、統合パッケージの割合に関するインタビューに基づく検証によって範囲を絞り込む。
予測には、シナリオ分析が用いられる。これは、近い将来の需要がコストインフレ、公共支出サイクル、アウトソーシング移行のペースに敏感であるためである。各シナリオはインタビューの合意や直近のマクロ指標に照らしてストレステストされ、最終予測は観測された価格・数量シグナルとの整合性を保ちながら、回答者の間で最も繰り返された見解に従う。
データ検証と更新サイクル
成果物は、承認前に複数の段階を経て検証される。まずサービスタイプ、提供方式、最終用途パターン間の内部整合性テストから始まり、その後インフレ率、建設活動、入札動向といった外部指標との差異チェックが続く。ある前提が異常な変動を生じさせる場合には、その要因を再検討し、感度分析を再実行し、公開データでギャップを説明できない場合には関連する回答者に再度連絡する。
レポートは毎年更新され、急激な賃金インフレ、大規模な公共アウトソーシングプログラム、保守強度を変化させる新たなコンプライアンス要件など、コストや需要シグナルに重大な影響を及ぼす事象が発生した場合には、暫定的な更新が行われる。納品前には、アナリストが最新の入手可能な指標と整合するよう改めて見直しを行い、クライアントに最新の見解を提供する。
Mordor Intelligenceによるセルビア・ファシリティマネジメント市場推計と他の公表推計との比較
セルビアのファシリティマネジメント市場の公表規模は、見出しのテーマが同じように見えても異なることがある。これは、対象とされるサービス、提供方式、価格更新のタイミングが必ずしも一致していないためである。差異はまた、内製支出のうちどの程度を市場の一部として扱うか、あるいは推計対象外の運用コストとして扱うかによっても生じる。
この市場における主な差異要因は、通常、サービス範囲、アウトソーシングの扱い、インフレおよび賃金変動を年間価格にどのように反映させるかという3つの点に現れる。一部の推計では、単発の改修工事などの隣接項目をハードサービスに含めており、他の推計では入札価格や契約更新パターンとの照合を行わずに積極的なASP成長率を適用しており、これにより数値が急速に押し上げられることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 651.46 M (2026) | |
| 地域コンサルタントA | USD 720.00 M (2026) | より広範なハードサービス区分を使用しており、単発のアップグレードや改修活動をより多く含んでいるとみられ、また入札に基づく明確な裏付けなしに、より速い価格上昇を適用している。 |
| 業界誌B | USD 590.00 M (2026) | 主に外部委託契約に焦点を当てており、内製提供を過小評価している可能性が高く、また対象とする建物タイプの範囲が狭いため、対象需要プールが縮小している。 |
この表は2026年の値を中心としたばらつきを示しており、Mordor Intelligenceのモデルでは、総額には内製・外部委託の両方のファシリティマネジメント価値が含まれる一方、継続的なFMとして管理されていない純粋な建設や大規模な単発改修工事は除外されている。これらの範囲の選択が一貫して維持され、価格設定がセルビアのインフレおよび賃金シグナルに整合している限り、この推計は年次比較や再現がより容易な状態を保つ。


レポートで回答される主要な質問
セルビア施設管理市場の現在の規模はどれくらいですか?
セルビア施設管理市場規模は2026年にUSD 6億5,146万に相当し、2031年まで着実に成長すると予測されています。
どのサービスカテゴリが最も多くの収益を生み出しますか?
ハードサービス(主にMEP、HVAC、防火安全保全)が2025年に58.10%の市場シェアを占め、支配的な収益源となっています。
セルビアでアウトソーシングが普及しつつある理由は何ですか?
技術系人材の希少性、コンプライアンスの複雑性の増大、統一されたサービス基準に対する外国投資家の需要が、セルビアの占有者をアウトソーシングの施設管理パートナーシップへと促しています。
2031年までに最も急速に拡大するエンドユーザーセグメントはどれですか?
公共・制度インフラセグメントは、EU資金による近代化プログラムとスマートシティへの投資により、CAGR 6.02%を達成すると予想されています。
市場競争の集中度はどの程度ですか?
上位5社のプロバイダーが支出の60%強を占めており、市場は中程度に集中しています。シャドーエコノミーの事業者が撤退し、デジタル対応企業がシェアを拡大するにつれて、業界再編が見込まれています。
将来の契約を形成する技術は何ですか?
IoTセンサー、AI駆動の予防的保全、BIM統合CMMSプラットフォーム、エネルギーアナリティクスダッシュボードが、新たな統合施設管理契約における標準的な要件となっています。
最終更新日:



