
エンタープライズコンテンツ管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
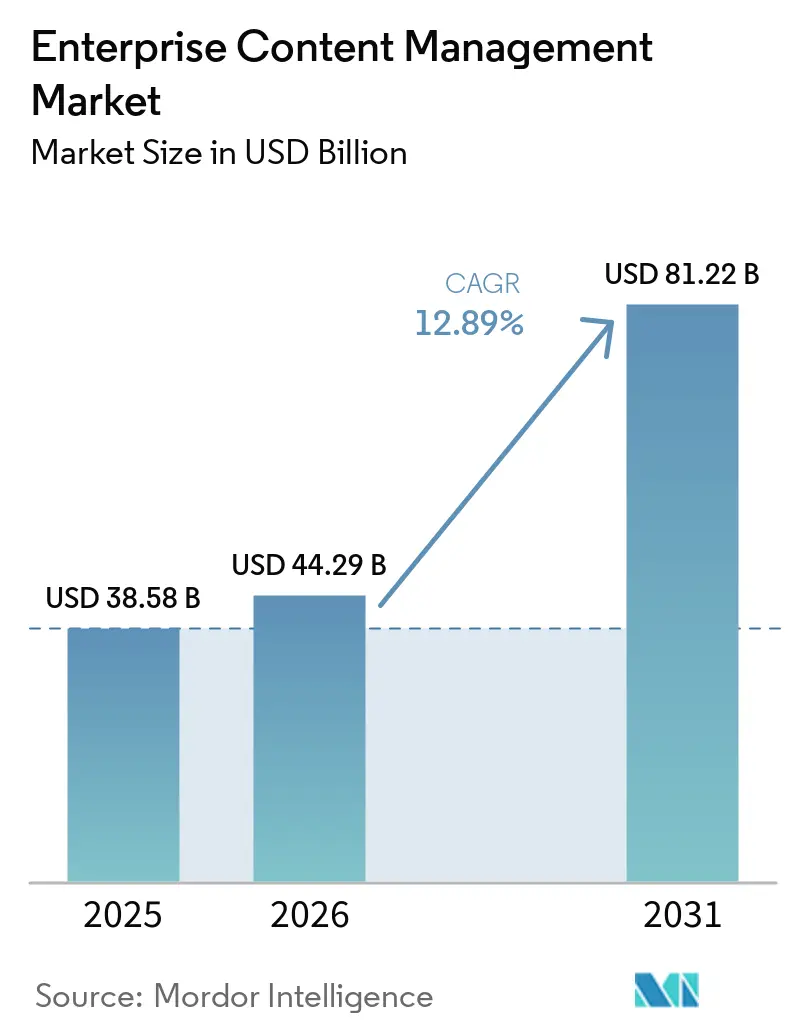
| 市場規模 (2026) | 44.29 十億米ドル |
| 市場規模 (2031) | 81.22 十億米ドル |
| 成長率 (2026 - 2031) | 12.89 % |
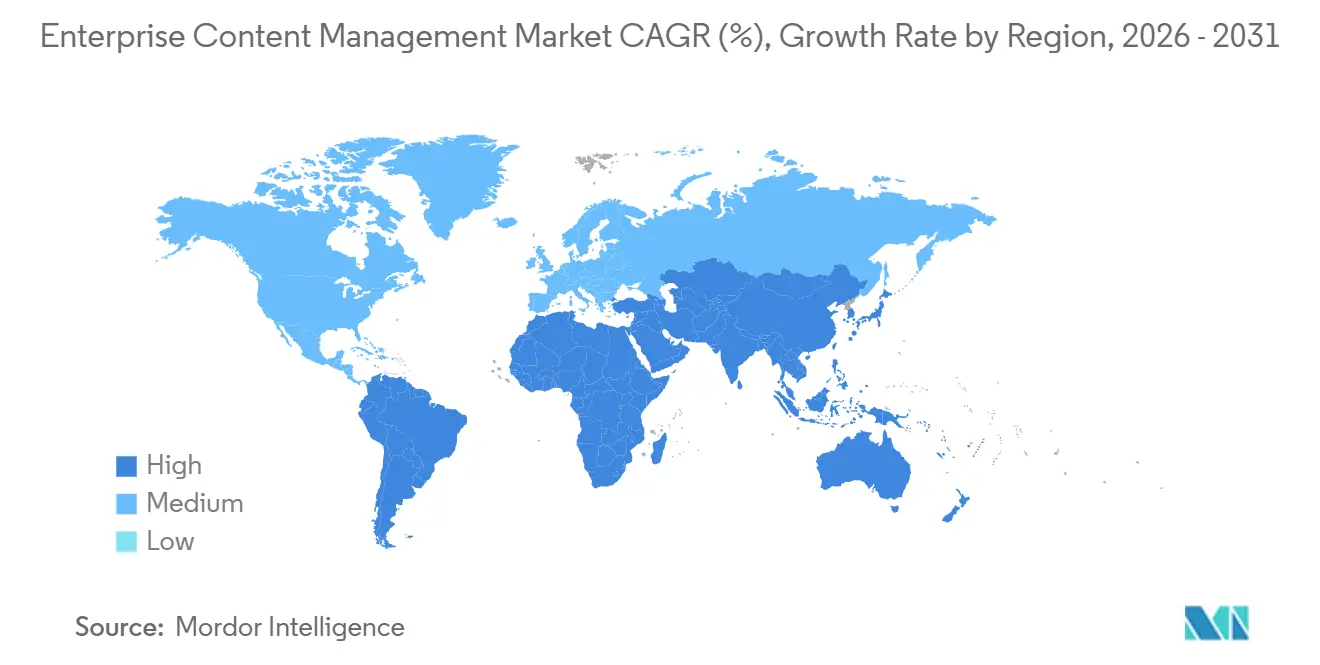
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
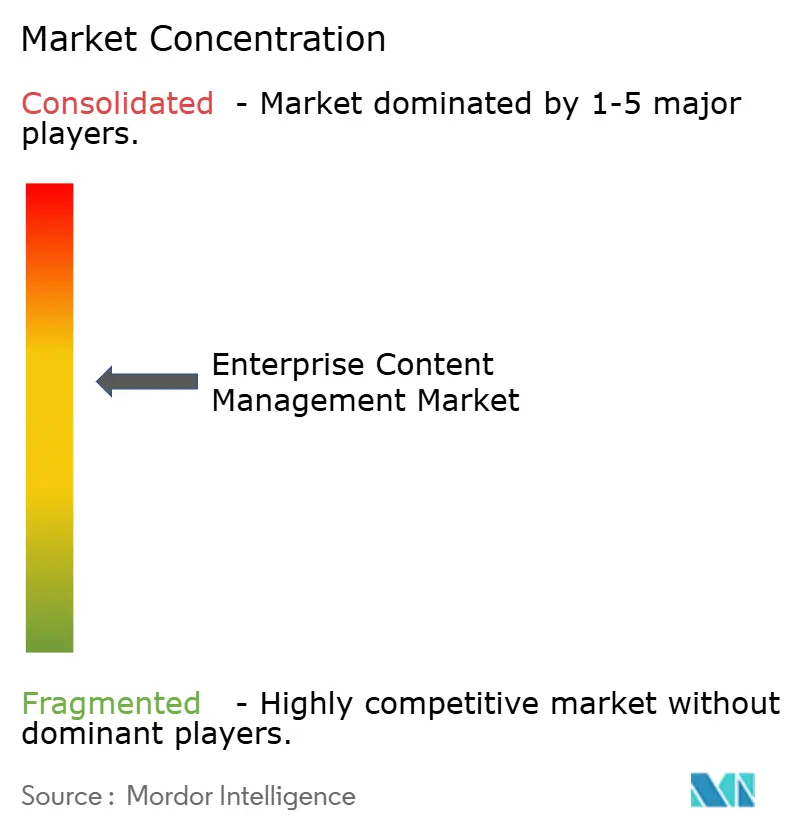
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンタープライズコンテンツ管理市場分析
エンタープライズコンテンツ管理市場規模は、2025年の385億8,000万米ドルから2026年には442億9,000万米ドルに成長し、2026年から2031年にかけてCAGR 12.89%で2031年までに812億2,200万米ドルに達すると予測されています。
主要な成長ドライバーには、レガシーリポジトリを圧迫する非構造化データの増大、監査可能な保持管理を求める規制執行の強化、ドキュメント分類とケースワークフローを自動化するAIツールセットの展開が含まれます。トークンベースの価格設定が中堅市場の購買層へのアクセスを拡大する一方、地域のデータ居住ルールを遵守するマルチクラウドアーキテクチャが競争上の差別化を再定義しています。ハイパーオートメーションとソブリンクラウドコンプライアンスを組み合わせたベンダーは、侵害に関する報道やAPIコストの上昇が調達基準を再形成する中でも、競合他社を上回るペースで成長し続けています。
主要レポートのポイント
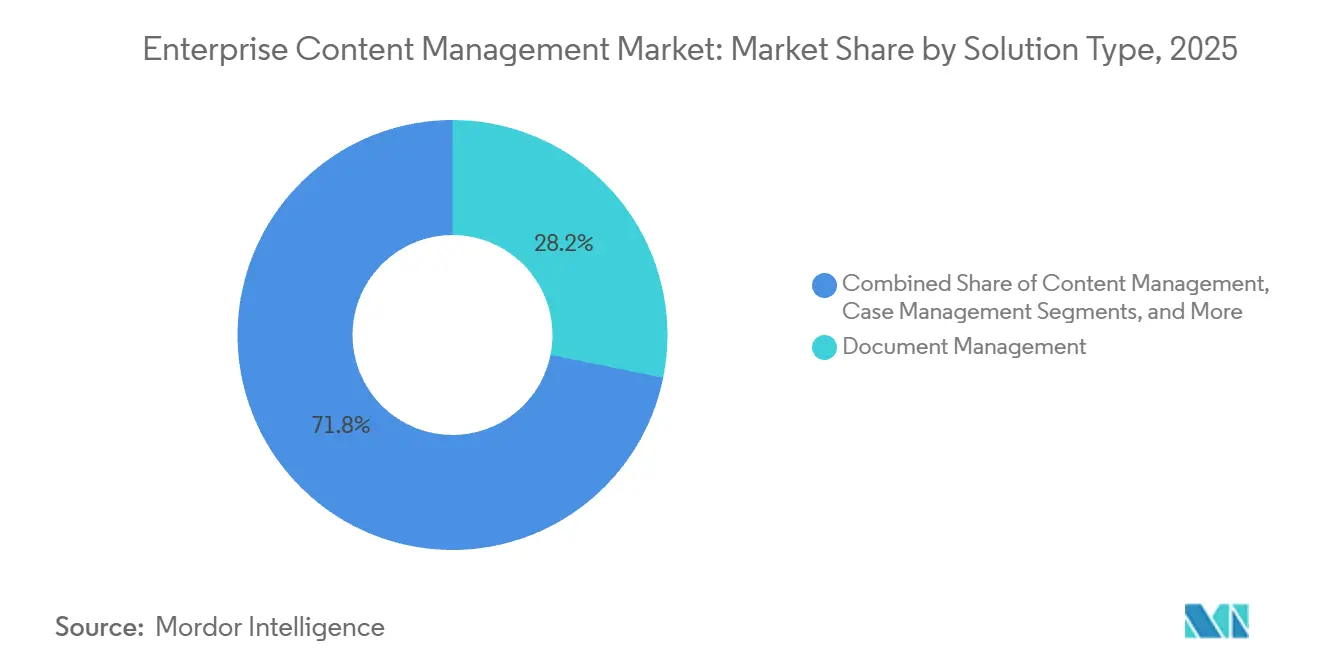
- ソリューションタイプ別では、ドキュメント管理が2025年に28.19%の収益シェアでトップとなり、デジタルアセット管理は2031年にかけてCAGR 13.36%で成長する見込みです。
- 展開モード別では、オンプレミスが2025年収益の53.48%を占め、クラウドは2031年にかけてCAGR 13.91%で成長すると予測されています。
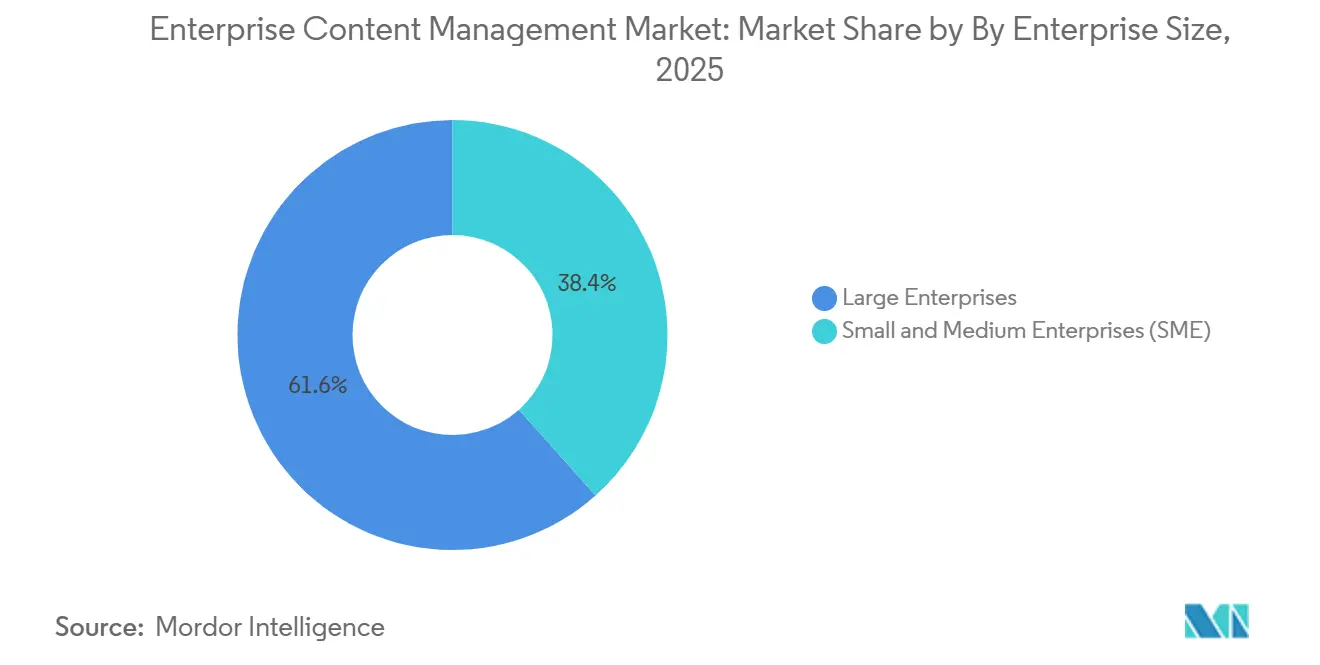
- 企業規模別では、大企業が2025年のエンタープライズコンテンツ管理市場シェアの61.59%を保有し、中小企業は2031年にかけてCAGR 13.27%で成長する見込みです。
- エンドユーザー産業別では、BFSIが2025年の支出の22.54%を占め、ヘルスケアは2031年にかけてCAGR 13.66%を記録すると予測されています。
- 地域別では、北米が2025年に38.73%のシェアを占め、アジア太平洋は2031年にかけてCAGR 13.51%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
エンタープライズコンテンツ管理市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンテンツライフサイクルガバナンスに関する規制コンプライアンスの義務 | +2.80% | EUおよびインドで執行が強化されたグローバル | 中期(2〜4年) |
| エンタープライズ非構造化データ量の爆発的増大 | +3.20% | グローバル、APACが中核でMEAへの波及あり | 長期(4年以上) |
| クラウドネイティブECM展開への加速的移行 | +2.50% | 北米およびEU、APACの都市部での早期採用 | 短期(2年以内) |
| AI主導のコンテンツインテリジェンスとハイパーオートメーション | +2.10% | 北米およびEU、APACでのパイロット展開 | 中期(2〜4年) |
| ドメインドキュメント自動化向け業界特化型事前学習済み言語モデルの採用拡大 | +1.40% | 北米およびEU、APACのニッチな垂直市場 | 長期(4年以上) |
| 中堅市場の採用を再形成するトークンベースの消費型価格設定 | +1.70% | グローバル、北米およびEUの中小企業セグメントで最も強い普及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コンテンツライフサイクルガバナンスに関する規制コンプライアンスの義務
GDPR、英国データ保護法2018年、インドのデジタル個人データ保護法2023年などの厳格な規制は、保持スケジュール、消去権プロトコル、および不変の監査証跡要件を課しています。2024年5月にMetaに科された2億5,100万ユーロ(2億8,300万米ドル)の制裁は、規制当局が重大な罰金を科す意志を示し、企業をジオフェンスされたリポジトリと自動分類エンジンへと向かわせています。金融機関はバーゼルIIIとMiFID IIの重複する義務に直面し、医療提供者はHIPAAと州のプライバシー法規を同時に対処しなければならず、エンタープライズコンテンツ管理市場における統合ガバナンスの必要性を強化しています。ソリューションのロードマップには、地域の法規をメタデータフィールドにマッピングするポリシーテンプレートが組み込まれ、防御可能な削除と自動化された訴訟ホールドを可能にしています。取締役会はコンプライアンス違反のコンテンツワークフローを財務的・評判的リスクとして捉えるようになり、ECMの採用をコアなリスク軽減戦略へと引き上げています。
エンタープライズ非構造化データ量の爆発的増大
非構造化ドキュメント、メール、CADファイル、センサーログは企業データの80%以上を占め、毎年二桁成長を続けています。手動タグ付けはスケールできないため、企業はNLPを組み込んだプラットフォームに移行し、ミリ秒単位で関連情報を抽出しています。MicrosoftのSharePoint Premium向けCopilotは検索時間を最大70%短縮し、AdobeのAIエージェントはマーケティングアセットのサマリーを自動生成しており、受動的なストレージから能動的な知識発見へのシフトを示しています。[1]Microsoft Corporation、「Microsoft SharePoint Premium(Copilot搭載)」、microsoft.com 生産性向上の効果は、特に法務チームが自動リダクションを活用してeディスカバリーを効率化する中、予算削減時でも投資を正当化します。アジア太平洋では、IoTの展開によりデータ成長速度が増幅され、次世代ECMを任意のアップグレードではなく業務上の必需品として位置づけています。
クラウドネイティブECM展開への加速的移行
クラウド展開は2031年にかけてCAGR 13.91%で進展しており、ハイブリッドアーキテクチャがレイテンシーとデータ主権の懸念を緩和する中、オンプレミス導入を上回っています。OpenTextの段階的なDocumentumパッケージは、消費型価格設定が中堅市場の購買層の初年度コストをいかに低減できるかを示しています。[2]OpenText Corporation、「Documentum価格帯発表」、opentext.com しかし、2024年6月のSnowflakeの侵害事件(165の組織に影響)は、共有責任モデルにはベンダー管理キー、マルチリージョンフェイルオーバー、ゼロトラストネットワークアクセスが必要であることを浮き彫りにしました。その結果、調達スコアカードではSOC 2 Type IIおよびISO 27001がAI機能と同等に重視されるようになっています。規制対象セクターでは、ハイブリッドモデルがマスターレコードをオンプレミスに保持しつつ、分析をクラウドにオフロードすることで、コンプライアンスとイノベーションのバランスを取っています。
AI主導のコンテンツインテリジェンスとハイパーオートメーション
生成AIはECMを静的なボールトから動的なオーケストレーションハブへと変革しています。M-FilesのAinoは過去の通信を分析してメタデータタグを提案し回答の下書きを作成する一方、BoxのAIサマリー機能はディスカバリーサイクルを数週間から数時間に短縮しています。[3]M-Files Corporation、「Aino AIアシスタント概要」、m-files.com Adobeの2025年12月のChatGPT統合は、週間8億人のユーザーに自然言語検索をもたらし、コンテンツの作成と管理の境界を曖昧にしています。法的契約レビュー、放射線科レポートのサマリー化、製造図面管理向けの業界特化型モデルは競争上の優位性として機能しています。報告されているワークフローサイクルタイムの40%〜60%削減は、収益認識の加速と請求処理の迅速化につながり、エンタープライズコンテンツ管理市場の成長ストーリーを強化しています。
エンタープライズコンテンツ管理市場の抑制要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびモバイルECMにおけるセキュリティとプライバシーの懸念 | -1.90% | グローバル、規制対象産業(BFSI、ヘルスケア、政府)で深刻 | 短期(2年以内) |
| M&A後のレガシーリポジトリ統合の複雑性 | -1.20% | 北米およびEU、M&A活動が活発な地域 | 中期(2〜4年) |
| 国境を越えたデータ転送制限(GDPR、DPDPAなど) | -1.50% | EU、インド、APACおよびMEAへの波及効果あり | 長期(4年以上) |
| コンテンツコラボレーションプラットフォームにおけるAPIレート制限コストの上昇 | -0.80% | グローバル、大量処理の企業展開に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドおよびモバイルECMにおけるセキュリティとプライバシーの懸念
2024年2に発生したChange Healthcareへのランサムウェア攻撃は、1億人以上の個人に影響を与え、身代金として2,200万 ミリオン 米ドルのコストをもたらし、クラウドリポジトリの脆弱性を前面に押し出した。その4か月後に発生したSnowflakeの侵害は、共有認証情報モデルへの懐疑心をさらに深めた。最高情報セキュリティ責任者(CISO)は現在、クラウド移行を承認する前に、不変性、リアルタイム異常検知、モバイルアクセスに対するデバイスレベルの暗号化を義務付けている。責任フレームワークはデータ管理者にサードパーティインシデントの責任を課すようになっており、保険コストの上昇と、銀行や防衛などリスク回避型産業における調達サイクルの長期化を招いている。ベンダーがゼロトラストアーキテクチャの認証を急ぐ一方で、セキュリティへの懸念はエンタープライズコンテンツマネジメント市場の近期拡大を引き続き抑制するだろう。ベンダーはゼロトラストアーキテクチャ、脅威分析、継続的なパッチ適用を強調しているが、不安感はモバイルコンテンツマネジメント市場からの漸進的な成長を引き続き削いでいる。
国境を越えたデータ転送制限(GDPR、DPDPAなど)
EU・米国間プライバシーシールドの無効化とインドのデータローカライゼーション義務により、多国籍企業は地域固有のECMインスタンスを維持することを余儀なくされ、インフラ予算が膨らんでいます。Metaへの2億5,100万ユーロの制裁は、コンプライアンス違反の財務的リスクを浮き彫りにしました。断片化は災害復旧を複雑にし、特に医薬品開発ドシエなどの部門横断プロジェクトでグローバルチームが協業する際のレイテンシーを増大させます。ベンダーはフェデレーテッドアーキテクチャと集中型ポリシーエンジンで対応していますが、新たな十分性交渉が展開される中、法的不確実性は続いています。コンプライアンスの間接費は、革新的なAIアドオンに充てられるはずの資金を転用し、長期的なエンタープライズコンテンツ管理市場の勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
エンタープライズコンテンツ管理市場セグメント分析
ソリューションタイプ別:
デジタルアセット管理が従来のドキュメントワークフローを上回るドキュメント管理は2025年に28.19%の収益リードを維持しました。これは規制対象の垂直市場が契約、ポリシー、申請書のバージョン管理に依存しているためです。しかし、デジタルアセット管理は小売業者やメディア企業が数千のオムニチャネル画像や動画を管理するにつれてCAGR 13.36%で拡大しています。デジタルアセット管理のエンタープライズコンテンツ管理市場規模は、AI主導の自動クロッピング、フォーマット変換、権利管理が標準機能となるにつれて2031年までに倍増すると予測されています。Adobeの2025年度収益238億米ドルは、生成モデルがアセット再利用を簡素化する中での収益化ポテンシャルを示しています。ベンダーはドキュメント、アセット、ワークフロー機能をバンドルするようになり、従来のカテゴリ境界を溶解させ、購買者をポイントソリューションの乱立を最小化するプラットフォームコミットメントへと誘導しています。
コンテンツクリエイターはリアルタイムコラボレーション、直感的な検索、アセットパフォーマンス指標を表示する組み込み分析を求めています。MicrosoftのCopilot統合により、マーケターは手動タグ付けなしに「青い背景の画像」を検索できるようになり、Oracleは分散したエージェンシー全体でブランドキットガバナンスを効率化しています。かつて別売りだったケース管理とワークフローエンジンは、デジタルアセットモジュールに組み込まれ、クリエイティブ承認をルーティングしてブランド一貫性のチェックポイントを強制するようになっています。この収束はロックインリスクを高め、調達チームはオープンAPIとメタデータ相互運用性標準を優先するようになっています。ソリューションの境界が曖昧になる中、プラットフォームの拡張性とエコシステムの深さがエンタープライズコンテンツ管理市場内のウォレットシェアを左右するでしょう。


展開モード別:
クラウドがオンプレミスの優位性にもかかわらず勢いを増すオンプレミス展開は2025年収益の53.48%を占めました。これは銀行、防衛請負業者、病院が機密記録のためにエアギャップ環境を依然として好むためです。しかし、クラウドサブセグメントはCAGR 13.91%で進展しており、弾力的なコンピューティングと従量課金制経済への決定的なシフトを示しています。クラウドオファリングに関連するエンタープライズコンテンツ管理市場規模は、現在の勢いが続けば2029年までにオンプレミス支出を上回る見込みです。L.E.K.コンサルティングの調査で強調された使用量ベースの価格設定は、ベンダーの収益を顧客の消費に合わせ、更新率の向上とより強固な純収益維持指標を促進しています。
OpenTextのExpress、Premium、Ultimate Documentumティアは、パイロットコストを低減しながらアップセルの経路を維持する詳細な計量を示しています。ハイブリッドアーキテクチャはマスターデータをオンサイトに保持しつつ、クラウド分析を異常検知と全文インデックス作成に活用し、AI機能を犠牲にすることなくコンプライアンスの障壁を軽減しています。それでも、Snowflakeの侵害は暗号化キーの所有権とゼロトラストセグメンテーションが交渉の余地のない要件であることを企業に再認識させました。サイバー引受基準が厳格化する中、購買者は監査対応のSOC 2 Type IIレポートとネイティブのサイバー保険承認を提供するベンダーを優先するでしょう。
企業規模別:
消費型価格設定により中小企業の採用が加速大企業は2025年の支出の61.59%を占め、複数年の企業ライセンス契約とERPおよびCRMシステムとの深い統合を活用しています。しかし、中小企業はCAGR 13.27%で採用を拡大しており、この軌跡はSaaSモデルによって促進されており、多額の設備投資を月次の運営費に置き換えています。平均的な中小企業はまずコアなドキュメントとワークフロー機能を展開し、その後、人員とコンテンツ量の増加に応じてレコード管理やデジタルアセットモジュールを追加していきます。
トークンベースのスキームは、チームがアクティブユーザーまたは保存ギガバイト分のみ支払えるようにすることで、初期展開のリスクを低減します。Microsoft、Oracle、Egnyte は、線形にスケールする段階的なストレージとAPIバンドルを提供し、中小企業がプラットフォーム全体へのコミットメントなしにAI機能をテストできるようにしています。業界特化型テンプレートにより実装時間が数か月から数週間に短縮され、中小企業がかつて大手企業に限られていたコンプライアンス基準を満たすことを可能にしています。労働力不足の組織が自動化を優先する中、中小企業への普及はエンタープライズコンテンツ管理市場の強力な追い風であり続けるでしょう。
エンドユーザー産業別:
電子健康記録統合義務によりヘルスケアが急増BFSIは2025年にバーゼルIII、MiFID II、マネーロンダリング防止フレームワークの下での厳格な記録保持規則を背景に22.54%の支出リードを維持しました。しかし、ヘルスケアは電子健康記録統合、患者同意管理、FDA 21 CFR Part 11電子署名コンプライアンスに後押しされ、2031年にかけてCAGR 13.66%を記録しています。放射線科画像と臨床試験リポジトリのエンタープライズコンテンツ管理市場シェアは、病院が診断をデジタル化し製薬スポンサーが規制申請を自動化するにつれて拡大する見込みです。
Change Healthcareのランサムウェア事件は、ゼロトラストアーキテクチャと不変の監査証跡を調達チェックリストのトップに押し上げました。一方、テレコム事業者はECMを使用してサービスオーダードキュメントを効率化し、製造業者はPLMシステムと統合してエンジニアリング変更指示を加速しています。教育、政府、エネルギーセクターは、デジタル公共サービスとスマートグリッドの取り組みが成熟するにつれて成長するニッチ市場を代表しています。垂直化された言語モデルと事前構築済みプロセスコネクタは、ベンダーの候補リストにおいて決定的な要素となり、マージン拡大のレバーとしての専門化を強化するでしょう。
地域分析
北米エンタープライズコンテンツ管理市場
北米は2025年の収益の38.73%を維持しており、これはクラウドの早期導入、ベンダーの集積、およびエンタープライズグレードのプラットフォームを優遇する厳格な業界規制を反映しています。銀行および連邦機関における成熟したECMの導入は、コンプライアンス分析との統合を重視する一方、メキシコの自動車部品サプライヤーはIATF 16949のトレーサビリティ要件を満たすためにコンテンツワークフローを展開しています。アイルランドの規制当局がMetaに科した2億5,100万ユーロの罰金は、米国の業務にも影響を与えており、域外執行がいかに自国の管轄内においてもエンタープライズコンテンツ理市場を形成するかを示しています。
アジア太平洋エンタープライズコンテンツ管理市場
アジア太平洋地域は2031年までに13.51%のCAGRで成長すると予測されており、中国のソフトウェアローカライゼーション規制、インドの公共サービスデジタル化推進、および日本の人口動態に起因する自動化の推進が成長を牽引しています。中国のデータセキュリティ法は多国籍企業に国内ECMスタックの運用を義務付けており、メタデータをグローバルに同期させながら個人データをローカライズするモジュール型設計への需要を喚起しています。インドのデジタル個人データ保護法も同様のローカライゼーションを義務付けており、国境内に機密データセットを隔離するハイブリッドクラウド構築を促進しています。韓国の5Gの普及はモバイルECMの普及を加速させ、オーストラリアのマネーロンダリング対策改革は金融セクターへの投資を持続させています。
EMEAおよび南米エンタープライズコンテンツ管理市場
欧州、南米、中東およびアフリカが残りのシェアを占めており、欧州ではドイツ、フランス、および英国においてGDPRを契機としたプラットフォームの刷新が進んでいます。ブラジルのオープンバンキング規制は銀行によるコンテンツパイプラインの標準化を促進し、サウジアラビアのスマートシティ構想は集中型の市民サービスリポジトリを必要としています。これらの地域にわたる保存スケジュールおよび同意フレームワークの相違は、設定可能なポリシーエンジンの重要性を高めています。地域インスタンスを統一されたコントロールプレーンで管理するフェデレーテッドアーキテクチャを展開する企業は、ローカルコンプライアンスとグローバルコラボレーションを両立させ、エンタープライズコンテンツ管理市場において防御可能な地位を確立することができます。

規制環境
エンタープライズコンテンツ管理(ECM)の調達・導入は、電子記録管理の義務化やサイバーセキュリティ管理基準、特に政府機関やその他の高度に規制された環境において、その影響を強く受けるようになっている。米国では、OMB M-23-07を含むOMBおよびNARAの政策指針が、連邦機関に対して永久記録を電子的に管理することを求める要件を強化しており、36 CFR Part 1236は連邦の電子記録管理制御および電子記録に関連するメタデータ要件を定めている。NARAはまた、AC 04.2026メモランダムを含む報告・監督の運用を継続しており、これにより2025年度の連邦機関記録管理報告期間は2026年3月9日から2026年5月15日までと定められた。
セキュリティ・バイ・デザインと監査可能なガバナンス要件は、標準規格や機関固有の提案依頼書を通じて購買基準に組み込まれつつある。2026年に公表された更新を含むNIST SP 800-53 Revision 5は、公共部門環境においてECMシステムがどのように保護、監視、評価されるかを規定するサイバーセキュリティおよびプライバシー管理基準を提供している。州レベルでは、ニューヨーク州司法長官のRFP-25-007(2026年1月)が、記録管理、コンプライアンス、検索性向上のためにクラウドベースのECM機能を機関がどのように仕様化しているかを示しており、Universal ERM Requirementsなどのnarガイダンスに沿ったライフサイクルガバナンス、メタデータ取得、保持要件を満たすプラットフォームへの需要を強化している。
競合環境
市場は中程度の集中度を示しています。Microsoft、OpenText、IBM、Oracleは生産性、データベース、ERPスイートへの組み込みの結びつきを活用し、不均衡なウォレットシェアを獲得しています。Hyland、Box、M-Files、Laserficheはヘルスケア、法律、自治体セグメントにおける垂直特化型ワークフローで差別化を図っています。消費量ベースの価格設定とAPIファーストアーキテクチャにより、新規参入者はレガシーのメンテナンス契約を下回る価格を提示し、コスト意識の高い中小企業を引き付けています。
戦略的活動はAIの注入を中心に展開されています。MicrosoftのCopilot会話型検索、Adobeの生成的画像タグ付け、Boxのセンチメント分析はナレッジワーカーの摩擦を大幅に削減しています。OpenTextは2025年11月に段階的なDocumentumバンドルを採用し、収益を使用量に合わせて更新率を向上させました。ニッチプレイヤーはドメインモデルを活用しています。M-Filesは法的ブリーフのルーティングを自動化し、SER Groupは製薬規制ドシエをターゲットにしています。SOC 2およびISO 27001認証を優先するベンダーは、侵害リスクが市場投入速度を上回るBFSIとヘルスケアで契約を獲得しています。
パートナーエコシステムは力の乗数として機能しています。MicrosoftのServiceNowとの統合はインシデント対応ドキュメントを効率化し、AdobeのShopifyとのアライアンスはデジタルアセットライブラリをコマースストアフロントに接続しています。IBMがHylandのワークフローをコンサルティングスタックに組み込むなどのOEM契約は、研究開発の焦点を薄めることなくリーチを拡大しています。コンプライアンスの複雑性が増す中、購買者は機能の幅と検証可能なセキュリティを兼ね備えたプラットフォームに引き寄せられ、エンタープライズコンテンツ管理市場の将来的な統合の方向性を定めています。
エンタープライズコンテンツ管理業界リーダー
Microsoft Corporation
OpenText Corporation
IBM Corporation
Oracle Corporation
Hyland Software Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズコンテン管理市場の対象企業
- Microsoft Corporation
- OpenText Corporation
- IBM Corporation
- Hyland Software Inc.
- Oracle Corporation
- Box Inc.
- Adobe Inc.
- Xerox Holdings Corporation
- M-Files Corporation
- Alfresco Software Inc. (Hyland)
- DocuWare GmbH
- Datamatics Global Services Ltd.
- Hewlett Packard Enterprise Company
- Capgemini SE
- Newgen Software Technologies Ltd.
- Laserfiche Inc.
- SER Group
- Fabasoft AG
- Everteam Global Services
- KnowledgeLake Inc.
- iManage LLC
- Egnyte Inc.

市場機会と将来展望
ECMプラットフォームがユーザー主導の文書処理から、分類、抽出、ルーティング、検索にわたる自律的なタスク実行へと移行する中で、エージェント型自動化とAIネイティブなコンテンツサービスが明確なホワイトスペース領域として台頭している。2026年のベンダーロードマップは、アドオン型コパイロットからリポジトリやワークフロー層に組み込まれたエージェント機能への移行を示しており、OpenTextは26.2リリースでContent Aviator機能を進化させ、HylandはContent Innovation Cloud内でのエージェント型自動化強化を公表している。この変化は、知識労働だけでなく、防御可能な削除、訴訟ホールド、監査対応可能な保持といったコンプライアンス業務においても、統制の取れたメタデータ豊富なコンテンツ基盤への要求水準を引き上げている。
データ主権、ソブリンクラウドの選択肢、API優先型アーキテクチャもまた、特定の管轄区域内にコンテンツを保持しつつ、企業全体での検索や自動化を可能にする必要がある多国籍企業にとって、対応可能な用途を拡大している。HylandはMicrosoftと協力し、Content Innovation CloudをMicrosoft Azure上で展開しており、これは地理的なデータ主権の必要性を踏まえて位置づけられている。またOpenTextは、ECM関連の企業データおよびAIソリューションをAWS European Sovereign Cloud上で提供開始した(2026年4月)ことで、規制対象の購買者に対してより準拠性の高いランディングゾーンを支援している。Microsoft SharePoint Embeddedを含むAPI駆動型コンテンツサービスは、レガシーECMの近代化パスとして位置づけられており、組織が既存のリポジトリを維持しつつ、コンテンツおよびガバナンス管理をより広範なアプリケーションやAIエコシステムに開放できるようにし、破壊的な置き換えプログラムではなく段階的な導入を支援している。
エンタープライズコンテンツ管理市場における最近の業界動向
- 2026年6月:IBMはIBM Content Cortex Essentials Editionの一般提供を発表し、FileNet Content ManagerからのAIネイティブなコンテンツサービスへの進化パスとして位置づけた。この発表は、既存のECMスタックがAIファーストのサービスによって拡張され、完全なプラットフォーム移行の必要性を減らしつつ、自動化と検索機能を近代化していることを示している。
- 2026年4月:OpenTextは、OpenText Content ManagementやDocumentumを含む企業データおよびAIソリューションをAWS European Sovereign Cloud上で提供すると発表した。この動きは、規制対象の欧州向けワークロードのためのソブリンクラウド展開の選択肢を拡大し、データ主権とコンプライアンス主導のクラウド近代化に関するベンダーの位置づけを強化するものである。
- 2024年9月:OpenTextは、コンテンツワークフローを強化する次世代Aviator AI機能を導入した。この更新は、検索、要約、ワークフロー支援などの中核的なECM用途にAIを直接組み込むという競争上の取り組みを強化し、従来のリポジトリ機能を超えたプラットフォームの差別化を加速させた。


エンタープライズコンテンツマネジメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、クラウドおよびオンプレミス環境全体にわたるライフサイクルを通じて、組織がビジネスコンテンツのキャプチャ、整理、保存、セキュリティ確保、ガバナンス、および検索を行うことを支援するエンタープライズコンテンツマネジメント(ECM)プラットフォームおよび関連サービスを市場の対象としている。
対象外の範囲:ワークフロー、記録保持、情報ガバナンスなどのコアECM機能を含まないスタンドアロンのウェブコンテンツツールは集計対象外とする。
セグメンテーション概要
- ソリューションタイプ別
- コンテンツ管理
- ドキュメント管理
- ケース管理
- ワークフロー管理
- レコード管理
- デジタルアセット管理
- その他のソリューションタイプ
- 展開モード別
- オンプレミス
- クラウド
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- テレコムおよびIT
- BFSI
- 小売・Eコマース
- 教育
- 製造
- メディアおよびエンターテインメント
- 政府・公共セクター
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、エンタープライズソフトウェア支出とコンテンツガバナンスに関連する需要、供給、および導入パターンについて、クリーンなファクトベースを構築することから着手した。定義と方向性のあるトレンドを確定するために、米国証券取引委員会、米国労働統計局、米国国立標準技術研究所、欧州連合サイバーセキュリティ機関、およびOECDのガイダスとデータなど、公開情報源を活用した。
その後、企業の開示資料、投資家向け資料、製品ドキュメント、業界団体のウェブサイト、および信頼性の高い報道を精査し、典型的なECM導入パターンと購買トリガーをマッピングした。企業財務情報とニュースに特化した有料サブスクリプションを活用して、関連サプライヤーの収益エクスポージャーと地域別構成を検証し、有料特許データベースを使用してワークフロー、記録管理、コンテンツセキュリティ機能の進化動向を把握した。これらのデスクリサーチ情報源はあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開・有料情報源も活用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、価格帯、クラウド移行のタイミング、および購買者がソフトウェアとサービスをどのようにバンドルするかに関するギャップを埋めるために実施した。規制、産業、およびITの成熟度による導入の違いをモデルに反映できるよう、主要地域のソリューションプロバイダー、チャネルパートナー、システムインテグレーター、およびエンタープライズユーザーと幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:18% | アジア太平洋:42% |
| 中位層:43% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:18% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、エンタープライズソフトウェアおよびITサービス支出のシグナルからアドレス可能なECM支出プールを再構築し、地域別にコンテンツキャプチャ、ワークフロー、ガバナンスのユースケースに対する導入率とアタッチレートのロジックを適用するトップダウン構築から開始した。これらの合計値が形成された後、サンプリングされたベンダーの収益エクスポージャー確認、ディールサイズに関するチャネルフィードバック、一般的なユーザーおよびリポジトリ規模帯に対するモデル化された数量×平均販売価格(ASP)など、選択的なボトムアップ推計によって裏付けを行った。
実務上重要であったインットには、コンテンツワークロードのクラウド移行ペース、保持・監査ニーズに関連するコンプライアンス圧力、非構造化データ量の増加、サブスクリプション契約とメンテナンス契約の比率、および規制産業における典型的な実装工数が含まれる。直接的なボトムアップの可視性が限られていた箇所では、インタビューで検証した保守的な普及率レンジによってギャップを処理し、複数の独立した回答が一致した場合にのみ調整を行った。
予測については、マクロITバジェット、セキュリティおよびプライバシー要件、クラウド価格設定とバンドルの予想変化に関する専門家インプットに裏付けられたシナリオ分析を使用した。その後、一次討議で報告された最も一般的な購買者計画とベンダーパイプラインシグナルに対してウェイト付けを行い、シナリオを単一のベースケースに変換した。
データ検証と更新サイクル
アウトプットは、エンタープライズソフトウェア支出の方向性、クラウド導入指標、サプライヤーの収益コメンタリーなどの独立したシグナルと照合し、地域・コンポーネントレベルで外れ値を確認した。分散が大きいと判断された場合は、その背後にある前提をインプットまで遡って追跡し、追加のデスクチェックまたはフォローアップの一次接点を通じて再検証した。
承認前に、モデルと記述内容は多段階のアナリストレビューを経て、数値、定義、および前提がセクション全体で一貫していることを確認する。レポートは年次で更新され、主要な規制変更やエンタープライズIT支出の急激な変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前には最終確認を実施し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのエンタープライズコンテンツマネジメント市場規模と他の公表推計値との比較
ECMの公表市場規模がしばしば一致しないのは、各社が異なるソリューションバケットを集計し、異なる基準年を使用し、異なるタイミングと前提で通貨換算を行っているためである。加えて、一部のモデルはサプライヤーのナラティブに大きく依存し、他のモデルは需要側の指標に依存しており、いずれの選択も終合計値を変動させる可能性がある。
この市場における一般的な要因は、スタンドアロンのウェブコンテンツツール、隣接するコラボレーション層、およびより広範なデジタルエクスペリエンス支出が数値に含まれるかどうかである。一部の外部推計は、サブスクリプションASPのより速い拡大を想定したり、実装サービスを毎年完全に増分的なものとして扱ったりしており、これにより合計値が急速に膨らむ可能性がある。Mordor Intelligenceの推計では、ワークフロー、保持、またはガバナンスモジュールを持たないスタンドアロンのウェブコンテンツツールは集計対象外とし、サービスはECM導入および継続的なサポートに直接関連する場合にのみ含めている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 440億2,900万 米ドル(2026年) | |
| 業界出版社A | 495億7,000万 米ドル(2025年) | 異なる基準年を使用しており、より広範なウェブコンテンツマネジメントや隣接するユースケースを含む可能性のあるソリューション定義を混在させている。また、2025年の出発点を拡大させる、より高い近期成長パスを適用している。 |
| 業界調査グループB | 439億4,000万 米ドル(2024年) | 2023年の推計ベースでシリーズを固定し、2024年の値を報告しているため、年次の整合性だけで明確なギャップが生じており、サービスとアプリケーションのグループ化方法によってコンポーネントの扱いが異なる場合がある。 |
表中の乖離は主に、ECMとして何を計上するかというスコープの選択と基準年の整合性によって説明され、それが異なる成長パスへと流れ込む。インプットを観察可能な導入シグナルに結び付け、含有・除外を明示することで、最終的な市場規模は、新たな情報が入ってきた際に再確認可能な再現性のあるステップに追跡可能な状態を維持している。


レポートで回答される主要な質問
エンタープライズコンテンツ管理市場の現在の価値はいくらですか?
エンタープライズコンテンツ管理市場は2026年に444億2,900万米ドルと評価されています。
このスペースにおけるクラウド展開の成長速度はどのくらいですか?
クラウド展開収益は2031年にかけてCAGR 13.91%で増加すると予測されています。
2031年までに最も急速に拡大する地域はどこですか?
アジア太平洋はCAGR 13.51%を記録すると予測されており、すべての地域の中で最も高い成長率です。
ヘルスケアがECMに多額の投資をしているのはなぜですか?
電子健康記録の統合とHIPAAに基づく監査要求が、ヘルスケアの支出を2031年にかけてCAGR 13.66%で押し上げています。
中小企業の採用を再形成している価格トレンドは何ですか?
トークンベースの消費型価格設定により、中小企業は実際の使用量分のみ支払うことができ、初期コストを削減しています。
将来の成長に最も大きな影響を与えるドライバーはどれですか?
予測CAGRへの影響が+3.2%である非構造化データの爆発的増大が、最も影響力のあるドライバーです。
最終更新日:



