
デジタル印刷市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
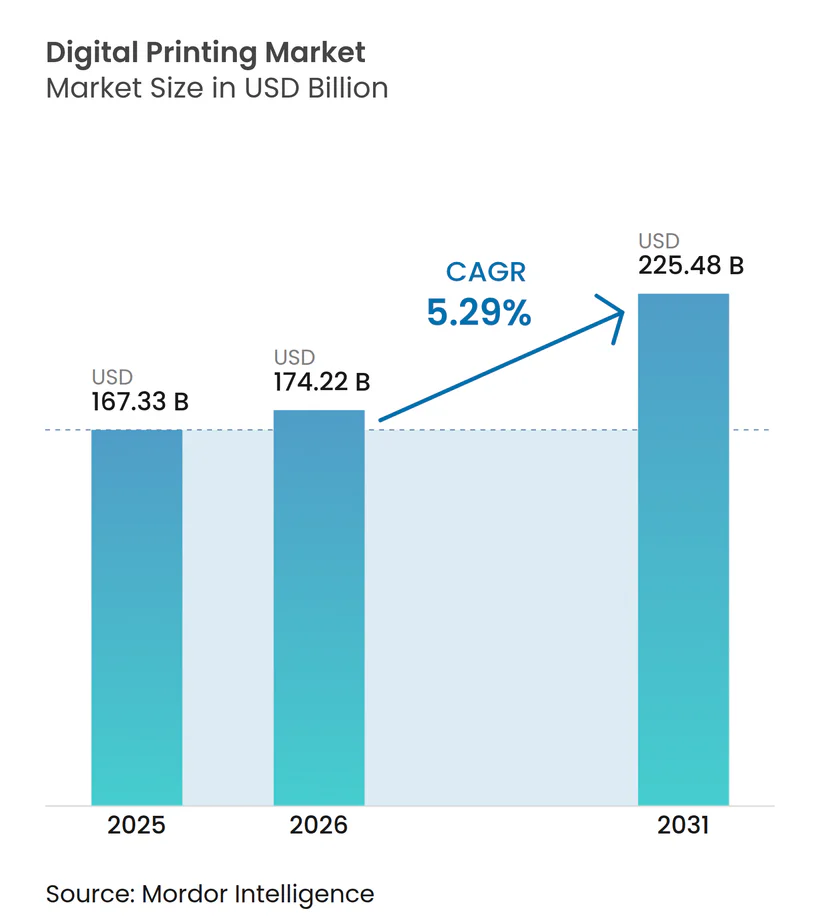
| 市場規模 (2026) | 174.22 十億米ドル |
| 市場規模 (2031) | 225.48 十億米ドル |
| 成長率 (2026 - 2031) | 5.29 % |
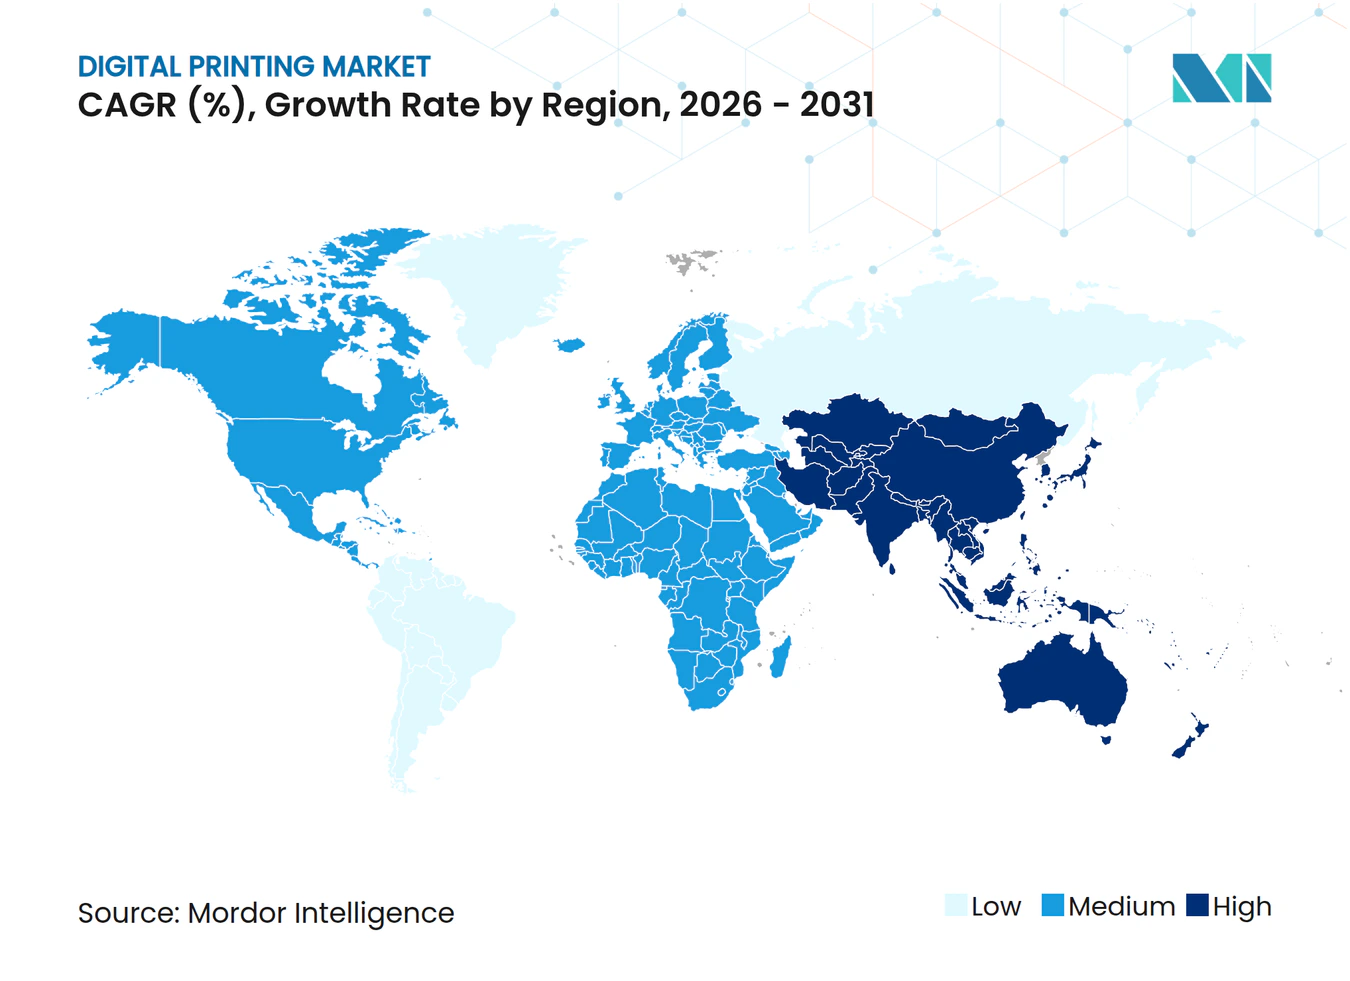
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル印刷市場分析
デジタル印刷市場の規模は、2025年の1,673.3 ビリオン 米ドル、2026年の1,742.22 ビリオン 米ドルから、2031年までに2,254.8 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.29%を記録すると予測されています。
24時間以内にパーソナライズされたパッケージングを必要とするeコマースブランド、マイクロバッチ生産を経済的に実現するAI対応プリプレスツール、そして溶剤系アナログ印刷機からの転換を促す欧州連合の新規制が市場の勢いを生み出しています。印刷機の納期を長期化させる半導体不足と、ペルフルオロアルキル物質およびポリフルオロアルキル物質の再調合が一部の購買決定を遅らせている一方、今投資するコンバーターは5,000部以下の印刷では従来不可能だったバリアブルデータ契約を獲得しています。板紙が中核基材であり続けていますが、高成長ニッチ市場にはダイレクト・トゥ・ファブリックのガーメントラインやトラック&トレースコードを埋め込んだフレキシブルパッケージングが含まれます。市場リーダーはプリントヘッドの技術知識を取得し、消耗品への支配力を強化し、急速に台頭する競合他社に対してマージンを守るためにAI駆動のワークフローソフトウェアをバンドルしています。
主要レポートのポイント
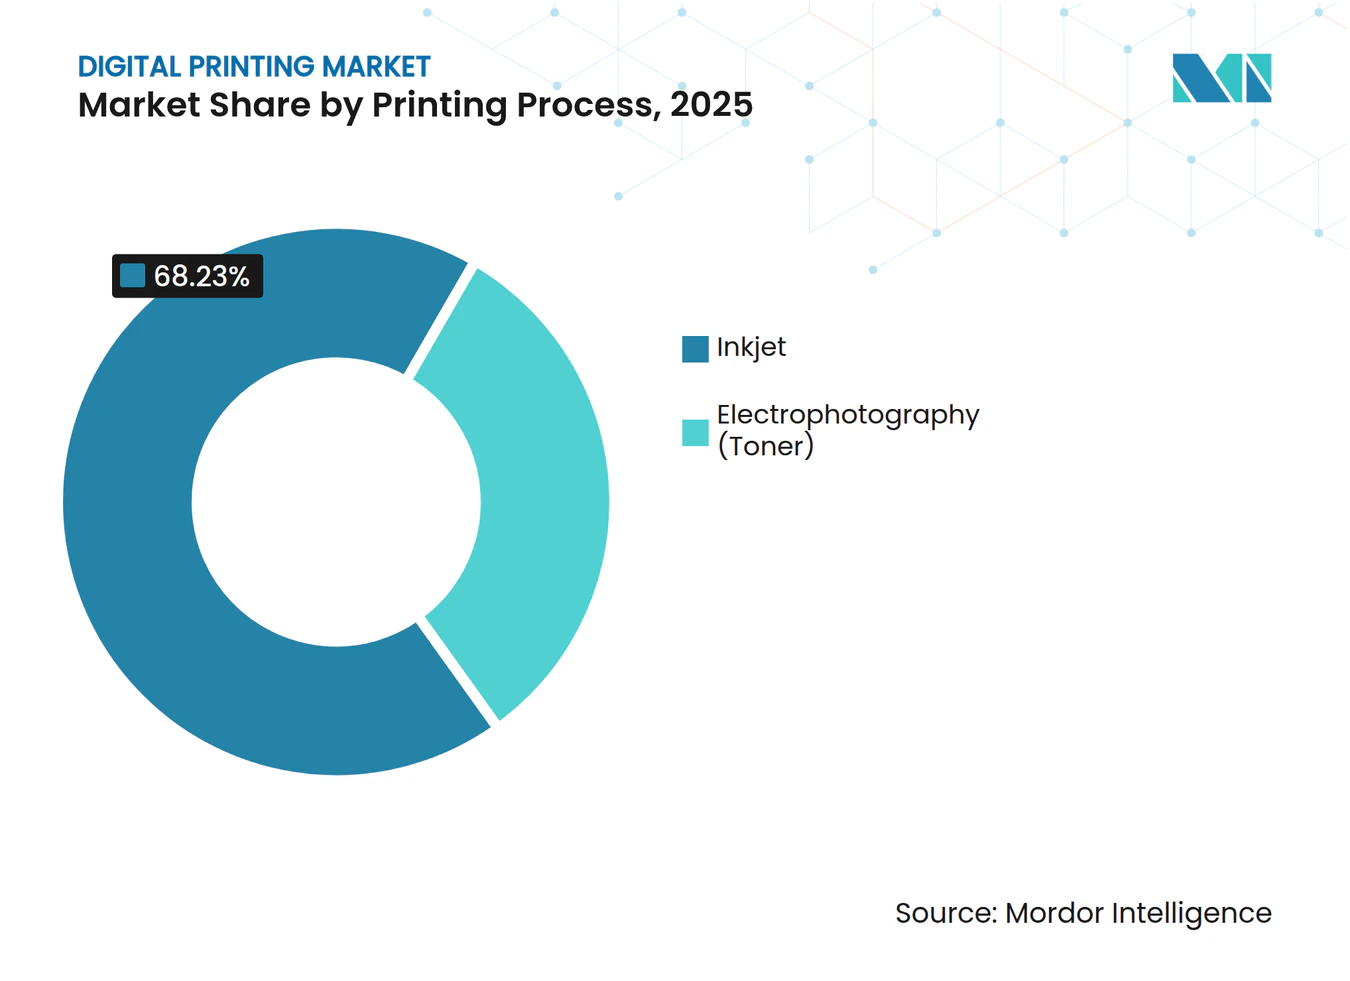
- 印刷プロセス別では、インクジェットが2025年に68.23%の収益シェアを占め、電子写真方式はインクジェットが2031年まで8.44%のCAGRで成長するにつれて後塵を拝すると予測されています。
- インクタイプ別では、UV硬化型インクが2025年のデジタル印刷市場シェアの31.74%を占め、LED-UV方式は2031年まで8.14%のCAGRで拡大すると予測されています。
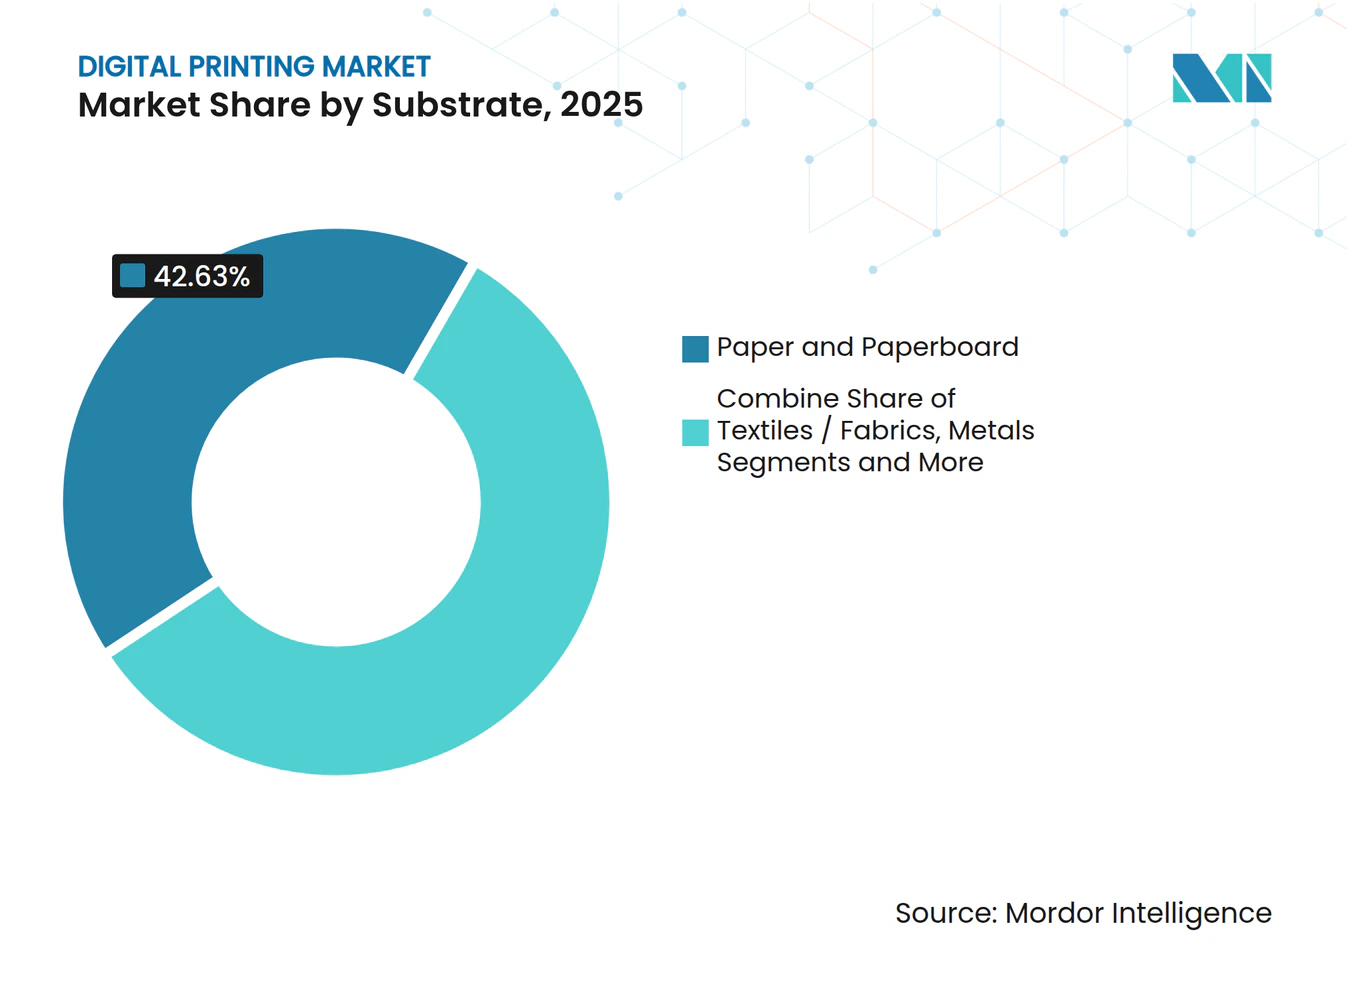
- 基材別では、紙および板紙が2025年のデジタル印刷市場規模の42.63%のシェアを獲得し、テキスタイルおよびファブリックは2026年から2031年にかけて最速の8.23%のCAGRを記録すると見込まれています。
- 用途別では、包装が2025年の収益の30.73%を占め、テキスタイル印刷は2031年まで8.06%のCAGRで拡大する見通しです。
- 地域別では、アジア太平洋地域がデジタル印刷市場の2025年収益の38.73%を占め、2031年まで8.32%のCAGRで推移する軌道にあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 短納期カスタマイズパッケージング需要の急増 | +1.8% | 北米、欧州、アジア太平洋のeコマースハブに集中するグローバル市場 | 中期(2〜4年) |
| 1部当たり印刷コストの低下と納期短縮 | +1.5% | グローバル、特に欧州および北米の中小コンバーターに恩恵 | 短期(2年以内) |
| マイクロバッチ受注向けAI対応ワークフロー自動化の急速な進展 | +1.3% | 北米および欧州が早期採用、アジア太平洋へ拡大 | 中期(2〜4年) |
| 欧州連合および米国におけるデジタルテキスタイルマイクロファクトリーの拡大 | +1.1% | 欧州(ポルトガル、イタリア、スペイン)および米国(ノースカロライナ州、カリフォルニア州)、ベトナムおよびバングラデシュへの波及 | 長期(4年以上) |
| 持続可能なインクおよびリサイクル可能基材への需要増加 | +1.0% | 規制義務により欧州が先行、北米および一部のアジア太平洋市場が続く | 長期(4年以上) |
| eコマース主導によるオンデマンドパッケージングおよびラベル印刷の急増 | +1.2% | アジア太平洋(中国、インド、ASEAN)、北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
短納期カスタマイズパッケージング需要の急増
ダイレクト・トゥ・コンシューマー小売が日常的な買い物に定着するにつれてグローバルの小包量は増加し続けており、コンバーターは1,000部未満のパッケージングジョブを経済的に処理できる印刷機設定へと向かっています。Canon社のvarioPrint iXシリーズは段取り替え時間を3分に短縮し、中規模の折りたたみカートン工場が1シフト中に最大20種類のアートワークバージョンを印刷できるようにしています。[1] ハイミックス生産は、美容品やニュートラシューティカルブランドが不良在庫を抱えることなく季節限定SKUをテストするのに役立ちます。米国郵政公社は2025年の年末ピーク時に小包量が23%急増したことを記録し、クイックターンパッケージングが一時的なトレンドではないことを裏付けています。SKUのローテーションが加速するにつれ、高速段取り替えとバリアブルデータワークフローを組み合わせるコンバーターは、eコマースファーストブランドの間で二桁のシェア増加を見せています。プレートコストと90分の洗浄作業を伴うアナログオフセットは5,000部以下では競争できず、デジタル印刷市場に持続的な成長余地をもたらしています。
1部当たり印刷コストの低下と納期短縮
印刷機ベンダーはクリック料金を削減し、生産性を十分に向上させることで、2,000〜10,000枚の受注においてオフセット経済性に匹敵するようになりました。HP社のIndigo 200Kは、20億ドロップを超えても交換不要な長寿命のSambaプリントヘッドにより、A4ページ当たり0.02米ドル未満でB2シートを毎時4,600枚出力します。[2] インドのラベルコンバーターは、EFI Jetrion UVユニットを導入した後、受注から出荷までのサイクルを36時間に短縮し、医薬品シリアライゼーションが要求するリアルタイムのアートワーク変更を可能にしました。これらのパフォーマンスの向上により、地域の印刷会社は多国籍工場が独占していた仕事を獲得できるようになり、競争を促進しながらもデジタル印刷市場全体を拡大しています。
マイクロバッチ受注向けAI対応ワークフロー自動化の急速な進展
人工知能は現在、印刷機コントローラー、カラーサーバー、およびメンテナンスダッシュボードに組み込まれています。Xerox FreeFlow Visionはニューラルネットワークを使用してミスレジストレーションを検出し、インクの塗布量を自動修正することで、廃棄率を8%から2%未満に削減します。[3] Ricoh Predictive Insightは過去のセンサーデータを分析してプリントヘッドの故障を72時間前に予測し、サービスチームが計画的なダウンタイム中に交換をスケジュールできるようにします。[4] HPのNioフロントエンドは、基材の反射率曲線をインラインで読み取ることでICCプロファイルを事前選択し、色承認ループを15分に短縮します。これらのAIモジュールは労働力のボトルネックを解消し、特に熟練オペレーターが不足している欧米の拠点において、市場のCAGRに合計1.3パーセントポイントを加算します。
欧州連合および米国におけるデジタルテキスタイルマイクロファクトリーの拡大
ファストファッション小売業者は、アジアからの輸送遅延を回避し、輸送関連のCO₂排出量を削減し、ウイグル強制労働防止法を遵守するために、消費者から500キロメートル以内にオンデマンドハブを構築しています。KornitのAtlas Max Polyはポリエステルロールで毎時220平方メートルを出力しながら洗浄後の工程を不要にし、水使用量を95%削減します。Inditexは欧州マイクロファクトリーへの生産移管後にスコープ3排出量が18%削減されたと報告しており、近接印刷がESG目標と消費者の即時入手ニーズの両方を満たすことを実証しています。ノースカロライナ州での同様の展開は、デジタルラインが最小発注数の制約をなくすことで、国内のガーメント工場が輸入価格と採算性を持って競争できることを示しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイエンド印刷機向けの高い設備投資および研究開発支出 | -1.2% | 欧州および北米の中小企業に深刻な影響を与えるグローバル市場 | 中期(2〜4年) |
| 再認定の遅延を引き起こすPFAS/溶剤インク規制の強化 | -0.9% | 欧州および米国が先行し、カナダおよびオーストラリアへ波及 | 短期(2年以内) |
| 基材をまたぐカラーマネジメントの複雑さの継続 | -0.6% | 複数のエンドマーケットにサービスを提供するコンバーターに特に影響するグローバル市場 | 長期(4年以上) |
| 産業用インクジェットヘッド向け半導体供給のボトルネック | -0.7% | 供給が日本および台湾に集中するグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイエンド印刷機向けの高い設備投資および研究開発支出
段ボール向けシングルパスインクジェットシステムは250万〜400万米ドルの範囲にあり、地域の工場がプライベートエクイティの支援なしには乗り越えられない資本の壁となっています。EFIのNozomi C18000は、最初の印刷が始まる前に、補強された床から湿度管理まで、さらに50万米ドルのサイト改修を必要とします。リース契約は負担を和らげますが、月額3万5,000〜5万米ドルの支払いは売上高2,000万米ドル未満の工場には依然として耐えられません。この資金調達のギャップは、ティア1コンバーターをさらに前進させ、高マージンのブランド契約を集約し、中小規模の工場がデジタル印刷市場に参入することを制限しています。
再認定の遅延を引き起こすPFAS/溶剤インク規制の強化
米国環境保護庁は2024年4月に主要なPFAS化学物質を有害物質と宣言し、インクメーカーにUV硬化型配合の再調合とすべての食品接触基材の再試験を強いました。Flint GroupとSiegwerkは、認定サイクルが現在6〜9ヶ月に延びており、新しい印刷機の承認を遅らせ、市場のCAGRをわずかに削減していると推定しています。2025年に協議中の欧州の広範なPFAS禁止は、2027年までに別の再調合の波を引き起こす可能性があり、多国籍パッケージング契約を追うコンバーターにコンプライアンスコストとスケジュールの問題を加えることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
印刷プロセス別:
インクジェットが基材の柔軟性でリードを強化インクジェットは2025年に68.23%の収益を確保し、シングルパスアーキテクチャが40GSMのティッシュペーパーから600ミクロンのボードまで毎分150メートルの速度を実現することで、2031年まで8.44%のCAGRで予測されています。インクジェット設備に帰属するデジタル印刷市場規模は、2026年に210億米ドルを超えました。中国および米国におけるHP Indigo 200KおよびCanon ProStreamの導入実績は、水性顔料ラインがコート紙でオフセット光沢に匹敵しながら数分でジョブを切り替えられることを証明しています。電子写真方式は、モノクロのトランザクション印刷において依然として優位性を発揮しており、Xerox Iridisseはプレミアム招待状向けにメタリックトナーを追加し、そのニッチ市場を維持しています。しかし、トナープラットフォームは加熱フューザーに依存しており、LED-UV硬化と比較して40%多くの電力を消費するため、エネルギー価格が依然として不安定な欧州ではコスト上のペナルティとなっています。ISOは、シングルパスの許容差を規定するために規格12647-2を更新中であり、ブランド監査を容易にし、インクジェット採用を加速させています。
電子写真方式の成長は、持続可能性基準が再生繊維ストリームにおけるシリコーンオイル汚染を忌避するため、約6.2%にとどまる見込みです。RicohのオイルフリーモデルであるリコーC9500は、メンテナンス間隔を100万インプレッションに倍増させていますが、基材の制限は依然として残っています。Konica MinoltaのAccurioPress C14000はクリック単価で競合していますが、ブランドオーナーは森林管理協議会(FSC)やクレードル・トゥ・クレードルの認証を取得したプレスをますます選好しており、これらの認証は水性システムの方が取得しやすいです。そのため、インクジェットの汎用性と規制への適合性は、デジタル印刷市場内でのシェア拡大を継続しています。


インクタイプ別:
LED-UV硬化型がエネルギー効率の高い採用を加速UV硬化型配合は2025年の収益の31.74%を占め、385〜395ナノメートルで発光し即座に起動するLEDアレイに後押しされて8.14%のペースで成長します。Fujifilm Jet Press 750S High Speedは2025年のテストで水銀灯の前機種より60%低い電力消費を実証し、欧州の印刷会社に炭素削減目標への直接的な道筋を提供しました。水性顔料は段ボールおよびテキスタイル用途で主流であり、揮発性有機化合物ゼロと簡単な排水処理を提供します。ラテックスインクは室内空気コンプライアンスと屋外耐久性を両立させ、HP Latex 2700はラミネートなしで屋外5年間の耐久性を実現します。Mimaki Tiger-1800B MkIIなどの昇華染料ラインは毎時180平方メートルに達し、スポーツウェア工場が500部以上の印刷でロータリースクリーンと競争できるようにしています。
溶剤インクは現在、ビニールへの密着性が環境規制を上回る車両ラッピングや屋外バナーに集中しています。2027年に発効する欧州連合の持続可能な製品のためのエコデザイン規制は、テキスタイルへのリサイクル可能性ラベリングを義務付け、購買者を水性顔料へと誘導します。これらの変化は総じてデジタル印刷市場のインクタイプの多様性を拡大しますが、LED-UVはそのエネルギーとコンプライアンスのプロファイルで主役であり続けます。
基材別:
ファッションがオンデマンドを採用するにつれてテキスタイルが最速成長紙および板紙は2025年の印刷量の42.63%を支配しましたが、テキスタイルはCAGR 8.23%と基材の中で最速の成長が見込まれています。Kornit Apolloのようなダイレクト・トゥ・ガーメントシステムは50回洗濯後の堅牢性を維持しながら毎時240枚のシャツを処理し、30%の未販売在庫廃棄を排除する受注前販売モデルを可能にします。テキスタイル内のデジタル印刷市場規模は、ブランドがほぼリアルタイムの生産を採用するにつれて2031年までに倍増すると予測されています。プラスチックおよびフィルムは、消費者エンゲージメント用のQRコードを搭載したフレキシブルパウチでシェアを獲得しており、Bobst Digital Master 340ハイブリッド印刷機はグラビア印刷の典型的な1万米ドルの版代を不要にします。ガラス、セラミック、金属は依然としてニッチな量ですが、Durst P5 350 HSはタイルメーカーがスマートホームコレクション内での迅速なパターン変更にデジタルを評価していることを示しています。
中国のeコマース輸出に活性化された段ボールは、Screen Truepress Jet520HDの循環キットがプリントヘッドの寿命を25億ドロップに延ばすことで、デジタル浸透率を高めています。基材ミックスは、機械的な段取り替えなしに繊維からポリマー、ファブリックへと素早く転換できるプラットフォームをデジタル印刷市場が評価していることを強調しています。


用途別:
パッケージングが主導し、テキスタイルが加速パッケージングは2025年の売上高の30.73%を占め、欧州および米国の医薬品トレーサビリティ法の下で固有識別子を付与しなければならないラベルに牽引されています。Domino N730iはすべてのバーコードを検証するカメラを統合し、偽造医薬品防止指令を満たしながら手動検査工程を省きます。JD.comの出荷向けにオンザフライで印刷された段ボール箱は、出荷カートンをマーケティングの看板に変え、大量シングルパスラインのコスト正当化領域を拡大しています。硬質カートンは依然として大量印刷にはオフセット、限定版にはデジタルを使い分けていますが、コンバーターはバリアブルデータワークフローへの完全移行を求めるクライアントからの圧力の高まりを感じています。
テキスタイル印刷はアスレチックブランドがポリエステルジャージを昇華染料に移行するにつれてCAGR 8.06%で成長しています。Seiko Epson SureColor F10000はファブリック幅を1.6メートルに拡大し、家具張り地やカーテン市場を開拓しています。商業印刷は全体的に量を失っていますが、オンデマンド書籍はAmazonのフルフィルメントセンターでトナー印刷機を稼働させ続けています。大判サインはアウトガスの遅延なく即座に設置できるLED-UVインクを採算性高く活用しています。各用途トラックは、デジタル印刷市場が純粋な印刷量よりもスピード、カスタマイズ、コンプライアンスを収益化していることを強調しています。
地域分析
北米およびアジア太平洋地域のデジタル印刷市場
アジア太平洋地域は2025年の収益の38.73%を生み出しており、8.32%のCAGRに向けて順調に推移している。これは、越境輸送に対応するために2024年から2025年にかけて中国に設置された200以上のシングルパス段ボールラインに支えられている。中国国家包装公司は、段ボールにおけるデジタル普及率を2025年に12%と算定しており、これは2023年の水準の2倍である。インドのラベル分野は、食品安全基準局のQRコード規制を満たすために急速にデジタル化が進んでいる。ベトナムとバングラデシュは、ブランドが中国からの分散化を進める中、衣料品マイクロファクトリーを誘致しており、例えばKornit Digital Ltd.は2025年初頭にホーチミン市にトレーニングハブを開設した。北米は収益の約28%を占め、絶えず変化するコンプライアンス表示が求められる栄養補助食品および大麻製品向けのフレキシブル包装によって牽引されている。カナダは州ごとの大麻警告表示にデジタル印刷を活用し、メキシコのニアショアリングブームは電子機器組み立て向けのジャストインタイム段ボール箱の需要を生み出している。
欧州デジタル印刷市場
欧州はEUグリーンディールのもとで持続可能性および循環経済コンプライアンスを重視している。繊維および包装向けのデジタル製品パスポートはアイテムレベルのエンコーディングを必要とし、この機能は高解像度インクジェットラインに自然に組み込まれている。ドイツの機械工学基盤は印刷モジュールをロボト化された仕上げセルに統合しており、フランスの高級品分野は精密なスポットカラー再現と触感ニス効果を求めている。英国はクリエイティブ産業によるオーダーメイドの少量印刷需要を活用し、中小企業がコンパクトなB2インクジェットユニットを購入することを促進している。これらの地域的なダイナミクスが総合的に、デジタル印刷市場を世界規模の次世代製造業の礎として強化している。
欧州・中東・アフリカおよび南米のデジタル印刷市場
欧州は売上の注目すべきシェアを占めており、ドイツと英国がハイエンドインクジェット印刷機の設置をリードしている。使い捨てプラスチック規制により、水性インクに適した印刷紙トレーおよび成形繊維への投資が促進されている。フランスとイタリアの高級ラベルは、少量生産向けのデジタルテキスタイルおよびラベルラインを高く評価している。スペインとポルトガルは、西欧への翌日配送に対応したオンデマンド衣料品印刷のハブとなっている。南米、中東、アフリカは合わせて収益の10%未満を占めるブロックを形成しているが、ブラジルラベル分野で二桁成長を示しており、アラブ首長国連邦は展示会向け印刷業者にワイドフォーマットLED-UVユニットを装備させている。南アフリカは小売マスタープランのもとでダイレクト・トゥ・ガーメントユニットの試験導入を進めており、デジタル印刷市場の普及が着実にグローバル化していることを示している。
規制環境
デジタル印刷の規制環境は、パッケージの持続可能性、化学物質の安全性、および品目レベルの情報要件をますます反映するようになっている。欧州連合では、包装及び包装廃棄物規制であるRegulation (EU) 2025/40(PPWR)が2025年2月11日に発効し、2026年8月12日から一般適用が開始される。これにより、各国で移管された規則から単一のEU全体の枠組みへの移行が進み、PPWRの展開は2026年の実施指針の加速も促しており、欧州委員会の解釈支援(ガイダンス/FAQ)や二次法令が含まれる。これらの変更は、技術文書、トレーサビリティ、およびパッケージ情報要件に関する期待を強化しており、デジタル印刷は可変データとエンコード化されたキャリアによってこれらを支えている。
食品接触用途および他の化学的に敏感な用途については、規制当局がインクや材料の化学組成にまで上流に踏み込みつつあり、これにより再処方や再認証の負担が増している。米国では、FDAの食品接触物質通知(FCN)制度が食品接触パッケージに使用される物質の主要な関門となっており、2025年1月にはFDAの措置により、製造業者による放棄を理由に35種類のPFAS物質に関するFCNが失効した。これは、グリースプルーフ加工に使用される特定の化学組成からの脱却をさらに強めるものである。PFASおよび溶剤インクへの精査の高まり(および関連する再認証の遅延)というレポート範囲の傾向と合わせて、これらの措置はインク選択(水性、LED-UV代替品)に影響を与え、パッケージ、ラベル、その他の規制対象最終用途にわたって、検証可能で文書化された生産ワークフローへの需要を高めている。
バリューチェーン分析
デジタル印刷のバリューチェーンは、プリントヘッド、電子機器、インク(UV硬化型、水性顔料、溶剤、ラテックス、昇華転写)、および基材(板紙、フィルム、繊維)の上流サプライヤーから始まる。次に、OEMプレス製造とフロントエンドワークフロー、カラーマネジメント、検査の統合へと移行する。ミッドストリームの参加者には、プレスと製版自動化、加工(切断、ラミネート、ニス加工、製本)、シリアル化とトレース・トラッキングのためのデータシステムを組み合わせるコンバーターおよび印刷サービスプロバイダーが含まれ、その後、パッケージ、繊維、看板、出版分野の各ブランド所有者や小売業者を通じた流通が続く。
最近のエコシステムの動きは、材料、機器、ソフトウェアの結合強化を示している。例えば、Metsä BoardはHeidelberger Druckmaschinen AGと協力し、軽量板紙を印刷技術と整合させることを目指しており、AgfaはHybrid Softwareと提携し、SmartDFEをSpeedSet Orcaと統合して、折りたたみカートン向けの複雑な可変データに対応した。ボトルネックとマージン圧力は、機器の入手可能性、加工処理能力、および入力コストの変動性に集中する傾向がある。レポートの文脈で引用される半導体制約は、産業用インクジェット部品のリードタイムを延長させる可能性があり、デジタルと従来型の作業が同じ下流ラインを共有する場合、加工がスループットの制約要因となることが多い。供給の安定化と生産能力の拡大のため、OEMおよびプラットフォームプロバイダーは、より大規模な商業契約とパートナーシップを活用している。例えば、HP IndigoとePacは、プレス設置、消耗品、サービスを対象とした5,000万米ドルの契約を締結した。HEIDELBERGも、シリアル化・認証と物流統合にわたるエコシステムパートナーシップを強調し、市場を単独のプレス購入から、基材、準拠インク、可変データワークフロー、検査、流通要件を結び付ける統合されたデータ駆動型の生産ネットワークへと移行させている。
競合環境
市場集中度
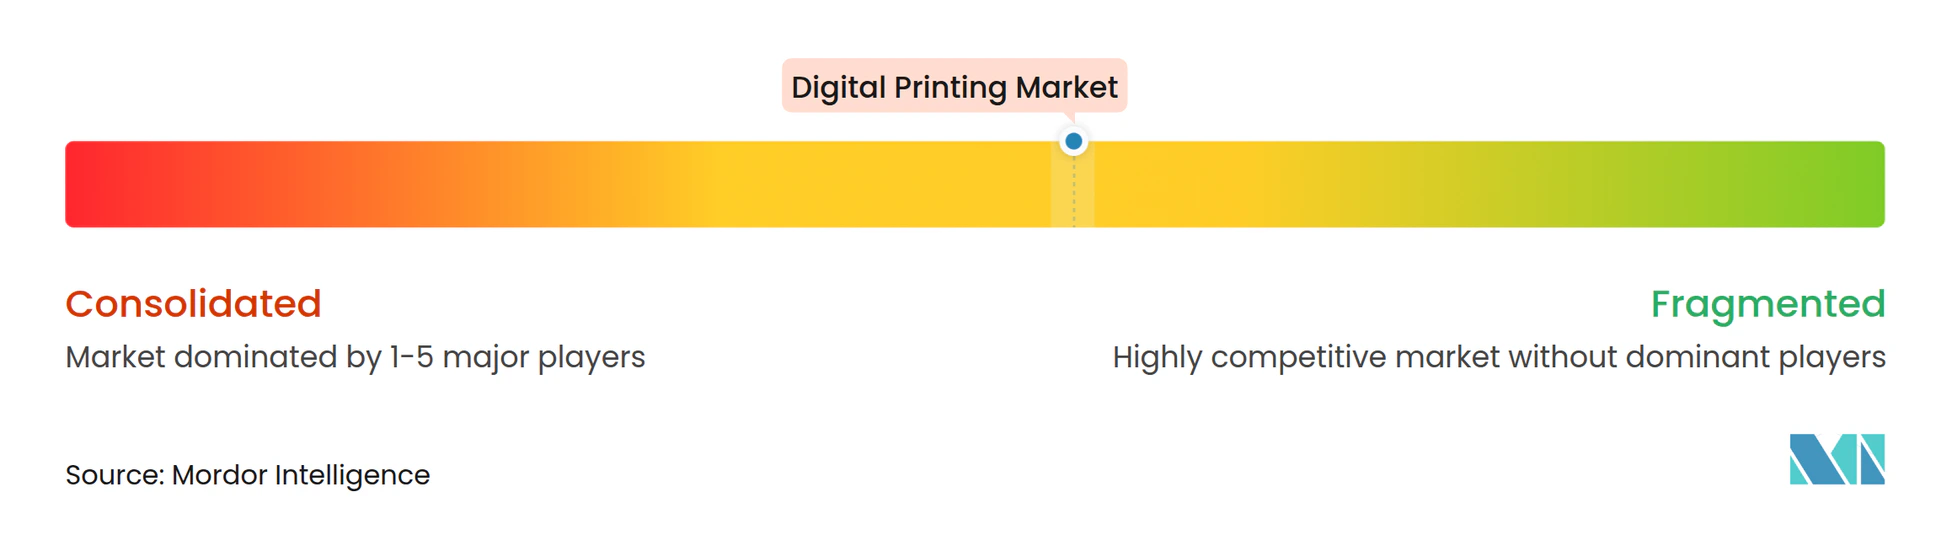
デジタル印刷市場は適度に分散しています。上位5社であるHP、Canon、Xerox、Ricoh、およびElectronics For Imagingが2025年に最大のシェアを保持し、専門業者に余地を残しています。HPは2024年にMemjetプリントヘッド特許を取得して供給リスクを低減するために垂直統合を拡大し、2026年1月にはイスラエルのIndigo生産拡大に1億5,000万米ドルを投じ、食品安全水性インクの研究開発ラボを追加しました。CanonのvarioPrint iXプラットフォームはトナーとインクジェットステーションを組み合わせ、顧客が印刷機を交換せずにモードを切り替えられるようにしています。Xeroxは2025年10月に東芝テックのインクジェットヘッド部門を1億8,000万米ドルで買収し、波形エンジニアリングの人材をIridisseのロードマップに組み込みました。RicohはISO/IEC 17025認定のテルフォードイノベーションハブを開設し、欧州の購買者に管理された湿度条件下で基材テストを実施できる場所を提供しています。
破壊的企業は引き続き登場しています。Landa Digital Printingはナノグラフィーを商業化し、500ナノメートル未満の薄さのインクを重ねることで非コーティング紙でオフセット光沢を実現し、高品質の商業印刷会社を引き付けています。Kornit Digitalは水性顔料インクと内蔵前処理を組み合わせることでアパレル顧客を囲い込み、ApolloおよびAtlasエコシステムで訓練されたユーザーの切り替えコストを生み出しています。新興ベンダーは多くの場合、初期費用を半分に削減するサービスとしての機器契約を提案し、中小コンバーターを制約している高設備投資のパラダイムに挑戦しています。一方、2024〜2025年の世界知的所有権機関データベースにおけるプリントヘッドアルゴリズムおよびインク化学の特許は前年比35%増加し、継続的なイノベーションを示しています。競争戦略はAI駆動の予知保全とインライン検査に収束しており、コンバーターは高速フルフィルメントループで2%を超えるスクラップを許容しないためです。
デジタル印刷業界リーダー
-
HP Inc.
-
Canon Inc.
-
Xeikon NV
-
Xerox Holdings Corporation
-
Electronics For Imaging, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタル印刷市場 このレポートでカバーされる企業
- HP Inc.
- Canon Inc.
- Xerox Holdings Corporation
- Ricoh Company, Ltd.
- Electronics For Imaging, Inc.
- Konica Minolta, Inc.
- Xeikon NV
- WestRock Company
- Mondi plc
- DS Smith plc
- Amcor plc
- Multi-Color Corporation
- Avery Dennison Corporation
- Quad/Graphics, Inc.
- Durst Phototechnik AG
- Landa Digital Printing
- Domino Printing Sciences plc
- Screen Holdings Co., Ltd.
- Fujifilm Holdings Corporation
- Heidelberger Druckmaschinen AG
- Agfa-Gevaert NV
- Mimaki Engineering Co., Ltd.
- Seiko Epson Corporation
- Kornit Digital Ltd.
- OKI Data Corporation
- R.R. Donnelley and Sons Company
市場機会と将来展望
パッケージのコンプライアンスと品目レベルの情報義務は、可変データ、トレーサビリティ、より迅速なアートワーク反復におけるデジタル印刷のホワイトスペースを生み出している。これは、EUのPPWR(Regulation (EU) 2025/40)が2026年8月12日に一般適用に移行し、EU市場に投入されるパッケージに対する文書化および情報義務が高まることから、特に関連性が高い。デジタル印刷は、頻繁なSKU変更を可能にし、固定版の制約なしにエンコード化されたキャリア(QRコードや関連するデジタルリンクの手法など)を組み込むことで、これらの要件に対応する。この機会は、レポートの文脈で既に強調されている規制対象のパッケージ分野、すなわち医薬品のシリアル化や軟包装におけるトレース・トラッキングにも及んでいる。
プレスハードウェアを超えて、運用統合がコンバーターにとって重要な機会分野として浮上している。ハイブリッドラインと統合ワークフロースタックが採用され、スクラップと検査人員を削減しながら大規模なマイクロバッチ注文を処理している。コンバーターとOEMがより大量のデジタル形式へ移行している証拠として、Drukarnia TamirがKoenig and Bauer Durst VariJET 106で大量デジタル折りたたみカートン生産を開始したこと、Chiyoda GravureがScreen Truepress PAC 830Fを産業用軟包装向けに導入したこと、Mirmarが2台目のMark Andy DSHDハイブリッドプレスを設置し、デジタル生産能力が同社の業務の50%を処理していると報告したことが挙げられる。これらの導入に加え、折りたたみカートンの可変データワークフローに関するAgfaとHybrid Softwareの提携、シリアル化と物流統合に関するHEIDELBERGの提携は、ソフトウェア、検査、加工のアップグレードにおけるさらなるホワイトスペースを示している。これらは、デジタルと従来型の出力が加工能力を共有する箇所のスループットボトルネックを取り除くことを目指している。
最近の産業開発事情 デジタル印刷市場
- 2026年6月:Flint Group Digital Xeikonは、サブスクリプションベースのモデルでEcolyneデジタルラベル生産プラットフォームを世界的に展開した。このプラットフォームは、従来型機器購入と同等の初期資本負担を伴わずに、1200dpiの品質とより迅速な導入を必要とするコンバーターを対象としており、デジタルラベル生産能力へのアクセスを拡大している。
- 2026年3月:HP Inc.はHP Indigo 7K+デジタルプレスを発表し、HP Indigo 200Kが世界で100台以上の導入を超えたと発表した。この一連の発表は、ラベルおよびパッケージ向けのより高スループットで自動化された生産へのHPの推進を強化しており、アナログからデジタルワークフローへ短・中ランを移行させるコンバーターを支援している。
- 2025年10月:Canon Inc.は、水性インクを使用した産業規模の出力向けに位置付けられた、コルゲート包装向け産業用インクジェットプレス「corrPress iB17」を発表した。コルゲートを高速デジタルに移行させることで、ラベルや折りたたみカートンを超えて対応可能なパッケージ用途が広がり、コンバーターが配送箱における可変グラフィックとより迅速な切り替えを収益化するのを助けている。
デジタル印刷市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、デジタルファイルからデジタルプレス技術を使用して基材に直接画像を印刷する商業・産業印刷ジョブに使用されるデジタル印刷から生じる収益、および当該ジョブに関連する消耗品と印刷サービスを対象とする。
対象範囲の除外事項:本市場規模の算定には、家庭用・オフィス用デスクトッププリンターおよび複合機、ならびにオフセット、グラビア、フレキソグラフィーなどのアナログ印刷プロセスは含まれない。
セグメンテーション概要
- 印刷プロセス別
- 電子写真(トナー)
- インクジェット
- インクタイプ別
- 水性顔料
- 溶剤
- UV硬化型
- ラテックス
- 昇華染料
- 基材別
- 紙および板紙
- プラスチックおよびフィルム
- テキスタイル/ファブリック
- ガラスおよびセラミック
- 金属
- 用途別
- 書籍および出版
- 商業印刷
- パッケージング
- ラベル
- 段ボールパッケージング
- カートン
- フレキシブルパッケージング
- 硬質プラスチックパッケージング
- 金属パッケージング
- テキスタイル印刷
- 写真および商品
- サインおよび大判グラフィックス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、印刷活動と需要の変化を説明する公開情報のアンカーから始まり、次いで設備能力に関するサプライサイドの指標へと進んだ。米国国勢調査局(印刷・製造データシリーズ)、ユーロスタットの構造的事業統計、関連HSコードに関する国連コムトレードの貿易フロー、ならびに包装・製造の文脈にける国際貿易局などのソースを活用した。
インプットをより実用的なものにするため、主要なプレスおよび消耗品サプライヤーの年次報告書、投資家向けプレゼンテーション、製品仕様書、ならびに新型プレスの発売と設備増強に関するトレードメディアの報道も精査した。企業の財務内訳が完全に開示されていない場合は、企業財務インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルの記録を活用して、収益構成と技術の方向性をクロスチェックした。これらの例は網羅的なものではなく、データ収集、検証、および明確化を支援するために他の公開・内部ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチから構築した内容を検証するために活用した。特に、どのアプリケーションが成長しているか、典型的な価格帯はどのようなものか、稼働率と注文規模がどのように変化しているかについて確認した。APAC、EMEA、およびアメリカ大陸の包装、テキスタイル、サイネージのバリューチェーン全体にわたり、プレスおよび消耗品サプライヤー、コンバーターおよび商業印刷店、ならびにバイヤーと幅広く対話し、仮定を確認・精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:12% | APAC:38% |
| 中位層:43% | 部門・ユニットリーダー:43% | EMEA:37% |
| 小規模プレイヤー:18% | マネージャー:45% | アメリカ大陸:25% |
市場規模算定と予測
市場規模の算定は、アプリケーション活動と基材消費シグナルから印刷需要を再構築し、デジタルプロセスで現実的に対応可能なシェアに整合させるトップダウンアプローチを用いて構築した。地域および主要アプリケーションバケット別に総量を形成した後、生産プレスのサンプル出荷量、推定稼働設備台数、および合理的な稼働率で支援可能な典型的な年間生産量を用いた選択的なボトムアップチェックを追加した。
モデルで使用した主要インプットには、包装生産とコンバージョントレンド、テキスタイルおよびアパレルの生産指標、サイネージおよび広告費のプロキシ、印刷関連機械および消耗品の貿易フロー、ならびに短納期・バリアブルデータジョブへの観察されたシフトが含まれる。価格の推移は、プレス能力、消耗品の使用強度、および地域別価格の変化を反映したシンプルなミックスベースの手法で処理し、ギャップはプロキシシリーズ(例えば、直接的な印刷量データが限られている場合にコンバージョン生産量を使用するなど)を用いて対処した後、インタビューで仮定を再検証した。予測は多変量回帰を用いて策定し、包装生産量、工業生産、貿易指標などの需要ドライバーを予測した上で、マクロ経済の減速や包装・テキスタイル印刷における急速な採用に関するシナリオ分析を通じて調整した。
データ検証と更新サイクル
アウトプットは、機械の貿易動向、受注パイプラインに関するサプライヤーのコメンタリー、ならびに包装・テキスタイル活動からの需要指標など、独立したシグナルと照合して検証した。セグメントに異常な急増が見られた場合は、ロジックを再検討し、仮定をストレステストし、その変化が構造的なものか一時的なものかを確認するために関連するインタュー対象者に再連絡した。
承認前に、モデルとインプットは、地域別・アプリケーション別・想定価格別の分散チェックを含む多段階の内部レビューを経た後、全時系列にわたる最終的な整合性確認が行われた。レポートは年次で更新され、主要な設備変更、需要ショック、貿易条件の変化など重要なイベントが発生した場合には中間更新が行われる。納品直前に最新レビューが完了し、クライアントは最新の更新済みビューを受け取る。
Mordor Intelligenceのデジタル印刷市場規模と他の公表推計値との比較
デジタル印刷の公表市場規模が完全に一致することはほとんどない。これは、各出版社が独自の方法で市場バスケットを定義し、規模算定のために異なる需要ドライバーを選択するためである。また、起点として使用する年、価格の扱い方、ならびに包装・テキスタイル・商業印刷需要の大きな変化後に推計が更新されているかどうかによっても差異が生じる。
デスクトップおよびオフィス用プリンターはここでは除外されており、この項目はMordor Intelligenceの対象範囲外であり、モデルを商業グレードのインクジェットおよび電子写真プレス、その消耗品、ならびに産業・商業印刷業務に関連する印刷サービス収益に集中させている。一部の外部数値は、アナログ印刷の価値を完全に分離せずに出荷額や広範な機器カテゴリーに重点を置いており、通貨タイミングや基準年の選択によってさらに差が広がる場合がある。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 174.22 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 39.82 ビリオン 米ドル(2024年) | より早い基準年を使用し、多くの基材にわたる広範なデジタル印刷のフレーミングを採用しており、オフィスクラスのデバイスや隣接する印刷活動が除外されているかどうかの明確性が限られているため、商業プレス専用の収益と比較して総計が高くなる可能性がある。 |
| 業界出版社B | 32.40 ビリオン 米ドル(2025年) | 異なる基準年セットから構築されており、アプリケーション全体にわたって保守的な採用・価格の推移を適用している可能性があり、包装・テキスタイルの生産が短納期デジタルジョへより速くシフトする場合に近期の価値を過小評価する可能性がある。 |
この表は、差異が主に対象範囲のカットオフ、基準年のタイミング、ならびにアプリケーション全体にわたる価格と採用の予測方法によって説明されることを示している。インプットを観察可能な需要シグナルに結びつけ、サプライヤーおよび印刷店のリアリティチェックとクロスチェックすることで、最終的な数値は広範なカテゴリーの集計ではなく、明確な変数と再現可能なステップに追跡可能な状態を維持している。
レポートで回答される主要な質問
2026年のデジタル印刷市場の規模はどのくらいですか?
デジタル印刷市場規模は2026年に1,742.22億米ドルに達し、2031年までに2,254.8億米ドルに拡大する見通しです。
2031年までのデジタル印刷のCAGRはどのくらいと予想されますか?
市場は2026年〜2031年の期間にわたり5.29%のCAGRで拡大すると予測されています。
最も速く成長している印刷プロセスはどれですか?
インクジェットはCAGR 8.44%で進展しており、複数の基材でオフセット品質に匹敵するシングルパスラインに支援されています。
なぜアジア太平洋地域が採用をリードしているのか?
高いeコマース量、段ボールインクジェット印刷機への投資、テキスタイルマイクロファクトリーの成長により、アジア太平洋地域は2025年収益の38.73%を占め、成長見通しは8.32%です。
中小印刷会社にとって最大の制約要因は何ですか?
産業用印刷機と設備改修の高い資本コストは、しばしば250万米ドルを超え、中小企業がデジタル生産に参入することを妨げています。