
3D印刷市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
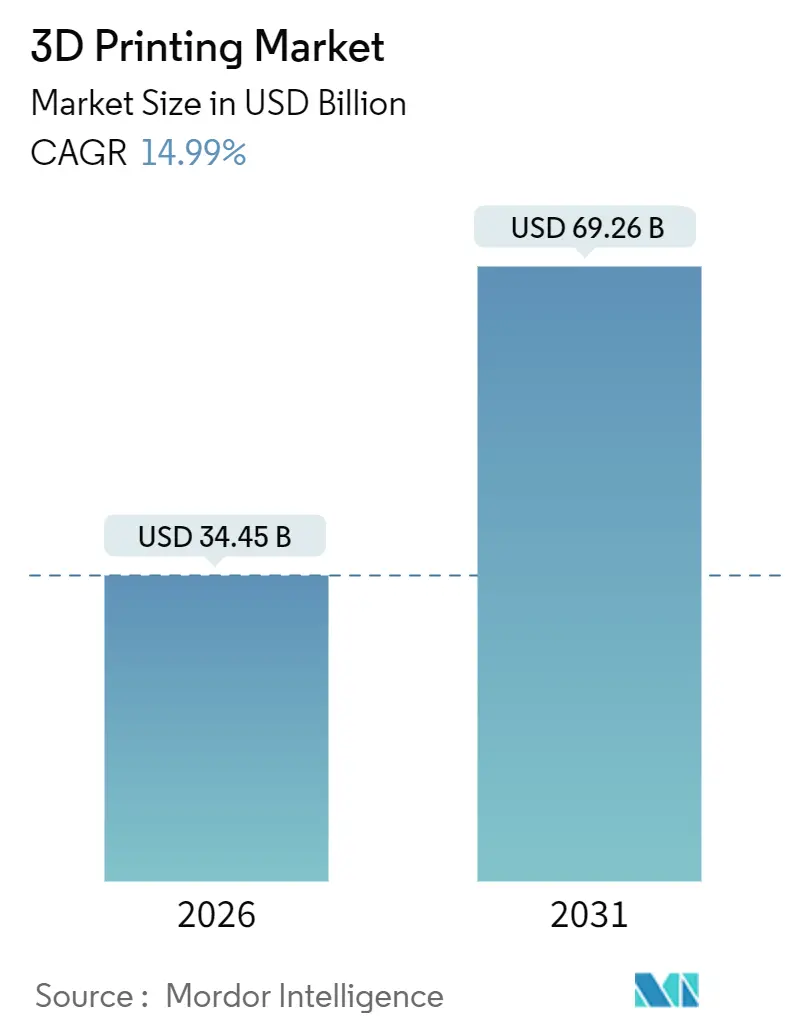
| 市場規模 (2026) | 34.45 十億米ドル |
| 市場規模 (2031) | 69.26 十億米ドル |
| 成長率 (2026 - 2031) | 14.99 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3D印刷市場分析
3D印刷市場規模は2026年に340億4,500万米ドルと評価され、2031年までに692億6,000万米ドルに達すると予測されており、年平均成長率14.99%で前進しています。これは、プロトタイピングから認証済みエンドユース部品の量産へという広範な移行を裏付けています。ハードウェアは、金属粉末床溶融結合システムや大型フォーマットポリマーシステムが依然として大半の生産予算の中核を担っているため、支配的な地位を維持しています。しかし、後処理、規制文書化、付加製造向け設計スキルを社外に求める企業が増えるにつれ、サービスはより速いペースで拡大しています。北米は、連邦政府が資金提供するManufacturing USA研究所や国防総省の飛行認定プログラムを通じてファーストムーバーの優位性を持っています。一方、アジア太平洋地域は中国の産業補助金とインドの医療機器インセンティブを背景にその差を縮めています。技術的リーダーシップは高密度金属部品向けの粉末床溶融結合にありますが、バインダージェッティングは幾何学的複雑性が中程度の自動車契約において高ボリュームのニッチ市場を開拓しつつあります。材料需要は、航空宇宙・自動車顧客が軽量化、燃料消費削減、サプライチェーンの強靭性を実現するにつれ、チタン、ニッケル、アルミニウム合金へと徐々に傾いており、プレミアム粉末コストを正当化しています。
主要レポートのポイント
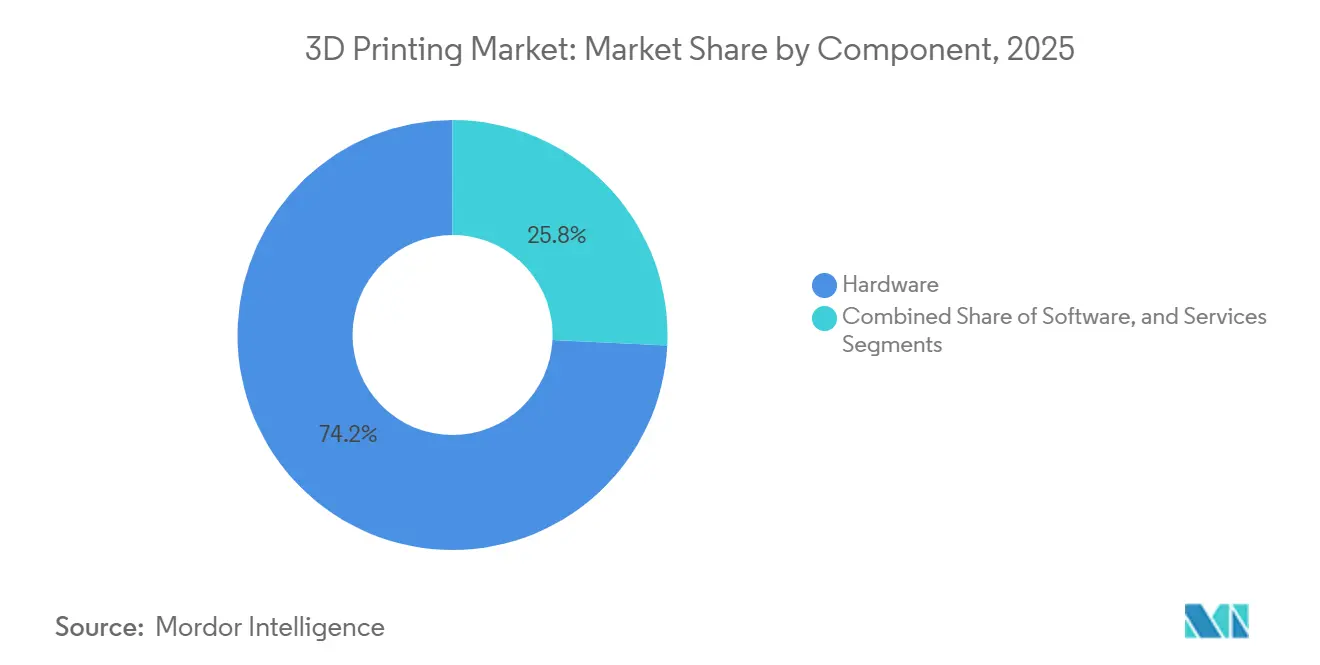
- コンポーネント別では、ハードウェアが2025年の3D印刷市場シェアの74.22%を占めましたが、サービスは2031年にかけて最速の年平均成長率16.22%を記録すると予測されています。
- プリンタータイプ別では、産業用システムが2025年に64.56%の収益シェアで支配的でしたが、デスクトップ機は教育およびSMEへの普及拡大により年平均成長率15.56%で前進すると予想されています。
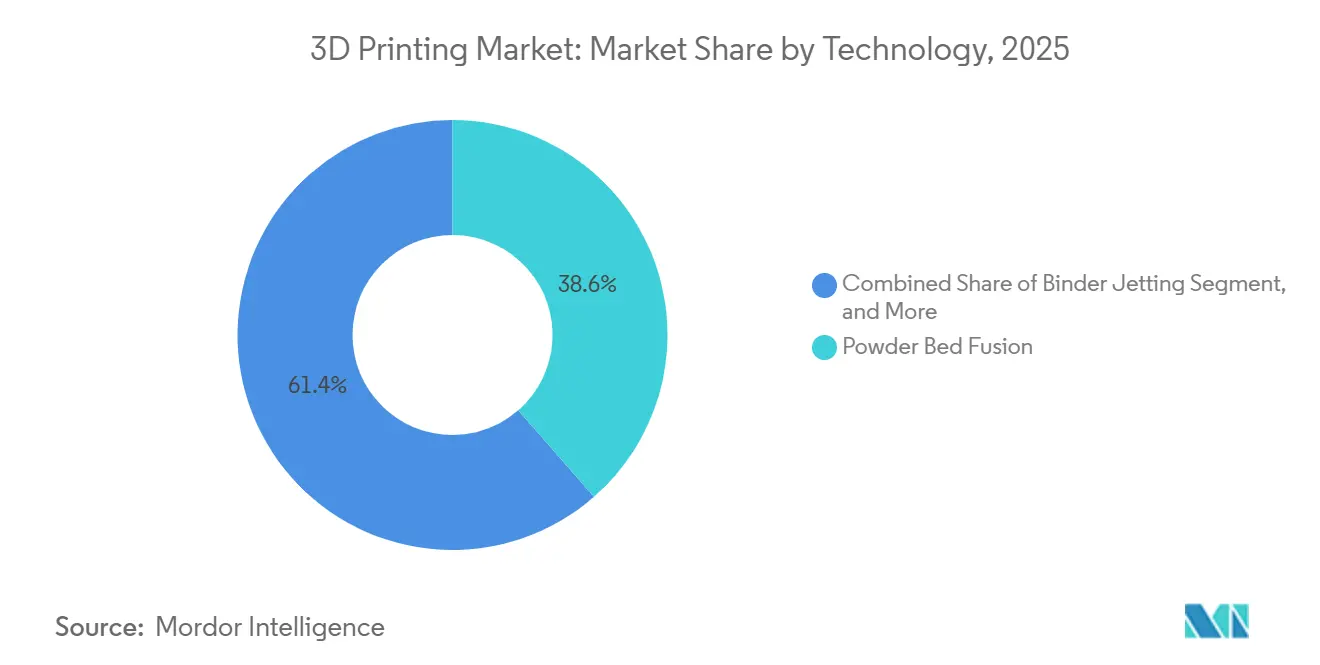
- 技術別では、粉末床溶融結合が2025年に38.56%のシェアでリードしており、バインダージェッティングは2031年にかけて最高の年平均成長率15.28%を記録すると予測されています。
- 材料別では、ポリマーが2025年の3D印刷市場規模の44.88%を占め、金属・合金はより多くの航空宇宙プログラムがチタンおよびニッケル超合金を認証するにつれ年平均成長率16.82%で成長すると予想されています。
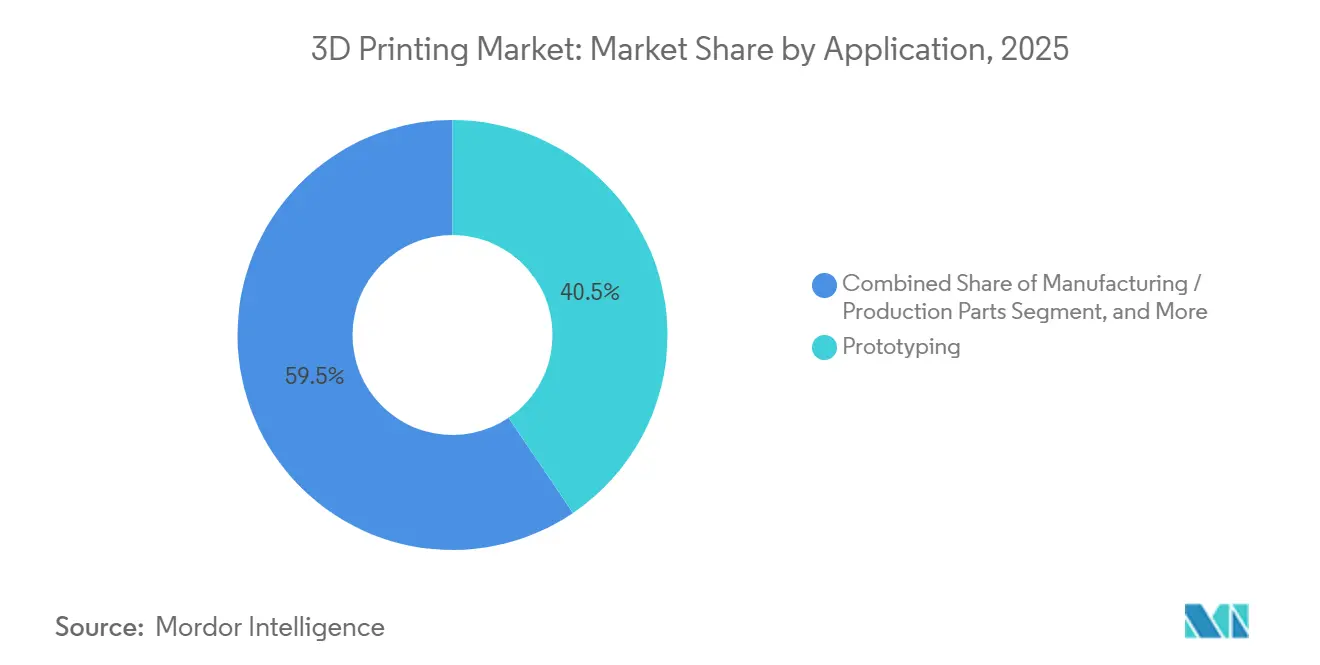
- 用途別では、プロトタイピングが2025年に40.52%の収益シェアを占め、製造・生産部品は2031年にかけて年平均成長率16.46%で拡大すると予測されています。
- エンドユーザー別では、航空宇宙・防衛が2025年に最大の29.64%のシェアを維持しており、医療・歯科は患者固有インプラントの採用加速を背景に年平均成長率15.02%で上昇すると予測されています。
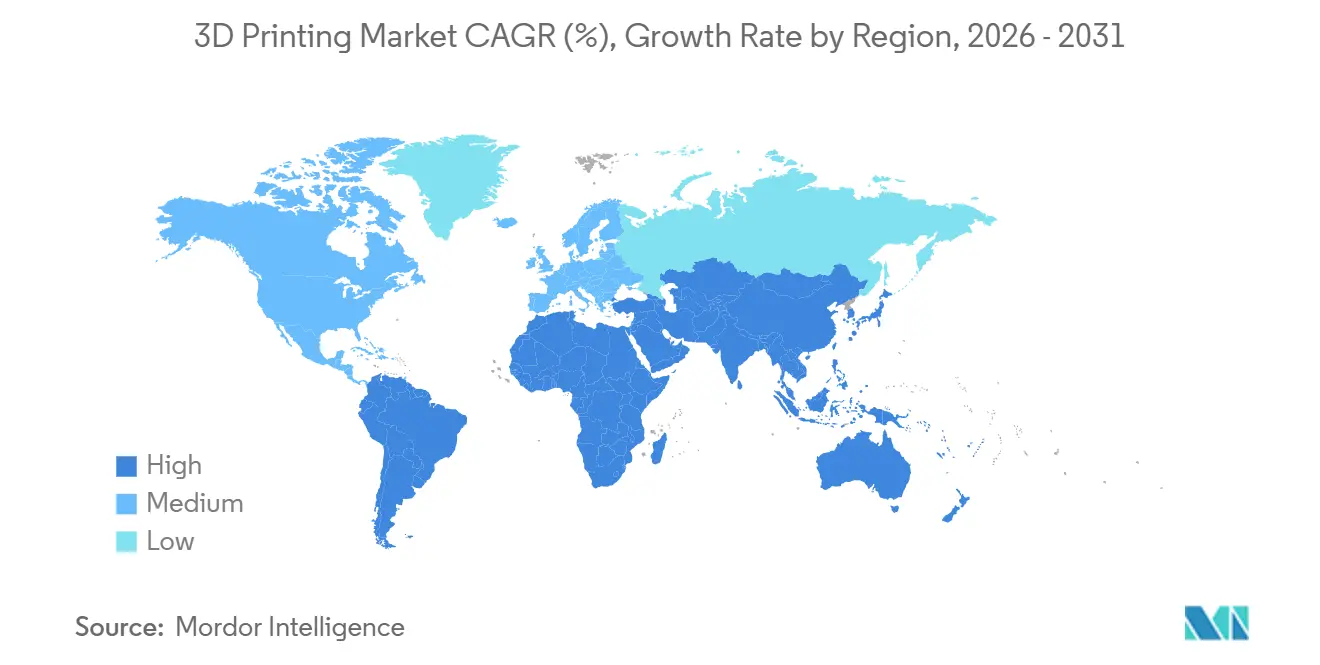
- 地域別では、北米が2025年に35.72%のシェアを保持していましたが、アジア太平洋地域は中国とインドの強力な政策支援を背景に2031年にかけて最速の年平均成長率16.54%を達成する軌道にあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府資金による付加製造ハブ | +2.4% | 北米、欧州への波及 | 中期(2〜4年) |
| 航空宇宙スペアパーツのオンデマンド向け金属付加製造の急増 | +2.8% | 欧州・北米の航空宇宙クラスター | 中期(2〜4年) |
| 中国の「中国製造2025」設備補助金 | +2.1% | 中国、アジア太平洋への輸出影響 | 長期(4年以上) |
| 患者固有整形外科インプラントへの需要 | +1.3% | インド、東南アジア | 中期(2〜4年) |
| エネルギーセクターの軽量ラティス熱交換器 | +1.1% | 中東(GCC)、世界のエネルギーセクター | 長期(4年以上) |
| EVプラットフォームの急速ツーリングニーズ | +2.6% | 世界規模、北米・欧州・中国に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府資金による付加製造ハブ
連邦プログラムは2024年の拡張以来、America Makesに8,000万米ドルを投入し、共有機械、粉末特性評価ラボ、知的財産フレームワークを提供することで、SMEのプロジェクトごとの認定コストを最大30%削減しています。[1]米国国立標準技術研究所、「Manufacturing USAネットワーク拡張」、nist.gov海軍研究局は2025年に4,500万米ドルを追加し、展開中の艦船のスペアパーツ在庫を半減させることを目指す艦上金属システムに充てました。CHIPSおよび科学法が先端製造に2億米ドルを配分し、半導体ツーリング向けの付加プロセスを明示的に対象としたことで、勢いが加速しました。これらの投資により、米国の機械メーカーはマルチレーザー調整、クローズドループ溶融池モニタリング、AI駆動品質分析を洗練させるための専用テストベッドを得ています。また、エンドユーザー、規制当局、機械OEMがハブ内に共同配置されることで、設計許容値と統計的プロセス管理に関する早期かつ反復的なフィードバックが確保され、研究開発から量産への道筋も短縮されます。
欧州における航空宇宙スペアパーツのオンデマンド向け金属付加製造採用の急増
Materialiseは2025年にベルギーの粉末床溶融結合キャンパスでEN 9100認証を取得し、厳格な航空宇宙品質管理要件のもとでAirbusおよびSafranへのチタンおよびインコネルブラケットの直接供給を可能にしました。欧州航空安全機関の認証メモランダムCM-S-008は、非回転部品の平均承認時間を5年から2.5年に短縮し、生産拡大に対する最も根強い障壁の一つを取り除きました。[2]欧州航空安全機関、「認証メモランダムCM-S-008」、easa.europa.euAirbusはその後、2025年に付加プロセスで30,000個の金属ダクトおよびブラケットを製造し、12ヶ月の鍛造リードタイムを短縮し、部品質量を30%削減しました。Rolls-Royceは、UltraFanデモンストレーターに向けて指向性エネルギー堆積で印刷されたチタンアルミナイドタービンブレードを認定し、飛行許可を取得した最初の回転航空エンジン部品として技術フロンティアを前進させました。分散型デジタル在庫を採用する航空会社は、地域のMROベースでの物理的在庫を少なく保ち、運航信頼性を損なうことなく20〜25%の運転資本を解放しています。
中国の「中国製造2025」産業用3DP設備補助金
西安の国家付加製造革新センターは2024年に12億人民元(1億6,800万米ドル)の国家支援を受けて開設され、15の大学と40の企業にわたる粉末研究を調整しています。国内粉末床溶融結合機への最大25%の税還付と、中国国家開発銀行からの低金利輸出信用が組み合わさり、Farsoon TechnologiesとBright Laser Technologiesが2025年までに中国の設置台数の約60%を獲得するのを後押ししました。競争力のある価格設定、ローカライズされたサービスネットワーク、政府調達の優遇措置はすべて、外国OEMのシェア拡大を妨げています。加速償却引当金も、中国の自動車一次サプライヤーが国内および東南アジアの工場に供給するバインダージェッティングシステムを導入することを促し、地元調達の粉末とスペアパーツのための自己強化エコシステムを生み出しています。
インドにおける患者固有整形外科インプラントへの需要拡大
Stratasysは2024年にニューデリーに全インド医科大学と共同で臨床応用センターを開設し、術前CTスキャンに基づいてチタン脊椎ケージを印刷しています。インドの生産連動型インセンティブ制度は、付加製造を採用するデバイスメーカーに3,420クロールピー(4億1,000万米ドル)を割り当て、粉末床溶融結合および後処理ラインの資本コストを実質15%削減しました。2025年の中央医薬品標準管理機構ガイダンス草案は、設計が承認済みエンベロープ内に収まる場合、患者適合インプラントを完全な臨床試験から免除し、市場投入までの時間を12ヶ月短縮しました。その結果、Zimmer BiometとStrykerはインドの年間推定120万件の関節置換術に対応するためにビルドキャパシティをローカライズし、外科医は完璧にフィットした寛骨臼カップにより手術時間が20〜30%短縮されたと報告しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 飛行重要部品の認証ボトルネックの継続 | -1.8% | 北米・欧州の航空宇宙ハブ | 中期(2〜4年) |
| 高性能金属粉末価格の変動 | -1.4% | 世界規模、欧州・北米で深刻 | 短期(2年以内) |
| 食品接触用途向け印刷可能材料パレットの限界 | -0.6% | 北米・欧州 | 長期(4年以上) |
| 付加製造ソフトウェアとレガシーPLMスイート間の相互運用性ギャップ | -0.9% | 世界規模、大企業に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
飛行重要部品の認証ボトルネックの継続
FAA諮問通達20-67は、各部品番号が承認前に30〜50件の統計的に管理されたビルドを受けることを義務付けており、認定コストを部品あたり100万米ドルをはるかに超える水準に押し上げ、市場参入を最大2年延長しています。欧州航空安全機関は粉末バッチとプロセス内データに10年間のトレーサビリティ義務を追加し、小規模サプライヤーにストレージとサイバーセキュリティの負担を課しています。Boeingの787フリートは、2020年に遡るパイロットにもかかわらず、認定済み付加部品が20点未満にとどまっており、広範な採用への足かせを示しています。調和された世界標準の欠如により、FAA、欧州航空安全機関、中国民用航空局の二重または三重認定が強制され、冗長コストが増大しています。規制当局が統計的等価フレームワークで収束するまで、安全重要ハードウェアの量産はゲート管理され、3D印刷市場全体の成長軌道を抑制し続けるでしょう。
高性能金属粉末価格の変動
チタンTi-6Al-4V粉末は2025年にキログラムあたり65〜95米ドルの間で変動し、ウクライナのスポンジチタン生産における供給混乱とガスアトマイゼーション工場のタイトな設備稼働率に起因しています。インコネル718はキログラムあたり180米ドルまで上昇し、航空宇宙需要がアトマイザーの増産能力を上回るペースで回復したため、2024年比で35%上昇しました。GE AdditiveのAP&Cユニットが2025年末にカナダで年産5,000トンのプラズマアトマイゼーションラインを稼働させましたが、アナリストは依然として2027年まで15〜20%の供給不足を予測しています。粉末の再利用はコストリスクをある程度軽減しますが、5〜7サイクル後の酸素取り込みにより、サプライヤーはバージン原料を補充せざるを得ず、スポット市場の変動に再びさらされます。この予測不可能性により、契約製造業者は入札に20〜25%のコンティンジェンシーを組み込まざるを得ず、切削加工との価格同等性が損なわれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
スキルギャップを埋めるアウトソーシングによりサービスが急速に拡大サービス収益は2031年にかけて16.22%で拡大すると予測されており、ハードウェアは2025年の3D印刷市場シェアの74.22%を占めていました。後処理工程、特に熱処理、熱間等方圧加圧、5軸CNC仕上げは金属部品コストの40〜50%を占めており、専用炉や検査装置への投資よりもアウトソーシングを選ぶ企業のインセンティブとなっています。ジェネレーティブデザインワークショップ、規制コーチング、ビルド失敗分析をバンドルしたコンサルティングパッケージは、内部ノウハウが不足している航空、医療、エネルギーOEMに支持されています。Materialiseは2025年に整形外科インプラントメーカーとの複数年契約を背景にサービスで前年比22%成長を記録し、スキルギャップが持続的な触媒であることを確認しました。ハードウェア販売は依然として不可欠ですが、OEMは機械、粉末、リモートモニタリングを一つのサブスクリプションにまとめた使用量ベースの価格モデルへと転換しており、設備投資の急増を平準化し粉末のプルスルーを促進しています。
ソフトウェアは最小の収益シェアを占めていますが、ラティス構造設計、ジェネレーティブ最適化、溶融池シミュレーションが廃棄率と検査コストに直接影響するため、その戦略的重要性は高まっています。Dassault Systèmesの3DEXPERIENCEプラットフォームとSiemens NXは、歪みを予測する逆プロセスモデリングを組み込み、エンジニアがビルド前にジオメトリを補正できるようにしています。かつては機械OEM固有だったこれらの機能は、エンタープライズPLMスイートに移行しており、設計から認定までのトレーサビリティを可能にしています。その結果、サービスセグメントにはデータ管理アウトソーシングがますます含まれるようになっており、ビューローが10年間の航空宇宙保管規則を満たすためにビルドログとCTスキャンをセキュアなクラウドにホストし、別の年金収入源を追加しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


プリンタータイプ別:
デスクトップ機が参入を民主化し、産業用システムがスループットを維持産業用システムは、量産をサポートするマルチレーザー金属プラットフォームと大型ベッドポリマー機のおかげで、2025年の3D印刷市場の64.56%を占めました。400リットルを超えるビルドエンベロープとインサイチュ光学トモグラフィーの組み合わせにより、航空宇宙・自動車サプライヤーは複数コンポーネントのアセンブリを99.9%の密度で単一ビルドに統合できます。しかし、5,000米ドル未満のデスクトップ機は学校、メーカースペース、SMEデザインスタジオに急速に普及しています。Formlabsは2025年に自動樹脂ハンドリングと歯科モデルに適した25ミクロン解像度をバンドルしたForm 4光造形プリンターを10万台出荷しました。
Desktop MetalのStudio System 2はそのギャップを埋め、ルーズパウダーなしでステンレス鋼部品を印刷するオフィスフレンドリーなバウンドメタル堆積を提供し、EHSコンプライアンスの負担を軽減しています。コモディティサプライヤーが参入した2024年から2025年にかけて樹脂とフィラメントの価格が15〜20%下落し、消耗品の障壁が低下しています。この軌跡は、デスクトップの成長が付加製造向け設計に精通したエンジニアの将来的なパイプラインを育成し、間接的に産業用機械の需要を拡大することを示唆しています。それでも、自動車一次サプライヤーは統計的プロセス管理要件を満たし、24時間365日の無人操業のためのロボット粉末オフロードラインと統合できる産業用バインダージェットおよび粉末床溶融結合設備を引き続き好んでいます。
技術別:
バインダージェッティングがコストとスピードで粉末床溶融結合に挑戦パウダーベッドフュージョンは、タービンブレードや整形外科用インプラントに不可欠な完全緻密なチタン、インコネル、アルミニウム部品を提供することにより、2025年の収益シェアの38.56%を維持しました。パウダーベッドフュージョンは2025年の収益の68.82%を占め、金属3D印刷市場の基盤を担っています。主な制約はビルド速度であり、リコーターの積層がスループットを制限し、サポート構造の除去が工数を増加させます。15.28%のCAGRで進展するバインダージェッティングは、薄い粉末にバインダーを噴射することで両方の課題を回避し、サポートなしで部品を自由に積み重ねることを可能にします。HPのMetal Jetは、2027年までに毎月50,000個のシフトノブとミラーマウントを製造するためにフォルクスワーゲンとの複数年契約を獲得し、量産対応能力を証明しました。2025年に導入されたDesktop MetalのP-50シングルパスジェッティングプラットフォームは、粉末リサイクル可能範囲を拡大し、材料スクラップを削減するアンチボーリング剤を採用しています。
溶融フィラメント製造が主流のマテリアルエクストルージョンは、概念的なプロトタイプに引き続き不可欠ですが、300米ドル未満のホビイスト向けプリンターがeコマースチャネルに溢れるにつれてコモディティ化の圧力に直面しています。バット光重合は、ユニットコストよりも16マイクロメートルのZ軸解像度と優れた表面仕上げが重視される歯科・ジュエリー分野で競争優位性を維持しています。指向性エネルギー堆積は、メートルスケール部品の修理とクラッディングのニッチ領域を担い、シートラミネーションとマテリアルジェッティングはそれぞれ特殊な紙積層および製薬用途に対応しています。付加加工ヘッドと除去加工ヘッドを一つの筐体内に組み合わせたハイブリッドマシンは、厳しい公差特性のインサイチュ仕上げを求める航空宇宙サプライヤーから注目を集めています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
材料別:
規制承認の増加に伴い金属が勢いを増すポリマーは依然として2025年の数量で44.88%をリードしていますが、チタンTi-6Al-4VとニッケルインコネL718がエンジンブラケットと燃料ノズルについてFAAおよび欧州航空安全機関の認可を受けるにつれ、金属・合金は2031年にかけて16.82%で成長しています。新たに認定された材料ごとに設計の自由度が広がり、エンジニアはアセンブリ全体を再認定することなく軽合金でステンレス部品を代替できるようになります。アルミニウムAlSi10Mgは、鋳造代替品と比較して40%近い重量削減のおかげで衝突重要自動車ブラケットの評価対象となっていますが、疲労検証は依然として進行中です。粉末生産者は2025年に世界のチタン生産量の上限8,000〜10,000トンに直面しており、市場アナリストが2030年までに必要と考える15,000トンをはるかに下回っています。
セラミックスは歯科クラウンと航空宇宙熱バリアでニッチな関連性を維持しており、Lithozのリソグラフィーベースプロセスはジルコニアとアルミナで10ミクロンのフィーチャーを実現しています。特に連続炭素繊維強化ナイロンのコンポジットは航空宇宙インテリアに進出しており、MarkforgedのFX20はアルミニウムの3分の1の質量で引張強度が匹敵するコンポーネントを印刷できます。放射線遮蔽用タングステンや放熱板用銅合金などの高融点金属に関する新興研究は、材料ミックスが多様化し続けることを示していますが、粉末サプライヤーの能力も並行して拡大する必要があります。
用途別:
コスト低下に伴い生産部品がSカーブを上昇年平均成長率16.46%で成長する製造・生産部品は、部品統合と在庫削減が粉末プレミアムを上回るようになったため、プロトタイピングの40.52%シェアを侵食しています。GE Aviationは年間30,000個以上のLEAP燃料ノズルを印刷し、20個の機械加工部品を単一の付加ビルドに置き換えることで重量を25%削減し耐久性を向上させています。OEMが製品開発サイクルを短縮する際にツーリングと治具が恩恵を受けており、FordはCNC加工と比較してF-150 Lightningアセンブリ治具で60%のコスト削減を挙げています。
高エントロピー合金と傾斜構造を探求する大学での研究開発活動は活発であり、Adidasのラティスミッドソールのようなパーソナライズされた消費者製品はスケーラブルなカスタマイズを実証しています。特に部品あたり50〜200米ドルのCTスキャンの検査オーバーヘッドは依然として一部の生産経済性を抑制していますが、ソフトウェア駆動の気孔率予測により時間の経過とともにサンプリング率が低下すると予想されています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
医療が成長をリード、航空宇宙が規模を維持医療・歯科は、Align Technologyの光造形による累計5億個のクリアアライナー製造とStratasysの患者適合整形外科インプラントに後押しされ、年平均成長率15.02%を記録しました。パーソナライズされたガイドは手術時間を短縮し、希少な手術室キャパシティを解放してプレミアムデバイス価格を正当化しています。航空宇宙・防衛は、航空機重量を削減し数十年にわたって燃料を節約するタービンブレード、ダクト、キャビンブラケット向けの粉末床溶融結合を活用することで、2025年収益の29.64%を維持しました。
自動車の採用は急速ツーリングと軽量ブラケットを中心に成長しており、BMWは3D印刷ダクトとマウントを展開することでiX SUVの車両重量を10%削減しました。コンシューマーエレクトロニクスは依然として主にプロトタイピング中心ですが、Logitechの少量生産エルゴノミクス周辺機器は将来の大量カスタマイズを示唆しています。建設・建築は新興段階にあり、中東では災害救援のためにコンクリート押出住宅が建設されていますが、建築基準の見直しは緩やかに進んでいます。エネルギー、食品、教育は粉末価格と規制の明確化が改善するにつれて小さいながらも上昇するニッチを占めています。
地域分析
北米およびアジア太平洋地域の3Dプリンティング市場
アジア太平洋地域は2031年までに16.54%の成長が予測されており、他のすべての地域を上回り、2025年に記録された北米の35.72%の収益シェアに迫りつつある。中国だけでその年に15,000台の産業用ユニットを設置し、世界出荷量の40%を占め、FarsoonおよびBright Laserが国内需要の3分の2のシェアを持ち市場を牽引した。インドでは医療機器のローカラゼーションと低コストの教育用プリンターという二つの成長ドライバーが二極化した市場環境を生み出しているが、いずれの層もシステム総量の拡大に寄与している。日本のTRAFAMコンソーシアムは経済産業省の助成金をチタン粉末技術に投入し、2027年までにリージョナルジェット部品の供給を目標としている。一方、シンガポールはAdvanced Remanufacturing and Technology Centreにおいて積層造形機を統合することで、受託製造拠点としての地位確立を目指している。
北米およびヨーロッパの3Dプリンティング市場
北米の成長曲線は以前の年と比較して緩やかになっているものの、Lockheed Martin、Northrop Grumman、およびGeneral Electricが引き続きDFARS条項に基づく国内調達を要件とする防衛関連の製造割当を確保しているため、依然として堅調である。Manufacturing USAのハブは資格を持つ技術者のパイプラインを維持しており、州政府は中小企業による機械購入に対してマッチングファンドを提供することで、主要請負業者を超えた広範な普及を確保している。ヨーロッパは自動車、医療、および先進セラミクスを重視しており、ドイツのフラウンホーファーネットワークは中堅企業がパウダーベッドフュージョンを全研究開発コストを負担することなく統合するのを支援している。欧州航空安全機関(EASA)の簡素化された通達により認証手続きがさらに円滑化されているが、エネルギー価格の変動が短期的に粉末サプライヤーに圧力をかける可能性がある。
中東・アフリカおよび南米の3Dプリンティング市場
中東ではエネルギーセクター向けのラティス構造熱交換器や手頃な住宅向けのコンクリート押出成形への投資が進んでおり、Saudi AramcoおよびADNOCがオフショア物流コストを最小化するためのパイロットラインを稼働させている。アフリカおよび南米は依然として普及が遅れており、ブラジルはEmbraerがリージョナルジェット向けのインコネルブラケットを認定するなど有望な動きを見せているが、機械への高い輸入関税が広範な普及を妨げている。ISO/ASTM 52900の統一された用語体系およびISO 17296の品質原則は国境を越えた部品取引を促進しているが、粉末と完成部品の税関評価は依然として管轄区域によって異なり、大企業のみが吸収できるパッチワーク状のコンプライアンスコストを生み出している。

規制環境
アディティブマニュファクチャリングに関する規制は最終用途分野をまたいで断片的なままであり、要件が完全には調和していない場合、多くの企業がISO/ASTMのフレームワークを実務上のベースラインとして利用している。航空宇宙分野では、認証はプロセス管理、トレーサビリティ、部品の重要度に関する規制当局の期待に引き続き重点を置いており、EASA証明書メモランダムCM-S-008 Issue 04(2025年9月)や、AM部品の適格性評価においてASTMの実践を参照する航空宇宙産業協会の推奨事項といった業界に整合した指針も含まれる。
標準化活動は2026年に加速し、調達および審査のチェックリストにますます反映されるようになっている。ISO/ASTMは、パウダーベッド融合の欠陥分類(ISO/ASTM 52948:2026)、PBF-LB向けのインサイチュモニタリング指針(ISO/ASTM TR 52958:2026)、AMデータパッケージの要件(ISO/ASTM 52951、2026年6月)を対象とする新規・更新文書を発行し、一方で中国はレーザーパウダーベッド融合金属部品の品質等級付けおよび試験に関するGB/T 47006-2026を発行した(2026年1月発行、2026年8月施行)。医療および歯科分野の応用においては、製造業者は依然として医療機器の枠組みの下で管轄地域ごとの経路をたどっており、実務上のアプローチは検証済みのプロセス範囲、文書パッケージ、市販後トレーサビリティ義務を中心としている。
バリューチェーン分析
3Dプリンティングのバリューチェーンは、原材料(ポリマー、金属粉末、セラミック、複合材)と、ハードウェアに適格な材料、ソフトウェア、サービス契約を組み合わせる機械OEMエコシステムから始まる。上流では、粉末や樹脂の供給可能性と適格性評価がコストとリードタイムの主要な決定要因となり、中流では工業用印刷、後処理(熱処理、HIP、機械加工)、検査(計測およびCT)、さらに規制対象の最終用途向け文書作成に価値が集中する。下流では、OEMや受託製造業者がアディティブマニュファクチャリングを試作、治工具製作、および拡大しつつある最終用途部品群に活用し、CAD/PLM、ビルド準備、インサイチュモニタリング、長期データ保持を連携させるデジタルワークフローによって支えられている。
産業化の進展により、より多くの能力が統合された生産ネットワークに取り込まれつつあり、特に航空宇宙・防衛分野では適格性評価、トレーサビリティ、稼働率がサプライヤー選定に影響を与えている。最近の動きは、材料イノベーター、機械OEM、エンドユーザーの間でチェーンが緊密化していることを示している。Norsk TitaniumとAirbusは、疲労が重要となるチタン構造体向けにRapid Plasma Depositionを産業化するための協力・研究協定に署名した(2026年6月)。一方Beehive Industriesは推進系生産を支援するため、EOSの金属プラットフォームを大量に複数システム発注した(2026年6月)。ポリマーおよび複合材分野では、BigRepとEndless Industriesの提携(2026年5月)が高強度LFAM出力への需要を示しており、Stratasysが Nano DimensionからMarkforgedの資産を取得する契約(2026年5月)などの統合は、繰り返し発生する消耗品やサービスを収益化するための材料・プロセス対応範囲の拡大を示唆している。
競合状況
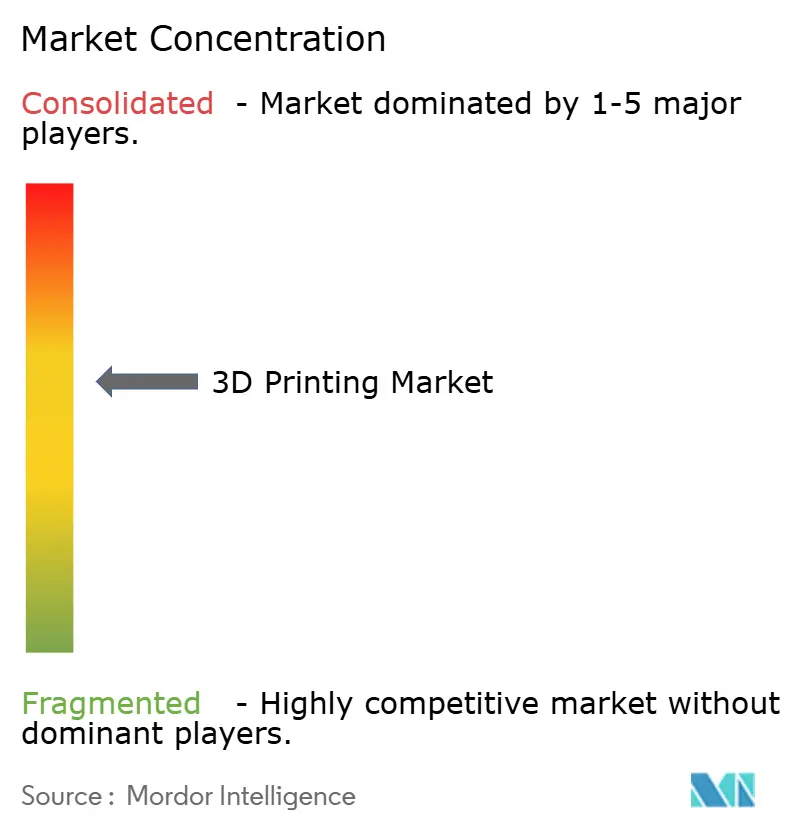
上位5社(Stratasys、3D Systems、EOS、HP、GE Additive)は2025年に推定35〜40%の合計収益を保持しており、垂直専門業者と地域の挑戦者に余地を残す中程度の集中度を示しています。既存企業はハードウェア、ソフトウェア、クラウドデータサービスを組み合わせたバンドルエコシステムへと転換し、消耗品の年金収入を確保しています。HPのバルセロナへの3億米ドルの拡張投資は50台のMetal Jetラインを追加し、VolkswagenとBMWとの年間1,000万個のバインダージェット部品契約を履行するためのものであり、ほとんどの競合他社が匹敵できない規模へのコミットメントを示しています。
買収が状況を再形成しました。Desktop MetalはExOneを5億7,500万米ドルで買収し、バインダージェットの知的財産と優良顧客リストを統合しました。一方、NikonによるSLM Solutionsの6億7,000万米ドルの買収は、従来の工作機械メーカーが付加製造を精密機器ポートフォリオに組み込む意図を示しました。ハイブリッド機械メーカーのDMG MoriとMazakは、再固定なしに切削表面仕上げを求める航空宇宙工場に訴求する粉末ノズルを統合した5軸CNCセンターを提供しています。ソフトウェアの相互運用性は依然として争点であり、SiemensはAtlas 3Dを買収してNX CADとともにワンクリックの向き設定を提供し、Dassault SystèmesにSolidWorks付加プラグインの加速を迫っています。
新興の破壊者はニッチな優位性を活用しています。Velo3Dは2025年に1億5,000万米ドルを調達し、低角度オーバーハングと最小限のサポートを必要とするタービンブレード契約を目指したSapphire XCマルチレーザープラットフォームの拡大を図っています。[3]Velo3D Inc.、「シリーズEファンディング発表」、velo3d.comCarbonは連続樹脂硬化をラティスミッドソールとエラストマー治具に活用し、顧客サイトに先行ハードウェアを設置して樹脂サブスクリプションで収益化しています。RenishawはOerlikonのドイツビューローに50台のRenAM 500機を出荷し、単一ベンダー支配ではなくマルチOEMサプライチェーンへの意欲を示しました。新規参入者は、資本集約的なハードウェアによる規模追求か、ドメイン固有の材料、ソフトウェアワークフロー、規制ノウハウによる差別化かを選択する必要があります。
3D印刷産業リーダー
Stratasys Ltd.
3D Systems Corporation
SLM Solutions Group AG
EOS GmbH
Desktop Metal Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
3D印刷市場
- Stratasys Ltd.
- 3D Systems Corporation
- EOS GmbH
- General Electric Company (GE Additive)
- Hewlett Packard Inc.
- Desktop Metal Inc.
- Materialise NV
- SLM Solutions Group AG
- Velo3D Inc.
- Renishaw plc
- Ultimaker B.V.
- Formlabs Inc.
- Markforged Holding Corp.
- Nano Dimension Ltd.
- Prodways Group
- Tritone Technologies Ltd.
- Carbon Inc.
- UnionTech Inc.
- Sisma S.p.A.

市場機会と将来展望
重要なホワイトスペースは、認証済みのシリアル生産向け金属アディティブ能力の拡大にあり、その進展は粉末、後処理、品質データ基盤における国内サプライチェーンに依存する。2026年の発表は、資本が単独のプリンター購入ではなく、生産能力と垂直統合に流入していることを示している。6K Additiveはペンシルベニア州バーゲッツタウンのキャンパスを拡張し、年間金属粉末生産量を200トンから1,000トンに引き上げた(2026年4月)。また、Divergent Technologiesは64台のMonolith One金属プリンターを配備するロングビーチの430,000平方フィートの施設を公表した(2026年6月)。これらの動きは、航空宇宙、防衛、自動車プログラムにおいて再現可能な生産、文書化、より迅速な適格性評価サイクルを求めるバイヤーにとって、調達の裏付けを強化するものである。
機会はまた、試作の経済性から生産の経済性への移行を追跡しており、そこではスループット、材料適格性評価、設計から検査までの相互運用性が採用を左右する。大口の発注や材料に関する連携は、大容量プラットフォームおよびより広範な適格合金セットへの需要が続いていることを示している。例として、Beehive Industriesによる30台のEOS M4 ONYXシステムに対する5,000万米ドルの発注(2026年6月)や、EOSとConstelliumの提携によるPBFポートフォリオへの先進アルミニウム合金の統合(2026年7月)が挙げられる。医療・歯科分野では、規制上の承認と検証済みワークフローが、クリニックからラボへのデジタル化と地域生産の拡大の余地を生み出しており、3D Systems NextDentソリューションのEU MDR認証(2026年3月)などの動向が、準拠した歯科製造の対応可能な範囲を拡大している。
Recent Industry Developments in 3D印刷市場
- 2026年5月:Stratasysは、Nano DimensionからMarkforged, Inc.を4,250万米ドルの全額現金取引で取得する最終契約を締結した。この取引により、Stratasysは複合材および金属押出プラットフォームへの露出を拡大し、材料、ソフトウェア、サービス付帯を通じて収益化できる稼働基盤をさらに追加する。
- 2025年11月:HPは、バルセロナのMetal Jet生産能力拡大に3億米ドルを投じることを確約し、この拡張をVolkswagenおよびBMWとの複数年供給契約(年間合計1,000万個)と結びつけた。この投資は自動車生産プログラム向けのバインダージェッティングの供給力を強化し、工業展開の規模の基準を高める。
- 2024年9月:Nikonは、SLM Solutionsの買収を約6億7,000万米ドルで完了し、主要な金属パウダーベッド融合OEMをより大規模な精密機器ポートフォリオに取り込んだ。この統合は、機械開発と製造品質のサービス、アプリケーションエンジニアリング、グローバルな顧客アクセスを統合することで、より広範な産業化の取り組みを支援する。


3D印刷市場 レポートの範囲と調査方法論
市場の定義と対象範囲
3D印刷市場は、デジタルデザインを層ごとの製造プロセスを通じて物理的な部品に変換する付加製造ハードウェア、ソフトウェア、材料、および関連サービスから生み出される収益として定義されます。
対象外の範囲:純粋に実験的なバイオプンティングプログラム、および商業用3D印刷システムとして販売されていない未組立のホビイスト向けキットは除外します。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- プリンタータイプ別
- 産業用3Dプリンター
- デスクトップ3Dプリンター
- 技術別
- バット光重合(SLA、DLP)
- 粉末床溶融結合(SLS、SLM、EBM)
- 材料押出(FDM、FFF)
- 材料ジェッティング
- バインダージェッティング
- 指向性エネルギー堆積
- シートラミネーション
- 材料別
- ポリマー
- 金属・合金
- セラミックス
- コンポジット
- その他の材料
- 用途別
- プロトタイピング
- 製造・生産部品
- ツーリングと治具
- 研究開発
- パーソナライズされた消費者製品
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 医療・歯科
- コンシューマーエレクトロニクス
- 建設・建築
- エネルギー(石油・ガス、電力)
- 食品・料理
- 教育・研究機関
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、主に技術ランドスケープのマッピングと産業・地域別の採用シグナルの確認を通じて、モデルの基盤構築に活用されました。米国国勢調査局の製造・貿易統計、国連コムトレードの輸出入統計、世界銀行のマクロ経済指標、ISOやASTMなどの機関が発行する規格・技術刊行物などの公開情報を精査しました。
前提条件を現実的に保つため、ハードウェア、材料、サービスに関する収益構成の手がかりを得るために企業の開示資料や投資家向けプレゼンテーションも確認し、設備増強や新製品発表についてはプレスリリースや業界団体のウェブサイトを追跡しました。並行して、企業財務情報・インテリジェンス、特許データベース、船積みレベルの貿易記録の有料サービスを活用し、企業活動と材料フローのシグナルをクロスチェックしました。このデスクワークは単一のデータポイントに依存するものではありません。
ここで参照されているデスクソースはあくまで例示であり、データ収集、前提条件の検証、未解決事項の明確化のために他の多数の公開・有料情報源が参照されています。
一次インタビューおよびサーベイ
一次調査は、設置済み機器のうち実際に稼働している割合の確認、プロトタイピングと量産の間での需要の分割、および稼働率の変化に伴うASPと材料消費の動向把握に活用されました。公開データで残る空白を埋め、主要インプットを三角測量するため、主要地域のプリンターメーカー、材料サプライヤー、サービスビューロー、ソフトウェアプロバイダー、ディストリビューター、エンドユーザーを対象にインタビューおよびサーベイを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:14% | アジア太平洋:44% |
| 中位層:46% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:17% | マネージャー:49% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、製造生産高シグナル、設備投資支出パターン、貿易・生産指標を用いて各地域における付加製造の消費量を再構築するトップダウン型の需要プール構築から始まります。需要エンベロープが構築されると、インタビューフィードバックおよび公開報告と繰り返し照合された構成シェアを用いて、ハードウェア、材料、ソフトウェア、サービスに分割されます。
合計値を現実に即したものに保つため、サンプリングされたプリンター出荷台数に観測されたASP帯域を乗じた値、サービスビューローの収益ベンチマーク、平均ビルドボリュームと稼働率に基づく材料使用量推計など、選択的なボトムアップ近似値がチェックとして活用されます。企業報告が不完全な場合、空白はピアグループ外挿と保守的な構成レンジで対処され、検証コールで再テストされます。
予測は、軽量な多変量回帰に支えられたシナリオ分析を通じて実施されます。主要ドライバーには、産業生産とキャペックスの方向性、量産グレード印刷の採用率、平均機械稼働率、材料価格動向(特に金属対ポリマー)、サービスよびソフトウェアへの収益シフトの割合が含まれます。将来の前提条件は、リードタイム、認定サイクル、エンドユーザーの予算リセットに関する専門家の見解を用いて調整され、最終的な軌跡は年度間の連続性について妥当性確認が行われます。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、数値が確定される前に明らかな誤りが検出されます。粉末やフィラメントの貿易動向、特許取得の勢い、発表された設備増強、バリューチェーンの主要部分における報告収益の方向性などの独立したシグナルと出力を比較し、ドライバーが整合するまで異常値を精査します。
承認前に、別のアナリストがモデルをレビューし、前提条件、単位の一貫性、インプットから最終合計値へのロジックを確認します。レポートは年次で更新され、材料価格の急激な変動、大型M&A、急激な需要減速などの重大なイベントが発生した場合には中間更新が実施されます。納品直前に最終スキャンが完了し、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの3D印刷市場推計と他の公表推計との比較
公表されている3D印刷市場の数値がしばしば異なるのは、対象範囲が必ずしも同じ方法で設定されていないこと、およびサプライヤーとサービスが異なる収益計上ルールでカウントされる場合があるためです。一部のソースがカレンダーイヤー報告を使用し、他のソースが予測サイクルに紐付いた基準年を使用するため、タイミングも重要な要素となります。
主な乖離は、サービスとソフトウェアがコアの3D印刷収益としてカウントされるかどうか、および金属対ポリマーの材料需要がドルに換算される方法から生じます。価格設定と稼働率の前提条件が合計値を大きく変動させる可能性があるためです。一部のソースはより限定的な指標セットにモデルを固定しており、エンドユーザー全体にわたる設置済みベースの活動と繰り返し発生する材料プルスルーの影響を見逃す可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 34.45 ビリオン 米ドル(2026年) | |
| 業界専門誌B | 15.90 ビリオン 米ドル(2024年) | プリンター、材、サービスを集計したカレンダーイヤーのスナップショットを使用していますが、ソフトウェアの取り扱い方法や、設置済みベースの稼働率が地域をまたいだ繰り返し発生する材料・サービス収益にどのように換算されるかについては透明性が低くなっています。 |
| グローバルコンサルタンシーA | 28.55 ビリオン 米ドル(2026年) | より速い成長経路と広範なコンポーネントのロールアップに依拠していますが、収益がバンドル提供の下で報告される場合の換算タイミング、通貨正規化、産業用システムとデスクトップシステムの分割ルールについては明示性が低くなっています。 |
これらの数値間の乖離は主に、何が市場収益としてカウントされるか、およびハードウェアが設置された後に繰り返し発生するストリームがどのようにモデル化されるかに起因します。この表は対象範囲と換算の選択を示しており、Mordor Intelligenceは稼働率主導の材料プルスルーと一貫したコンポーネント会計に合計値を紐付けることで、レビューおよび再現可能な明確なドライバーに数値を追跡可能な状態に保っています。


レポートで回答される主要な質問
2031年までの3D印刷市場の予測値は?
2026年から2031年にかけて年平均成長率14.99%を反映し、2031年までに692億6,000万米ドルに達すると予想されています。
2026年から2031年にかけて最も速く成長するセグメントはどれですか?
後処理とコンサルティングを含むサービスは、企業が付加製造の専門知識をアウトソーシングするにつれ、年率16.22%で拡大すると予測されています。
バインダージェッティングが自動車生産で注目を集めている理由は何ですか?
バインダージェッティングはサポート構造を不要にし、粉末床溶融結合より10倍速く部品を印刷できるため、HPのMetal JetによるVolkswagenとの月50,000部品契約のような案件を可能にしています。
認定のハードルは航空宇宙への採用にどのような影響を与えていますか?
FAAおよび欧州航空安全機関の規則は広範な統計的ビルドと長期データ保管を要求し、認定コストに最大2年と部品あたり100万米ドル以上を追加し、新設計の展開を遅らせています。
最も高い成長率を記録すると予測されている地域はどこですか?
中国の補助金とインドの医療機器インセンティブに牽引されたアジア太平洋地域は、2031年にかけて年平均成長率16.54%で成長すると予測されています。
生産用途に最も速く移行している材料は何ですか?
チタンTi-6Al-4Vとニッケルベースのインコネル718が金属をリードしており、航空宇宙および医療インプラントに対する規制承認に後押しされています。
最終更新日:


