
乳製品スナック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 266.71 十億米ドル |
| 市場規模 (2031) | 346.24 十億米ドル |
| 成長率 (2026 - 2031) | 5.37 % |
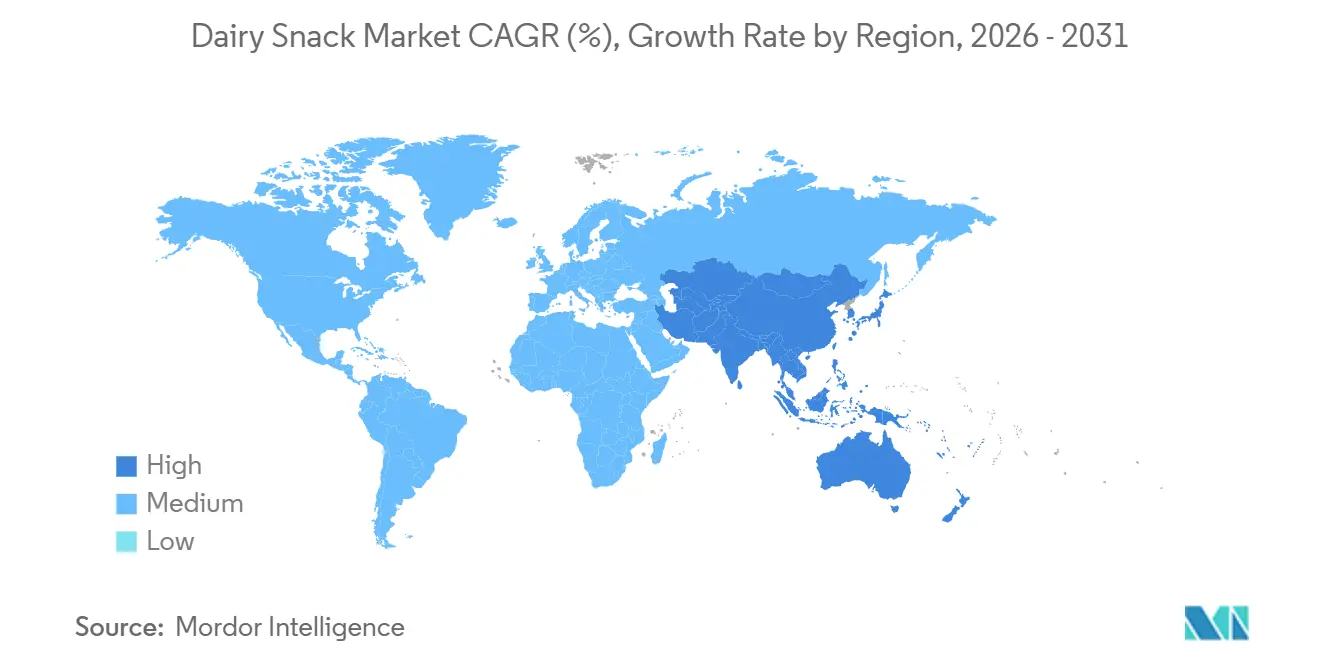
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳製品スナック市場分析
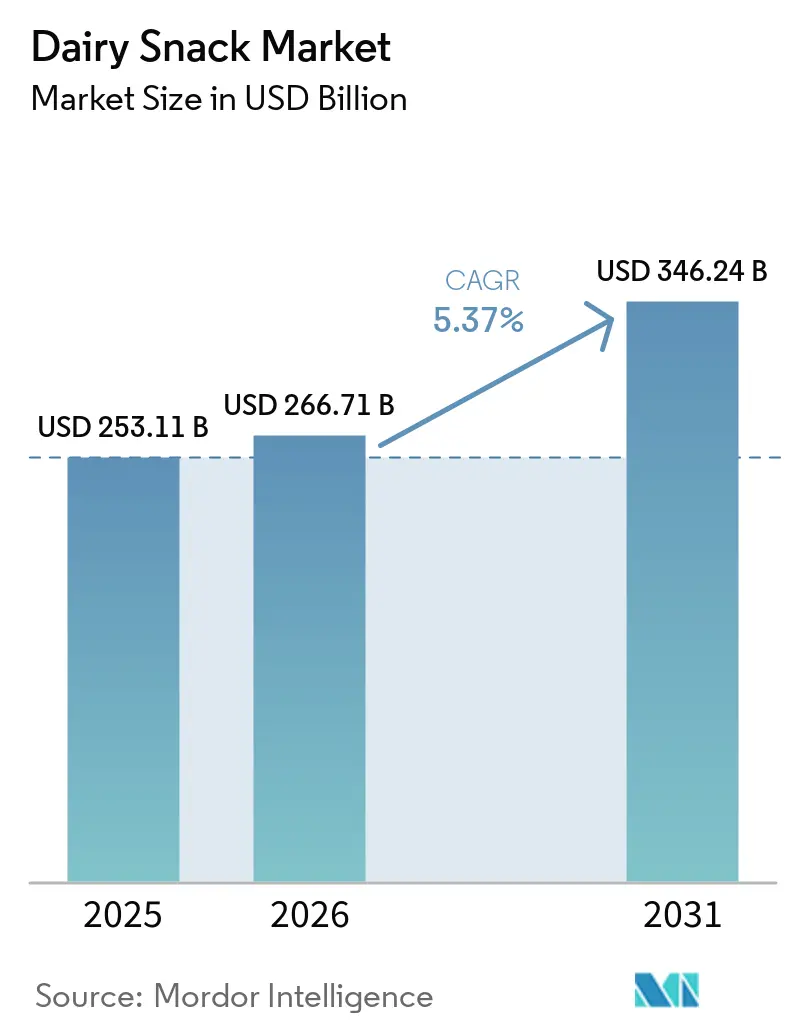
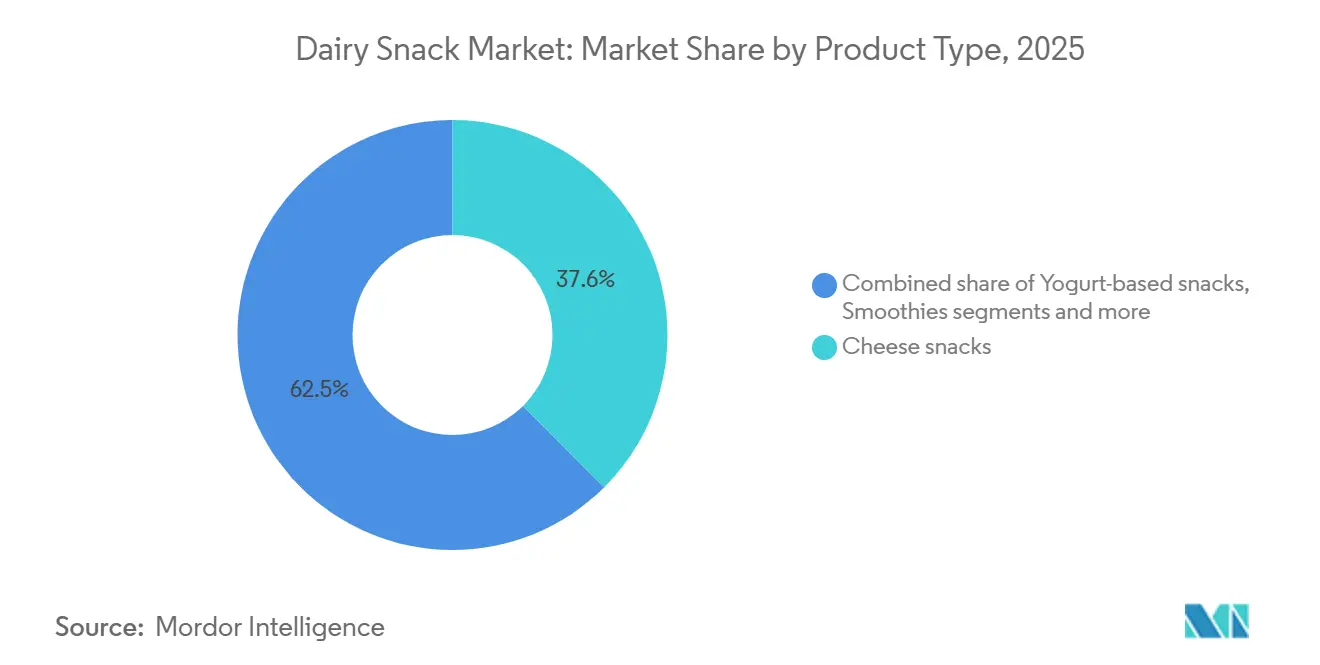
2026年の乳製品スナック市場規模は2,667.1億米ドルと推定され、2025年の2,531.1億米ドルから成長し、2031年には3,462.4億米ドルに達すると予測されており、2026年から2031年にかけて5.37%のCAGRで成長します。チーズスナックは2025年に37.55%の最大シェアを占めており、忙しいスケジュールに合った便利で栄養密度の高いオプションを優先するタンパク質意識の高い消費者に支えられています。一方、ヨーグルトベーススナックは2031年までに6.89%のCAGRで最も速く成長すると予測されており、プロバイオティクス強化とオンザゴー形態が都市部の健康志向の購買者に訴求することで牽引されています。この二極化は、伝統的な乳製品の定番品が数量リダーシップを維持しながら、機能的イノベーションが漸進的な成長を取り込む市場を示しています。需要の強さは、便利な栄養を求めるタンパク質志向の消費者、アジア太平洋における持続的な購買力、そして成熟した西洋の消費者を引き付け続ける製品アップグレードに支えられています。カートンとテトラパックが引き続き数量を支配していますが、ブランドがプラスチックを削減し再封可能な携帯性を求める中、フレキシブルパウチがシェアを獲得しています。オンライン食料品の普及が市場への流通経路の経済性を再形成し、ハイパーマーケットから数量を引き離す一方、直接消費者向け能力を持つメーカーに報酬を与えています。プレミアム化は特に北米、欧州、日本、および選ばれたアジアの主要都市で加速しており、富裕層の購買者がオーガニックグラスフェッドまたはアルチザンSKUにアップグレードし、マスセグメントが数量リーダーシップを維持しながらもマージン拡大を支えています。
主要レポートのポイント
- 製品タイプ別では、ヨーグルトベーススナックが2031年までに6.89%のCAGRで最も速い拡大を記録し、チーズは2025年のチーズスナック市場において37.55%の最大収益シェアを維持しました。
- 包装形態別では、カートンとテトラパックが2025年のチーズスナック市場シェアの59.68%を占め、パウチは2026年から2031年にかけて6.58%のCAGRで成長すると予測されています。
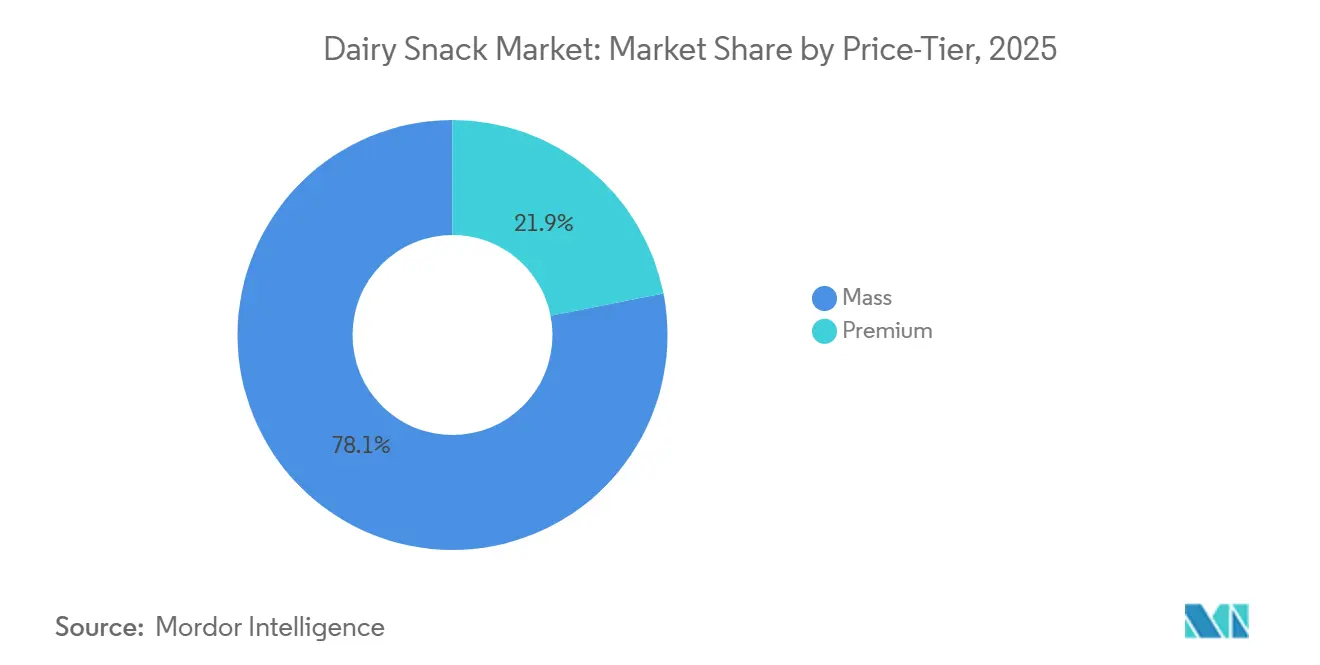
- 価格帯別では、プレミアムセグメントが2031年までに6.32%のCAGRで拡大しており、マス帯は2025年のチーズスナック市場規模の78.10%を支配しました。
- 流通チャネル別では、スーパーマーケットとハイパーマーケットが2025年の売上の52.10%を獲得し、オンライン小売は2031年までに6.15%の最高CAGRを示しています。
- 地域別では、アジア太平洋が2025年のチーズスナック市場シェアの25.30%を占め、全地域の中で最速となる6.07%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| タンパク質豊富なスナックへの需要増加が乳製品スナックの魅力を高める | +1.2% | 北米、欧州、都市部のアジア太平洋で最も強い取り込みがあるグローバル市場 | 中期(2〜4年) |
| 忙しいライフスタイルと都市生活が便利なすぐに食べられる乳製品スナックへの需要を高める | +1.0% | アジア太平洋、北米、欧州の大都市圏に集中したグローバル市場 | 短期(2年以内) |
| フレーバー、乳糖低減、強化、携帯可能な形態における製品イノベーションが魅力を拡大する | +0.9% | アジア太平洋と北米で急速な採用が進むグローバル市場 | 中期(2〜4年) |
| 機能性・強化乳製品(プロバイオティクス、ビタミン)への需要増加が健康志向の購買者を引き付ける | +0.8% | 日本、韓国、西欧で特に強いグローバル市場 | 長期(4年以上) |
| 包装とポーションコントロールのイノベーションが消費者の魅力を拡大す | +0.6% | 欧州と北米で早期の成果があり、アジア太平洋に広がるグローバル市場 | 中期(2〜4年) |
| クリーンラベルと天然成分の乳製品スナックへの消費者の関心の高まり | +0.5% | 北米と欧州がリードし、都市部のアジア太平洋で新興の関心が高まる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
タンパク質豊富なスナックへの需要増加が乳製品スナックの魅力を高める
タンパク質はスナック購買者にとって欠かせない属性となっており、成分サプライヤーIFFのトレンド分析によると、2024年には消費者の71%がタンパク質含有量を優先しており、2022年の59%から増加しています。このシフトは、乳製品スナックを贅沢なおやつから機能的な栄養補給手段へと再定義しており、特に食事を高タンパク質オプションで代替するフィットネス愛好家や時間に追われるプロフェッショナルの間で顕著です。チーズスナック、カッテージチーズカップ、ギリシャヨーグルトのバリアントは、アミノ酸プロファイルが劣ることが多いエンドウ豆や大豆分離物に依存する非乳製品代替品からシェアを獲得し、プロテインバーやシェイクと直接競合するようになっています。このトレンドは北米と欧州で最も顕著であり、FDAおよびEFSAガイドラインに基づくタンパク質表示に関する規制の明確さが積極的なマーケティングを可能にしています。アジア太平洋では、上海やムンバイなどの都市部でタンパク質メッセージングが浸透しつつありますが、一人当たり所得が低い第二層都市では価格プレミアムが依然として障壁となっています。
忙しいライフスタイルと都市生活が便利なすぐに食べられる乳製品スナックへの需要を高める
都市化が食事の機会をスナッキングの時間帯に圧縮しており、2024年には世界の消費者の大多数が少なくとも1日2回スナックを食べると報告しています。乳製品スナックは、準備が不要で、短時間の冷蔵庫外での保存に耐え、脂肪とタンパク質を通じて満腹感を提供するため、このパターンに適合しています。個食ヨーグルトカップ、チーズスティック、飲めるスムージーは、通勤者が職場に向かう途中でコンビニエンスストアから冷蔵スナックを購入する日本などの市場で、従来の座って食べる朝食を置き換えています。インドでは、Amulがポーションコントロールされたパニールキューブとフレーバーラッシーパウチへの展開を拡大し、日中に家庭料理へのアクセスがない大学生やオフィスワーカーからの需要を取り込んでいます。利便性ドライバーは東南アジアの冷蔵チェーンの改善によって増幅されており、ジャカルタとマニラでは冷蔵自動販売機と近代的な商業形態が普及し、常温安定スナックへの依存が低下しています。
フレーバー、乳糖低減、強化、携帯可能な形態における製品イノベーションが魅力を拡大する
イノベーションの速度が加速しており、Danoneは2024年にRemixヨーグルトラインを発売し、消費者がテクスチャーとフレーバーをカスタマイズできるミックスイントッピングを特徴とし、ヨーグルトの単調さに関する主要な不満に対応しています。乳糖フリーバリアントは現在、推定68%の世界人口が何らかの程度の乳糖吸収不良を抱えていることを対象とし、発売数の増加するシェアを占めています[1]。Arlaのアップサイクル乳製品イニシアチブは、ホエイ副産物を高タンパク質スナック成分に変換するもので、持続可能性と栄養が製品開発においていかに融合しているかを示しています。絞り出せるヨーグルトチューブや再封可能なチーズパウチなどの携帯可能な形態は、家庭での消費を超えて学校、ジム、アウトドア活動へと使用機会を拡大しています。プロバイオティクス、オメガ3、ビタミンによる強化は特に日本で強く、Meijiの機能性乳製品スナックは免疫サポートと骨の健康を求める高齢者消費者をターゲットにしています。
機能性・強化乳製品への需要増加が健康志向の購買者を引き付ける
機能性成分が乳製品スナックをコモディティからスペシャルティへとシフトさせており、プロバイオティクス、プレバイオティクス、乳脂肪球膜(MFGM)は標準品に対して20〜40%の価格プレミアムを獲得しています。Chobaniのプロバイオティクスヨーグルトドリンクは2024年に発売され、腸の健康をサポートすることが臨床的に示されたラクトバチルス菌株を含み、500億米ドルのグローバルプロバイオティクス市場を取り込んでいます。中国では、YiliのDHAとカルシウムで強化されたミルクスナックが、子供の認知的・骨格的利益を求める親にマーケティングされており、早期発達を重視する政府の栄養ガイドラインと一致しています。規制の影響はここで重要です:インドのFSSAIは健康表示を行う製品に特定の強化レベルを義務付けており、研究開発予算が不足する小規模ブランドの参入障壁を高めています[2]。機能性トレンドはまた、食品とサプリメントの境界を曖昧にする乳製品プロバイオティクスハイブリッドのホワイトスペース機会を生み出しており、伝統的な乳製品企業が製薬参入者と競合するカテゴリーとなっています。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 乳糖不耐症と乳製品アレルギーが成長を妨げる | -0.8% | 東アジア、アフリカ、南欧の一部で最も高い有病率があるグローバル市場 | 長期(4年以上) |
| 価格感度:プレミアム乳製品スナックはマス消費者には手が届かない可能性がある | -0.6% | アジア太平洋、アフリカ、ラテンアメリカの新興市場 | 短期(2年以内) |
| 植物性および代替スナックとの競争が乳製品スナックの需要を弱める | -0.7% | 北米と欧州がリードし、都市部のアジア太平洋で関心が高まる | 中期(2〜4年) |
| 賞味期限と冷蔵チェーン要件が一部地域での保管と流通を複雑にする | -0.5% | アジア太平洋、アフリカ、ラテンアメリカの農村部および半都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
乳糖不耐症と乳製品アレルギーが成長を妨げる
乳糖吸収不良は世界人口の約68%に影響を与えており、中国や韓国などの東アジア諸国では有病率が90%を超えています。この生物学的制約は、ブランドが乳糖フリー加工に投資しない限り、対応可能な市場規模を制限します。乳糖フリー加工は酵素処理と別個の生産ラインにより生産コストを15〜20%増加させます。乳製品アレルギーは有病率2〜3%とより少ないものの、重篤な反応を引き起こし、特に乳幼児の間でカテゴリー全体の回避を促します。この制約はアジア太平洋で最も深刻であり、伝統的な食事に乳製品がほとんど含まれず、北欧系の祖先に見られる遺伝的適応が欠如しています。ブランドは乳糖フリーチーズスナックとA2ミルクベースのヨーグルトで対応しており、一部の消費者はこれらを消化しやすいと感じていますが、臨床的証拠は依然として混在しています。コーデックス・アリメンタリウス基準に基づく規制上の表示要件は明確なアレルゲン表示を義務付けており、複数の管轄区域で事業を展開する多国籍企業のコンプライアンスの複雑さを増大させています[3]。
植物性および代替スナックとの競争が乳製品スナックの需要を弱める
植物性乳製品代替品は成長が見込まれており、伝統的な乳製品の拡大を上回るペースで進んでいます。オーツ麦ベースのヨーグルト、アーモンドミルクスムージー、カシューチーズスプレッドは、動物性製品を減らすが排除はしないフレキシタリアン消費者のシェアを獲得しており、この層は西洋市場の30〜40%を占めています。競争上の脅威はプレミアムセグメントで最も深刻であり、植物性ブランドが持続可能性メッセージングとクリーンラベル処方を活用して乳製品との価格同等性を正当化しています。北米と欧州では、スーパーマーケットの棚スペースが植物性オプションにシフトしており、伝統的な乳製品スナックの視認性が低下しています。しかし、乳製品はタンパク質の質、カルシウムの生物学的利用能、味の親しみやすさにおいて優位性を保っており、植物性代替品は広範な強化とフレーバー付けなしにはこれらを再現するのに苦労しています。この制約はアジア太平洋では顕著ではなく、大豆ベース製品が数十年にわたって乳製品と共存しており、消費者はそれらを代替品ではなく補完品として見ています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機能性ヨーグルトが伝統的なチーズを上回るヨーグルトベーススナックは2026年から2031年にかけて6.89%のCAGRで拡大しており、製品タイプの中で最速の成長率を示しています。ブランドがプロバイオティクス、タンパク質強化、コモディティ品との差別化を図る新しいテクスチャーを加えているためです。チーズスナックは2025年に37.55%の市場シェアを保持しているにもかかわらず、一人当たり消費量が横ばいになっている西洋市場で成熟に直面していますが、アジア太平洋の新興市場での採用がこの重荷を相殺しています。スプーンで食べるヨーグルトがヨーグルトカテゴリー内で支配的ですが、オンザゴー形態が普及するにつれて飲めるバリアントが増加しています。DanoneのRemixラインとChobaniのプロバイオティクスドリンクは、携帯性と機能的表示へのこのシフトを示しています。アイスクリームと冷凍乳製品スナックは、伝統的に贅沢品でしたが、タンパク質豊富なおやつとして再ポジショニングされており、Unileverは2024年に一口サイズの形態を発売し、味を犠牲にせずにポーションコントロールを提供しています。スムージーはニッチながら成長するセグメントを占め、栄養密度のために乳製品と果物や野菜をブレンドする健康志向の消費者に訴求しています。プリンやカスタードを含むミルクおよびクリームベーススナックはアジア太平洋で引き続き人気があり、甘い製品デザートが地元の嗜好に合致していますが、砂糖削減トレンドにより成長が制限されています。パニールキューブや乳製品ベースのディップなどのその他の製品は、乳製品を風味豊かな用途に取り入れる地域の料理の伝統に支えられ、インドと中東で拡大しています。
イノベーションが製品タイプ全体の主要な差別化要因です。2024年に複数のスタートアップが発売したカッテージチーズアイスクリームは、チーズのタンパク質密度と冷凍デザートの贅沢さを組み合わせ、罪悪感のないおやつを求めるフィットネス愛好家をターゲットにしています。乳糖フリーチーズスナックは東アジアで普及しており、ブランドが酵素処理を使用して乳糖耐性の少数派を超えた対応可能な市場を拡大しています。規制コンプライアンスが製品開発に影響しており、インドのFSSAIと米国のFDAは強化および機能的表示に特定の表示を義務付け、小規模参入者の障壁を高めています。製品タイプのセグメンテーションは、チーズなどの伝統的な定番品が数量リーダーシップを維持しながら、機能性ヨーグルトとハイブリッド形態がイノベーションプレミアムを獲得する移行期の市場を浮き彫りにしています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装形態別:
持続可能性と携帯性の融合によりパウチが台頭カートンとテトラパックは2025年に市場シェアの59.68%を占め、常温安定および冷蔵ヨーグルトとミルクベーススナックにおける支配的地位を反映していますが、ブランドが素材使用量を削減しオンザゴーの利便性を向上させる軽量で再封可能なオプションを優先する中、パウチは2031年までに6.58%のCAGRで成長すると予測されています。General MillsのYoplaitブランドは2024年に78%の植物由来素材で作られたカートンに切り替え、包装重量を50%削減し、再生可能な基材への業界全体のシフトを示しました。特にスタンドアップおよびスパウト付きバリアントのパウチは、通勤中のポーションコントロールと片手での使いやすさを重視するアジア太平洋の消費者の間で支持を得ており、AmulのフレーバーラッシーパウチとMeijiの絞り出せるヨーグルトチューブがこのトレンドを示しています。缶形態はニッチながら、常温安定乳製品デザートと加糖練乳用途で存続していますが、消費者が金属包装を加工食品と関連付けるにつれてシェアが侵食されています。プレミアムヨーグルト用のガラス瓶やチーズスナック用の生分解性トレイを含むその他の形態は、持続可能性の資格が価格プレミアムを獲得する欧州と北米で台頭しています。
包装のシフトは消費者の好みと規制上の圧力の両方によって推進されています。欧州連合の拡大生産者責任(EPR)制度は、ブランドが包装の廃棄物処理リサイクルを資金調達することを義務付け、廃棄物の分別を簡素化する軽量化とモノマテリアル設計を奨励しています。インドでは、FSSAIの包装基準が改ざん防止シールと明確な日付表示を要求しており、自動充填ラインを持たない小規模乳業者のコストを増加させています。パウチは単位当たりの素材使用量が少なく、複数のSKUに対応できるフレキシブルラインで充填できるため、費用対効果の高いソリューションを提供します。しかし、冷蔵インフラが乏しい農村部では冷蔵チェーン要件がパウチの制約となり、都市部以外への普及を制限しています。包装セグメンテーションは、持続可能性と利便性がもはやトレードオフではなく、両方を提供できるブランドに報酬を与える収束する命題となっている市場を明らかにしています。
価格帯別:
マス優位にもかかわらずプレミアムセグメントが速く成長マス帯製品は2025年に市場シェアの78.10%を占め、先進国と新興市場の両方で乳製品スナックが日常的な定番品としての役割を果たしていることを反映していますが、富裕層の消費者が30〜50%の価格プレミアムを獲得するオーガニック、グラスフェッド、アルチザンバリアントにアップグレードする中、プレミアム品は2031年までに6.32%のCAGRで拡大しています。プレミアムの急増は北米と欧州で最も顕著であり、ChobaniやArlaなどのブランドが動物福祉、再生農業、最小限の加工を中心に製品をポジショニングしています。アジア太平洋では、東京、ソウル、シンガポールなどの主要都市でプレミアム乳製品スナックが台頭しており、所得の上昇と西洋の食事の影響が消費パターンを量より質へとシフトさせています。しかし、インド、インドネシア、農村部の中国では価格感度が依然として制約となっており、一人当たりの乳製品支出は西洋水準の一部に過ぎず、消費者は産地よりも量を優先しています。マス帯ブランドは、プレミアム価格なしに機能的利益を提供するビタミンとミネラルで手頃な製品を強化することで対応しており、インドのAmulの強化ミルクスナックがこの戦略を示しています。
プレミアムとマスの分断は多国籍企業にとって戦略的選択でもあります。NestléとDanoneはデュアルポートフォリオを運営しており、マスブランドが新興市場で数量を獲得し、プレミアムラインが成熟した地域でマージンを守っています。マス帯に属するプライベートラベル乳製品スナックは、AldiやLidlなどの小売業者が垂直統合を活用してブランド競合他社より20〜30%安く販売する欧州で拡大しています。このダイナミクスは、マスプレイヤーの規模もプレミアム参入者の差別化も持たない中間帯ブランドのマージンを圧迫しています。価格帯セグメンテーションは、新興市場の超手頃な強化製品と先進国の高マージンアルチザン品という両極端に成長が集中し、中間地帯が侵食される二極化市場を浮き彫りにしています。

流通チャネル別:
ラストマイル冷蔵チェーン物流の成熟によりオンライン小売が台頭スーパーマーケットとハイパーマーケットは2025年の流通シェアの52.10%を獲得し、冷蔵フットプリントとワンストップショッピングの利便性を活用していますが、5年前は初歩的だったラストマイル冷蔵チェーンインフラに電子商取引プラットフォームが投資する中、オンライン小売は2031年までに6.15%のCAGRで拡大しています。中国では、AlibabaのHema Freshストアがオンライン注文と店内フルフィルメントを統合し、主要都市で冷蔵乳製品スナック30分配送を可能にしています。インドでは、BigBasketとAmazon Freshが冷蔵配送バンとダークストアを展開し、常温食料品を超えて生鮮食品へのリーチを拡大しています。コンビニエンスストアと食料品店は形態が小さいながらも、高い人口密度と頻繁な買い物が大型小売業者よりも近隣店舗を好むアジア太平洋で重要な役割を果たしています。自動販売機、フードサービス、直接消費者向けサブスクリプションを含むその他の流通チャネルはニッチセグメントで成長しており、日本の至る所にある冷蔵自動販売機はヨーグルトドリンクとチーズスナックを24時間365日販売し、実店舗が逃す衝動買いを獲得しています。
オンラインへのシフトは、冷蔵アップグレードとロイヤルティプログラムに投資して来店客を維持しなければならない伝統的な小売業者のマージンを圧迫しています。ブランドは小売仲介業者を迂回する直接消費者向けサブスクリプションモデルを立ち上げることで対応しており、米国のChobaniのオンラインサブスクリプションサービスは小売価格より15%割引で週次ヨーグルトアソートメントを配送し、消費パターンに関するファーストパーティデータを取得しながら顧客生涯価値を構築しています。しかし、冷蔵チェーンの制約は農村部と第二層都市で依然として障壁となっており、年間の大部分で気温が30℃を超え、冷蔵物流が配送コストに25〜35%を追加します。規制コンプライアンスもチャネルによって異なります:インドのオンラインプラットフォームはFSSAIライセンス番号と有効期限を目立つように表示しなければならず、複数の乳業者から調達するアグリゲーターの運営の複雑さを高めています。流通セグメンテーションは、デジタルチャネルがシェアを獲得しているが、実店舗小売が衝動買いと即時入手可能性において構造的優位性を保持する変動する市場を浮き彫りにしています。
地域分析
アジア太平洋の乳製品スナック市場
アジア太平洋は2025年にグローバル市場シェアの25.30%を占め、一人当たりの乳製品消費量が横ばいになっている北米と欧州を上回り、2031年までに6.07%のCAGRで拡大すると予測されています。中国は地域の成長をリードしており、YiliとMengniuが都市化する中産階級の消費者に向けた便利でタンパク質豊富なオプションを求めてヨーグルトとチーズスナックへの積極的な展開を進めています。日本の市場は高齢化人口をターゲットにした機能性乳製品が特徴であり、Meijiの強化ヨーグルトとカルシウム強化チーズスナックは骨の健康と免疫サポートに対応し、高齢者の医療費削減を目指す政府の取り組みと一致しています。インドは対照的なダイナミクスを示しており、Amulの協同組合モデルと広範な農村流通ネットワークが第二層・第三層都市での乳製品スナックへのアクセスを民主化していますが、農村部の冷蔵チェーンのギャップが依然として制約となっています。オーストラリアの市場は成熟しており、安定した消費とアジアへのプレミアムグラスフェッド乳製品輸出に焦点を当てており、インドネシア、マレーシア、シンガポールは所得の上昇と西洋化する食事が冷蔵スナックへの需要を促進する新興ホットスポットとなっています。
ベトナム、タイ、フィリピンなどの市場を含むアジア太平洋のその他の地域では、急速な都市化と近代的な商業の拡大が乳製品スナックへの潜在的な需要を解放しています。ベトナムでは、Vinmartなどのチェーンが運営するコンビニエンスストアの普及が都市部での冷蔵製品へのアクセスを改善していますが、冷蔵チェーンインフラの不足により農村部への普及は遅れています。規制の枠組みは地域全体で大きく異なります:インドのFSSAIは強化レベルとアレルゲン表示を義務付けており、ASEAN食品安全ネットワーク下のASEANの調和努力は国境を越えた貿易障壁を削減していますが、依然として不完全です。地理的セグメンテーションは、成長が堅牢な冷蔵チェーン物流を持つ都市回廊に集中しており、農村部と半都市部は冷蔵流通を主要都市以外に拡大できるインフラ投資を待っている地域を明らかにしています。この二極化は、冷蔵が依然として乏しい地域に常温安定乳製品スナックや超高温(UHT)処理オプションなどの製品形態を調整できるブランドに機会を生み出しています。
アジア太平洋の競争ダイナミクスは西洋市場とは著しく異なります。地域の協同組合と地域乳業者はインドと中国で大きなシェアを占め、多国籍参入者が再現するのに苦労するコスト優位性と文化的親しみやすさを活用しています。Amulのインドにおけるブランドエクイティは、協同組合構造と農村アウトリーチを通じて数十年にわたって構築され、外国との競争から保護されており、YiliとMengniuは積極的な価格設定を可能にする政府支援と規模の経済から恩恵を受けています。対照的に、日本とオーストラリアはMeijiとFonterraなどの確立されたプレイヤーが支配しており、そのイノベーションパイプラインとプレミアムポジショニングが新規参入者に対する高い障壁を生み出しています。地域の成長軌跡は人口動態トレンドによっても形成されています:東南アジアの若い都市化する人口は便利なオンザゴー形態を好み、北東アジアの高齢化社会は機能的利益と健康表示を優先しています。この異質性は、所得水準、食事の伝統、インフラの成熟度を考慮したローカライズされた戦略を要求し、アジア太平洋を乳製品スナック拡大において最も有望かつ最も複雑な地域にしています。
競争環境
市場集中度
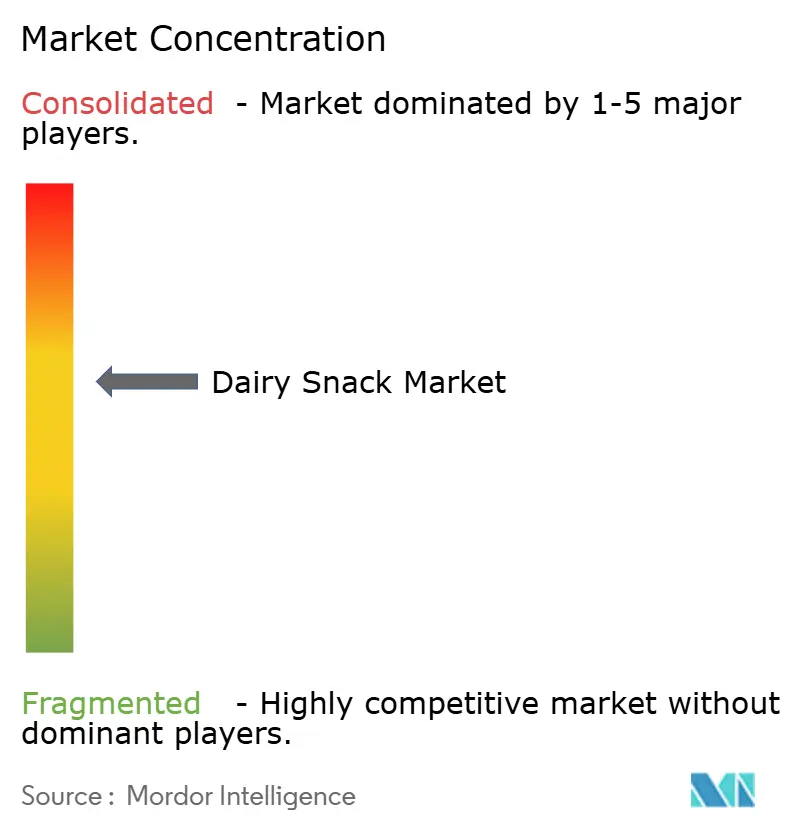
乳製品スナック市場は中程度の集中度を示しており、Nestlé、Danone、Lactalisなどの多国籍大手が、地域のサプライチェーンと文化的共鳴を活用するAmul、Fonterra、FrieslandCampinaなどの強力な地域協同組合と共存しています。戦略パターンは三つの軸に集中しています:規模プレイヤーは垂直統合と調達効率によるコストリーダーシップを追求し、プレミアムブランドはオーガニック認証と再生農業の主張で差別化し、機能的イノベーターはプロバイオティクスとタンパク質強化を加えて価格プレミアムを正当化しています。
カッテージチーズアイスクリームや乳製品プロバイオティクス飲料などのハイブリッド形態に機会が生まれており、カテゴリーの境界を曖昧にし、贅沢さと栄養の両方を求める消費者を取り込んでいます。小規模参入者はニッチセグメントをターゲットにして既存企業を混乱させています:東アジアの乳糖フリーチーズスナック、オーストラリアのA2ミルクベースのヨーグルト、欧州のアップサイクルホエイタンパク質スナックは、大規模ポートフォリオが見落とす未開拓のニーズをスタートアップがいかに活用するかを示しています。
テクノロジーが競争上の差別化要因となっており、特に乳糖フリー加工を大規模に可能にする精密発酵と酵素工学において顕著です。Danoneのプロバイオティクスヨーグルト用微生物株ライブラリーへの投資と、クリーンラベル安定剤を開発するための成分サプライヤーとのNestléのパートナーシップは、研究開発の強度がリーダーと遅れをとる企業を分けていることを示しています。競争環境は欧州のプライベートラベルの拡大によってさらに複雑化しており、AldiやLidlなどの小売業者が乳製品生産に垂直統合し、ブランドサプライヤーのマージンを圧迫しています。このダイナミクスは多国籍企業にポートフォリオをプレミアム化するか低マージンカテゴリーから撤退するかを強いており、今後5年間で市場構造を再形成する戦略的変曲点となっています。
乳製品スナック産業のリーダー企業
-
Nestlé S.A.
-
Danone S.A.
-
Lactalis Group
-
Fonterra Co‑operative Group
-
Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
デイリースナック市場 このレポートでカバーされる企業
- Nestlé S.A.
- Danone S.A.
- Lactalis Group
- FrieslandCampina
- Fonterra Co‑operative Group
- Saputo Inc.
- Arla Foods amba
- General Mills, Inc.
- Kraft Heinz Company
- Unilever Plc
- Chobani LLC
- Meiji Holdings Co., Ltd.
- Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- The Dairy Farmers of America (DFA)
- Müller Group
- Yili Group
- Mengniu Dairy (Group) Ltd.
- Megmilk Snow Brand Co., Ltd.
- Dean Foods Company
- Emmi Group
最近の産業開発事情 デイリースナック市場
- 2026年7月:Land O'Lakesは、超ろ過ミルクと高付加価値乳タンパク質の生産を増加させるため、カリフォルニア州トゥーレアの乳製品加工施設を拡張する投資を発表しました。この投資は、飲めるヨーグルト、スムージー、強化乳製品飲料などの急成長するスナック形態に使用されるタンパク質重視の乳製品ベースの供給を改善します。
- 2025年10月:Frigo Cheese Headsは、12個入りパックで提供されるSnack Sticksを含む2つの新フレーバーと大容量パックサイズでスナックチーズラインナップを拡大しました。このアップデートはチーズスナックにおける形態を通じた価値戦略を強化し、マス帯の数量が集中する家庭用ストックと共有機会をサポートします。
- 2024年11月:Nestleは、フットプリントの低い乳製品供給に焦点を当てた乳製品計画の初期ステップを発表しました。この発表は、包装と調達の精査が高まる市場でプレミアムおよびクリーンラベルスナックの提案をサポートする持続可能な乳製品調達への戦略的転換を示しています。
デイリースナック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この方法論では、乳製品スナック市場は、小売およびオンラインチャネルを通じてスナッキングの機会に向けてポジショニングおよび購入される、包装済みのすぐに食べられる乳製品ベースの製品を対象とし、各国の販売価格での価値ベースで計上されます。
対象外:非乳製品スナックと、スナックとしてマーケティングされていない場合の食事の材料として主に販売される乳製品アイテム(例:調理用プレーンクリームやバルクチーズブロック)は除外します。
セグメンテーションの概要
- 製品タイプ
- チーズスナック
- ヨーグルトベーススナック
- スプーンで食べるヨーグルト
- 飲めるヨーグルト
- スムージー
- アイスクリームと冷凍乳製品スナック
- ミルクおよびクリームベーススナック
- その他
- 価格帯
- マス
- プレミアム
- 包装形態
- 缶
- パウチ
- カートン・テトラパック
- その他
- 流通チャネル
- ハイパーマーケット・スーパーマーケット
- コンビニエンス・食料品店
- オンライン小売店
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- タイ
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- 中東・アフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、国リストを構築し、乳製品スナックモデルが必要とするベースラインの需要と供給のシグナルを収集するために使用されました。乳製品カテゴリーのUSDAデータ、生産と消費のコンテキストのFAOSTAT、主要乳製品アイテムの貿易フローのUN Comtrade、FDAや欧州委員会などの機関からの食品表示と基準文書などの公開ソースを参照しました。
これらのマクロシグナルをスナック製品に結びつけるために、カテゴリー言語、チャネルミックス、価格コンテキストについて企業の提出書類、投資家向けプレゼンテーション、年次報告書、小売業者および協会のウェブサイトをレビューしました。また、小規模ブランドのギャップを削減し、特定の市場での輸入依存度をクロスチェックするために、企業財務と出荷レベルの貿易記録の有料サブスクリプションも使用しました。ここに記載されているソースは例示的なものであり、データ収集、クロスチェック、および明確化のために他の多くの公開および有料参照も使用されました。
一次インタビューと調査
一次インタビューと構造化調査は、メーカー、成分サプライヤー、包装参加者、流通業者、小売カテゴリーマネージャーと共に実施され、実際にスナックとして購入されるものとチャネル全体での価格設定を確認しました。これはグローバル市場であるため、アジア太平洋、欧州・中東・アフリカ、南北アメリカの主要需要センターで入力が検証され、ヨーグルト、チーズ、その他のスナック可能な製品サブカテゴリーで回答者が説明する内容に仮定が合わせられました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部:15% | アジア太平洋:46% |
| 中位層:59% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:15% | マネージャー:52% | 南北アメリカ:23% |
市場規模算定と予測
コアモデルはトップダウン構築から始まり、乳製品消費と貿易指標が普及率と包装の手がかりを使用してスナック可能な需要プールに変換され、次に国レベルの価格水準を使用して価値が再構築されます。次に、主要チャネルでのサンプル価格×推定数量などの選択的なボトムアップ近似を使用して合計を健全性チェックし、方向的に正しい分割のためにサプライヤーと流通業者のチェックを行います。
結果を大きく動かすいくつかの変数が追跡・更新されました。チーズスナックとヨーグルトベーススナック間のミックスシフト、平均パックサイズとマルチパックの普及率、形態別の小売価格の推移、スナック購入のオンラインシェア、流通リーチに影響する冷蔵チェーンと賞味期限の制約などです。製品の境界が曖昧な場合、スナックとして販売されているものと定番の乳製品アイテムとして販売されているものに関するインタビューフィードバックを使用して仮定を絞り込み、小規模国のギャップは調整された所得とチャネル構造を持つ比較可能な市場からのプロキシを通じて処理されました。
予測については、シナリオ分析が適用され、成長がスナッキング頻度、プレミアムとマスのミックス、チャネル拡大の現実的な変化を反映し、見通しを確定する前に一次調査からの専門家コンセンサスにシナリオが合わせられました。
データ検証と更新サイクル
アウトプットは、マクロ乳製品指標、貿易方向、価格ベンチマーク、回答者が確認したチャネルダイナミクスを含む複数のシグナルにわたって三角測量され、承認前に大きな差異が調査されました。国の結果が外れているように見えた場合、入力が再チェックされ、パック価格の動きやスナックと定番品の分割などの主要ドライバーを再検証するためのフォローアップコールが開始されました。
仮定、変換、成長パスが地域と製品形態全体で一貫して保たれるよう、内部で多段階レビューが行われます。レポートは毎年更新され、主要な価格ショック、規制上の表示変更、貿易混乱などの重要なイベントが発生した場合には中間更新が行われます。納品前に最終更新パスを実行し、クライアントが公開時点で利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの乳製品スナック市場規模と他の公表推計との比較
公表されている乳製品スナック市場の価値がしばしば大きく異なるのは、各出版社がスナックとして何をカウントするか、どのチャネルをカウントするか、評価にどの価格ポイントを使用するかについて異なる線引きをしているためです。一つの推計がより後のベースイヤーに固定されている場合、または通貨タイミングとインフレ仮定が不均一に適用されている場合にも差異が生じます。
アイスクリームとその他の冷凍乳製品は最大のスイング項目であり、デザートやバルクテイクホームアイテムとしてではなくスナック製品としてポジショニングおよび販売されている場合にMordor Intelligenceの対象範囲に含れており、これによりカウントされる数量とモデルで使用される平均価格水準が変わります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,531.1億米ドル(2025年) | |
| 貿易統計アウトレットA | 632.1億米ドル(2024年) | この数値はより広いスナック分類内のサブセットとして組み立てられており、通常は乳製品スナックのより狭い製品マッピングを反映しており、貿易またはスナックカテゴリー定義にきれいに収まらないスナック可能な乳製品形態を過小評価する可能性があります。 |
| 出版社主導の調査B | 277.2億米ドル(2024年) | この推計は、限られた乳製品スナックタイプと消費者コホートに焦点を当てたより厳格な定義を使用しているようであり、製品が特定の小売カテゴリーのみでカウントされる場合にすぐに食べられる乳製品スナックの世界の一部を見逃す可能性があります。 |
公表値の広がりは主に、製品リストの広さ、スナックの機会がどのように解釈されるか、価格が国レベルのパック価格から構築されるか、より広いカテゴリー平均から構築されるかによって説明されます。対象範囲のルールを明示的に保ち、チャネルとカテゴリーのインタビューでそれらをチェックすることで、私たちの合計は繰り返し可能な入力に追跡可能であり、地域間で照合しやすくなっています。
レポートで回答される主要な質問
現在の乳製品スナック市場規模はどのくらいですか?
デイリースナック市場の規模は、2025年の253.11 ビリオン 米ドルから2026年には266.71 ビリオン 米ドルへと成長し、2026年から2031年にかけて5.37%のCAGRで2031年までに346.24 ビリオン 米ドルに達すると予測されています。
チーズベースナック内で最も速く成長している製品サブカテゴリーはどれですか?
ヨーグルトベーススナック形態が6.89%のCAGRで成長をリードしており、プロバイオティクス強化とオンザゴーの飲めるSKUによって牽引されています。
チーズスナックにとって最も高い成長見通しを提供する地域はどこですか?
アジア太平洋は6.07%のCAGRで最も強い軌跡を示しており、中国、インド、東南アジアがリードしています。
オンラインチャネルはチーズスナックの流通にどのような影響を与えていますか?
オンライン食料品はラストマイル冷蔵チェーン配送への投資により6.15%のCAGRで拡大しており、直接消費者向け数量を増加させています。