
北米スナック食品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
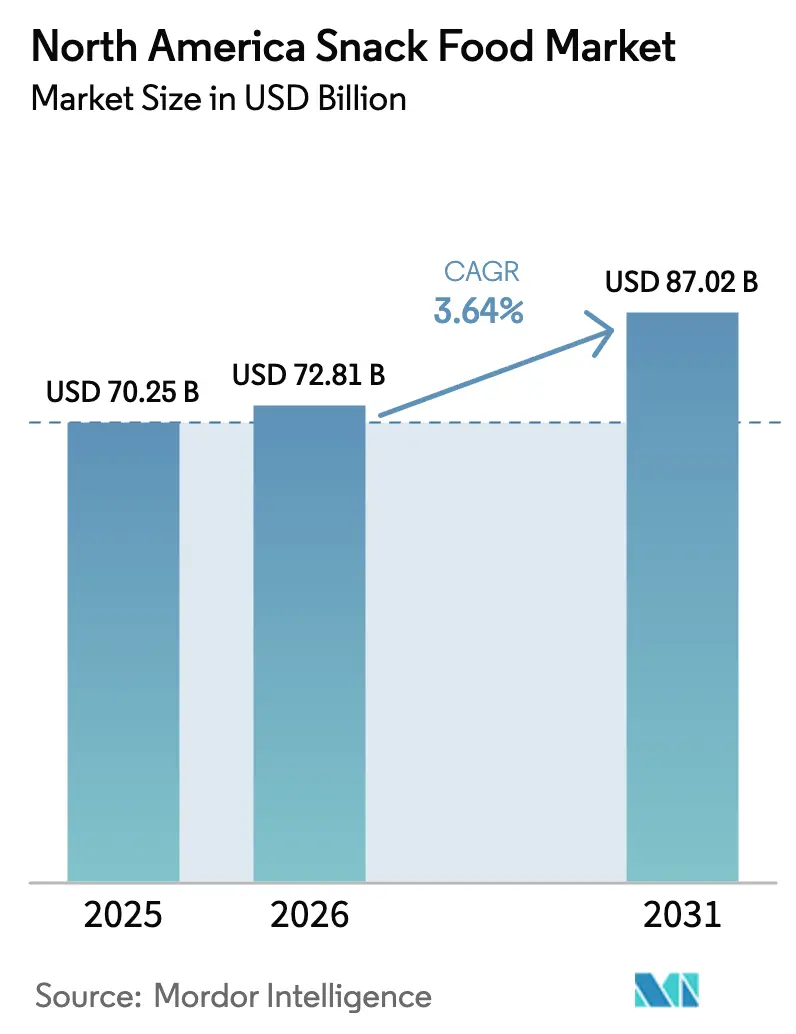
| 基準年の市場規模 (2025) | 70.25 十億米ドル |
| 市場規模 (2026) | 72.81 十億米ドル |
| 市場規模 (2031) | 87.02 十億米ドル |
| Growth Rate (2026 - 2031) | 3.64 % |
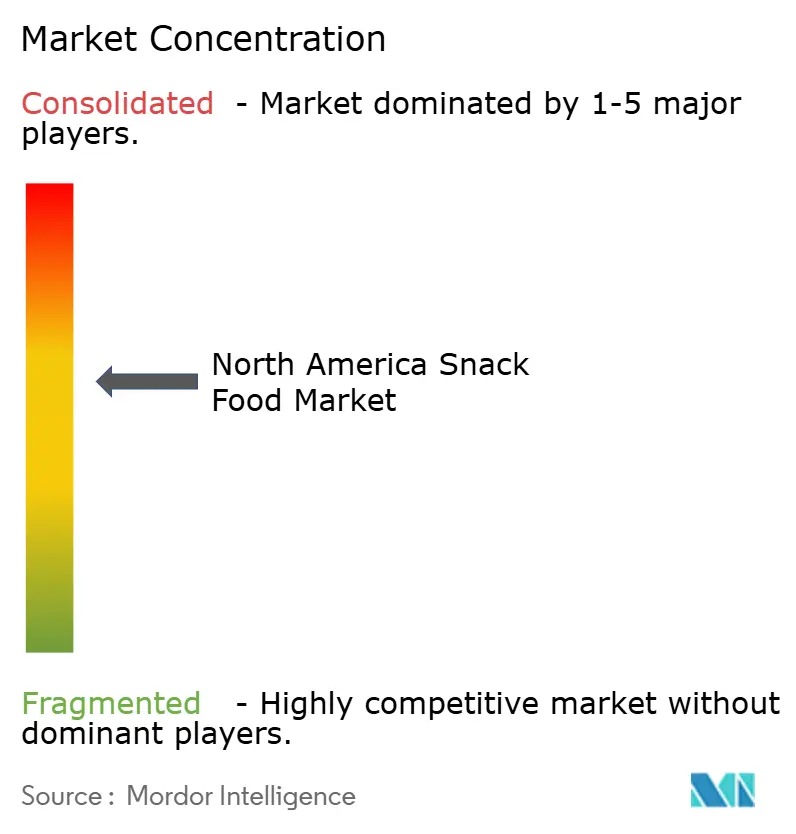
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米スナック食品市場分析
北米スナック食品市場規模は2025年の702億5,000万USDから2026年には720億8,100万USDへと成長し、2026年から2031年にかけてCAGR3.64%で2031年には870億2,000万USDに達すると予測されています。消費者が急いだ朝食や食事の代替品など、さまざまな目的でスナックに頼る傾向が強まる中、市場は拡大を続けています。この消費者行動の変化は、メーカーが製品ラインナップを改善し、より健康的なオプションへの高まる需要に応えるために製品を再処方する動機付けとなっています。罪悪感なく楽しめる、プレミアムでユニークなフレーバーを特徴とする、持続可能な方法で調達された原材料を使用したスナックへの関心が高まっており、これらすべてが市場の成長を後押ししています。小売業者はエアフライヤーに対応した冷凍スナックにより多くの棚スペースを割いており、製品イノベーションに対するエアフライヤー人気の影響を反映しています。米国食品医薬品局(FDA)が導入した「健康的」という表示に関するより厳格なガイドラインや合成色素の除去などの規制変更は、企業に製品の革新と適応を促しています。市場内の競争は依然として中程度ですが、最近の合併・買収は主要プレーヤーが流通ネットワークを強化し、進化する市場環境において価格決定力を維持するために事業を拡大していることを示しています。
主要レポートの要点
- 製品タイプ別では、セイボリースナックが2025年の北米スナック食品市場シェアの32.12%を占めました。冷凍スナックは2031年までCAGR5.44%で拡大すると予測されています。
- カテゴリー別では、従来型製品が2025年の北米スナック食品市場規模の87.92%を占め、オーガニック/クリーンラベル製品は2026年から2031年の間にCAGR5.03%で成長する見込みです。
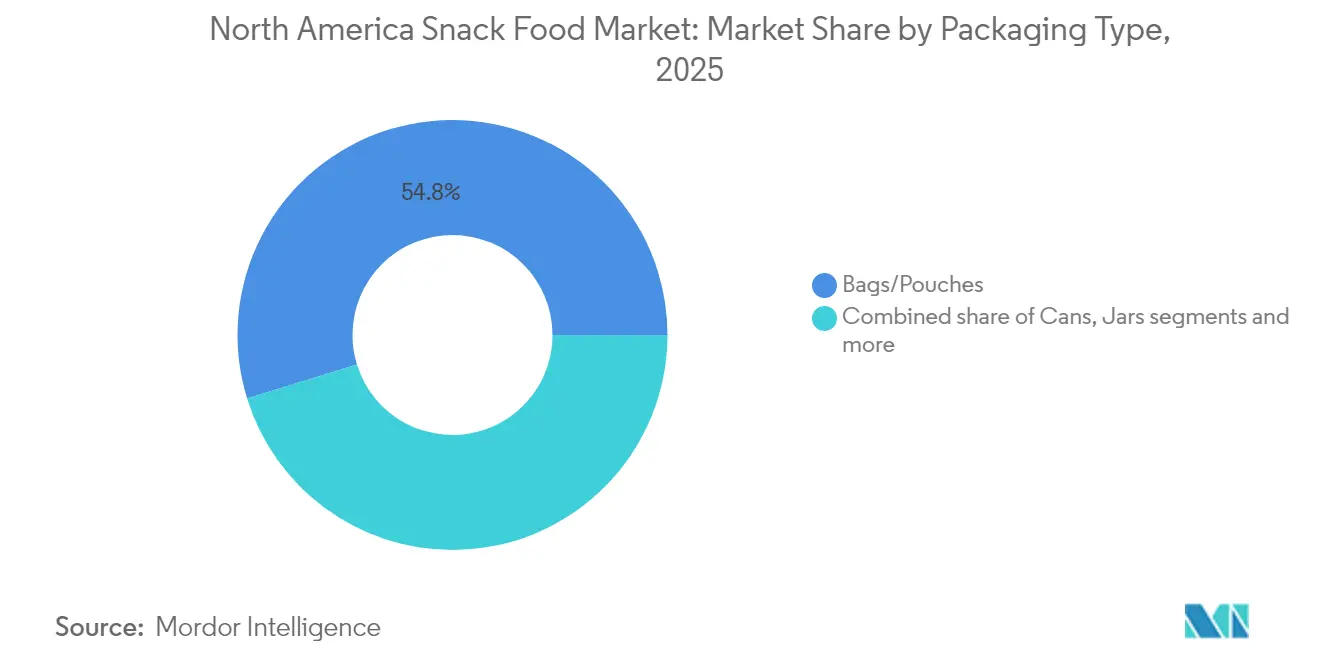
- 包装タイプ別では、袋/ポーチが2025年の北米スナック食品市場規模の収益シェアの54.78%を占め、缶が2031年までCAGR4.32%の最高成長率を記録しました。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年の北米スナック食品市場規模の46.62%を占めましたが、オンライン小売は2031年までCAGR6.38%を達成すると予測されています。
- 国別では、米国が2025年に地域市場シェアの81.35%を占めてトップとなり、メキシコが2031年までCAGR5.72%で最も速く成長している国です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRに対する影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 利便性の高い ポータブルフォーマットへの高まる需要 | +1.2% | 北米全域、 特に都市部で顕著 | 中期 (2~4年) |
| 健康的な スナックオプションへの消費者需要の増加 | +0.8% | 米国とカナダが先行し、 メキシコが追随 | 長期 (4年以上) |
| フレーバーと グルメプレミアム製品のイノベーション | +0.7% | 米国プレミアム市場、 カナダへも拡大中 | 短期 (2年以内) |
| 持続可能性と 倫理的調達への注目の高まり | +0.6% | 米国とカナダは規制主導、 メキシコは新興 | 長期 (4年以上) |
| 若年層と Z世代の消費トレンド | +0.5% | 地域横断的、 ソーシャルメディアが増幅 | 中期 (2~4年) |
| 感情的・機能的スナッキングへの嗜好 | +0.3% | 都市部の 北米、プレミアムセグメント | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
利便性の高いポータブルフォーマットへの高まる需要
消費者が忙しくスピーディーなライフスタイルに合った便利なオプションを求める中、スナック食品は北米でますます重要になっています。労働統計局によると、2025年6月時点で米国の雇用率は95.8%であり、多くの人々が食習慣に影響を与える時間的制約に直面しています[1]出典:労働統計局、2025年7月の雇用状況、
bls.gov。国際食品情報協議会(IFIC)スポットライト調査2024によると、米国人の56%が従来の食事をスナックや少量の食事機会に置き換えており、人々の食消費方法に明確な変化が生じています[2]出典:国際食品情報協議会(IFIC)、スナッキングに関する米国消費者の認識、
ific.org 。この高まる需要に応えるため、メーカーは一人前サイズのポーチ、再封可能な袋、分量管理されたパックなど、持ち運びやすくすぐに食べられるオプションの開発に注力しています。例えば、バンブルビーは2024年初頭にフレーバー付きツナとクラッカーを組み合わせたタンパク質豊富なキット「スナック・オン・ザ・ラン!ツナスナッカーズ」を発売し、外出先での食事に最適な製品を提供しました。これらの製品は、ブランドが変化する消費者の習慣にどのように適応しているかを示しており、一日を通じてより多様なスナックオプションを提供しています。
健康的なスナックオプションへの消費者需要の増加
北米の消費者は、規制の変化や栄養への関心の高まりに後押しされ、より健康的なスナックオプションを選択する傾向が強まっています。2028年2月に施行予定の食品医薬品局による「健康的」の定義の更新では、添加糖分とナトリウムに関する厳格な制限が課されるとともに、スナックに主要な食品群を含めることが求められます。メーカーはこれらの基準を満たし、製品を健康的として市場に出すためにレシピを改変しています。国際食品情報協議会(IFIC)食品・健康調査2024によると、米国人の66%が砂糖の摂取量を減らそうとしており、原材料への意識の高まりが示されています[3]出典:国際食品情報協議会(IFIC)、2024年IFIC食品・健康調査、
ific.org。これを補完するように、2025年5月のピュー・リサーチ・センターのレポートでは、米国の成人の52%が食の選択において食品の健康性を優先していることが明らかになりました[4]出典:ピュー・リサーチ・センター、健康的な食品と食事に関する米国人の意識、
pewresearch.org。若い消費者は、食物繊維強化チップスや免疫力を高めるスナックなど、機能的なメリットを提供するスナックに対して強い嗜好を示しています。健康への関心の高まりは、企業が付加的な健康上のメリットを提供するスナックを開発する動機付けになると期待されています。
フレーバーとグルメプレミアム製品のイノベーション
北米では、ブランドがより多くの消費者を引き付けるためにユニークなフレーバーとプレミアム製品の開発に注力しています。ソーシャルメディアのトレンドが、韓国風バーベキュー風味のナッツ、柚子コショウケトルチップス、抹茶フレーバーポップコーンなど、大胆でアドベンチャラスな味への関心を高めています。例えば、2025年5月にオレオはプレッツェル風味のウェハース、チョコレートクリーム、塩のヒントを組み合わせたチョコレートコーテッドプレッツェルオレオを発売し、定番スナックに新たなひねりを加えました。この製品は、贅沢でありながらユニークな甘辛の組み合わせに対する高まる需要を反映しています。より健康的なオプションにおけるイノベーションも勢いを増しています。2025年8月、フルーティストはランチボックスや外出先でのライフスタイルに理想的な、利便性のために設計された一人前パックのブルーベリースナックカップを発売しました。これらの製品は、健康、利便性、プレミアム品質のバランスを求める消費者のニーズに応えています。これらの事例は、ブランドが創造的なフレーバーと魅力的なストーリーテリングに注力することで、進化する消費者の嗜好に応えるために市場を再形成していることを示しています。
持続可能性と倫理的調達への注目の高まり
北米のスナックブランドは、消費者の期待に応え、進化する規制に準拠するために、持続可能性と倫理的調達への取り組みをますます強化しています。2023年には、米国消費者の68%が環境に優しい製品に対してより多くの支払いをする意欲を示しており、これらの取り組みの重要性の高まりが強調されています。Kellanovaのような企業は、「ベタービデイズプロミス」の一環として2030年までにすべての包装材を再利用可能かつリサイクル可能にすることを誓約しています。同様に、PepsiCoのペプ+イニシアチブは2030年までに包装材の97%をリサイクル可能にすることを目指しています。ブランドは土壌の健康を改善し炭素排出量を削減する再生農業の実践を支援することで消費者の信頼を築くために取り組んでいます。食品廃棄物への取り組みも勢いを増しており、スパドシーのような企業が不完全なサツマイモを使ってスナックを作っています。これらの持続可能性への取り組みは、企業が拡大生産者責任料など将来の規制をより適切に処理できる立場に置きます。これらの規制は、企業が製品の環境への影響についてより多くの説明責任を取ることを要求する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRに対する影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 高塩分・高糖分の 健康への影響に関する懸念 | -0.4% | 米国とカナダは規制重視、 メキシコは新興 | 中期 (2~4年) |
| プライベートブランド間の 激しい価格競争 | -0.3% | 北米全域、 インフレ時に激化 | 短期 (2年以内) |
| 添加物、表示、 栄養情報開示に関する厳格な規制 | -0.2% | 米国食品医薬品局主導、カナダが追随、 メキシコが発展中 | 長期 (4年以上) |
| 生鮮食品および 未加工食品との競争激化 | -0.2% | 都市部の北米、 健康志向セグメント | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
高塩分・高糖分の健康への影響に関する懸念
北米では、ナトリウムおよび糖分レベルに関する懸念の増加がスナック食品市場に課題をもたらしています。食品医薬品局は2024年8月にフェーズⅡの任意ナトリウム削減目標を導入し、3年以内に包装食品全体のナトリウムを20%削減することを目指しています。2028年2月に施行予定の食品医薬品局(FDA)の「健康的」の定義の更新では、健康効果を謳う製品に対して添加糖分、ナトリウム、飽和脂肪酸に厳格な制限が課されます。塩と砂糖は食感と保存期間において重要な役割を果たしており、天然の代替品を見つけることは難しくコスト高となります。これに対処するため、企業は段階的にナトリウムおよび糖分レベルを削減しながら、再処方された製品を投入しています。例えば、2023年11月にPepsiCoはレイズクラシックポテトチップスのナトリウムを15%削減し、28gあたりのナトリウム含有量を約140mgに引き下げると発表しました。これらの取り組みは、メーカーが規制要件と消費者の期待に応えようとしていることを示しています。
添加物、表示、栄養情報開示に関する厳格な規制
添加物、表示、栄養情報に関する規制は、北米のスナック食品メーカーにとって増大する課題となっています。2025年4月、FDAはレッドNo.3を含む6種類の合成食用色素を2026年末までに段階的に廃止する計画を発表しました。この変更により、企業は消費者の信頼を損なうことなく、同じ製品の外観、フレーバー、安定性を維持できる天然代替品を探し求めることを余儀なくされています。同時に、2026年1月に施行予定のカナダの包装前面栄養表示ルールでは、ナトリウム、糖分、飽和脂肪酸が高い製品に警告表示が義務付けられます[5]出典:カナダ政府、栄養表示:包装前面の栄養シンボル、
canada.ca。これらの規制はメーカーの生産・コンプライアンスコストを増加させる一方で、健康志向の消費者が特定の製品を購入することを思いとどまらせる可能性もあります。適応するために、企業は顧客が期待する味と品質を維持しながら、これらの新しい基準を満たすために製品を再処方しています。このバランスを取ることが市場でのイノベーションをより複雑にしており、ブランドは進化する規制の中で競争力とコンプライアンスを維持するために取り組んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
冷凍スナックがイノベーションを牽引セイボリースナックは2025年の北米スナック食品市場において最大のセグメントであり、総市場シェアの32.12%を占めました。その人気は、チップス、ポップコーン、プレッツェルなどが広く楽しまれるスポーツイベント、映画鑑賞の夜、社交的な集まりなどの場における強い消費習慣から生まれています。豊富なフレーバーバリエーション、便利な包装、忠実な顧客基盤がさらにその市場での地位を強化しています。企業は大規模な売上のためにこれらの製品に引き続き依存していますが、消費者の関心を維持するために新しいフレーバーや健康的なオプションを導入するプレッシャーにさらされています。
冷凍スナックは最も速い成長が見込まれており、2031年までのCAGRは5.44%と予測されており、これは全体的な市場成長率の2倍以上です。この成長は、忙しいライフスタイルや様々な食事機会に合った、準備しやすくすぐに加熱できるオプションへの需要によって牽引されています。ミートスナックも好調であり、健康志向で忙しい消費者の間でのタンパク質豊富な訴求と人気から恩恵を受けています。これらのトレンドは、メーカーが製品ポートフォリオのバランスを取る方法を再形成しています。セイボリースナックが安定した収益源であり続ける一方、企業は冷凍スナックやタンパク質豊富なスナックなど、より急速に成長するカテゴリーへの注目と投資をシフトしています。

注記: 個別セグメントのシェアはレポート購入時に入手可能


カテゴリー別:
クリーンラベルの加速2025年、従来型スナックが北米市場をリードし、総市場シェアの87.92%を占めました。これらのスナックは手頃な価格で見つけやすく、消費者の日常的な嗜好に応えていることから人気を博しています。強力な流通ネットワークに支えられ、スーパーマーケット、コンビニエンスストア、ディスカウント小売店を通じて広く入手可能です。消費者はこれらの馴染みのある製品に依存しており、買い物習慣の定番となっています。コスト上昇の時期でも、人々はしばしばこれらの手頃な価格のオプションを選択し、市場での安定した需要を確保しています。
一方、クリーンラベルスナックは急速に成長しており、2031年までにCAGR5.03%が見込まれており、これは従来型スナックの成長率のほぼ2倍です。この成長は、透明性、シンプルな原材料、人工添加物や保存料を含まない製品を求める消費者によって牽引されています。オーガニック、遺伝子組み換えなし、または最小限の加工を謳うブランドは、信頼と品質を重視する若い購買層を中心にますます人気を高めています。このトレンドはより厳格な規制やより良い表示を求める声とも一致しています。その結果、クリーンラベルスナックは市場においてプレミアムな位置付けを獲得しており、メーカーにこのセグメントでのイノベーションとマーケティングへの注力を促しています。
包装タイプ別:
デジタルコマースがイノベーションを促進袋/ポーチは2025年の北米スナック食品市場における主要な包装タイプであり、総収益の54.78%を占めました。その人気は、コスト効率が高く、軽量で持ち運びやすいという点から来ており、消費者にとって実用的な選択肢となっています。その設計により、ブランドは魅力的なグラフィックを使用することができ、店舗の棚での目を引く効果があります。再封可能な閉鎖機能や分量管理サイズなどの特徴が利便性を加え、食品廃棄物の削減に役立ち、忙しい消費者や家族に支持されています。これらの特性により、袋とポーチは日常的なスナックからプレミアム製品まで好まれるオプションとなり、様々な小売チャネルでの強力なプレゼンスを確保しています。
一方、缶は2031年までのCAGR4.32%という最も速い成長率が見込まれています。この包装タイプは、特にオンライン販売において、耐久性とプレミアム感が高品質製品を求める消費者に支持され、注目を集めています。缶はスナックのより優れた保護を提供し、保存期間を延長するため、フレーバー付きナッツやグルメポップコーンなどの製品に最適です。その頑丈な設計は配送中の損傷リスクを低減し、電子商取引における主要な利点となっています。実用性とプレミアム感を兼ね備えた缶は、現代の消費者の進化する嗜好に応える従来の包装の強力な代替品として台頭しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
電子商取引の変革スーパーマーケット/ハイパーマーケットは2025年の北米スナック食品市場における主要な販売チャネルであり、総収益の46.62%を占めました。これらの店舗は、手頃な価格のオプションからプレミアムブランドまで、幅広い種類のスナックを一か所で提供することで消費者を引き付けています。レジカウンター付近へのスナックの戦略的な配置や頻繁な販促オファーが衝動買いを促しています。週次の買い物旅行の利便性と消費者が確立した小売チェーンに置く信頼が、スーパーマーケットとハイパーマーケットをスナック購入の好ましい選択肢にしています。多様な消費者ニーズに対応する能力が市場での継続的な優位性を確保しています。
オンライン小売は最も速い成長率が期待されており、2026年から2031年のCAGRは6.38%と予測されています。自宅配達の利便性、サブスクリプションサービス、オンラインでのユニークなフレーバーやニッチブランドの探索能力がこの成長を牽引しています。電子商取引プラットフォームはまた、パーソナライズされたレコメンデーションやターゲットを絞ったプロモーションを活用して消費者と効果的にエンゲージしています。これにより、オンライン小売はプレミアム・専門スナックブランドや直販型オファリングにとって特に魅力的なものとなっています。従来の小売が大衆市場へのリーチに欠かせない存在であり続ける一方、オンラインチャネルの急速な拡大は消費者の購買行動における大きな変化を示しています。
地理的分析
米国スナック食品市場
米国は北米スナック食品市場をリードしており、2025年の売上の81.35%を占めています。高い可処分所得、冷凍庫の広範な普及、そして根強いスナック文化がこの優位性を支えています。また、合成着色料の除去やパッケージ前面への栄養表示ラベルなど、規制面でのベンマークを設定しており、これらはしばしば近隣市場にも影響を与えています。PepsiCoなどの大手企業は、テキサス州のフレーバーセンターから得た知見を活用し、規模と革新力を駆使して、さまざまなスナックカテゴリーにわたるコスト効率の高い製品を開発しています。これらの要因により、米国は地域のスナック食品トレンドを形成する上で重要な役割を担っています。
メキシコスナック食品市場
メキシコは地域内で最も成長が速い市場であり、予測CAGRは5.72%です。都市化と西洋的な食習慣の普及がこの成長を後押ししています。チポトレライムコーンスティックなどのスパイシーなスナックフレーバーは、伝統的な味わいと現代的な形式を融合させており、若い消費者の間で特に人気を集めています。米国・メキシコ・カナダ協定(USMCA)により国境を越えた電子商取引が簡素化され、米国ブランドがメキシコ市場に参入しやすくなっています。しかし、Monarca Authentic Snacksなどの地元企業は、一貫した生産設備と地域の嗜好への深い理解を強みに競争力を維持しています。経済成長により中間層も大しており、プレミアムおよびクリーンラベルスナックへの需要が高まっています。
カナダスナック食品市場
カナダのスナック食品市場はより成熟しており、プレミアム製品およびエコフレンドリーな製品に重点が置かれています。小売業者は健康志向スナック専用の棚スペースを設けており、消費者がより健康的な選択肢を見つけやすい環境を整えています。醸造所の穀物などの副産物を活用したアップサイクルスナックなど、サステナブルな製品への関心も高まっています。カナダにおける流通は、バイリンガル表示要件および州ごとの規制に対応するブローカーに大きく依存しています。北米の小規模市場は新しいフレーバーや革新的製品のテスト市場として機能しており、地域市場全体の段階的な成長に貢献しています。
規制環境
北米のスナック食品メーカーは、米国食品医薬品局(FDA)が主導し、カナダでも並行する規則が適用される、栄養、ラベリング、添加物遵守要件がますます具体化する状況に直面している。処方や表示内容の方向性を形づくる主要な政策的サインには、2024年8月に発表されたFDAのフェーズII自主的ナトリウム削減目標があり、これは複数年にわたる再処方の見通しを示すものである。パッケージ表示での「ヘルシー」の定義に関するFDAの改訂は2028年2月に施行され、添加糖とナトリウムの制限を厳格化する一方、食品グループ成分の存在を必須とする。
添加物やラベリングの変更も、原材料調達やパッケージデザインに影響を与えている。2025年4月、FDAは2026年末までに6種類の合成食用色素を段階的に廃止する計画を発表し、ブランドは天然色素システムやそれに伴う安定性試験へと移行を迫られている。カナダでは、ナトリウム、糖分、飽和脂肪が高い製品を対象に、2026年1月からパッケージ前面への栄養表示シンボルが義務化され、米国とカナダの両市場で販売する企業にとって遵守の複雑さが増し、SKUごとの栄養再評価やパッケージ再設計の追加作業が発生する。
競争環境
北米スナック食品市場は中程度に集約されており、Mars、PepsiCo、Mondelez、Conagra Brands、Hersheyが2024年の総売上の約60%を占める少数の主要プレーヤーによって支配されています。MarsはKellanovaのスナッキング部門を358億USD(350億9,000万USD)で買収することにより、グラノーラおよびプラントベーススナックへのプレゼンスを強化しました。同様に、PepsiCoはフリトレーのラインナップにヘリテージインスパイアードのトルティーヤチップスを加えることで健康志向のヒスパニック系消費者に対応するために12億USDでシエテフーズを買収しました。これらの買収は、企業がゼロから新製品を開発するのではなく、戦略的な買収を通じて製品ラインナップのギャップを素早く埋めることを好む傾向を示しています。
より小規模な新興ブランドは、持続可能性と健康志向の製品に注力することで存在感を示しています。例えば、飽和脂肪酸を減らすためにココナッツオイルを使用したレッサーイービルのオーガニックポップコーンは注目を集め、後にHersheyに買収されました。これにより、ブランドはそのコアバリューを維持しながら広範な流通が可能となりました。別の例として、2025年1月に設立されたアップスナックブランドがあります。これはエアルームコーンベースのスナックとサツマイモパフを組み合わせ、デジタルマーケティングを活用して直販型サブスクリプションモデルを成長させています。プライベートエクイティ投資も成長を牽引しており、中規模企業がロジスティクスやマーケティングなどのリソースを共有する大規模な垂直統合型オペレーションに統合されています。
テクノロジーはスナック食品企業の戦略の形成において重要な役割を果たしています。人工知能が消費者の嗜好を予測するために使用されており、企業がより迅速に新しいフレーバーを開発するのに役立てられています。ブロックチェーン技術は落花生などの原材料の原産地を追跡するためのテストが行われており、アレルギーや持続可能性に関する懸念に対して透明性を確保しています。自動化された包装システムにより、企業は限定版フレーバーを効率的に製造できるようになり、新しい製品で消費者の関心を維持しています。テクノロジーイノベーションと運営効率を効果的に組み合わせる企業は市場シェアを維持するためのより良い立場にあり、一方より小規模なプレーヤーは真正性とユニークな製品ストーリーに注力することで引き続き機会を見出せます。
北米スナック食品業界リーダー
PepsiCo Inc.
Mondelez International Inc.
Conagra Brands Inc.
Mars Inc.
The Hershey's Company
- *免責事項:主要選手の並び順不同
北米スナック食品市場
- PepsiCo Inc.
- Kellanova
- Mondelez International Inc.
- Nestlé SA
- General Mills Inc.
- The Campbell's Company
- Conagra Brands Inc.
- The Hershey's Company
- Utz Brands Holdings, LLC
- J&J Snack Foods Corp.
- Mars Inc.
- Grupo Bimbo SAB de CV
- Tyson Foods Inc.
- The Kraft Heinz Company
- Link Snacks Inc.
- Herr’s Foods Inc.
- McCain Foods Ltd.
- Calbee Inc.
- Our Home
- Nexus Capital Management (CK Snacks)

市場機会と将来展望
規制主導の再処方や表示内容の証拠付けは、消費者がスナックを食事の代替として利用する中で、より厳格な栄養基準を満たしながら便利さを維持するスナックにとって機会を生み出している。企業は既に機能性のリニューアルやプロテイン中心のフォーマットに動いており、PepsiCoが2026年に複数のプロテインスナックプラットフォーム(Doritos Protein、Quaker Protein Rice Crisps、PopCorners Proteinなど)を発売することもその一例である。これは、FDAの今後の「ヘルシー」定義やカナダのパッケージ前面栄養表示要件に適合する、量調整済みでプロテインを前面に押し出した、体に良い設計への需要と一致している。
事業運営面では、コールドチェーンやサプライチェーンの強靭性への投資が、冷凍・冷蔵スナック提案の拡大や、急成長するオンライン小売を含むチャネルミス全体でのサービスレベル向上を支えている。Lineageの2026年コールドチェーンインサイトは、冷蔵・冷凍食品における温度管理ネットワークの役割を強調している。Mars, Inc.が2026年末までに米国の製造・サプライチェーン拡大に20億米ドルを投じるとの表明も、より高いスループットと複雑な製品ポートフォリオを支える継続的な生産能力・物流投資を示している。USMCAの下での国境を越えた貿易統合は、メキシコやカナダでの品揃え拡大を図るブランドにとって、特にラベリングや基準の調和が展開の障壁を減らす場合に、実践的なレバーとなっている。
Recent Industry Developments in 北米スナック食品市場
- 2026年5月:PepsiCoがPopCorners Proteinの展開を開始し、一部の小売業者を通じてプロテイン製品ラインを拡大。この拡大はプロテインスナックカテゴリーを支え、主要な米国小売業者を含むオムニチャネル全体での同社のプレゼンスを高める。
- 2026年4月:PepsiCoが1食当たりタンパク質6g、全粒穀物9gのQuaker Protein Rice Crispsを発売。この発売は、高タンパク質かつ全粒穀物を使用した選択肢を主力スナックラインナップに追加し、同社のヘルシースナックとしての位置づけを強化する。
- 2026年3月:PepsiCoがビーフスティックを特徴とする新しいプロテインスナックブランド「Good Warrior」を発売。この投入により、プロテインスナックのポートフォリオが多様化し、プロテインカテゴリー内の新たな消費者層を試す。


北米スナック食品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、北米スナック食品市場は、米国、カナダ、メキシコ、その他北米地域における小売およびフードサービスチャネルを通じて販売される包装スナック製品を対象とし、米ドルでの価値ベースで測定する。
対象範囲外:バラ売りの生鮮・非包装スナック、およびスナック品として位置づけ・販売されていない完全な食事代替品は除外する。
セグメンテーション概要
- 製品タイプ別
- 冷凍スナック
- セイボリースナック
- フルーツスナック
- 菓子スナック
- ベーカリースナック
- ミートスナック
- その他のタイプ
- カテゴリー別
- 従来型
- オーガニック/クリーンラベル
- 包装タイプ別
- 袋/ポーチ
- 瓶
- 缶
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 国別
- 米国
- カナダ
- メキシコ
- その他の北米地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、北米でスナック食品として販売されているものと、それが主要な小売チャネルをどのように流通しているかをマッピングすることから始まり、そのマッピングを利用可能な公開データシリーズと照合する。米国農務省(USDA)およびカナダ農業・農産食品省の刊行物、米国国勢調査局の小売業統計表、カナダ統計局の消費者価格・小売売上表、UN Comtradeの貿易統計などの情報源を活用し、カテゴリーの方向性と価格変動の指針を定める。
これらの指針を実用的な入力データに変換するため、企業の開示資料や投資家向け説明会資料、業界団体のページ、信頼できる経済メディアも確認し、ポートフォリオ構成やパッケージング・流通の変化を把握する。ギャップを埋める際には、企業財務・インテリジェンス用の有料データベース、ニュース・財務追跡用の別の有料データベース、貿易関連スナックカテゴリーの相互確認用の輸出入荷送レベルデータベースを使用する。これらの情報源はあくまで例示であり、収集、検証、明確化のために他の多くの公開文書やデータセットも参照した。
一次インタビューと調査
一次調査は、規模算定の論理を検証し、特に公開データセットがスナックを隣接する包装食品とまとめて分類している場合に、価格設定、チャネル構成、カテゴリー境界に関する推測を減らすために用いられる。北米全域のメーカー、流通業者、小売業者、カテゴリー専門家に対しヒアリングを行い、量的方向性、プロモーション強度、プレミアム化に関する前提を現場の実情と整合させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | 経営幹部(CXO):14% |
| ミドルティア:60% | 機能部門/事業部門リーダー:30% |
| 小規模プレーヤー:15% | マネージャー:56% |
市場規模算定と予測
規模算定は、まずトップダウン方式で構築され、家庭内消費パターンと小売売上の方向性を包装スナックの価値プールに再構成し、それを各国と主要チャネルに配分する。その総計は、次に、サンプル抽出した1パック当たり価格にチャネル別の推定変動を乗じたものや、主要スナックグループ向けの仕入業者・流通業者の集計といった選択的なボトムアップ推計と照合され、カテゴリーが過大または過小に計上されているように見える場合に総計を調整する助けとなる。
入力データは実用的で再現可能な内容に保たれており、スナックカテゴリーのインフレ、価格パック構成の変化、プライベートブランドの浸透動向、コンビニエンスストアやクラブチャネルの占有率、オーガニック・クリーンラベル比率の変化、パッケージ形態(袋やパウチ対硬質パックなど)の分割を含む。予測に関しては、軽度の多変量回帰チェックを補助として用いたシナリオ分析を主に採用し、成長が予想される価格正常化、チャネルトラフィック、インタビューで確認された消費者のダウントレーディングまたはプレミアム化のサインに応答できるようにしている。ボトムアップチェックが小規模なサブカテゴリーを均等にカバーできない場合、ギャップはチャネル占有率と文書化されたカテゴリー成長率を用いたプロキシ加重で処理し、その後専門家のフィードバックで再検証する。
データ検証と更新サイクル
モデルの出力は、小売売上の方向性、関連する場合の貿易フロー指標、企業が報告するカテゴリーに関する解説など、独立した複数のシグナルを用いた三角測量によって検証され、その後数値が確定される。国・チャネルレベルで分散チェックを実施し、急激な変動があれば、その要因の論理性、通貨タイミング、価格対数量の影響のバランスについて検証する。
最終承認前に、複数段階のアナリストレビューを実施し、前提が総計を大きく変動させる場合や一次データと矛盾する場合には追加確認の電話を行う。レポートは毎年更新され、重要な出来事が発生した場合には中間更新を行い、クライアントが利用可能な最新の見解を受け取れるよう、納品前の最終確認を実施する。
Mordor Intelligenceの北米スナック食品市場規模と他の公表推計との比較
北米スナック食品の公表市場価値は、カテゴリーの区分の仕方が異なることや、価格・チャネルの前提が異なる時期に更新されることから、しばしば一致しない。差異は、推計が小売のみの追跡に基づいて構築されているか、複数チャネルや国別カバレッジも考慮したより広い視点に基づいているかによっても生じる。
実際には、最も大きなギャップは、何をスナック食品として数えるか(例えば、一部の焼き菓子系スナック、ニュートリションバー、冷凍スナック製品が含まれるかどうか)、プライベートブランドの扱い方、そして値が更新されたインフレ効果を反映した現在価格で報告されているか、それとも過去の平均価格で平滑化されているかによって生じることが多い。一部の出版元は短期の小売期間を年率換算して1年全体に拡大することがあり、これはプロモーションによる変動を見落とす可能性がある。この差は、Mordor Intelligenceがモデル化したように、米国、カナダ、メキシコ、その他北米を対象範囲に含め、通貨タイミングを一貫させた場合に顕著になる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 70.25 B (2025) | |
| Trade Portal A | USD 51.70 B (2023) | 単一の小売追跡期間に固定された、より広範なスナック陳列棚の小売構成を用いており、すべてのスナックカテゴリーとチャネルを網羅した完全な北米市場総計ではないため、より広範な包装スナックの価値プールを過小評価している。 |
| Digital Publisher B | USD 90.25 B (2024) | より広範な定義を適用し、隣接する包装食品をスナックに含めている可能性が高く、価格インフレと量の分離を明確にしないまま高めの基準年の値を用いており、プレミアム化が一律に想定される場合に総計を上方に押し上げる可能性がある。 |
この表は、差異が主にカテゴリーおよびチャネルのカバレッジによって説明され、次に基準年からの価格の持ち越し方によって説明されることを示している。当社の手法は、手順を明確に定義された需要プールに追跡可能な状態に保ち、チャネルおよび価格のシグナルで検証し、複数の入力が同じ方向を示す場合にのみ前提を調整する。


レポートで回答される主要な質問
北米スナック食品市場の現在の価値は?
市場は2026年に720億8,100万USDと評価されており、2031年まで拡大が期待されています。
最も急速に成長している製品カテゴリーはどれですか?
冷凍スナックが成長をリードしており、エアフライヤーの普及が使用機会を広げることによりCAGR5.44%が予測されています。
北米のスナック販売においてオンライン小売はどれくらいの規模ですか?
オンラインチャネルは現在シェアが小さいですが、市場へのすべてのルートの中で最も速いCAGR6.38%を達成すると予測されています。
最も高い成長可能性を持つ国はどこですか?
メキシコは所得の上昇と西洋フレーバーの採用に後押しされ、予測CAGR5.72%で近隣諸国を上回る成長を示しています。
最終更新日:



