
アジア太平洋地域スナック食品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
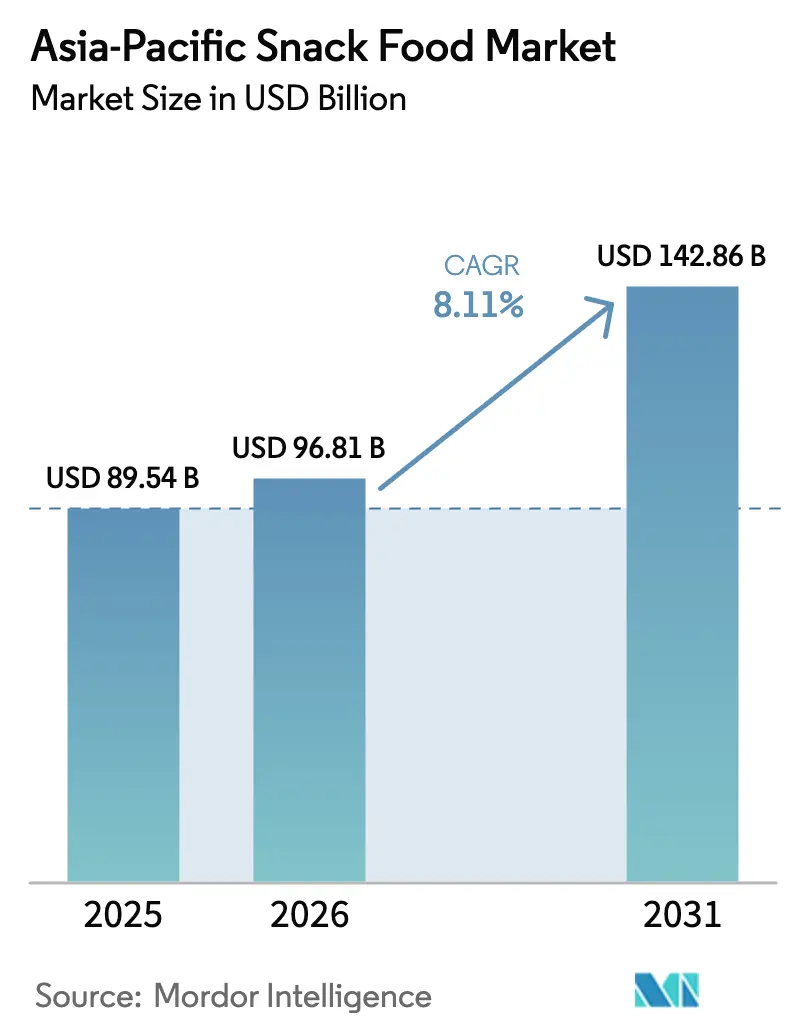
| 基準年の市場規模 (2025) | 89.54 十億米ドル |
| 市場規模 (2026) | 96.81 十億米ドル |
| 市場規模 (2031) | 142.86 十億米ドル |
| Growth Rate (2026 - 2031) | 8.11 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域スナック食品市場分析
アジア太平洋地域スナック食品市場規模は2025年に890億5,400万USDと評価され、2026年の960億8,100万USDから2031年には1,428億6,000万USDに達すると推定され、予測期間(2026年~2031年)におけるCAGRは8.11%となっています。この成長は、消費者習慣の変化、特にスナックを食事の代替として選好するようになったZ世代の動向に牽引されています。発展途上国における可処分所得の増加と急速な都市化により食事準備に充てられる時間が減少していることも、市場拡大に寄与しています。グローバル企業はローカライゼーション戦略を採用し、高水準のグローバル品質と地域の嗜好に合わせたフレーバーを組み合わせています。一方、地場ブランドは文化的な関連性と柔軟なサプライチェーンを活かして市場ポジションを維持しています。製品タイプ別では、冷凍スナックが主流化しつつあります。カテゴリー別では、天然素材と透明な原材料表示を重視するクリーンラベル製品が支持を集め、従来型スナックに挑戦しています。包装については、e-コマースの成長に伴い、配送時の製品安全を確保する保護型フォーマットが拡大しています。流通チャネルについては、オンラインプラットフォームの台頭がスナックのマーケティングおよび販売方法を再形成しており、デジタルチャネルはより幅広い品揃えを提供しています。アジア太平洋地域スナック食品市場は依然として断片化されており、上位5ブランドが合計で市場の相当なシェアを保有しているものの、支配的なシェアには至っていません。
主要レポートの要点
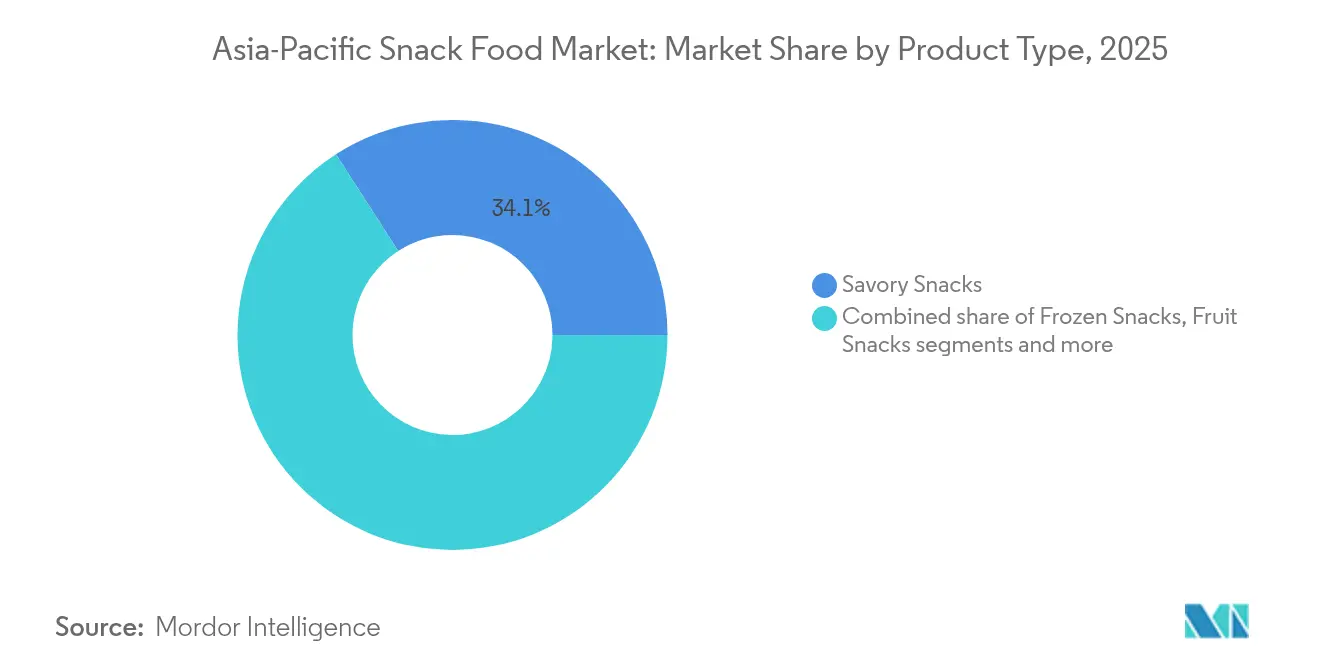
- 製品タイプ別では、セイボリースナックが2025年のアジア太平洋地域スナック食品市場シェアの34.12%をリードし、冷凍スナックは2031年までCAGR 9.16%で成長すると予測されています。
- カテゴリー別では、従来型製品が2025年のアジア太平洋地域スナック食品市場規模の85.12%を占め、オーガニック/クリーンラベルスナックは2031年にかけてCAGR 8.76%を達成すると予測されています。
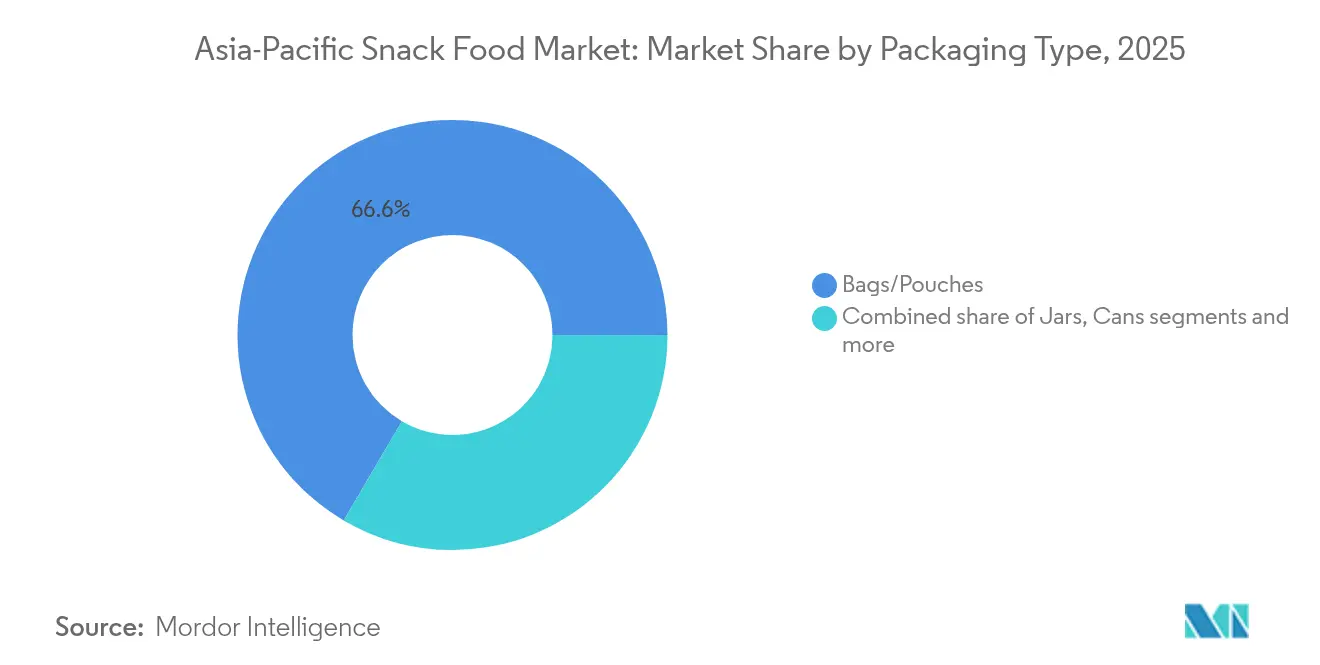
- 包装タイプ別では、袋/パウチが2025年の売上シェアの66.55%を占め、缶は2031年までCAGR 8.74%で拡大すると予想されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年のアジア太平洋地域スナック食品市場規模の47.62%のシェアを維持し、オンライン小売は2031年にかけてCAGR 9.08%で最も速く拡大しています。
- 国別では、中国が2025年に35.12%の市場シェアで首位を占め、インドはCAGR 9.31%を記録し、2031年までに地域成長への最大の増分貢献国として浮上すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋地域スナック食品市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (~) CAGRへの影響割合(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 利便性・ 携帯性の高いフォーマットへの需要の増加 | +1.2% | 都市部の中国、日本、韓国において最も強い | 中期 (2~4年) |
| 健康的な スナックオプションに対する消費者嗜好の増大 | +1.5% | アジア太平洋地域全体、オーストラリア、シンガポール、都市部インドが先導 | 長期 (4年以上) |
| フレーバーの革新と ゴルメ・プレミアム製品の台頭 | +0.9% | 日本、 韓国、都市部中国、オーストラリア | 短期 (2年以内) |
| サステナビリティと 倫理的調達の台頭 | +0.7% | オーストラリア、 シンガポール、アジア太平洋地域の都市部市場 | 長期 (4年以上) |
| 若年層・ Z世代の消費パターン | +1.8% | 中国、 インド、東南アジア | 中期 (2~4年) |
| 感情的・ 機能的スナッキングの増加 | +1.1% | 中国、インド、日本において 特に強い | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
利便性・携帯性の高いフォーマットへの需要の増加
アジア太平洋地域における都市型ライフスタイルは、伝統的な食事に充てる時間を減少させており、持ち運びやすく、または準備の手間がほとんどかからないスナック食品への需要が高まっています。この変化は主に都市化の進展、通勤時間の長期化、多忙な就業スケジュールなどの要因に牽引されています。例えば日本では、経済協力開発機構(OECD)によると、2025年半ばまでに就業率が0.8ポイント増加し62.3%に達しました。[1]出典:経済協力開発機構、OECD雇用見通し2025年:日本、
oecd.org。コンビニエンスストアは新興市場でも拡大しています。ベトナムでは、Circle Kや7-Elevenなどのチェーンが多数の店舗を運営しており、2025年6月時点でベトナム・インベストメント・レビューによると、7-Elevenはホーチミン市のみで120店舗以上を展開し、規模の面で第4位にランクインしており、「グラブ・アンド・ゴー」小売モデルの成功を示しています。[2]出典:ベトナム・インベストメント・レビュー、外資系ブランドがコンビニエンスストアの優位性を維持、
vir.com.vn。このコンビニエンスストアネットワークの拡大により、消費者が外出先でもスナックに簡単にアクセスできるようになっています。
健康的なスナックオプションに対する消費者嗜好の増大
アジア太平洋地域における消費者嗜好は、より健康的な原材料、低糖、クリーンラベルを備えたスナックへと急速にシフトしています。健康上のメリットを提供するスナックに対してプレミアムを支払う意欲のある消費者が増加しており、こうした製品はより主流となっています。インド・ブランド・エクイティ財団(2024年)によると、インドの消費者の72%が、エネルギー補給、気分の改善、または高タンパク質含有などの機能的なメリットを提供するスナックを積極的に求めていました。[3]出典:インド・ブランド・エクイティ財団、健康志向がインド人の72%のスナッキング選択を左右:消費者インサイト研究、
ibef.org。植物性タンパク質、プロバイオティクス、ビタミン強化処方を取り入れたブランドは、原材料の透明性を重視する健康意識の高い消費者の間で人気を集めています。例えば2024年、シンガポールを拠点とするサプリメント会社のSainhallは、ディーフルーツ(DeeFruit)フルーツスナックレンジを発売しました。この製品ラインは、利便性と健康に特化したスナックオプションへの需要の高まりを示しており、アジア太平洋地域全体での消費者嗜好の変化を反映しています。
フレーバーの革新とゴルメ・プレミアム製品の台頭
アジア太平洋地域スナック食品市場では、独自性、インダルジェンス、文化的関連性のあるフレーバーを求める消費者の増加に伴い、高品質・プレミアムスナックへの需要が高まっています。例えば2024年、韓国のCJ CheilJedangはタイでO-Rightプロテインテンペチップスを発売し、地元の素材と現代的なスナックフォーマットを融合させ、健康志向の購買者にアピールしました。同様に、2025年3月にはインドのJK Foodsがファンフリップス(Fun Flips)のゴーストパフス(Ghost Puffs)を発売しました。これはブート・ジョロキア(ゴーストペッパー)の強烈な辛さを特長とする激辛スナックで、大胆で刺激的なフレーバーを求めるスパイス愛好家を対象としています。これらの事例は、特に若い世代を中心に、刺激的で革新的な味覚体験を提供するスナックへの消費者の関心が高まっているという成長トレンドを浮き彫りにしています。嗜好のこの変化はブランドにフレーバー革新とユニークな商品展開に注力することを促し、競争の激しいアジア太平洋地域スナック食品市場での差別化、顧客ロイヤルティの構築、売上成長の促進に寄与しています。
感情的・機能的スナッキングの増加
アジア太平洋地域スナック食品市場では、スナックが変化する消費者嗜好に応えるために機能的なメリットと感情的な安らぎを組み合わせた設計が増えています。例えば、都市部のビジネスパーソンは深夜の業務中にストレスを和らげながら必須栄養素を補給するためにマグネシウム配合チョコレートを選ぶことが多くなっています。アシュワガンダやバチルス・コアグランス(Bacillus coagulans)などの成分は、科学的に裏付けられたメリットを持つスナックへの信頼が高まるにつれて人気を集めています。2024年に南東欧公衆衛生ジャーナル(South Eastern European Journal of Public Health)に掲載された研究によると、回答者の9.6%が軽度のストレス、84.9%が中程度のストレス、5.5%が重度のストレスを経験しており、感情的な健康をサポートするスナックへの需要の高まりが浮き彫りになっています。[4]出典:南東欧公衆衛生ジャーナル、インド国民におけるストレスの有病率と影響:後ろ向き調査分析、
seejph.com。感情的・機能的なメリットを兼ね備えたこれらのスナックは、さまざまな場面での関連性が高まり、市場における訴求力と重要性が広がっています。
抑制要因影響分析*
| 抑制要因 | (~) CAGRへの影響割合(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 塩分・糖分含有量が高いことに関する 健康上の懸念 | -0.8% | 規制が厳格なシンガポール、オーストラリアにおいて特に顕著 | 短期 (2年以内) |
| 課税および 輸入関税 | -1.2% | ベトナム、 インドネシアでの導入可能性、高関税市場 | 中期 (2~4年) |
| 添加物・表示・栄養情報開示に 関する厳格な規制 | -0.6% | インド (FSSAI)、シンガポール、マレーシア、オーストラリア | 長期 (4年以上) |
| 食品安全スキャンダルと 信頼の問題 | -0.9% | 中国、 地域への波及効果 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
塩分・糖分含有量が高いことに関する健康上の懸念
公衆衛生意識の高まりは、アジア太平洋地域市場における従来型スナックカテゴリーに課題をもたらしています。例えば、シンガポールのニュートリ・グレード(Nutri-Grade)表示制度は色分けされた指標を用いて糖分の高い飲料を明示しています。これを受けてメーカーは製品に大幅な変更を加え、オーブン焼きまたはエアポップ型の代替品を投入し、より健康的な選択肢が店頭でより目立つよう取り組んでいます。2023年にPubMed Centralに掲載された研究によると、インドの平均的な1日当たりの塩分摂取量は約11グラムであり、世界保健機関(WHO)が推奨する上限の2倍以上となっています。これを受けて、製品の処方変更、前面包装ラベルの導入、高ナトリウム食品のマーケティング規制、当該製品への課税などの対策を通じて、2025年までにナトリウム摂取量を30%削減するという国家目標が設定されました。[5]出典:PubMed Central、インドと塩の因縁:ダンディー行進から低ナトリウム塩へ、
pmc.ncbi.nlm.nih.gov。これらのトレンドは、メーカーがより健康的なスナックオプションの開発と変化する消費者期待に応えるための新処方の革新に注力する必要性を示しています。
添加物・表示・栄養情報開示に関する厳格な規制
添加物、表示、栄養情報に関する規制は、アジア太平洋地域スナック食品市場を形成する上で重要な役割を果たしています。例えばインドでは、インド食品安全基準局(FSSAI)が脂肪、糖分、塩分の含有量が高い製品(HFSS製品)に対して前面包装警告表示を義務付けています。メーカーはすべての広告において栄養詳細を自己申告しなければならず、コンプライアンス上の課題が増大しています。原材料の承認も地域によって異なります。例えば、日本では認められている天然着色料がオーストラリアでは禁止されている場合があり、企業は市場ごとに別個の処方を作成することを余儀なくされ、SKU(最小管理単位)管理の複雑さとコストが増大します。中小企業はリソースと専門知識の不足から、これらの規制要件を満たすことに困難を抱えることが多く、高コスト市場からの撤退につながる場合があり、競争が減少し大手企業に有利な状況が生まれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:冷凍スナックが主流の地位へ
2025年、セイボリースナックはアジア太平洋地域スナック食品市場において総市場の34.12%のシェアを持つ主要カテゴリーとしての地位を維持しました。この優位性は、多様な消費者嗜好に対応する地域固有のフレーバーと調味料の豊富なバリエーションに起因しています。スパイシーでタンギーなものからうま味豊かなオプションまで、さまざまな年齢層や文化的背景を持つ消費者にアピールしています。伝統的な小売店舗と近代的なトレードチャネルの両方における強固な流通網がその人気をさらに支えています。ローカライズされたフレーバーの継続的な革新が、地域で最も好まれるスナックカテゴリーとしての地位を維持する要因となっています。
一方、冷凍スナックは最も成長が速いセグメントとして台頭しており、2031年にかけてCAGR 9.16%を達成すると予測されています。この成長は、都市化の進展、多忙なライフスタイル、およびコールドチェーンインフラの整備によってもたらされており、これらのスナックのアクセシビリティと利便性が向上しています。消費者はレディ・トゥ・イートまたは簡単に調理できる冷凍オプションを選ぶ傾向が強まっており、メーカーは新しいフレーバー、より健康的な代替品、プレミアム製品を投入しています。その結果、冷凍スナックは市場の景観を徐々に再形成し、このセグメントにおいてローカルおよびグローバルプレーヤー双方に大きな拡大機会をもたらしています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます


カテゴリー別:クリーンラベルの勢いが従来型の規模に挑む
2025年、ポテトチップス、砂糖がけビスケット、その他の伝統的なオプションなどの従来型スナックは、アジア太平洋地域スナック市場の85.12%という最大シェアを占めました。これらのスナックは価格の手頃さ、小売店での入手しやすさ、地域の味の嗜好との一致から人気を集めています。強力なブランドプレゼンスと確立されたサプライチェーンが、先進国市場と発展途上市場の双方にわたる消費者にとって信頼性の高い選択肢となっています。これらのスナックに伴う親しみやすさと安心感が、地域における主要な収益源としての地位を確保し、幅広い年齢層と人口層にアピールしています。
一方、オーガニックおよびクリーンラベルスナックは急速に支持を拡大しており、2031年にかけてCAGR 8.76%で成長すると見込まれており、これは従来型スナックの成長率のほぼ2倍に相当します。この成長は、健康・ウェルネスへの意識の高まり、可処分所得の増加、天然で透明な原材料から作られたスナックへの嗜好の拡大によって促進されています。メーカーはこの需要に応えるため、より健康的な処方、天然フレーバー、栄養上の付加価値を持つ革新的な製品を投入しています。これらのスナックは特に健康意識の高い若い消費者の間で人気が高く、ニッチブランドと大手プレーヤーの双方に市場プレゼンスを拡大する新たな機会をもたらしています。
包装タイプ別:保護型フォーマットがe-コマースとともに拡大
袋/パウチは2025年にアジア太平洋地域で販売された小売ユニットの66.55%を占め、最も広く使用されたスナック包装フォーマットでした。その人気は、利便性、軽量性、チップス、クラッカー、ナッツなどさまざまなスナックを収納できる汎用性に起因しています。これらの包装オプションは価格が手頃で持ち運びやすく、外出先での消費に理想的です。柔軟なデザインにより消費者を引き付け、店頭での視認性を高めることができます。コスト効率の高さと幅広い流通により、袋とパウチは地域のスナック包装市場を引き続きリードしています。
一方、缶は急速に最も成長が速い包装フォーマットとなっており、2031年にかけてCAGR 8.74%が予測されています。この成長は主にe-コマースの台頭に牽引されており、安全な配送のために耐久性と積み重ね可能な包装が必要とされています。缶は、優れた保護機能と長い賞味期限を提供することから、プレミアムおよびバルクスナック製品に特に人気があります。消費者は缶の利便性と堅牢性にますます魅力を感じており、特定のスナックカテゴリーで好まれる選択肢となっています。オンラインショッピングの拡大と消費者嗜好の変化に伴い、缶はスナック包装市場においてより重要な役割を果たすことが期待されています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
流通チャネル別:デジタルの拡大が品揃え戦術を再形成
2025年、スーパーマーケット/ハイパーマーケットはアジア太平洋地域のスナックの主要な流通チャネルとしての地位を維持し、総売上の47.62%を占めました。これらの店舗は、顧客が一か所で多種多様なスナックを見つけることができる利便性の高いショッピング体験を提供することで人気を集めています。都市部と準都市部の両方に強力なプレゼンスを持つことが、消費者にとっての高いアクセシビリティを確保しています。魅力的な割引、プロモーション、ロイヤルティプログラムが、消費者がスナック購入にこれらの店舗を選ぶことをさらに促しています。スーパーマーケットとハイパーマーケットは幅広い顧客層に対応しており、多様な消費者嗜好に応えるために手頃な価格帯のスナックとプレミアムスナックの両方を提供しています。
一方、オンラインチャネルは急速な成長を遂げており、2031年にかけてCAGR 9.08%が予測されています。この成長は、魅力的でパーソナライズされたショッピング体験を提供するTikTokショップのミニプログラムなどのソーシャルコマースプラットフォームの人気の高まりによって牽引されています。消費者は自宅への配送の利便性、簡単な商品検索、シームレスなデジタル決済オプションに魅力を感じています。これらの要素により、オンラインプラットフォームは特に速さと利便性を重視する若いテクノロジーに精通した消費者にとって魅力的な選択肢となっています。e-コマースが引き続き拡大する中、スナック市場成長の重要な牽引役となっています。
地理的分析
中国は2025年の市場価値の35.12%を占めていますが、成長は一桁台に鈍化しており、成熟市場であることが示唆されています。第1線都市(ティア1シティ)では、消費者は海苔チップスやゼロシュガー・オーツクッキーなどのプレミアム製品へのシフトが見られる一方、低層都市では従来の膨化米スナックの需要が継続しています。インフルエンサー広告に関する規制の厳格化により、製品発売前のコンプライアンス審査がより厳しくなっています。これらの課題にもかかわらず、中国は確立した流通ネットワークと強固なコールドチェーンインフラにより、アジア太平洋地域スナック食品市場における主要プレーヤーとしての地位を維持しています。
インドはCAGR 9.31%という力強い成長が予測されており、急速な都市化と包装食品を好むようになった成長する中産階級によって牽引されています。2015年から2025年の間に、インドの都市化率は67%上昇すると予測されており、スナックメーカーに大きな機会をもたらしています。インド食品安全基準局(FSSAI)はライセンス取得プロセスを簡素化し、スマートフォン普及率の上昇が第2線都市(ティア2シティ)でのe-コマース成長を促進しています。地場ブランドはこれらのトレンドを活用して競争力を高めており、多国籍企業はPepsiCoのHaldiramへの関心のような合弁事業を形成し、文化的に関連性の高い製品にアクセスしながら市場に単独で参入する課題を回避しています。
東南アジアは各市場で多様な成長パターンを示しています。インドネシアはPepsiCoのチカラン(Cikarang)における2億USDの生産施設などの大型投資を誘致しており、関税上の優位性から恩恵を受けています。ベトナムでは砂糖税の導入により、メーカーは代替甘味料への転換を余儀なくされる可能性があり、Circle Kの広範な店舗ネットワークが新製品発売のための既製プラットフォームを提供しています。タイとフィリピンでは観光によって培われた冒険的な味覚を持つ消費者に支えられ、植物性スナックの台頭が見られます。一方、オーストラリアとニュージーランドはクリーンラベル製品のテスト市場として機能しており、アジア太平洋地域スナック食品市場全体に適用できる貴重な洞察を提供しています。
規制環境
アジア太平洋地域のスナック菓子メーカーは、栄養、表示、安全性に関する監視が強化される複合的な状況に直面しており、これが配合、訴求内容、市場投入までのスケジュールに影響を及ぼしつつある。インドでは、インド食品安全基準局(FSSAI)がHFSS(高脂肪・高糖・高塩分)製品に対するパッケージ前面表示および広告関連の栄養表示を引き続き推進しており、ブランドに対して訴求内容の裏付けとパッケージ表示の見直しを迫っている。シンガポールでは、シンガポール食品庁(SFA)が2026年1月に食品事業者監督体制をSAFEフレームワークへ移行し、スナックのサプライチェーンを支える生産・取扱環境全体でのコンプライアンス要求を強化した。
東南アジアおよび先進市場全体では表示の統一は依然限定的であり、地域ブランドにとってSKUの複雑性が高い状態が続いている。インドネシアではBPJPHの監督下でハラール認証要件の適用が続いており、BPOMは2026年4月にパッケージ前面のNutri-Level表示制度の草案を発表し、栄養表示の透明性への期待と配合再設計の可能性を高めている。オーストラリアとニュージーランドも、食品規格コード(2025年10月版の編纂を含む)を通じて原材料・添加物のコンプライアンスを担保している。加えて、大手スナックメーカーが採用するFSSC 22000バージョン7などの世界的な食品安全スキームは、食品ロス・廃棄物要件を含むより新しい運用上の期待事項を追加しており、工場のKPIやサプライヤー認定に影響を与え得る。
競争環境
アジア太平洋地域スナック食品市場は高度に断片化されており、上位5ブランドが総市場シェアの30%未満を占めています。これらの主要プレーヤーは、小規模で機動力の高い地場ブランドからの強い競争に直面しています。企業は市場プレゼンスの拡大を目的として積極的に買収を進めています。例えば、Mondelēzは中国のEvirth社のケーキ部門で過半数株式の取得を進め、チルドデザートセグメントでのポジションを強化しようとしています。同様に、Creadorのようなプライベートエクイティファームが、アジア越境拡大を支援するためにAdilmartの40%株式取得のような中堅ブランドへの投資を行っています。
テクノロジーは市場内の競争を形成する上で重要な役割を果たしています。Nissinのような企業が高度な感覚試験施設を活用する一方、NestléはAI駆動の需要予測を用いてアジア全域の何千もの小売店舗にわたる在庫を効率的に管理しています。マーケティング戦略も進化しており、企業はショートフォームビデオを通じて若い視聴者を取り込むためにTikTokなどのプラットフォームに多大な予算を割り当てています。サステナビリティが重要な焦点となっており、明確な環境目標を持たない企業はシンガポールやオーストラリアなどの主要小売市場での棚スペースを失うリスクがあります。この変化はブランドに競争力を維持するためのよりグリーンな慣行の採用を促しています。
市場における成長機会は機能性スナック、環境に配慮した包装、革新的なフレーバーの組み合わせなどの分野にあります。地場ブランドは文化的に関連性の高いフレーバーの開発に優れており、グローバルな競合他社に対して優位性を持つことが多いです。しかし、多国籍企業は財務リソースを活用して自動化や製品トレーサビリティなどの先端技術への投資を行っています。アジア太平洋地域の多様な人口統計と急速に変化する小売環境は、競争を常にダイナミックな状態に保ち、継続的な革新を促しながら新規参入者への適度な参入障壁を生み出しています。
アジア太平洋地域スナック食品業界リーダー
PepsiCo Inc.
Nestlé SA
Mondelēz International Inc.
ITC Limited
Unilever PLC
- *免責事項:主要選手の並び順不同


市場機会と将来展望
メーカーがコンプライアンス圧力を差別化された提案へと転換できる機会が生まれつつあり、特に配合再設計、原材料の透明性、機能性またはベターフォーユー志向のポジショニングを通じてその可能性が広がっている。BPJPHによるインドネシアのハラール要件と、BPOMによる2026年4月のNutri-Level表示制度案は、より迅速な認証取得とより明確なパッケージ前面コミュニケーションを目指した製品開発の余地を生み出し、地域企業に対して、より少数でよりコンプライアンスに適合したコア配合の構築を促している。同時に、インド(FSSAI)やオーストラリア・ニュージーランド(食品規格コード)などの市場における安全性・表示規制の厳格化は、規制データ管理の一元化とサプライヤー文書管理の徹底に対する需要を高めており、規模を持つ企業や専門受託製造企業に有利に働いている。
生産能力の拡大、現地化、サプライチェーンの近代化も、成長に向けた実践的な道筋として残っている。PepsiCo Indiaは、マディヤ・プラデーシュ州、アッサム州、タミル・ナードゥ州を含む拠点において、2025年から2030年にかけて570億インドルピーの製造投資計画を公表し、スナックを含む大規模カテゴリーにおける現地生産拠点への継続的な重点姿勢を示している。PepsiCoのAPACグリーンハウスプログラム(IMPACT Edition、2026年)は、物流、持続可能な農業、排出削減にわたる実装可能なソリューションをさらに強調しており、スナックポートフォリオにおける流通の摩擦低減と原材料の強靭性向上を目的としたプロジェクトを支援し得る。インドはまた、取引主導型の規模拡大でも際立っており、多国籍企業や投資家の関心は、HaldiramやBalaji Wafersといった大規模な現地スナックプラットフォームに集まっており、ゼロからブランドを構築することなく流通網と現地の味覚に対する信頼性を拡大する有効な手段を示している。
最近の業界動向
- 2026年7月:ネスレ:タイ投資委員会(BOI)は、ネスレ(タイ)社によるサムットプラカーンでの新スマート工場および物流センターへの6億8,800万米ドルの投資を承認し、2028年の稼働開始を予定している。この立ち上げにより、地域のスナックおよび飲料生産能力が拡大し、東南アジア向けの現地流通が強化される。
- 2026年7月:サントリーペプシコ:ベトナム・タイニン省において、年間生産能力12億4,000万リットルの新工場(投資額3億米ドル)を開設した。この生産能力拡大により、東南アジア向けのスナックおよび飲料ポートフォリオにおける地域製造拠点と製品供給力が強化され、現地市場への適応が進む。
- 2026年5月:ペプシコ:PepsiCo Indiaは、アッサム州およびタミル・ナードゥ州の食品工場を含む製造能力拡大に向け、2030年までに570億インドルピー(約6億8,000万米ドル)の投資計画を発表した。この拡大により、インドにおけるスナックおよび飲料の製造拠点が強化され、地域のサプライチェーンと製品供給力に波及効果をもたらす可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、アジア太平洋スナック食品市場は、地域内の販売価格で測定され米ドルで報告される、食事の合間に消費される包装スナック食品の小売および外食(オントレード)価値として定義される。
範囲の除外事項:組織化されたブランド品またはプライベートブランドの流通経路を通じて販売されない、生鮮の未包装食品や家庭調理のスナックは除外する。
セグメンテーション概要
- 製品タイプ別
- 冷凍スナック
- セイボリースナック
- フルーツスナック
- コンフェクショナリースナック
- ベーカリースナック
- ミートスナック
- その他のタイプ
- カテゴリー別
- 従来型
- オーガニック/クリーンラベル
- 包装タイプ別
- 袋/パウチ
- 瓶
- 缶
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 国別
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- ベトナム
- フィリピン
- マレーシア
- シンガポール
- ニュージーランド
- アジア太平洋地域その他
データソース、市場規模算定、および検証
デスクリサーチ
モデル構築に先立ち、アジア太平洋地域全体の需要プールと価格環境を把握するため、デスクリサーチから着手する。公的情報源は、人口・所得動向、包装食品消費の背景、供給と価格に影響を与え得る貿易フローの把握に役立つ。
一般的な情報源には、世界銀行、UN Comtrade、主要市場の各国統計局などの公式統計や国際比較データが含まれ、続いて表示や許容原材料がカテゴリー定義に影響を与える食品規制当局や標準化団体の情報を参照する。また、配合再設計の兆候を把握するため査読済みの栄養学・食品科学ジャーナルを確認し、包装食品の数量や流通経路の変化を論じる業界団体の発表も参照する。これに加え、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い経済紙を利用し、方向性の裏付けに役立つ場合には、企業財務や報道、財務データ、特許データベース、輸出入の出荷単位データなどの有料購読情報も選択的に参照する。このリストはあくまで例示であり、データ収集、相互確認、および明確化のために他にも多くの情報源を利用した。
一次インタビューおよび調査
一次調査は、各国間で一貫して集計されているスナックカテゴリーを検証し、デスクリサーチの情報源では明確に説明されない価格および流通経路に関する前提を検証するために用いられる。製造、流通、小売、カテゴリーマネジメントにわたる地域および各国レベルの関係者に聞き取りを行い、数量構成、販促強度、パッケージングの変化に関する不明点を解消する。
前提を現実的なものに保つため、アジア太平洋地域の主要消費拠点と急成長市場を横断してインプットを確認し、公開されている財務開示情報や貿易統計に照らして整合性を取る。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:27% | 経営幹部(CXO):18% |
| 中堅層:53% | 機能/部門責任者:22% |
| 小規模企業:20% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、各国レベルのスナック支出パターンを包装食品消費の背景と流通経路の発展から再構築し、それを地域全体に積み上げるトップダウン方式から始める。需要プールが形成された後、主要流通経路にわたるパッケージサイズ別のサンプル価格ポイント、カテゴリー構成比に関するサプライヤーおよび販売業者へのヒアリングによる確認、最も可視性の高いスナック種別の数量から金額への換算といった、選択的なボトムアップ推定によって結果を裏付ける。
モデルで使用される主要インプットには、塩味スナックと甘味スナック間のカテゴリー構成比の変化、平均パッケージサイズおよびマルチパック採用率、原材料およびパッケージングに連動したキログラム当たり価格の推移、近代小売と伝統小売のシェア変化、スナックにおけるeコマース浸透の速度が含まれる。予測はシナリオ分析を用いて構築されており、コモディティコストの急騰、砂糖や塩分に関する主要な政策変更、通貨変動を、単一の直線的な結果に押し込めることなく反映できるようにしている。小規模国において直接的なボトムアップの根拠が乏しい場合は、インタビューで検証された一人当たり支出範囲や流通経路成熟度の代替指標を用いてギャップを埋め、その後、算出された合計値の妥当性を再確認する。
データ検証と更新サイクル
大手小売業者が報告するカテゴリー成長率、上場企業の売上動向、関連する場合はスナック関連原材料の貿易動向といった独立した指標とモデルを照合することで、算出結果を検証する。結果に急激な変動が見られる場合は、価格、構成比、または流通経路の重み付けに関する前提を再検討し、その後、ストーリーと数値の整合性を保つためにもう一度レビューを行う。
最終承認前には、各国間の分散チェックや過去数年との妥当性比較を含む複数の工程でレビューを実施する。レポートは毎年更新され、需要、価格、または流通経路へのアクセスに重大な変化をもたらす事象が発生した場合には、随時アップデートを行う。納品直前には、アナリストが最終確認作業を完了し、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのアジア太平洋スナック食品市場規模と他の公表推計値との比較
アジア太平洋のスナック食品に関して公表されている市場規模はしばしば一致しないが、これは各調査グループが「スナック」として何を含めるかの定義が異なり、また同じ販売価格水準や流通経路の対象範囲を用いていない場合があるためである。基準年が異なる場合、通貨換算のタイミングが揃っていない場合、そしてインフレが単純な上乗せとして扱われ、パッケージサイズや販促行動と連動していない場合にも差異が生じる。
本調査において主な要因となるのは、菓子類中心の「スナッキング」バスケットのような隣接カテゴリーが合計に組み込まれているかどうか、また数値が小売販売価格ベースか工場出荷売上ベースかという点である。もう一つのばらつきの要因は価格上昇のモデル化方法であり、単一の地域インフレ率を用いると、一部の国で見られるパッケージサイズのダウントレードや販促強度の高まりという実態を見落とす可能性がある。Mordor Intelligenceでは、数値を確定する前に各国レベルでの確認とインタビューによる検証を通じてこの点に対応している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 89.54 B (2025) | |
| 業界誌A | USD 160.00 B (2024) | 菓子類やアイスクリームを含み得るより広範な「スナッキング」バスケットを使用しており、通常、明確な国別積み上げロジックのない異なる基準年の小売価値として示されている。 |
| 地域コンサルティング会社B | USD 224.52 B (2025) | 幅広い製品を対象とし、地域全体で平滑化された価格推移を適用しているとみられ、国によってパッケージサイズのダウントレードや販促強度が大きく異なる場合、価値が過大評価される可能性がある。 |
この比較から、差異は主にカテゴリーの境界設定、および多数の通貨と流通経路にわたる小売価値の換算・予測方法によって説明されることが分かる。対象範囲をスナック食品に厳密に限定し、価格および構成比の前提を国レベルで確認することにより、最終的な数値は毎年繰り返し検証・追跡可能なインプットに紐づいたものとなっている。


レポートで回答される主要な質問
アジア太平洋地域スナック食品市場の現在の規模はどのくらいですか?
市場は2026年に960億8,100万USDと評価されており、2031年までに1,428億6,000万USDに達する軌道にあります。
地域全体で最も速く成長している製品セグメントはどれですか?
冷凍スナックはCAGR 9.16%の予測成長率でリードしており、コールドチェーン能力の向上と食事代替需要に支えられています。
スナック販売においてオンライン小売はどの程度重要ですか?
オンラインチャネルはTikTokショップなどのソーシャルコマースプラットフォームにより、CAGR 9.08%で拡大し、増加するシェアを占めています。
どの国が最も高い成長ポテンシャルを提供していますか?
インドはCAGR 9.31%で成長すると予測されており、所得の向上、都市化、デジタルコマースの普及に牽引されています。
最終更新日:



