
スナック食品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 292.01 十億米ドル |
| 市場規模 (2031) | 358.58 十億米ドル |
| 成長率 (2026 - 2031) | 4.20 % |
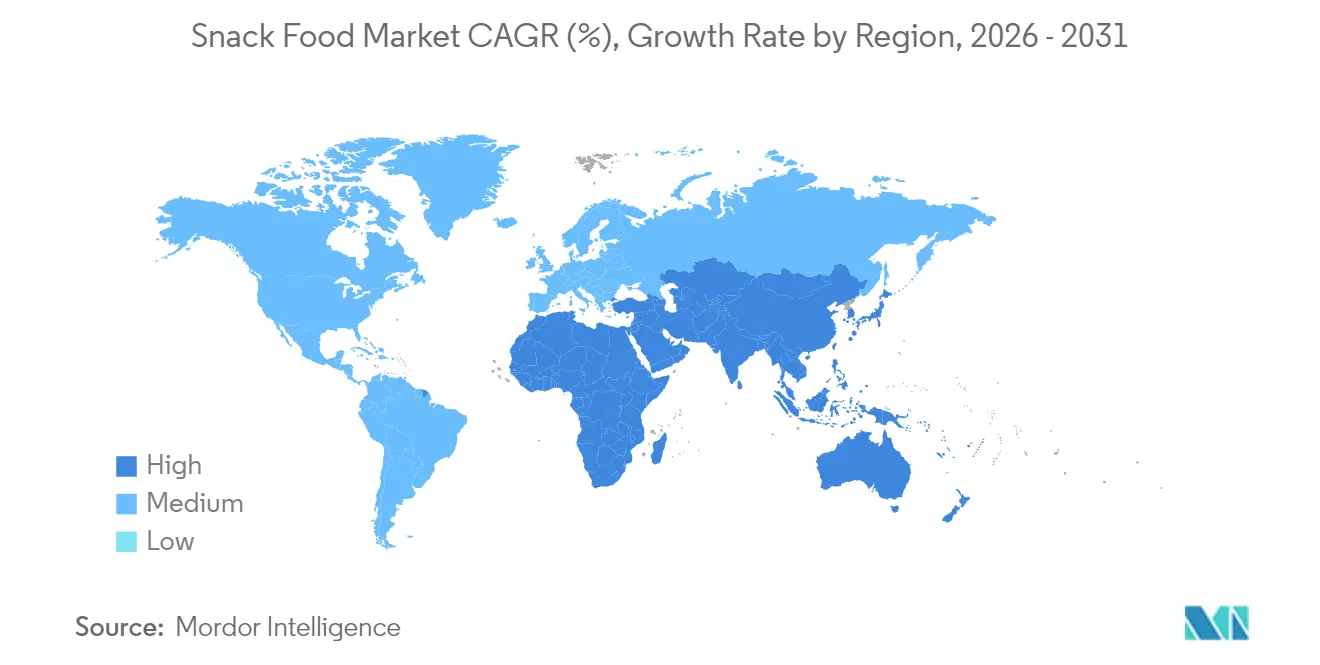
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
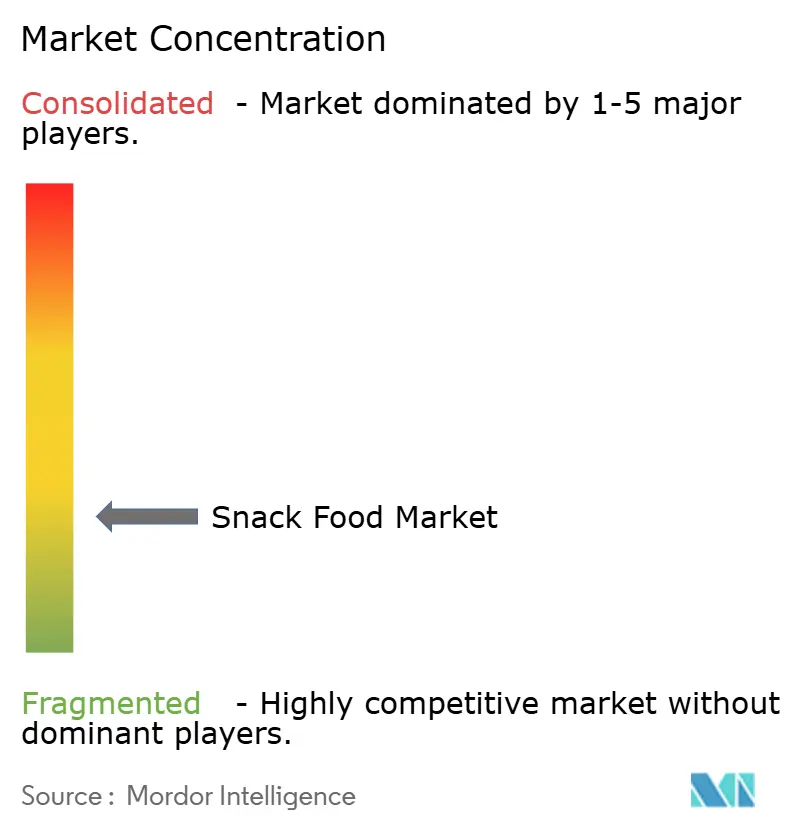
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスナック食品市場分析
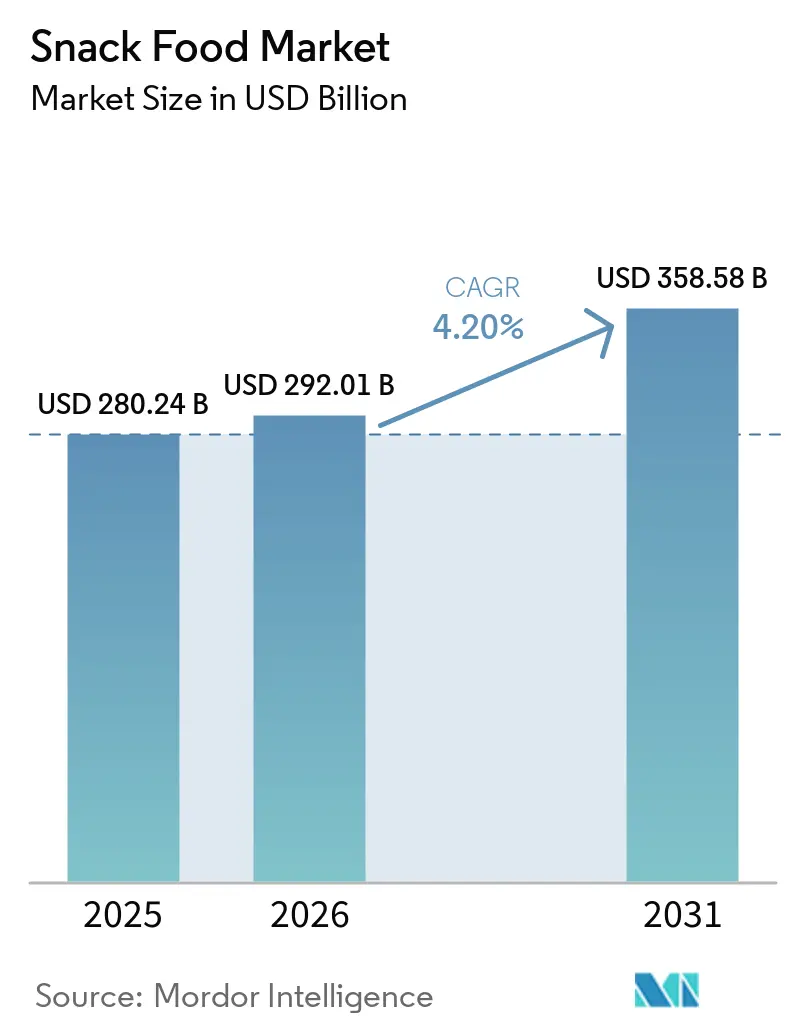
2026年のスナック食品市場規模は2,920億1,000万米ドルと推定され、2025年の2,802億4,000万米ドルから成長し、2031年には3,585億8,000万米ドルに達する見込みで、2026年から2031年にかけて4.2%のCAGRで成長しています。利便性は引き続き需要の重要な牽引力であり、成人の92%が24時間以内に少なくとも1回のスナック摂取機会を報告しています。これは、忙しいライフスタイルに合った手軽で即食可能な選択肢に対する消費者の嗜好の高まりを裏付けています。デジタルコマースとクイックコマースのフルフィルメントモデルの組み合わせは、より迅速な配送の実現、ブランドの視認性の拡大、データ駆動型のパーソナライゼーションの活用によって、多様な消費者ニーズを効果的に満たすことで、市場参入戦略を変革しています。同時に、規制および持続可能性に関するアジェンダも勢いを増しています。高脂肪・塩分・糖分製品の宣伝を抑制することを目的としたHFSS広告規制や、持続可能な廃棄物管理に焦点を当てた拡大生産者責任義務などの主要な取り組みが、より健康的な製品処方の開発と革新的な低環境負荷包装ソリューションへの投資を促進しています[1]。これらの変化は、業界慣行が消費者の期待と規制要件に一致しつつあることを反映しています。
主要レポートの要点
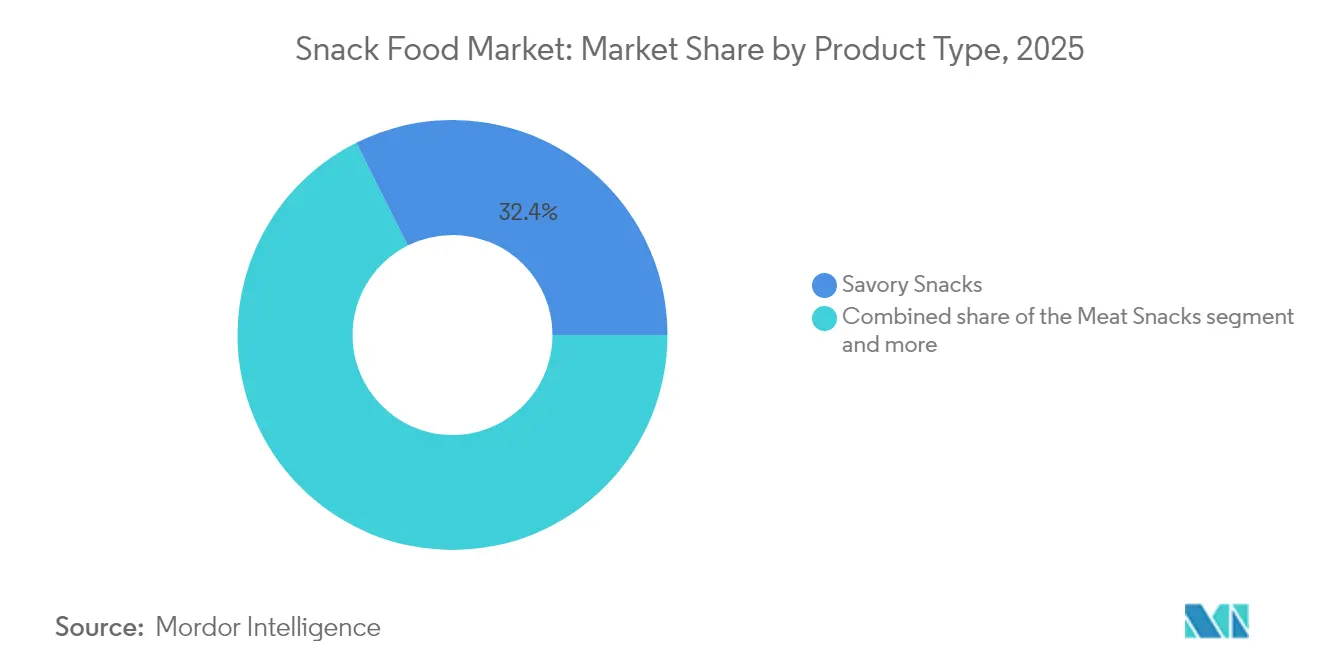
- 製品タイプ別では、セイボリースナックが2025年に32.39%の市場シェアで首位を占め、一方ミートスナックは2031年までに6.59%のCAGRを記録する見込みです。
- 原材料タイプ別では、従来のレシピが2025年に63.02%のシェアを保持し、オーガニック/クリーンラベル製品ラインは2026〜2031年にけて5.27%のCAGRを記録すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年の基準値の34.21%を占め、オンライン小売は2031年までに5.55%のCAGRを記録すると予測されています。
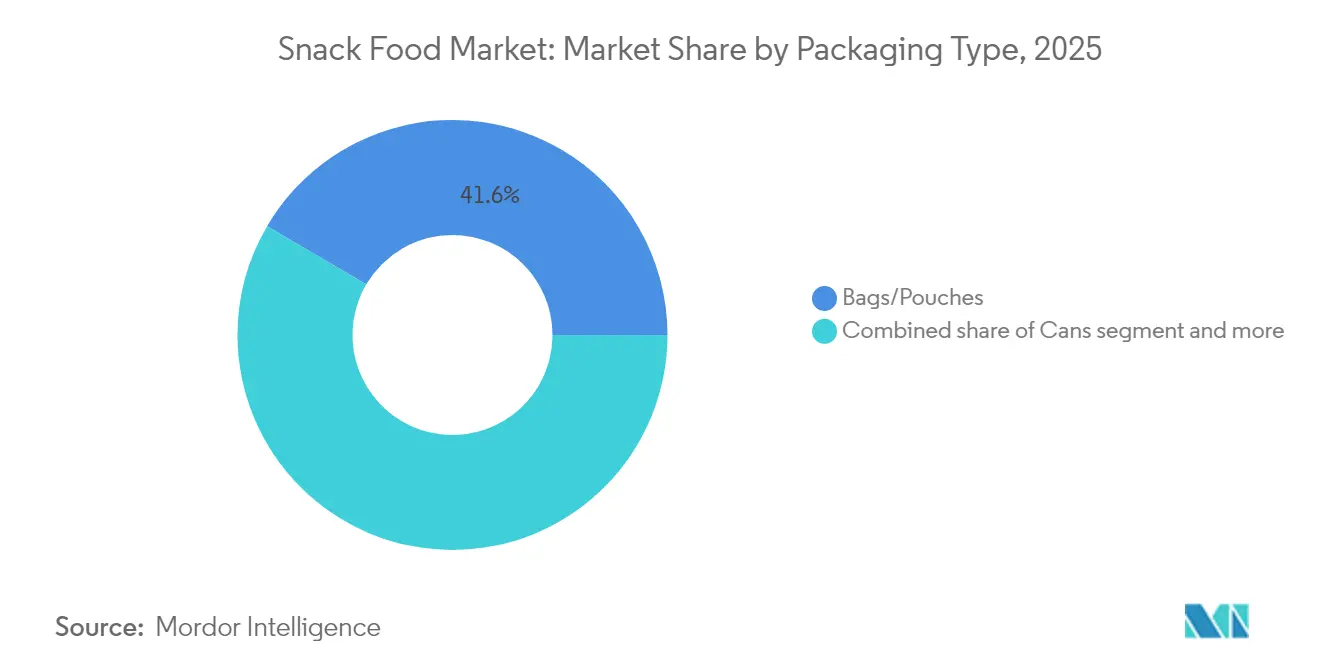
- 包装タイプ別では、袋/パウチが2025年に41.55%のシェアを占め、ブランドが循環対応フォーマットを追求する中、缶は4.58%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋地域が2025年の世界売上の31.42%を占め、中東・アフリカ地域が2031年までに4.78%のCAGRで最も急速な成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 便利な食品に対する需要の増加 | +1.2% | 北米とアジア太平洋でピーク効果を持つグローバル | 中期(2〜4年) |
| 強化・機能性スナックに対する需要の増加 | +0.9% | 北米と欧州からアジア太平洋へ拡大 | 長期(4年以上) |
| 食事代替としてのスナック化の拡大 | +0.8% | 世界中の都市部 | 中期(2〜4年) |
| eコマースとクイックコマースの普及拡大 | +0.7% | アジア太平洋と中東で急速な勢いを持つグローバル | 短期(2年以内) |
| 食品廃棄物の付加価値スナックへのアップサイクリング | +0.4% | 北米と欧州、アジア太平洋で新興 | 長期(4年以上) |
| フレーバー重視のローカライゼーション | +0.3% | 地域的なフレーバーのニュアンスを持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
便利な食品に対する需要の増加
都市型ライフスタイルは食事時間を短縮させており、携帯可能な個別包装品への需要を高めています。ブランドは再封可能なパウチと酸素バリアフィルムをますます採用しており、これらは賞味期限を延ばすだけでなく、外出中の消費者のニーズにも応えています。これらの包装革新は、製品の鮮度を維持しながら利便性を確保し、忙しい都市部の人々に非常に魅力的なものとなっています。このトレンドは、特にミートおよび植物性タンパク質カテゴリーにおけるタンパク質豊富な製品に大きく傾いており、食事代替の満足感を提供し、高タンパク質食への消費者の嗜好の高まりに応えています。クイックコマースの台頭はこのトレンドをさらに増幅させており、15分以内に高需要SKUを効率的に配送できる企業を優遇しています。これは、このペースの速い市場での競争力を維持するための重要な要素です。一方、メーカーは厳格なラベリング基準の遵守という課題に直面しており、処方、包装デザイン、および表示がFDAの栄養情報開示義務に準拠していることを確認する必要があり、製品開発とマーケティング戦略にさらなる複雑さを加えています。
強化・機能性スナックに対する需要の増加
消費者は、健康とウェルネスへの意識の高まりに後押しされ、空カロリーのスナックからタンパク質、食物繊維、プロバイオティクス、必須微量栄養素が豊富なスナックへとシフトしています。高水分押出成形などの高度なプロセスにより、処方者はテクスチャーや感覚的な魅力を損なうことなく、これらの機能性活性成分を製品にシームレスに組み込むことができます。クリーンラベル製品への需要の高まりがこのトレンドをさらに加速させており、消費者は人工着色料、保存料、その他の合成添加物を積極的に避けています。さらに、2028年2月に発効予定のFDAの「健康的」表示に関する更新された基準は、より厳格な栄養基準を施行し、これらのガイドラインを満たすために積極的に製品を再処方する企業に機会をもたらします[2]。生産者から直接生理活性成分を調達する企業は、健康意識の高い消費者の間での信頼性を高めるだけでなく、特にこのプレミアム価格帯で競争の激しいセグメントにおけるサプライチェーンリスクを軽減します。
食事代替としてのスナック化の拡大
Z世代とミレニアル世代は、従来の1日3食のリズムから離れ、複数の小さな食事の機会を選ぶようになっています。このシフトは、ライフスタイルの変化とより柔軟な食事パターンへの嗜好を反映しています。これに応じて、ブランドはより大きなポーション、重層的なテクスチャー、世界各地にインスパイアされた調味料でラインナップを強化し、満足感と栄養密度のバランスを取ることを目指しています。これらの革新は、完全な食事を代替できる便利で満足のいく選択肢を求める消費者に応えています。このトレンドの典型的な例は、タンパク質含有量が満腹感の需要を満たすことで基準成長を上回ったミートスナックの急増です。さらに、ミートスナックの本質的な携帯性と長い賞味期限は、外出中の消費に魅力的な選択肢となっています。さらに、製品開発者はアミノ酸プロファイルと血糖指数への影響を精査し、これらの「スナックミール」がケトや高タンパク質などの特定の食事プランに沿っていることを確認しています。この綿密なアプローチは、栄養の完全性を維持しながら多様な消費者ニーズに対応するという業界のコミットメントを浮き彫りにしています。
eコマースとクイックコマースの普及拡大
オンラインショッピングの急増に伴い、小売業者はサムネイル写真、製品評価、ラストマイル配送の強化を優先し、進化する消費者の期待に応えています。このシフトは、消費者の注目を集めオンライン販売を促進するデジタルマーチャンダイジング戦略の重要性の高まりを反映しています。輸送中の温度変動に対処するため、企業はより頑丈なセカンダリー包装を採用し、特にクリスピーなスナックの品質を維持するために乾燥剤インサートを組み込むことが増えています。これらの措置は、困難な輸送条件下でも製品の完全性と顧客満足を確保します。人口密集地域での迅速な配送に特化した都市型ダークストア事業者は、サプライチェーンの再構築において重要な役割を果たしています。これらの事業者はより速い配送時間を可能にしますが、より高いスロッティング料を課しており、ブランドはコストを相殺し収益性を維持するために高マージンSKUのプロモーションに集中することを余儀なくされています。調査によると、消費者は特に贅沢なお菓子や健康志向の製品に対して超高速配送サービスにプレミアムを支払う意欲があり、利便性、プレミアム体験、健康意識の高い選択肢への需要の高まりを反映しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した非組織的小売と流通のギャップ | –0.6% | アジア太平洋とアフリカ | 中期(2〜4年) |
| 農業商品価格の変動性 | –0.5% | コスト敏感なセグメントへの高い圧力を持つグローバル | 短期(2年以内) |
| 子供向けHFSS広告への監視の強化 | –0.4% | 欧州と北米 | 長期(4年以上) |
| 使い捨てプラスチックおよびEPR規制の強化 | –0.3% | 欧州主導でグローバルへの波及効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した非組織的小売と流通のギャップ
多くの新興市場では、非公式な個人商店が優勢であり、冷蔵チェーンのリーチを制限し、プレミアム化の可能性を抑制しています。これらの店舗は、アクセスのしやすさ、手頃な価格、地域コミュニティへの深く根付いた存在感から優位性を持っており、組織的な小売フォーマットの浸透を困難にしています。さらに、農村部の道路と冷蔵保管インフラの不足が、高付加価値の生鮮スナックの流通と入手可能性をさらに妨げ、市場成長を制限しカテゴリー拡大の機会を減少させています。インドネシア、インド、フィリピンではデジタルB2B注文アプリが小規模店舗と組織的な流通業者を結びつけ、在庫切れリスクを軽減する進展を見せていますが、採用率は大きく異なります[3]。デジタルリテラシー、インターネット接続、テクノロジーへの信頼、および小規模小売業者が従来の調達方法からデジタルプラットフォームへ移行する意欲などの要因が、これらのソリューションの不均一な採用に寄与しています。
農業商品価格の変動性
トウモロコシ、小麦、食用油の市場における不規則な動きは、異常気象と地政学的不確実性によって引き起こされています。これらの要因はサプライチェーンを混乱させ、市場の安定性に課題をもたらす予測不可能な価格変動につながっています。高度なヘッジプログラムや多様化されたサプライヤーベースを持たないメーカーは、上昇するコストを吸収しようとする中で、これらの原材料価格の変動の影響を受けています。対照的に、主要ブランドは先物契約を確保して価格を固定し、長期的な持続可能性とリスク低減を確保するために再生型調達慣行に投資するという積極的な措置を講じています。これらの戦略は、業務を安定させるだけでなく、将来の混乱に対するレジリエンスを高めます。しかし、このような措置を実施するリソースを持たない中小企業は、この不安定な環境でより薄い利益率、厳しいキャッシュフロー、高まる財務的脆弱性に苦しんでいます。この格差は、確立された市場リーダーと新興参入者の間の拡大する格差を浮き彫りにしており、後者は現在の市場ダイナミクスをナビゲートする上で重大な課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ミートスナックがプレミアム成長を牽引2025年、セイボリースナックは世界のスナック食品市場において引き続き優位を保ち、32.39%のシェアを占めました。この強固な地位は、ポテトチップス、コーンスナック、プレッツェルなどの塩味でサクサクしたスナックに対する消費者の根強い嗜好を裏付けています。よりヘルシーなスナック代替品との競争が高まる中でも、セイボリースナックはさまざまな年齢層や地域において愛される嗜好品であり続けています。押し出し成形された野菜クリプや豆類ベースのパフなどのイノベーションが、植物性栄養素をセイボリー分野に取り入れています。しかし、主流の消費者は依然として本格的なフレーバー、魅力的な調味料ブレンド、そして求められるサクサク感に引き寄せられています。ヘルシーな選択肢の台頭があっても、このセグメントの幅広い感覚的魅力が、セイボリースナックを衝動買いと計画的な食料品購入の両方において定番の選択肢として定着させています。
ミートスナックは、6.59%という力強いCAGRが予測される中、スナック食品市場において最も成長の速いセグメントとしての地位を確立しつつあります。ミートスティックやジャーキーなどの商品は、冷蔵不要で携帯性が高く、高タンパク質であることから、活動的で健康意識の高い消費者に特に支持されています。クリーンラベルへの需要に応えるため、ブランドはグラスフェッドビーフ、ターキー、バイソンを使用した製品ラインを展開し、味と倫理的な調達の両方を強調しています。こうしたイノベーションは、フレーバーと原材料の透明性を重視するプレミアムスナック購層に特に響いています。このセグメントは、より広範なタンパク質ウェルネストレンドと高炭水化物スナックからの転換という波に乗っています。ダイナミックな成長、多様なタンパク質の提供、そして現代のライフスタイルやクリーンイーティングとの整合性により、ミートスナックカテゴリーは世界のスナック食品市場においてそのフットプリントを着実に拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


原材料タイプ別:
クリーンラベルの勢いが加速2025年には、従来型スナック食品の処方が市場を支配し、総収益の63.02%を占めました。その優位性は主に、コスト競争力、マスマーケット消費者への訴求力、および主要原材料の広範な入手可能性によるものです。これにより、メーカーにとって予測可能な製造・流通が確保され、安定したサプライチェーンと一貫した価格設定につながっています。さらに、従来型スナックは消費者の親しみやすさ、確立されたブランドロイヤルティ、そしてコストを低く抑える規模の経済を享受しています。健康志向の代替品との激しい競争に直面しているにもかかわらず、先進国市場と新興市場の両方における入手しやすさが、その実質的な市場シェアを確固たるものにしています。このセグメントの広範な小売プレゼンスは、ニッチカテゴリーが牽引力を増しつつある中でも、新しいフォーマットにとって課題なっています。
オーガニックおよびクリーンラベルのスナック食品処方は、予測期間中に5.27%のCAGRを達成する軌道にあり、市場で最も成長の速いセグメントとして位置づけられています。この急増は、農業における透明性、添加物不使用、非GMO処方に対してプレミアムを支払う消費者の意欲によって牽引されています。しかし、このセグメントを拡大することは複雑さをもたらします。加工業者は認証済みオーガニック農地を確保し、原材料の産地を検証し、厳格なトレーサビリティを維持する必要があります。有機大豆やトウモロコシの価格が予測される下落によりコスト圧力が一部緩和される可能性がありますが、ブランドは安定した供給を確保するために調達を慎重に管理しなければなりません。農家との協力関係を前面に打ち出し、再生農業の実践を強調する企業は、環境意識の高い消費者を獲得できる可能性が高くなります。消費者が選択において持続可能性と健康をますます優先するようになる中、オーガニックおよびクリーンラベルのスペシャルティスナックは、スナック食品市場においてそのフットプリントを着実に拡大しています。
包装タイプ別:
持続可能性が革新を促進2025年、袋とパウチはグローバルスナック包装量の41.55%を占め、市場での優位性を示しました。その軽量性、携帯性、再封可能性は多様な消費機会に対応しています。このフォーマットの多様なサイジング、コスト効率、ブランディングの柔軟性は、メーカーと消費者の両方にとって最良の選択肢となっています。包装技術の進歩がその魅力を高めています。主要なコンバーターは、酸素や水分バリアを損なうことなくリサイクルを簡素化するモノマテリアルポリオレフィンフィルムを展開しています。Marsなどの主要ブランドは、このフォーマットをサポートするためにロジスティクスを最適化しており、段ボールトン数、コスト、炭素排出量を削減する適切なサイズのケースの採用がその証拠です。持続可能性への期待の高まりと継続的な機能強化を考えると、袋とパウチはスナック食品包装でのリーディングポジションを維持する見込みです。
缶はスナック包装の定番として長い歴史を持ちますが、現在はカテゴリーで最も急成長するセグメントとして4.58%のCAGRで成長する軌道にあります。この復活は主にリサイクル可能性によるものであり、多くの先進地域における拡大生産者責任(EPR)義務と確立された廃棄物収集システムとシームレスに整合しています。缶は製品を保護するだけでなく、賞味期限を延ばし、プレミアムまたは耐久性のあるスナックを優先するメーカーと消費者にアピールしています。循環経済の原則との整合性は、持続可能性を重視するブランドにとって最良の選択肢となっています。軽量金属合金やイージーオープンエンドなどの革新がその市場での魅力を高めています。環境に優しい包装への世界的な需要が急増する中、缶はスナック食品包装でのその重要性を再確立し、フットプリントを着実に拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルトランスフォーメーションが加速2025年、スーパーマーケットとハイパーマーケットはスナック食品総支出の34.21%を占め、主要な流通チャネルとしての地位を確立しました。その強みは、多様な消費者の好みを一度の訪問で収容する膨大な製品ラインナップの提供から来ています。バンドルオファー、店内割引、ロイヤルティインセンティブなどのプロモーション戦略が高付加価値購入を促進しています。これらの小売業者は強固なブランドコラボレーションと高い店内視認性を享受しており、スナックセグメントでの衝動買いを促進しています。広大な小売フォーマットにより、買い物客は必需品の食料品と魅力的なスナックの選択肢を組み合わせたワンストップショッピングの利便性を享受できます。確立されたフレームワーク、頻繁なプロモーション活動、新興ブランドと確立されたブランドの両方を展示する能力により、スーパーマーケットとハイパーマーケットはグローバルスナック流通において引き続き重要な役割を果たしています。
オンライン小売は5.55%のCAGRで拡大し、スナック流通で最も急成長するチャネルとして台頭しています。この急増は、スマートフォンの普及率の向上によってアプリ駆動の食料品ショッピングがより身近になっていることによって促進されています。迅速な配送サービスにより、ほぼ即時のスナックアクセスが可能となり、利便性と多様性が融合しています。サブスクリプションスナックボックスは新しい発見の側面を導入し、消費者が自宅から世界の味やニッチなブランドをサンプリングできるようにしています。さらに、このプラットフォームはブランドにターゲットを絞ったプロモーション、カスタマイズされた提案、直接的な消費者インタラクションを提供します。デジタルランドスケープの拡大とロジスティクスの強化により、スナック市場におけるオンライン小売のフットホールドは今後数年間で強化され、従来の実店舗に課題をもたらすことが予想されます。
地域分析
アジア太平洋地域スナック食品市場
2025年、アジア太平洋地域は世界の収益の最大シェアである31.42%を占め、都市化、中間層の所得上昇、そして塩味や辛味フレーバーへの根強い文化的嗜好がその原動力となっている。中国では、小売スナック販売額が1兆元を超え、伝統的な食材と現代的な加工技術を融合させることに長けた国内有力企業がその成功を支えている。一方、地域の研究開発センターは、日本の海苔入りチップスやタイのチリマンゴーグミなど、現地化された製品を迅速に市場に投入している。
中東・アフリカスナック食品市場
中東・アフリカ地域は最も急速な成長を遂げると見込まれており、2031年までのCAGRは4.78%と予測されている。この急成長は、若年層の人口動態、電子商取引の拡大、および観光業の回復によって牽引されている。サウジアラビアとアラブ首長国連邦はいずれも、輸入依存度を低減し再輸出機会を活用することを目的として、食品加工ハブおよび物流ネットワークへの多額の投資を行っている。ラマダンやディワリにおけるプレミアムギフトセットの需要を背景とした季節的な消費ピークに加え、世界的なウェルネストレンドを反映した機能性スナックへの需要も高まっている。
ヨーロッパおよびアメリカ大陸スナック食品市場
北米、ヨーロッパ、南米は、それぞれ独自の規制・経済的特性を持つ成熟した市場浸透の状況に対応している。米市場は高タンパク質製品やアルチザン製品の牙城である一方、価格感応度に影響を与えるコモディティ価格の変動という課題を抱えている。ヨーロッパはプラスチック規制やHFSSマーケティング規制において特に厳格な政策をリードしており、ブランド各社は継続的な製品処方の見直しと革新的なパッケージデザインへの対応を迫られている。南米では、ブラジルとメキシコが成長の牽引役として際立っているが、通貨の変動性や全国規模の展開を困難にする分散した小売環境という課題にも直面している。全大陸にわたって、企業は調達上の課題、気候変動への耐性、およびマルチモーダルフレートソリューションに対応する統合的なリスク管理戦略の必要性をますます認識するようになっている。

規制環境
スナック食品メーカーは、食品安全、ラベリング、マーケティングに関する要件の厳格化のもとで事業を行っており、これらは処方設計やパッケージ上の表示にますます影響を与えている。米国では、食品医薬品局(FDA)が栄養ラベリングとガイダンスの中心的な権限を持ち、その食品安全強化法(FSMA)の枠組みには、規則204のトレーサビリティ記録保持要件が含まれ、2026年1月に遵守期限を迎え、原材料および受託製造ネットワーク全体で文書化の必要性が高まっている。
欧州では、食品情報に関する規則は規則(EU)No 1169/2011(消費者向け食品情報、FIC)を基盤としている。欧州委員会は、ラベリングと栄養に関する取り組みを継続しており(栄養プロファイリングやパッケージ前面表示システムに関連する見直しやアプローチの検討を含む)。安全性やラベリングに加え、公衆衛生政策の圧力もこのカテゴリーにとって重要な要素であり続けており、これは英国政府によるHFSS(脂肪・塩分・糖分が高い)広告規制に反映されている。この規制は脂肪・塩分・糖分が高い製品の宣伝を制限し、再処方およびより明確な栄養コミュニケーションへの移行を後押ししている。
バリューチェーン分析
スナック食品のバリューチェーンは、農業原料(トウモロコシ、小麦、じゃがいも、食用油、砂糖、カカオ、ナッツ、香辛料)から始まり、一次加工とフレーバーシステムを経て、高スループットの製造工程(押出成形、焼成、フライ、製菓、ミートスナックの乾燥)へと進む。完成品はその後、包装加工を経て多チャネル流通へと移行する。ブランドメーカーと受託加工業者は原材料と添加物を調達し、品質システムとラベリングの遵守を管理し、製品を保存性の高い形態に変換し、柔軟性のある包装(特にバッグやパウチ)に加え缶やカートンに大きく依存し、その後、近代的小売、コンビニエンス、そして急成長するオンラインおよびクイックコマースのモデルを経由して流通する。
最近の運営上の動きや外部からの衝撃は、生産能力、労働力、物流がコストとサービスレベルの両方をどのように左右するかを示している。ペプシコは2025年2月にニューヨーク州リバティのPopCorners工場の閉鎖を発表し、2025年5月21日に完了させた。これは、生産者が稼働率と効率のバランスを取る中で、拠点の統合が進んでいることを浮き立たせている。上流では、穀物や油の価格変動、気候変動による貨物輸送の混乱により、サプライヤーとメーカーは調達先の多様化、先物契約、より高度なデジタル計画へと向かっている。下流では、クイックコマースとダークストアでの受注処理も、高い在庫率のパフォーマンスと、ラストマイル配送中のパリッとした食感を保護できる包装への期待を高めている。
競争環境
グローバルスナック食品市場は、確立された多国籍企業と機敏なディスラプターの間の競争が見られ、適度に集中した市場となっています。PepsiCo、Mondelez、Nestlé、そして最近合併したMars-Kellanovaエンティティなどの大手企業は、多様なポートフォリオを誇り、効率的な調達と広告のためにグローバルリーチを活用しています。その好例として、PepsiCoのロボティクス駆動工場は、製造デジタル化がダウンタイムを最小化し間接コストを削減する可能性を示しています。
合併・買収戦略は、主要プレーヤーがポートフォリオのギャップを埋めようとする中で支配的となっています。2025年2月、MarsはKellanovaのセイボリー資産を統合してポートフォリオを強化し、PringlesとCheez-Itでの地位を獲得し、塩辛いスナック競合他社に対するスタンスを強化しました。一方、Flowers FoodsはSimple Millsを買収してクリーンラベルイメージを強化し、UpSnack BrandsはPipcornとSpudsyを傘下に収め、アップサイクリングイノベーションの限界を押し広げました。新興ブランドは、特に機能性プロテインバイトと腸内健康製品の分野で、ダイレクトトゥコンシューマー戦略とソーシャルメディアナラティブを活用して棚スペースを獲得しています。
包装の持続可能性が重要な焦点として浮上しています。Amcorは特定のブランドパートナーと協力して、小売業者の基準に沿ったリサイクル対応ラミネートを導入しました。同時に、Kind Snacksは路肩リサイクル可能な紙ラップをテストし、93%という印象的な購買意向を達成しました。Tandem Foodsなどの専門コパッカーにアウトソーシングすることで、ブランドオーナーは固定工場資産から研究開発と消費者エンゲージメントへと資金を振り向けることができます。
スナック食品産業リーダー
-
General Mills Inc.
-
PepsiCo Inc.
-
Nestle SA
-
Mondelez International
-
The Kellogg Company
- 注:主要企業の掲載順は順位を示すものではありません。
スナック食品市場
- PepsiCo Inc.
- The Kellogg Company
- Nestle S.A.
- General Mills Inc.
- Mondelez International, Inc
- Conagra Brands Inc.
- ITC Limited
- Unilever plc
- Hunter Foods LLC
- Simply Good Foods Co
- Balaji Wafers Private Limited
- The Kraft Heinz Company
- Campbell Soup Company
- Intersnack Group GmbH & Co. KG
- Calbee Inc.
- Grupo Bimbo SAB de CV
- The Hershey Company
- Mars Inc.
- Messaris Snack Foods
- Blue Diamond Growers

市場機会と将来展望
機能性および高タンパクスナックは、セイボリー、ベーカリー、その他の「ベターフォーユー」フォーマットにおいて、既存企業と新規参入企業の双方に新たな余地を生み出しており、複数の大手企業がニッチな立ち位置を超えて規模拡大されたプラットフォームへと移行している。ペプシコは2026年に、Doritos Protein、Quaker Protein Rice Crisps、PopCorners Proteinを含む複数のブランドでタンパク質重視の商品展開を拡大し、追加タンパク質を活用した設計が、コアの塩味スナックにおけるシェア防衛と、食事需要の高まりに伴うスナック化(スナッキフィケーション)の取り込みの両方に用いられていることを示している。
地域に根差した生産能力の増強や原材料側への投資も、サプライチェーンの強靭性とプライベートブランドの成長を支えており、特にじゃがいもベースのスナックや隣接する加工原料でその傾向が見られる。2026年6月、Shearer's Foodsはオハイオ州モレインに1億1,000万米ドルを投じた39万平方フィートの工場を開設し、年間最大6,000万ポンドのチップス、菓子、スナックの生産を目指し、ブランドおよび受託製造向けの北米サプライチェーンを強化した。上流では、Agristoが2026年7月にノースダコタ州グランドフォークスで10億米ドル規模のじゃがいも加工工場の着工を行い、Bel Groupは2026年3月にサウスダコタ州ブルッキングスで2億米ドル規模の拡張を開始した。これらの動きを総合すると、じゃがいも関連およびスナック隣接カテゴリーのスループットが向上し、物流変動へのリスク露出が低減されている。
Recent Industry Developments in スナック食品市場
- 2026年5月:ペプシコは一部市場でPopCorners Proteinの展開を開始し、軽い食感を訴求するブランドにタンパク質重視の拡張ラインを追加した。この展開により、ペプシコの機能性スナックの領域が従来の塩味プラットフォームを超えて拡大し、ショッパーがベターフォーユーの指標を求めるチャネルでのプレミアムSKUミックスを後押ししている。
- 2026年3月:ゼネラル・ミルズは、YokiおよびKitanoブランドを含むブラジル事業をGrupo 3coracoesに8億レアルで売却する契約を締結した。この事業売却により、ゼネラル・ミルズのスナック分野における地理的なエクスポージャーが変化し、競争激化の中で優先カテゴリーおよび市場への注力が再配分される。
- 2025年8月:Pop Secretは、複数のフレーバーで5オンスパックの調理済みポップコーン製品ラインを発売し、自宅調理向けフォーマットを超えて展開を拡大した。これにより、コンビニエンス性を重視した提案が加わり、近代的小売や衝動購買の場面で持ち帰り型の塩味スナックとより直接的に競合するようになる。


スナック食品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、スナック食品市場は、食事と食事の間に一般的に食べられ、小売チャネルおよびフードサービスチャネルを通じて購入される包装食品を対象とし、対象地域ごとの販売時点における金額ベースで計上されます。
調査範囲の除外事項:食品以外の品目およびサービスは除外し、また原材料、中間加工、および完成スナック製品間の二重計上も除外します。
セグメンテーション概要
- 製品タイプ別
- 冷凍スナック
- セイボリースナック
- フルーツスナック
- 菓子スナック
- ベーカリースナック
- ミートスナック
- その他
- 原材料タイプ別
- 従来型
- オーガニック/クリーンラベル
- 包装タイプ別
- 袋/パウチ
- 缶
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、数値のモデル化に先立ち、需要マップと国別カバレッジロジックを構築するために最初に使用されました。商品コンテキストについてはUSDAおよびFAOSTATの公開データシリーズ、包装食品貿易シグナルについてはUN Comtradeおよび各国税関ポータル、カテゴリーレベルの製造・小売指標については米国国勢調査局やEurostatなどの統計機関のデータを活用しました。
これに加え、スナック分野における価格変動、ミックスシフト、チャネルパフォーマンスを追跡するために、企業の年次報告書、投資家向けプレゼンテーション、および決算説明会の記録を精査しました。クロスチェックとして、企業財務・インテリジェンス、ニュース・財務情報、および貿易方向を検証するための輸出入積荷レベルデータベースについては有料サブスクリプションを活用しました(公開データが広範すぎる場合)。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他のソースも参しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特に価格実現、チャネルミックス、および消費者がメインストリームとプレミアムスナックの間でどのように選択を切り替えているかについて、デスクリサーチの前提を検証するために使用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、流通業者、小売業者、カテゴリースペシャリストと幅広く対話し、インフレ、プロモーション、パックサイズにおける地域的なパターンが最終モデルに反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:15% | アジア太平洋地域:42% |
| 中間層:57% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレーヤー:16% | マネージャー:53% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定は、トップダウン構築から始まります。包装食品およびスナックカテゴリーの金額は、国別の消費・小売シグナルの組み合わせを用いて再構築され、その後地域および世界合計に集約されます。次に、サンプリングされたブランドおよびプライベートラベルの価格設定、チャネルチェック、開示が可能な一部サプライヤーの積み上げなど、選択的なボトムアップ近似を用いて合計値を検証し、明らかな過大評価や欠落部分を修正します。
スナック食品市場においては、いくつかのインプットが最も大きな影響を持つため、モデリング中に慎重に精査します。これらには、カテゴリーレベルの価格変動(インフレおよびプロモーションの深度)、パックサイズとプレミアム化ミックス、モダントレード・コンビニエンス・オンラインの間のシェア分割、特定のスナックタイプの輸入依存度、および新製品投入のペース(成熟市場では通常、数量よりも金額成長に大きく影響する)が含まれます。予測については、モデルがさまざまなインフレ経路と消費者のトレードダウン行動に対応できるようシナリオ分析を使用し、その後、専門家が今後12〜24ヶ月に期待することと整合させた上で単一のベースケースを選択します。トムアップチェックにギャップがある場合は、誤った精度を強制するのではなく、チャネルシェアロジックと国レベルの整合性チェックを用いて範囲を設定し絞り込みました。
データ検証と更新サイクル
最終アウトプットが独立したシグナルと一致した状態を保つよう、複数のチェックを通じて検証が行われます。モデルを貿易方向、小売・製造指標、および数量・価格・チャネル動向を示す企業レベルのコメンタリーと照合し、承認前に異常値を精査します。
レポートは年次で更新され、急激な商品価格の変動、高脂肪・高塩分・高糖分食品マーケティングに影響する主要な規制措置、または急激な為替変動など、重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストがコアインプットの最新チェックを実施し、主要アウトプットを再計算することで、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceのスナック食品市場規模と他の公表推計との比較
公表されているスナック食品市場の数値は、通貨換算のタイミング、単価の繰り越し方法、および研究間での小売価格対メーカー価格の扱い方の違いにより、しばしば異なります。本調査では、これらの項目を早期に明示することで、その後の成長計算が追跡可能で再確認しやすい状態を維持しています。
主なギャップは通常、価格へのインフレの適用方法、パックサイズの変更が真の価格上昇として扱われるかどうか、および商品価格と為替レートの大幅な変動後に前提がどれだけ迅速に更新されるかに起因します。更新頻度と年間平均為替レートの選択(単一時点レートではなく)もUSD合計を変化させます。Mordor Intelligenceの推計は、地域別チャネルミックスや報告された価格コメンタリーなど、再現可能なチェックと整合性を保つことで維持されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,920.1億米ドル(2026年) | |
| グローバルコンサルタンシーA | 7,191.8億米ドル(2024年) | 隣接カテゴリーや小売金額合計を取り込める広義のスナック定義を使用しており、2024年の高い数値は異なる価格ベースおよびUSD換算タイミングも反映しています。 |
| 業界データパブリッシャーB | 6,790.0億米ドル(2024年) | 世界のスナックの小売売上高として報告されており、より厳密な包装スナック食品の範囲と比較して、より広いカテゴリーカバレッジと小売マージン効果が含まれる場合があります。 |
数値の乖離は主に、範囲の境界と小売売上高の計上方法対定義されたスナック食品バスケットの違いに起因し、高インフレ年における価格設定とFXの選択によってさらに増幅されます。価格ロジックを観察可能なミックスおよびチャネルシフトに結びつけ、通貨が変動した際に前提を再確認することで、明確なステップから説明・再現しやすい数値を導き出しています。


レポートで回答された主要な質問
2026年のスナック食品市場の規模はどのくらいですか?
スナック食品市場規模は2026年に2,920億1,000万米ドルに達しました。
2031年までの予想成長率はどのくらいですか?
このセクターは2026年から2031年にかけて4.20%のCAGRを記録すると予測されています。
どの地域がスナック販売を最も多く生み出していますか?
アジア太平洋が2025年のグローバル収益の31.42%という最大シェアを保持しています。
どの製品タイプが最も急速に成長していますか?
ミートスナックは2031年までに6.59%のCAGRで拡大すると予測されています。
持続可能性規制は包装にどのような影響を与えていますか?
拡大生産者責任規制は、リサイクル対応フィルムとより高いリサイクル含有量フォーマットへのシフトを加速させています。


 お客様のデータは安全であり、販売や共有は一切行われません。

