
クリングフィルム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.35 十億米ドル |
| 市場規模 (2031) | 15.31 十億米ドル |
| 成長率 (2026 - 2031) | 4.39 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
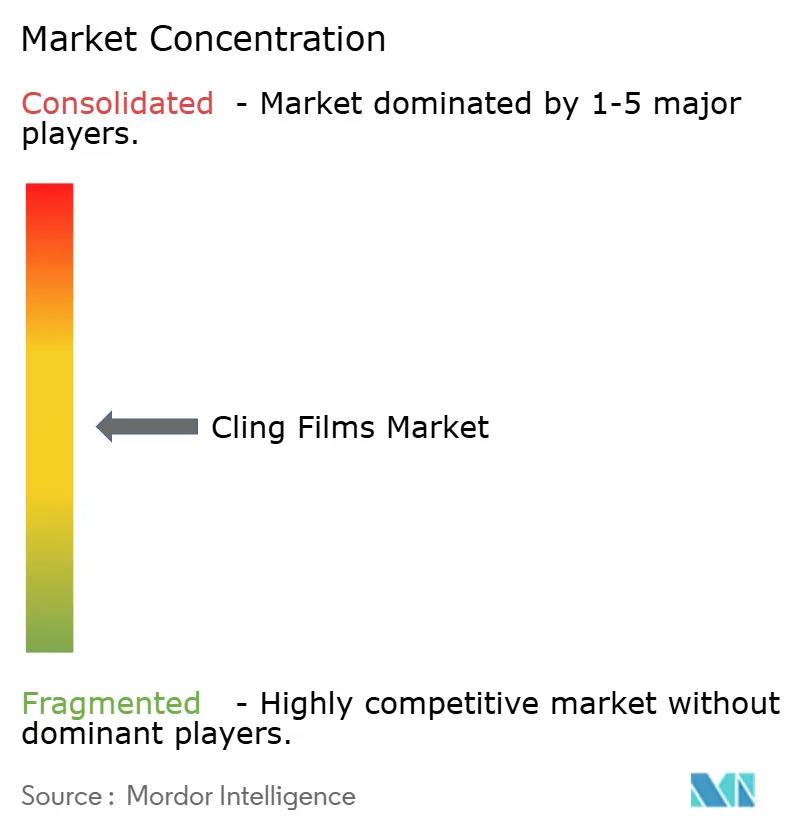
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクリングフィルム市場分析
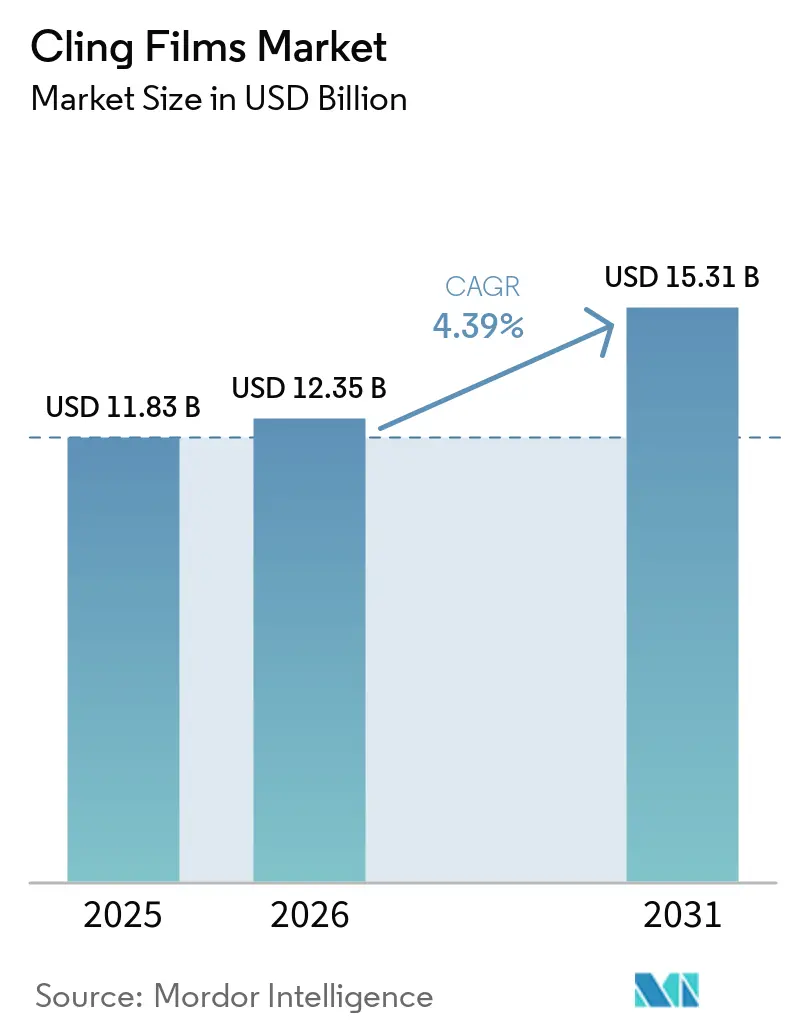
クリングフィルム市場規模は2025年に118.3 ビリオン 米ドルと評価され、2026年の123.5 ビリオン 米ドルから2031年には153.1 ビリオン 米ドルへと成長すると推定されており、予測期間(2026〜2031年)のCAGRは4.39%です。Eコマース食料品チャネルからの強い需要、医療用無菌包装に関する義務、および使い捨てプラスチックに対する規制圧力が相まって、価格変動にもかかわらず数量成長を安定的に維持しています。特にバイオベースPEを含むポリエチレングレードは、欧州および北米の複数の州における拡大生産者責任(EPR)規則に準拠しているため、シェアを拡大しています。また、食品小売および物流センター全体で自動化が進む中、キャストフィルム技術が新規設備の大半を獲得しています。食品加工業者が依然として主要な購買層ですが、病院の調達チームは高透明度かつコロナ処理済みフィルムのみが満たせる仕様を引き上げており、持続可能なプレミアムセグメントの形成を示しています。競争力学は中程度の集中度を示しており、上位5社が設置済み生産能力の約40%を占める一方、地域のコンバーターは高バリアおよび超薄型ニッチ市場において依然として活路を見出しています。
主要レポートポイント
- 素材タイプ別では、ポリエチレンが2025年収益の34.98%を占め、2031年まで5.08%のCAGRを記録すると予測されています。
- 形態別では、キャストフィルムが2025年数量の75.67%を占め、2031年まで4.49%のCAGRで推移する見通しです。
- 最終用途産業別では、食品用途が2025年需要の44.98%を占め、2031年まで4.78%の見通しで首位を維持しています。
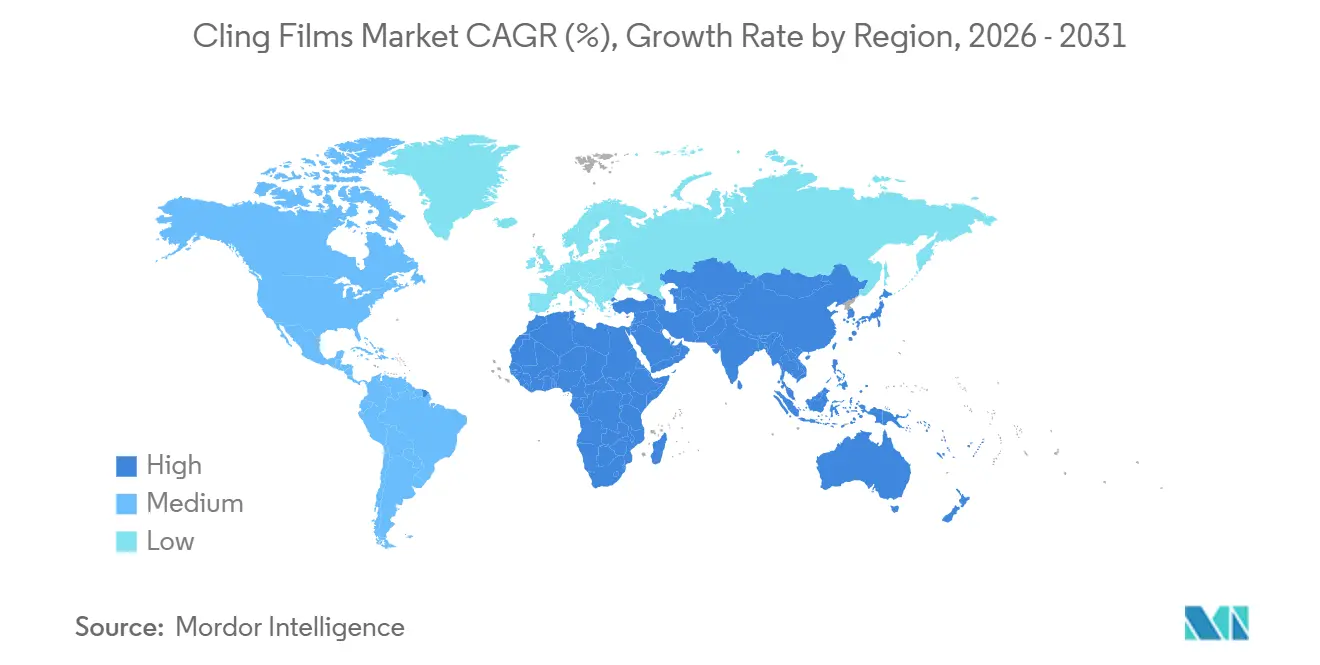
- 地域別では、欧州が2025年収益の34.36%で首位を占め、アジア太平洋が2031年まで4.73%の成長率で最も速く成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 食品産業の成長および加工食品普及 | +1.2% | アジア太平洋都市部および北米ミールキットハブへの集中を伴うグローバル | 中期(2〜4年) |
| 医療包装需要の拡大 | +0.8% | 北米および欧州、中東民間病院ネットワークへの波及 | 長期(4年以上) |
| 新興経済圏でのスーパーマーケット急速展開 | +1.0% | アジア太平洋中核(中国、インド、ASEAN)、中東・アフリカでの早期拡大 | 短期(2年以下) |
| 抗菌・バリアナノコーティングの統合 | +0.7% | 北米および欧州プレミアムセグメントが主導するグローバル | 中期(2〜4年) |
| オンライン食料品およびミールキット宅配の急増 | +0.9% | 北米、西欧、アジア太平洋都市部市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
食品産業の成長および加工食品普及
中国のスーパーマーケット密度は、2020年の人口1万人あたり1.2店舗から2025年には推定2.1店舗へと上昇し、複数日にわたる低温輸送中に青果物を保護する透明酸素バリアラップへの需要を押し上げた。大手食肉加工業者は、インライン張力制御によりLLDPEのゲージを12µmから9µmへ削減し、しわを抑制するとともに、1パックあたりの樹脂使用量を18〜22%削減した。北米のベーカリーチェーンは、ワックスペーパーからマイクロパーフォレーテッドフィルムへの移行を進めており、このフィルムは1日あたり300〜500 g/m²の水蒸気を透過させ、職人製パンの陳列棚におけるカビの発生を抑制する。ミールキット提供業者は、7日間の冷蔵保存期間を確保するため、FDA 21 CFR 177.1520の認証を取得したフタル酸エステル不使用のLDPEフィルムを採用している。[1] こうした動向が重なり、クリングフィルム市場はコモディティから差別化ツールへと再定義されつつあり、特に鮮度を透明感で訴求するプレミアムオーガニックブランドにおいてその傾向が顕著である。
医療包装需要の拡大
医療機器促進協会(Association for the Advancement of Medical Instrumentation)の改訂ガイダンスは、25 mmあたり200〜400 g-forceのピール強度範囲を設定しており、この範囲は42〜46ダイン/cmに処理されたキャストフィルムのみが安定的に達成できます。[2] 機器メーカーは、クリーンルーム内の繊維微粒子を最小化するために、紙プラスチックポーチからオールプラスチックラップへの切り替えを進めています。PVdCコートクリングフィルムは酸素透過量を1 cm³/m²/day以下に抑え、コールドチェーン輸送における水分感受性原薬(API)の保存期間を最大40%延長します。欧州医薬品庁(European Medicines Agency)の2025年非経口薬品に対する開封防止規則は、ホログラフィック機能を持つヒートシール可能ラップへの需要を加速させています。湾岸諸国における高齢化人口と外科手術件数の増加は、ISO 15378認定生産者にとって長期的な数量の視認性を高めています。
新興経済圏でのスーパーマーケット急速展開
インドは2025年に約1,200店の新規スーパーマーケット・ハイパーマーケットを開業し、前年比14%の増加を記録した。これにより青果物サライヤーは、標準化された陳列要件を満たすクリングラップトレーの採用を迫られている。ベトナムの組織化小売シェアは2025年に35%へ上昇し、2年前の28%から拡大した。これを受け、東南アジアのコンバーターは、自動ラッピングステーションに対応した300mmロール仕様の欧州製キャストフィルムラインの輸入を進めている。サウジアラビアのビジョン2030に基づく低温物流ハブでは、45°Cを超える外気温下でもシールの完全性を維持できるフィルムが求められている。ウェットマーケットが空調完備の店舗に取って代わられるにつれ、クリングフィルム市場における需要は、冷蔵棚での視認性を確保するアンチフォグフィルムへとシフトしており、中小規模の国内メーカーにとって技術的な参入障壁となっている。
抗菌・バリアナノコーティングの統合
銀イオンフィルムは、USDA基準の下で新鮮な食肉における微生物限界を3〜5日間延長し、10⁵ CFU/g以下の腐敗を抑制します。乳製品に適用した酸化亜鉛ラップは、冷蔵温度での72時間後にリステリア菌を99.7%低減します。ナノクレイ分散構造は酸素透過量を5 cm³/m²/day以下に抑え、サラダ加工業者が窒素フラッシングを排除し、包装コストを約13%削減することを可能にします。欧州食品安全機関(EFSA)は2024年に食品接触用途における二酸化チタンナノ粒子を承認しましたが、一部加盟国は移行データが出るまで暫定的な規制を維持しており、強固な規制チームを持つ多国籍コンバーターに優位性をもたらしています。毎分300 mを超えるライン速度でナノコーティングを拡大する企業は、高利益率の生鮮食品サプライチェーンにおけるプレミアムポジションを獲得できる見込みです。
制約影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 極端な温度への低耐性 | -0.5% | 冷凍食品および産業用コールドチェーン用途で深刻なグローバル問題 | 中期(2〜4年) |
| 世界的な一回使用プラスチック規制の強化 | -0.9% | 欧州および北米が中核、アジア太平洋沿岸都市への波及 | 長期(4年以上) |
| 再利用可能なシリコンおよびビーズワックスラップへの消費者移行 | -0.3% | 北米および西欧のプレミアムオーガニックセグメント | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
極端な温度への低耐性
標準的なLDPEおよびLLDPEフィルムは−18°C以下で脆化し、冷凍シーフードパレットにおけるシール不良率が8%超に達するのに対し、ストレッチフードでは2%未満にとどまる。高温域での使用は、フィルムが60°C以上で軟化するため制限されており、80億米ドル規模のフレキシブルパッケージングニッを形成するホットフィルスープやソースへの適用は困難である。メタロセンPEグレードは−30°Cまで強靭性を維持するが、コモディティLDPEと比較して25〜35%高コストであるため、医薬品貨物への採用に限定されている。ポリイソブチレンなどの柔軟性改質添加剤は食品接触面へ移行する可能性があり、FDAおよびEFSAの抽出試験を複雑化させるため、クリングフィルム市場のコンバーターはパフォーマンスとコンプライアンスのトレードオフに直面している。
世界的な一回使用プラスチック規制の強化と再利用可能製品への消費者移行
EU使い捨てプラスチック指令は、2030年までに食品接触フィルムに30%のリサイクル含有量を要求しています。フランスおよびドイツは現在、非リサイクルフィルムに対して1 kgあたりEUR 0.08〜0.12の賦課金を課しており、PVdCコストを20%押し上げ、モノマテリアルPEへの移行を加速させています。カリフォルニア州のSB 54は、2032年までに一回使用プラスチック包装における65%のリサイクル可能性または堆肥化可能性を義務付けており、生産者をPBATまたはPLAブレンドへと誘導しています。デロイト(Deloitte)の調査によると、2025年には米国世帯の42%がシリコンラップを試用しており、2023年の28%から増加しており、食品ラップ数量でのシェアが2%未満にとどまっているにもかかわらず、認識リスクが浮き彫りになっています。その結果、コモディティの石油由来PEがマージン圧縮に直面する一方、堆肥化可能グレードが価格プレミアムを獲得しつつも多額の設備投資を必要とする二極化した市場構造が生まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
バイオPEがポリエチレンのリーダーシップを牽引ポリエチレンは2025年収益の34.98%を占め、5.08%のCAGRで拡大すると予測されており、2031年を通じてクリングフィルム市場規模に大きなウェイトを加えます。サトウキビエタノールから生産されるバイオPEは、既存の押出ラインに直接投入でき、フタル酸塩を回避し、欧州のリサイクル含有量義務を満たすため、大手食品ブランドの間で最も急速に採用されている樹脂となっています。LDPEは固有の粘着性によって補助粘着剤が不要なため手巻き用として好まれており、LLDPEの40〜50 MPaの引張強度は高速フローラップ装置での切断を削減します。PVCはダイオキシンおよびフタル酸塩への懸念から欧州で縮小していますが、PVdCコートフィルムは2 cm³/m²/day未満の酸素透過量を必要とする真空包装肉の輸出において薄いながらも守りやすいニッチ市場を維持しています。
堆肥化可能ポリマーは引き続き選択肢を広げていますが、クリングフィルム市場においては依然として小さなシェアにとどまっています。EN 13432に基づいて認証されたPBAT−PLAブレンドは、自治体の有機物プログラムへの採用が増えており、PHAグレードは海洋生分解性を謳っていますが、化石由来PEの3〜4倍のプレミアムで販売されています。BOPPは剛性がクリング性能よりも重要なツイストラップキャンディのニッチ市場に対応しています。全体として、素材選定はコスト重視パックのコモディティPE、主流のサステナビリティプログラム向けバイオPE、分別回収を補助する自治体向け完全堆肥化可能ブレンドという3層構造に整理されており、この階層構造によってポリエチレンは今後数年間のクリングフィルム産業収益において主導的な位置を保つことになるでしょう。
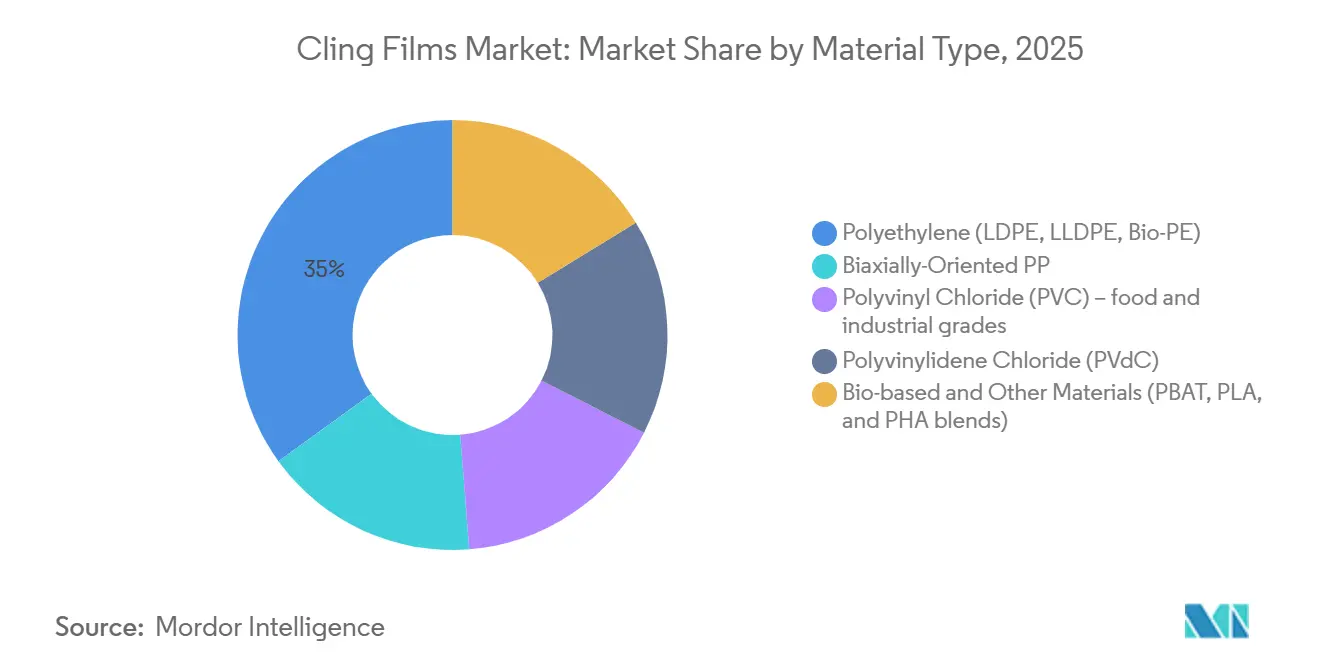
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
形態別:
キャストフィルムが自動化優位性を強化キャストフィルムは2025年数量の75.67%を占め、4.49%のCAGRで予測されており、2031年のクリングフィルム市場シェアにおけるリード強化に向けて段階的なトン数を積み上げます。±3%以内のゲージ均一性は、食料品物流センターに設置されるロボットによるピックアンドプレースシステムにとって不可欠であり、チルロールクエンチングはヘイズを5%以下に抑え、プレミアム食肉陳列に不可欠です。インラインコロナ処理により、フルライン速度でラベル対応面を統合でき、コストを押し上げるオフラインパスが不要になるため、ブロンフィルムの競合他社に対して優位に立ちます。
ブロンフィルムは、耐穿刺性と高い天然クリング性を重視するフードサービスの手巻き用途に引き続き対応していますが、そのシェアは成長というより安定しています。リアルタイム厚みゲージングを搭載した多層ブロンタワーは1台あたりUSD 500万以上のコストがかかるため、多くの地域コンバーターはアップグレードを先送りし、相対的な品質優位性を低下させています。ミールキット組立およびスーパーマーケットのデリカウンター全体における自動化の普及により、キャストフィルム押出は将来のクリングフィルム市場を支える主力技術としての地位を確立しています。
最終用途産業別:
食品が最大シェアを保有食品用途は2025年需要の44.98%を吸収し、4.78%の軌跡で推移しており、クリングフィルム市場規模を絶対値で下支えしています。新鮮な農産物の包装業者は、水分損失を抑制し冷蔵陳列においてアンチフォグ特性を発揮する超透明ラップを選択しています。食肉加工業者は、酸素スカベンジャーを内包した8µmフィルムを使用して保存期間を4〜6日延長し、廃棄率を直接低減しています。乳業メーカーは、熟成チーズからの二酸化炭素を酸素を遮断しながら排出するマイクロ穿孔ラップを好んでいます。
医療包装は小さなベースからではあるものの最も急激なパーセンテージ成長を示しており、病院がISO 11607無菌バリア要件を施行しています。製薬用ブリスターは、透湿性をブロックしながらもタブレットの識別を補助する透明PVdCコートフィルムへの移行が徐々に進んでいます。産業用ユニタイゼーションおよび消費財は成熟していますが、ストレッチフードおよびシュリンクスリーブによる代替の影響を受けやすい状況です。全体として、生鮮食品と医療がマテリアル開発を主導し、酸素バリア、シール完全性、移行不含添加剤がクリングフィルム産業におけるコンバーターのR&Dアジェンダの上位を占めることになるでしょう。
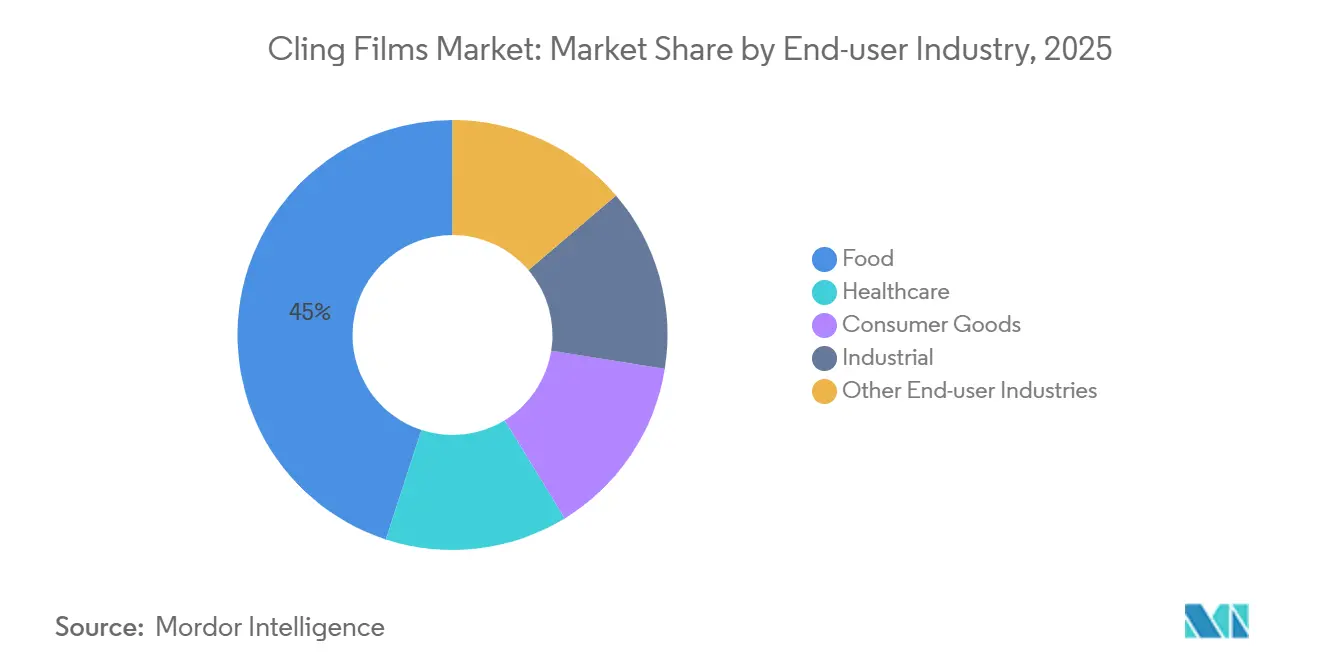
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
ヨーロッパ クリングフィルム市場
欧州は2025年に34.36%の収益シェアでトップとなり、数十年にわたる軟包装インフラ、厳格な枠組み規則(EC)第1935/2004号、および消費者の個包装農産物への嗜好に支えられています。ドイツと英国は一人当たり消費量が最も高いものの、小売業者がデリカウンターで再利用可能なシリコンラップの試験導入を進める中、数量面での逆風が生じています。フランスでは2024年に非リサイクルフィルムに対して1kgあたり0.10ユーロのEPR賦課金が導入され、バイオベース素材の採用が加速しています。一方、イタリアでは輸出用モッツァレラおよびプロシュートへの抗菌コーティングに注力しており、差別化された優位性を提供しています。北欧諸国における軟包装フィルムのデポジット制度のパイロット事業は、将来的な循環経済への移行を示唆していますが、現在のリサイクルフローでは依然として軟包装PEが除外されています。
アジア太平洋 クリングフィルム市場
アジア太平洋地域は最も成長が速い地域であり、4.73%のCAGRを記録しており、クリングフィルム市場全体の規模においてヨーロッパとの差を徐々に縮めています。中国は2020年から2025年にかけてスーパーマーケット密度を2倍に高め、複数日にわる国内コールドチェーンに対応できるバリアラップの需要が生まれています。インドは2025年に1,200店のスーパーマーケットを新規開設し、クリングラップトレイの普及を促進するとともに、新たなキャストライン設備の導入を後押ししています。日本は6マイクロメートルのメタロセンPEフィルムで技術的リーダーシップを磨き続け、韓国は2027年に向けた20%リサイクル含有率規制により高度な選別設備への投資を余儀なくされています。日本および韓国のコンビニエンスストア投資に支えられたASEAN市場は、自動化されたデリステーション向けにロール幅を標準化するためヨーロッパ製機械を輸入しています。
南北アメリカおよびMEA クリングフィルム市場
北米では、米国の成長がオンライン食料品および食事キット企業の需要と連動しており、これらの企業は小分け対応かつ自動化対応のラップを求めています。カナダでは州ごとにEPR規制が異なるため全国展開が複雑化していますが、バイリンガル包装は安定したニッチ市場として存在感を保っています。メキシコは2024年から2025年にかけて5,000万米ドを超えるキャストフィルムのニアショアリング案件を誘致し、米国の青果物流通ルートへの供給を確保しています。ブラジルは南米をリードしていますが、主要都市圏外のコールドチェーンの不備が成長の上限を制約しており、一方でサウジアラビアの耐熱フィルム要件と南アフリカの組織的小売と非公式小売の二極構造が、中東・アフリカ全域における初期段階の機会を形成しています。総じて、地域ごとのダイナミクスはクリングフィルム市場を多極的な成長モードに保っており、アジア太平洋が数量を牽引し、ヨーロッパが規制を推進し、北米が技術革新をリードしています。
規制環境
欧州では、包装および包装廃棄物に関する規則(EU)2025/40(PPWR)が2025年2月11日に施行され、2026年8月12日から一般的に適用される。これにより、リサイクル適性、ラベリング、その他のコンプライアンス要件を通じて、包装用に使用されるクリングフィルムに関連する規則が厳格化される。PPWRはまた、欧州委員会に対し、リサイクル要件に関連する統一ラベルおよび仕様を定めるための実施法を2026年8月12日までに採択することを求めており、これはコンバーターが表示内容を証明し、EU市場全体でパッケージ上の情報形式を整える方法に影響する。これに加え、EU使い捨てプラスチック指令2019/904は、加盟国に対し、指定された使い捨てプラスチック製品の消費量を2022年比で2026年までに測定可能な形で削減することを求めており、リテーラーやブランドに対して薄肉化を進め、リサイクルが困難な構造から脱却するよう圧力を高めている。米国では、食品接触用クリングフィルムはオレフィンポリマーに関する21 CFR 177.1520などのFDA要件を満たすか、意図された使用条件に対する食品接触通知(FCN)によって裏付けられる必要があり、市場アクセスにおいては材料選定、添加剤パッケージ、サプライヤーの文書化が依然として中心的な要素となっている。
バリューチェーン分析
クリングフィルムのバリューチェーンは、LDPE、LLDPE、PP、PVC、PVdC、そしてバイオPEやPBAT-PLAブレンドを含む新興のバイオベースまたはコンポスト化可能なポリマーの上流の原料および樹脂生産から始まる。従来型ポリマーの樹脂供給経済は石油化学原料コストと密接に結びついている一方、バイオベース原料は認証およびトレーサビリティ要件を追加し、これらは食品小売業のサステナビリティプログラムやEPR関連報告を支えるためにますます活用されている。中流では、フィルム生産者が樹脂をキャストフィルムおよびブローンフィルムに加工し、その後、多層共押出、表面処理(コロナ処理を含む)、機能性コーティングなどの工程を追加して、食品加工業者やヘルスケア包装ユーザーが求める透明性、シール性、バリア性の目標を達成する。下流のチャネルには、卸業者やフードサービスサプライヤー、リテールおよびプライベートブランドプログラム、加工業者や病院調達チームとのB2B契約が含まれる。規制の厳格化と自動化の拡大に伴い、このチェーンは樹脂サプライヤー、コンバーター、機械メーカー間のより緊密な連携へと移行し、薄肉化された単一素材構造の検証や、高速ラッピング・フルフィルメント作業のための安定したロール品質の維持を支えている。
競争環境
クリングフィルム市場は中程度の集中度を示しています。Amcorの2024年BraskemとのバイオPE合弁事業は年間50,000トンの樹脂供給を確保しており、スーパーマーケットのプライベートブランドに響く再生可能含有量の訴求を可能にしています。Sealed AirおよびReynoldsは、マシンビジョンによるゲージ検査システムを導入し、スクラップを2%未満に抑え、大型Eコマース契約のマージンを守っています。MondiのBASFとのPBAT−PLAブレンドに関する取り組みは、EN 13432認証取得を待つ堆肥化可能フィルムがパイロットから商業規模に移行しつつある様子を示しています。バイオ樹脂への後方統合およびナノテクノロジー企業との戦略的提携が前向きな戦略の中核を占めています。複数の大手企業がリサイクルへの垂直統合を検討し、2030年のリサイクル含有量義務を満たすための食品グレードrPEを見据えています。
クリングフィルム産業リーダー
-
Amcor plc
-
Sigma Plastics Group
-
Jindal Poly Films Limited
-
Reynolds Consumer Products
-
NAN YA PLASTICS CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
クリングフィルム市場
- 3M
- Amcor plc
- Anchor Packaging LLC
- CL Industries India
- Hipac SpA
- IPG
- Jindal Films
- Mitsubishi Chemical Group Corporation.
- Mondi
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Paragon Films
- Polifilm
- Qingdao Kingchuan Packaging
- Reynolds Consumer Products
- Sealed Air
- Sigma Plastics Group
- Sphere
- Technovaa Plastic Industries
- Wrapmaster
- Zhengzhou Eming Aluminium Industry Co., Ltd.
市場機会と将来展望
明確な空白領域の一つは、材料使用量を抑えつつ、2026年8月12日からPPWRの適用が始まる欧州でより厳格化されるリサイクル適性やラベリング要件を満たす、オートメーション対応の高性能キャストPE構造である。キャストフィルムは既に市場において量的に主導的な位置を占めているため、より直近の機会は、厳密な厚み管理を伴う極薄ゲージ、高透明表面、そして信頼性の高いシール性能を支えつつブランド生鮮食品やeコマース食料品用途での印刷・ラベル密着性を維持する処理技術に集中している。バイオベースおよびコンポスト化可能な選択肢も拡大しているが、近い将来の商業化は、実際の生鮮食品用途における水分および油分に対するバリア性能に依然として左右される。市場で既に取り上げられている開発動向としては、東洋紡が2026年4月に発表した100%植物由来のポリエチレンフラノエート(PEF)フィルムがあり、2026年6月には工業試験用サンプルが提供される予定である。また、メリーランド大学が2026年4月に報告した学術研究では、AIを用いてセルロース、ゼラチン、キトサンを基にした生分解性クリングフィルム配合の最適化が行われている。これらの取り組みは、食品保護性能や賞味期限性能を維持しつつ従来型クリングフィルムの代替品を求めるコンバーターやブランド所有者にとって、実用的な開発パイプラインを支えるものとなっている。
Recent Industry Developments in クリングフィルム市場
- 2026年7月:Amcorは中国での包装施設拡張を発表し、大規模な地域食品・消費財包装需要拠点に近い製造拠点を追加した。この動きは地域内の供給の強靭性を強化し、一貫した品質とコンプライアンス文書を必要とするフィルムベースの包装形態のリードタイムを短縮する。
- 2025年7月:Sigma Plastics Groupは、ジョージア州ミッドランド工場においてストレッチフィルム生産能力を増強するため3,900万米ドルの拡張を発表した。これは米国南東部における広範な生産能力拡大の一部である。このプロジェクトはパレットラップの地域供給の強靭性を強化し、消費財包装(CPG)およびeコマースチャネルからの近い将来の需要を支える。
- 2025年5月:JPFL Films(Jindal Poly Films Limited)は、マハラシュトラ州ナシックに新しいBOPP、PET、CPPフィルムラインを設立するため、70億インドルピー超の資本支出を発表し、2~3年間で年間115,000トン超の生産能力追加を目指している。この増設はアジアにおける広範なフレキシブルフィルムの供給を支え、食品・消費財包装向けの地域コンバーターのコスト競争力と規模を改善する。
クリングフィルム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、クリングフィルム市場は、主要な世界各地域における食品取り扱い、小売、および工業用包装を中心に、製品の包装・保護を目的として販売されるプラスチック製クリングフィルムおよびストレッチラップフィルムの収益を対象としています。
対象外の範囲:クリングフィム製品として販売されていない場合の硬質包装、再利用可能な容器、ならびに紙やアルミホイルなどの非フィルム包装形態は除外しています。
セグメンテーション概要
- 素材タイプ
- ポリエチレン(LDPE、LLDPE、バイオPE)
- 二軸延伸PP
- ポリ塩化ビニル(PVC)-食品・産業グレード
- ポリ塩化ビニリデン(PVdC)
- バイオベースおよびその他素材(PBAT、PLA、PHAブレンド)
- 形態
- キャストクリングフィルム
- ブロンクリングフィルム
- 最終用途産業
- 食品
- 医療
- 消費財
- 産業
- その他最終用途産業
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルが企業の主張のみに依存するのではなく、現実的な需要シグナルを使用できるよう、クリングフィルムの生産・貿易・消費の実態を把握することから始まりました。国連コムトレードの貿易統計、米国国際貿易委員会のデータツール、ユーロスタット、ならびにプラスチックおよび包装関連指標を公表する各国統計局などの公開情報源を活用しました。
価値と物理的な流通を結びつけるため、PlasticsEuropeや米国化学評議会などの団体が提供するポリマーおよび包装情報、ならびに素材代替とゲージの薄膜化傾向を説明するオープンな技術論文や特許も参照しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、設備能力の変化や価格に関するコメントを把握するために活用し、方向性のある数量やサプライヤーの事業展開の確認役立つ場合に限り、企業財務および輸出入の船積みレベルの記録に関する有料サブスクリプションを使用しました。ここに記載されている情報源は例示であり、データポイントの収集・検証・明確化のために他の多くの公開情報も確認しています。
一次インタビューおよびサーベイ
一次調査は、数量、典型的な価格帯、および顧客がPVCからポリエチレンベースのフィルムへ移行する速度(特に外食産業、小売、工業ユーザー全体)を検証するために活用しました。アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全域のフィルムメーカー、コンバーター、ディストリビューター、および大手エンドユーザーと幅広く対話し、公開データのギャップを実務的な仮定で補完した上でクロス検証を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:12% | アジア太平洋:40% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:19% | マネージャー:53% | 南北アメリカ:27% |
場規模算定と予測
規模算定は、プラスチックフィルム使用シグナル、貿易フロー、および地域別食品包装活動から包装需要プールを再構築し、クリングフィルムの観測価格帯を用いて価値に換算するトップダウンアプローチで構築しました。サンプリングしたサプライヤーの収益内訳、チャネルチェック、および数量と平均販売価格(ASP)の単純な掛け算によるクロスチェックを用いた選択的なボトムアップ推計で合計値を検証しました。これにより、公開統計では分離が困難なカテゴリーの調整が可能となりました。
モデルで使用した主要インプットには、樹脂スプレッドの動向(ポリエチレン対PVC)、包装フィルムの輸出入ミックス、外食産業および小売包装のスループット動向、典型的なフィルム厚とゲージの薄膜化、ならびに主要地域におけるキャストフィルムとブローンフィルム加工のシェアが含まれます。国レベルでデータが欠如している場合は、包装集約度が類似する近隣市場のプロキシ比率を使用し、インタビューを通じてその仮定を検証しました。
予測にあたっては、樹脂価格イクル、ポリエチレンベースフィルムへの代替ペース、および素材に対する規制圧力についてシナリオ分析を実施し、最終的な経路を時系列ロジックで平滑化することで、年次の推移が業界の実態と整合するようにしました。予測は名目米ドルで表示されており、地域間で偽の成長が生じないよう、通貨換算のタイミングを統一しています。
データ検証と更新サイクル
検証は、モデルが示す市場価値がポリマー需要、包装生産指標、貿易動向などの独立したシグナルと整合しているかを確認し、大きな乖離を特定のインプット仮定に遡って追跡することに重点を置きました。異常が発見された場合は、関連するインプットを再確認し、実際の市場変化が生じたのか、あるいはデータの境界が混在していたのかを確認するため、関連するインタビュー対象者に再度連絡を取りました。
公表前に、まず計算精度、次に地域および用途全体にわたる論理的整合性について段階的にモデルをレビューします。レポートは年次で更新され、素材規制の変更や樹脂価格の急激なリセットなど重大なイベントが発生した場合には中間更新が実施されます。クライアントがアクセスした時点で最新の情報を受け取れるよう、納品前に最終確認を行います。
Mordor Intelligenceのクリングフィルム市場規模と他の公表推計との比較
クリングフィルムの公表市場規模がしばしば大きく乖離して見えるのは、通貨換算のタイミング、平均販売価格の更新方法、および現在の推計として選択された年がそれぞれ合計値に顕著な影響を与えるためです。また、ストレッチラップと家庭用ラップを同一カテゴリーとして扱う情報源や、より広範な包装フィルムをクリングフィルムとして分類する情報源が存在する場合にも差異が生じます。
当社の検証において、最大の要因は、価格を樹脂連動の動向で繰り越すか、一律のインフレ率で繰り越すか、および対象範囲が包装用クリングフィルムのみを含むか、輸送・バンドル用の隣接包装フィルムも含むかという点でした。市場は樹脂価格の変動や地域の為替変動に敏感であるため、更新主導型のアプローチも重要です。Mordor Intelligenceは年次更新サイクルにおいてASP帯域と為替換算イミングを再検証することで、2026年の数値を購買者と販売者が実際にその年前後に取引する水準に紐付けています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 123.5 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 64.3 ビリオン 米ドル(2024年) | より早い基準年と小さい価値プールを使用しており、対象範囲は消費者向けおよび食品包装用途に近いと見られ、工業用および広域地域チャネルの価値が除外される可能性があります。 |
| 業界出版社B | 19.8 ビリオン 米ドル(2024年) | より厳格な製品境界と短い予測期間を適用する傾向があり、薄膜ゲージフィルムを地域ミックスの変化を再確認せずに保守的なASPで価格設定した場合に数値が低下する可能性があります。 |
公表値の乖離は主に対象範囲の境界と現在の規模算定に使用された年に起因しており、それらの選択がASPと為替処理に波及します。対象範囲が明確に記載され、インプットが観測可能な需要指標に紐付けられ、価格帯が実際の市場フィードバックで更新されている場合、最終的な数値は再現・明が容易になります。
レポートで回答された主要な質問
クリングフィルム市場の現在の市場規模は?
クリングフィルム市場規模は2025年に118.3 ビリオン 米ドルと評価され、2026年の123.5 ビリオン 米ドルから2031年には153.1 ビリオン 米ドルへと成長すると推定されており、予測期間(2026〜2031年)のCAGRは4.39%です。
最も成長が速いと予測される地域はどこですか?
欧州は現在、2025年の収益の34.36%を占める主要地域です。
世界のクリングフィルム市場を牽引する主要要因は何ですか?
世界市場は、食品保存に対する需要の増加、包装済み食品および調理済み食品の消費拡大、小売業および外食産業の拡大、ならびに製品の賞味期限延長の必要性によって牽引されています。都市化の進展と消費者ライフスタイルの変化も、利便性の高い包装に対する需要をさらに後押ししています。
持続可能性は世界のクリングフィルム市場にどのような影響を与えていますか?
持続可能性は、世界のクリングフィルム産業を形成する主要な要因となっています。メーカーは環境負荷を低減するため、リサイクル可能、バイオベース、軽量、および薄膜化されたフィルムの開発を積極的に進めています。規制および消費者の嗜好も、従来の非リサイクルフィルムソリューションからの段階的な移行を促しています。