
接着フィルム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
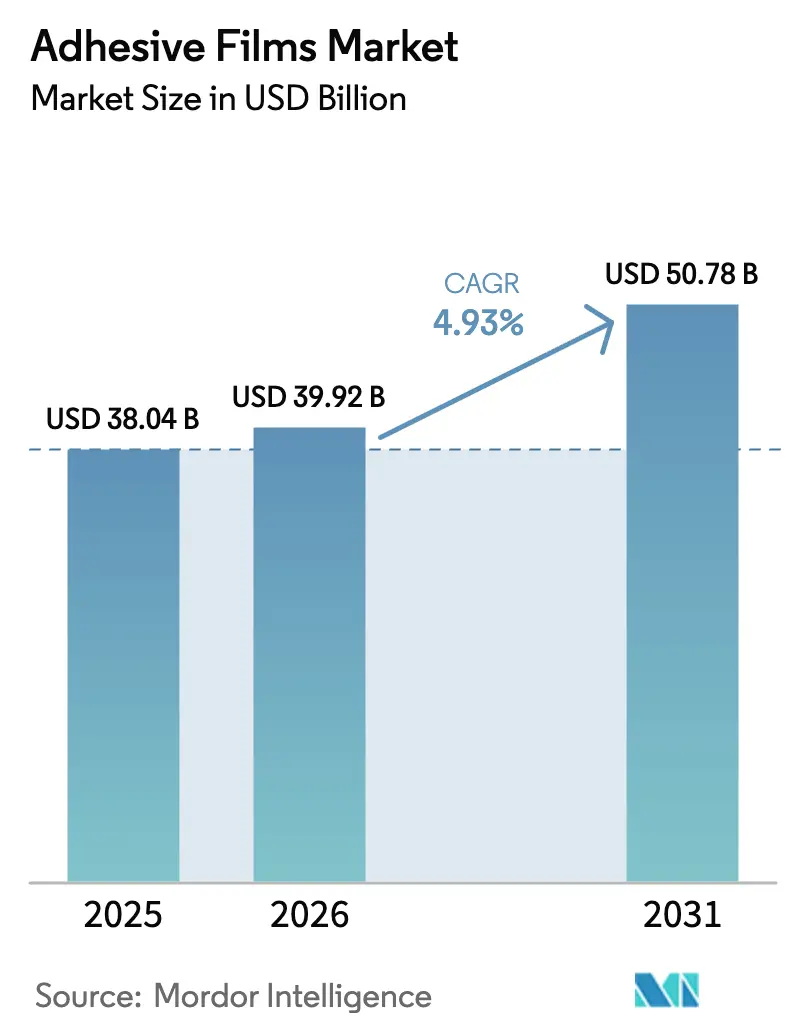
| 市場規模 (2026) | 39.92 十億米ドル |
| 市場規模 (2031) | 50.78 十億米ドル |
| Growth Rate (2026 - 2031) | 4.93 % |
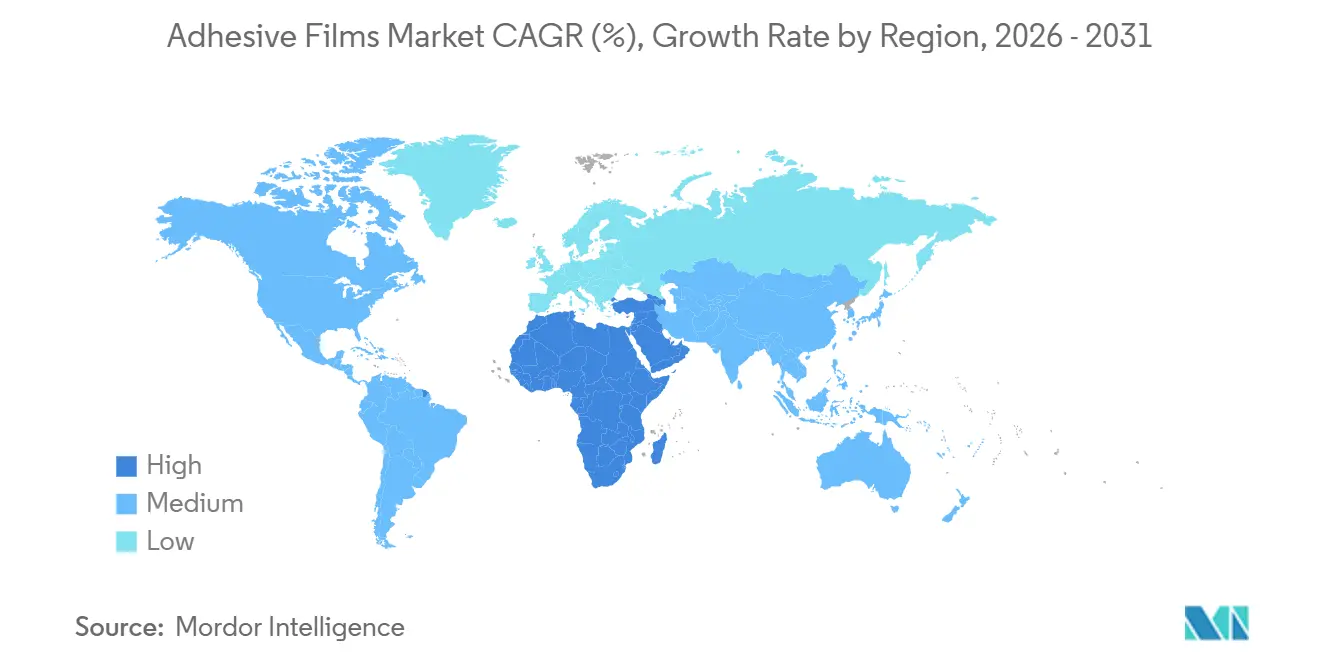
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる接着フィルム市場分析
接着フィルム市場規模は、2025年の380億4,000万米ドルから2026年には399億2,000万米ドルへと成長し、2026年〜2031年のCAGR 4.93%で2031年までに507億8,000万米ドルに達すると予測されています。現在の成長は三つの柱に支えられています。すなわち、50マイクロン未満の接合層を必要とする電気自動車用バッテリー製造の急増、より軽量かつ強靭な包装フィルムを求めるEコマース小包量の加速的増加、そして超薄型光学的透明接着剤が求められるフレキシブルエレクトロニクスにおける製品設計サイクルの短縮化です。競争力学は現在、精密コーティング能力、サステナビリティの信頼性、および樹脂価格変動への対応力に左右されており、これらすべてが自動車、電子機器、包装サプライチェーン全体の調達判断を形成しています。市場リーダーは、水性化学品、紫外線硬化、高充填熱伝導フィルムへの投資を通じて技術格差を拡大し続けており、地域の専門企業は迅速なプロトタイピングと短納期サービスレベルを活用してニッチプロジェクトを獲得しています。
主要レポートのポイント
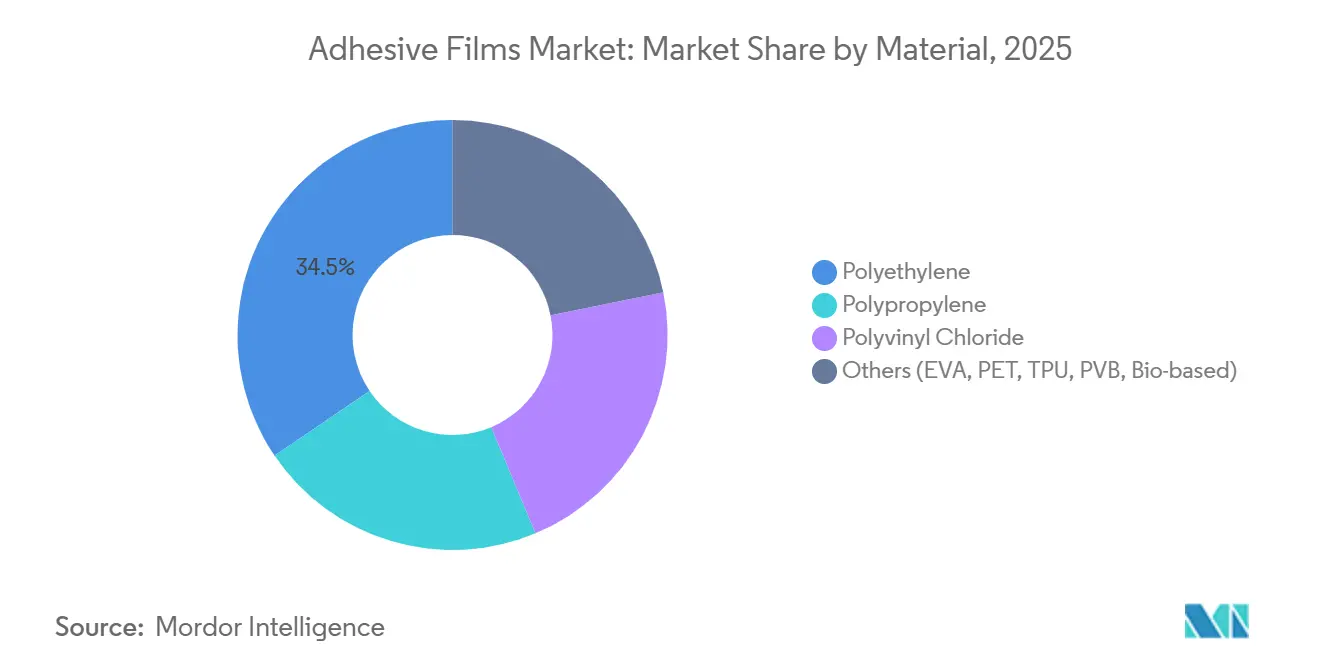
- 材料別では、ポリエチレンが2025年の接着フィルム市場シェアの34.47%を占めました。バイオベースおよび特殊ポリマーブレンドは、2031年までCAGR 6.31%で拡大すると予測されています。
- 感圧技術は2025年に売上高シェアの46.38%を保持しました。放射線および紫外線硬化フィルムは、2031年までCAGR 6.42%で最も成長の速い技術になると予測されています。
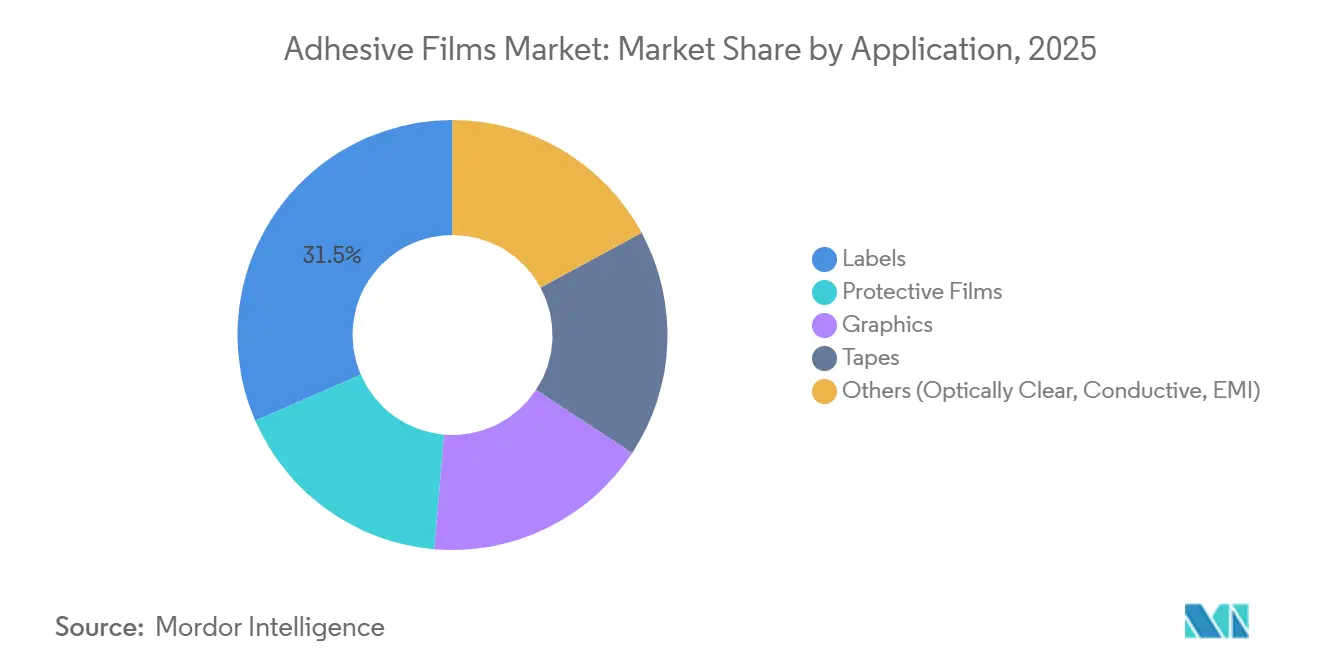
- ラベルは2025年の用途別売上高の31.52%を占めました。光学的透明、導電性、および電磁波シールドフィルムは、2031年までCAGR 6.27%で拡大する見込みです。
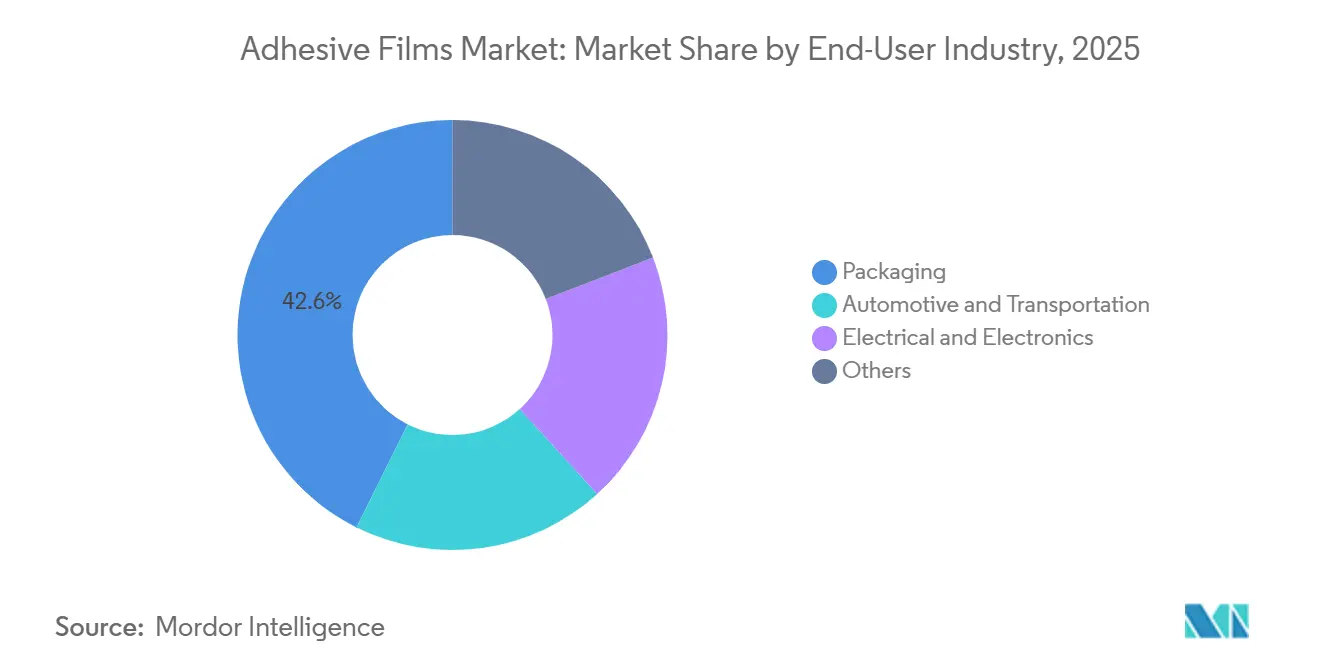
- 包装は2025年の需要の42.63%を占めました。電気・電子エンドユーザーは2031年までCAGR 6.24%で成長すると予想されています。
- アジア太平洋は2025年の世界売上高の48.36%を占めました。中東・アフリカは2031年までCAGR 5.93%で最も速い地域成長を達成すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV・バッテリー熱管理需要 | +0.8% | 中国、EU、北米 | 中期(2〜4年) |
| Eコマース包装ブーム | +0.6% | アジア太平洋、北米 | 短期(2年以内) |
| フレキシブル・ウェアラブルエレクトロニクスの小型化 | +0.7% | アジア太平洋中心、北米への波及 | 中期(2〜4年) |
| 水性・無溶剤化学品へのシフト | +0.5% | 北米、EU | 長期(4年以上) |
| スマート建設ファサードへのインフラ支出 | +0.4% | 中東、中国、一部EUマーケット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV・バッテリー熱管理需要
モジュール・トゥ・パックからセル・トゥ・パックアーキテクチャへ移行する自動車メーカーは、電気絶縁性と3 W/m-Kを超える熱伝導性の両方を提供するフィルムを必要としています。Henkelは2024年に熱伝導性接着フィルムの売上高が18%増加したと発表しており、ギャップパッドを代替し組立工程を3分の1削減するソリューションによって支えられています。H.B. Fullerが2024年に発売したEV THERMシリーズは、1回のラミネートパスで処理でき、70 wt%を超えるセラミックフィラー充填量を持ちます。接着剤ベースの熱暴走バリアに関する特許出願は2024年に前年比22%増加し、防火フィルムの戦略的重要性が浮き彫りになっています。リン酸鉄リチウムパックは1台あたりのセル数が多く、1台あたりのフィルム消費量が約25〜35%増加します。UL 2580などの新規格では85℃での1,000時間熱エージング試験が求められており、アクリルからシリコーンまたはポリウレタン化学品へのシフトを加速させています。
Eコマース包装ブーム
1平方メートルあたりの小包処理量は2024年比で15%増加し、フルフィルメント事業者は1.2メートル落下テストに合格しながらも、ゲージをこれまでの50マイクロンから35マイクロンへと薄くすることを余儀なくされています。EUの包装・包装廃棄物規制は2030年までに70%のリサイクル可能性を求めており、水性接着剤で接合されたモノマテリアルポリエチレン構造への移行を促しています[1]Nature Communications、「折りたたみ式OLEDのための低ヘイズ光学的透明接着剤」、nature.com。H.B. Fullerは、ブランドオーナーが250 g/L未満の揮発性有機化合物制限を追求する中、2024年に水性包装接着剤が二桁成長を達成したと報告しています。製品返品率の上昇により、複数回開封後もタックを維持する再封可能な接着フィルムへの需要が持続しています。一方、平均小包重量は2020年の2.8 kgから2025年には2.3 kgへと減少し、軽量フィルムによるコスト削減効果を高めています。
フレキシブル・ウェアラブルエレクトロニクスの小型化
印刷センサーの生産は2030年までに157億米ドルを超える軌道にあり、接着フィルムは基板と封止材の両方として機能しています。Samsung DisplayとLG Displayは現在、パネルの屈折率に0.02以内で一致し、ヘイズを1%未満に抑えた25マイクロン未満の光学的透明フィルムを採用しています[2]ChannelNews、「SamsungとLGが省電力OLEDパネルで協力」、channelnews.com.au。LINTECの2024年ダイシングテープは、チップレットパッケージングの前提条件であるチッピングなしで10マイクロンのダイ分離を可能にします。ウェアラブル健康モニターは電極を兼ねる導電性接着フィルムを統合し、部品点数と部品表コストを1ユニットあたり0.40〜0.60米ドル削減しています。IEC 62368-1への準拠がハロゲンフリー難燃剤の採用を促進し、原材料費を8〜12%引き上げる一方で、プレミアムOEM需要を開拓しています。
水性・無溶剤化学品へのシフト
米国EPAの規則は、フレキシブル包装接着剤の揮発性有機化合物含有量を250 g/Lに制限しており、溶剤系システムはこの上限を最大50%超過しています。Henkelは2024年にデュッセルドルフとブリッジウォーターの水性生産能力拡大に1億5,000万ユーロを充当しました。欧州のPFAS禁止計画は2026年までにフッ素化剥離ライナーを禁止し、剥離力の一貫性でまだ劣るシリコーン系代替品への再処方を促しています。水性感圧接着剤は乾燥時間が20〜30%長く、毎分200メートルで稼働するラベル印刷ラインへの普及を遅らせています。ホットメルトはオープンタイムの制限に直面していますが、ゼロVOCプロファイルにより段ボールおよびケースシーリングでのシェアを確保しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動性 | -0.6% | 北米、欧州 | 短期(2年以内) |
| 多層フィルムの複雑なライフエンドリサイクル | -0.4% | EU、北米 | 中期(2〜4年) |
| PFASおよびVOC規制の強化 | -0.5% | 北米、EU、アジア太平洋でも拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動性
ポリエチレン樹脂は2025年最初の2ヶ月間で1ポンドあたり8セント上昇し、ポリプロピレンは1ポンドあたり4セント上昇し、コンバーターのマージンを200〜300ベーシスポイント削減しました。プラスチック樹脂の米国生産者物価指数は2025年3月に275.323に達し、前四半期比2.5%上昇しました。ヘッジツールを持たない中小コンバーターは、コストを顧客に転嫁するまでに6〜9ヶ月の遅延に直面し、売上高5,000万米ドル未満の多くの企業が統合に向かっています。構造的な供給過剰により世界のクラッカー稼働率は80%近くに留まっていますが、計画外の操業停止や地政学的ショックが依然としてスポット価格を揺さぶっています。
PFASおよびVOC規制の強化
EUの包装・包装廃棄物規制は2030年までに70%のリサイクル可能性を義務付けており、現在の多層フィルム能力の15〜20%を脅かしています。提案されているREACH附属書XVのPFAS制限は、シリコーンフリーライナーストックの約半分を占めるフッ素化剥離ライナーを排除します。複合木材製品に対する米国EPAのホルムアルデヒド制限(0.09 ppm未満)も、家具サプライチェーンのラミネート接着剤に影響を与えます。世界のプラスチック包装のリサイクル回収率はわずか14%であり、多層フレキシブルフィルムでは5%未満に落ち込んでおり、剥離の課題を反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
バイオベースブレンドがコスト格差を縮小ポリエチレンは1 kgあたり1.20〜1.40米ドルのコスト優位性と広く普及したブローンフィルム設備との互換性により、2025年売上高の34.47%を占めました。特殊・バイオベースポリマーはCAGR 6.31%を達成すると予測されており、自動車および電子機器バイヤーがサプライヤー契約に炭素削減目標を組み込む中、接着フィルム市場全体を140ベーシスポイント上回ります。ポリプロピレンは透明性と水分バリア性の強みから数量ベースで2位にランクされていますが、その4.5%の成長は優れた耐熱安定性を約束する特殊ブレンドに劣っています。
ニッチな分野では、熱可塑性ポリウレタンが1 kgあたり8〜12米ドルを要求しており、ペイントプロテクションおよびウォンドケアフィルムで評価される弾性と耐摩耗性によって正当化されています。ポリビニルブチラールはウインドシールド中間層からスマートガラスファサードへと広がっており、このセグメントは2030年までに年間2,000万m²に達する可能性があります。ポリ乳酸などの堆肥化可能なオプションは、熱変形温度が60℃未満であるため、ほとんどのホットメルトまたは熱ラミネートラインでの使用が妨げられ、シェアは2%未満に留まっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


接着技術別:
紫外線硬化フィルムが勢いを増す放射線および紫外線硬化製品は、ホットメルトに典型的な10〜15秒の滞留時間を許容できない電子機器組立業者に後押しされ、接着フィルム市場内で最も速いCAGR 6.42%で成長すると予測されています。感圧接着剤は、高速ラベラーへのプラグアンドプレイ統合により、2025年に46.38%のシェアを維持しました。ただし、水性バージョンは長いオーブンゾーンを必要とし、毎分300メートルで稼働するコンバーターにとって障壁となっています。
ホットメルトはゼロVOCを排出するため包装の増分シェアを獲得していますが、短いオープンウィンドウが複雑なポーチ組立を制限しています。溶剤系はEPAの250 g/L上限が水性処方への移行を促す中、3%未満の成長に縛られています。紫外線硬化感圧接着剤は即時タックと24時間後硬化強度を提供するようになりましたが、20万米ドル以上のランプラインが中小規模の事業者を躊躇させています。
用途別:
特殊フィルムが付加価値ラダーを上昇光学的透明、導電性、および電磁波シールドフィルムはCAGR 6.27%で成長すると予測されており、2025年売上高の31.52%を依然として保持するラベルを上回っています。自動車用ペイントプロテクション需要は、XPELのダイレクト・トゥ・インストーラーモデルがアフターマーケットリーチを拡大したことで、接着フィルム市場全体に沿って保護フィルムを押し上げました。
グラフィックスフィルムは基材への直接デジタル印刷による代替圧力に直面しており、Avery Dennison のグラフィック部門では成長が横ばいとなっています。1 m²あたり最大100米ドルで価格設定される導電性接着フィルムは、タッチセンサーを可能にし、5G端末を干渉からシールドし、コモディティテープの10〜20倍の価値で取引されています。光学的透明接着剤の生産は、ヘイズ1%未満および屈折率許容差0.02以内を一貫して達成する少数の日本・韓国企業が支配しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
電子機器が加速包装は2025年の需要の42.63%を吸収しましたが、フィルムがアンテナや放熱板などの機能層へと移行する中、電子機器は最も速いCAGR 6.24%を記録すると見込まれています。自動車製造は、バッテリー熱界面、内装トリム、および防音のために大面積を消費し続けており、1,400万台の電気自動車ユニットを背景に2024年に5.8%増加しました。
水性接着剤で接合されたモノマテリアルポリエチレンポーチがEコマースで優勢となっている一方、常温保存食品向けの多層バリアフィルムはリサイクル可能性の逆風に直面しています。電子機器需要はアジア太平洋に強く集中しており、北米および欧州のサプライヤーはリードタイムの短縮またはローカルコンパウンディングへの投資を迫られています。建設および医療用途は安定した数量を提供しますが、小規模な案件に分散したままです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋地域 接着フィルム市場
アジア太平洋地域は2025年に世界収益の48.36%を創出し、半導体パッケージング能力の60%シェアおよびスマートフォン組立における優位性に支えられ、2031年にかけて5.1%のCAGRで拡大する見通しである。中国は2023年に17.5 ビリオン 米ドル相当の自己粘着テープを輸出し、価格決定力を持つ地位を確固たるものとした。日本と韓国は折りたたみ式OLEDボンディングフィルムの革新最前線にとどまり、サプライチェーンの多様化に伴い東南アジアが段階的な生産ラインを引き付けている。
北米および欧州 接着フィルム市場
北米と欧州は合わせて相当な収益シェアを占めているが、CAGRではアジア太平洋地域に約1パーセントポイント及ばない見込みである。2025年初頭における樹脂価格の1ポンド当たり5〜8セントの変動が利益率を圧迫し、中堅押出業者間の統合を促した。EUのリサイクル可能性義務化は、Henkelによる1.5 ビリオン ユーロ規の水性系設備拡張を含むモノマテリアルラインへの新たな資本投入を促している。米国は最大の国別市場であり続けており、2024年のeコマース小包成長率12%および年間約2億2,500万平方メートルに上る堅調な自動車需要に支えられている。
中東・アフリカおよび南米 接着フィルム市場
中東・アフリカは規模こそ小さいものの、サウジアラビアの1.1 トリリオン 米ドル規模のビジョン2030建設プロジェクトに後押しされ、5.93%のCAGRで最も高い成長が予測されている。エジプトの軟包装工場は北アフリカの食品ブランドに供給し、アラブ首長国連邦の建設プロジェクトがファサードおよび内装用ラミネートフィルムの需要を押し上げている。南米は遅れをとっており、ブラジルとアルゼンチンは輸入関税および高性能基材の国内生産能力の不足により制約を受け、同地域はコモディティテープおよびラベルに注力する状況が続いている。

規制環境
パッケージのリサイクル性、化学物質含有量、食品接触安全性に関する規制要件が厳格化しており、粘着フィルムの配合とそれを裏付ける文書作成の在り方が変化している。欧州連合では、包装・包装廃棄物規則(PPWR)2025/40が2026年8月から一般適用され、包装部材のリサイクル設計とトレーサビリティを推進するとともに、裏材、コーティング、剥離システム全体にわたるPFAS状況の証明を求める圧力が増している。
化学物質および食品接触に関する規則は、特殊粘着フィルムおよびUV硬化型粘着フィルムにさらなる制約を課している。EUは委員会規則(EU) 2026/245(2026年2月)によりプラスチックの食品接触規定を更新し、規定された移行限度値の下で薄手ポリアミドフィルムにおける特定コモノマーの使用を承認した。米国では、FDAが21 CFR 175.300を改正(2026年7月)し、特定のUV硬化性成分の移行しきい値を厳格化した。これにより、食品接触用のラミネート・ラベル構成において、光開始剤やモノマーの選定変更が既に進んでいる。
バリューチェーン分析
粘着フィルムのバリューチェーンは、上流のポリマー・粘着付与剤サプライヤー(PE、PP、PVC、特殊ポリマー、粘着原料)から始まる。次に、フィルム押出成形と精密コーティングまたはラミネーションを経て、スリッティング、ダイカット、ライナー処理といった加工工程に進み、その後、包装コンバーター、ラベル印刷業者、電子機器組立業者、自動車ティアサプライヤーによる流通・用途別統合が行われる。特に水性・UVシステム向けのコーティング・硬化ラインなどの工程インプットが、スループット、不良率、薄膜・低ヘイズ・熱伝導性仕様への適合能力を左右する。
チェーン全体で価値の獲得方法を左右している2つの運用テーマは、規制解釈とサプライチェーンの強靭性である。欧州では、PPWRに関するAferaの取り組みにより、2026年4月に製造で使用される特定の粘着プロセスフィルムが包装として分類されないことが確認されるなど、明確化が進み、産業用プロセス用途のコンプライアンス負担が軽減された。製造拠点については、UPM Adhesive Materialsがフランス・ナンシーでのラベル材料生産を中止する計画(2025年9月)などの合理化が発表され、継続的な生産能力最適化が示唆される一方、コンバーターやブランド所有者は製品カーボンフットプリントデータと材料トレーサビリティを求める傾向が強まっており、サプライヤー間での報告標準化における業界団体や共有ツールの役割が高まっている。
競合状況
世界の接着フィルム市場は中程度に集約されています。競争の前線は、規模主導のコモディティラベルと科学集約型の特殊フィルムに分かれています。リチウムイオンセル封止に関する特許出願は2024年に22%増加し、今後10年間のバッテリー組立標準を定義する知的財産争奪戦を浮き彫りにしています。市場の新興リーダーは、1万m²未満の注文サイズに対してダイカットカスタマイズと24時間以内の納品を組み合わせることでホワイトスペースを活用しており、これはグローバルコングロマリットが対応に苦慮するサービスレベルです。主要グループはレガシーラベルを守りながら、コモディティ包装フィルムの粗利益の3〜5倍の単位経済性をもたらす光学的透明および熱伝導ラインに投資しています。技術的な推進力には、オーブンを削減する紫外線硬化タッキファイヤー、オンデマンドで接着剤付きメディアを処理するデジタルプレス、10マイクロン未満の欠陥を検出し手動検査を上回る高分光検査が含まれます。
接着フィルム産業リーダー
3M
Avery Dennison Corporation
Henkel AG & Co. KGaA
Nitto Denko Corporation
LINTEC Corporation
- *免責事項:主要選手の並び順不同
接着フィルム市場
- 3M
- Adhesive Films, Inc.
- Arkema
- Avery Dennison Corporation
- Berry Global Inc.
- DuPont
- Eastman Chemical Company
- Grafix Plastics
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- LINTEC Corporation
- L&L Products
- Nitto Denko Corporation
- Scapa
- Sika AG
- tesa Tapes (India) Private Limited
- Toray Advanced Composites
- XPEL

市場機会と将来展望
短期的な空白領域は、包装、電子機器、EVバッテリー組立において性能を維持しつつ、リサイクル性と化学的制約に対応する構造の再設計に集中している。PPWRはモノマテリアル包装の拡大とトレーサビリティ要件の強化を推進しており、リサイクル可能なポリエチレン構造と低VOCプロファイルを支える水性・無溶剤粘着フィルムシステムの対象ニーズを拡大している。この動向は、Henkelがドイツと米国で水性製品の生産を拡大する1億5,000万ユーロの2024年投資など、水性技術への投資を後押ししている。同時に、2026年7月のFDAによる21 CFR 175.300改正を含む、UV硬化性成分に対する食品接触面での審査強化は、コンプライアンスに適合したUV硬化型粘着フィルム化学と、ラベルおよびフレキシブル包装向けの検証済み移行性能への需要を支えている。
地域化と専門性向上のアップグレードも、精密コーティングと用途特化型ポートフォリオを持つサプライヤーに機会を生み出している。UPM Adhesive Materialsはマレーシア・ジョホールバルで生産能力を拡大し、2026年中頃の稼働を目指す新コーティングラインを設置する予定であり、tesaも2026年5月にドイツ・オッフェンブルク拠点の拡張マイルストーンを達成するなど、成長する需要拠点や産業用テープ需要に近い場所で生産能力を積極的に増強する動きが見られる。統合を通じたポートフォリオ拡大も、より高付加価値なフィルム用途を後押ししており、Covestroが2025年6月にPontacolの買収に合意し、欧州における特殊粘着フィルムの生産能力と製品ラインアップを拡大した例が挙げられる。研究開発面では、開始化学蒸着法により製造される疎水性粘着フィルムやマイクロカプセル化粘着システムが、耐湿性とプロセス制御が重要となる電子機器・自動車組立分野における差別化の道筋を示している。
Recent Industry Developments in 接着フィルム市場
- 2026年7月:Ahlstromは、ブラジルのジャカレイ工場で製造される高透明度剥離紙「MaxLiner」を発売した。剥離ライナーの現地供給拡大は、粘着ラベルエコシステムを支え、地域のコンバーターにおける輸入ライナー材料への依存を低減する。
- 2026年3月:Avery DennisonとBASFは共同で、再生可能電力を用いて製造されるアクリレート(ブチルアクリレートRE、2-エチルヘキシルアクリレートREを含む)を発表した。低フットプリントモノマーの入手が可能になることで、PSA粘着フィルムおよびラベル原紙の脱炭素化の取り組みが進み、既存配合とのドロップイン互換性も維持される。
- 2024年6月:Henkelは、ドイツと米国における水性粘着技術の拡大に1億5,000万ユーロを投資した。この投資は、包装および関連用途におけるVOCや新興のPFAS関連制約に対応するため、溶剤系システムから移行するコンバーターへの供給を強化する。


接着フィルム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、圧力、熱、水、溶剤、または放射線硬化を用いて表面に接着するようコーティングまたは配合されたフィルムベースの接着ソリューションとして販売される粘着フィルムを対象とし、産業用および消費者用の各用途で使用されるものを含む。
対象範囲外:液状のみの接着剤、バルクシーラント、およびフィルム形態で供給・使用されないコーティングシステムは除外する。
セグメンテーション概要
- 材料別
- ポリエチレン
- ポリプロピレン
- ポリ塩化ビニル
- その他(EVA、PET、TPU、PVB、バイオベース)
- 接着技術別
- 感圧型(PSA)
- ホットメルト
- 水性
- 溶剤系
- 放射線・紫外線硬化
- 用途別
- 保護フィルム
- グラフィックス
- ラベル
- テープ
- その他(光学的透明、導電性、EMI)
- エンドユーザー産業別
- 包装
- 自動車・輸送
- 電気・電子
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界と、粘着フィルムを各用途へ引き込む需要要因の特定から始まる。UN Comtradeの貿易統計、米国国際貿易委員会(US International Trade Commission)のデータ、Eurostatの産業指標、各国統計局による包装出荷量、自動車生産、電子機器製造に関する指標などの公的資料を参照している。
供給と需要を結びつけるため、粘着システムおよびホットメルトシステムにおける技術動向を把握するための特許データベースの調査も行い、材料代替の動向(積層体におけるポリプロピレンおよびポリエチレンフィルムの使用を含む)を把握するために査読付き学術誌も参照する。年次報告書、投資家向け資料、プレスリリースは、生産能力増強、製品重点分野、価格動向に関するコメントの検証に役立ち、企業財務情報の有料サブスクリプションと輸出入出荷レベルのデータベースは、公的データが不足している場合に方向性を相互確認するため選択的に使用される。これらの資料は例示に過ぎず、本調査の過程ではデータ収集、検証、明確化のためにその他の公的資料も使用された。
一次インタビューおよび調査
一次調査は、売買の議論において実際に粘着フィルムとして数えられるものを確認し、モデルで使用する数量および価格の前提をストレステストするために用いられる。包装、自動車・運輸、電子機器分野にわたるフィルムコンバーター、粘着剤配合業者、流通業者、大手最終ユーザーとの取材を行った。調達パターンと用途構成の違いを反映するため、APAC、EMEA、アメリカ地域にわたって取材のバランスを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):16% | APAC:42% |
| ミドルティア:50% | 部門/事業リーダー:40% | EMEA:34% |
| 中小プレイヤー:16% | マネージャー:44% | アメリカ地域:24% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両方の論理を用いて構築されるが、中核となる算定は、包装活動、自動車生産、電子機器製造から再構築可能なフィルム・粘着剤需要プールをトップダウンで捉え、それを一般的な粘着フィルムの浸透率と使用強度でフィルタリングすることから始まる。この総量を得た後、サプライヤー収益配分のサンプル抽出、主要用途分野(ラベル、テープ、グラフィックス、保護フィルム)のチャネルチェック、いくつかの主要国における数量×平均販売価格の簡易算定といった選択的なボトムアップ確認によって裏付けを行う。
モデルで使用される主要インプットには、包装生産の成長、自動車生産台数、電子機器出荷動向、樹脂・フィルム材料構成の変化(ポリエチレン、ポリプロピレン、PVC)、および粘着技術別(粘着型、ホットメルト、水性、溶剤系、放射線硬化型)の価格動向が含まれる。予測にはシナリオ分析を用い、専門家の見解が最終用途需要の変化の加速または減速を示す場合には、基本ケースの採用状況と価格進展を調整できるようにしている。小規模な国においてボトムアップのインプットが不十分な場合は、貿易フローと産業活動に基づく地域ベンチマークでギャップを補い、最終的な集計前に見直しを行う。
データ検証と更新サイクル
検証は複数の確認を通じて行われ、総計が単なるモデル計算ではなく実際の市場動向と一致するようにしている。関連するフィルム・粘着剤カテゴリーの貿易動向、地域別製造動向、包装・ラベルにおける単位消費量の推定値といった独立した指標と結果を比較し、成長率や価格が異常に見える場合には外れ値を再確認する。
最終承認前に、モデルは段階的に見直され、インタビューでのフィードバックがデスクリサーチの結果と矛盾する場合には前提が再検討される。レポートは毎年更新され、大規模な生産能力の変化、政策の転換、原材料価格の急激な変動が展望に大きな影響を与える場合には、臨時更新が実施される。納品直前には最終確認を行い、最新のデータを反映するようにしている。
Mordor Intelligenceの粘着フィルム市場規模と他の公表推計との比較
粘着フィルムの公表市場規模は、トピック名が同一に見えても大きく異なることがある。この差異は通常、対象範囲の定義方法、技術間での価格の扱い方、そして規模算定が最終用途活動に基づいているか、より広範な材料バスケットに基づいているかによって生じる。
Mordor Intelligenceは、技術別の価格動向と用途レベルの需要指標を追跡することで、包装、自動車・運輸、電子機器、関連用途においてフィルム形態の接着ソリューションとして使用される場合にのみ粘着フィルムを計上しており、これは隣接するテープ、液状粘着剤、またはより広範な加工フィルム価値を含めた推計とは異なる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 39.92 B (2026) | |
| グローバルコンサルティング会社A | USD 89.50 B (2024) | より広範な加工フィルムおよび粘着剤バリューチェーンを捉えていると見られる、より広い市場範囲を用いており、フィルム限定の接着範囲と比較して総額が押し上げられている。また、異なる価格サイクルを反映し得るより早い基準年を採用している。 |
| 業界出版社B | USD 89.89 B (2024) | 定義は高レベルで記述されており、何が除外されているかについての可視性が限られているため、テープや非フィルム系粘着剤形態などの隣接製品が混入している可能性があり、また地域別加重の前提が最終用途生産指標に完全に基づいていない可能性がある。 |
全体として、この表は最大の差異が対象範囲の境界とどの価値が計上されているかから生じ、次に基準年の設定と価格ロジックが続くことを示している。市場を明確な用途需要プールに結びつけ、貿易・生産指標と照合して確認する場合、結果として得られる規模は追跡しやすく、状況の変化に応じて一貫して更新しやすくなる。


レポートで回答される主要な質問
接着フィルム市場の現在の価値はいくらですか?
接着フィルム市場規模は2026年に397億9,200万米ドルであり、2031年までに507億8,000万米ドルに達すると予測されています。
接着フィルム生産においてどの材料が需要をリードしていますか?
ポリエチレンがリードしており、低コストと幅広い加工互換性により2025年の世界売上高の34.47%を占めています。
どの用途セグメントが最も速く成長すると予想されますか?
光学的透明、導電性、および電磁波シールドフィルムは、2031年までCAGR 6.27%で拡大すると予測されています。
紫外線硬化接着フィルムが注目を集めている理由は何ですか?
紫外線硬化フィルムは長いオーブンサイクルなしに即時接合を提供し、高速電子機器ラインおよびゼロVOCのサステナビリティ目標に合致しています。
2031年までに最も高い成長率を記録する地域はどこですか?
中東・アフリカは、サウジビジョン2030のインフラ支出とエジプトの包装拡大に支えられ、地域CAGR 5.93%で最も速い成長を達成する見込みです。
最終更新日:



