
中国植物性食品・飲料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
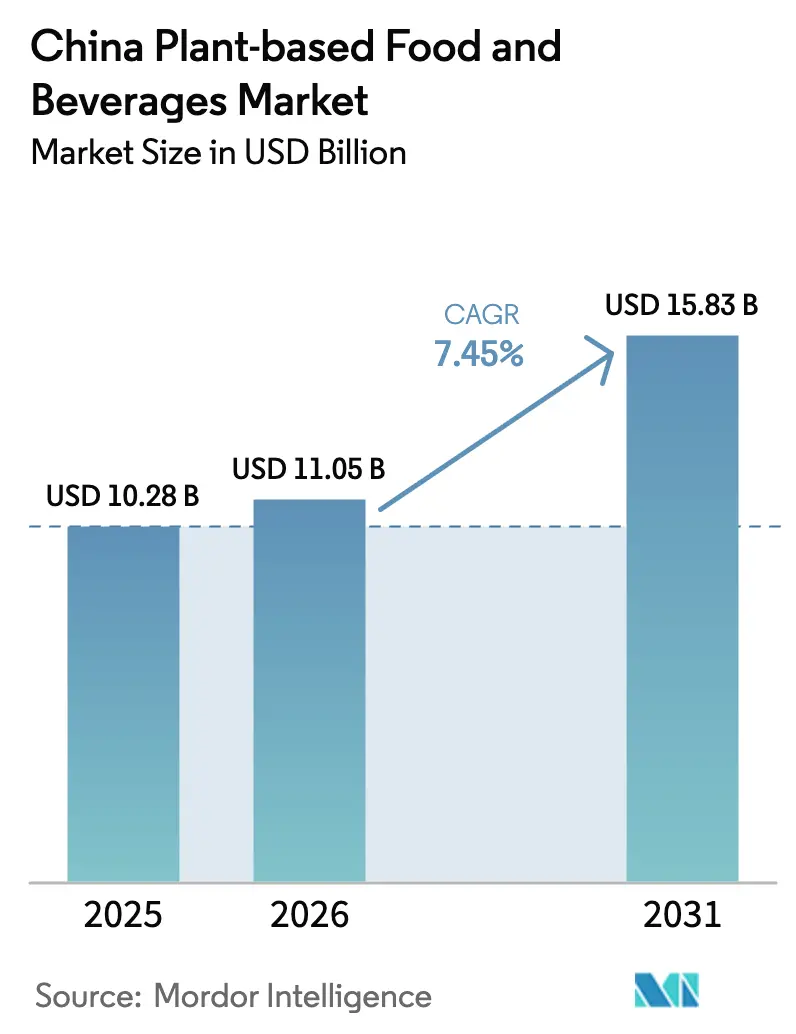
| 基準年の市場規模 (2025) | 10.28 十億米ドル |
| 市場規模 (2026) | 11.05 十億米ドル |
| 市場規模 (2031) | 15.83 十億米ドル |
| Growth Rate (2026 - 2031) | 7.45 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国植物性食品・飲料市場分析
2026年における中国植物性食品・飲料市場規模は110億5,000万米ドルと推定され、2025年の102億8,000万米ドルから成長し、2031年には158億3,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率7.45%で拡大します。需要加速の背景には、健康意識の高まり、第14次五カ年計画に基づく国家政策の後押し、および押出成形・発酵技術の急速な進展があります。国務院による制度的支援が植物性タンパク質を主流の食事指導に組み込むことを促進する一方、進化するeコマースのエコシステムが製品発売から大規模試用までの道筋を短縮しています。国内メーカーは大豆加工における規模の優位性と新設エンドウ豆タンパク質ラインを活用し、動物性類似品との価格差を縮小しています。海外参入企業は高度なノウハウをもたらしていますが、価格感応度や味覚の好みの観点から、中国料理向けにテクスチャー、調味料、調理形式をローカライズした企業が優位に立っています。
主要レポートのポイント
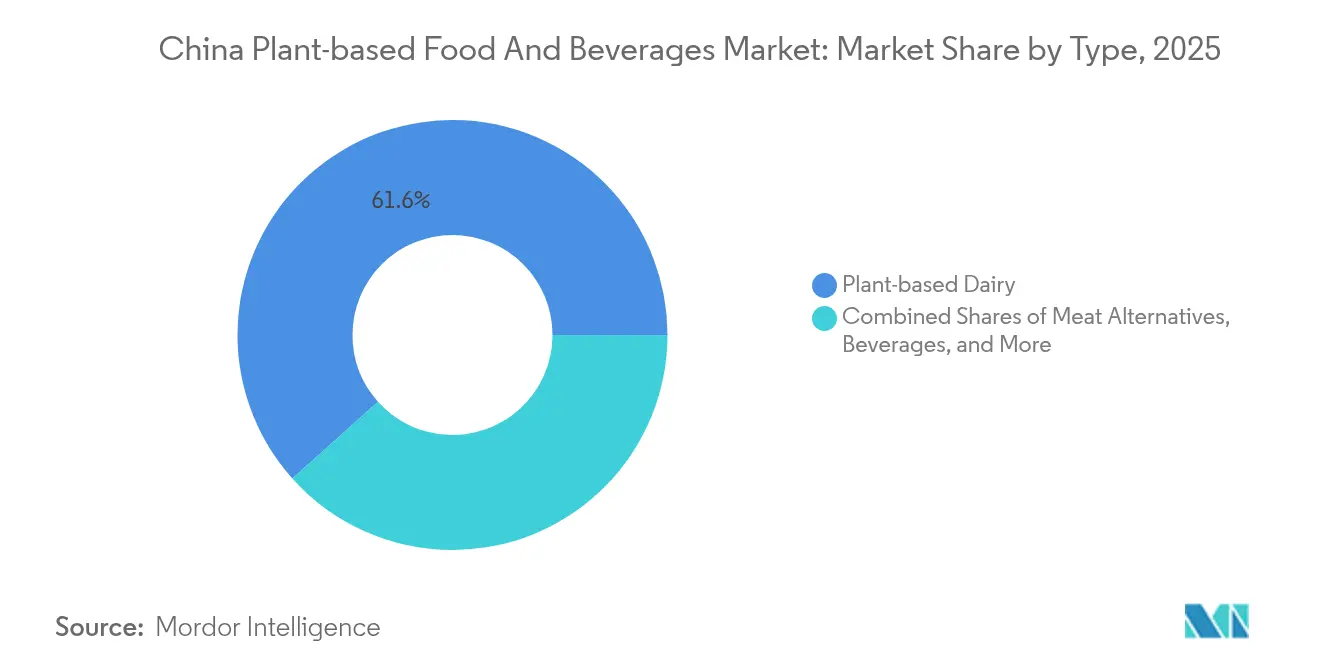
- タイプ別では、植物性乳製品が2025年の中国植物性食品・飲料市場シェアの61.62%を占めてトップとなりました。肉代替品は2031年にかけて最も速い年平均成長率8.66%を記録すると予測されています。
- 原料別では、大豆が2025年の中国植物性食品・飲料市場規模の原料別シェアにおいて53.92%を獲得しました。エンドウ豆タンパク質は2026年〜2031年にかけて年平均成長率8.41%で拡大すると予測されています。
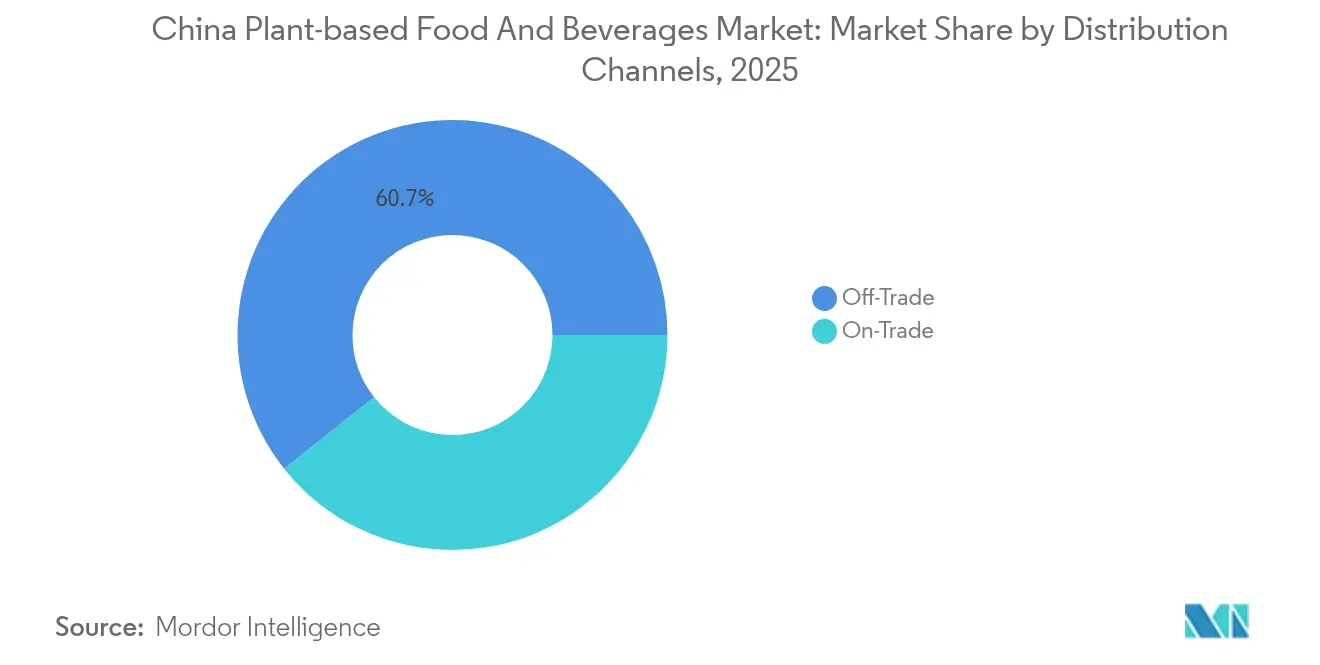
- 流通チャネル別では、内食チャネルが2025年に60.68%の売上シェアを占め、外食チャネルは2031年にかけて年平均成長率8.73%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国植物性食品・飲料市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・ウェルネストレンドの高まり | +1.2% | 全国、第1〜2層都市に集中 | 中期(2〜4年) |
| 製品開発におけるイノベーション | +1.8% | 全世界、北京・上海に研究開発センターを設置 | 長期(4年以上) |
| 食生活の変化とフレキシタリアニズム | +1.0% | 都市部、第3層都市へ拡大中 | 中期(2〜4年) |
| オンラインチャネルでの入手可能性向上 | +1.5% | 全国、第1〜2層都市で最も強い | 短期(2年以内) |
| 乳糖不耐症の有病率増加 | +0.8% | 全国、北部地域でより高い影響 | 長期(4年以上) |
| 西洋およびグローバルトレンドの影響 | +0.9% | 第1層都市、第2〜3層都市へ波及中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネストレンドの高まり
パンデミック以降、中国消費者の健康意識が急上昇し、栄養的なメリットと利便性を兼ね備えた機能性食品への需要が高まっています。このトレンドに対応するため、中国食品薬品監督管理局はGB 7718-2025およびGB 28050-2025という改訂版表示基準を施行し、より明確で詳細な栄養情報の表示を義務付けました [1]出典:米国農務省、「包装済み食品表示基準の確定」apps.fas.usda.gov。これらの規制により、植物性ブランドは動物性製品と比較したゼロコレステロール、高食物繊維含有量、低飽和脂肪レベルなど、製品の健康上の利点を強調することが可能となっています。この変化は植物性乳製品代替市場にとって特に有利です。中国は生産量を増やしてコストを削減することで、植物性食肉へのグローバルなトレンドを推進する上で重要な役割を果たせる可能性があります。同国は非遺伝子組み換え大豆を国内に豊富に有し、大豆やエンドウ豆などの植物性原材料に関する大規模な加工能力を備えています。プロベグ(ProVeg)によれば、中国消費者の98%は、そのような食事が持つメリットに関する科学的データを提示されると、より多くの植物性食品を摂取する意向を示しています [2]出典:プロベグ・インターナショナル(Proveg International)、「調査により、メリットを告げられると中国の大多数の人々がより多くの植物性食品を摂取すると判明」proveg.org。
製品開発におけるイノベーション
中国メーカーは高水分押出成形および発酵加工における技術的進歩を活用し、食肉に近いテクスチャーを実現することで、植物性代替品に関する消費者の長年の懸念に対応しています。シンガポールの科学技術研究庁(A*STAR)の研究では、多目的ベイズ最適化によって押出成形パラメーターを精密に調整し、5〜7%のばらつきの範囲内で鶏胸肉に近い硬さを実現し、切断力を目標値の15%以内に収められることが示されています。国内の装置メーカーである済南希朗機械(Jinan Xilang Machine)は、時間当たり100〜2,000kgの生産能力を誇る組織化植物性タンパク質向け生産ラインを提供しており、大規模生産に向けたインフラの整備状況を裏付けています。中国は世界の大豆タンパク質加工能力の約50%を処理しており、その発酵能力は原料生産コストを削減するだけでなく、輸入代替品に対して競争力のある地位をもたらしています。
食生活の変化とフレキシタリアニズム
中国のZ世代消費者は植物性食品への関心を高めており、最近の旅行者を対象とした調査によると、環境への配慮(5点満点中平均4.19点)が最大の動機であり、次いで倫理的な配慮(3.76点)が続いています。都市部の回答者は3.638点を記録し、農村部の消費者(3.266点)と比較して認知されているメリットが高く、都市部に早期採用者が集中していることが示されています。しかし、西洋の消費者とは異なり、中国の消費者は植物性製品を肉の完全な代替品としてではなく、補完的なタンパク質源として捉えています。この行動上の違いにより、The Vegetarian Butcherのようなブランドはバーガー中心の戦略から離れ、朝食メニュー、ベーカリーフィリング、カフェ向けアプリケーションなど、植物性タンパク質が伝統的な食事を置き換えるのではなく補完するローカライズされたオプションを提供するようになっています。
オンラインチャネルでの入手可能性向上
eコマースプラットフォームは、従来の小売の限界を克服することで市場アクセス性を高めています。さらに、インターネット普及率の向上がオンラインショッピングの成長を後押ししています。世界銀行の2023年データによれば、中国のインターネット普及率は78%でした。同様に、植物性ブランドも市場プレゼンスを拡大するための戦略を実施しています [3]出典:世界銀行、「中国のインターネット普及率」data.worldbank.org。クロスボーダーeコマースを活用することで、これらのブランドは輸入登録手続きの複雑さを回避しながら市場需要を評価することができます。さらに、ソーシャルコマース機能の統合によりインフルエンサーとのコラボレーションや教育コンテンツの発信が可能となっています。このアプローチは、植物性栄養素や調理法に関する消費者の知識ギャップを埋めるのに役立っています。こうした取り組みは、重大な行動変容を必要とする製品カテゴリーにおいて特に重要であり、消費者が十分な情報を得て、これらの代替品を採用することにより自信を持てるよう支援しています。さらに、サステナブルで健康志向の製品に対する消費者の需要が高まっていることが、植物性代替品の需要をさらに後押しし、ブランドが進化する消費者ニーズに革新的に対応する機会を生み出しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンおよび生産上の課題 | -1.1% | 全国、西部省で深刻 | 短期(2年以内) |
| 主要都市以外での認知度の低さ | -0.9% | 第3〜4層都市および農村部 | 中期(2〜4年) |
| 規制・標準化の複雑さ | -0.7% | 全国、輸入および新規原材料に影響 | 長期(4年以上) |
| 風味・テクスチャーのギャップ | -1.3% | 全国、製品カテゴリーにより差異あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サプライチェーンおよび生産上の課題
原材料調達の分散化と動物性不使用原材料のコスト上昇が、生産のスケーラビリティを妨げ、利益率を低下させています。植物性分野の中国メーカーは、不安定な原材料供給という課題に直面しています。特殊タンパク質や機能性添加物は、従来の食品原材料と比較してリードタイムが長く、コストも高くなっています。生産コスト分析によると、植物性製品は従来品よりも2〜4倍のコストがかかることが多いです。食品工学ジャーナルによると、試用消費者の21%が再購入しない主な理由として価格を挙げており、このコスト格差は顕著です。特殊原材料は温度管理された物流を必要とし、より小さいバッチサイズが単位当たりの輸送コストを押し上げるため、輸送費がこれらの問題をさらに悪化させています。これらの課題に対処するため、企業は連続加工の自動化と地域製造戦略を採用しています。多くの企業がまた、低コストのタンパク質を用いた処方の最適化とサプライチェーンの簡素化のために、統合された原料加工施設の開発に取り組んでいます。
風味・テクスチャーのギャップ
消費者受容性に関する研究では、味とテクスチャーが再購入の主要な障壁であることが一貫して示されています。2020年の調査では、中国の消費者の74%が官能的特性への不満から植物性食肉を再購入したくないと回答しました。一般的に豆腐ベースで安価な中国の伝統的なモック肉は、次世代の植物性タンパク質が克服しなければならない否定的な認識の基準点を形成しています。中国の料理の伝統は、強火での炒め物や煮込みなど特定のテクスチャーと調理技術を重視しており、植物性代替品はこれらを再現することにしばしば苦労しています。研究によれば、中国の消費者はオーストラリアや英国の消費者と比較して肉代替品への抵抗が強く、食品安全性や過度な加工に対する懸念が環境的動機を上回っています。この抵抗は、市場での受け入れを達成するためのテクスチャー改善と風味のローカライズに向けた重大な研究開発投資の必要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:市場リーダーシップを牽引する乳製品代替品
2025年において、植物性乳製品は61.62%の支配的な市場シェアを有しており、豆乳に対する文化的な好みと、コーヒーショップおよび小売チャネルにわたる急速な多様化に支えられています。このセグメントのリーダーシップは、消費者が豆乳のような確立された選択肢に対する信頼を持っていることから生まれており、それがオーツ、アーモンド、および米ベースの代替品の成長を促進しています。肉代替品は現在より小さい市場シェアを占めているものの、テクスチャーと風味技術の進歩に牽引され、2026年から2031年にかけて年平均成長率8.66%という最も速い成長が見込まれています。一方、植物性飲料は中国の拡大するカフェ文化を活用しています。HEYTEAなどのブランドは、植物性タンパク質を伝統的なティー処方と革新的に組み合わせることで、significant な市場プレゼンスを達成しています。
さらに、食品・飲料セクターでは、ベーキング、スナック、即食食品などの植物性カテゴリーが成長しており、Zero Limitsのような企業が動物性不使用ベーカリー製品の分野をリードしています。中国食品安全局がGB 2760-2024食品添加物基準に基づく新規原材料の承認を促進するなど、規制の進展も重要な役割を果たしています。ただし、承認に時間がかかることで製品開発が遅れる可能性があります。さらに、農業農村部は国内の生乳生産を支援する補助金を提供することでカテゴリーダイナミクスに影響を与えており、競争が激化し、植物性乳製品代替品は価格以外の明確な価値提案を確立することが求められています。
注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます


原料別:大豆の優位性に直面するタンパク質の多様化
2025年において、大豆は53.92%という圧倒的な市場シェアを有しており、中国が主要な大豆加工国としての地位と大豆ベース食品の文化的受容性によって牽引されています。同時に、エンドウ豆タンパク質は年平均成長率8.41%という最も速い成長を経験しています。この成長は、中国の加工能力の拡大と、食肉類似品のアプリケーションに理想的なタンパク質の優れた機能的特性によって支えられています。小麦タンパク質はテクスチャーのためにグルテンネットワークを必要とするアプリケーションに使用されており、米やオーツタンパク質は低アレルギー性オプションや特定の栄養上の利点を求める消費者にアピールしています。この多様化トレンドは、消費者の多様性への需要と、様々な製品カテゴリーにわたってコストと機能性のバランスを取ろうとするメーカーの取り組みの両方を反映しています。
中国の処理能力の増大は原料の多様化に向けた準備が整っていることを示しています。さらに、ライオンズメーン(lion's mane)マッシュルームや各種豆類から得られるものなど、新規タンパク質は差別化のための独自の機会を提供しています。これは特に、非耕作地に適した代替作物を模索する水不足地域に関連しています。中国の農業近代化政策は作物の多様化を促進しており、植物性食品生産のための原材料基盤を拡大し、輸入タンパク質原料への依存を低減できる可能性があります。
流通チャネル別:内食の優位性と外食の成長加速
2025年において、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンラインプラットフォームを含む内食チャネルは60.68%の支配的な市場シェアを占めており、消費者に広範なアクセスと価格の透明性を提供しています。オンラインチャネルは、天猫(Tmall)や京東(JD.com)などのプラットフォームに牽引され、大幅な成長を遂げています。また、抖音(Douyin)のソーシャルコマースは低層都市への展開を拡大しています。コンビニエンスストアと専門店は、サンプリングやプロモーション活動を通じて消費者に新製品を紹介する発見のポイントとして機能しています。スーパーマーケットとハイパーマーケットは引き続き主要な流通チャネルですが、棚での視認性を確保し消費者トライアルを促進するためには相当なマーケティング投資が必要です。
外食チャネルは現在より小さいシェアを占めていますが、植物性ブランドとフードサービス事業者との戦略的コラボレーションに牽引され、年平均成長率8.73%という印象的な成長を遂げています。レストランとのパートナーシップにより、消費者は風味を高めながらテクスチャーへの懸念を最小化した調理済みの形態で製品を試せるようになっています。例としては、植物性サプライヤーとKFC、海底撈(Haidilao)、独立系カフェなどのチェーンとのパートナーシップが挙げられます。フードサービスチャネルはより高い利益率を提供するだけでなく、シェフの推薦や革新的なメニューデザインによるブランド構築の機会も提供します。ただし、クロスボーダーeコマースを含むオムニチャネル戦略を追求するブランドは、特に直接販売および遠隔販売に関して、商務部が課す規制上の課題に対処する必要があります。
注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます
地域分析
中国はこの市場分析の中心であり、地域差は都市の階層にわたる経済発展と消費者行動によって左右されます。北京、上海、深圳、広州などの第1層都市は、市場浸透度と消費者受容度が最も高い水準を示しています。これは、より高い可処分所得、より大きな国際的な露出、および小売・フードサービスチャネルを通じた植物性製品の入手可能性の向上によって牽引されています。これらの都市ハブは新製品発売とブランド戦略のテストグラウンドとして機能しており、成功した取り組みが第2層および第3層市場へと拡大しています。
下位層都市は、飽和した第1層市場から若い都市居住者が移転するにつれて、プレミアムおよび健康志向製品への嗜好を持ち込み、相当な成長潜在力を提供しています。研究によれば、縮小する都市農村間の所得格差と小規模都市のより低い生活コストが裁量的支出を高め、主要大都市圏の外での新興中間層の消費トレンドを生み出しています。しかし、農村部および第3〜4層の消費者は、伝統的な肉食への文化的・家族的な嗜好、製品入手可能性の限界、植物性栄養素と調理法に関する認知度の低さなど、植物性食品の採用において大きな障壁に直面しています。
確立された食品加工インフラを有する山東省、黒龍江省、広東省などの省が地域の生産能力を支配しています。これらの省の強みは原材料への近接性と効率的な輸送ネットワークにあります。内モンゴル、新疆、黒龍江省などが乳業の補助金から恩恵を受けて植物性代替品との競争が激化する一方、沿海部の省は食品技術のイノベーションと輸出成長に注力しています。農業農村部は生乳および噴霧乾燥乳に対する数十億単位の補助金を割り当てており、地域政策が植物性製品と従来の乳製品の間の競争環境をいかに形成しているかを示しています。
規制環境
中国における植物由来食品の規制環境は、定義と表示に関して厳格化が進んでおり、コンプライアンスはGB 2760(食品添加物)や、更新されたプレパッケージおよび栄養表示基準であるGB 7718-2025およびGB 28050-2025を含む国家的枠組みに基づいている。標準化作業は、全国食品工業標準化技術委員会(SAC/TC64)などの技術団体にも依拠している。ブランドが「体に良い」ポジショニングを競う中、植物由来製品は名称、原材料表示、栄養・健康表示について精査を強めて受けている。
業界主導の調和は国家標準と並行して進んでおり、2024年2月6日に施行されたT/CGDF 30-2024(植物性食品標準)は植物由来食品の定義とカテゴリー指針を定めている。2025年5月、中国食品土畜産商会(CFNA)は全国レベルの団体標準を発足させ、品質および表示慣行を整合させるために植物由来小委員会を設立した。これにより、適合処方の商業化が加速する一方、非標準的な表示や、追加文書を必要とする輸入・新規原材料に対する基準は引き上げられている。
バリューチェーン分析
バリューチェーンは、上流の作物生産・取引(大豆、エンドウ豆、小麦、オーツ麦、米、その他の豆類)から、中流のタンパク質加工(タンパク質濃縮物・分離物、組織化タンパク質)および機能性原料供給を経て、下流の乳製品代替品、肉代替品、飲料、その他の植物由来食品の完成品製造に至る。中国は国内の強力な大豆加工規模と、特にエンドウ豆を中心とした代替タンパク質の拡大能力の恩恵を受けている。同時に、特定の豆類や穀物、および非遺伝子組み換えや特殊認証原材料については供給依存が残っており、これが配合業者にとってリードタイムやコスト変動の増加要因となり得る。
下流の製造業者は、押出成形や発酵技術を活用して植物性タンパク質を中国料理に適した現地化された食感や形態へと変換し、小売やeコマースチャネル(Tmall、JD.com、ソーシャルコマースを含む)、および試食を後押しするフードサービス提携を通じて流通させている。コストと品質の一貫性への圧力は、垂直統合や地域製造拠点の拡大を引き続き促しており、企業は連続処理の自動化や統合された原材料加工施設を採用することで、原材料の安定供給を確保し、バッチ間性能を改善し、進化する表示・カテゴリー指針の下でより迅速に反復開発できるようにしている。
競合環境
中国植物性食品・飲料市場は中程度の分散度と集中度を示しており、確立されたプレイヤーと新興の破壊者の両方が、差別化されたポジショニングとローカライズされた戦略を通じて市場シェアを獲得する余地があります。国内企業は統合されたサプライチェーンと文化的理解によるコスト優位性を活用する一方、海外ブランドは技術的な専門知識とプレミアムポジショニングをもたらしています。戦略的パターンはフードサービス事業者とのパートナーシップ、eコマースプラットフォームの最適化、輸入代替品に対する価格競争力を達成するための地域生産を重視しています。
技術の展開は、消費者採用を制限するテクスチャーおよび味の障壁に対処するために、発酵能力、押出成形加工、および風味開発に焦点を当てています。ホワイトスペースの機会を追求する企業は、植物性タンパク質が動物性製品を直接代替するのではなく補完するベーカリーアプリケーション、飲料処方、即食フォーマットなどの特定のユースケースをターゲットにしています。
2025年におけるBeyond Meatの中国事業停止は、処方と価格を現地市場条件に適応させられない海外ブランドが直面する課題を示しており、ローカライズされた製品開発能力とコスト競争力のある製造を持つ国内プレイヤーに機会をもたらしています。中国食品安全局による新規食品承認と表示基準に関する規制コンプライアンス要素は、革新的な原材料や加工技術を導入する企業に特に影響を与え、競争上のポジショニングを左右します。
中国植物性食品・飲料業界リーダー
Green Monday Group
Qishan Foods
Oatly Group AB
Yili Group
The Livekindly Company Inc.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
市場機会は、味覚、利用機会、信頼に関する消費者の摩擦を軽減する製品選択や市場投入モデルにますます集中している。植物由来乳製品は最大のタイプセグメントであり続けており、更新されたGB 7718-2025およびGB 28050-2025の表示基準に加え、乳糖不耐症への認識の高まりが、植物性ミルクや発酵代替品の栄養ポジショニングと原材料の透明性をより明確に伝えることを後押ししている。フードサービスでは、大手チェーンとの提携が引き続き植物由来乳製品アナログやデザートの試食エンジンとして機能しており、Oatlyが2024年に海底撈(Haidilao)やKFCとヴィーガンアイスクリーム製品で提携した事例が含まれる。
供給面では、市場には動物性製品との価格性能格差を縮小しつつ、より厳格な定義や表示要件を満たす国内原材料・配合エコシステムの余地がある。CFNAの2025年5月の植物由来小委員会および団体標準策定作業は、品質基準を調整する仕組みを提供し、適合した全国流通の拡大やブランド・受託製造業者間の断片化の縮小に役立ち得る。製品開発は、レトルト食品、ベーカリー用素材、辛味・油分の多い食事シーンに向けたシナリオ型飲料など、バーガー型の用途を超えて拡大を続けており、新しい形態は肉の直接的な代替というよりも、中国の主流的な消費文脈に合わせたものとなっている。
最近の業界動向
- 2026年7月:維維股份(Weiwei Shares)は、五紅五黒豆乳粉、低GI黒豆豆乳粉、辣呆子豆乳を含む一連の新しい植物由来製品の発売を発表した。この発表は、中国における維維の植物由来飲料および大豆カテゴリーを拡大し、急成長するセグメントでの地位を強化するものである。製品の多様化は食感と味の隙間を狙い、辛味・油分の多い食品との組み合わせを支援し、より幅広い消費者用途に対応する。
- 2026年4月:養元飲品(Yangyuan Beverage)は2026年第1四半期報告で、クルミを超えて新たな植物性ミルクカテゴリーを含む植物由来飲料ポートフォリオの戦略的拡大を発表した。この拡大は中国市場において新たな植物性ミルクカテゴリーを追加するものである。この動きは、乳糖不耐症の消費者を取り込み、植物由来飲料を拡大するため、健康志向の製品ラインを広げるものである。
- 2024年7月:Oatly Group ABは、海底撈(Haidilao)およびKFCとの提携を通じて、中国で3種類の新しいヴィーガンアイスクリームを発売した。この発売は、国際ブランドの中国植物由来食品市場への進出の拡大を示し、流通チャネルを拡大するものである。これらの提携は、植物由来乳製品アナログの国内での露出を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本レポートでは、中国で販売される植物由来食品・飲料の市場規模を算出しており、主要な栄養素または機能的基盤が植物性原材料に由来し、植物由来の代替品または植物中心の選択肢として位置づけられている製品を対象とする。
対象範囲外:包装済み製品価格を超えるフードサービス調理の付加価値、および植物由来の代替品として販売されていない純粋な植物由来主食は除外する。
セグメンテーション概要
- タイプ別
- 植物性乳製品
- ヨーグルト
- チーズ
- 冷凍デザートおよびアイスクリーム
- その他の乳製品
- 肉代替品
- 豆腐
- テンペ
- 組織化植物性タンパク質
- その他の肉代替品
- 飲料
- ミルク
- スムージー
- ティー
- コーヒー
- その他の飲料
- その他の食品・飲料
- 植物性乳製品
- 原料別
- 大豆
- エンドウ豆
- 小麦
- 米
- オーツ麦
- その他の原料
- 流通チャネル別
- 外食
- 内食
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインチャネル
- その他の流通チャネル
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、何を対象とすべきかの境界を設定するのに役立ち、また専門家に問い合わせる前に中国の消費状況の背景を確立するのにも役立った。私たちは、公的な食生活・健康の方向性、貿易・農業に関するシグナル、カテゴリー行動を確認し、植物由来製品がどのように購入・消費されているかを理解した。
使用した典型的な非有料ソースには、中国国家統計局などの国家統計や発表、中国税関の輸出入統計、農業農村部の刊行物、中国栄養学会などの団体によるガイダンスや研究、査読付き栄養・食品科学ジャーナルが含まれる。また、企業の年次報告書、投資家向けプレゼンテーション、小売・フードサービス関連ニュース報道も確認し、企業財務、ニュース、特許検索については有料サブスクリプションを利用し、製品パイプラインやカテゴリー投資の検証に役立てた。このリストはあくまで例示であり、データ収集、検証、確認のために他にも多くのソースを確認した。
一次インタビューおよび調査
一次調査は、価格設定、数量、チャネル変化を直接目にしている人々を対象に、デスクリサーチの見解を検証するために用いられた。その上で、これらの情報を活用し、公的情報源が乏しい部分の隙間を埋めた。インタビューは、ブランドおよび原材料側の役職者、販売業者・小売業者、フードサービス関連の参加者を対象とした。また、需要の一部に偏りすぎないよう、主要な消費拠点と急成長中の下位都市の両方で見解を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:36% | 経営幹部(CXO):19% |
| 中堅層:44% | 機能・部門責任者:36% |
| 中小プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
モデルは、包装カテゴリーの販売と消費シグナルを中国向けの植物由来需要プールとして再構築するトップダウン方式から始まり、関連する食品・飲料カテゴリー全体の浸透率およびミックスの変化によってスケーリングされる。次に、チャネル別に観察された数量方向を掛け合わせたパック当たり価格変動のサンプリングなど、選択的なボトムアップ検証によって総計を裏付け、その後、カバレッジが利用可能な場合はサプライヤーおよび流通チャネルの検証を行う。
この市場で特に重要であった入力要素には、新製品発売や再処方のペース、小売店頭での露出とeコマースの活発さ、形態別の平均販売価格の推移、外食向けメニュー採用と浸透、乳製品代替品や肉代替品内のミックスを変化させる消費者のトレードダウンやプレミアム化サイクルが含まれる。ボトムアップ指標が不完全な場合は、インタビューで確認された保守的な範囲を用いて隙間を埋め、複数の回答者が同じ方向を示した場合にのみ範囲を拡大した。
予測については、価格設定、味覚の受容、チャネルの後押しによってカテゴリーの普及が急速に変化し得るため、主にシナリオ分析に依拠した。成長の前提は、予想されるイノベーションのペース、植物性タンパク質原料コストの方向性、流通拡大を軸に設定し、その後、次の計画サイクルに向けたチャネル参加者の期待と照合した。
データ検証と更新サイクル
私たちは、公開報告におけるカテゴリー成長率、小売での観察された価格帯、示唆される一人当たり消費の方向性といった独立したシグナルとモデル化された総計を突き合わせることで、成果を検証した。モデルがチャネルの動向と一致しない急激な変化を示した場合は、浸透率、ミックス、価格の前提を見直し、必要に応じて選定した専門家に再度連絡した。
承認前に、計算ロジック、単位の整合性、通貨換算が再現可能な方法で確認されるよう、多段階のアナリストレビューを経る。レポートは毎年更新され、急激な価格改定、規制変更、大規模な流通拡大などの重大な変化があった場合には中間更新が行われる。納品直前には最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの中国植物由来食品・飲料市場規模と他の公表推計との比較
中国の植物由来食品・飲料に関する公表市場数値は、同様の消費者トレンドについて論じている場合でも、大きく異なって見えることがある。この差異は通常、何を植物由来として数えるか、外食価値をどのように扱うか、数値が観察されたカテゴリー販売から構築されているのか、それとも広範な食生活支出の代理指標から構築されているのかによって生じる。
パック単位の価格設定とチャネルミックスの変化を追跡することで、Mordor Intelligenceのモデルは中国で販売される包装済み植物由来代替品に厳密に結びついており、これが、より広範な菜食食品や完全なフードサービス価値を含む推計がはるかに高くなる理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.28 B (2025) | |
| 業界データ発行者A | USD 64.14 B (2025) | この数値は、広範な植物由来食品や支出の代理指標を含み得る、はるかに広い枠組みを使用しているように見え、包装済み植物由来代替品を超えて対象市場を膨らませている。 |
| 市場ブログB | USD 12.40 B (2026) | 時期と基準年が異なっており、そのアプローチは単一の成長シナリオに依拠しているようであり、平均販売価格の変化やチャネル構成が売上高にどのように換算されているかについての透明性は限られている。 |
この比較は、定義の境界と規模算定に選ばれた年が、単なる成長率の違いではなく、ギャップの大部分を説明していることを示している。範囲を植物由来代替品に厳密に限定し、売上高の算出が明確な価格・チャネル変数に従う場合、結果はカテゴリーの進化に伴って追跡・更新しやすくなる。


レポートで回答される主要な質問
2031年までに中国の植物性食品・飲料セクターはどの程度の規模になりますか?
2026年から年平均成長率7.45%を反映し、158億3,000万米ドルに達すると予測されています。
中国の植物性タンパク質分野でどの製品カテゴリーが売上をリードしていますか?
植物性乳製品は長年にわたる豆乳消費とカフェとのパートナーシップに支えられ、売上の61.62%を占めています。
大豆に次いで最も速くシェアを拡大している原材料は何ですか?
エンドウ豆タンパク質は、国内処理能力の拡大と食肉類似品への優れた機能性に支えられ、年平均成長率8.41%で拡大すると予測されています。
最も速い成長を示している販売チャネルはどれですか?
カフェやレストランを含む外食フードサービスが、メニューへの統合がトライアルを促進することで年平均成長率8.73%で拡大しています。
最終更新日:



