
生分解性ポリマーコートNPK市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
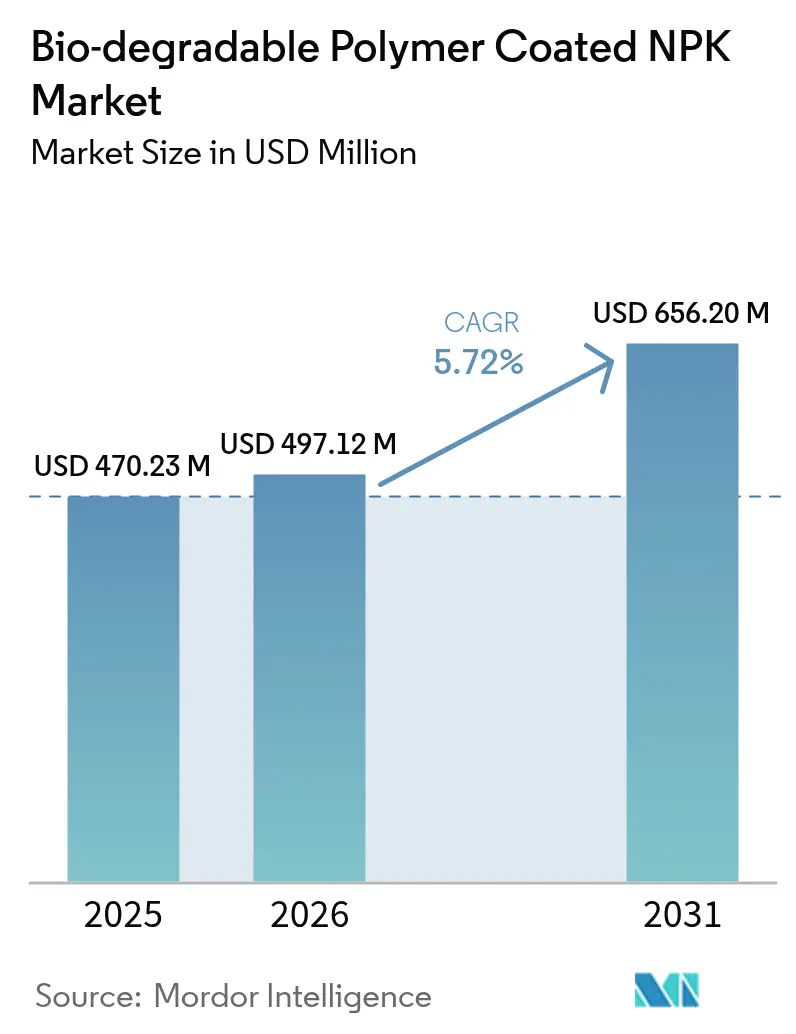
| 市場規模 (2026) | 497.12 百万米ドル |
| 市場規模 (2031) | 656.2 百万米ドル |
| 成長率 (2026 - 2031) | 5.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
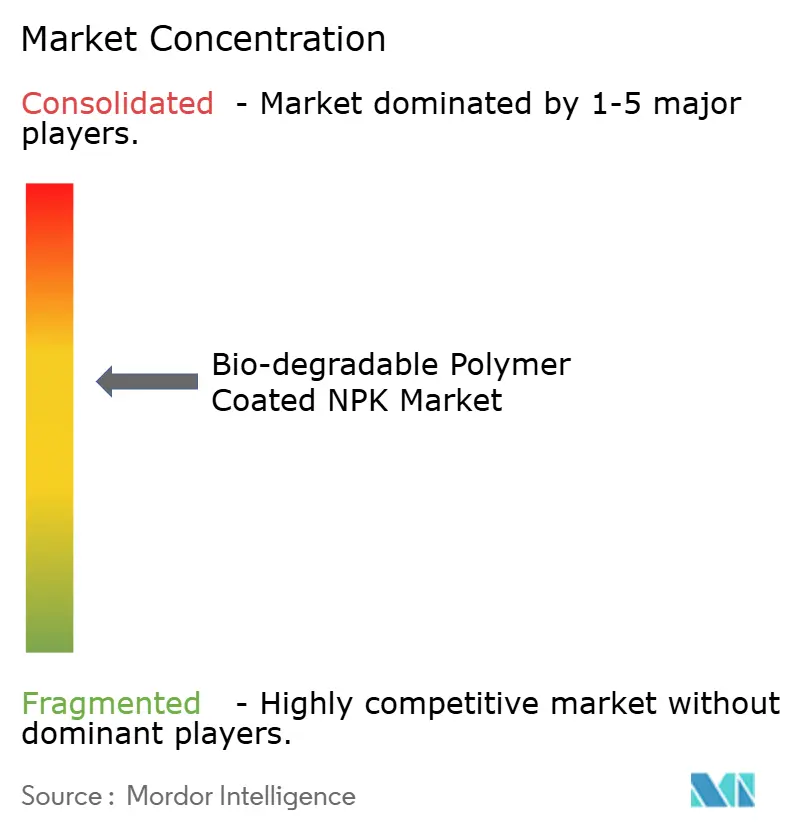
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生分解性ポリマーコートNPK市場分析
生分解性ポリマーコートNPKの市場規模は2026年にUSD 4億9,712万と推定され、2025年のUSD 4億7,023万から拡大し、2031年にはUSD 6億5,620万に達する見通しで、2026年から2031年にかけて5.72%のCAGRで成長します。規制上の圧力、炭素配慮型資材を奨励するインセンティブプログラム、および施肥回数削減という実際的なメリットが相まって、大規模な商品作物経営および高付加価値の特殊作物における調達戦略を再構築しています。北米ではすでに栄養素流出に対する厳格な上限規制が施行されており、欧州およびアジアの一部ではマイクロプラスチック禁止に向けた明確な期限が設けられ、メーカーに対して明確なコンプライアンスのタイムラインを示しています。生産者はまた、コーティング顆粒をセンサー主導の可変施肥プラットフォームと統合しており、肥料と農場管理ソフトウェアの境界を曖昧にした製品・サービス複合エコシステムを形成しています。こうした要因が重なり、生分解性ポリマーコートNPK市場は、ニッチな環境選択肢としてではなく、再生農業および精密農業の重要な実現要素として位置付けられています。
主要レポートの要点
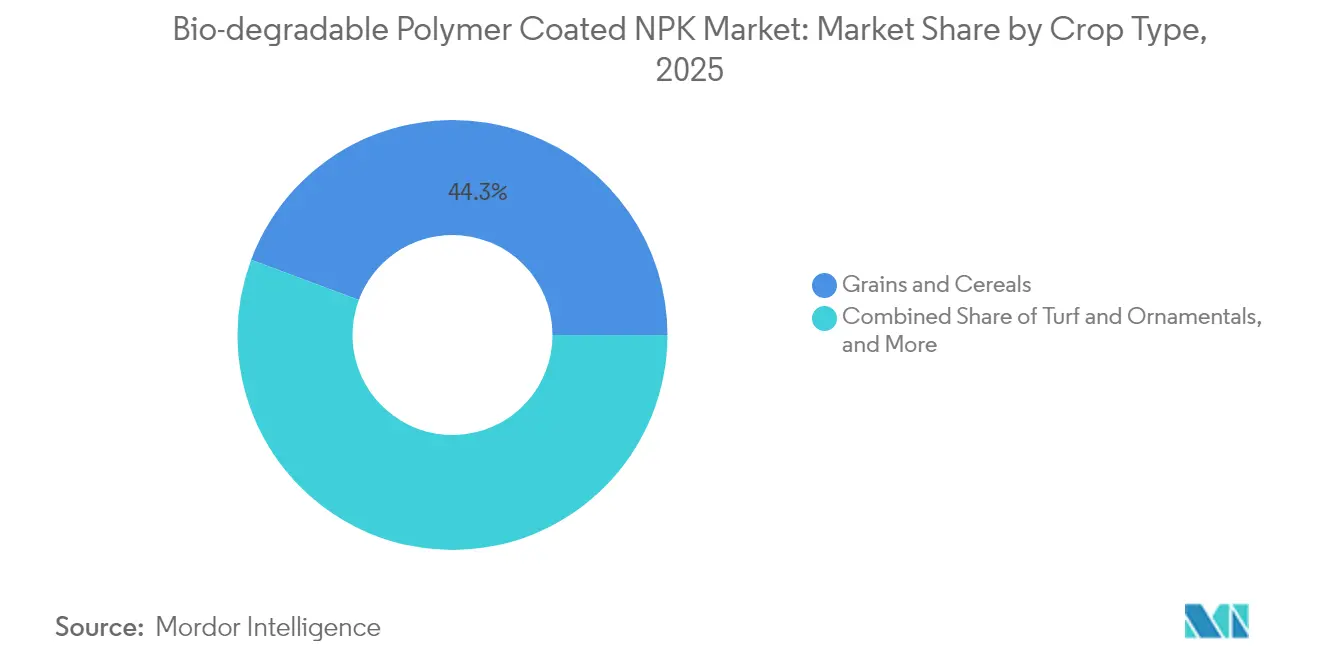
- 作物タイプ別では、穀物・シリアルが2025年の生分解性ポリマーコートNPK市場シェアの44.30%を占めてトップとなり、芝生・観賞植物は2031年にかけて7.45%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の生分解性ポリマーコートNPK市場規模の33.40%を占め、アジア太平洋地域は2031年にかけて8.07%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 肥料流出規制の強化による養分利用効率向上の必要性 | +1.2% | 世界全体、特に北米および欧州で顕著 | 中期(2〜4年) |
| 炭素配慮型・精密養分管理に対する政府インセンティブ | +0.9% | 北米、欧州、日本、韓国 | 短期(2年以内) |
| マイクロプラスチックコーティングに対する規制上の禁止措置 | +1.5% | 欧州、アジア太平洋および一部南米地域へ拡大中 | 長期(4年以上) |
| 施肥回数削減によるコスト最適化 | +0.7% | 北米、オーストラリア、ブラジル | 中期(2〜4年) |
| センサー対応スマート施肥システムとの統合 | +0.6% | 北米、欧州、日本、オーストラリア | 長期(4年以上) |
| 再生農業および土壌健全性KPIへのシフト | +0.8% | 世界全体、北米・欧州・ニュージーランドで早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肥料流出規制の強化による養分利用効率向上の必要性
窒素およびリンの排出規制の強化により、生産者は養分の放出タイミングを作物の吸収期間と一致させることが求められています。米国環境保護庁(United States Environmental Protection Agency)は中西部の集水域における総最大日負荷(Total Maximum Daily Load)配分を厳格化しており、トウモロコシおよび大豆生産者に対して養分の浸出削減または罰則適用を求めています[1]出典:米国環境保護庁、「総最大日負荷プログラム」、epa.gov。生分解性ポリマーコーティングは放出期間を最大180日まで延長し、収量を損なうことなく肥料施用量を15〜25%削減することを可能にします。欧州連合硝酸塩指令(European Union Nitrates Directive)に基づく同等の規制が、CEN/TS 17700の検証によって緩効性放出性能が確認されるドイツ、フランス、オランダにおける転換を加速させています。その結果、自発的な管理意識ではなく制度的な圧力が、集約的生産システムにおける採用を主導するようになっています。
炭素配慮型・精密養分管理に対する政府インセンティブ
公的資金の投入により、生産者のコーティングNPK購入に対する回収期間が短縮されています。米国農務省(United States Department of Agriculture)は緩効性資材を含む気候配慮型商品パイロット事業向けに資金を確保しました。台湾農業省(Taiwan Ministry of Agriculture)は、生産者が排出削減を文書化した場合、農場段階コストの最大30%を補助しています[2]出典:台湾農業省、「炭素削減補助金プログラム」、moa.gov.tw。ワシントン州は適合製品に対して1エーカーあたりUSD 50を払い戻しており、特殊作物の栄養管理を生分解性コーティングへと誘導しています。これらのインセンティブは生産者の回収期間を短縮し、炭素クレジットや持続可能性プレミアムが利用可能な地域において生分解性コートNPKの経済性を従来型製品と比較して競争力のあるものにしています。戦略的な示唆として、強固な公的支援を有する市場では浸透率が加速し、補助金制度が整備されていない地域はコーティングコストがスケールメリットによって低下するまで遅れを取ることになります。
マイクロプラスチックコーティングに対する規制上の禁止措置
残留性ポリマー残留物に対する立法措置が、生分解性代替品への転換を加速させています。欧州連合(European Union)は2024年に規則2019/1009の改正を確定し、2028年までにすべての肥料コーティングがEN 13432または同等規格の生分解性基準を満たすことを義務付け、ポリエチレンおよびポリプロピレン外殻の使用を事実上禁止しました。日本経済産業省(Japan Ministry of Economy, Trade and Industry)は2024年に、水田土壌におけるマイクロプラスチック蓄積への懸念を理由として、従来型ポリマーコーティングをバイオベース材料に置き換えることを奨励するガイドラインを公表しました[3]出典:日本経済産業省、「バイオベース農業資材ガイドライン」、meti.go.jp。カリフォルニア州は特殊作物向けの整合的な規則を策定中であり、ポリ乳酸(PLA)、ポリヒドロキシアルカノエート(PHA)、およびデンプン混合物への研究開発をシフトさせる明確な処方改良の期限を設けています。
施肥回数削減によるコスト最適化
複数回の施肥に伴う労働・機械コストが、大規模生産者を一回施用型の緩効性肥料ソリューションへと向かわせています。ブラジルのサトウキビ生産者は生分解性コートNPKを採用し、生育中期の追肥を廃止してトラクターの走行回数と土壌圧縮を削減しながら、サトウキビ収量とショ糖含有量を維持しています。オーストラリアの小麦生産者も同様の節減効果を報告しており、緩効性処方による播種前施用によって生育期間全体をカバーし、生育中期の窒素追肥の必要性を排除しています。この経済的メリットは、労働コストが高い地域や機械の稼働可能性が適時施用を制約する地域においてさらに拡大し、生分解性コートNPKを持続可能性だけでなく運営効率を重視する農業経営にとって戦略的な資材として位置付けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型NPKに対するプレミアム価格 | -1.0% | 世界全体、南アジア・サハラ以南アフリカ・小規模農家主導地域で顕著 | 短期(2年以内) |
| 小規模農家システムにおける農家認知の限界 | -0.6% | 南アジア、サハラ以南アフリカ、東南アジア | 中期(2〜4年) |
| 湿潤熱帯地域におけるバイオベースコーティングの短い貯蔵寿命 | -0.4% | 東南アジア、中央アメリカ、西アフリカ | 中期(2〜4年) |
| バイオポリマーサプライチェーンのスケールアップの課題 | -0.5% | 世界全体、PLAおよびPHA生産能力のボトルネックあり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来型NPKに対するプレミアム価格
生分解性ポリマーコートNPKは通常、従来型粒状肥料に比べて20〜40%のプレミアム価格が設定されており、価格感応度の高い市場での採用障壁となっています。極めて薄い利益率で営農し、信用へのアクセスが限られた南アジアおよびサハラ以南アフリカの小規模農家は、長期的な効率向上よりも初期コストを優先します。国際肥料開発センター(International Fertilizer Development Center)が2024年に実施した調査によると、ケニアの小規模トウモロコシ農家のうち、普及員が収量上の利点を実証した場合でも、緩効性製品に対して15%を超えるプレミアムを支払う意欲を示したのはわずか12%にとどまりました。生産量が増加し原材料コストが低下するまで、採用は大規模経営および高付加価値作物に偏る傾向が続くと見られます。
小規模農家システムにおける農家認知の限界
多くの途上国地域の普及サービスはいまだに生分解性コート肥料を研修カリキュラムに組み込んでおらず、小規模農家は農学的・経済的メリットを把握できていません。この知識格差は、実証試験の不足および作物反応に関する現地データの欠如によってさらに拡大しており、農家が自らの土壌・気候条件においてプレミアムが正当化されるかどうかを評価することを困難にしています。メーカーおよび開発機関は、農家フィールドスクールと参加型研究を通じてこの課題への対処を始めていますが、数百万人の小規模農家にこれらの取り組みを拡大するには、国の農業省との持続的な投資と連携が必要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
作物タイプ別:
穀物が需要を支え、芝生が最も高い成長率穀物・シリアルは2025年の収益の44.30%を生み出し、生分解性ポリマーコートNPK市場における中核的な消費基盤としての地位を確認しました。小麦、米、トウモロコシに関する大規模な大学圃場試験により、同等の収量を維持しながら窒素投入量を15〜25%削減できることが実証されており、プレミアム資材の採用根拠を強化しています。大手農業企業はコートNPKを可変施肥播種機と統合し、追肥の回数を削減し流出罰則を軽減しています。穀物はまた、文書化された養分管理に農業保険を連動させる政策の恩恵も受けており、コンプライアンスが収益保護の手段となっています。豆類・油糧種子は穀物に後れを取っているものの、大豆およびヒヨコマメに関する輸出バイヤーによる管理監査の要求が高まる中、着実に上昇しています。サトウキビ、コーヒー、綿花などの商業作物はコートNPKを活用しており、農園がコストを償却し認証プレミアム取得のために土壌健全性改善を文書化することを可能にしています。
芝生・観賞植物は現在の価値プールとしては小規模ですが、7.45%のCAGRと最も高い成長率を達成する軌道にあります。地方自治体は低流出型の景観整備を義務付けており、専門業者は1回の施用で生育期間全体をカバーできるため、労働節減と引き換えにプレミアム価格を受け入れています。スポーツ施設、ゴルフコース、キャンパスの敷地管理部門は、ISO 14001環境マネジメントの認証を受けた製品の指定を増やしており、需要の弾力性を高め技術の転換を加速させています。果物・野菜はニッチな利用者にとどまっています。採用は、養分の精密管理が等級と貯蔵寿命に直接影響する管理環境に集中しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


地域分析
北米生分解性ポリマーコーティングNPK市場
北米は2025年の生分解性ポリマーコーティングNPK市場において33.40%のシェアを占め、EPAの流出規制および適合投入資材を補助するインセンティブ制度によって支えられている。平均400ヘクタール超の米国トウモロコシ・大豆農場は、労働費および燃料費の削減によって価格プレミアムを償却している。カナダは連邦政の温室効果ガス削減支払制度に支援されながら、キャノーラの輪作において普及を拡大している。メキシコでの使用は、残留物ゼロ認証を求める買い手が存在する輸出志向の施設野菜に集中している。
アジア太平洋生分解性ポリマーコーティングNPK市場
アジア太平洋地域は2031年までに8.07%のCAGRを記録すると予測されており、地域別で最も速い成長ペースとなっている。日本の農業科学補助金と厳格なリサイクル文化が、水稲および施設野菜を生分解性コーティングへと誘導している。中国の第14次五カ年計画における江蘇省および山東省のパイロット事業では過剰窒素に罰則が科され、小麦およびトウモロコシ生産者が適合ブレンドへの切り替えを進めている。オーストラリアは園芸および芝生においてコーティングNPKを使用し、礁流域への溶脱を抑制しているが、東南アジアでは貯蔵寿命への懸念と普及指導の不足が普及を妨げている。
EMEAおよび南米生分解性ポリマーコーティングNPK市場
欧州は規則2019/1009が2028年の生分解性期限を定めているため普及が加速している。ドイツ、フランス、およびオランダは集約的な野菜・ジャガイモ農場においてコーティング肥料を導入しているが、ロシアは規制執行の弱さとバイオポリマーの供給不足により遅れをとっている。南米では選択的な使用が見られ、ブラジルのサトウキビおよび大豆農場はコーティングNPKを労働力削減に活用しているが、アルゼンチンではマクロ経済の不安定さが投資を鈍化させている。中東およびアフリカは依然として新興段階にあり、イスラエル、トルコ、および南アフリカにおける高付加価値輸出園芸が局所的な普及を牽引しており、水不足が養分精密管理の必要性を高めている。


規制環境
コーティング肥料のどれが販売資格を得られるかを規制がますます左右しており、欧州連合はポリマーコーティングに関する最も明確なコンプライアンスの期限を示している。規則(EU)2019/1009および構成材料カテゴリー(CMC)9のポリマーに関して2024年に採択された欧州委員会の改正の下では、養分放出を制御するために使用されるコーティング剤は所定の生分解性基準(EN 13432などの規格またはそれに準ずるものに整合)を満たす必要がある。サプライヤーの指針は実務上の市場期限を2028年10月に結び付けており、EUで活動する製造業者に対し、関連する環境下での生分解性能の検証と、残留性の高いポリエチレンおよびポリプロピレン系シェルからの転換を促している。
北米では、流域レベルでの流出および水質コンプライアンスが依然として養分管理要件を推進しており、植物投入物の定義に関する政策論議も進行中である。2025年のPlant Biostimulant Act(S.1907/H.R.3783)は、FIFRAの下で植物バイオスティミュラントの一貫した定義を提案しており、植物養分または土壌改良材として意図された物質を明確に除外することで、肥料および隣接する投入物カテゴリーにまたがる企業の製品位置付けを明確化するとみられる。世界レベルでは、FAOと国際肥料協会が2026年6月に覚書を更新し、肥料の持続可能な利用と管理に関する国際行動規範を推進することとした。これにより、政府と業界がプログラムや調達基準を形成する際に用いる、養分利用効率、土壌健全性、データ透明性に関する共通の枠組みが強化される。
競争環境
生分解性ポリマーコートNPK市場は中程度に集約されています。Haifa Group、ICL Group Ltd.、J.R. Simplot Company、DeltaChem GmbH、Florikan ESA LLCなどのグローバル大手は、独自の化学技術と構築された販売代理店ネットワークによってシェアを守っています。これらの企業は、コートNPKをセンサー、可変施肥機、農学コンサルティングとセットで提供し、収益を製品マージンからサービス契約へと移行させる動きを強めています。地域の配合業者は、地元の作物や気候に合わせたデンプンおよびキトサンベースのブレンドを追求しており、多国籍コンプライアンスプロセスの間接費を負担することなく、スピードを武器に市場を獲得しています。
技術差別化は特許ポートフォリオに左右されており、土壌・肥料管理に関する特許出願は2024年に23,736ファミリーに達し、BASF SE、Yara International ASA、Locus Solutionsがリードしています。HaifaのIBMとのパートナーシップは、将来的に生産能力を3倍に拡大する計画を持つ新工場と相まって、化学技術とデジタル農学の融合を体現しており、欧州における需要急増への対応を可能にしています。YaraのIBMパートナーシップは化学技術とデジタル農学の融合の典型例であり、Nutrienはフラッグシップブランドを守るためにESN スマート窒素(ESN Smart Nitrogen)への生分解性コーティングの試験を行っています。参入障壁は、CEN/TS 17700の機能検証およびEN 13432の生分解性評価が参入要件となるにつれて高まっており、認定された社内ラボを持つ企業が有利な立場にあります。
新興の参入者は芝生・観賞植物分野を標的としており、より短い営業サイクルと高い支払い意欲により、リーンな市場参入モデルを可能にしています。ただし、商品穀物全体への拡大には、安定したバイオポリマーのサプライチェーンと圃場で実証された農学サポートが求められます。ポリマー技術をめぐる合併、合弁事業、ライセンス契約は、既存企業が知的財産を強化し原料の確保を図る中で増加すると見込まれます。
生分解性ポリマーコートNPK業界リーダー
Haifa Group
DeltaChem GmbH
Florikan ESA LLC
ICL Group Ltd.
J.R. Simplot Company
- 注:主要企業の掲載順は順位を示すものではありません。
生分解性ポリマーコーティングNPK市場
- Haifa Group
- ICL Group Ltd.
- J.R. Simplot Company
- Nutrien Ltd.
- DeltaChem GmbH
- Florikan ESA LLC
- Yara International ASA
- Koch Industries Inc.
- Pursell Agritech, LLC
- Knox Fertilizer Company, Inc.
- Grupa Azoty S.A.
- Kingenta Ecological Engineering Co., Ltd.
- The Mosaic Company
- Lebanon Seaboard Corporation
- GreenBest Ltd.

市場機会と将来展望
最も直近のホワイトスペースは、EU向け製品の再処方および検証手法にある。規則(EU)2019/1009(2024年に採択されたCMC 9ポリマー基準)の下での2028年10月の生分解性コンプライアンス期限が、従来型ポリマーシェルから生分解性コーティングへのポートフォリオ更新を後押ししているためである。これは、土壌および水中での生分解性が文書化され、試験・認証要件に整合した放出制御性能を提供できるサプライヤーにとって余地を生み出す。CEN/TS 17700の機能検証やEN 13432型生分解性規格に関連する検証、認証、農学的プロトコルを支援するサービスパートナーも、増加需要を取り込む位置にある。
技術面では、研究開発が性能および気候上の制約―高温多湿地域での保存性やコーティング安定性を含む―に対応できるバイオベース・ハイブリッド材料の選択肢を広げている。2026年に発表された研究では、デンプンベースの放出制御サシェ(ブラジル)、コーンスターチと大豆ワックスを用いた二重コーティングバイオ炭肥料、そしてデュアルデリバリー用のアルギン酸系ハイブリッドヒドロゲルが取り上げられ、NPK顆粒に応用可能なデンプン、セルロース誘導体、キトサン系の活発な革新を反映している。商業的には、これは高付加価値作物やターフ・観賞植物における機会を支えており、施用回数の削減による労力節約とコンプライアンス主導の仕様が、すでに購買判断に影響を与えている。また、PLAおよびPHA容量のスケールアップ上の課題に取り組むバイオポリマー製造業者にとって、ライセンスおよびサプライチェーンの機会も開かれている。
Recent Industry Developments in 生分解性ポリマーコーティングNPK市場
- 2026年1月:ICL Groupは、2028年に発効するEUの生分解性基準の下で放出制御肥料向けの中核的な生分解性コーティング技術としてeqo.xを取り上げた。この発表は、養分利用効率に関する主張とともに生分解性検証を中心としたICLの製品レベルでの差別化を強化し、流通業者や生産者が製品選択を近づくコンプライアンス期限に対応付けることを助けた。
- 2025年2月:Haifa Groupは、ブラジルのウベルランジアにMulticote放出制御肥料の混合施設を開設し、放出制御肥料(CRF)向けの地域生産・配合能力を拡大した。この動きは作物特化型NPKプログラムに対する地域対応力を改善し、コーティング肥料を使用して施用回数を減らす大規模商業農場の物流上の摩擦を軽減する。
- 2024年11月:ICL Groupは、肥料コーティング剤の生分解性基準に関する欧州委員会の委任法を公に歓迎し、同社のeqo.xおよびeqo.s技術が2028年10月のコンプライアンス期日に整合していると述べた。これはEU市場要件への早期の製品対応を示すものであり、マイクロプラスチック関連規制を強化する法域に販売するコーティングNPKサプライヤーにとっての競争基準を高めた。


生分解性ポリマーコーティングNPK市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、作物栄養のために販売される生分解性ポリマーコーティングNPK肥料製品の価値を対象とし、コーティングは養分放出後に分解し、浸出および揮散による損失を低減するよう設計されている。
対象範囲の除外事項:従来型(非生分解性)ポリマーコーティングNPK、無コーティングNPK混合物、およびNPKベースではないより広範な放出制御肥料は除外する。
セグメンテーション概要
- 作物タイプ別
- 穀物・シリアル
- 豆類・油糧種子
- 商業作物
- 果物・野菜
- 芝生・観賞植物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- オーストラリア
- アジア太平洋その他
- 中東
- トルコ
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、養分およびコーティングの全体像をマッピングし、その後、本調査で使用する生分解性の定義に合致するコーティングNPK製品に範囲を絞り込む。公的な情報源は、肥料消費動向、作付面積および収量指標、地域別の需要変化を示唆する貿易フローなど、モデルの外部境界を設定するために使用される。
参照する情報源には、公式農業統計(USDA、FAOSTAT、各国農業省など)、国際貿易データベース(UN Comtradeなど)、生分解性材料および肥料使用に関わる規制当局や標準化団体のガイダンス文書が含まれる。また、放出期間の範囲や典型的な施用挙動を検証するために査読済みの農学・土壌科学ジャーナルを使用し、生産能力、製品ポジショニング、価格動向に関する情報として企業の年次報告書、投資家向け説明資料、信頼性の高い報道を確認する。必要に応じて、有料の企業財務・インテリジェンス情報、特許データベース、出荷レベルの輸出入データを用いてギャップを埋め、方向性に関する主張を相互検証する。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他の公的・内部情報源も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に確定できない仮定、特に導入ペース、標準NPKに対する価格プレミアム、そして生分解性コーティングが実際に現場で好まれる場面について検証するために使用される。主要消費地域全体の生産者、流通業者、農学者、大規模最終利用者に聞き取りを行うことで、需要シグナルが単一の作物や地域に偏らないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | CXO:14% | アジア太平洋:51% |
| ミドルティア:53% | 機能/事業部門リーダー:33% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:14% | マネージャー:53% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、作付面積と施肥強度を対象NPKトン数ベースに変換し、それを生分解性コーティング製品の浸透率でフィルタリングするトップダウン需要プール手法を用いて構築される。実際の導入は地域ごとに不均一であるため、浸透層は高付加価値作物比率、灌漑強度、土壌・降雨に関連した養分損失リスク、製品選択に影響する養分効率プログラムの存在など、現地で重要なシグナルを用いて地域別に調整される。
これらの需要合計は、サプライヤーおよび販路のサンプルからの積み上げや、業界・インタビュー情報源から得られた典型的なコーティングNPK価格プレミアムを用いた価格×数量の概算といった選択的なボトムアップチェックによって裏付けられる。予測は、専門家の見解に支えられたシナリオ分析を用いて作成され、主要な変動要因は作付面積の変化、肥料の入手可能性、規制および生分解性基準の動向、コーティングコストの傾向である。国別情報が乏しい場合、モデルは類似の農学的地域からの代替指標を使用し、地域合計が現実的であり続けるよう検証時に再調整される。
データ検証および更新サイクル
出力は一連の相互検証を通じて検証され、数量および価値が既知の肥料需要シグナルや貿易パターンから逸脱しないようにしている。コーティング比率、価格動向、地域成長率における異常値を確認し、数値を確定する前に要因を調査する。
複数段階の内部レビューが実施され、新たな開示、規制変更、または大規模な生産能力の変動が以前の仮定から明確な断絶を生じさせた場合には、インタビュー対象者に再度連絡する。本報告書は年次で更新され、重大な事象が発生した場合には中間更新が行われる。提供直前には最新のアナリストによる見直しが完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceの生分解性ポリマーコーティングNPK市場規模と他の公表推定値との比較
同一のテーマについて公表機関ごとに異なる市場価値が示されるのは通常のことであり、各公表機関が独自の方法で境界を設定し、価格、通貨、導入状況について異なる時点を用いるためである。差異は、コーティング製品が標準NPKをどの程度置き換えると想定するかというモデルの前提の強さ、また推定値が農学的需要シグナルから構築されているか、より広範なカテゴリーの積み上げから構築されているかによっても生じる。
作物および地域レベルでの導入状況を追跡し、チャネルからのフィードバックで価格プレミアムを更新することにより、Mordor Intelligenceは、隣接する放出制御製品や非生分解性コーティングを混在させることなく、合計値をコーティングNPKの使用に結び付けている。
ベンチマーク比較
| 情報源 | 市場規模 | 研究手法上の差異 |
|---|---|---|
| Mordor Intelligence | USD 497.12 M (2026) | |
| 産業調査発行元A | USD 550.30 M (2025) | この推定値は異なる基準年に基づいているように見え、より速い成長経路を用いており、より広範な用途およびチャネルの枠組みにより、厳密な生分解性コーティングNPKを超える関連コーティング肥料需要を取り込んでいる可能性がある。 |
| グローバルコンサルティングB | USD 565.98 M (2025) | この規模算定は、予測期間の早い時点でより高い想定浸透率とプレミアム価格を適用しているように見え、基準年の参照も混在しており、これが変換・集計時に2025年の公表値を上振れさせる可能性がある。 |
3つの値の差異は、主に境界の選択とタイミングによって説明され、市場が成長していることについての見解の不一致によるものではない。モデルが対象NPK需要プールに固定され、コーティング浸透率が現場データによって検証される場合、得られる数値は年ごとに追跡・再現しやすいものとなる。


レポートで回答している主要な質問
2031年における生分解性ポリマーコートNPK市場の予測値は?
5.72%のCAGRに支えられ、2031年までにUSD 6億5,620万に達すると予測されています。
生分解性コートNPK肥料の需要を現在けん引している地域はどこですか?
北米は厳格な流出規制とインセンティブプログラムにより33.40%のシェアを保持しています。
生分解性ポリマーコートNPKの最も急速に成長している作物セグメントはどれですか?
地方自治体による水質規制の強化に伴い、芝生・観賞植物が2031年にかけて7.45%のCAGRで拡大すると見込まれています。
南アジアおよびサハラ以南アフリカの小規模農家がコートNPKの採用が遅い理由は何ですか?
農学的なメリットにもかかわらず、プレミアム価格と普及支援の不足が採用を制約しています。
メーカーはバイオポリマーの供給制約をどのように克服していますか?
Haifaなどの企業は専用工場に投資するとともに、原料選択肢を広げるためにデンプンおよびキトサンベースの代替素材の探索を進めています。
最終更新日:



