
ビール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
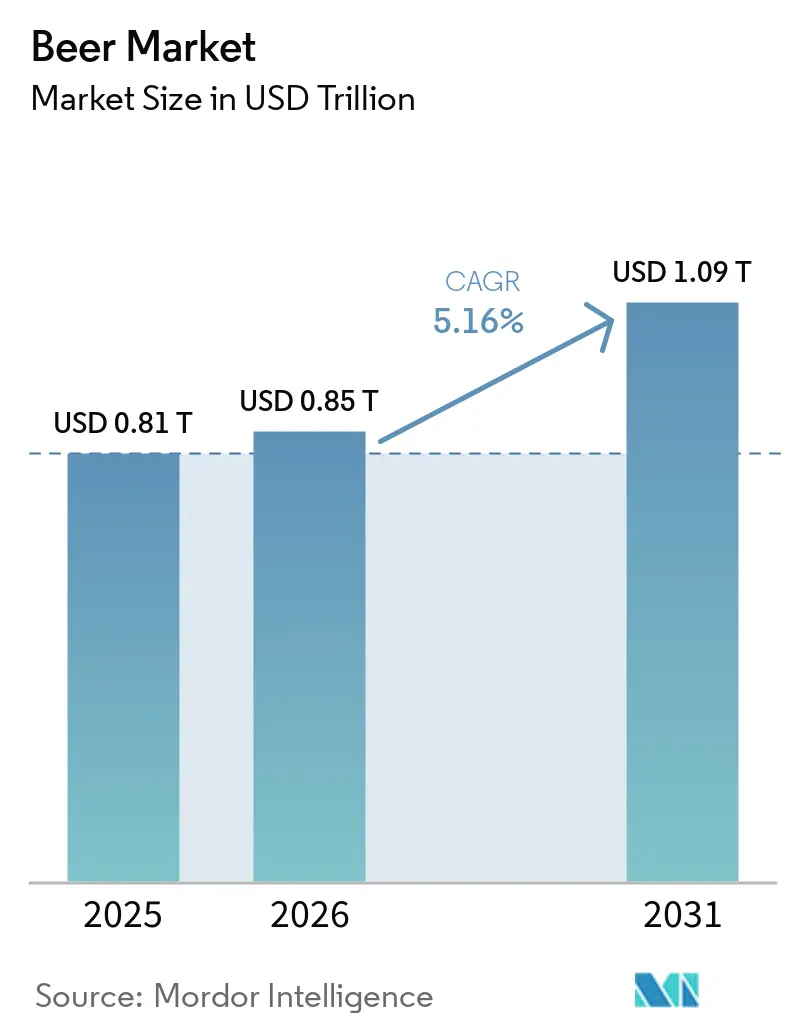
| 市場規模 (2026) | 0.85 兆米ドル |
| 市場規模 (2031) | 1.09 兆米ドル |
| 成長率 (2026 - 2031) | 5.16 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
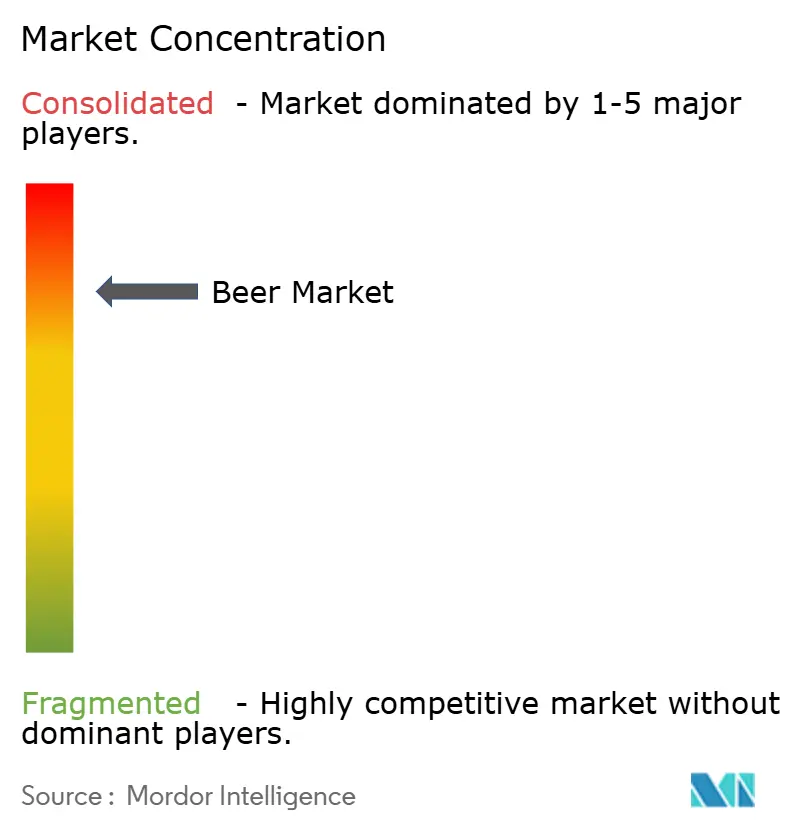
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビール市場分析
ビール市場規模は2025年に8,100億米ドルと評価され、2026年の8,500億米ドルから2031年には1兆900億米ドルへと成長すると推定されており、予測期間中に5.16%のCAGRを反映しています。市場成長は、プレミアム化、ノンアルコール・低アルコール飲料へのポートフォリオ多様化、アジア太平洋および一部のアフリカ市場における地理的拡大によって支えられています。大手多国籍ビールメーカーは、原材料コスト圧力にもかかわらず、小売業者への直接チャネル、高度な自動化、再生農業への取り組みを通じてマージンを強化しています。ノンアルコールビール、クラフトスタイル、プレミアムラガーは、アルコール摂取を抑制しながらも品質に対して対価を支払う意欲のある若い消費者を引き続き惹きつけています。再生可能エネルギーの採用、リターナブルガラス、高リサイクル含有率アルミ缶を含むサステナビリティ重視の投資は、環境意識の高い消費者や機関投資家の間でブランドポジショニングを強化し、グローバルビール業界をさらに後押ししています。
主要レポートのポイント
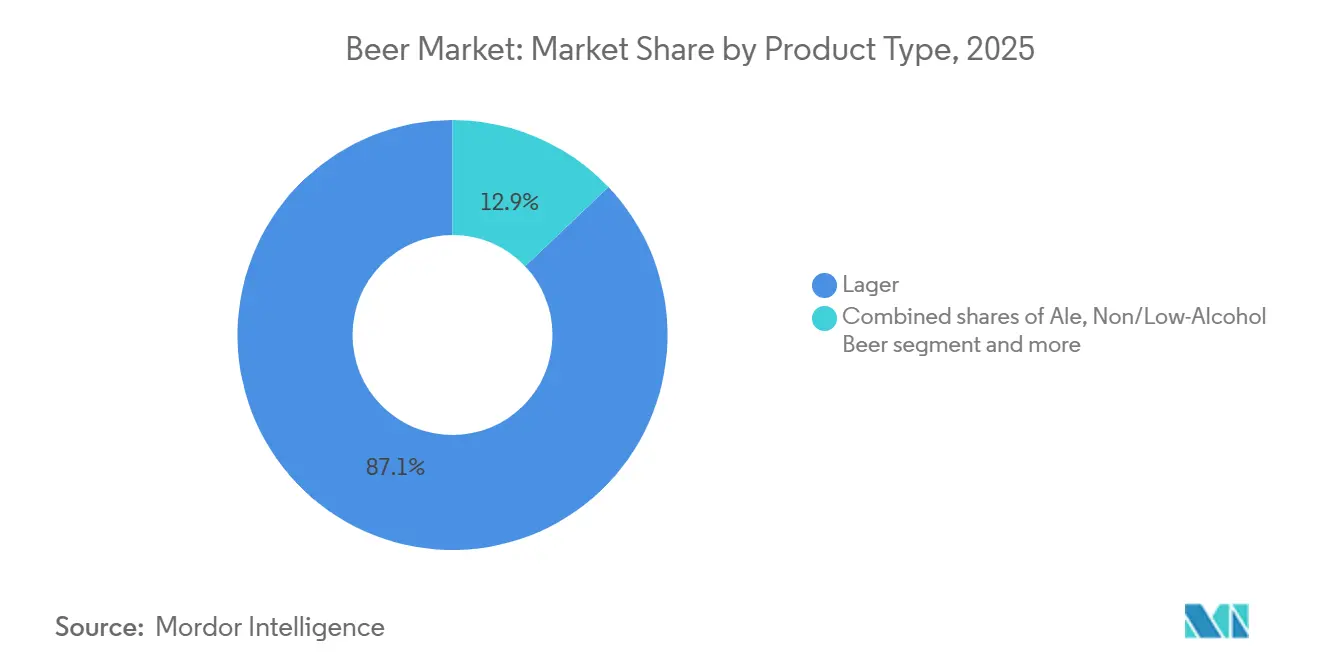
- 製品タイプ別では、ラガーが2025年のビール市場シェアの87.09%を占めてトップとなり、ノンアルコール/低アルコールはビール市場において2031年まで5.30%のCAGRで拡大する見込みです。
- カテゴリー別では、スタンダードセグメントが2025年のビール市場の79.32%を占め、プレミアムビールの販売量は2031年まで5.45%のCAGRが見込まれています。
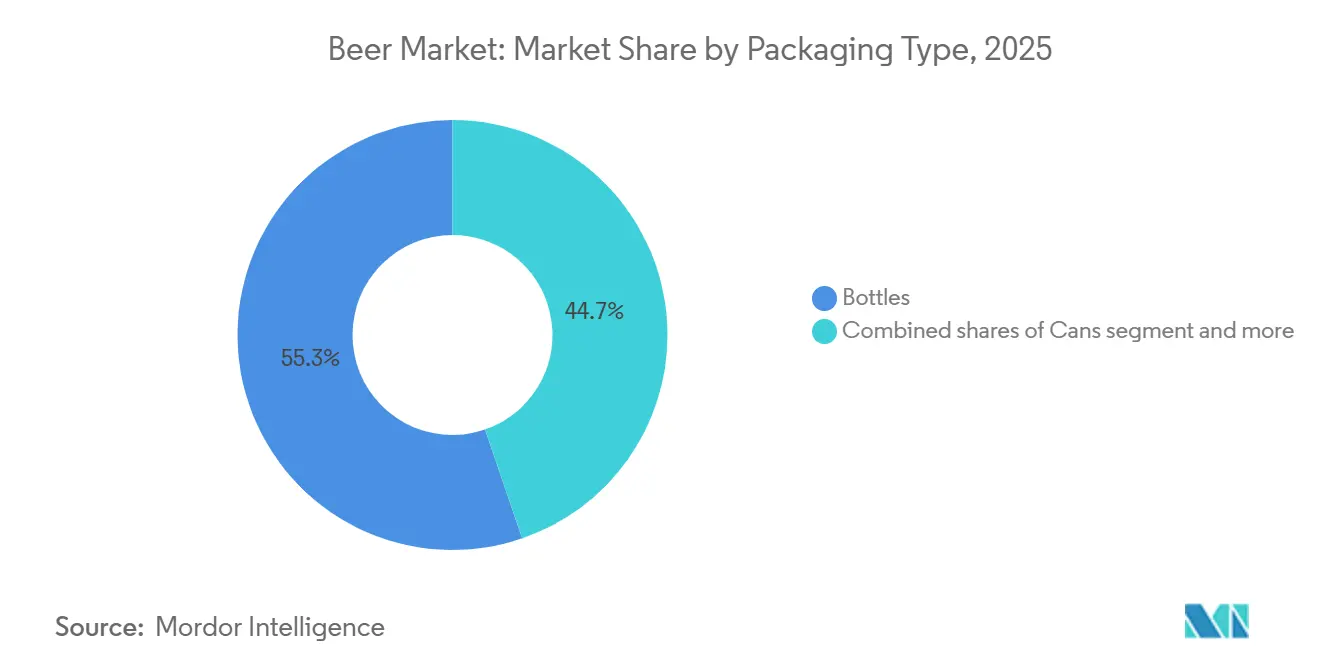
- 包装タイプ別では、ボトルが2025年の市場の55.26%を占め、缶はサステナビリティと利便性を背景に最速の5.60%のCAGRを記録しています。
- 流通チャネル別では、オントレード会場が2025年に57.45%の収益を獲得し、家庭内消費機会の増加に伴いオフトレードは5.71%のCAGRで成長しています。
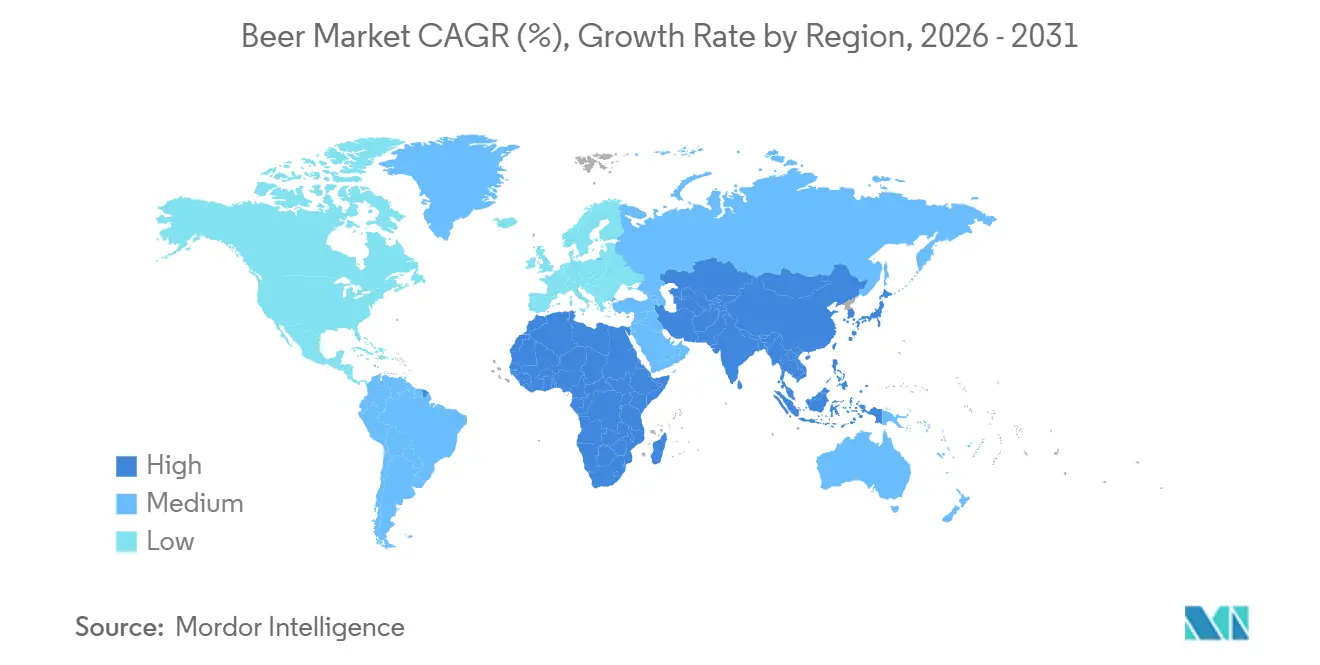
- 地域別では、アジア太平洋が2025年のグローバル収益の30.12%を占め、5.40%のCAGRで最も急成長している地域であり続けています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 醸造所数の増加によるクラフトビールの高い普及率 | +0.8% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 観光・ホスピタリティの成長がポジティブな成長に影響 | +0.60% | 欧州、中東、アジア太平洋の観光拠点 | 短期(2年以内) |
| 原材料とアルコール含有量における製品イノベーション | +0.90% | グローバル(北米および欧州での早期採用) | 中期(2〜4年) |
| 健康志向の消費者がグルテンフリービールへの需要を加速 | +0.40% | 北米、欧州、オーストラリア | 長期(4年以上) |
| サステナブルかつ倫理的なビール生産への関心の高まり | +0.70% | グローバル(欧州および北米がリード) | 長期(4年以上) |
| 醸造業界の技術的進化 | +1.0% | グローバル(先進市場での早期採用) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
醸造所数の増加によるクラフトビールの高い普及率
クラフトブルワリーの急速な成長は市場ダイナミクスを再形成し続けており、棚スペースをめぐる競争が激化するとともに、大手プレイヤーは統合を推進するよう促されている。米国では、2025年に9,922社を超えるクラフトブルワリーが稼働していた[1]。大規模プレイヤーは成功した地域クラフトブランドの買収を積極的に進め、オペレーショナルスケールの恩恵を受けながらローカルな本物らしさを再現するイノベーショパイプラインへの投資を行っている。例えば、Carlsbergは2025年1月にBritvicを33億ポンドで買収し、プレミアムミキサーおよびクラフト志向の飲料カテゴリーへのエクスポージャーを強化した。アジア太平洋地域、特にインドでは、クラフトビールのエコシステムが都市化と消費者ライフスタイルの変化から引き続き恩恵を受けている。B9 Beveragesが支援するタップルームチェーンは、大都市圏の若い専門職層の間で支持を獲得し、2025年度に二桁の収益成長を牽引している。この拡大は、ローカライズされた体験型ビール消費に対する持続的な需要を反映している。また、伝統的に大量生産ラガーと競合してきたクラフトビール市場において、クラフトおよびプレミアムフォーマットが多様化に果たす役割を強化している。
観光・ホスピタリティの成長がポジティブな成長に影響
観光・ホスピタリティセクターの回復がビール市場の成長を促進しており、主にオントレードセグメントで顕著です。アジア全域では、香港、シンガポール、タイ、ベトナムなどの市場が、活発なナイトライフ、食文化、国際観光の流れに牽引された強いオントレードアルコール消費を示しています。ビールフェスティバル、ライブエンターテインメント、文化的祝祭などの大規模イベントは、集客を増やし流通接点を広げることで、ビール消費をさらに増幅させています。こうした体験型の場はプレミアム価格設定とブランド発見を支援し、余暇主導の消費機会におけるビールのポジションを強化しています。並行して、ビールツーリズムが地域市場にとって重要な成長レバーとして台頭しており、消費者はクラフト醸造所の訪問、製造施設ツアー、業界主導のイベントを通じた没入型体験をますます求めるようになっています。例えば、ベルギーの醸造所はガイドツアーやベルギービールウィークエンドなどの旗艦イベントを通じて相当数の訪問者を集めており、ビールツーリズムが市場価値を高め、業界の長期的成長を支援する役割を担っていることを示しています。
原材料とアルコール含有量における製品イノベーション
ビールメーカーは、節度、風味の多様性、サステナビリティに対する消費者の嗜好の変化に応える高度な醸造技術と原材料イノベーションを通じて市場を拡大し続けています。低アルコール酵母株、機能性植物成分、精密発酵ホップ化合物の採用により、醸造業者は従来の原材料への依存を減らしながら風味ポートフォリオを拡大できるようになっています。2025年にNature Communicationsに掲載された研究では、アルコール度数2〜3%のビールを製造しながらもフルボディのマウスフィールを維持できる新規酵母株が特定され、醸造業者が官能品質を犠牲にすることなく節度重視の消費機会に対応できるようになりました[2]。これらのイノベーションにより、メーカーは低アルコール含有量でも複雑な官能プロファイルを提供でき、味を損なうことなくバランスの取れた消費に対する消費者需要を支援しています。2024年、Carlsbergは精密発酵技術を用いたパイロットスケールの醸造を実施し、従来のホップ栽培と比較して水使用量を約30%削減し、土地使用量を50%削減しました。このようなプロセスイノベーションは、環境効率と風味の一貫性を両立させ、持続可能な醸造原料の戦略的重要性を強化しています。これらの進歩は総じて、グローバルビール市場における製品差別化、サステナビリティとの整合性、長期的成長を強化しています。
健康志向の消費者がグルテンフリービールへの需要を加速
グルテンフリービール製品は、消費者の健康意識の高まり、特定の食事療法への遵守の増加、セリアック病の有病率と診断の増加に支えられ、着実な成長を遂げています。医療スクリーニングの強化と公衆衛生啓発キャンペーンが報告される発症率の上昇に寄与しており、認定グルテンフリーおよびグルテン低減ビール代替品への需要を強化しています。これに応じて、多国籍醸造所とクラフト醸造所の両方が、グルテンフリー、低カロリー、低炭水化物ビール処方を含む特定の食事要件に対応するための製品ポートフォリオを拡大しています。これらの製品は、ケトジェニック、パレオ、その他の制限食を実践する消費者に対応し、ビール消費機会を従来のセグメントを超えて拡大しています。消費者エンゲージメントとカテゴリーの認知度は、グルテンフリーオプションを積極的に取り上げるビールフェスティバルや体験型マーケティングイベントを通じてさらに強化されています。こうしたプラットフォームは、グルテン過敏症やセリアック病への認識を高めながら、製品処方と認証基準について消費者を教育するという二重の役割を果たしています。これらのイベントでの消費者との直接的なインタラクションにより、醸造業者は信頼を構築し、フィードバックを収集し、初回購入者の試用を加速させることができます。例えば、2025年5月、Lakefrontは認定グルテンフリーのNew Gristビールと特製グルテンフリーカスクブリューを特集した春の屋外イベントを開催し、グルテンフリー専用のフードトラックとベンダーの厳選されたセレクションで補完しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な政府規制 | -0.60% | グローバル(欧州および北米で特に大きな影響) | 中期(2〜4年) |
| 健康志向の消費トレンドによるビール需要の制限 | -0.30% | グローバル(ウェルネストレンドが最も強い欧州および北米) | 長期(4年以上) |
| 原材料コストのインフレとサプライチェーンの課題がビール生産に影響 | -0.90% | グローバル(地域によって強度が異なる) | 中期(2〜4年) |
| 宗教的・文化的制約がビール市場の成長に影響 | -0.40% | 中東、北アフリカ、アジアの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な政府規制
政府規制は、税制改革、マーケティング規制、ラベル表示義務の拡大を通じてビール市場に大きな影響を与え続けており、醸造業者のコンプライアンスの複雑さを増大させ、規制の厳しい地域での数量成長を制約しています。物品税構造の変更は、価格設定、消費パターン、オントレードの実行可能性に直接影響します。例えば、英国は2023年8月にアルコール度数(ABV)連動型物品税制度に移行し、これが2024年のオントレードビール販売量の4%減少に寄与しました[3]。地域レベルでの規制調和の取り組みは、ビールメーカーの運営コストをさらに引き上げています。2023年12月に発令された欧州連合の指令の下、欧州連合域内で販売されるアルコール飲料は2026年までに原材料リストとカロリー情報を表示しなければなりません[4]。これらの要件への準拠は、複数の欧州連合市場で事業を展開するメーカーにとって、ラベルの再設計、在庫の廃棄、サプライチェーンの調整に関連する累積コストとして5,000万〜1億ユーロを生み出すと予想されています。その結果、各地域における規制枠組みの進化が醸造業者の戦略的意思決定を形成し、価格設定、流通、投資の優先順位に影響を与えながら、ビール市場全体の拡大を緩和しています。
原材料コストのインフレとサプライチェーンの課題
気候関連の供給制約と投入コストの変動は、醸造業者の収益性と運営計画に引き続き圧力をかけています。2024年、フランスとドイツの主要大麦生産地域における干ばつ条件が収穫量を混乱させ、スポット価格の上昇を招き、醸造業者は生産継続性を維持するために既存の在庫を取り崩すことを余儀なくされました。包装インフレがコスト課題をさらに悪化させました。アルミニウム価格の上昇が効率性主導の包装再設計を加速させ、醸造業者はBall Corporationなどのサプライヤーと缶の軽量化プログラムで協力するよう促されました。水不足は、特に水ストレスの高い市場において、追加的な構造的リスクとして浮上しています。南アフリカでは、醸造所が閉ループ式水リサイクルシステムを導入し、ビール1ヘクトリットルあたりの水消費量を約2.5ヘクトリットルに削減し、世界クラスのベンチマーキング基準に沿った運営を実現しました。したがって、これらの環境的および投入コストの圧力は、グローバルビール市場における気候レジリエンス、運営効率、マージン維持の相互依存関係の高まりを浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ラガーが支配、ノンアルコール/低アルコールビールが加速ラガービールはグローバルビール市場を引き続き支配しており、2025年の総収益の87.09%を占め、特にアジア太平洋およびラテンアメリカにおける確固たる大衆市場のポジションを示しています。このセグメントのパフォーマンスは、広範な流通ネットワーク、強いブランド認知度、社交的な場、ライブイベント、テレビスポーツにおける文化的関連性によって引き続き支えられています。プレミアム化とクラフト主導の多様化が消費者の支出パターンを再形成し続けています。伝統的なラガーが文化的重要性を保持する一方で、プレミアムクラフトラガーとホップ前面のエールが都市部のミレニアル世代とZ世代の消費者の間で裁量的支出を獲得しています。
対照的に、ノンアルコールおよび低アルコールビールセグメントは最も急成長している製品カテゴリーを代表しており、5.30%のCAGRで拡大すると予測されています。成長は、社会的関与と健康・ウェルネスへの配慮をますますバランスさせる若い消費者層によって牽引されています。ノンアルコールビールの価値貢献は先進市場で特に顕著であり、西欧のノンアルコールビールセグメントは公衆衛生イニシアチブと適度な飲酒キャンペーンへの機関的支援によって支えられています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カテゴリー別:
プレミアムの成長がスタンダードの数量を上回るスタンダードビールはグローバルビール消費の大部分を引き続き占めており、2025年の総収益の79.32%を占めています。このセグメントの優位性は、手頃な価格、広い入手可能性、根付いた消費者の嗜好によって維持されており、特に価格感度が主要な購買動機であるアジアとアフリカの人口の多い市場において顕著です。したがって、スタンダードラガーは、セグメント化が進む中でも、グローバルビール市場における数量安定性の基盤であり続けています。
対照的に、プレミアムビールセグメントは加速した価値成長を示しており、5.45%のCAGRで拡大すると予測され、スタンダードビールをほぼ1パーセントポイント上回っています。このパフォーマンスは、飲酒者がより高い品質、ブランドの信頼性、差別化された飲酒体験を求める継続的な消費者の「トレードアップ」行動を反映しています。プレミアムセグメントの拡大は、伝統、職人技、本物らしさを中心としたブランドストーリーテリング、限定版パッケージング、美食やフードペアリングの機会との整合性によってさらに支えられています。
包装タイプ別:
サステナビリティが缶の成長を牽引ガラスボトルはビールの主要包装フォーマットであり続けており、2025年のグローバル販売量の55.26%を占めています。その持続的な魅力は、品質と本物らしさの強い視覚的シグナルと密接に結びついており、特にボトルがプレミアムブランディングとオントレードプレゼンテーションの両方に不可欠な欧州市場とアジアの一部において顕著です。例えば、Thai Beverageはリターナブルガラスボトルプログラムを拡大し、炭素強度を低下させ、進化するサステナビリティ目標に準拠しています。これらのイニシアチブと並行して、醸造業者はドラフトサービス用のケグや、プラスチックリングを置き換えるペーパーボード系代替品を通じて包装ソリューションを多様化し続けており、厳格化する規制要件と環境基準に沿っています。
しかし、アルミ缶は最も急成長している包装フォーマットとして台頭しており、2031年まで5.60%のCAGRで拡大すると予測されています。成長は、高いリサイクル率、輸送重量の削減、携帯性の向上を含む缶の循環経済上の優位性によって牽引されています。缶はまた、光を遮断し酸素の侵入を制限する能力がホップ前面のフレーバー重視のビールの賞味期限を改善するという機能的なパフォーマンス上の利点も提供しています。その結果、缶入りプレミアムラガーのビール市場は大幅に拡大すると予想されており、Budweiserなどの主要ブランドは、サステナビリティ意識の高い消費者にアピールするためにリサイクル含有率のベンチマークを強調した二次包装とラベリングを採用しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
オフトレードの成長が加速オントレード会場はグローバルビール市場において引き続き主導的なポジションを維持しており、2025年の総市場価値の57.45%を獲得しています。この優位性は、消費者がプレミアムビール、限定版、没入型の社交体験に対してより高い支払い意欲を示すバー、フェスティバル、エンターテインメント会場における体験型価格戦略によって強化されています。オントレード施設は、厳選されたビールメニューとプレミアムブランドの配置を通じてますます差別化を図り、全体的な消費量が安定する中でも価値成長を維持しています。
逆に、オフトレードチャネルは成長率においてオントレードを上回る位置にあり、2031年まで5.71%のCAGRで拡大すると予測されています。この勢いは、電子食料品プラットフォームの深い浸透、利便性主導の小売フォーマット、卸売注文効率と在庫補充を改善する醸造業者運営のB2Bデジタルプラットフォームによって牽引されています。オフトレード流通の中では、小売業者がマルチパックフォーマット、プレミアム輸入品、ノンアルコールビールオプションに追加の棚スペースを割り当てるにつれて、専門酒類店がシェアを拡大しています。小売業者への直接プラットフォームやデータ駆動型品揃え最適化を含む流通ネットワーク全体のデジタル化が、チャネルダイナミクスを再形成し続け、グローバルビール市場のオントレードとオフトレードの両セグメントにわたる長期的成長を支援しています。
地域分析
アジア太平洋ビール市場
アジア太平洋地域は、最大かつ最も急成長している地域ビール市場としての地位を強化し、2025年の世界収益の30.12%を占め、2031年にかけて5.40%のCAGRで成長すると予測されています。成長の背景には、急速な都市化、可処分所得の増加、および新興経済圏における都市部中間層の継続的な拡大があります。インドは引き続き主要な成長エンジンあり、2024年にはビール販売量が増加し、良好な人口動態、小売アクセスの改善、および国内醸造インフラの近代化が進展しています。ベトナムやインドネシアなどの東南アジア市場は、政府による観光インフラへの投資および都市部やリゾート地における業務用消費の拡大に支えられ、中一桁台の成長を継続しています。
ヨーロッパおよび北米ビール市場
ヨーロッパおよび北米は、構造的な販売量の減少に直面している成熟したビール市場であり続けていますが、両地域ともプレミアム化、イノベーション、およびノンアルコール製品へのポートフォリオ多様化を通じて収益成長を維持しています。ヨーロッパでは、人口の高齢化と公衆衛生施策が従来の消費パターンに影響を与えています。ドイツの一人当たりビール消費量は2023年に84.3リットルに減少し、こうした長期的なトレンドを反映しています[5]。プレミアム、クラフト、およびアルコールフリーの製品拡張は、消費者の選択肢を引き続き充実させ、地域全体の価値成長を安定させています。
中東・アフリカおよび南米ビール市場
南米、中東、アフリカを含む発展途上地域は、経済状況、規制、および人口動態によって形成された多様な成長軌跡を示しています。中東では、厳格な規制環境がサウジアラビアなどの国々における市場ポテンシャルを制約している一方、アラブ首長国連邦は観光主導の回復から恩恵を受け、輸入プレミアムラガーの業務用販売を支えています。サブサハラアフリカは、若い人口と可処分所得の増加に牽引された長期的な成長ポテンシャルを有していますが、市場拡大は物流インフラの整備、現地調達能力の向上、および予測可能な物品税課税の枠組みの改善に依然として左右されます。
規制環境
ビールは、地域を超えて価格設定、ラベリング、市場参入方法を左右する多層的なアルコール、食品安全、貿易ルールのもとで運営されている。米国では、生産と貿易のコンプライアンスは、27 CFR Part 25に基づく物品税および運営要件についてはアルコール・タバコ税貿易管理局(TTB)が管轄し、FDAは栄養成分および原材料表示を監督しており、醸造業者と輸入業者にとって規制当局が分かれるコンプライアンスモデルとなっている。2026年半ば時点で、連邦物品税の基準(例えば、対象となる小規模国内醸造業者に対して最初の60,000バレルにつき1バレルあたり3.50米ドル)は維持されており、規制が厳しい市場における規模と管理能力の構造的優位性を強化している。
米国以外では、政府は製品の定義とラベリングに関する基準を引き続き厳格化している。規制の変化は、市場アクセスそのものよりもコンプライアンスの詳細に集中する傾向が強まっている。ナイジェリアのNAFDACビール規制(2025年)は、ビールを麦芽由来のものと定義し、ラベリング要件を同国の包装済み食品(ラベリング)規制2022と関連付けており、アルコール摂取に関する注意表示を含むため、複数SKUのポートフォリオにおける実行の複雑さが増している。貿易ルールも上陸コストと調達選択に影響を与えており、輸出業者と輸入業者はWTO世界関税プロファイル(2026年6月)を利用して、適用される関税構造や国境を越えたビール出荷に関連する関税計画を検討している。
バリューチェーン分析
世界のビールバリューチェーンは、農業原料(大麦、ホップ、副原料、水)から始まり、製麦、醸造、包装を経て、卸売業者、業務用取引先、店舗販売(大手醸造業者が利用するeグロサリーや小売業者直接発注のエコシステムを含む)を通じた流通へと続く。包装とユーティリティは、決定的なコストおよびサービスレベルのてことなっており、アルミ缶の入手可能性と価格、ガラス瓶の供給(リターナブル瓶を含む)、低炭素の熱と電力へのアクセスが、どのSKUとパック形態を各チャネルで確実に生産・展開できるかを左右する度合いが増している。
最近の運営面での動きは、戦略的パートナーシップと地域化されたインフラを通じた回復力への転換を示している。南アフリカでは、Soufflet MaltとHeineken Beveragesが2025年3月、Heinekenのセディベン醸造所付近に新設する1億ユーロの製麦施設(稼働開始予定:2027年半ば)について提携し、麦芽の上流統合と供給の安定性を強化した。インドでは、アルミ缶に関する新たなBIS認証要件(2025年4月)がサプライチェーンの停滞要因となり、United Breweriesは2025年7月、6ヶ月間で不足により成長が1~2ポイント損なわれたと開示し、包装がコモディティ的な投入資材ではなく制約要因であることを浮き立たせた。並行して進む脱炭素化と物流の改良、たとえばCarlsberg SwedenがEinrideと共に電動トラック運用を拡大したことや、Heinekenがポルトガルの醸造所向けに蓄熱バッテリー契約を締結したことは、排出量、エネルギー、輸送パフォーマンスが生産経済性と顧客への約束にますます組み込まれつつあるバリューチェーンを示している。
競合環境
ビール市場は高度に集中した競争構造を示しており、AB InBev、Heineken、Carlsbergを主とする確立されたプレーヤーが、広範なグローバル流通ネットワーク、バリューからスーパープレミアムに至る多層的なブランドポートフォリオ、小売業者と卸売業者を独自の注文・データプラットフォームに組み込む統合が進むデジタルエコシステムを通じて大きな影響力を行使しています。これらの構造的優位性により、主要プレーヤーは数量成長が鈍化する中でも価格設定を管理し、品揃えミックスを最適化し、市場シェアを守ることができます。
その規模にもかかわらず、市場リーダーはクラフト醸造業者とプライベートラベル製品からの競争圧力に直面し続けています。AB InBevは2024年に598億米ドルの収益を報告しましたが、連結販売量は1.4%減少し、北米でのクラフト生産者との競争激化と欧州での小売業者主導のプライベートラベルからの競争を反映しています。主要醸造業者はまた、包装とドラフトシステムのイノベーションを活用して製品を差別化し、サステナビリティの信頼性を強化しています。例としては、スポーツ会場での閉ループリサイクルのためのMolson CoorsとのBall Corporationのアルミカップパイロットや、欧州のパブ全体に鮮度センサーを搭載したスマートケグを展開するHeinekeの取り組みが挙げられます。
中堅および地域醸造業者は、地理的集中、コラボレーション、運営の柔軟性に焦点を当てた的を絞った戦略を通じて競争の激化に対応しています。KirinやAsahiなどのアジアの醸造業者は、東南アジア全体での相互株式保有と合弁事業を通じて成熟した国内市場での停滞を緩和しています。一方、環境・社会・ガバナンス(ESG)パフォーマンスは投資家の資本配分をますます形成しており、科学的根拠に基づく排出目標と再生可能エネルギー投資を持つ醸造業者を優遇しています。このトレンドは、サステナビリティ移行に資金を提供できる大型株プレーヤーの構造的優位性を強化し、グローバルビール市場内での競争リーダーシップをさらに統合しています。
ビール業界のリーダー
-
Heineken N.V.
-
Anheuser-busch Inbev SA/NV
-
Carlsberg Group
-
Molson Coors Beverage Company
-
Asahi Group Holdings Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ビール市場
- Heineken N.V.
- Carlsberg Group
- Asahi Group Holdings Ltd
- Molson Coors Beverage Company
- Kirin Holdings Co. Ltd.
- Constellation Brands Inc.
- China Resources Snow Breweries Ltd
- Diageo Plc
- Boston Beer Company Inc.
- Tsingtao Brewery Co. Ltd.
- Anheuser-busch Inbev SA/NV
- Sapporo Holdings Ltd.
- Sierra Nevada Brewing Co.
- Beijing Yanjing Brewery Co., Ltd.
- D.G. Yuengling & Son Inc.
- Tsingtao Brewery Co. Ltd
- Thai Beverage Public Company Limited
- B9 Beverages Private Limited
- Inbrew Beverages Private Limited
- San Miguel Corporation
市場機会と将来展望
ポートフォリオの空白領域は、節度志向と製品差別化を軸に拡大を続けており、大手醸造業者はノンアルコール・低アルコールのプラットフォームや隣接する提案を活用して成熟市場でのシェアを守りつつ、新たな飲用機会を開拓している。ブランド活動もこの方向性を後押ししており、Carlsberg Hong Kongは2025年12月、祝祭シーズンとDry Januaryの行動パターンに合わせて、ノンアルコール・低アルコールレンジ(Carlsberg 0.0や他のノンアルコール製品を含む)を拡大した。
運営能力への投資と技術導入は、特にサプライチェーンの制約やサステナビリティ要件が実行を制限する場合において、包装能力と市場参入効率をめぐる短期的な機会も生み出している。2026年4月、Anheuser-Buschは2025年と2026年にわたって米国製造に対する6億米ドルの投資拡大を発表し、2026年6月には、Michelob ULTRAの生産に関連するミズーリ州セントルイスおよびアーノルドの施設における醸造・包装設備に重点を置いた2,000万米ドル以上の追加投資を発表した。オーストラリアでは、Asahi Beveragesが2026年6月、クイーンズランド州レッドバンクにロボティクスと高速システムを備えた1億5,000万米ドルの流通センターの建設を開始し、店舗外販売の成長形態を支える自動化・データ駆動型流通への転換を示している。デジタル運用ツールも試験導入から本格展開へと移行しており、Heinekenは2026年2月、醸造所の運営と物流を最適化するためのAI駆動型デジタルツインの導入を確認し、エネルギー、水、輸送の最適化がブランドとパックの革新と並んで競争上の基本条件の一部となる道筋を強化している。
Recent Industry Developments in ビール市場
- 2026年7月:Carlsberg Groupは、Sapporo Breweriesとの資本・業務提携を発表し、シンガポールに合弁会社を設立することを明らかにした。Sapporoは25%の株式を取得する。この発表により、東南アジアの流通へのアクセスが強化され、香港、ベトナム、カンボジア、ラオスなどの市場間でのブランド構築の連携基盤が提供される。
- 2026年6月:Heinekenは、Heinzとのブランドコラボレーションを公式発表し、Heinekenビールとハインツトマトケチャップを組み合わせたコパックを販売した。この施策は、大手醸造業者がカテゴリーを超えた提携を活用して、コア醸造資産を変更することなく、飽和したチャネルにおいて店頭での視認性と追加需要を生み出す方法を示している。
- 2026年1月:United Breweries(Heineken)は、インドでKingfisher Smoothを発売し、よりスムースな味わいを特徴とする新たな強めのビール提案を追加した。この発売は、高ボリューム市場におけるポートフォリオの細分化を支え、ブランドファミリーが差別化されたバリエーションへと拡大することで、飲酒解禁年齢に達した若年消費者を取り込んでいることを示している。
ビール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ビール市場は、醸造・包装され、小売チャネルおよびオンプレミスチャネルを通じて販売される商業生産ビールの販売額として定義される。市場規模はUSD建てで構築されており、生産者から市場への標準的なビール収益フローに従っている。
対象外の範囲:ホームブルーイングキット、サイダー、ハードセルツァー、および純粋な契約醸造サービス料は市場合計から除外される。
セグメンテーション概要
- 製品タイプ別
- エール
- ラガー
- ノンアルコール/低アルコールビール
- その他のビールタイプ
- カテゴリー別
- スタンダード
- プレミアム
- 包装タイプ別
- ボトル
- 缶
- その他
- 流通チャネル別
- オントレード
- オフトレード
- 専門酒類店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開されている生産・貿易シグナルを用いてグローバルなビールのフットプリントをマッピングし、需要側の指標と整合させることから始まる。農業インプットにはFAOSTAT、国境を越えたビール貿易にはUN Comtrade、規制・業界統計には米国TTB、国別食品・飲料データにはEurostatなどのソースを主に活用している。
前提条件を現実に即したものとするため、ブルワーの年次報告書、投資家向けプレゼンテーション、および決算説明会のコメントも参照している。これらには価格施策、プレミアム化の方向性、チャネルシフトが明示されていることが多い。特許データベースは、コスト構造や製品ミックスに影響を与える可能性のある包装・醸造プロセスの変化を把握するために選択的に活用している。市場コンテキストおよびイベント確認のため、企業財務に特化した有料サブスクリプションと、ニュースおよび金融市場に特化した有料サブスクリプションを利用している。ここで挙げたソースは例示であり、収集・検証・明確化のために追加の公開資料も使用している。
一次インタビューおよびサーベイ
一次情報は、デスクソースだけでは十分に説明できない事項、特に価格ラダー、チャネルマージン、ノンアルコールビールの実務の計上方法などを検証するために活用される。ブルワー、ディストリビューター、包装パートナー、カテゴリーマネージャーとの対話を行い、続いて地域の専門家との議論を通じて消費パターンを確認し、主要地域における下位カテゴリーへのトレードダウンまたは上位カテゴリーへのトレードアップを評価した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:17% | アジア太平洋:43% |
| 中位層:51% | 機能・ユニットリーダー:29% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:20% | マネージャー:54% | 南北アメリカ:23% |
市場規模算定と予測
規模算定モデルは、トップダウンの需要プール視点から始まり、各市場における国別消費量、合法的飲酒人口、チャネルミックスを用いて価値を再構築し、地域・グローバルの合計値へと積み上げる。アウトプットを現実に即したものとするため、サンプリングした生産者の収益分割、ディストリビューターのスループット確認、ボトル・缶・ドラフト別のASP推計など、選択的なボトムアップ似値と照合し、乖離が生じた箇所の合計値を調整している。
ビールの価値プールを大きく動かすインプットには、一人当たり消費トレンド、オントレードとオフトレードのシェアシフト、プレミアムとメインストリームのミックス、棚価格を変化させる税・関税の影響、および規制市場におけるノンアルコールビールの浸透率が含まれる。過去系列が不均一な場合、欠損点は生産・貿易動向などの近接プロキシ指標を用いて補完し、確定前にインタビューフィードバックで再確認する。
予測においては、ビール需要が所得圧力、チャネルの正常化、価格主導のミックス変化によって形成されるため、単純な直線では追えないことから、トレンドスムージングを補完としたシナリオ分析を主に活用している。シナリオレンジは一次回答者との主要前提の検証後に絞り込まれ、最終的な予測パスは観察された消費・価格シグナルと整合するよう選択される。
データ検証と更新サイクル
検証は複数ラウンドのクロスチェックを通じて実施され、最終合計値が単一のデータ系列に依存しないようにしいる。モデル化された値を、生産・貿易の方向性、カテゴリー収益に関するコメンタリー、チャネルトレンド指標などの独立したシグナルと比較する。大きな乖離が生じた場合は再検討し、原因となっている前提条件まで遡って追跡する。
最終承認前に、別のアナリストがモデルをレビューし、成長率、国別シェア、通貨換算タイミングの異常値を確認する。レポートは年次で更新され、価格・税・チャネル構造に重大な変化をもたらすイベントが発生した場合は中間更新が実施される。納品直前に最新の確認作業が完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceのビール市場推計と他の公表推計との比較
公表されているビール市場の数値がぴったり一致しないことが多いのは、各社が異なる製品の境界を計上し、バリューチェーンの異なる価格ポイントを使用し、基準年を異なるカレンダーに設定している場合があるためである。通貨換算のタイミングや前提条件の更新速度も、成長ストーリーが似通っていても最終的なUSD数値を変動させる能性がある。
ハードセルツァーは一部のアルコール調査では一般的に含まれているが、Mordor Intelligenceのビール市場のスコープ外に位置しており、これが表に乖離が生じる一因となっている。その他の乖離は、価値が小売棚価格で計上されているか生産者レベルの収益で計上されているかの違い、およびノンアルコールビールがより広い飲料カテゴリーに統合されている場合の取り扱いに起因している。当社の確認作業では、チャネルおよびパックタイプ別の価格ラダーを各国の実態と整合させており、オントレードのマークアップが高い市場での合計値の過大計上を回避するのに役立っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.85 トリリオン USD(2026年) | |
| グローバルコンサルタンシーA | 898.14 ビリオン USD(2025年) | 基準年が異なり、一部の国でより広いアルコール飲料の枠組みを反映している可能性があり、工場出荷価格ベースの収益ではなく小売価格に近い価値を使用しているため、オントレードシェアが高い市場では合計値が高くなる場合がある。 |
| 業リサーチグループB | 882.80 ビリオン USD(2025年) | ビールの価値をより広い価格スタックと統合し、より長い予測期間を適用しており、ノンアルコールビールおよび隣接する発酵カテゴリーの取り扱いが公表サマリーでは明確に分離されていない。 |
全体として、差異は主にビールとして何が計上されるか、どの年が基準として使用されるか、どの価格水準が市場価値として扱われるかに起因している。スコープを明確に保ち、価格をチャネルおよび包装の実態に結びつけることで、最終的な数値は計画的な議論において再現・説明がより容易になる。
レポートで回答される主要な質問
現在のビール市場規模はどのくらいで、どのくらいの速さで成長していますか?
ビール市場は2026年に8,500億米ドルと評価されており、5.16%のCAGRで2031年までに1兆900億米ドルに達すると予測されています。
ビール市場の収益でどの地域がトップですか?
アジア太平洋は2025年のグローバル収益の30.12%を占め、5.40%のCAGRで最も急成長している地域でもあります。
なぜビール包装において缶がシェアを獲得しているのですか?
缶はより高いリサイクル率をサポートし、物流排出量を削減し、消費者の利便性ニーズを満たすため、5.60%のCAGRを記録しています。
プレミアム化はビール業界にどのような影響を与えていますか?
プレミアムラインは、消費者が品質、独自の原材料、ブランドストーリーテリングを求めてトレードアップするにつれて5.45%のCAGRで拡大しており、スタンダードカテゴリーの数量減少を相殺しています。