
ヨーロッパビール市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
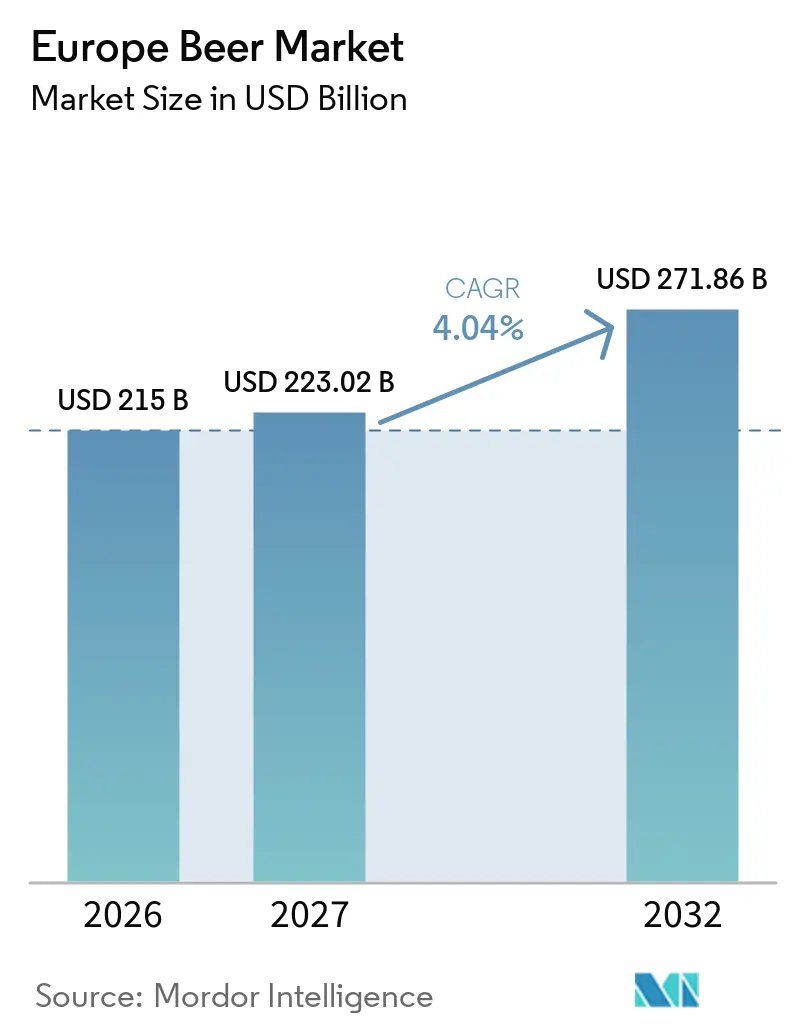
| 基準年の市場規模 (2026) | 215 十億米ドル |
| 市場規模 (2027) | 223.02 十億米ドル |
| 市場規模 (2032) | 271.86 十億米ドル |
| 成長率 (2027 - 2032) | 4.04 % |
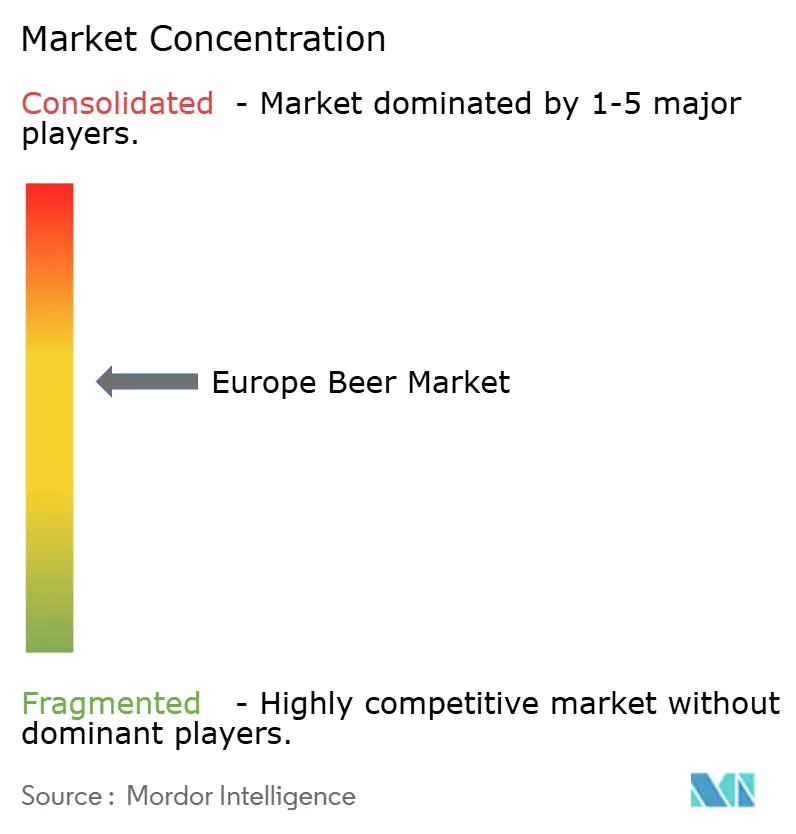
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパビール市場分析
ヨーロッパビール市場規模は、2026年の2,150.0億米ドルから2027年には2,230.2億米ドルに成長し、2027年から2032年の予測期間において4.04%のCAGRで2032年までに2,718.6億米ドルに達すると予測されています。市場数量の観点では、市場は2026年の368.1億リットルから2032年には414.3億リットルへと、予測期間(2027年~2032年)において2.39%のCAGRで成長します。醸造業者はプレミアム製品への注力を強めており、より高品質な飲料を求める消費者の嗜好の変化に対応しています。また、低アルコールおよびノンアルコールビールの提供が大幅に拡大しており、健康志向やライフスタイル重視の高まるニーズに応えています。さらに、リサイクル可能な包装の採用が進んでおり、環境への配慮と規制上の圧力の両方を反映しています。これらのトレンドは、ビール全体の数量が安定する中でも、平均販売価格の上昇に総合的に寄与しています。
レポートの主要ポイント
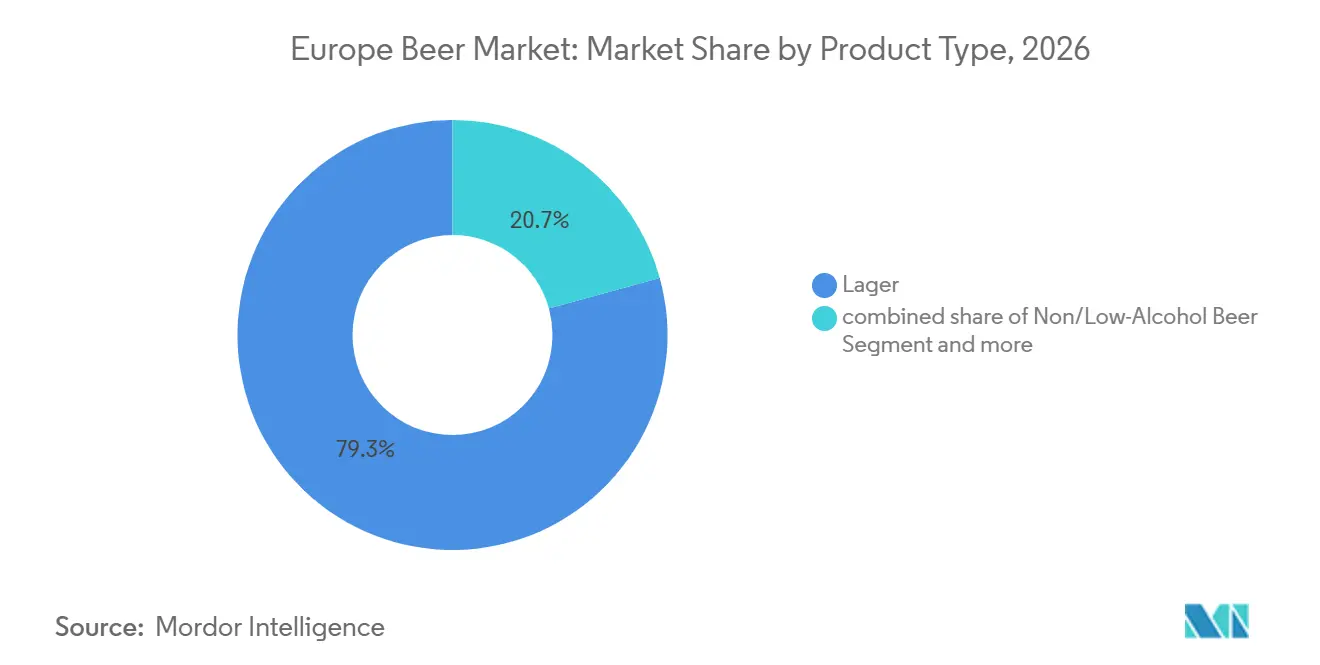
- 製品タイプ別では、ラガーが2026年のヨーロッパビール市場シェアの79.28%を占め、エールは2032年にかけて最高の5.52%のCAGRを記録すると予測されています。
- カテゴリー別では、スタンダードセグメントが2026年のヨーロッパビール市場規模の83.62%を占め、プレミアムは2032年にかけて4.92%のCAGRで拡大すると予測されています。
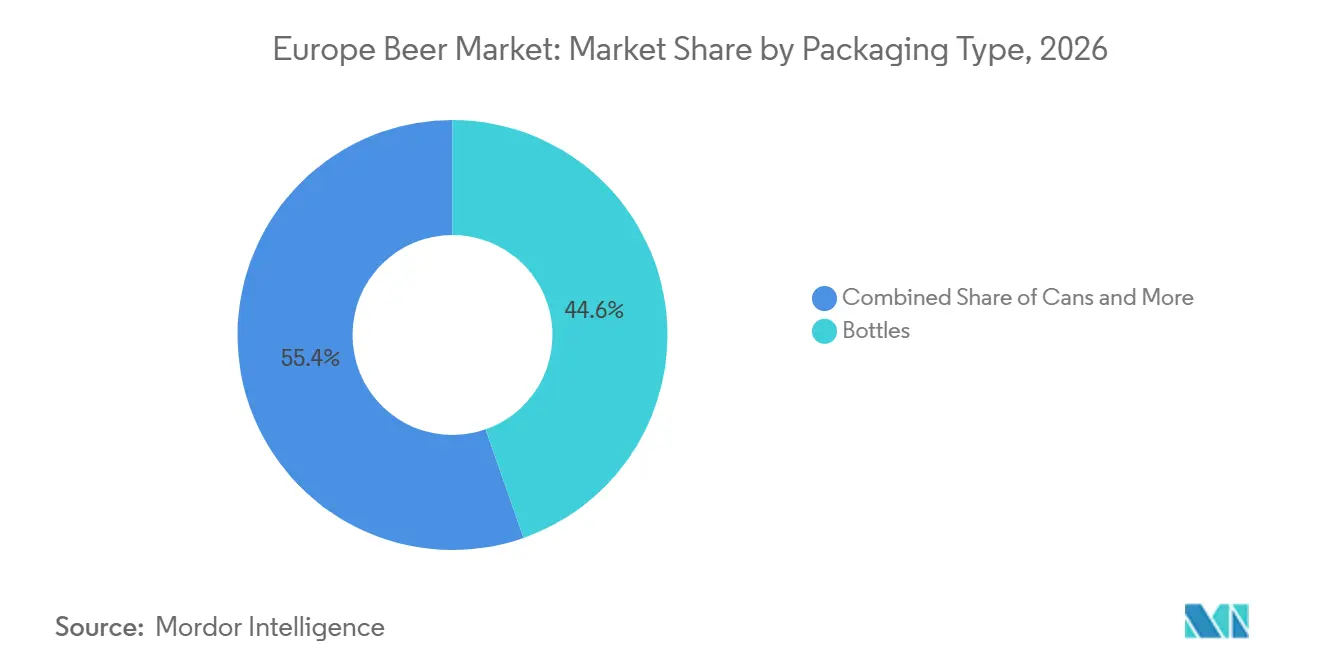
- 包装タイプ別では、ボトルが2026年に44.63%の売上シェアで首位を占め、缶は予測期間において最も高い5.27%のCAGRを示すと見込まれています。
- 流通チャネル別では、オフトレードが2026年に53.82%の売上シェアを占め、オントレードは2032年まで5.01%のCAGRを記録すると予測されています。
- 地域別では、イギリスが2026年の売上の11.33%のシェアを占め、フランスは2032年にかけて最速の5.32%のCAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クラフト ビール・ルネッサンス | +1.2% | グローバル、 特にイギリス、ドイツ、フランスに集中 | 中期 (2~4年) |
| 革新的な 製品・フレーバーフォーマット | +0.8% | 西ヨーロッパ、 中央ヨーロッパへ拡大中 | 短期 (2年以内) |
| 低アルコール・ ノンアルコール拡大 | +1.5% | グローバル、 ドイツ・スカンジナビアが先導 | 長期 (4年以上) |
| 醸造技術の 進歩 | +0.6% | 欧州先進市場、 テクノロジー拠点 | 中期 (2~4年) |
| 持続可能な 醸造とサプライチェーン | +0.9% | 全欧州、 規制遵守によって推進 | 長期 (4年以上) |
| 洗練された ブランディングとストーリーテリング | +0.7% | 西ヨーロッパ全域の プレミアム市場 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
クラフトビール・ルネッサンス
フランスは現在、EUで最大規模の2,500社の独立系醸造業者ネットワークを擁しており、ヨーロッパのクラフトビール・ルネッサンスが抱えるパラドックスを体現しています[1]。この盛況な存在にもかかわらず、Brewers of Europeが指摘するように、クラフトセグメントは市場数量全体のわずか5~10%に留まっています。これは、クラフト醸造が市場シェアで支配的ではないにしても、その影響力は確かに感じられ、主流ブランドにプレミアム化の圧力をかけていることを示唆しています。The Brewers of Europeのデータによると、2024年においてドイツには836のマイクロブルワリーが存在していました[2]。さらに、このセクターは統合圧力にも直面しています。大麦麦芽が44%、アルミ缶が20%というコスト上昇を受け、ブルワリーの閉鎖や市場撤退が相次いでいます。かつてクラフトビールの買収に積極的だった大手醸造グループも、今では方針を転換し、フラッグシップとなる国際的ブランドにリソースを集中させています。このクラフト・ルネッサンスは市場を二分する状況を生み出しています。成功した職人的な生産者がプレミアム化を推進する一方で、多くの者が存続の危機に立たされており、皮肉にも大規模生産者を利する結果となっています。大規模生産者は、クラフトにインスパイアされた革新を関連する複雑さなしにシームレスに取り込んでいます。
革新的な製品・フレーバーフォーマット
醸造業者は伝統的なビールのカテゴリーを超え、変化する消費者の嗜好に応えてプレミアム価格を支えるために、フレーバーの多様化を進めています。フランスでは、職人醸造ビールが2025年までに市場シェアの27%を獲得すると見込まれており、醸造業者は生産効率を高めるために促進発酵などの革新的な技術を採用しています。持続可能性もまた重要な焦点であり、1664 Blondeが2026年までに100%持続可能な麦芽を使用することへのコミットメントがその象徴です。120名の農家が参加し、2,765ヘクタールに及ぶこの取り組みは、大麦からボトルまでのデジタルトレーサビリティを確保するものです。テクノロジーが重要な役割を果たしており、ブルワリーは一貫した品質を確保しながらフレーバーの実験が可能になっています。自動化システムは現在、1分間に230~235缶を処理し、レシピ管理においてより大きな柔軟性を提供しています。ヨーロッパではフレーバービールセグメントが14%の成長を見せている一方で、全体の数量は減少しており、醸造業者が革新性と消費者受容のバランスを取る必要性が浮き彫りになっています。課題は残ります:いかにして確立された製品に対するコスト競争力を失うことなく、これらの革新的フォーマットを拡大するかです。
低アルコール・ノンアルコール拡大
2025年までに世界第2位のビールカテゴリーとしてエールを上回ると予測されるノンアルコールビールセグメントは、目覚ましい成長を遂げています。欧州連合によると、2024年においてヨーロッパのビール生産量は347億リットルに達しました。アルコールビールの生産量が0.6%増加に留まった一方で、低アルコール品種は11.1%の急増を見せており、節度を求める消費者の明確なシフトが浮き彫りになっています[3]。このシフトを牽引するヨーロッパ市場、特にドイツでは、従来のビール数量が減少する一方でノンアルコール販売が急増し、世界の小売売上高を新高値へと押し上げています。ノンアルコールビールの魅力は健康志向の消費者だけに限りません。規制上の動きも後押しとなっています。例えば、アイルランドがアルコール飲料へのがん警告ラベル表示を義務付けたことで、ゼロプルーフの代替品が競争上の優位性を獲得しています。この勢いを捉えるべく、Carlsbergは2025年1月にBritvicを買収し、ノンアルコール市場シェアを16%から30%に引き上げることを目指しており、年間EUR 1億のコスト削減を視野に入れています。生産における革新が味わいのプロファイルを洗練させ、従来の採用障壁を取り除いています。一方、健康志向のある小売業者との提携が流通チャネルを拡大し、従来のビール市場を超えた層へリーチを広げています。これらの動きは、アルコール消費が衰退する中でも、ノンアルコールセグメントが成長軌道を描けるという戦略的確信を裏付けています。ただし、
醸造技術の進歩
気候関連の混乱の中、ヨーロッパの醸造業は自動化、持続可能性、そしてサプライチェーンの強靭化に焦点を当てた技術革新によって再編されています。スペインのスタートアップEkonokeは、水耕栽培によるホップ栽培システムで革新の可能性を示しています。このシステムは成長サイクルを6ヶ月からわずか3ヶ月に短縮し、使用水量を15分の1に削減します。この画期的なアプローチは、Hijos de RiveraとAB InBevからの投資を引き付けています。気候変動によりヨーロッパのホップ生産量が40%減少し、ビールの品質と入手可能性の両方が脅かされている現在、この革新は時宜を得たものです。醸造の自動化は単なる生産を超えた領域に広がっています。施設では、生産速度の向上や衛生プロトコルの強化だけでなく、多様な製品ラインにわたる柔軟なレシピ管理を可能にするシステムが導入されています。醸造業におけるデジタルトランスフォーメーションは生産に留まりません。ブルワリーは、サプライチェーンの透明性を確保するQRコードや直接販売のための専門的なeコマースプラットフォームといった革新を通じて消費者とのエンゲージメントを深めています。真の競争優位は、孤立した自動化プロジェクトを追いかけるのではなく、生産、流通、顧客エンゲージメントを通じて技術的アプローチを包括的かつシームレスに織り込む醸造業者にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 他のアルコール飲料との競争激化 | -0.90% | 西ヨーロッパ、特にワイン産地 | 中期(2〜4年) |
| 原材料の価格変動と供給可能性 | -1.10% | 世界規模、北ヨーロッパで特に深刻 | 短期(2年以内) |
| 環境規制と持続可能性への圧力 | -0.70% | ヨーロッパ全域、北欧諸国で最も厳格 | 長期(4年以上) |
| アルコールに対する規制の強化 | -0.80% | ヨーロッパ全域、加盟国によって異なる | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
他のアルコール飲料との競争激化
レディ・トゥ・ドリンク(RTD)飲料は、飲料市場において強力な競合として台頭しています。その主流化は、RTDが広く展示されたProWein 2024において特に顕著に示されました。この人気の高まりは、特に伝統的なワイン産地において競争上の圧力をもたらしています。これらの地域では、消費者が醸造の複雑さを伴わずに多様なフレーバーを楽しめる利便性重視の製品へと移行しつつあります。RTDがもたらす課題は、単に伝統的な飲料を代替するにとどまりません。主要な流通チャネルをめぐる競争も激化しています。より高い利益率を追求する小売業者は、RTDに優先的な棚スペースと強化されたマーケティング投資を割り当てており、それが伝統的なビールカテゴリーを圧迫することも少なくありません。一方、スピリッツやワインのメーカーは、確立されたブランド認知度と強固な流通ネットワークを活かし、ビール消費の機会を取り込む戦略的なポジショニングを進めています。これは特に、ブランドロイヤルティが低下し、様々な飲料カテゴリーにわたって試飲する傾向が強い若年消費者の間で顕著です。伝統的な飲料カテゴリーの境界が引き続き曖昧になる中、競争環境はより複雑化しています。この変化は、ビールメーカーが歴史的な消費トレンドへの依存から脱却し、市場シェアを守るためにイノベーションと戦略的ポジショニングへと軸足を移すことを迫っています。
原材料の価格変動と供給可能性
気候変動、地政学的緊張、および規制上の制約が原材料のサプライチェーンを混乱させ、生産の継続性とコスト予測可能性を脅かしています。2024年、世界最大の大麦生産地域である欧州連合は、米国農務省の報告によれば、2024/2025年マーケティングイヤーに約5,040万メトリックトンを収穫し、予想を上回りました。しかし、フランスにおけるタンパク質含有量の9〜12%という変動は、醸造仕様に影響を与える品質のばらつきをもたらしています。EUの農薬規制は強化されており、エトキサゾールおよびビフェナゼートの使用が制限されることで、ホップ生産における脆弱性が高まっています。同時に、気候変動によってヨーロッパのホップ収量は40%減少しています。エネルギーコストの上昇も原材料への圧力に拍車をかけています。高い人件費と低迷する消費者マインドに直面するドイツの醸造業者は、競争力の低下を感じており、政府による税制優遇措置を求める声が上がっています。サプライチェーンの強靭性を高めるためには、多様化と長期的なサプライヤーパートナーシップの構築を重視する戦略が不可欠であり、コスト最適化と安定した品質・供給可能性のバランスを確保することが求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ラガーの優位性にエールの革新が挑む2026年、ラガーは79.28%という支配的な市場シェアを保持していますが、エールセグメントは2032年にかけて5.52%という力強いCAGRで上回る成長を見せています。この変化は、複雑なフレーバーやクラフト志向の醸造酒を好む消費者の嗜好の変化を示しています。市場が成熟するにつれ、顕著な移行が見られます。かつてラガーの量に引き寄せられていた消費者が、今やエールへと移行し、独自の味わいのプロフィールを重視し、プレミアム価格を支払う意欲を示しています。一方、ノン/低アルコールビールカテゴリーは、高まる健康意識と低アルコールオプションへの規制上の後押しを受けて急成長しています。その他のビールタイプに分類されるスペシャルティおよびシーズナルバリアントは、数量シェアは小さいものの、そのプレミアム価格設定は巧みなニッチポジショニングを示しています。
確立されたビールカテゴリーは、今日の消費者の価値観やライフスタイルにより共鳴する革新的なセグメントによって再形成されています。ヨーロッパのクラフトビールシーンは活況を呈しており、ドイツとイギリスが先頭を走る一方、フランス、スペイン、イタリアも追いつきつつあり、クラフトビールへの需要の高まりを示しています。技術的な進歩のおかげで、エールの醸造業者は、主流のラガーとの差別化要因である職人的な風合いを損なうことなく、大規模な生産が可能になっています。この状況は、ポートフォリオの多様化が重要である一方、醸造業者はコアコンピタンスを磨く必要があることを示唆しています。成長するエール市場は、従来のラガーの手法とは異なる独自の生産スキルとマーケティング戦略を要求しています。
注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
カテゴリー別:
プレミアムポジショニングが価値創造を加速2026年にスタンダードカテゴリーが83.62%のシェアを占めているにもかかわらず、プレミアムセグメントは2032年にかけて4.92%のCAGRで成長すると予測されています。このトレンドは、純粋な数量よりも価値の抽出を重視するプレミアム化への業界のシフトを示しています。カテゴリーパフォーマンスの格差は、消費者が知覚される品質、真正なブランドストーリー、および豊かな体験に対してより多くを支払う意欲があることを示しています。プレミアムポジショニングが成功するためには、ブランドが一貫して品質を提供し、説得力のあるストーリーを構築し、厳選された小売環境と一流のサービスを通じてラグジュアリーな地位を高める流通チャネルとのパートナーシップを築く必要があります。
スタンダードカテゴリーは、アクセスしやすさを重視する価格感応度の高い消費者に支えられ、引き続き底堅さを維持していますが、成長率の低下は潜在的な侵食を示唆しています。この変化は、経済状況の改善とより目の肥えた消費者層によって促進される可能性があります。プレミアム化への推進は明らかであり、Birra Morettiのようなブランドが自らを見事に再ポジショニングしています。かつてはニッチなイタリアの輸入品であったBirra Morettiは、地中海の真正性メッセージと揺るぎない品質によって、イギリス市場でのリーダーシップへと上り詰めました。流通戦略は今や、専門小売業者、高級ホスピタリティ施設、および直接消費者向けプラットフォームを対象としたプレミアムチャネルに焦点を当て、利益率の向上を目指しています。進化するダイナミクスは、長期的な市場のプレミアム化への傾斜を示唆しています。しかし、スタンダードセグメントは引き続き重要な役割を果たし、競争上の課題の中で数量の維持と市場シェアの確保を担っています。
包装タイプ別:
持続可能性が缶の採用を推進持続可能性の要請、利便性の嗜好、およびサプライチェーンの最適化に後押しされ、缶は2032年にかけて5.27%のCAGRで成長すると予測されています。対照的に、ボトルは2026年に44.63%の市場シェアを占めました。この包装のシフトは、アルミニウムのリサイクル可能性がガラスをプレミアム素材とする従来の認識を上回り、環境意識の高まりを示しています。欧州アルミニウム包装グループの下に結集したヨーロッパのアルミニウムメーカーは、2030年までに飲料缶の100%リサイクルという大胆な目標を推進しています。その戦略には、最大100%のリサイクル原料を使用できる標準化された合金の開発が含まれています。
ボトル包装は、プレミアムなイメージと正式な場面でのガラスへの消費者の嗜好から恩恵を受け、市場をリードし続けていますが、成長上の課題に直面しています。これらの課題は、環境規制の強化と、アルミニウムの軽量性と比較した際のガラスの輸送コストの上昇に起因しています。一方、「その他の包装」カテゴリーは進化しており、革新的なフォーマットを取り入れています。これには、多様な消費シーンや人口統計的な嗜好に対応した、利便性のために設計された持続可能な素材やデザインが含まれます。EUの包装および包装廃棄物規制は締め付けを強めており、2025年までに25%、2030年までに30%というリサイクル原料の増加を義務付けています。この推進は、特に強固なリサイクルインフラを欠くフォーマットにとってコンプライアンス上の課題をもたらしています。醸造業者はこの状況を乗り越えながら、戦略的な包装の選択を行っています。これらの決定は、持続可能性へのコンプライアンス、コスト効率、およびブランドイメージのバランスを考慮しており、多くの企業が環境に利益をもたらすだけでなく、製品品質と消費者の魅力を維持するイノベーションに投資しています。
注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
流通チャネル別:
オントレードの回復が成長を牽引オフトレードチャネルが2026年に53.82%のシェアを占めているにもかかわらず、オントレードチャネルは2032年にかけて5.01%のCAGRで成長すると予測されています。このトレンドは、ホスピタリティセクターの回復と、プレミアム価格を正当化するだけでなく、より深いブランドエンゲージメントの機会を提供する社会的体験への消費者の傾向の高まりを示しています。成長率の格差は、パンデミック後のシフトを浮き彫りにしています。消費者がバー、レストラン、エンターテインメント施設に戻りつつある一方で、ロックダウン中に形成された利便性重視の購買習慣の一部を維持しています。オントレードチャネルが成功するためには、醸造業者はホスピタリティ事業者とのパートナーシップを構築する必要があります。これらの事業者は、品質、サービス、および説得力のあるブランドストーリーを強調することで、顧客体験を向上させ、小売の対応物よりも単価を高く設定することができます。
オフトレードチャネルをリードするのは、専門酒販店およびその他のオフトレードチャネルであり、それぞれが独自の価値提案とサービス提供で固有の消費者セグメントに対応しています。クラフトおよびプレミアム製品に焦点を当てた専門小売業者は、より高い利益率を確保するだけでなく、目の肥えた費者にアピールする専門的なガイダンスと厳選されたセレクションを提供しています。対照的に、スーパーマーケット、コンビニエンスストア、およびeコマースプラットフォームを包含するその他のオフトレードチャネルは、主流の消費者ニーズに応えるために競争力のある価格設定で数量と利便性を優先しています。流通チャネルのこの進化は、主にデジタルトランスフォーメーションによって推進されています。オンラインプラットフォームは今や、直接消費者向け販売、サブスクリプションサービス、およびパーソナライズされたレコメンデーションを促進しており、しばしば従来の小売仲介業者を迂回しています。チャネル戦略で成功するためには、サプライチェーン全体でブランドの一貫性を確保し品質基準を維持しながら、異なる流通フォーマット間での多様な消費者行動、サービスへの期待、および利益率のダイナミクスを把握することが不可欠です。
地域分析
イギリスは2026年の売上の11.33%のシェアを占め、フランスは2032年にかけて最速の5.32%のCAGRを記録する見込みです。ヨーロッパのビール市場では、成熟度の3つの層が異なるトレンドを示しています。中核的な西側経済圏では、数量主導の成長よりもプレミアム化へのシフトが優先されています。例えば、ドイツの国内ビール消費は減少している一方で、輸出は急増しており、国の伝統と品質を活かした戦略を示しています。一方、スペインやイタリアなどの中間層の南部市場は、国際的に多様化するだけでなく、地元のクラフトシーンを育成し、一人当たりの支出限度を引き上げています。対照的に、ポーランドからルーマニアにわたる中央・東ヨーロッパの新興市場は、魅力的なコスト構造で増分ヘクトリットルを追加しています。しかし、価格弾力性が低いため、特にリターナブルガラスで包装された価値ブランドへの顕著なシフトが見られます。
EUグリーンディールの下、規制の整合化がコスト圧力を強めていますが、その程度は均一ではありません。例えば、北欧諸国は地中海諸国と比較してより厳格な炭素ベースラインを採用しています。明るい面では、カロリー表示と成分開示に関する標準化されたラベリング規則が国境を越えた業務を容易にしています。観光の盛衰がさらに状況を複雑にしています。例えば、ギリシャの島のパブは、冬の閑散期から夏の賑わいへと移行し、サプライチェーンの俊敏性の限界を試しています。これらすべてのダイナミクスは、最も収益性の高い機会がプレミアム化と若い人口統計および軽い規制監督が交わるところにあることを示唆しており、現在フランスと一部のバルト諸国にその好機が見出されています。
地政学的に安定した地域を求める醸造業者は、EUを超えてスイスやイギリスなどの市場に目を向けています。コンテナデポジット制度と物品税スタンプに関する段階的な相互承認協定は貿易を円滑にすることが期待されますが、課題は依然として残っています。ドライバー不足と燃料税によって物流コストは依然として高く、しかし統合されたルート計画プラットフォームが変革をもたらしつつあり、バックホールを最適化し空走行を最小化しています。これは物流上のコスト削減に直結するだけでなく、競争力のある小売価格を支え、需要が横ばいの中でもヨーロッパビール市場の成長軌道を維持することに貢献しています。
規制環境
欧州で販売されるビールは、EUの食品情報・安全規則に加え、物品税、マーケティング制限、デポジット返却制度といった分野を対象とする各国レベルのアルコール規制の下で流通している。EUレベルでは、規則(EU)No 1169/2011が食品情報の義務表示に関する枠組みを定めており、これがビール醸造業者による包装への原材料・栄養情報の表示方法を規定している。一方、ビールと接触する包装その他の材料は規則(EC)No 1935/2004によって規制されている。添加物の使用についても、2024年初頭に付属書IIの分類および用語を改正したEU添加物法制を含む規制によって管理されており、醸造所は安定剤、保存料、加工助剤が該当する飲料カテゴリーで引き続き認可されているかを確認する必要がある。
環境および包装コンプライアンスは引き続き強化されており、フォーマット選択やラベリング業務にますます影響を及ぼしている。2026年6月、欧州委員会は指令(EU)2019/904に基づき、使い捨てプラスチック飲料ボトルにおけるリサイクルプラスチック含有量の算定、検証、報告のルールを定めた欧州委員会実施決定(EU)2026/1425を採択した。これとは別に、ポーランドの大手ビール醸造業者が言及した市場への影響を含め、各国のデポジット返却制度の展開が進む中、包装設計、リバースロジスティクス、報告に関する運用上の複雑さが増しており、リサイクル可能なフォーマットや追跡可能な包装表示の価値が一層高まっている。
競争環境
ヨーロッパのビールセクターは中程度に集中しており、上位5社の多国籍グループが地域生産量の約65%を支配しています。この集中度により、サプライヤーおよび小売業者に対して大きな交渉力を持っています。AB InBevとHeineken N.V.が支配的な地位を占め、全数量の3分の1以上を保有しています。欧州大陸全域にわたる広大なブルワリーネットワークは、輸送距離の短縮を可能にするだけでなく、柔軟なプロモーション戦略を展開することもできます。現在、両社はクラフトビールの拡充よりもプレミアム品の提供を優先しています。
一方、Royal UnibrewやAsahi Europeなどの中規模プレイヤーは、ノルウェーのHansa Borgの買収などを通じてポートフォリオの多様化を図る戦略的買収を進めています。ビールだけでなく、サイダーやエナジードリンクも取り込み、特定カテゴリーへの依存度を低減しています。Mahou San Miguelのような国内ブランドは、地域に根ざした繋がりと食文化との結び付きを活かし、地元市場での優位なポジションを確保しています。グローバルブランドが支配する地域においても、Mahou San Miguelのローカルロイヤルティが揺るぎない存在感を保証しています。プライベートブランドは牽引力を得るのに苦労していますが、その主な要因は持続可能性コンプライアンスの高コストにあります。これらのコストは、小売業者が差別化されていない製品を棚に並べることを思いとどまらせ、確立されたブランドに市場シェアを維持する機会を与えています。
業務パフォーマンスはますます技術革新によって形成されています。密閉型CO₂回収システムを採用したブルワリーは、1ヘクトリットルあたり最大1.6kgのCO₂を削減するという恩恵を受けています。これにより、スコープ1の排出量を抑制するだけでなく、厳格な規制がある地域での消費税負担も軽減されます。また、樽のデジタルトラッキングにより、98%を超える印象的な返却率が実現し、流通容器プールに結びついた資本支出を大幅に削減しています。環境上のメリットと明確で透明性の高いナラティブを融合することに成功した企業は、市場ポジションを強化するだけでなく、より高い価格プレミアムを実現でき、ヨーロッパビール市場全体の成長に貢献しています。
ヨーロッパビール産業リーダー
-
Asahi Group Holdings Ltd
-
Carlsberg Group
-
Anheuser Busch InBev
-
Heineken N.V.
-
Molson Coors Beverage Co.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパビール市場 このレポートでカバーされる企業
- Anheuser-Busch InBev
- Heineken N.V.
- Carlsberg Group
- Molson Coors Beverage Company
- Asahi Group Holdings
- Diageo plc
- Bitburger Brauerei
- Radeberger Gruppe
- Krombacher Brauerei
- Veltins Brauerei
- Paulaner Brauerei
- Oettinger Brauerei
- Royal Unibrew
- Mahou San Miguel
- Hijos de Rivera (Estrella Galicia)
- Damm S.A. (Estrella Damm)
- BrewDog plc
- C&C Group plc (Tennent’s)
- Beavertown Brewery
- Efes Breweries International
市場機会と将来展望
消費者が節度ある飲酒へと移行し、規制当局がアルコールに関する情報発信への圧力を強める中、ノンアルコール・低アルコールビールはポートフォリオ拡大と生産能力配分における主要な注力分野となっている。Brewers of Europeのデータによると、2025年のEUビール生産量は2.9%減少し、消費量は3.2%減少した一方で、ノンアルコールビールは5.9%成長し、アルコールフリー製品の棚割りやオントレード向け取り扱いの継続を後押ししている。供給側の取り組みもこの需要シフトを反映している。Diageoは2026年5月、アイルランドのニューブリッジにLittleconnell Breweryを開設した。これは2020年から2029年にかけて実施される約10億ユーロの投資プログラムの一環であり、同社は同拠点においてGuinnessおよびGuinness 0.0の生産能力を倍増させるため、約4億ユーロを投じるBrewery 2への投資計画も確認しており、着工は2026年に予定されている。
EUのサステナビリティ報告および包装規制が複数国展開に伴うデータおよびコンプライアンス要件を高める中、脱炭素化、循環性、包装システムへの対応能力も実務上の優位性分野となりつつある。Heinekenは2026年の最新情報の中でポーランドにおける包装デポジット返却制度の段階的導入の影響に言及し、より標準化された包装、返却物流の改善、柔軟な市場投入戦略の実行を後押しする運用上の要因を指摘した。同時に、低炭素事業への的を絞った設備投資も進んでいる。2026年4月、HeinekenはCraiovaおよびUngheniの各拠点における低炭素生産への1,200万ユーロの投資を発表し、Carlsbergが支援する投資活動には、Lvivにおける高スループットの缶詰め能力を追加した1,200万ユーロの缶ライン整備プログラムが含まれ、缶詰めとリサイクル性を重視したパッケージ形態への市場シフトに沿った動きとなっている。研究開発の方向性は、ビール自体を超えて収益源を広げつつあり、その中にはEU支援による循環経済の取り組み、例えばMahouが主導するCHEERSプロジェクトも含まれる。これは、廃水やCO2を含む醸造副産物のバイオベース製品への産業規模でのアップサイクルを実証するものであり、欧州のビール醸造業者にとってコスト、コンプライアンス、サステナビリティに関する物語を結びつけるものである。
最近の産業開発事情 ヨーロッパビール市場
- 2026年5月:Diageoは、2020年から2029年にかけての約10億ユーロの投資プログラムの一環として、アイルランドのニューブリッジにLittleconnell Breweryを開設した。同社はまた、同拠点においてGuinnessおよびGuinness 0.0の生産能力を倍増させるための約4億ユーロ規模のBrewery 2の計画も確認しており、着工は2026年に予定されている。これにより、アルコール入りおよびノンアルコールビールの両需要への供給が強化される。
- 2025年1月:Carlsberg GroupはBritvic plcの買収を完了し、英国においてCarlsberg Britvicを設立した。この取引により、Carlsbergのビール以外の飲料事業が拡大し、ビール販売量が代替飲料からの競争圧力に直面する地域において、複数カテゴリーにまたがる展開を支えるより広範な市場投入基盤が提供される。
- 2024年3月:Krombacher Breweryは、Starnbergerとの協業により、Starnbergerブランドをより広範な国際市場に展開する計画を発表した。この動きは、クラフト志向の提案を追加の欧州地域に拡大するものであり、コアなビール市場を超えたプレミアム化とポートフォリオ差別化戦略を強化するものである。
ヨーロッパビール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、主流ビールおよびプレミアムビール、ならびに低アルコールおよびノンアルコールビールを含む、ヨーロッパ全域で販売されるビールの金額をカバーしています。規模はUSD金額ベースで構築されており、価格と需要の整合性を保つためにリットル単位の数量シグナルによって補完されています。
対象外の範囲:公式統計においてビールに分類されないサイダー、ワイン、スピリッツ、またはフレーバーモルト飲料は含まれません。
セグメンテーションの概要
- 製品タイプ別
- エール
- ラガー
- ノン・低アルコールビール
- その他のビールタイプ
- カテゴリー別
- スタンダード
- プレミアム
- 包装タイプ別
- ボトル
- 缶
- その他
- 流通チャネル別
- オントレード
- オフトレード
- 専門・酒販店
- その他のオフトレードチャネル
- 地域別
- ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他のヨーロッパ
- ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に主要なヨーロッパ諸国におけるビールの生産、貿易、および消費トレンドに関して、モデルの外枠を設定するために使用されました。通常、ユーロスタット、各国統計局、欧州委員会の貿易データ、国連コムトレード、およびFAOSTATなどの公開ソースを参照し、業界団体の発表や信頼性のい報道と照合しました。
商業面では、企業の年次報告書、投資家向けプレゼンテーション、および規制上の更新情報が、数量の動きを金額への影響に変換するのに役立ちました。価格とプレミアムミックスは消費よりも速く変動する可能性があるためです。企業財務および情報に関する有料サブスクリプション、および輸出入の船積みレベルの確認のための別のサブスクリプションが、合計値の検証と製品フローの急激な変化の把握に選択的に使用されました。ここに記載されているソースは例示的なものであり、収集、検証、および明確化のために他の多くの公開文書も使用されました。
一次インタビューおよびサーベイ
一次調査は、公開データだけでは特定が難しい価格設定、プレミアム化、チャネルミックス、および低アルコール・ノンアルコールの採用に関する前提を検証するために使用されました。主要なビール消費国の醸造業者側のステークホルダー、ディストリビューター、オントレードバイヤー、および小売カテゴリー担当者と対話し、その情報は需要シグナルの確認とギャップが生じた箇所での換算係数の調整に使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 最高経営幹部:14% |
| 中間層:48% | 部門/ユニットリーダー:27% |
| 中小規模プレイヤー:16% | マネージャー:59% |
市場規模算定と予測
コアビルドは、ヨーロッパの生産、貿易、および見かけの消費パターンを再構築し、各チャネルに適した価格とミックスの前提を用いて金額に変換するトップダウンアプローチを使用しています。合計値の現実性を保つために、サンプリングされたブランドおよびパック価格の確認、ディストリビューターチャネルのフィードバック、および公開されているビールポートフォリオの報告売上の限定的な積み上げなど、選択的なボトムアップ近似によって結果を裏付けました。
この市場で最も重要なインプットには、リットル単位のビール数量、オントレード対オフトレードのシェアシフト、プレミアム対スタンダードのミックス、低アルコール・ノンアルコールの浸透率、および実現価格を変動させる可能性のある包装の嗜好が含まれます。国レベルのデータシリーズが不完全な場合、ギャップは近接期間のトレンドと同業国の比率を用いて補完し、過度な平滑化を避けるために一次フィードバックを通じて再確認しました。
予測においては、需要と価格を個別にストレステストし、実用的なベースケースに統合できるようにシナリオ分析を使用しました。将来の見通しは、可処分所得への圧力の予想される変化、チャネルの正常化、およびプレミアム化のペースに基づいて設定され、インタビュー中に収集した専門家のコンセンサスを用いて調整されました。
データ検証と更新サイクル
アウトプットは金額、数量、およびチャネルシグナルにわたる三角測量によって確認され、急激な変動はサインオフ前に基礎となる前提に遡って検討されました。また、示唆される一人当たり消費量と価格水準が信頼できる範囲内に収まっていることを確認するために、国別の分散チェックも実施しました。
各レポートは複数ステップのアナリストレビューを経ており、アルコール税の変更、主要な市場参入経路の変更、または持続的な価格ショックなど、主要なインプットが大幅に変化した場合には再確認が行われます。レポートは年次で更新され、納品前にアナリストが最終更新を行うことで、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのヨーロッパビール市場規模と他の公表推計との比較
ヨーロッパビールの公表市場規模が一致することはほとんどありません。価格の基準と製品の境界が同じように扱われておらず、プレミアムミックスと低アルコール・ノンアルコール成長の想定経路も金額の結果を急速に変動させる可能性があるためです。
一部の外部数値は小売販売価格の測定に傾いていたり、簡略化されたチャネルカバレッジで狭い国のセットに焦点を当てていたりするため、何がカウントされ、通貨タイミングがどのように処理されるかによって金額が上下する可能性があります。Mordor Intelligenceの規模算定では、ビールはヨーロッパのオントレードとオフトレードの両方にわたるカテゴリー固有の金額としてカウントされており、サイダーのような近接するアルコールカテゴリーは、棚でビールの隣に置かれていても除外されています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,085.1億米ドル(2026年) | |
| 貿易データ出版社A | 1,552.4億米ドル(2024年) | 小売販売価格と異なる時間軸を使用しているため、金額の基準とインフレの転嫁は、チャネルミックスに紐付けられたカテゴリー金額ビルドとは比較できません。 |
| グローバルコンサルタンシーB | 2,196.2億米ドル(2024年) | 異なる基準年とカバレッジセットを使用しており、アクセス可能なサマリーに価格基準が明記されていないため、類似の数量前提であっても報告される金額が変わる可能性があります。 |
この表は、最大の乖離が価格基準とビールの金額プールに何がグループ化されるかから生じており、次いでスナップショットに選択された年が影響することを示しています。インプットを観察可能な数量シグナルに紐付け、明示されたチャネルとミックスの前提を用いて金額に変換することで、推計は追跡可能であり、新しいデータポイントが到着した際に再現することができます。
レポートで回答される主要な質問
2032年のヨーロッパビール市場の予測売上金額はいくらですか?
ヨーロッパビール市場は2032年までに2,718.6億米ドルに達すると予測されています。
最も急速に拡大している製品タイプはどれですか?
エールは2032年にかけて5.52%のCAGRで成長すると予測されており、主要スタイルの中で最も高い成長率です。
2032年にかけて最も増分売上を追加する国はどこですか?
フランスは、若年消費者がワインよりもビールを好む傾向から、5.32%のCAGRで最速の成長を遂げる見込みです。
2026年のヨーロッパビール市場における主要な包装タイプは何でしたか?
ボトルが最も好まれた包装タイプであり、2026年に44.63%の市場シェアを保持しました。
ヨーロッパビール市場を支配するカテゴリーはどれですか?
スタンダードカテゴリーが2026年に83.62%のシェアで市場を支配しました。
ヨーロッパビール市場を支配する製品タイプはどれですか?
ラガーは2026年のビール販売の79.28%を占め、ヨーロッパ市場を支配しています。