
黒ビール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
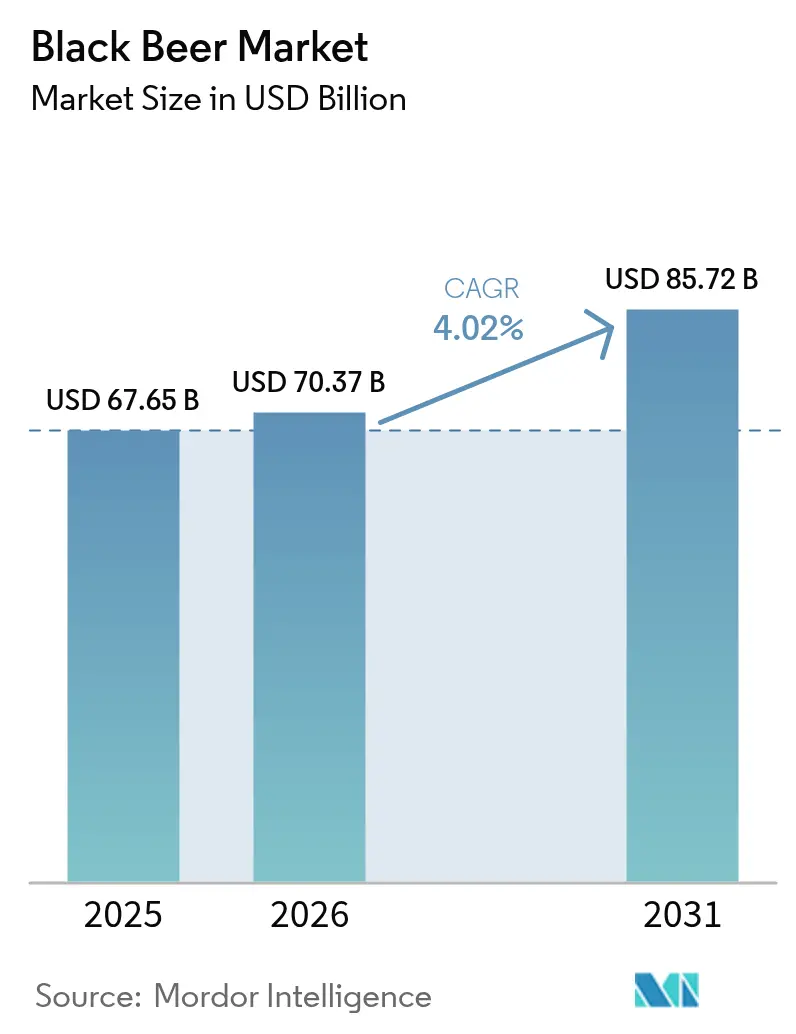
| 市場規模 (2026) | 70.37 十億米ドル |
| 市場規模 (2031) | 85.72 十億米ドル |
| Growth Rate (2026 - 2031) | 4.02 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
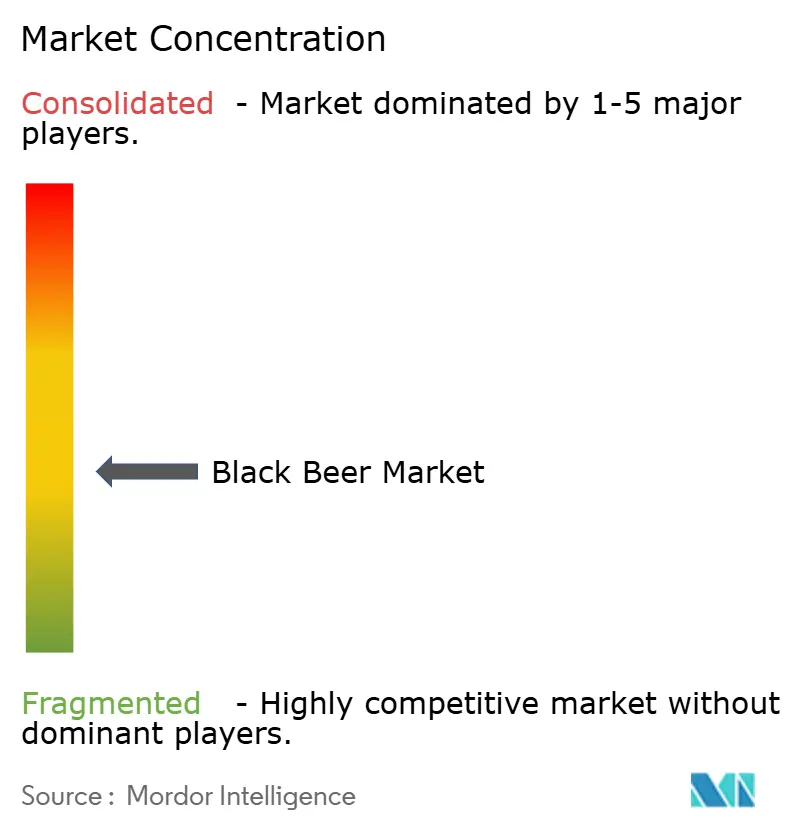
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による黒ビール市場分析
黒ビール市場規模は2025年に676億5,000万米ドルと評価され、2026年の703億7,000万米ドルから2031年には857億2,000万米ドルに達すると推計されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は4.02%となっています。プレミアムおよびクラフトビール体験に対する消費者需要がこの成長を牽引しています。黒ビールは、その力強い風味、深みのある色合い、高いモルト含有量により、愛好家と伝統的な消費者の双方を惹きつけています。都市部の人口と若年消費者が、メーカーによる革新的な製品開発を促しています。市場は、ターゲットを絞ったマーケティングと多様な製品によって支援される女性参入の増加を通じて拡大しています。流通ネットワークの拡大も市場リーチの加速に寄与しています。バーやパブは依然として影響力を持ちますが、小売チェーン、電子商取引プラットフォーム、専門店などのオフトレードチャネルの台頭により、黒ビールはより幅広い消費者層にアクセスしやすくなっています。缶の利便性と環境への配慮が現代の消費者にとって魅力的であり、ボトル入り製品はプレミアムかつ伝統的な提供形式を求める層の間で強固な地位を維持するなど、包装トレンドがこの勢いを後押ししています。アジア太平洋地域は、可処分所得の増加、都市化の継続、消費者による国際的飲料トレンドの受容を背景に、強力な成長ポテンシャルを示しています。これらの要因は黒ビールセグメントにおける持続的な成長を示唆しており、地域を超えた市場拡大と製品革新の機会を創出しています。
主要レポートのポイント
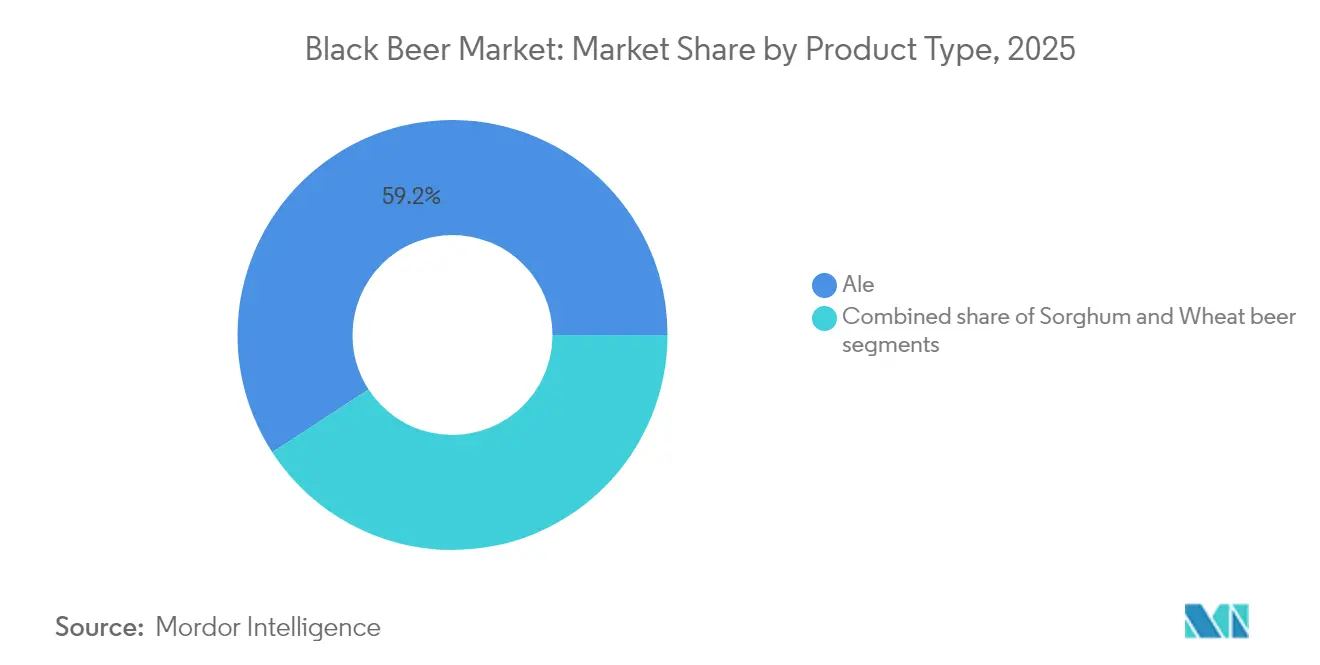
- 製品タイプ別では、エールが2025年の黒ビール市場シェアの59.17%をリードし、小麦ビールは2031年にかけて年平均成長率(CAGR)4.42%で拡大すると予測されています。
- エンドユーザー別では、男性が2025年の黒ビール市場規模の68.78%のシェアを占めましたが、女性セグメントは2031年までの年平均成長率(CAGR)4.66%という最高の伸び率を示すと予測されています。
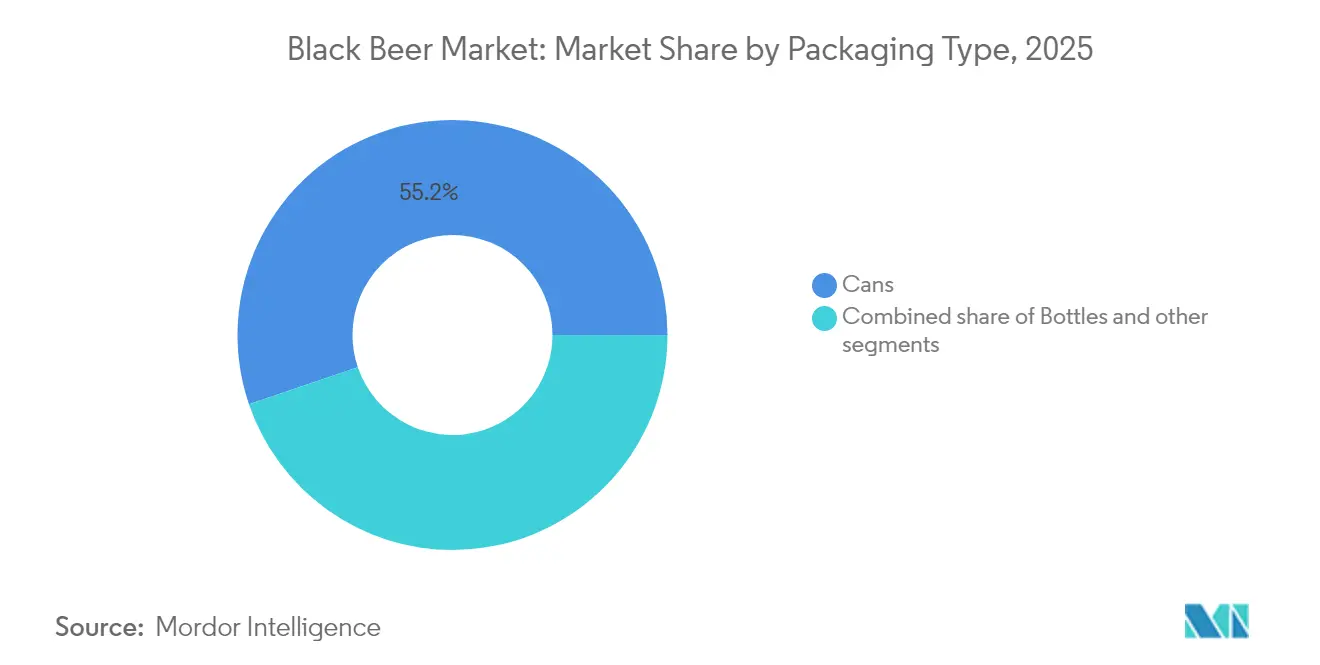
- 包装別では、缶が2025年の黒ビール市場シェアの55.21%を占めてリードし、ボトルは2031年にかけて年平均成長率(CAGR)4.9%で前進しています。
- 流通チャネル別では、オントレードセグメントが2025年の黒ビール市場規模の57.74%のシェアを獲得し、オフトレードセグメントは2031年までに年平均成長率(CAGR)4.15%で成長する見込みです。
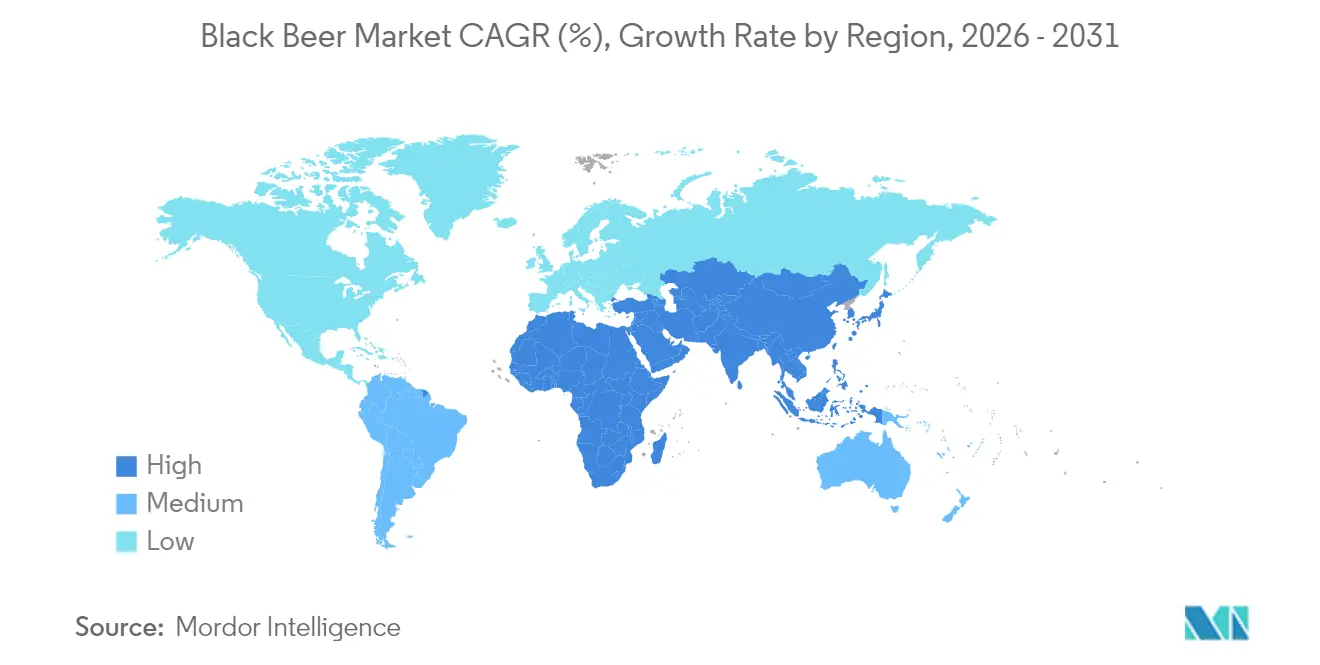
- 地域別では、欧州が2025年の黒ビール市場シェアの41.22%を占め、アジア太平洋が2026年〜2031年において地域別最高の年平均成長率(CAGR)4.96%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラフトビール文化とマイクロブルワリーの成長 | +1.2% | 北米と欧州に集中するグローバル | 中期(2〜4年) |
| 観光・ホスピタリティセクターの成長 | +0.8% | 欧州、北米、新興アジア太平洋地域の観光地 | 短期(2年以内) |
| 健康意識とダークビールの認知されるメリット | +0.7% | 北米、欧州、アジア太平洋都市部 | 中期(2〜4年) |
| 独自かつ複雑な風味に対する消費者嗜好の高まり | +1.0% | 都市部における早期導入を伴うグローバル | 長期(4年以上) |
| 文化的影響とソーシャルメディアのトレンド | +0.6% | デジタル接続性の高い市場においてグローバルで最大の影響 | 短期(2年以内) |
| 製品の歴史を強調した戦略的マーケティング | +0.4% | 欧州、北米、グローバルのプレミアムセグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラフトビール文化とマイクロブルワリーの成長
クラフトビール文化とマイクロブルワリーの拡大は、優れた品質と地域に根ざした生産手法を重視するダークビール市場の発展における根本的な触媒として機能しています。これらの事業者は、地域素材の戦略的な活用と独自の風味プロファイルによって従来の大量生産メーカーとの差別化を図り、差別化された飲料体験への消費者需要の高まりに応えています。規制の枠組みや財政的インセンティブを含む支援的な政府政策の実施が、クラフト醸造業界の発展に大きく貢献しています。さらに、マイクロブルワリーはコミュニティの重要な施設として自らを確立し、組織化されたイベントやテイスティングセッションを通じた各種エンゲージメント活動を促進し、顧客維持を高めています。醸造業界のこの変革は、ブルワーズ・アソシエーション(Brewers Association)のデータによって裏付けられており、2024年の米国における稼働中のクラフトブルワリー数は9,796軒と記録され、前年比0.36%増となり、クラフト醸造事業者の持続的な成長と市場存在感が示されています [1]出典:ブルワーズ・アソシエーション(Brewers Association)、「ブルワーズ・アソシエーション 2024年米国クラフト醸造業界実績を報告」、www.brewersassociation.org 。
観光・ホスピタリティセクターの成長
観光・ホスピタリティ産業の拡大は、ブルワリーが国際的な消費者基盤へのアクセスを促進することで、グローバル黒ビール市場の成長の根本的な推進力として機能しています。重要な市場現象としてのビール観光の台頭は、黒ビールの多様な品種(スタウト、ポーター、ダークラガーを含む)を前面に押し出した体系的なブルワリーツアー、組織化されたフェスティバル、企画されたテイスティングイベントを通じて顕在化しています。この体系的な国際的露出は黒ビールを多様な消費者層に効果的に紹介し、プレミアムクラフト飲料としての地位を確立することで、市場参加者が従来のラガーやエールを超えて探求することを促しています。欧州と北米の確立されたビール市場は、その深く根付いたビールの伝統を特徴とし、専門ビールイベントへの観光客参加において実質的な成長を経験しており、その結果、伝統的なブルワリーとクラフトブルワリーの両セグメントにわたって黒ビール製品への需要を強化しています。このトレンドは、国連観光機関(UN Tourism)の世界観光バロメーター(2025年5月)によってさらに裏付けられており、2025年第1四半期の国際観光客到着数が3億人を超え、前年2024年比で1,400万人(5%)増加したことが示されています [2]出典:国連観光機関(UN Tourism)、「世界観光バロメーター」、" unwto.org 。
健康意識とダークビールの認知されるメリット
黒ビールの市場ポジショニングは、伝統的な重厚な飲料からウェルネス指向の飲料へと移行しており、健康意識の高い消費者層へのアピールを高めています。スタウトとポーターは、その複雑な風味プロファイルと栄養組成、特に淡色ビールと比較した場合の抗酸化物質、ビタミンB群、必須ミネラルの高い含有量により、市場浸透が進んでいます。このカテゴリーは、飲料選択において味と健康効果の両方を優先する都市部の高学歴消費者の間で特に共感を得ています。ダークビールの消化促進効果と抗酸化特性への認識の高まりが、その市場受容を大幅に向上させています。この市場進化に応え、醸造事業者はオーガニック黒ビールと低アルコールバリアントを戦略的に開発しており、現代の健康嗜好に対応しながら特徴的なコクを維持しています。消費者嗜好のこの変革と、健康意識トレンドへの業界の適応力が相まって、黒ビールセグメントの成長と革新を継続的に牽引し、持続的な市場拡大のための堅固な基盤を確立しています。
独自かつ複雑な風味に対する消費者嗜好の高まり
市場は変革的な進化を経験しており、消費者はビールの嗜好においてより高い洗練度を示し、特に多面的な風味構成を持つダークビールへと傾倒しています。ブルワリーは、コーヒー、チョコレート、ハーブなどのプレミアム素材を取り入れて市場においてより高い価格帯を実現する独自のオファリングを開発する方法論的な風味革新を通じて、製品ポートフォリオを戦略的に多様化しています。洗練された風味プロファイルに対するこの持続的な消費者需要は、コールドクラッシングやハイブリッド酵母プロセスを含む醸造手法における技術進歩を加速させ、精密な風味制御と生産の一貫性を実現しています。これらの高度な生産技術により、メーカーは独自の風味シグネチャーを確立し、ますます洗練された飲料市場における市場ポジションと競争上の差別化を強化することが可能となっています。醸造プロセスと風味開発能力の継続的な改善が、製品の品質と一貫性を維持しながら進化する消費者嗜好に効果的に対応するメーカーのポジションを強化しています。
制約影響分析*
| 制約 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な政府規制 | -0.6% | 新興市場に特に影響が及ぶグローバル | 中期(2〜4年) |
| ノンアルコール・低アルコール製品への消費者傾向 | -0.5% | 北米、欧州、アジア都市部 | 長期(4年以上) |
| 大衆市場への普及を制限するプレミアム価格設定 | -0.4% | 価格敏感な市場に最大の影響が及ぶグローバル | 中期(2〜4年) |
| 製品品質維持における物流上の課題 | -0.3% | 国際貿易に特に影響が及ぶグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な政府規制
持続可能性と公衆衛生を目的とした政府規制は、グローバル黒ビール市場に大きな参入障壁をもたらしています。これらの規制は運営コストを増加させ、コンプライアンス要件を追加し、特に中小規模のクラフトブルワリーに影響を及ぼしながら、醸造事業者のマーケティング選択肢を制限しています。主要な規制要件には、アルコール含有量の開示、広告規制、包装基準、流通管理が含まれ、製品発売と市場拡大に影響を与えています。ゾーニング法と許認可法は都市部におけるマイクロブルワリーとタップルームの拡大を制限し、高ABV(アルコール体積百分率)飲料への高い酒税が黒ビールの価格を上昇させ、消費者需要を減少させています。特にデジタルメディアにおける酒類飲料広告への制限は、ブランドの視認性と消費者へのアウトリーチを制限しています。メーカーはまた、ラベリング、包装、処方の変更を必要とする各国・各地域における規制の相違により、コスト増加に直面しています。これらの規制要件は、黒ビールのような専門製品に注力するグローバル醸造事業者に影響を与え、その拡大計画に影響を及ぼしています。例えば米国では、アルコール・タバコ税貿易局(TTB)が表示承認証明書(COLA)などのプロセスを通じて、ラベリングと処方に関する厳格なコンプライアンスを施行しています。
ノンアルコール・低アルコール製品への消費者傾向
適度なアルコール摂取およびアルコールフリー代替品への消費者嗜好の高まりは、黒ビール業界にとって重要な市場制約を示しています。この変化は、アルコール含有量なしにビールのような体験を提供する製品を積極的に求める健康意識の高い消費者、特に若年層の間で顕著に見られます。消費者行動のこの変革により、大手ブルワリーは市場の関連性を維持するためにノンアルコールダークビール代替品の開発に多大な投資を行うことを余儀なくされています。Diageoのような業界の主要プレイヤーは、ゼロアルコール製品ポートフォリオを戦略的に拡大し、この進化する市場需要に対応するためにギネスなど従来の製品のアルコールフリー版を導入しています。消費者が健康意識、社会的配慮、宗教的要因に基づき、低アルコールまたはアルコールフリーのオプションをますます選択するにつれて、市場は継続的な圧力に直面しています。消費者嗜好のこの継続的な変化は、伝統的な黒ビール販売にさらなる影響を与えると予測されており、市場ポジションを維持し変化する消費者要件に対応するために、メーカーによる継続的な製品革新とポートフォリオ多様化が必要とされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エールの歴史がカテゴリーリーダーシップを持続黒ビール市場はエールへの顕著な嗜好を示しており、2025年に59.17%という支配的な市場シェアを確保しています。この優位性は、欧州の深く根付いた醸造の伝統に由来しており、グローバル市場全体で共鳴する厳格な品質と真正性の基準を確立しています。これらの伝統的な要素は消費者の信頼を効果的に強化し、エールのプレミアム市場ポジションを維持し、スタウトやポーターに特有の複雑な風味プロファイルを求める伝統的な消費者と愛好家の双方を引きつけることに成功しています。熱帯フルーツ要素、スモークモルト、シングルオリジン・カカオ豆の取り入れを含む戦略的な風味革新によるエールセグメントの継続的な進化が、カテゴリーの訴求力を拡大しています。
小麦ビールセグメントは実質的な成長ポテンシャルを示しており、2031年にかけて年平均成長率(CAGR)4.42%が見込まれています。このカテゴリーは、親しみやすい風味プロファイルを求める消費者や食事嗜好を持つ消費者を引きつけています。市場拡大は特に、ソルガムベースの代替品が高い風味水準を維持しながら健康意識の高い消費者の需要に対応することに成功したグルテン意識の高いセグメントで顕著となっています。高度な生産手法、特にコールドクラッシング技術の実装が、流通チェーン全体にわたって製品の透明度と安定性を大幅に向上させています。さらに、代替穀物品種に対する醸造事業者の戦略的な探求がサプライチェーンの回復力を強化し、継続的な製品革新を促進しています。これらの発展が小麦ビールを黒ビール市場における主要セグメントとして位置づけており、今後の強力な成長見通しを持っています。
注記: 全個別セグメントのシェアはレポート購入時に取得可能


エンドユーザー別:
女性がインクルーシブな成長を牽引男性は2025年のダークビール市場シェアの68.78%を占め、歴史的に男性が主導してきたカテゴリーの消費者層を示しています。これは、歴史的なマーケティング戦略、文化的規範、消費パターンに影響された、男性飲酒者との長年の関連性を反映しています。スタウトやポーターのようなダークビールの力強さ、苦味、豊かなボディーが伝統的な男性の味覚嗜好と一致しており、このセグメントにおける優位性を強化しています。この消費者行動は、製品ポジショニング、包装デザイン、広告戦略に継続的に影響を与え、グローバルなダークビールブランドにとって男性を主要なターゲット層として維持させています。
女性消費者セグメントは実質的な成長ポテンシャルを示しており、2026年〜2031年における年平均成長率(CAGR)は4.66%と予測されており、これは社会規範の進化、経済的自立の増加、酒類関連の社会的空間における女性の受容拡大に牽引されています。このトレンドは特に日本のような市場で顕著であり、国立精神・神経医療研究センターの調査によると、2023年において女性回答者の約72%が前年内にアルコール摂取を報告しており、女性の飲酒に対する意識の変化が反映されています。予測される成長率は重要な未開拓ポテンシャルを示しており、ブランドがより滑らかで芳香豊かなダークビールとインクルーシブなマーケティングによってオファリングを多様化することを促しています。健康、風味、適度な飲酒に焦点を当てた製品革新(低アルコールまたはボタニカルを注入したダークビールなど)が女性の間での訴求力を高め、このカテゴリーにおける女性の普及を加速させています。
包装タイプ別:
ボトルがエコ革新を通じてプレステージを回復グローバル黒ビール市場において、包装は持続可能性、消費者訴求、市場差別化にとって重要な要素として機能しています。缶は2025年に市場支配を維持し、カテゴリー総量の55.21%を占めています。その軽量性が輸送コストと環境負荷を低減し、内容物を光から保護する能力が製品の品質と鮮度を確保します。さらに、缶は高いリサイクル適性を持ち、環境に配慮した包装ソリューションへの消費者嗜好の高まりに合致しています。加えて、モバイルキャニングシステムとのシームレスな統合により、小規模醸造事業者が生産を効率的にスケールアップし、高まる消費者需要に対応するためのコスト効率が高く柔軟なソリューションを提供することが可能です。これらの機能的・環境的メリットの組み合わせが、黒ビール市場において缶を優先される包装選択肢として確立しています。
ガラスびんは年平均成長率(CAGR)4.9%で最も急成長する包装セグメントを代表しています。この成長は、ガラス包装をプレミアム品質と飲用体験の向上と結びつける消費者意識の高まりを反映しています。リサイクル可能な軽量ブラウンガラスの採用が増加しており、特に預かり金返却制度がダークビール保存に不可欠な紫外線保護を維持しながら環境持続可能性を向上させている欧州において顕著です。メーカーは型押しエンボスやフォイルスタンピングなどのボトルデザイン特性を通じて製品の差別化を高めています。業界の持続可能性へのコミットメントは、植物由来のキャリアハンドルの実装を通じて、缶とボトルの両フォーマットに及んでいます。
注記: 全個別セグメントのシェアはレポート購入時に取得可能
流通チャネル別:
デジタルオフトレードがリーチを加速2025年においてグローバルなダークビール販売は、オントレードセグメントが57.74%という重要なシェアを占めました。この急増は主に、パブ、タップルーム、クラフトビールバーなどの会場でのプレミアム体験に対する消費者嗜好の高まりに起因しています。常連客はその雰囲気だけでなく、専門家によるレコメンデーションや限定醸造品にも惹きつけられています。このトレンドは、ブランド発見とコミュニティ関係の醸成におけるオントレードセグメントの重要な役割を裏付けています。一方、オフトレードセグメントは成長に向けて準備が整っており、2026年から2031年にかけて年平均成長率(CAGR)4.15%が見込まれています。この拡大は、自宅消費の急増、デジタル小売の台頭、サブスクリプションモデルの人気により牽引されています。電子商取引プラットフォームは消費者の定番となっており、従来の小売棚では入手できないことが多いニッチなダークビールブランドの多様な品揃えと利便性を提供しています。
専門酒店や酒類販売店は、厳選されたダークビールの品揃えと専門的なレコメンデーションを提供することで、オフトレード流通における重要性を維持しています。電子商取引はオンライン酒類販売を許可するようになった韓国のような市場における規制変更に支えられ、最も急成長する流通チャネルとして台頭しています。このデジタルシフトは、従来の小売制限なしに直接消費者アクセスを可能にすることで、クラフトおよび専門ダークビール生産者に特に利益をもたらしています。スーパーマーケットとコンビニエンスストアは、専用クラフトセクションと温度管理ディスプレイを通じてダークビールの品揃えを継続的に強化し、製品の品質とプレミアムポジショニングを支援しています。
地理的分析
ヨーロッパ ブラックビール市場
ヨーロッパは2025年に41.22%の市場シェアを占めており、確立された醸造の伝統と、ダクビールの複雑な風味を重視する消費者を基盤としています。同地域では、特にフランスとイギリスにおいて、クラフトビールおよびスペシャルティビールが堅調な成長を示しており、品質の高い生産が重視されています。サステナビリティへの取り組みも注目を集めており、Carlsberg Marston's Brewing Companyによるスナップパック技術の導入がその好例です。この新しい包装システムは、従来のプラスチックラップを接着剤ベースのソリューションに置き換えることで、マルチパックにおけるプラスチック廃棄物を76%削減します。
南北アメリカ、アジア太平洋および中東・アフリカ ブラックビール市場
アジア太平洋地域は、2026年から2031年にかけて4.96%のCAGRが予測されており、最も高い成長ポテンシャルを示しています。この成長は、可処分所得の増加、都市開発、および消費者嗜好の変化に起因しています。中国とインドが地域の拡大を牽引しており、拡大する中間層がプレミアムビールおよびクラフトビールの選択肢を受け入れています。中国の旧正月に合わせた限定版パッケージングなど、地域に根したマーケティングアプローチが、ブランドの存在感と消費者とのつながりを強化しています。 北米は引き続き主要市場であり、アメリカ合衆国がイノベーションとクラフトスピリッツ生産の最前線に立っています。本物志向・地産地消を求める消費者の嗜好が、クラフトブルワリーセグメントを強化しています。American Crafts Spirits Associationによると、アメリカ合衆国のクラフトスピリッツは2023年の小売販売において1,350万ケース(9リットル換算)に達し、前年比-3.6%の変化を示しました。南米および中東・アフリカは、特にブラジル、アルゼンチン、南アフリカにおいて成長ポテンシャルを示しており、消費者の嗜好の高度化と観光業が新たな市場機会を生み出しています。

規制環境
黒ビールメーカーは、国ごとに異なる複層的なアルコールおよび食品ラベリング規則の下で事業を運営しており、ラベリングおよび製法のコンプライアンスが、新しいスタウト、ポーター、その他の焙煎麦芽バリアントの市場投入までの時間を左右している。米国では、アルコール・タバコ税貿易局(TTB)が麦芽飲料のラベリングおよび製法要件を管理しており、ラベル承認証明書の手続きや27 CFR Part 7に基づく必須ラベル情報が含まれる。これは、非標準的な原材料、添加物、または追加開示を必要とする表示を使用する製品に特に関連する場合がある。
国際的には、世界の食品規格の変化は、採用が国ごとに異なる場合でもラベリングおよび原材料管理に影響を与える。2026年7月、FAO/WHOのコーデックス委員会(第49回会合)は、包装済み食品のラベリングに関する一般規格(CXS 1-1985)の附属書として、予防的アレルゲン表示に関する新たな指針を採択し、添加物の枠組み(GSFA、CXS 192-1995)に影響する更新も併せて行った。バイヤーやブランド所有者も、サプライヤー適格性評価においてGFSIベンチマークの認証への言及を増やしている。FSSC 22000は2026年5月にバージョン6からバージョン7へ移行し、2028年4月までにアップグレード審査が必要となる。また、BRCGSは2026年8月10日以降の審査に適用される改訂ポジションステートメントを発表し、国際的に取引される黒ビールポートフォリオ全体でトレーサビリティおよびアレルゲン管理への期待が高まっている。
競争環境
黒ビール市場は、Diageo、Heineken、Anheuser-Busch InBevなどの確立されたグローバル醸造企業が地域専門業者やクラフトブルワリーと共に参加する、適度に断片化した競争環境を示しています。競争環境には二つの明確な戦略的アプローチが存在します:オペレーション規模の最適化と製品真正性の差別化です。グローバルメーカーは、Molson Coorsのグローバルブランドポートフォリオの3分の1をアバブ・プレミアムセグメントに位置づけるという戦略的イニシアチブに例示されるように、プレミアム化に焦点を当てた包括的なポートフォリオ戦略を実施しています。
市場構造はクラフトブルワリーに重要な機会を提供しており、それらは運営上の柔軟性と深い地域市場理解を活かして専門製品を開発しています。これらの小規模メーカーは製品差別化と市場セグメンテーション戦略を通じて強固な消費者ロイヤルティを確立しています。この競争ダイナミクスが、伝統的なダークビールの特性を取り入れながら進化する消費者嗜好に対応するハイブリッド製品カテゴリー、特に洗練された風味プロファイルを持つ低アルコールバリアントの開発において機会を生み出しています。
競争環境は、技術革新と代替ビジネスモデルを実装する市場参入者を通じて進化し続けています。直接消費者向け電子商取引プラットフォームにより、小規模メーカーは独立した流通チャネルと直接的な消費者関係を確立することができます。契約醸造サービスは、ブランド重視の企業に生産能力を提供することで市場参入障壁を低減しています。さらに、醸造プロセスにおける技術進歩が風味開発の向上と製品の標準化を促進しています。Diageoは市場拡大における技術の効果的な活用を示しており、インフレ圧力にもかかわらず2025会計年度上半期において有機正味売上高1%成長を達成しています。同社はギネスをプレミアムセグメントに位置づけながら、健康意識の高い消費者の需要に対応するためのゼロアルコール代替品を開発しています。
黒ビール業界リーダー
Diageo plc
Heineken Holding N.V
Anheuser-Busch InBev SA/NV
Allagash Brewing Co.
Kirin Holdings Company, Limited.
- *免責事項:主要選手の並び順不同
ブラックビール市場
- Diageo plc
- Heineken Holding N.V
- Anheuser-Busch InBev SA/NV
- Allagash Brewing Co.
- Kirin Holdings Company, Limited.
- Carlsberg A/S
- The Asahi Group Holdings, Ltd.
- Molson Coors Beverage Company
- Sapporo Holdings Ltd.
- Constellation Brands Inc.
- BrewDog plc
- Sierra Nevada Brewing Co.
- Phillips Brewing & Malting Co.
- Bitburger Holding GmbH (Kostritzer Schwarzbier)
- Boston Beer Company
- Hill Farmstead Brewery
- Bent Paddle Brewing Co.
- The Alchemist Brewery
- J.J. Taylor Companies, Inc.
- Dark Horse Brewing Co.

市場機会と将来展望
黒ビールにおける製品差別化は、感覚的複雑さを強調しつつ、消費者行動に既に見られる節度・ウェルネス志向の要素と整合するプレミアム・クラフト主導のライン拡張において、依然として余地を生み出している。これには、焙煎の豊かさを保持した低アルコール度数バリアントへの需要も含まれる。研究開発は、発酵科学を通じた機能性・付加価値のポジショニングも目指している。2026年7月、研究者らは麦汁中のオルニチン蓄積量を高めた非遺伝子組み換え酵母株(ADHorn49)の開発を報告し、酵母選抜と株開発が、ダークビールスタイルの核心的な特徴を変えることなく栄養的または機能的属性を変化させうることを示した。
生産面では、より広範な流通において焙煎麦芽ビールの工程管理を強化し、一貫性を向上させることに機会が集中しており、オントレードの品質とオフトレードのスケーラビリティの両方を支えている。産業研究によれば、酸素供給とピッチング率の決定が発酵度と発酵時間に影響を与えることが示されており、ダークスタイルにおける計測機器、標準作業手順、レシピからパッケージまでの再現性への商業的根拠を強化している。原材料技術もまた、麦芽および微生物レベルでの革新の余地を残している。ブラックパテントモルト(高温でドラム焙煎)と非サッカロミセス酵母を用いた連続接種手法は、黒ビールに関連する焙煎風味の基盤を保持しながら、ブルワーが差別化されたスタウトおよびポータープロファイルを生み出す助けとなる。
Recent Industry Developments in ブラックビール市場
- 2026年4月:モルソン・クアーズは、英国オントレード発売に続き、キャフリーズ・ブラック・スタウトの北アイルランド国内パブへの展開を拡大した。この動きは、伝統ある由緒あるスタウトブランドのオントレード展開を広げ、スタウトが依然として高い可視性を持つオンプレミスカテゴリーである市場において競争的位置づけを強化した。
- 2026年3月:ベルヘイヴン・ブルワリーは、ベルヘイヴン・ブラック・スコティッシュ・スタウトを、窒素充填缶形態で英国全国の1,000店舗を超えるLidl店舗に展開した。オフトレード展開の拡大と窒素充填パッケージングは、自宅でのスタウト消費を後押しし、従来のパブ主導の発見チャネルを超えてブランドの小売試飲チャネルを拡張した。
- 2024年5月:ディアジオは、ダブリン8にあるセント・ジェームズ・ゲート醸造所の脱炭素化に1億ユーロを投資した。このプログラムは、業界の主要なスタウト生産拠点の一つにおけるエネルギーおよび水効率の改善に焦点を当て、大規模な黒ビール生産量に関連する長期的な事業耐性と持続可能性の信頼性を強化した。


ブラックビール市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、ボトル、缶、ケグを通じて、オントレードおよびオフトレードチャネルで販売される商業生産の黒ビールから得られる収益を対象とする。黒ビールは、焙煎麦芽および類似の製法を用いて作られる濃色系のビールスタイルとして扱われ、値はブルワーゲート価格で捉えられている。
対象範囲の除外:ノンアルコール麦芽飲料および自家製バッチは、商業黒ビール販売に見られる価格設定および流通構造と同一ではないため除外される。
セグメンテーション概要
- 製品タイプ別
- エール
- ソルガム
- 小麦ビール
- エンドユーザー別
- 男性
- 女性
- 包装タイプ別
- ボトル
- 缶
- その他
- 流通チャネル別
- オントレード
- オフトレード
- 専門酒店・酒類販売店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクワークは、ビール生産、貿易フロー、消費に関する事実基盤を構築することから始まり、その後スタイルおよびカテゴリー信号を用いて黒ビールに絞り込んだ。米国アルコール・タバコ税貿易局(TTB)、Eurostat、UN Comtrade、FAOSTATなどの公的資料を用いて飲料生産および貿易の文脈を確立し、これらの系列を市場インプットに変換した。
単一の公的系列への過度な依存を避けるため、ブルワリーの年次報告書、投資家向け発表資料、報道発表も確認し、より濃色のスタイルへのポートフォリオ移行、パッケージング構成の変化、市場アクセス戦略の優先事項を特定した。並行して、企業財務・インテリジェンスの有料サブスクリプションおよび輸出入出荷レベルのデータベースを選択的に用いて、より大規模なサプライヤーの展開状況を検証し、貿易方向性を相互確認した。ここに記載されているデスクリサーチのソースは例示にすぎず、インプットの収集、検証、明確化のために追加の公的文書やデータテーブルも参照された。
一次インタビューおよび調査
一次調査は、黒ビール需要を測定可能な信号にマッピングし、その後価格設定およびチャネル構成の背後にある前提を確認することに焦点を当てた。インタビューは、ブルワリーおよびブランドチーム、流通業者および輸入業者、小売バイヤー、オントレード事業者、さらに主要消費市場における業界専門家を対象とし、デスクリサーチの空白を埋め、最終結果確定前に主要な比率をストレステストすることができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | CXO:13% | APAC:42% |
| ミドルティア:47% | 機能・部門リーダー:39% | EMEA:36% |
| 中小プレイヤー:16% | マネージャー:48% | 南北アメリカ:22% |
市場規模測定と予測
規模測定には、ビールカテゴリーの価値プールを用いて需要を再構築し、その後スタイル、パッケージング、チャネル全体における黒ビールの浸透度でフィルタリングするトップダウン構築を用いた。最初の絞り込みは、オントレード対オフトレードの比率、ボトル・缶・ケグの構成、ダークスタイルの一般的な価格帯、地域的な選好パターン(例えば、欧州の一部でのより高い成熟需要)、および1リットル当たりの平均収益を変化させるプレミアム化の変化などの変数によって形成された。
需要プールが形成された後、総計を現実的に保つため選択的なボトムアップ確認を実施した。これには、入手可能な場合のサプライヤー収益のサンプリング、流通業者および輸入業者チャネル確認の利用、平均販売価格の前提から導出された暗示的な数量の妥当性検証が含まれた。ボトムアップの可視性が不完全な場合、ギャップはインタビューで確認された保守的なカバレッジ係数によって処理され、修正は複数のソースが変更を裏付ける場合にのみ行われた。予測には、チャネル回復、パッケージング傾向、価格進行における予想される変化に結び付けたシナリオ分析が用いられ、前提は実務者が説明した方向性に基づいて見直し、精緻化された。
データ検証と更新サイクル
検証は、モデル化された総計を独立した信号と三角測量した。これには、ビール市場全体の方向性、貿易および出荷指標、地域別に見た1人当たり消費量が信頼できる水準にあるかどうかが含まれる。外れ値は特定・検証され、価格設定、チャネル構成、または定義における明確な変化によって差異が説明できない場合は、前提を再確認するためフォローアップの取材が行われた。
最終承認前に、モデルおよびインプットは複数段階の分析者レビューを経ており、論理が再現可能であり、数値が特定の要因にまで遡って追跡できるようにしている。レポートは毎年更新され、価格設定、流通、またはカテゴリー需要に影響を与える重大な事象が発生した場合には、中間更新が行われる。納品直前には最終確認が完了し、クライアントは最新の更新済みの見解を受け取る。
Mordor Intelligenceの黒ビール市場規模と他の公表推定値との比較
黒ビールに関する公表値は、テーマが同一に聞こえても、根底にある境界が同じでないことが多いため、大きく異なる場合がある。主な要因は、黒ビールとして数えられるものの範囲、収益に用いられる価格ポイント、およびチャネルと地域構成の扱い方である。
パッケージングおよびオントレードの重み付けは、このカテゴリーにおいて総計を急速に変化させうる。ケグおよびドラフト主導の販売は、数量の挙動と価格設定の両方において包装小売販売とは異なり、収益結果を変化させる。もう一つの頻繁なギャップは、その推定値が定額ドルでのブルワーゲート収益に基づいているか、あるいは小売マークアップ、税、および異なる通貨タイミングを混合しているかどうかであり、これは消費量が同様であっても報告される値を変化させる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 67.65 B (2025) | |
| 業界調査出版社A | USD 38.85 B (2025) | この数値は、黒ビールのより狭い定義を適用しているように見え、一部の市場では収益を小売レベルの価値に近い形で扱っている可能性があり、これは地域全体で税および貿易マージンの捉え方も変化させる可能性がある。 |
| コンサルティング企業B | USD 31.91 B (2025) | この推定値は、より狭いスタイル境界と異なるチャネルカバレッジ、特にオントレードおよび輸入ブランドに関して用いている可能性が高く、ダークスタイルがより確立されている地域では価値を過小評価する可能性がある。 |
貿易方向性の確認およびパッケージング構成の信号は、Mordor Intelligenceを定額ドルでの黒ビールのブルワーゲート収益プールに固定するために用いられ、小売マークアップの変動によるずれを軽減している。表における差異から、その変動は主にスタイルの分類方法とオントレード価値がどの程度含まれているかによって説明されるため、明確な定義と再現可能な価格設定論理が最も重要である。


レポートで回答される主要な質問
ダークビール市場の現在の規模はどのくらいですか?
ダークビール市場は2026年に703億7,000万米ドル相当であり、2031年までに857億2,000万米ドルに達すると予測されています。
ダークビールカテゴリーをリードする製品タイプはどれですか?
エールがリードしており、豊かな歴史と幅広い風味の範囲を背景に2025年に59.17%の市場シェアを占めています。
ダークビールにおいて最も速く成長している地域はどこですか?
アジア太平洋が2026年〜2031年において年平均成長率(CAGR)4.96%という最高の予測値を示しており、中間層需要の高まりと地域化されたクラフトオファリングに牽引されています。
持続可能性への取り組みはダークビールの包装にどのような影響を与えていますか?
軽量ガラス、バイオベースのキャリアハンドル、水効率の高い醸造ラインが、循環型経済目標を達成しながらボトルの成長を年平均成長率(CAGR)4.9%で牽引しています。
最終更新日:



