
バッテリープレート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
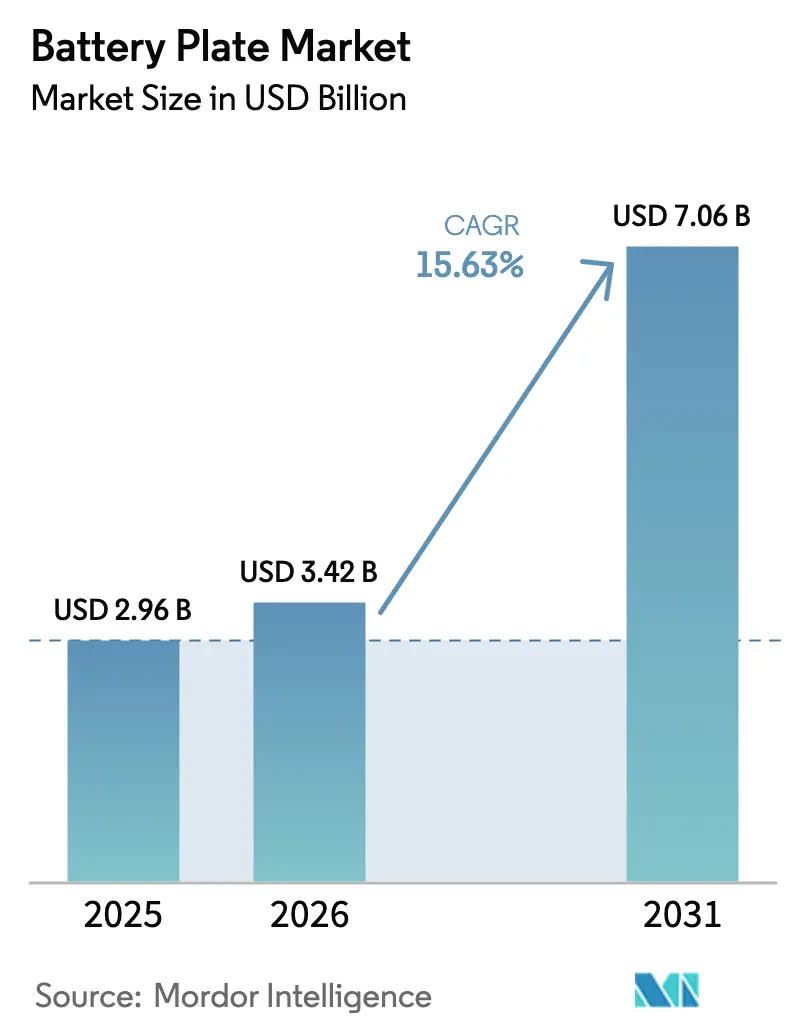
| 市場規模 (2026) | 3.42 十億米ドル |
| 市場規模 (2031) | 7.06 十億米ドル |
| 成長率 (2026 - 2031) | 15.63 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリープレート市場分析
バッテリープレート市場規模は、2025年の29億6,000万米ドルから2026年に34億2,000万米ドルへ成長し、2026年〜2031年の15.63%のCAGRにより2031年には70億6,000万米ドルに達する見込みです。
需要は、電気自動車の普及、再生可能エネルギー比率の高いグリッド、およびプレート1枚あたりのコストを削減しながら電気化学性能を向上させる工場のアップグレードと連動して拡大しています。バッテリープレート市場は、従来の鉛酸部品サプライヤーから、エネルギー転換サプライチェーンの礎石へと進化を遂げています。アジア太平洋地域が生産と消費の両方の中核を担い、ユーティリティ規模の蓄電が新たなプレートアーキテクチャを促進し、3Dプリンティングなどの製造イノベーションが設計の自由度を拡大しています。鉛酸専業メーカー、リチウムイオンリーダー、代替化学品参入企業が調達契約と技術パートナーシップをめぐって競合を激化させています。
主要レポートポイント
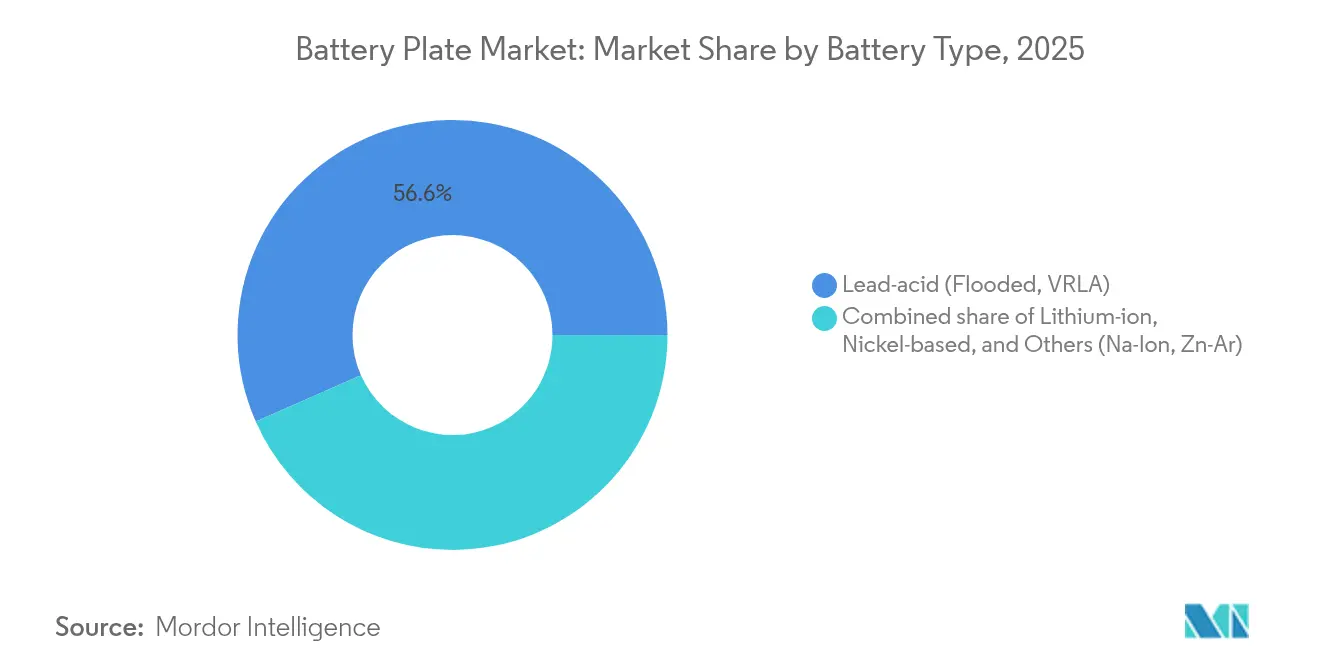
- バッテリータイプ別では、鉛酸技術が2025年に56.60%の収益シェアを占めてトップとなり、リチウムイオンプレートは2031年までに17.15%のCAGRで成長する見込みです。
- プレート材料別では、鉛カルシウム合金が2025年のバッテリープレート市場規模の47.05%を占め、グラファイトコーティング複合材料は19.52%のCAGRで加速する見通しです。
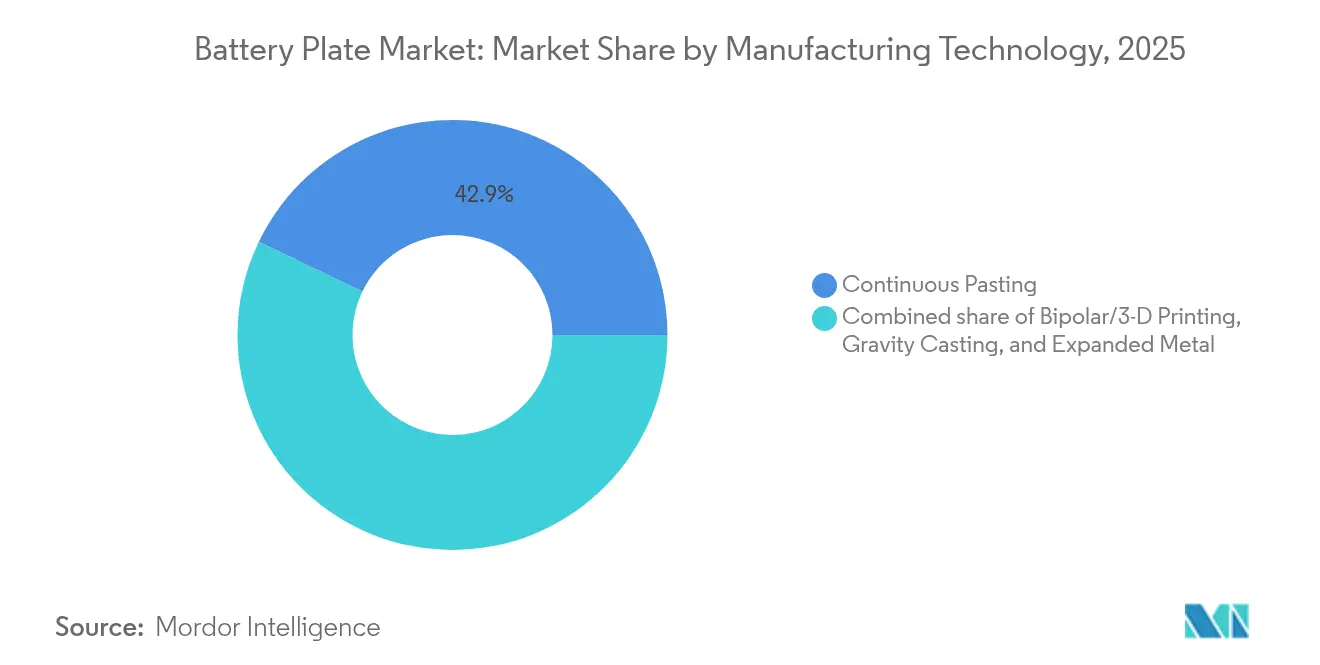
- 製造プロセス別では、連続ペースティングが2025年のバッテリープレート市場シェアの42.85%を占め、バイポーラおよび3Dプリンティングプレートは18.62%のCAGRで拡大しています。
- エンドユーザー別では、自動車用途が2025年のバッテリープレート市場規模の52.25%を占め、エネルギー貯蔵システムは19.05%のCAGRで成長することが見込まれています。
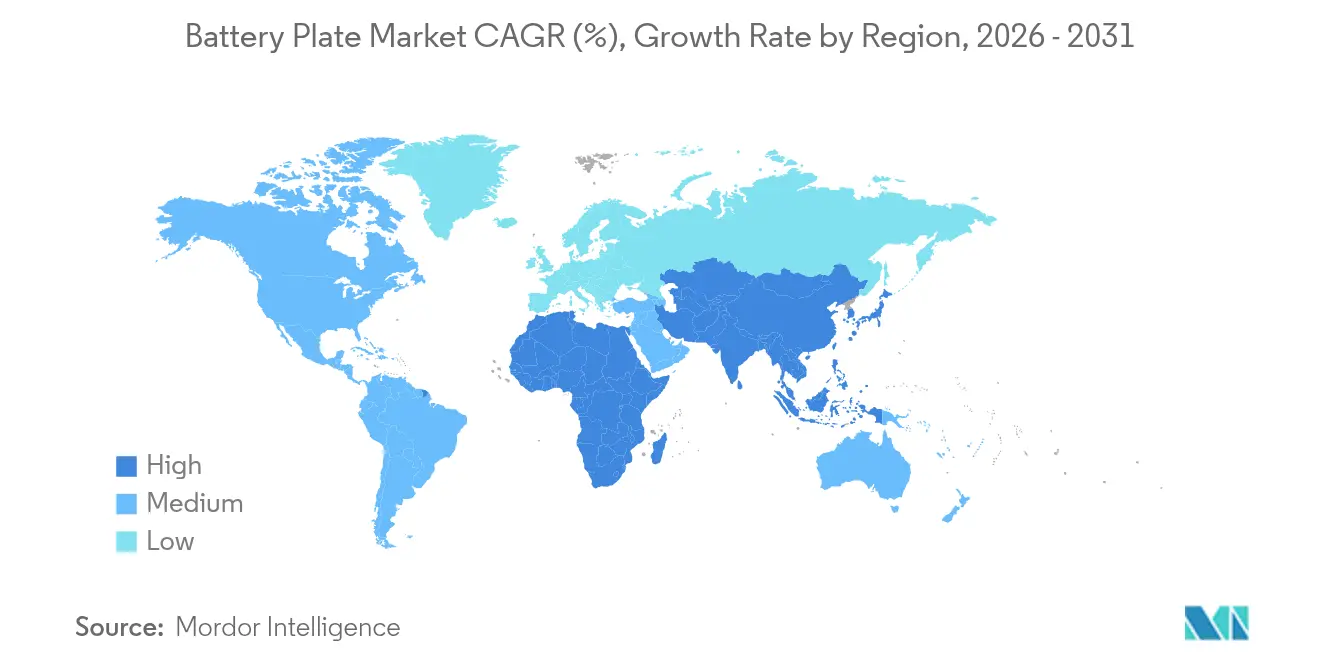
- 地域別では、アジア太平洋地域が2025年のバッテリープレート市場シェアの58.90%を占め、2031年までに16.28%のCAGRで拡大する予測です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EV主導による鉛酸SLI需要の急増 | +4.2% | アジア太平洋、北米、世界規模への波及 | 中期(2〜4年) |
| 新興市場におけるユーティリティ規模ESS展開 | +3.8% | アジア太平洋中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| 耐腐食性Pb-Ca-Snグリッドの採用 | +2.1% | 欧州および北米、世界規模への普及 | 短期(2年以内) |
| 3Dプリンティングバイポーラプレートアーキテクチャ | +1.9% | 北米および欧州、アジア太平洋への拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV主導による鉛酸SLI需要の急増
電気自動車は、重要機能へのフェールセーフ電力供給のために12V鉛酸バッテリーを使用しており、リチウムイオン牽引バッテリーが主流となっているにもかかわらず、SLIプレートの相当な需要底を維持しています。世界のEV販売台数は2024年に1,400万台に達しました。[1]国際エネルギー機関、「世界のEV見通し2025」、iea.org 内燃機関車のアイドリングストップシステムはサイクル頻度を高め、耐久性要件を引き上げており、より高品質なグリッド設計の需要を促進しています。マイルドハイブリッド車はデュアルバッテリー構成を採用しているため、鉛酸プレートは高電圧パックに対して競合するのではなく補完的な位置づけを維持しています。したがってOEMは、補助システム向けに確立されたプレートサプライヤーとの長期契約を維持しています。この連携がバッテリープレート市場を急激な鉛酸代替から守り、地域をまたいでベースライン量を安定させています。
新興市場におけるユーティリティ規模ESSの展開
新興国は2024年に42GWのグリッド蓄電を追加しており、そのうち35%の設備が成熟したOECD市場以外に立地しています。長時間放電型プロジェクトでは、鉄フロー、ナトリウムイオン、その他の化学品が採用されており、それぞれが多時間放電に対応したプレート固有の形状を必要としています。世界最大のナトリウムイオンBESSが2024年に稼働を開始し、リチウムの調達コストが高止まりしている地域でのコスト競争力を証明しました。各国政府は再生可能エネルギーと現地化蓄電義務を組み合わせており、従来のリチウムイオンプレートを超えた調達範囲を広げています。化学品固有のプレートをエンジニアリングできるサプライヤーは、ユーティリティがターンキーソリューションを求める中でファーストムーバーの優位性を獲得しています。
耐腐食性Pb-Ca-Snグリッドの採用
弁制御式鉛酸システムは現在、アンチモン多含有グリッドよりも優れた電気化学的安定性と低い水分損失を示す鉛カルシウムスズ合金に依存しています。薄型・軽量グリッドは、構造的強度を損なうことなく金属使用量を最大20%削減します。通信事業者およびUPS事業者はメンテナンスフリー形式を志向しており、北米および欧州での即時採用を促進しています。コスト削減はサービス訪問回数の減少と交換サイクルの長期化から生じ、総所有コスト指標を直接改善します。これらの合金は、産業用スタンバイ用途において鉛酸プレートの既存地位を強化します。
3Dプリンティングバイポーラプレートアーキテクチャ
付加製造技術により、冷却チャンネル、グラジエント厚さ、集電リブを一体型プレート内に統合することが可能となっています。[2]Nature Energy、「高出力電池用3Dプリンティングバイポーラプレート」、nature.com Teslaの構造用バッテリーパックは、バイポーラ形式がモジュール組み立てを排除し、部品点数を削減し、体積効率を向上させる方法を示しています。ポリマー複合バイポーラプレートは、金属製のものより40%軽量でありながら、乗用車環境に必要な導電性しきい値を満たしています。この手法はラピッドプロトタイピングに優れており、高コストな金型を必要とせず設計の反復を可能にします。高温サイクル下での耐久性の検証は進行中ですが、定置型システムでの初期フィールドトライアルはすでに有望な耐用年数を示しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 精製鉛価格の変動 | -2.3% | 世界規模、特にアジア太平洋および欧州への影響 | 短期(2年以内) |
| 有害廃棄物に関する厳格な規制(RoHS、ELV) | -1.7% | 欧州および北米、世界規模への拡大 | 中期(2〜4年) |
| 高純度リサイクル鉛の入手可能性の制限 | -1.2% | 世界規模、北米および欧州への深刻な影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
精製鉛価格の変動
鉛価格は2024年に、供給障害と電池向けの持続的な需要に牽引されて急激に変動しました。原材料はプレート製造コストの最大70%を占めるため、価格急騰は短期間でマージンを圧迫します。リサイクルは部分的な緩和策となりますが、高純度合金グレードはプレミアムプレートにおける二次原料配合比を制限します。メーカーは長期契約と先物ポジションによってヘッジを行っていますが、中小企業には安定的なインプットコストを維持するための財務力が不足しています。したがって価格の不安定性は、新規プレートラインへの設備投資を抑制し、調達意思決定を化学品多様化に傾けます。
有害廃棄物に関する厳格な規制(RoHS、ELV)
EU廃車処理指令は厳格なリサイクル割当を義務付けており、鉛酸電池のコンプライアンス費用を増大させています。中国がRoHS規制を電池に拡大適用したことで、世界的なサプライ計画を複雑化させる地域固有のバリアントが生じています。メーカーは材料組成を文書化し、合金レシピを変更し、管轄ごとにプロセスを認証しなければなりません。コンプライアンスコストは中小企業により重くのしかかり、業界再編または撤退を加速させています。同時に、規制上の注目は鉛フリー代替品へのR&Dを促進し、従来のプレートアップグレードから資金を転換しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
鉛酸の優位性がリチウムの挑戦に直面鉛酸技術は2025年にバッテリープレート市場シェアの56.60%を占め、主として自動車SLIおよびコスト重視の産業用途における定着した使用実績によるものです。しかしリチウムイオンプレートはEVおよび高性能蓄電の普及を背景に17.15%のCAGRで拡大しており、バッテリープレート市場内の調達予算の再配分が進んでいます。フラッデッド鉛酸ユニットは、設置業者がその現場実績とコストプロファイルを信頼しているため、引き続き通信バックアップの主軸となっています。VRLAの派生製品は、ナトリウムイオンおよび亜鉛空気参入企業のプレミアム自動車需要に対応しており、サプライチェーンリスクと安全性に対処しています。CATLは2025年6月にNaxtraナトリウムイオン電池の量産を開始し、メンテナンスフリー設計と急速充電受容性を実現しました。ニッケル系システムは、極端な温度耐性が高い価格帯を上回る航空宇宙・防衛のマイクロセグメントを担っています。
多様化はサプライチェーンリスクと安全性に対処するナトリウムイオンおよび亜鉛空気参入企業とともに続いています。CATLは2025年6月にNaxtraナトリウムイオン電池の量産を開始し、銅ではなくアルミニウムの集電体を必要としています。プレートメーカーは現在、各化学品の腐食プロファイルに対応するために複数の冶金ツールキットを扱っています。この断片化は設計・製造の複雑性を高めますが、バッテリープレート市場全体でアドレス可能な機会を広げることにもなります。
注記: 各個別セグメントのシェアはレポート購入後にご覧いただけます


プレート材料別:
先進複合材料が従来合金を破壊鉛カルシウムグリッドは2025年のプレート材料需要の47.05%のシェアを占め、密閉型電池において耐腐食性と堅牢な機械的特性を組み合わせています。それでもバッテリープレート市場はイノベーションに報い、グラファイトコーティングおよびカーボンフォーム複合材料は軽量化・熱管理アジェンダに牽引されて2031年まで年率19.52%で成長すると予測されています。鉛アンチモン合金は、重放電時の機械的ストレスに優れた耐性を持つため、深サイクル型フォークリフトでの使用が続いています。ニッチ用途では鉛スズ混合物が優れた導電性を目的として採用されていますが、スズコストの上昇により特殊品に限定されています。
複合材料の勢いは、エネルギー密度向上に対する産業全体の食欲を反映しています。例えば、Group14のシリコンリッチSCC55アノードはセル容量を50%向上させており、炭素リッチマトリックスが内部抵抗を低減する際の同等のメリットを示しています。コスト超過なしに複合グリッドを量産できるプレートメーカーは、バッテリープレート市場内で差別化されたポートフォリオを確保します。
製造技術別:
3Dプリンティングが従来手法に挑戦連続ペースティングラインは、実証されたスループットと再現性により2025年のバッテリープレート市場シェアの42.85%を維持しました。しかし、バイポーラおよび3Dプリンティング形式は18.62%のCAGRで加速しており、付加層によってスタンピングでは実現できないラティス形状が可能となっています。重力鋳造は、低量・受注生産のプレートや厚い断面を必要とする化学品に適しています。エキスパンデッドメタルグリッドは最小廃材で高い表面積を提供し、1グラムの差が重要な二輪車用電池に魅力的です。
Siemensとフラウンホーファーのミュンスターパイロットに代表されるデジタルツイン監視は、プレート工場にリアルタイムデータキャプチャを統合し、廃材を削減し稼働率を向上させています。このようなインダストリー4.0オーバーレイが設計の自由を経済的に実現可能なアウトプットに変換し、バッテリープレート市場内での先進技術の訴求力を強化しています。
注記: 各個別セグメントのシェアはレポート購入後にご覧いただけます
エンドユーザー別:
エネルギー貯蔵が成長エンジンとして台頭自動車顧客は2025年の収益の52.25%を占め、ToyotaやFordなどのブランドが長期SLI供給契約に結びついています。しかしエネルギー貯蔵システムは、グリッドの近代化、住宅用太陽光発電の普及、柔軟なピーキング義務に支えられて、活発な19.05%のCAGRを見込んでいます。産業用動力(フォークリフト、鉱山カート、港湾クレーン)は、過酷な使用に対応した深サイクルプレートの予測可能な需要を生み出しています。民生用電子機器は、デバイスが小型化する中で増殖が続いているものの、控えめではあるが安定した量を寄与しています。
グリッド蓄電は多時間の耐久性と高サイクル寿命を必要とし、プレート設計者を厚く耐腐食性のあるグリッドと高多孔性活物質へと向かわせています。ミシガン州のNatron Energyの600MWナトリウムイオン工場は、これらの要件を満たすために代替化学品がいかに商業化されているかを示しています。このようなニーズをスケーラブルなプレート生産に転換できるサプライヤーが、ユーティリティ調達において優先入札資格を得て、バッテリープレート市場の将来成長を支えています。
地域分析
アジア太平洋バテリープレート市場
アジア太平洋地域は2025年のバッテリープレート市場において58.90%を占め、2031年まで16.28%のCAGRでリーダーシップを維持する見込みです。中国の動力電池生産量は2024年上半期に176%急増しましたが、迫りくる供給過剰が統合と効率化プロジェクトを促進しています。韓国はLG Energy SolutionおよびSK Onを通じてグローバルバッテリーセル容量の37%を維持しており、政府補助金は商業化前の全固体電池プラットフォームに集中しています。日本は、生産量が中国本土にシフトする中でも、素材の専門知識を活かして航空宇宙およびプレミアム車両向けのニッチな契約を確保しています。インドの生産連動型インセンティブ(PLI)プログラムは多大な投資を呼び込んでおり、Amara Rajaの950億インドルピー規模のギガファクトリーはインドの現地化推進の象徴的な事例です。
北米および欧州バッテリープレート市場
北米と欧州は、バッテリープレート市場における次のフロンティアを形成しています。米国の生産能力は2025年に稼働開始する10の新工場の支援を受け、2030年までに1,200 GWhに達す見通しです。連邦税額控除が国内プレートへの調達を促進し、サプライヤーの生産拠点拡大を後押ししています。欧州のプロジェクトは2030年までに1.5 TWhを目標としていますが、資金調達の遅延が発表済みパイプラインの半数を危うくしています。ドイツはNorthvoltの60 GWh施設を誘致し、フランスはダンケルクのVerkorを支援しており、EUグリーンディールは将来のプレート合金需要を支えるリサイクルストリームへの資金を投入しています。
中東・アフリカおよび南米バッテリープレート市場
南米および中東・アフリカ地域は、バッテリープレート市場に新興の成長機会をもたらしています。ブラジルとアルゼンチンはリチウムおよび鉛の埋蔵量を活用していますが、インフラ上の障壁が即時の大規模化を抑制しています。湾岸諸国は太陽光発電の高い普及率を持つ電力網を展開しており、大規模なエネルギー貯蔵バッファーを必要としているため、ナトリウムイオンおよび鉛カーボンシステムの入札が開かれています。アフリカの鉱物資源は垂直統合の可能性を秘めていますが、ギガファクトリー経済が成立するには政治的安定と物流インフラの整備が前提条件として残っています。

規制環境
バッテリープレートの需要と製造上の選択は、主要市場全体における電池の持続可能性、ラベリング、廃棄段階の規則によって、ますます形作られている。欧州連合では、規則(EU)2023/1542がSLI、産業用、EV各カテゴリーにおける電池の市場投入を規定しており、技術文書(2024年8月18日以降、2kWh超の充電式産業用電池、LMT電池、およびEV電池に関する電気化学性能・耐久性パラメータ値を含む)を、拡大生産者責任、収集、処理義務と結び付けている。サプライチェーンのデューデリジェンスに関する遵守スケジュールは規則(EU)2025/1561によって更新され、主要な適用開始日が2026年7月26日に延期された。関連するEUのリサイクル効率および回収方法に関する要件も、2026暦年から始まる年次データ提供を追加し、鉛含有プレートおよび高性能プレートのサプライチェーン全体でトレーサビリティのある材料とリサイクル業者による報告の必要性を高めている。
米国では、連邦政策の支援として、42 USC 6966cに基づくEPA主導の取り組みがあり、国際的なラベリング基準および既存の米国電池管理法に整合した自主的なラベリング指針を通じて電池リサイクルを推進している。州レベルでは、ワシントン州が2025年12月16日にWAC 173-905(電池スチュワードシップ・プログラム)を採択し、2026年1月16日に施行、段階的な収集義務は後年まで及ぶ。カリフォルニア州も責任ある電池リサイクル法の規則制定を進め、2026年6月16日のワークショップと2026年6月16日から6月30日までの意見募集期間を設定した。これらの措置は総じて、自動車、産業用非常用、および新興の蓄電用途を支えるプレートおよび電池メーカーに対し、文書化、スチュワードシップ、回収対応の水準を引き上げるものである。
競合状況
バッテリープレート市場における競争の激しさは中程度であり、単一の技術や地域がすべての用途を支配しているわけではありません。Clarios、Exide、GS Yuasaは、長年のOEM協定と広範なサービスネットワークを通じて自動車SLI分野で強固な地位を維持しています。CATLとBYDはEVの勢いを下流のプレート需要に転化させながら、ナトリウムイオンおよび全固体電池プロトタイプのR&Dに投資しています。Narada Powerは通信スタンバイアレイに注力し、Crown Batteryは産業用深サイクルニッチに軸足を置き、Natron Energyは多時間グリッドサービス向けにブルーソジウム化学品を量産拡大しています。
戦略的パターンは垂直統合と専業化の間で分岐しています。CATLはGMおよびフォルクスワーゲンとの引き取り協定を締結し、長期契約の下でセル生産と原材料調達を連携させています。Amara RajaはGIB EnergyXとの技術ライセンス契約に署名し、リン酸鉄リチウム製造に一気に参入しています。従来のプレートメーカーはリチウムセグメント参入時の資本リスクを共有するためにジョイントベンチャーを育成する一方、鉛酸の既存量を活用してR&Dを資金調達しています。中国の過剰生産能力がマージンを圧迫する中、北米および欧州のバイヤーはコンプライアンス対応済みで地域調達されたプレートにプレミアムを支払っています。
イノベーションのホットスポットは付加製造、先進合金、デジタル生産管理を中心に集積しています。Siemensのデジタルツイン実装は「初回成功」のランを可能にし、3Dプリンティングプレート製造時のスクラップを削減しています。[4]Siemens AG、「フラウンホーファー電池セル工場向けデジタルツインソリューション」、siemens.com Group 14とLytenはそれぞれシリコンリッチおよびリチウムメタル材料を進め、下流のプレート冶金に影響を与えています。これに応じ、従来の鉛酸リーダーは複合グリッドのパイロットを実施し、コストと安全性がエネルギー密度よりも重視される市場でシェアを維持しようとしています。化学品が多様化する中で、多化学品プレートポートフォリオを持つサプライヤーはサイクルを通じてヘッジされた需要ストリームを享受しています。
バッテリープレート産業リーダー
Clarios, LLC
GS Yuasa Corporation
Exide Industries Ltd.
East Penn Manufacturing
Enersys
- 注:主要企業の掲載順は順位を示すものではありません。

バッテリープレート市場
- Clarios, LLC
- Exide Industries Ltd.
- GS Yuasa Corporation
- East Penn Manufacturing Co.
- Enersys
- Amara Raja Energy & Mobility Ltd.
- Narada Power Source Co., Ltd.
- Camel Group Co., Ltd.
- Chaowei Power Holdings Ltd.
- Leoch International Technology Ltd.
- Crown Battery Manufacturing Co.
- Tianneng Power International Ltd.
- Hitachi Chemical Energy Technology
- Fiamm Energy Technology S.p.A.
- Panasonic Energy Co., Ltd.
- Toshiba Corporation
- BYD Co., Ltd.
- Contemporary Amperex Technology Co., Ltd. (CATL)
- SVOLT Energy Technology
- Envision AESC Group

市場機会と将来展望
コンプライアンス主導の再設計と文書化は、複数地域・複数化学構成にわたって事業を展開するプレートメーカーおよび電池OEMにとって、近い将来の空白地帯を代表するものである。EUでは、電池規則(EU)2023/1542が、SLI、産業用、EV電池全体にわたるラベリング、情報提供、廃棄段階の性能・報告に関する要件を強化している。規則(EU)2025/1561はデューデリジェンスの適用時期を2026年7月26日に移行させ、グリッドおよび集電体に使用される金属・複合材料の供給者オンボーディング、材料宣言、監査対応可能なトレーサビリティを強化するための明確な期間を生み出している。第二のコンプライアンス主導の機会は、データシステムとリサイクル業者との統合にある。EUのリサイクル効率および回収方法に関する要件は、2026暦年から始まる年次情報提供を求めており、プレート材料仕様と検証済みのリサイクル・回収報告を結び付けることができる供給者が有利になる。
北米では、スチュワードシップおよびラベリングに関する取り組みが、プレート単体だけでなく、その周辺サービスの対象範囲を拡大している。42 USC 6966cに基づくEPAプログラムは自主的なリサイクルおよびラベリング指針を支援しており、一方でワシントン州のWAC 173-905(2026年1月16日施行)およびカリフォルニア州の責任ある電池リサイクル法に関する2026年6月の規則制定の進展は、プレートを組み込む各電池フォーマットにおける標準化されたラベリング、より安全な取扱手順、生産者主導の回収物流の価値を高めている。供給側では、近年の企業投資が、能力構築の場所を示している。Clariosは60億米ドル規模のAmerican Energy Manufacturing Strategy(2026年5月の1年次更新を含む)の進展を報告し、ミズーリ州セントジョセフでの大規模な生産拡張を発表した。GS Yuasaも東京北部の新たな定置用リチウムイオン電池工場(年間2GWh)についてMETIの認定を取得した。これらの動きは、先進的な自動車用および定置用製品に対する商業的な需要を裏付けるものであり、鉛蓄電池、リチウムイオン電池、ナトリウムイオン電池のアーキテクチャ全体で材料の適格性を確保できるプレート供給業者は、スチュワードシップとトレーサビリティに関する要件の強化に対応しながら、複数化学構成のプログラムを獲得できる。
Recent Industry Developments in バッテリープレート市場
- 2026年5月:Clariosは、自動車用電池の生産能力強化と操業の近代化を目的として、ミズーリ州セントジョセフの製造施設を最大3億9,000万米ドル規模で拡張する。この拡張は生産の地域化を通じて米国の自動車用電池サプライチェーンを強化する。
- 2026年5月:Clariosは60億米ドル規模のAmerican Energy Manufacturing Strategyを更新し、2026年度末までに米国内工場に5億米ドル超を投資する見込みであるとしている。これは北米生産における資本投入と規模拡大の加速を示している。
- 2026年2月:GS Yuasa Corporationは、約703億円の投資および年間2GWhの生産能力を持つ、東京北部の新たな定置用リチウムイオン電池工場について、METIの安定供給確保計画の認定を取得した。同プロジェクトは系統用蓄電への垂直統合を追加し、日本国内の供給保証を強化する。


バッテリープレート市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、電気エネルギーを蓄積・放出するために電池内部で使用されるバッテリープレートから生じる収益を対象とし、電池メーカーに供給されるプレート、およびサービスチャネルを通じて交換用として販売されるプレートを含む。
対象範囲外:完成品としての電池、セパレーター、電解液、充電器、電池パックは、異なる製品として価格設定・購買されるため除外する。
セグメンテーション概要
- バッテリータイプ別
- 鉛酸(フラッデッド、VRLA)
- リチウムイオン
- ニッケル系
- その他(亜鉛空気、ナトリウムイオンなど)
- プレート材料別
- 鉛アンチモン合金
- 鉛カルシウム合金
- 鉛スズ合金
- 先進複合材料(グラファイトコーティング、カーボンフォーム)
- 製造技術別
- 重力鋳造
- 連続ペースティング
- エキスパンデッドメタル
- バイポーラ/3Dプリンティング
- エンドユーザー別
- 自動車(SLI、アイドリングストップ)
- 産業(フォークリフト、通信、UPS)
- エネルギー貯蔵システム
- 民生用電子機器
- 航空宇宙・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バッテリープレートの消費に影響を与える生産、貿易、および最終用途需要の指標について、基礎となるデータ層を構築するために使用された。鉛供給に関する文脈のためにUSGS、関連する鉛製品の輸出入パターンのためにUN Comtrade、エネルギー貯蔵および電動化指標のためにIEA、交換需要およびOEM電池需要を左右する車両生産動向のためにOICAなど、公的な情報源を参照した。
これに加えて、能力増強、製品構成、地域展開を把握するために、企業の年次報告書、投資家向け説明資料、信頼性のあるプレスリリースを確認した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを用いて、時系列を相互検証し、量と価格に関する推測を減らした。上記の情報源は例示であり、データ収集、検証、明確化のために他の多くの公的および有料の参照資料も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチによる仮定、特に何が実際に「プレート」として販売されているのか、より広い電池部品との違いについて、負荷試験を行うために使用された。主要な生産・消費地域全体の製造業者、流通業者、リサイクル業者、大口購買者と対話し、その後、価格設定、スクラップ回収、用途別の需要変動についてフォローアップを行った。
調査データは、平均販売価格、交換需要とOEM需要の比率、および技術シフトが時間とともにプレート設計と使用材料にどのように影響するかを三角測量するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):13% | APAC: 44% |
| Mid tier: 52% | Functional/Unit leaders: 39% | EMEA: 36% |
| Smaller Players: 14% | Managers: 48% | Americas: 20% |
市場規模算定と予測
規模算定は、電池出力および交換需要の指標を、化学構成別および一般的なプレート強度に基づく暗示的なプレート需要へ変換するトップダウン方式から始まる。そこから、サンプル供給者の収益集計、流通業者からのチャネル確認、および主要なプレートカテゴリーにおける数量×平均販売価格の整合性チェックといった選択的なボトムアップ確認によって、総計が調整される。
モデルにおける主要な入力には、鉛価格の方向性とその価格転嫁の挙動、車両保有台数と交換サイクル(鉛蓄電池需要に影響)、定置用バックアップおよび産業用電池の展開状況、地域別の製造能力と稼働率、そしてどの地域がプレート関連材料の純輸出国または純輸入国であるかを示す貿易フローが含まれる。予測にあたっては、電動化の進行速度、リサイクルの制約、価格サイクルに関する専門家の見解に基づくシナリオ分析を用い、これを年次の数量および平均販売価格の推移に変換する。
小規模な地域プレイヤーについてボトムアップデータが不完全な場合、貿易データおよび能力に関する指標から得られる代替シェアでギャップを補い、その後、インタビューに基づく実態確認を通じて調整することで、地域別・最終用途別に総計の整合性を維持する。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、モデルが実際の市場指標から逸脱しないようにしている。鉛消費の文脈、電池生産の方向性、観測された価格変動といった独立した指標に対して出力結果を比較し、内部レビューの前に異常値を調査する。
地域または用途別に大きな差異が現れた場合は、フォローアップの電話が実施され、平均販売価格の推移や需要のタイミングを含む仮定が見直される。レポートは年次で更新され、大規模な能力増強、リサイクル政策の変更、急激なコモディティ価格変動などの重要な出来事が発生した際には、中間更新が行われる。提供前には、最新の公開データを反映するため、最終的なアナリストによる確認が行われる。
他の公表推計値と比較したMordor Intelligenceのバッテリープレート市場規模算定
バッテリープレートの公表市場規模は、対象範囲の線引きが異なる場所で行われることや、価格・数量の前提が原材料サイクルとともに急速に変動することから、しばしば差異が生じる。また、研究がプレートの価値をより広範な電池部品と混合している場合や、プレートが実際に規格化・販売される方法と一致しない固定的な換算係数を使用している場合にも、ギャップが見られる。
完成品としての電池はMordor Intelligenceの対象範囲外としており、これにより、他の推計がプレートを組立済み電池の収益またはパックレベルの価値とまとめている場合の二重計上を減らしている。差異は、平均販売価格において鉛価格の転嫁がどのように扱われるか、交換需要が車両保有台数の動態からモデル化されるか一定比率と仮定されるか、そして貿易フローと能力利用率が変化した際に前提がどの程度の頻度で更新されるかからも生じている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.96 B (2025) | |
| 産業調査レポートA | USD 2.98 B (2024) | 前年基準を使用し、プレート収益をより広範な鉛蓄電池部品の価値と混合することが一般的で、平均販売価格を鉛価格のタイミングに明確に結び付けずに引き継いでいる。 |
| グローバルコンサルティングB | USD 3.26 B (2025) | 複数の化学構成および最終用途にわたってプレート類似部品をより広範に含めており、地域固有の交換サイクルおよび貿易ベースの相互確認の代わりに、一般化された需要乗数に依存している。 |
表中の差異は主に、何が「プレート」として数えられ、何が電池または隣接部品として数えられるかの違い、そして価格が鉛コストサイクルとともにどれだけ速く変動することを許容するかに起因している。需要指標、貿易確認、インタビューで確認された平均販売価格の論理に前提を追跡可能な形で結び付けることで、この推計値は再現しやすく、計画上の議論において擁護しやすいものとなっている。


レポートで回答される主要な質問
バッテリープレート市場の現在の価値はいくらですか?
バッテリープレート市場規模は2026年に34億2,000万米ドルでした。
バッテリープレート市場はどのくらいの速さで成長が見込まれますか?
市場は2026年〜2031年にかけて15.63%のCAGRを記録し、2031年までに売上高は70億6,000万米ドルに達すると予測されています。
どの地域がバッテリープレート需要をリードしていますか?
アジア太平洋地域は2025年に世界の収益の58.90%を占め、16.28%のCAGRで最も急速に成長すると予測されています。
最も急速に拡大しているアプリケーションセグメントはどれですか?
エネルギー貯蔵システムが最も成長の速いエンドユーザーグループであり、2031年まで19.05%のCAGRを見込んでいます。
どの製造技術が普及しつつありますか?
バイポーラおよび3Dプリンティングプレートは18.62%のCAGRで拡大しており、連続ペースティングの既存地位に挑戦しています。
原材料価格の変動はサプライヤーにどのような影響を与えますか?
鉛価格の変動はCAGR予測を最大2.3パーセントポイント引き下げる可能性があり、メーカーはヘッジおよびリサイクル戦略の採用を迫られています。
最終更新日:



