
バッテリーエネルギー貯蔵システム(BESS)市場規模とシェア
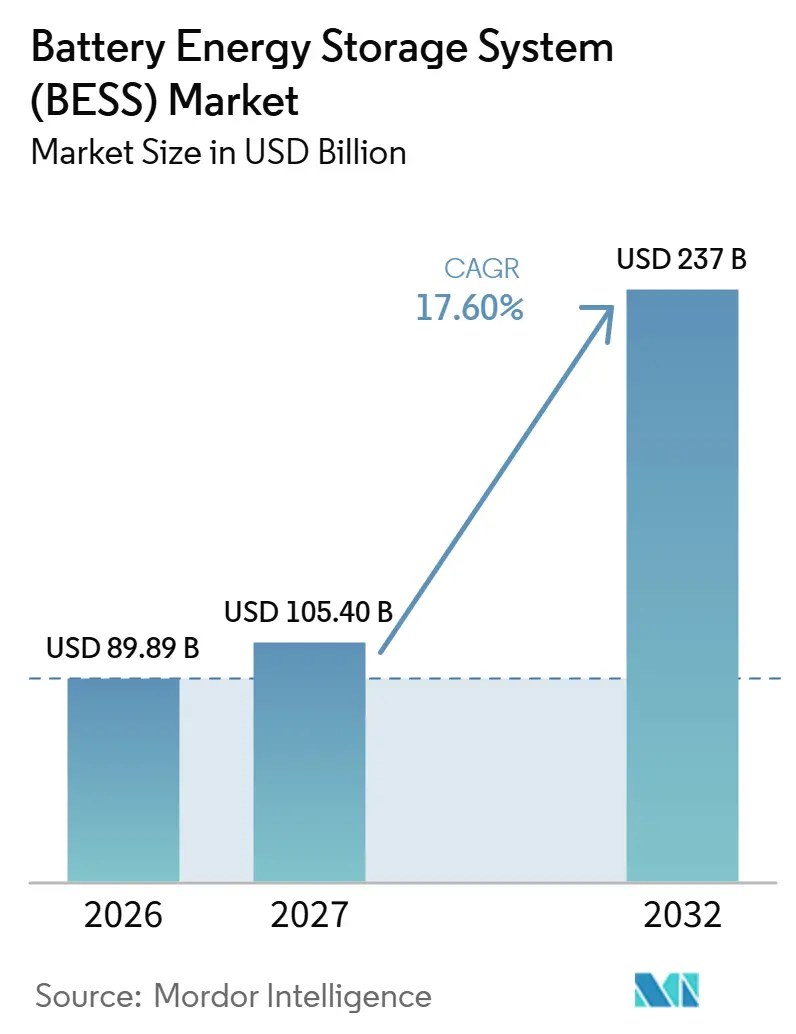
Mordor Intelligenceによるバッテリーエネルギー貯蔵システム(BESS)市場分析
バッテリーエネルギー貯蔵システム(BESS)市場規模は、2026年の89.89 ビリオン 米ドルから2027年には105.4 ビリオン 米ドルに成長し、2027〜2032年のCAGR 17.6%で2032年までに237 ビリオン 米ドルに達すると予測されています。
定期的な電力会社の調達と分散型再生可能電力への需要が蓄電投資を支えており、オーストラリアは系統形成型バッテリーシステムの商業的役割を示す事例となっています。別途契約されたシステム強度サービスにより、開発者はエネルギー売電契約と並行して系統形成型蓄電設備を調達する追加的な理由を得ています。地域の製造インセンティブは適格なコンポーネントサプライヤーに有利に働く一方、防火試験義務および集中した材料処理がプロジェクトの供給・設置方法を制約しています。供給資格の認定と設置承認が、契約済み需要をどれだけ実行できるかを左右します。
主要レポートのポイント
- バッテリータイプ別では、リチウムイオンが2026年のバッテリーエネルギー貯蔵システム(BESS)市場シェアの88.12%を占め、リチウム鉄リン酸塩(LFP)は2027〜2032年にかけてCAGR 19%で最も速く成長すると予測されています。
- 接続タイプ別では、系統連系システムが2026年のバッテリーエネルギー貯蔵システム(BESS)場規模の77.19%のシェアでトップとなり、オフグリッドのマイクログリッドおよびハイブリッドシステムが2027〜2032年にかけてCAGR 18.4%で最も速く拡大すると予測されています。
- コンポーネント別では、バッテリーパックおよびラックが2026年に62.08%の市場シェアでトップとなり、エネルギー管理ソフトウェア(EMS)が2027〜2032年にかけてCAGR 19.8%で最も速く成長すると予測されています。
- エネルギー容量範囲別では、101〜500 MWhシステムが2026年に45.3%の最大市場シェアを保有し、500 MWh超のシステムが2027〜2032年にかけてCAGR 18.25%で最も速く拡大すると予測されています。
- エンドユーザーアプリケーション別では、電力会社向けシステムが2026年に56.01%の最大市場シェアを占め、住宅用蓄電が2027〜2032年にかけてCAGR 19.35%で最も速く成長すると予測されています。
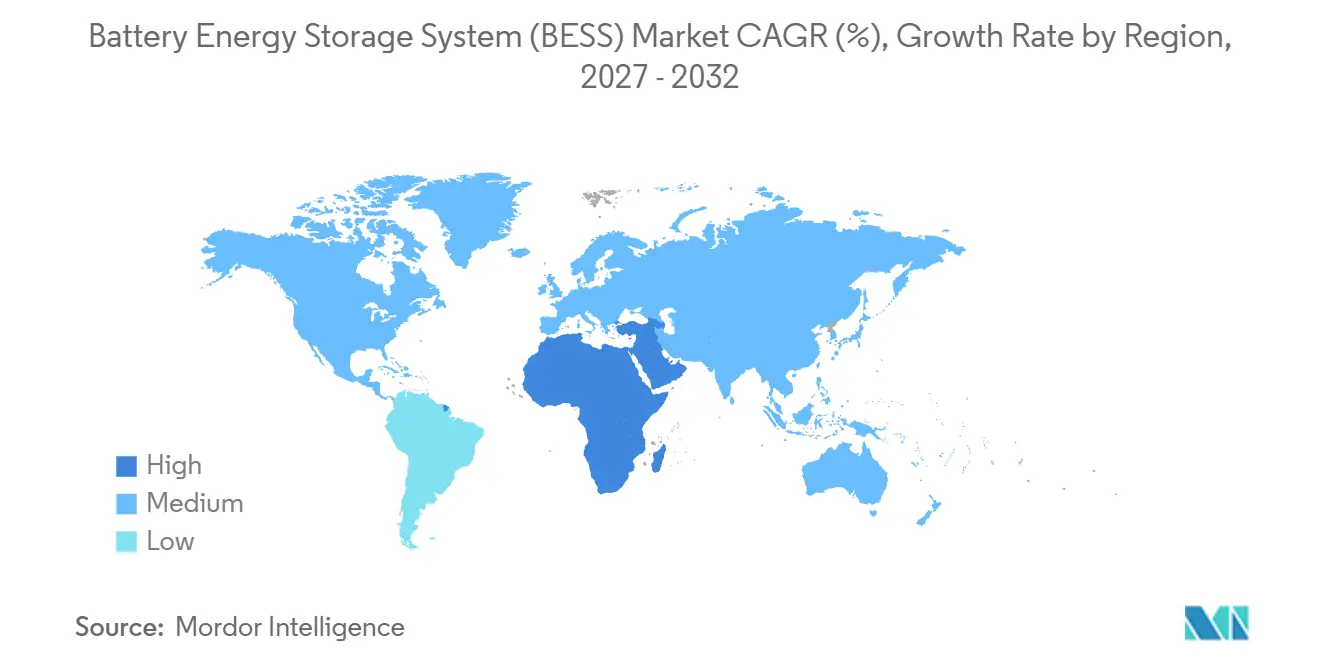
- 地域別では、アジア太平洋が2026年に50.09%の市場シェアでトップとなり、中東・アフリカが2027〜2032年にかけてCAGR 19.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 米国における電力会社規模の調達義務がギガワット規模の受注を加速 | +5.2% | ニューヨーク州 | 短期(2年以内) |
| 系統形成インバーターの要件がコロケーションのバリュースタックを解放 | +4.5% | オーストラリアおよびインド | 中期(2〜4年) |
| オーストラリアおよびチリにおける太陽光発電+蓄電PPAの価格同等性 | +4.2% | オーストラリアおよびチリ | 中期(2〜4年) |
| EUおよび米国のバッテリーサプライチェーン法が国内製造の需要を創出 | +3.8% | 米国および欧州経済地域 | 中期(2〜4年) |
| データセンターおよびAI負荷の増大が北米における蓄電需要を牽引 | +2.5% | アメリカ合衆国 | 短期(2年以内) |
| アジアにおける二次利用EVバッテリーの普及がCapExを削減 | +1.1% | ンド共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国における電力会社規模の調達義務がギガワット規模の受注を加速
定期的な公共調達により、蓄電開発者は政策目標からプロジェクト入札までの明確なルートを得ています。ニューヨーク州公益事業委員会はNYSERDAに対し、2030年の州全体6 GW蓄電目標に向けて少なくとも年1回、3 GWを調達するための一括エネルギー蓄電調達を少なくとも3回実施するよう指示しました。ニューヨーク州は2025年7月28日、州全体の6 GW蓄電目標に向けて1 GWの一括エネルギー蓄電を求める提案依頼書を発行しました。[1] 2026年9月23日、NYSERDAは合計950 MWおよび4,360 MWhに及ぶ8件の一括蓄電プロジェクトの契約を発表しました。2026年9月、NYSERDAは年内に2回目の年次公募を計画していました。開発者は定期的なラウンドにわたって提案を段階的に提出できるため、この義務は最初の公募を超えた価値を持ちます。
系統形成インバーターの要件がコロケーションのバリュースタックを解放
契約されたシステム強度サービスにより、蓄電開発者は時間帯間の電力シフト以外の商業的提案を持つことができます。2025年7月、Edify Energyはオーストラリア・ビクトリア州のKoorangieが系統形成インバーターを搭載した185 MW/370 MWhで完全稼働したと報告しました。EdifyとSostoneo Infrastructure Partnersが所有するこのバッテリーは、125 MWのシステム強度サービスに関する20年間のAEMO協定を締結しました。Shell Energy Australiaとの別途15年間の売電契約がプロジェクトのエネルギー面を支えました。開発者にとって、これらの別々の契約は、ネットワークサービス要件が蓄電容量と並行して特定のインバーター機能の調達を支援できることを示しています。Edifyは、系統形成技術により、再生可能エネルギーの輸出を制限してきたグリッド制約があるビクトリア州マレー川地域において、バッテリーがエネルギー貯蔵とシステム強度サービスの両方を提供できると述べました。
オーストラリおよびチリにおける太陽光発電+蓄電PPAの価格同等性
太陽光発電+蓄電が競合する電力オファーの価格に匹敵できる場合、蓄電は契約された電力サービスの一部となります。オーストラリアとチリの買い手にとって、有用な比較は異なる時間帯の電力を比較するのではなく、供給プロファイルを一定に保つ必要があります。そのテストを満たすペアリングプロジェクトは、買い手が別途バッテリー投資を正当化することなく、電力契約を競うことができます。蓄電プロバイダーの機会は、合意されたプロファイルに必要なバッテリーの貢献を合算価格内で提供することにかかっています。そのような同等性が成立する場合、蓄電量は独立したバッテリー入札ではなく、太陽光発電開発者が獲得する電力契約の規模とタイミングに従うことになります。
EUおよび米国のバッテリーサプライチェーン法が国内製造の需要を創出
製造インセンティブにより、コンポーネント生産の場所と適格性が蓄電サプライヤーにとって商業的に重要になります。米国のセクション45Xは、2025年7月4日以降に開始する課年度について、禁止外国事業体の材料支援制限を条件として、非関連買い手に販売された適格な国内製造バッテリーコンポーネントに対してクレジットを提供します。欧州委員会の2025年IF25公募には、エネルギー貯蔵コンポーネント製造が適格なクリーンテクノロジー活動として含まれており、助成金は2027年第1四半期に予定されています。製造プロジェクトは、そのトピックの下で適格となるために資本支出が250万ユーロ(292万米ドル)を超える必要があります。蓄電開発者にとって、生産クレジットや製造助成金に支えられたサプライヤーは、より強力な国内調達の提案を提供できます。これらのインセンティブは、適格なバッテリー工場への受注を引き寄せ、製造支援を蓄電システムの調達に結びつけることができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インドネシアおよびアフリカにおけるリチウムおよびグラファイト処理のボトルネック | -1.2% | モザンビーク、マダガスカル、ジンバブエ、コンゴ民主共和国および中国 | 長期4年以上) |
| 防火安全基準の強化(UL 9540A、NFPA 855)によるバランス・オブ・プラントコストの増大 | -1.1% | サンディエゴ郡消防保護区管轄 | 短期(2年以内) |
| 米国ISOにおける長期系統連系待ちがFTMプロジェクト収益を遅延 | -0.9% | アメリカ合衆国 | 中期(2〜4年) |
| 高金利環境がマーチャント収益スタックを圧迫 | -0.5% | ドイツ連邦共和国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インドネシアおよびアフリカにおけるリチウムおよびグラファイト処理のボトルネック
2025年、英国政府はモザンビークとマダガスカルがグラファイトを生産する一方、すべての中流処理が中国で行われていると報告しました。同報告書は、ジンバブエとコンゴ民主共和国での新興生産と並行して、アフリカにおけるリチウム精製能力の不足を指摘しました。これらのルートを通じて調達するセルメーカーおよび蓄電インテグレーターにとって、報告された構造はグラファイト処理を生産国の外に置き、リチウム化学品をアフリカの鉱山生産を超えた精製能力に依存させることになります。
防火安全基準の強化(UL 9540A、NFPA 855)によるバランス・オ・プラントコストの増大
防火コンプライアンスにより、展開コストがバッテリーパッケージだけでなく、提案された設置場所に結びつく可能性があります。NFPA 855の2026年版および2024年国際消防法は、特定の状況においてUL 9540Aを試験方法として使用した代表的なシステムの防火試験を要求しています。サンディエゴ郡消防保護区の2026年4月のガイドラインでは、600 kWhを超える対象リチウムイオンBESS施設に対して試験結果と補足レポートが必要です。[2] セルまたはモジュールレベルの試験で可燃性ガスの発生が示された場合、追加のユニットレベルの大規模防火試験が適用されます。UL 9540Aの2019年版のみに依拠するプロジェクトは、追加の保護措置と早期の管轄区との協議により検討される場合あります。その条件付きルートは開発者をサイト保護および検証作業にさらすため、バッテリー価格が低下しても許容可能な設置に必要な支出を排除することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
設置技術の規模とプロジェクトレベルの化学的選択リチウムイオンは最大のセグメントであり、2026年の市場シェアの88.12%を占めました。中国国家エネルギー局は、2025年末時点でリチウムイオンが同国の設置済み新エネルギー貯蔵容量の96.1%を供給したと報告しました。国家エネルギー局は、圧縮空気、フロー電池、フライホイール蓄電を設置済み新エネルギー貯蔵容量の残りの小部分にまとめました。
リチウム鉄リン酸塩(LFP)は最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 19%が予測されています。内モンゴルの通遼スタンドアロン蓄電プロジェクト(2,000 MWh)は、Contemporary Amperex Technology Co. Ltd. (CATL)の5 MWh LFPバッテリーエネルギー貯蔵システムを使用して2025年11月に稼働しました。この発電所は、内モンゴル東部の大規模再生可能エネルギー基地を支えるピークシェービング源として開発されました。ここでは、LFPの選択がプラントレベルのピークシェービング機能を果たし、Contemporary Amperex Technology Co. Ltd. (CATL)の5 MWhシステムが発電所内の設備単位となっています。
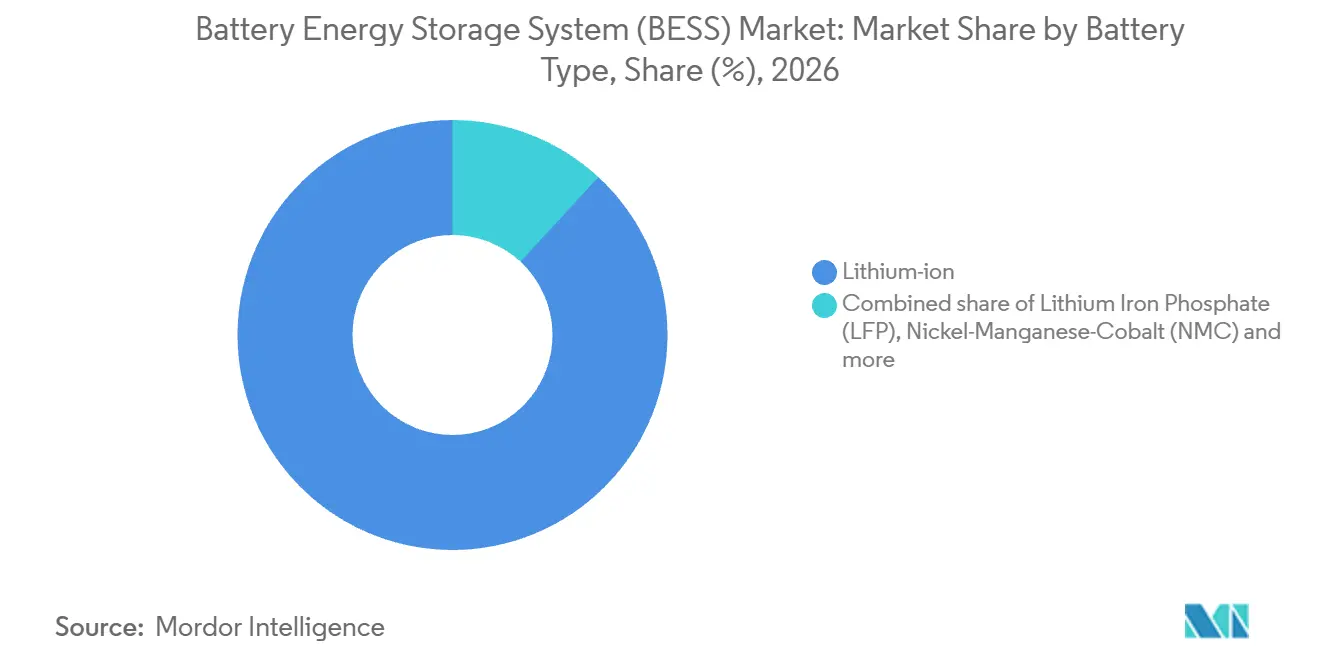
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
接続タイプ別:
電力会社の展開規模と独立電力システム系統連系システムは2026年のバッテリーエネルギー貯蔵システム(BESS)市場シェアの77.19%を占めました。国際エネルギー機関は、2025年に電力会社規模のバッテリーが世界の新規バッテリー容量の約80%を占めたと報告しました。InnergexのHale Kuawehi太陽光発電+蓄電プロジェクトは2025年3月25日に商業転を開始し、120 MWhのバッテリーシステムでハワイ島の電力網に最大30 MWの再生可能エネルギーを供給しています。Innergexはプロジェクトのエネルギーを25年間の電力購入契約のもとHawaiian Electricに販売しており、このバッテリーアプリケーションを長期的な電力会社の供給関係に結びつけています。
オフグリッド(マイクログリッド、ハイブリッド)蓄電は最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 18.4%が予測されています。サウジアラビアのレッドシー多目的ユーティリティプロジェクトは2026年8月に1,225.4 MWhのバッテリー蓄電で完全商業運転に達しました。このマイルストーンはより広範なユーティリティパッケージを完成させ、太陽光発電と蓄電資産は2023年以降段階的に稼働してきました。このプロジェクトは観光地とその支援インフラにサービスを提供するため、国家送電網から独立して運営されています。この独立したネットワークにおけるバッテリー需要は、目的地の完全なユーティリティサービスの要件に従います。
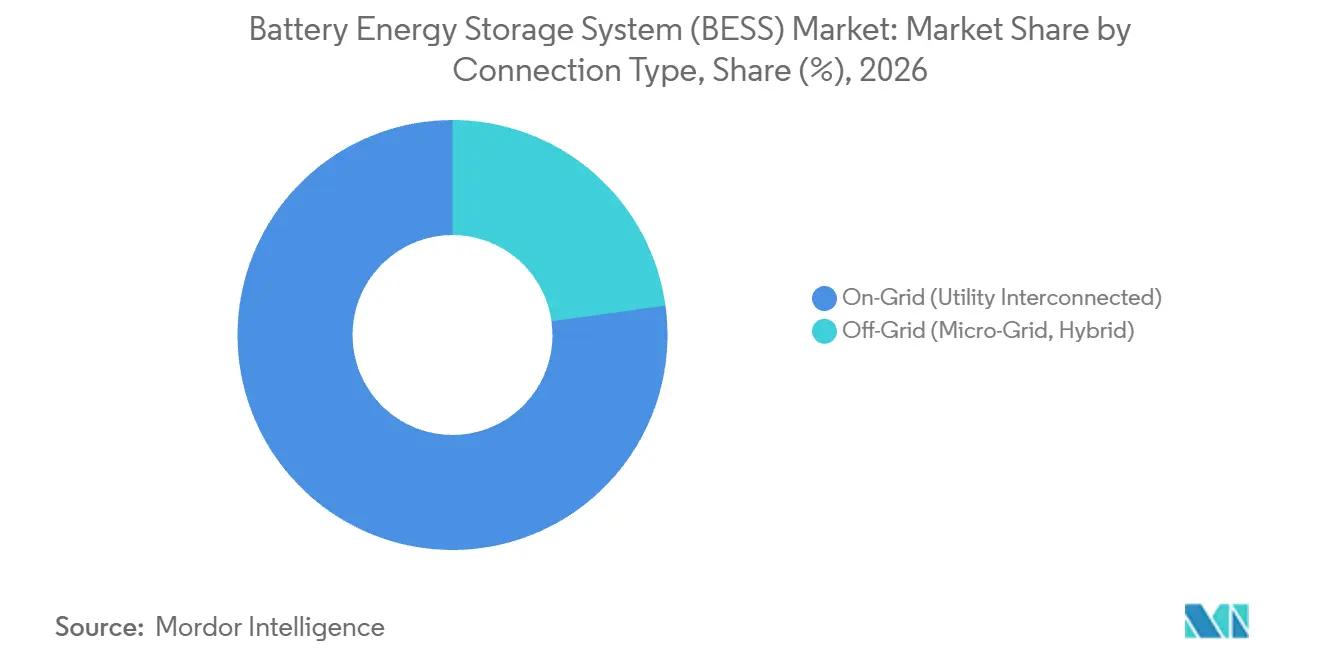
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
バッテリー供給がシステムを支え、ソフトウェアがより長期的な役割を担うバッテリーパックおよびラックは2026年のバッテリーエネルギー貯蔵システム(BESS)市場規模の62.08%のシェアを占めました。2025年3月、LG Energy Solution Ltd.はポーランドのジャルノビエツ向けに981 MWhの系統規模ESSバッテリーをPGEに供給する契約を締結し、納品は2026〜2027年に予定されています。この契約にはコンテナ型バッテリーシステムおよびヨーロッパのパートナーとのEPCサービスも含まれています。これにより、バッテリーコンポーネントはより広範なプラント納品範囲に位置づけられ、設備発注が実装責任と結びつけられます。
エネルギー管理ソフトウェア(EMS)は最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 19.8%が予測されています。2026年8月、Solarmarkt Groupはハンガリーの2つのハイブリッドプロジェクトに対して5年間の契約のもとStemのPowerTrack EMSを選択しました。各プロジェクトは既存の太陽光発電所に80 MWhのBESSを追加し、SolarmarktがオーナーでPannonwattがEPCパートナーです。選択されたプラットフォームは、その太陽光発電+蓄電の範囲内でエネルギー管理、発電所制御、SCADA機能を組み合わせています。5年間の契約期間は両プロジェクトをカバーするため、ソフトウェアプロバイダーは既存の太陽光発電所に蓄電が追加される際に契約上の役割を持ちます。
エネルギー容量範囲別:
中規模稼働資産と長期間メガプロジェクト101〜500 MWhの範囲は最大のセグメントであり、2026年に45.3%の市場シェアを占めました。Apex Clean Energyは2025年2月、テキサス州の100 MW/200 MWhのGreat Kiskadee Storageの商業運転を発表しました。これはSK GasおよびSK Eternixとの合弁会社SA Grid Solutionsの最初の稼働資産です。2025年7月、AMEA Powerはエジプト初の電会社規模のBESSとして、アスワンに太陽光発電で完全に稼働する300 MWh施設を稼働させました。Great Kiskadeeは合弁会社の稼働ポートフォリオを開始し、アスワンはエジプトに電力会社規模の蓄電を導入したため、この範囲は新規オーナーと国家展開カテゴリーの参入点として機能しました。
500 MWh超は最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 18.25%が予測されています。2026年2月、ニューサウスウェールズ州の6つのBESSプロジェクトが長期エネルギーサービス協定を授与されました。それらの最大容量は870 MWhから3,500 MWhの範囲で、12 GWhの予想合算蓄電と8時間を超える継続的なディスパッチが見込まれています。別途、Adani Green Energyはインドのカブダにおける稼働中のBESS容量を2026年6月の3.55 GWhから2026年10月に6.63 GWhに拡大しました。ニューサウスウェールズ州の授与は500 MWh超のプロジェクトを8時間を超える見込みのディスパッチに結びつけ、カブダは1か所での複数GWh容量の稼働を実証しています。
エンドユーザーアプリケーション別:
電力会社の完成サイクルと不均一な家庭普及電力会社向けアプリケーションは最大のセグメントであり、2026年の市場シェアの56.01%を占めました。米国の電力会社規模のバッテリー設置は2026年第1四半期に2.3 GWを超え、6.8 GWhに達しました。American Clean Power Associationは、その四半期の成長の多くを2025年から延期されたプロジェクトに起因するとしており、開発者が税制優遇の適格期限に集中したため、第1四半期の設置は安定した四半期ペースよりも延期された完成を反映しています。
住宅用蓄電は最も成長が速いセグメントであり、2027〜2032年にかけてCAGR 19.35%が予測されています。オーストラリアはClean Energy Councilのアプリケーションベースのシリーズで2026年1月〜6月に276,011件のバッテリー設置を記録しており、これにはコンプライアンス審査を進行中の一部の申請が含まれています。このシリーズは2025年7月〜12月から52%上昇し、国家的な家庭用バッテリープログラムの文脈での大幅な普及を示しています。ドイツは異なる最近の需要パターンを示しており、BSW-Solarの暫定バランスは2025年の家庭用蓄電需要が2024年から約8%減少したと報告しています。これらの国別の乖離した数値は、宅用蓄電需要が国ごとに動くことを示しており、サプライヤーの機会は均一な家庭トレンドではなく、活発な普及チャネルに依存しています。
地域分析
アジア太平洋バッテリーエネルギー貯蔵システム(BESS)市場
アジア太平洋は2026年のバッテリーエネルギー貯蔵システム(BESS)市場規模の50.09%のシェアを占めました。中国は2025年に63 GWをわずかに超えるバッテリー容量を追加し、2024年比で約3分の1増加しました。オーストラリアのCheaper Home Batteries Programは2026年第2四半期末までに2026年4月の設置分として78,000件(2.8 GWh相当)を承認しました。これらの例は、中国での大規模追加とオーストラリアでの承認ベースの家庭用バッテリープログラムという2つのチャネルを通じて需要が到来していることを示しており、サプライヤーはプロジェクト開発者と家庭用購入者の両方にアプローチできます。
中東・アフリカバッテリーエネルギー貯蔵システム(BESS)市場
中東・アフリカは最も成長が速い地域であり、2027〜2032年にかけてCAGR 19.45%が予測されています。2026年7月、AMEA Powerはエジプトのベンバンにある1,000 MW太陽光発電+蓄電プロジェクト内の600 MWh BESSおよび500 kV変電所の稼働を発表しました。その発表時点でエジプト電力送電会社の電力網への段階的なディスパッチが進行中であり、プロジェクト全体の完全稼働は見込み段階でした。バッテリーとその電力網インフラは連携した納品範囲を形成しており、再生可能エネルギー複合施設全体が完全に稼働する前に個々のプロジェクトブロックがディスパッチを開始できます。
北米の稼働ベースには2025年末時点で米国に43.6 GWの電力会社規模のバッテリー容量が含まれていました。ヨーロッパでは、European Energyが2025年12月にデンマークのKvosted太陽光発電・バッテリーパークの商業運転を開始し、200 MWhの蓄電を備えています。南米のスタンドアロン展開には、Atlas Renewable EnergyのBESS del Desierto(チリ)が含まれ、2025年4月に開所しました。デンマークとチリの例は、発電プロジェクト内への蓄電追加と独立した蓄電資産の開発を区別しており、米国の数値は実質的な電力会社フリートを確立しています。
規制の枠組みと見通し
この表は、固定型BESSプロジェクトを供給・開発する統合バッテリーメーカーの観点から選択された管轄区域を比較しています。米国の項目は、サンディエゴ郡の非法人地域における民間の非オプトイン許可経路をカバーしており、消防保護区外では郡消防局が、各区内では区の消防署長が執行を担当しています。評価は要件が市場アクセスとプロジェクト経済性に与える影響を比較し、方向性はその参加者に関連する制定済みまたは提案中の変更を示しています。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | エジプト |
|---|---|---|---|---|---|
| 主要機関 | 民間の非オプトイン許可についてはサンディエゴ郡、それぞれの地域消防法区域については郡消防局または区の消防署長 | メーカ登録についてはstiftung ear | 接続・ディスパッチ監督については国家エネルギー局の支局および省エネルギー当局 | 蓄電認可についてはANEEL | バッテリー蓄電許可・ライセンスについてはEgyptERA |
| 主要な手段または方向性 | 2026年郡消防法;BESSゾーニング改正案(提案中) | BattDG登録およびEUバッテリー規制パスポート要件 | 2024年4月施行の5年間接続通知;2026年7月に報告された系統側独立蓄電容量価格メカニズム | 規範的決議第1,161/2026号およびオプションのDRO-SAE経路 | 2015年電力法第87号に基づく2026年第5号通達 |
| 商業的効果 | 対象郡コード区域において600 kWh以上のBESSに対する技術調査 | メーカーまたは認定生産者責任代表者が最初の市場投入前に登録;2 kWhを超える産業用バッテリーは2027年2月18日からパスポートが必要 | 電力会社とディスパッチ機関が手続きと試験を確立し、受入れとディスパッチ協定を取り決める | 申請者は予備的なDRO-SAE登録なしに直接認可を申請できる | 調査、系統図および承認済み安全証明書;太陽光/風力ハイブリッドの統合手数料、スタンドアロン系統サービス蓄のMWhベース手数料(指定免除対象) |
| 現在の政策魅力度 | 中程度 | 中程度 | 高 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 強化 | 強化 | 緩和 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の地域経路は技術調査義務に直面しており、サンディエゴ郡の2026年ゾーニング改正草案は住宅ゾーンにおける600 kWhを超える対象施設の禁止を提案しました。ドイツは登録と2027年2月18日に予定された2 kWhを超える産業用バッテリーのパスポート義務を組み合わせており、強化の方向性を支持しています。中国の緩和評価は、系統側独立新エネルギー貯蔵の容量価格メカニズムを反映しており、国家エネルギー局は2026年7月20日に国家通知によって確立され、接続の枠組みと並行してコスト回収を支援すると述べました。ブラジルとエジプトは識別可能な2026年認可ルートを維持しており、承認要件の継続性を支持していますが、ブラジルの2026年7月の競売協議草案はスタンドアロン容量調達に関するものであり、認可の代替ではありませんでした。
バリューチェーンの段階
この比較は、システム供給から試運転よび運用支援までの価値獲得を追います。2025年、NTRはフィンランドのUusnivalaプロジェクト向けにFluence Energy Inc.のGridstack Pro 5000を供給するよう選択しました。2025年4月の発表ではこのプロジェクトは建設準備完了と説明されました。この取り決めはプロジェクト投資家の役割を設備供給から分離しており、Fluence Energy Inc.のエンジニアリング、設置、試運転、サービス提供は、追加の納品責任が蓄電システムとどのようにバンドルできるかを示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| システム供給と統合 | Fluence Energy Inc.などのBESS技術サプライヤー | システム販売と統合作業 | 設備供給がどこで終わり実装責任がどこから始まるかの定義 | システム契約と並行して納品範囲を明確化 |
| エンジニアリング、設置および試運転 | Fluence Energy Inc.などの実装プロバイダー | エンジニアリング、設置および試運転サービス | 供給されたシステムを稼働させるために必要な連携タスクの調整 | エンジニアリング、納品および試運転わたる責任の割り当て |
| 運用支援とメンテナンス | Fluence Energy Inc.などの蓄電サービスプロバイダー | メンテナンス、モニタリングおよびトレーニングサービス | 契約されたサービスカバレッジをオペレーターの保持責任に合わせること | 社内で保持するタスクに応じてマネージドメンテナンスまたはトレーニングを選択 |
| 情報源: Mordor Intelligence | ||||
Fluence Energy Inc.のサービスプランには、マネージドモニタリングとメンテナンス、またはトレーニングを通じて顧客チームを支援するサポートが含まれる場合があります。マネージドメンテナンスは定期的な作業をサービスプロバイダーに割り当て、トレーニングはオペレーターが保持するタスクを支援します。したがって、オペレーターの保持スタッフの責任が、その作業分担に適したサポートパッケージを決定します。
競合環境
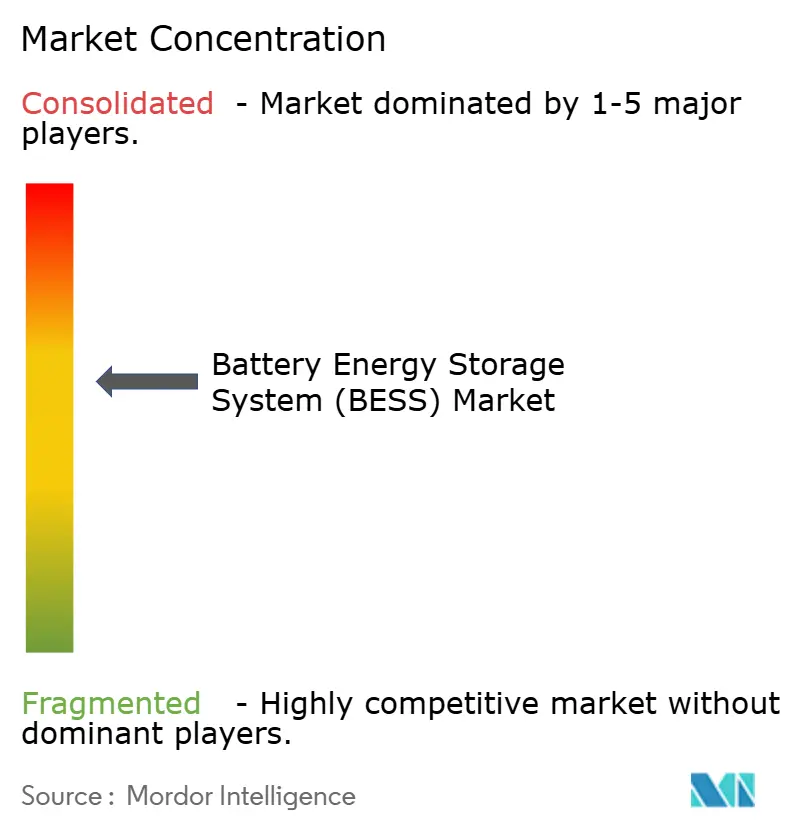
競合構造は中程度に集中しており、大規模なバッテリーメーカーと統合システムを供給できる企業が組み合わさっています。Contemporary Amperex Technology Co. Ltd. (CATL)、BYD Company Limited、Tesla Inc.、LG Energy Solution Ltd.、Samsung SDI Co. Ltd.が主要参加者で。Contemporary Amperex Technology Co. Ltd. (CATL)は2025年に121 GWhのエネルギー貯蔵バッテリー販売を報告し、30.4%のグローバルシェアで5年連続1位となりました。Tesla Inc.は2026年第3四半期に13.7 GWhのエネルギー貯蔵製品を展開したと報告し、主要参加者の中で稼働規模の例を提供しています。小規模サプライヤーにとって、その規模に対抗することは、プロジェクト固有の制御または納品機能を供給することとは異なる課題であり、バッテリー調達に伴う統合作業を中心により狭い商業的開口部を残しています。
BYD Energy Storageは2026年7月9日、アブダビのRound The Clockプロジェクト向けに蓄電ソリューションを提供するためMasdarと11.28 GWhの協力協定を締結したと発表しました。それ以前の2025年1月、BYD Company LimitedとSaudi Electricity Companyは12.5 GWhの系統規模蓄電契約を締結しました。BYD Company Limitedは2025年4月にその契約に基づく出荷を開始し、サウジアラビアの5つのプロジェクトサイトに2,364セットのMC Cube-Tシステムを納品しました。これらのサイト間での納品調整により、プロジェクトのシーケンシングが契約の商業的価値の重な部分となります。マルチサイト発注は各場所での設備に変換される必要があるためです。この構造は、大規模な発注を分散型納品プログラムとして実行できるサプライヤーに有利であり、買い手の実装作業はシステムセットがいつ到着するかに依存します。
地域製造は、特に買い手が特定のプロジェクトに対して地域供給の提案を必要とする場合、納品規模に別の競争的側面を加えます。LG Energy Solution Ltd.は2025年末時点で140 GWhのESS受注残高と北米でのLFP生産およびシステム統合能力を報告しました。[3] Samsung SDI Co. Ltd.の2025年を振り返る投資家向けプレゼンテーションでは、2026年第4四半期にLFP SBB 2.0の米国での現地量産計画が概説されました。LG Energy Solution Ltd.の生産とSamsung SDI Co. Ltd.の計画ラインは現地化の異なる段階を示しており、セクション45Xクレジットの適格性は生産場所以上のものに依存するため、各社の米国生産それぞれのクレジットポジションを持ちます。
バッテリーエネルギー貯蔵システム(BESS)産業リーダー
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
BYD Company Limited
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
Samsung SDI Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリーエネルギー貯蔵システム(BESS)市場 このレポートでカバーされる企業
- BYD Company Limited
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Tesla Inc.
- Samsung SDI Co. Ltd.
- Fluence Energy Inc.
- ABB Ltd.
- Siemens Energy AG
- GE Vernova
- Hitachi Energy Ltd.
- Mitsubishi Power
- Sungrow Power Supply Co.
- Eaton Corporation plc
- Toshiba Corp.
- EVE Energy Co.
- VARTA AG
- Saft SAS (TotalEnergies)
- CellCube Energy Storage GmbH
- Enphase Energy Inc.
市場参加者にとっての主要な機会
この比較は、購入されるサービス、対応する相手方、およびサプライヤーが提供しなければならない義務によって蓄電機会を分類しています。オーストラリア、インド、カナダにおける最近の調達は、それぞれ長期間蓄電、契約エネルギー、電力会社の柔軟性に対する具体的な需要シグナルを提供しています。サプライヤーはこれらの要件の中で設備、プロジェクト開発、または運用サービスをターゲットにすることができ、実現可能な商業的役割は契約の納品条件によって決まります。
市場機会表
| 機会 | 今なぜか | 買い手/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ニューサウスウェールズ州における長期間蓄電の納品 | 2026年5月入札ラウンドは州全体で12 GWhの長期間蓄電の概算を求めた | 州の調達と電力会社規模のプロジェクト開発者 | 期間固有のシステム設計と定義された持続的ディスパッチコミットメントを提供 | プロジェクト規模での長期間出力要件の充足 | 長期間BESSインテグレーターとプロジェクト開発者 |
| マハラシュトラ州における中期蓄電エネルギー供給 | MSEDCLの2026年9月の通知は、1日1サイクルで5年間にわたる1,000 MW/4,000 MWhのBESSを通じたエネルギーを求め、入札期限は10月6日 | エネルギー買い手としてのMSEDCLとサプライヤーとしてのBESS開発者 | 適切なサイズのバッテリー設備に支えられたエネルギー供給オファーを構築 | 5年間の供給期間にわたる契約された日次サイクルの実行 | 蓄電開発者、オペレーターおよびその設備サプライヤー |
| バンクーバー島における電力会社の信頼性と柔軟性 | BC Hydroの2026年7月の資格審査は少なくとも100 MWを求め、提出期限は9月16日で、その後2026年中にRFPが予定されていた | BC Hydroの電力会社規模の蓄電調達 | 定義された電力供給と実装範囲を中心に電力会社資格パッケーを構築 | 後続の競争的RFPの前にサプライヤー資格を通過 | 資格を持つシステムサプライヤーと実装プロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、電力会社が契約・検証できる義務を中心にバッテリー容量をパッケージ化することです。エネルギー調達は開発者に設備販売とは異なる商業的役割を与えます。なぜなら、契約された製品はバッテリー自体ではなく供給されたエネルギーだからです。設備サプライヤーは、システム設計と運用範囲を購入されるサービスに合わせることで、開発者のパフォーマンス義務を支援することによってその区別に対応できます。
最近の産業開発事情 バッテリーエネルギー貯蔵システム(BESS)市場
- 2026年10月:Adani Green Energy Ltd.はインド・グジャラート州カブダにおける稼働中のBESS容量を2026年6月の3.55 GWhから6.63 GWhに拡大しました。
- 2026年8月:サウジアラビアのオフグリッドのレッドシーユーティリティパッケージが1,225.4 MWhの蓄電で完全商業運転に達し、2023年以降の段階的な太陽光発電とバッテリーの稼働を経て完成しました。
- 2026年7月:AMEA Powerはエジプトのベンバンにある1,000 MW太陽光発電+蓄電プロジェクト内の600 MWh BESSおよび500 kV変電所の稼働を発表し、プロジェクト全体の稼働に先立って段階的な系統ディスパッチが進行中です。
バッテリーエネルギー貯蔵システム(BESS)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
バッテリーエネルギー貯蔵システム(BESS)市場は、電力を蓄えて必要なときに返す充電式バッテリーシステムへの世界年間支出を測定します。住宅用、商業・産業用、電力会社向けの系統連系およびオフグリッド設置にわたるシステム設備、制御装置、バランス・オブ・プラント、および直接帰属可能なサービスをカバーしています。
範囲の除外:揚水発電、フライホイール、圧縮空気蓄電、キャパシタベースのデバイス、および電気自動車の牽引用バッテリーシステムは除外されます。
セグメンテーションの概要
- バッテリータイプ別
- リチウムイオン
- リチウム鉄リン酸塩(LFP)
- ニッケルマンガンコバルト(NMC)
- 鉛蓄電池
- その他〔フロー電池(バナジウム、亜鉛臭素)、ナトリウム系(NaS、Naイオン)〕
- 接続タイプ別
- 系統連系(電力会社相互接続)
- オフグリッド(マイクログリッド、ハイブリッド)
- コンポーネント別
- バッテリーパックおよびラック
- 電力変換システム(PCS)
- エネルギー管理ソフトウェア(EMS)
- バランス・オブ・プラントおよびサービス
- エネルギー容量範囲別
- 100 MWh未満
- 101〜500 MWh
- 500 MWh超
- エンドユーザーアプリケーション別
- 住宅用
- 商業・産業用
- 電力会社向け
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
米国エネルギー情報局の稼働容量・計画追加シリーズ、エネルギー安全保障・ネットゼロ省の認定家庭設置・コスト統計、英国クリーンフレキシビリティロードマップなどの公的情報源が展開、プロジェクトパイプライン、エンドユーザーのエビデンスを提供しています。米国エネルギー省とアイダホ国立研究所のバッテリーサプライチェーン評価はシステムコンポーネント、サプライヤーエクスポージャー、製造上の制約のチェックに情報を提供し、公式プロジェクト入札と系統連系記録は発表された容量と稼働済みシステムを区別するのに役立ちます。情報源が電力容量のみを報告しエネルギー容量を報告しない場合、アナリストはプロジェクト期間のエビデンスを使用して展開シグナルを解釈します。
企業の提出書類、投資家向け資料、調達通知、信頼できるエネルギー業界レポートがプロジェクト価値、出荷コンテキスト、システム価格、サービス収益の詳細を追加し、アナリストは各項目を記載された顧客、システム範囲、取引段階に照らして確認します。これらの情報源は網羅的ではなく、さらなる情報源が収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
バッテリーメーカー、システムインテグレーター、プロジェクト開発者、電力会社、エンジニアリング・サービスプロバイダー、商業・住宅チャネルスペシャリストとのインタビューおよび構造化アンケートは、取引境界、サプライヤーの役割、プロジェクトのタイミング、設置済みシステム価格、および別途請求されるサービス内容をテストできます。アナリストはこれらの議論を使用して、変数レベルでの展開とコストの前提に異議を唱え、二次記録のギャップを明確にし、地域、技術、接続タイプ、容量、アプリケーション間の差異を三角測量してから推定値を修正します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部:15% | アジア太平洋:42% |
| 中位層:47% | 機能/ユニットリーダー:40% | 欧州・中東・アフリカ:27% |
| 小規模プレーヤー:17% | マネージャー:45% | 南北アメリカ:31% |
市場規模測定と予測
アナリストは、固定型バッテリー展開とプロジェクト投資からのトップダウン構築を通じて米ドルでの世界年間買い手支出を推定し、選択的なサプライヤーの積み上げとサンプリングされたシステム販売価格×出荷容量で合計を確認します。主要インプットには、電力・エネルギー容量別の電力会社および需要家側追加、プロジェクトパイプラインと入札授与、期間とプロジェクト規模別の設置済みシステムコスト、観察された化学、接続、エンドユーザーミックスが含まれます。これらのインプットは新規設置と発表を区別し、年間支出の変化を説明します。シナリオ分析はこれらの変数を地域、容量範囲、コンポーネント、化学、接続、アプリケーション別に前進させ、バッテリーハードウェア価格、サービス内容、展開タイミングが価値経路を形成します。セグメントシェアは公表された展開分割、開示されたプロジェクト特性、サプライヤー製品ミックス、チャネルエビデンスに基づき、シェアを市場合計に調整する前に情報源間でエビデンスを比較します。アナリストは一次回答者に対して、変数レベルでの入札転換、設備価格、プロジェクトスケジュール、サービス付帯に関する前提をテストするよう求めることができます。サプライヤーの積み上げまたはサンプリングされた価格・数量チェックがカバレッジを欠く場合、アナリストは開示されたピアと展開指標を使用してチェックを限定し、部分的なサンプルを市場全体の合計として扱うのではなくレビューにギャップを持ち込みます。
データ検証と更新サイクル
アナリストはサプライヤーの開示とプロジェクト記録を独立した展開、入札、コスト、系統連系シグナルに対して三角測量し、システム販売と別途請求されるコンポーネントまたはサービスが二重にカウントされていないことを確認します。前期、地域・技術ミックス、価格・容量の動き、通貨・測定年に対して外れ値をテストし、承認前に基礎となる情報源と取引段階を調査します。第2のアナリストが境界、計算、セグメント合計、調整を確認し、その後シニアによる方法論的レビューが行われます。アナリストは、重要な情報源の矛盾、プロジェクト状況の変化、説明のつかない価格変動、または境界の曖昧さが推定値を変える可能性がある場合、関連する回答者に再連絡します。データセットは年次で更新され、重要な市場イベントがプジェクトのタイミングや経済性を変える場合はサイクル間で更新され、情報源の更新と一貫性について納品前に新たなレビューが行われます。
Mordor Intelligenceのバッテリーエネルギー貯蔵システム市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品および需要モデリングに使用するインプットが異なる場合があります。バッテリーエネルギー貯蔵システム(BESS)市場は、電力を蓄えて必要なときに返す充電式バッテリーシステムへの世界年間支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。シナリオ分析はこれらの変数を地域、容量範囲、コンポーネント、化学、接続、アプリケーション別に前進させ、バッテリーハードウェア価格、サービス内容、展開タイミングが価値経路を形成します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 105.4 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 81.6 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値105.4 ビリオン 米ドルを1年後として22.6%下回っています。公表された予測は本レポートの見通しよりも成長経路が遅く、低い比較を支持しています。 |
| グローバルコンサルタンシーB | 41.2 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値105.4 ビリオン 米ドルを1年後として60.9%下回っています。公表された成長経路は本レポートの見通しよりも遅く、低い比較を支持しています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示とプロジェクト記録を独立した展開、入札、コスト、系統連系シグナルに対して三角測量し、システム販売と別途請求されるコンポーネントまたはサービスが二重にカウントされていないことを確認します。
レポートで回答される主要な質問
バッテリーエネルギー貯蔵システム(BESS)市場の規模と成長見通しは?
市場は2027年の105.4 ビリオン 米ドルから2032年までに237 ビリオン 米ドルに達すると予測されており、2027〜2032年のCAGRは17.6%です。
固定型バッテリー蓄電の需要を牽引するものは何ですか?
NYSERDAは2026年9月に950 MWおよび4,360 MWhの一括蓄電の契約を発表し、オーストラリアのKoorangieバッテリーは契約されたシステム強度サービスとエネルギー売電契約を組み合わせました。
固定型蓄電需要をリードするバッテリー技術はどれですか?
リチウムイオンは2026年に88.12%の市場シェアを保有しました。LFPは2027〜2032年にかけてCAGR 19%で最も速く成長すると予測されています。
固定型バッテリー蓄電で競合する企業はどこですか?
Contemporary Amperex Technology Co. Ltd. (CATL)、BYD Company Limited、Tesla Inc.、LG Energy Solution Ltd.、Samsung SDI Co. Ltd.が主要参加者です。
バッテリー蓄電の展開を遅らせる可能性があるものは何ですか?
サンディエゴ郡消防保護区の600 kWhを超える対象リチウムイオン施設に関するガイドラインでは、試験とレポートが必要であり、セルまたはモジュールレベルの試験で可燃性ガスの発生が示された場合には追加のユニットレベルの試験が必要です。
固定型蓄電需要と予測成長をリードする地域はどこですか?
アジア太平洋は2026年に50.09%の市場シェアを保有しました。中東・アフリカは2027〜2032年にかけてCAGR 19.45%で最も速く成長すると予測されています。