
Eバイクバッテリーパック市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.54 十億米ドル |
| 市場規模 (2031) | 28.86 十億米ドル |
| 成長率 (2026 - 2031) | 13.20 % |
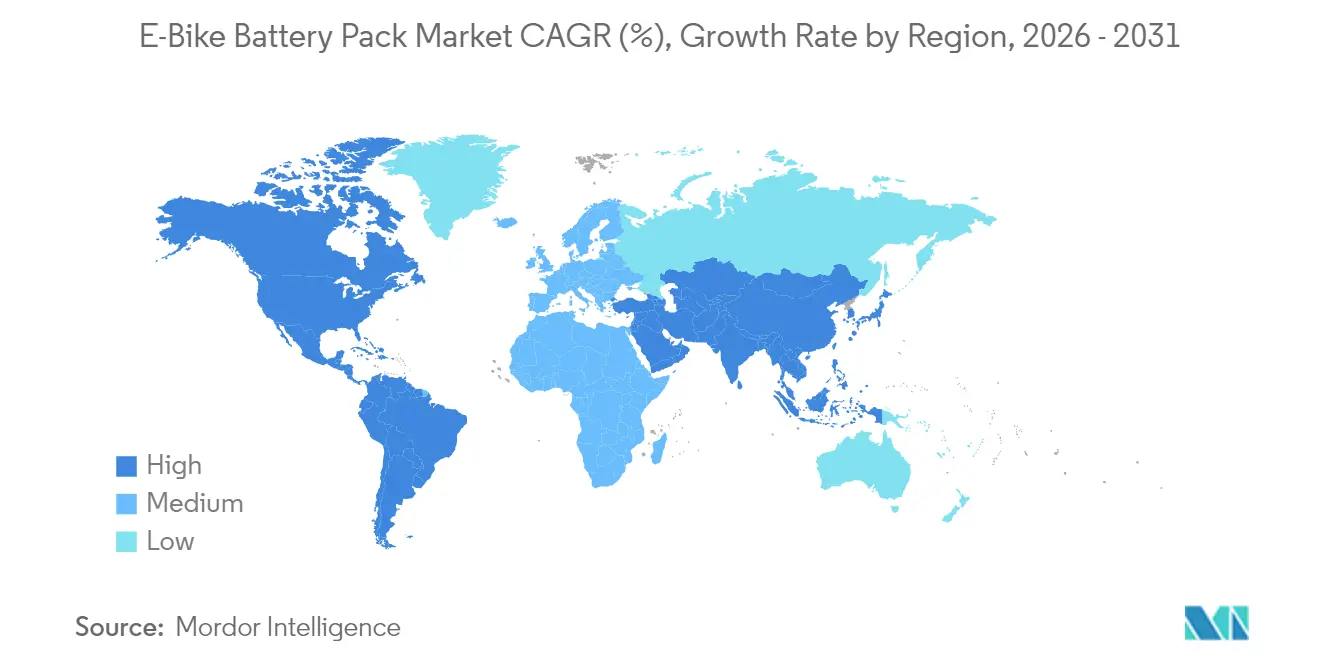
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
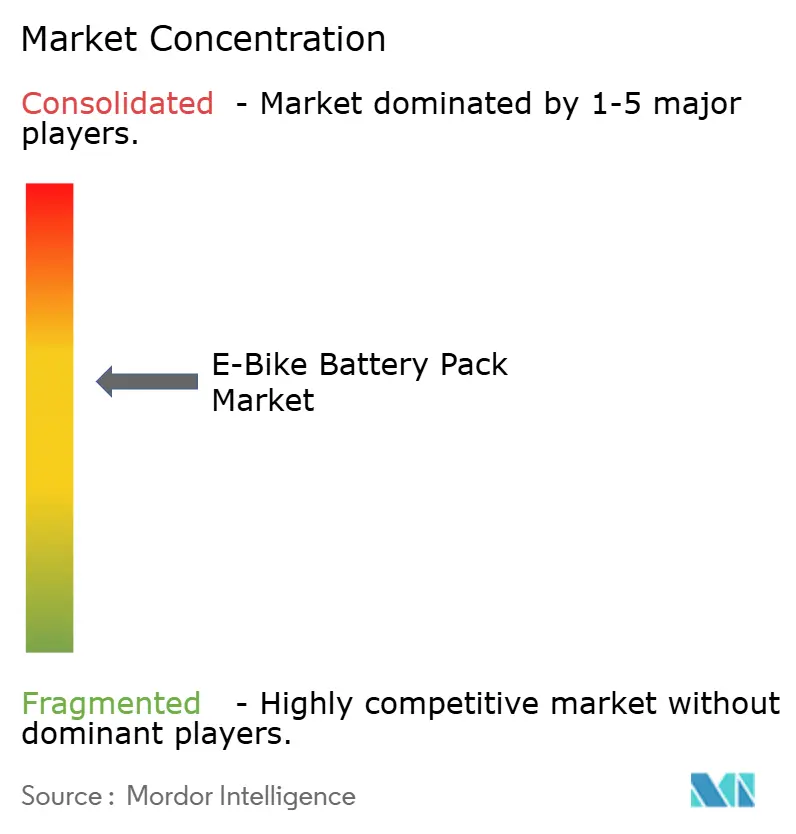
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEバイクバッテリーパック市場分析
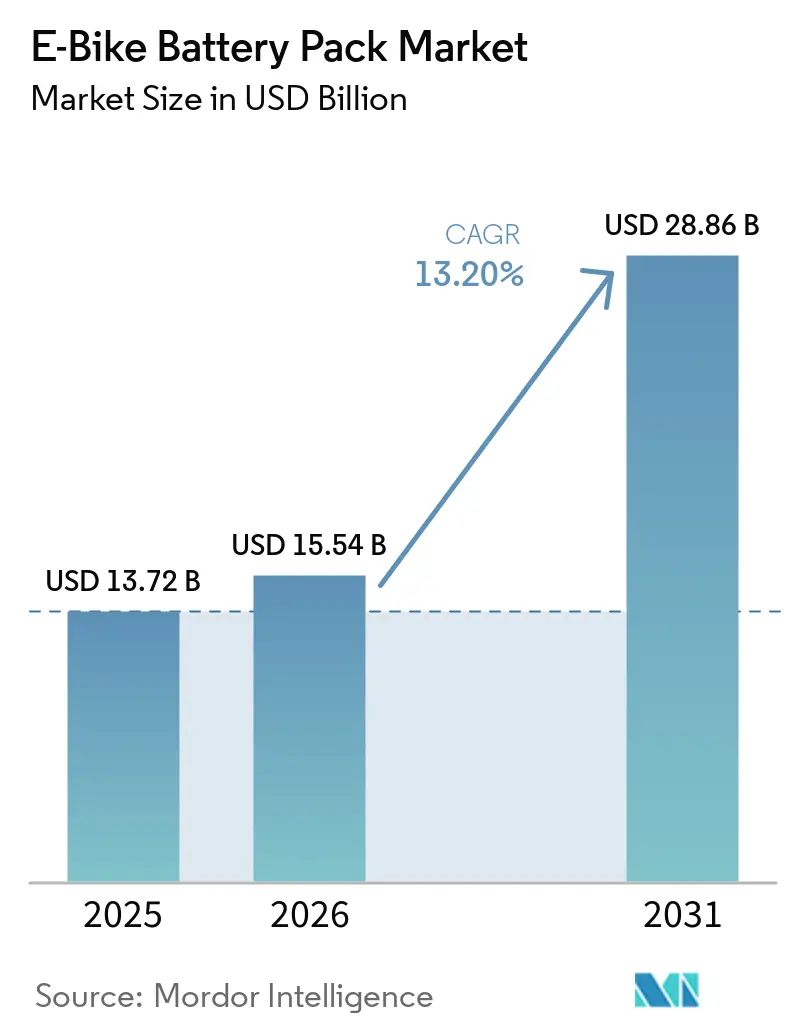
2026年のEバイクバッテリーパック市場規模は155億4,000万米ドルと推定され、2025年の137億2,000万米ドルから成長し、2031年には288億6,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率13.2%で拡大します。都市部の人口密度の上昇、リチウムイオンセルコストの低下、および40カ国以上における購入インセンティブの整備が相まって、潜在的な顧客基盤を拡大しています。2025年以降に大規模生産が予定されているナトリウムイオンのパイロットラインは、価格感応度の高い地域でのアクセス拡大を可能にする低コストの化学的経路を提供します。商業フリートの電動化は、純粋なエネルギー密度の向上よりも高サイクル寿命パックを優先することで需要をさらに加速させます。一方、中国によるサプライチェーンの支配は地政学的リスクをもたらし、都市部の防火安全規制の強化は新たな認証上の障壁を課しています。
主要レポートのポイント
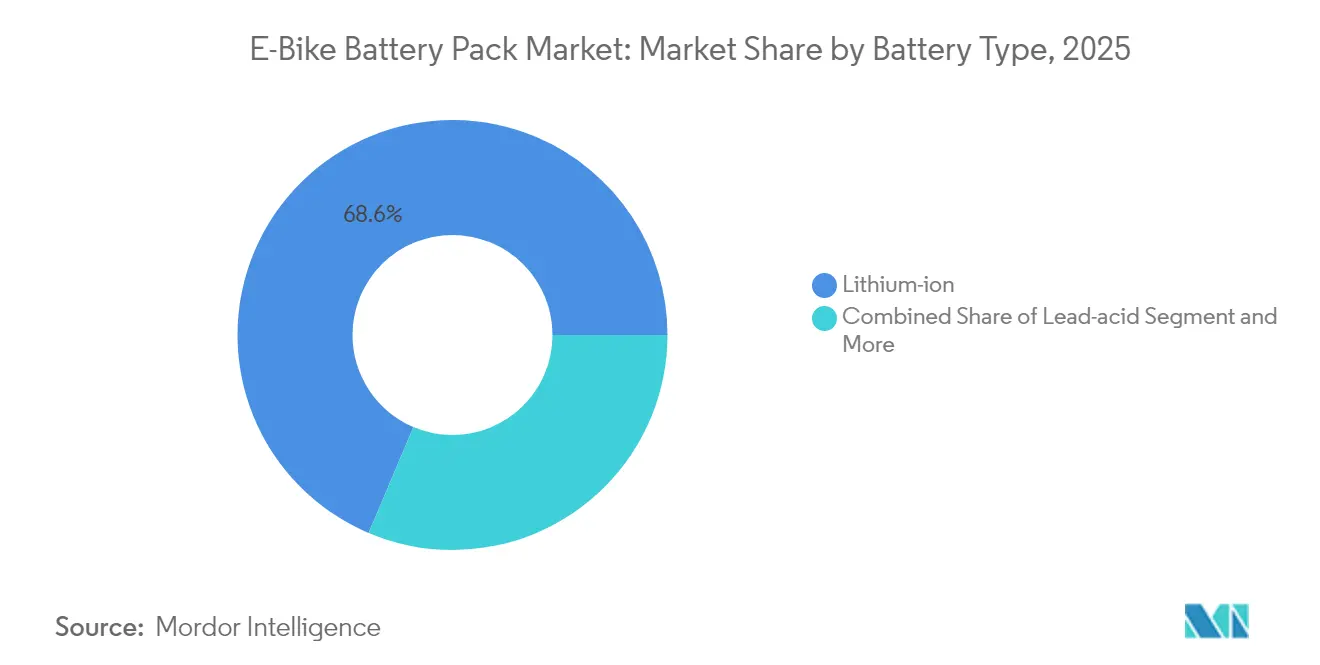
- バッテリータイプ別では、リチウムイオンが2025年のEバイクバッテリー市場シェアの68.62%を占め、2031年にかけて最も速い年平均成長率14.87%で成長する見込みです。
- バッテリーパック搭載位置別では、ダウンチューブソリューションが2025年に収益シェア70.45%でトップとなり、リアキャリアパックは2031年にかけて年平均成長率14.05%で成長すると予測されます。
- 電圧クラス別では、36V以下のシステムが2025年のEバイクバッテリー市場規模の52.64%を占め、48V超のシステムは2031年にかけて年平均成長率15.12%で拡大しています。
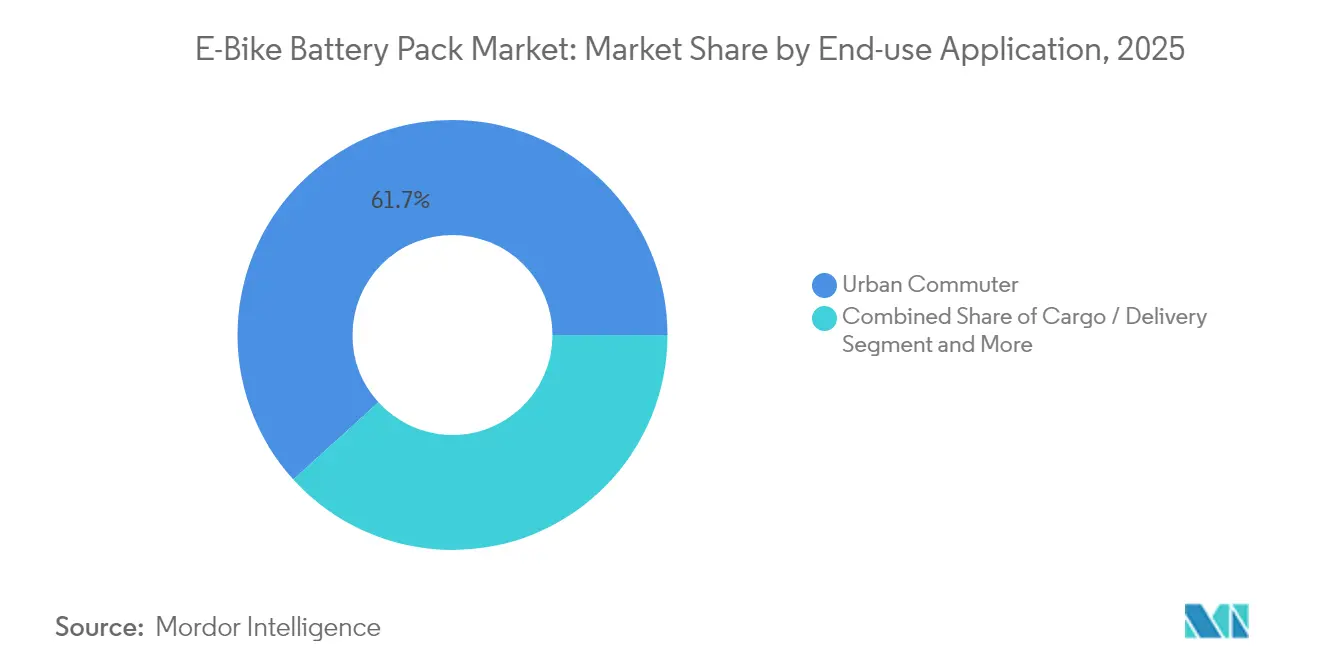
- 最終用途アプリケーション別では、都市部通勤用自転車が2025年のEバイクバッテリー市場規模の61.73%のシェアを保持し、貨物・配送用自転車は2031年にかけて年平均成長率15.74%で成長しています。
- 流通チャネル別では、OEM組み込みバッテリーが2025年に収益シェア72.58%を占め、アフターマーケット交換品は2031年にかけて最も高い年平均成長率14.42%を記録しています。
- 地域別では、アジア太平洋地域が2025年のEバイクバッテリー市場シェアの56.60%を維持し、南アメリカが2031年にかけて最も強い地域年平均成長率16.55%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| リチウムイオンのコスト低下トレンド | +2.2% | 世界全体、特にアジア太平洋および欧州で顕著 | 短期(2年以内) |
| 都市配送が高サイクルパックを牽引 | +1.8% | 北米およびEUが中心、アジア太平洋でも拡大 | 中期(2〜4年) |
| 政府の購入インセンティブ | +1.5% | 欧州および北米がリード、南アメリカで新興 | 中期(2〜4年) |
| サービスとしてのバッテリーモデル | +1.3% | アジア太平洋が中心、欧州および北米でパイロット実施 | 長期(4年以上) |
| 急速充電対応円筒形フォーマット | +0.9% | 世界全体、プレミアム層での早期採用 | 短期(2年以内) |
| ナトリウムイオン低コスト入門向け自転車 | +0.7% | 中国中心、世界へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リチウムイオンセルのコスト低下トレンド
2024年にリチウムイオンパック価格はパックレベルで20%下落し、パックあたり115米ドル/kWhに達し、セルコストも低下しました。これらの下落は、ギガファクトリーの規模経済、最適化されたNMCおよびLFPカソード化学、ならびにカソードメーカーとパック組立業者間の合理化された物流に起因しています。パック価格の低下により、ブランドは小売価格を引き上げることなく航続距離延長モデルを提供できるようになり、コスト意識の高い購入者をEバイクバッテリー市場に引き込んでいます。主要なアジアのサプライヤーが採用するセルからモジュールまでの垂直統合戦略は、原材料の価格変動にもかかわらずマージンを安定させています。一方、西洋メーカーはUL 2849認証と長期保証によって差別化を図り、競争姿勢の違いを反映しています。原材料の急騰や新たな関税がデフレ曲線を鈍化させる可能性はありますが、大規模工場の構造的なコスト優位性は依然として維持されています。
都市ラストマイル配送の急拡大が高サイクルパックを牽引
商業事業者は現在、年間1,000サイクル以上に耐えるパックを求めており、これはレジャーライダーの典型的な50〜100サイクルをはるかに超えています。UPSはダウンタウンの配送排出量を削減するために、Eバイクを含む1万台超の低排出車両を世界中に配備し、サプライヤーをそのサイクル寿命で評価されるLFP化学へと誘導しています[1]。フードデリバリーアプリは宅配担当者向けのEバイク購入を補助し、目的特化型バッテリーラインを正当化する集積ボリュームを生み出しています。高サイクルの使用条件は、充電レートを最適に調整しセル温度を監視できるバッテリー管理ソフトウェアの役割を高めます。これにより、Eバイクバッテリー市場はコンシューマー向けパックと商業グレードのソリューションにセグメント化され、それぞれが異なる価値提案を持っています。高度なテレメトリーは、交換またはサービス時期を予測することで、フリートマネージャーの1kmあたりの生涯コストをさらに削減します。
40カ国以上における政府の購入インセンティブ
フランスの貨物Eバイク向け4,000ユーロ(約4,696米ドル)の補助金とドイツの企業向け自転車リースの税制優遇措置が組み合わさることで、実質的な購入価格を引き下げています[2]。40カ国以上の国家プログラムは、Eバイクを自由裁量品ではなく渋滞緩和ツールとみなすという政策的論理を共有しています。多くの制度は貨物または適応型自転車向けに大容量バッテリーを指定しており、ユニット販売が横ばいの場合でも間接的にワット時需要を押し上げています。資金の継続性は年間予算に依存するため、サプライヤーは予測を補助金のみに基づかせず、市場開拓計画を多様化させています。南アメリカの早期採用者が欧州モデルを模倣しており、ボゴタ、サンパウロ、サンティアゴにわたる新たな需要回廊を開放しうる政策拡散を示唆しています。
共有フリート向けサービスとしてのバッテリー(BaaS)モデル
Hero MotoCorpのVIDAプログラムは車両とバッテリーの所有権を切り離し、ライダーに保証済み交換と技術アップグレードを含むサブスクリプションを課金しています。このモデルは初期費用を引き下げ、残存価値を改善し、提供者に年金収入をもたらします。NuvveのグリッドインタラクティブプラットフォームなどのプラットフォームとBaaSを統合することで、事業者はピーク需要時に電力を輸出して付帯収入を得ることができ、サブスクリプション料金を相殺する可能性があります。BaaSは高密度の交換インフラと、消費者の利便性基準を満たすための正確な充電状態(ステート・オブ・ヘルス)分析を必要とします。アジアでの成功したパイロットは、欧州の共有モビリティフリートにおける同様のサービスに対する投資家の関心を広げています。長期的には、BaaSは交換サイクルを短縮することでEバイクバッテリー市場を拡大し、それによって累積的なセル需要を引き上げる可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 小型パックの電気自動車比コストプレミアム | -1.8% | 世界全体、コスト感応度の高い地域で最大 | 中期(2〜4年) |
| 防火安全・保険規制 | -1.2% | 北米および欧州の都市中心部、アジア太平洋でも上昇 | 短期(2年以内) |
| 中国中心のセルサプライリスク | -0.9% | 世界のサプライチェーン、西側諸国への影響が最大 | 中期(2〜4年) |
| 保証格差による総コスト同等性の制限 | -0.7% | 世界全体、商業フリートで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小型パックの電気自動車比コストプレミアム(40%超)
Eバイクパックは、各設計が固有のフレームジオメトリに適合し、小規模認証の障壁をクリアする必要があるため、1kWhあたりのコストが自動車グレードのバッテリーより40%以上高くなっています。BMSハードウェア、筐体ツーリング、UN 38.3輸送試験にかかる固定費は、控えめなワット時ボリュームに分散されると重くのしかかります。サプライヤーは複数モデルでセルと電子部品を共有するモジュラープラットフォームで対応していますが、希薄化効果は依然として限定的です。プレミアムが入門価格の手頃さを圧迫する一方、プレミアム通勤者は軽量化を優先してそのコストを受け入れています。自動車用円筒形フォーマットとの収束がギャップを縮小する可能性はありますが、Eバイクフレームメーカーが搭載規格を統一しより大きなロットサイズを達成した場合に限られます。
密集都市における防火安全・保険規制
リチウムイオンインシデントの増加により、ニューヨーク市は2023年9月以降に販売されるEバイクにUL 2849認証を義務付け、ロンドン交通局(Transport for London)は未認証機器を地下鉄ネットワークへの持ち込みから禁止しました[3]。損害保険会社もこれに追随し、保管に関する割増料金を課すことで総所有コストを引き上げています。パックメーカーは現在、熱暴走バリア、シャットダウンセパレーター、セルレベルのヒューズを組み込んでおり、これがビル・オブ・マテリアル費用を段階的に増加させています。自社での試験能力を持たない小規模ブランドは市場撤退のリスクにさらされており、業界再編が加速しています。しかしながら、厳格な規制は消費者の信頼を高めることにもつながり、認証普及が進めば潜在需要を解放できる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
コストリーダーシップと化学的多様化の融合2025年にリチウムイオン技術がEバイクバッテリー市場シェアの68.62%を占めました。本セグメントは、NMCおよびLFPのコスト低下に支えられ、Eバイクバッテリー市場全体を強化しながら年平均成長率14.87%で成長すると予測されています。入門価格帯のメーカーは超低価格という優位性から鉛酸バッテリーを存続させていますが、重量とサイクル寿命の制約により、その役割はニッチな農村地域に限定されています。ナトリウムイオンの2025年商業リリースは、低エネルギー密度の化学物質が政府補助金なしに新たな消費者層を開拓できることを示しています。予測期間中、リチウムイオンはEバイクバッテリー産業の中核であり続けますが、コスト主導のセグメントはパック量が経済的損益分岐点を超えた時点でナトリウムイオンへとシフトします。
競争ダイナミクスは化学物質によって異なります。CATLのTECTRANS生涯延長コーティングはLFPパックの耐久性を約束し、高サイクルフリートにおいて決定的な優位性をもたらします。一方、Yadea(雅迪)はナトリウムイオンの寒冷地耐性を活用して、中国北部、ロシア、スカンジナビアでの販売を拡大しています。プレミアムブランドは航続距離延長のためにNMC811カソードを追求していますが、商業フリートは交換ダウンタイムを最小化するためにLFPを採用するケースが増えています。複数の化学物質の共存は、Eバイクバッテリー市場内における単一技術依存リスクを軽減する層状サプライエコシステムをサポートしています。


バッテリーパック搭載位置タイプ別:
アクセシビリティ対統合性ダウンチューブパックは2025年の収益の70.45%を占め、重量バランスの取れた配分と従来の自転車シルエットを反映したスリムな美観が評価されています。リアキャリアモジュールは、貨物・ファミリー用自転車がスレンダーなダウンチューブに収まりきらない大容量を必要とするため、年間14.05%で拡大する見込みです。商業配送用自転車のメーカーは、フレームカバーを分解することなく素早い交換を可能にするラックトップ搭載を選択しており、これが宅配担当者のダウンタイムを直接削減します。フレームへの統合型キャビティは、盗難耐性と防水シーリングを重視するプレミアム都市部通勤者を引き付けますが、サービス作業がより労働集約的になります。
集合住宅での保管のためにバッテリーの取り外し可能性を義務付ける規制変更は、完全統合戦略を複雑にしています。Bosch eBike Systemsのデジタル「バッテリーロック」は、屋内充電のために取り外しが必要な場合にスマートフォンアプリ経由でユーザーが制御してロック解除できるようにすることで、この課題に対応しようとしています。プラットフォーム設計者はダウンチューブとリアキャリアパックの両方を受け入れるモジュラーレールを提供するようになっており、OEMが共通セルを発注しながら複数の顧客層にサービスを提供できる柔軟性を与えています。最終的な議論は整備の利便性と視覚的な魅力のどちらを優先するかに集約され、Eバイクバッテリー市場においてどちらのアプローチも引き続き有効性を保ちます。
電圧クラス別:
規制上の制限内でのパフォーマンス向上36V以下のシステムは2025年の販売の52.64%を占めました。これは、多くの法域でこの電圧を上限にアシスト速度クラスを規制しており、ライダーがオートバイの免許取得ルールを回避できるためです。しかし、48V超の構成は、パフォーマンス志向の消費者が強力な坂道登坂トルクを求め、貨物事業者がより大きなペイロード能力を必要とすることから、最も速い年平均成長率15.12%を記録する見込みです。37〜48Vの中間システムは、45km/hの速度ペデレック(スピードペデレック)カテゴリーが規制上のグレーゾーンにある地域において特に差を埋める役割を果たしています。Samsung SDIが発売予定の46シリーズ円筒形セルは体積エネルギー密度を高め、パックのフットプリントを拡大することなく55Nmのトルク目標達成を可能にします。
自転車店や緊急対応者の間での電圧への不慣れが依然として障壁となっており、OEMはより明確なラベル表示と整備の安全性のための自動放電回路を組み込むよう促されています。予測期間中、ULおよびEN規格の統一によって電圧ティア全体のコンプライアンスが効率化され、グローバルブランドの国境を越えた販売が円滑になると見込まれています。その結果、階層構造は持続しますが、パフォーマンスセグメントにおける上位シフトが平均パックワット時を押し上げ、Eバイクバッテリー市場規模全体を拡大させます。
最終用途アプリケーション別:
商業需要が仕様を再定義都市部通勤者は2025年の市場収益の61.73%を吸収しており、10km未満の通勤への家庭用採用を反映しています。しかし物流企業は、貨物・配送用自転車を年平均成長率15.74%の主要成長エンジンに変え、純粋な航続距離指標を超えた革新を推進しています。UPSの1万台フリートは、パックの耐久性と急速充電能力が日常業務において超高密度を上回ることを確認しています。フードデリバリープラットフォームは1,200回の充電サイクルを保証する自転車を共同出資することでこれに追随し、深放電に影響されにくいLFPおよび今後のナトリウムイオン化学への需要を促進しています。
マウンテンバイクとトレッキングバイクは熱心なファン層を維持していますが、高い初期費用とシーズン使用の好みにより、絶対的な販売量は小さくなっています。折り畳み自転車は、集合住宅の保管制限がフルサイズフレームを制限するメガシティで勢いを増しています。このような幅広い用途の拡大により、セルサプライヤーは製造経済性を損なうことなくEバイクバッテリー産業が差別化されたサイクル寿命、出力、および重量目標を満たすための製品カタログを広げることを余儀なくされています。
流通チャネル別:
OEM管理とアフターマーケットの柔軟性の融合OEM組み込みバッテリーが2025年の出荷量の72.58%を占めており、ブランドがエンドツーエンドの品質保証と統合されたサービスを追求した結果です。アフターマーケット交換品は年間14.42%で成長しており、元のパックが劣化した後の容量アップグレードおよび従来のペダル自転車のDIY改造によって促進されています。EnergyBusなどの標準化されたレールシステムはブランドをまたいだ安全な互換性を促進していますが、主要OEMはBMSファームウェアを制限して未認証パックが自社コントローラーとペアリングされるのを防いでいます。独立系パック組立業者は価格優位性とより高いワット時を提供することで対抗し、保証を失ってもコスト意識の高い消費者に訴えています。
チャネル競争は、EUおよび一部の米国州における修理権(ライト・トゥ・リペア)法制化が消費者にブランドネットワーク外でバッテリーを調達する自由をより多く与えるにつれて激化しています。しかし、保険会社やフリートマネージャーは責任リスクを軽減するためにUL認証を受けたOEMパックを指定することが多く、商業セグメントにおけるOEMチャネルの優位性を維持しています。メーカーが認定ディーラーを通じてアップグレードキットを販売するハイブリッドアプローチが登場しており、Eバイクバッテリー市場内で継続的な収益を維持しながら管理と顧客の選択を融合させています。
地域分析
アジア太平洋および欧州の電動自転車バッテリーパック市場
アジア太平洋地域は2025年の世界売上高の56.60%を占めており、同年中国の電動バイクおよびEバイクの輸出額は400 ビリオン 人民元(55 ビリオン 米ドル)を超えました。韓国と日本は高度なセルの研究開発に貢献しており、その成果はプレミアム欧州ブランドにも波及しています。一方、インドの2025年度における電動二輪車の販売台数は、バリュー志向セグメントにおける電動二輪車バッテリーソリューションへの潜在需要を裏付けています。同地域は市場を牽引している一方で、国内リチウム精製への依存が関税リスクを招いており、一部のサプライヤーは西側諸国への関税中立的な輸送を実現するため、ベトナムおよびハンガリーにサテライト組立拠点を設立する動きを見せています。
南米の電動自転車バッテリーパック市場
南米は2031年にかけて16.55%のCAGRを記録する見込みである。ボゴタのシクロルータ拡張計画、サンパウロの低金利電動自転車ローン、およびブラジルの税制優遇措置は、通勤用・貨物用モデルの双方にとって肥沃な市場環境を生み出している。認定サービスセンターおよびバッテリーリサイクルを中心とするサプライチェーンの課題が普及を抑制する可能性があり、各国政府はローカライズされたパック組立への外国直接投資の誘致に取り組んでいる。ナトリウムイオンパックが車両初期価格を引き下げ、熱帯気候下での航続距離の低下を緩和することで、地域全体の成長が加速すると見込まれる。
欧州および北米の電動自転車バッテリーパック市場
欧州および北米は比較的成熟した市場を形成しているが、政策措置の強化に伴い、依然として中一桁台の成長が期待される。フランスの貨物用自転車補助金およびドイツの企業向け自転車リース制度は、大容量バッテリーフォーマットの採用を促進し、交換サイクルを延長しつつも総ワット時需要を押し上げている。EUバッテリー規制は2027年までにデジタルパスポートの義務化を定めており、大手サプライヤーが吸収しやすい管理上の負担が生じる。米国では、連邦税額控除とカリフォルニア州のバウチャー制度の組み合わせが、主要都市圏を超えた郊外での普及を後押ししている。ニューヨークおよびサンフランシスコにおける防火安全規制の強化が一時的に勢いを鈍化させる可能性があるが、認証適合性の向上により2026年までに成長が回復すると見込まれる。

規制環境
安全性と持続可能性への準拠は主要な需要地域全体で強化されており、電動アシスト自転車用バッテリーパックは任意規格から強制要件へと移行している。米国では、消費者製品安全委員会(CPSC)が2026年6月に、修正されたUL 2849/UL 2271/UL 2272の枠組みを参照し、マイクロモビリティ製品に使用されるリチウムイオンバッテリーに関する強制安全要件を確立するための規則制定案通知を公表した。多くの大都市や交通事業者はすでに未認証機器を制限しており、これがバッテリー、充電器、電気システムを対象とするシステムレベル認証の価値を高めている。
欧州では、規則(EU)2023/1542が電動アシスト自転車用バッテリーを軽量輸送機器(LMT)バッテリーとして分類し、段階的なラベリングおよび文書化義務を導入している。必須の製品ラベル表示は2026年8月から施行され、バッテリーパスポート要件は特定カテゴリーについて2027年から開始される。この規制体系は、調和された製品規格(EN 15194およびバッテリー安全規格EN 50604-1)にも基づいており、第三者試験の強度を高め、OEMおよびパック組立業者に対し、標準化されたトレーサビリティ、より明確なラベリング、より堅牢なバッテリー管理・熱安全設計への移行を促し、EUおよび北米市場へのアクセスを維持させている。
バリューチェーン分析
電動アシスト自転車用バッテリーパックのバリューチェーンは、原材料(リチウム、ニッケル、マンガン、リン酸鉄)から始まり、前駆体・正極/負極材製造、セル製造(NMC/LFPおよび新興のナトリウムイオン)、そしてモジュール・パック組立(BMS、筐体、相互接続部、熱バリア)へと続く。その後、UN 38.3輸送試験やUL/EN安全準拠を含む認証・物流工程に拡大し、ディーラーやサービスネットワークを通じたOEM統合やアフターマーケット交換といった下流チャネルに至る。最も付加価値の高い部分は、上流での動きとソフトウェアによる差別化にますます結びついており、パックメーカーは米国におけるUL 2849のシステムレベル準拠を含む安全認証済みアーキテクチャや、フリート利用・保証管理のためのスマートBMS診断に依存している。
サプライヤー戦略も設計サイクルのより早い段階へと移行している。2025年6月、MolicelとDarfon Energyは、高エネルギー密度のINR 21700セルをDarfonの電動アシスト自転車用バッテリーパックに統合するパートナーシップを結び、性能とフォームファクターの制約を満たすためのセルとパックのより緊密な共同開発を反映した。貿易・コンプライアンス上の摩擦もフローの経路に影響を与えている。2025年8月、Riese and Mullerは関税の不確実性を理由に米国向け出荷を一時停止し、OEMおよびパックサプライヤーにとって多地域での組立、倉庫保管、認証対応可能なサービス体制の重要性を再確認させた。
競争環境
競争は中程度に分散しています。Samsung SDIはマイクロモビリティ向けに46シリーズ急速充電円筒形セルの生産を加速させており、コストリーダーシップのために自動車規模を活用しています。CATLの商業的なナトリウムイオン展開は価値重視の自転車と実用フリートを対象としており、リチウム依存から多様化してLFP価格変動に対するバッファーを構築しています。Bosch eBike SystemsはPowerTubeラインに21700セルを統合し、ハードウェアとディーラーレベルの診断を強化する高度なソフトウェアを組み合わせています。
戦略的な動きは化学物質の範疇を超えています。Yamahaは2025年にBroseのEバイクドライブユニットを買収し、モーター、コントローラー、バッテリーをワンルーフに束ねることで、垂直統合をマージン防衛への道筋として示しました。Panasonic と LG Energy Solution は欧州の共有自転車事業者とのセルリースパートナーシップを模索し、安定したセカンドライフの価値源を目指しています。Anodなどのスタートアップはエネルギーコンシューマーとのバランスを取りながら超高速充電を約束するハイブリッドスーパーキャパシタへと軸足を移していますが、エネルギー密度のトレードオフを伴います。既存のプレイヤーはこれに対し、長期的なパフォーマンス基準の飛躍的向上に備えてソリッドステート研究開発への投資でヘッジしています。
欧州および北米の中規模プレイヤーは、顧客がより高い安全性と長期保証のためにコストを支払うUL 2849認証のプレミアムパックというニッチを切り開いています。しかし、認証コストと保証責任の増大が薄い営業利益率を圧迫し、業界再編の可能性を高めています。全体として、ハードウェアとソフトウェアの統合ポートフォリオと多様化された化学パイプラインを有するブランドが、Eバイクバッテリー産業内で進化する地域規制とユーザー要件に対応するうえで最も有利な立場にあります。
Eバイクバッテリーパック産業のリーダー企業
-
Samsung SDI Co., Ltd.
-
Panasonic Industry
-
Shimano Inc.
-
BMZ GmbH
-
LG Energy Solution, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
Eバイク バッテリーパック市場
- Samsung SDI Co., Ltd.
- Panasonic Industry
- Shimano Inc.
- BMZ GmbH
- LG Energy Solution, Ltd.
- CATL
- Bafang Electric (Suzhou) Co., Ltd.
- Bosch eBike Systems
- Mahle GmbH
- Kingbo Power Technology Co., Ltd.
- Yoku Energy
- ENERdan GmbH
- Giant Manufacturing Co., Ltd.
- Accell Group

市場機会と将来展望
コンプライアンス主導のアップグレードは、認証済みパックと完全な電気系統安全性に対する更新・再設計の機会を生み出しており、特に未認証機器が規制対象となっている人口密集都市においてその傾向が強い。ニューヨーク市のUL 2849要件(2023年9月以降に販売される電動アシスト自転車に適用)およびCPSCの2026年6月の連邦規則制定案は、検証可能な試験カバレッジ、より強力な熱保護、追跡可能な部品を備えたパックへの需要移行を促している。この傾向は、第三者試験、文書化、ディーラー向け診断を工業化できるサプライヤーを有利にする。
EUバッテリー規則(EU)2023/1542に基づくライフサイクル文書化・ラベリング要件も、バッテリーの識別、追跡、デジタルコンプライアンスツールの分野に新たな余地を開いており、2026年8月からのLMTラベリングや特定カテゴリーについて2027年から始まるバッテリーパスポートなどの段階的義務を満たすOEMおよび組立業者を支援するサービスも同様である。商業・シェアードモビリティ事業者は、高スループットのパックエコシステムを通じてさらなる需要を生み出しており、市場はすでに高サイクルの貨物・配送用パック(耐久性のためLFP志向が多い)や、稼働率とメンテナンス予測可能性を収益化できる交換式インフラへと細分化されつつある。この背景のもと、標準化されたパックプラットフォーム(セル、BMS、レール、コネクタ)、修理する権利への圧力に沿った認証済みアフターマーケット選択肢、そして関税やリードタイムへの露出を減らしつつ地域間でコンプライアンス文書の一貫性を保つ現地組立拠点への需要が高まっている。
Recent Industry Developments in Eバイク バッテリーパック市場
- 2026年6月:米国消費者製品安全委員会(CPSC)は、修正されたUL 2849/UL 2271/UL 2272の手法に基づき、電動アシスト自転車を含むマイクロモビリティ製品に使用されるリチウムイオンバッテリーに関する強制安全要件を確立するための規則制定案通知を公表した。この提案は、任意認証から強制的な連邦要件への道筋を制度化し、バッテリーパック、充電器、統合電気システムの準拠基準を引き上げるものである。確立された試験プログラムと文書化ワークフローを持つパックメーカーは、OEMが規制・責任リスクの低減を求める中で優位に立つ。
- 2025年9月:GeB(General Electronic Battery)とEcoCycleは、深センにあるGeBのアップグレードされたスマート製造施設に支えられた、電動アシスト自転車用バッテリーパックの供給パートナーシップを発表した。この動きは、中国拠点のパック生産の継続的な拡大を裏付けるとともに、保証および安全性の要求を支えるための適格かつ再現可能な生産ラインに対するOEMの選好を強調している。また、パック品質とトレーサビリティが重要となる大量フリートおよびOEMチャネルにおけるサプライヤーの地位を強化するものである。
- 2024年12月:英国は、リチウムイオン電動アシスト自転車用バッテリーを製造または流通する事業者に対し、火災リスクに対応する強化された安全機構の組み込みを義務付ける法定指針を発行した。この指針は、保護電子機器、セルレベルの安全対策、安全な充電手法などのパック設計選択に対する審査を強化し、ブランドおよび流通業者の調達判断に影響を与えた。また、小売業者や保険会社が受け入れ基準を厳格化する中、第三者試験済み製品への移行を加速させた。


Eバイク バッテリーパック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、新品Eバイクに同梱されるパックおよびアフターマーケットで販売される交換用パックを含む、電動自転車向けに販売される充電式バッテリーパックを市場対象としています。売上高はバッテリーパックレベルで計上され、Eバイクの需要と供給が活発な主要地域にわたって追跡されます。
調査対象外:電動バイク、電動スクーター、およびEバイクとして販売・使用されないその他の軽量電動車両に使用されるバッテリーは除外されます。
セグメンテーション概要
- バッテリータイプ別
- リチウムイオン
- NMC
- LFP
- 鉛酸
- その他の化学物質(ニッケル水素、ナトリウムイオン)
- リチウムイオン
- バッテリーパック搭載位置タイプ別
- リアキャリア
- ダウンチューブ
- フレーム内蔵・統合型
- 電圧クラス別
- 36V以下
- 37〜48V
- 48V超
- 最終用途アプリケーション別
- 都市部通勤
- 貨物・配送
- マウンテン・トレッキング
- 折り畳み・マイクロモビリティ
- 流通チャネル別
- OEM組み込み
- アフターマーケット交換
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南アメリカ
- ブラジル
- アルゼンチン
- 南アメリカのその他の地域
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州のその他の地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋のその他の地域
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、Eバイク需要とそれに伴うバッテリーパックの選択状況を明確に把握することから始まります。リチウムイオン電池および関連部品に関するUN Comtrade貿易統計、該当する場合のIEAのバッテリーおよびEV関連統計、ならびにサイクリングおよびマイクロモビリティ指標を公表している各国の交通・モビリティ機関などの公開情報源を参照しました。
供給側の実態を把握するため、国際電気標準会議(IEC)の安全基準サマリー、バッテリー安全インシデントに関する米国およびEUのリコールデータベース、ならびにエネルギー密度・サイクル寿命・熱安全性のトレンドを論じた査読済み学術誌も参照しました。これらのインプットは、設備増強・化学組成の変化・価格動向を把握するため、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道と組み合わせています。企業財務情報、特許調査、および出荷レベルの貿易確認については、必要に応じて有料データベースの限定的なサブスクリプションを活用しました。上記のソースは例示であり、データ収集・検証・調査の明確化のために他の公開情報源および有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、パックメーカーおよびEバイク組立メーカーの出荷状況、ならびにセルフォーマットや化学組成変化に伴う価格変動の検証に重点を置きました。バッテリーパックサプライヤー、EバイクOEMチーム、ディストリビューター、サービス・修理チャネルなど多様な関係者にヒアリングを行い、その意見を活用して稼働率・平均パックサイズ・地域別交換率のギャップを補完しました。需要が一様でないことを踏まえ、アジア太平洋地域(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカの各地域の見解を確実に収集し、各地域の購買環境および規制環境に即した前提条件を設定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):16% | アジア太平洋地域(APAC):48% |
| 中間層:46% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ(EMEA):31% |
| 中小規模プレイヤー:17% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、地域別Eバイク需要を平均パック容量・化学組成ミックス・通勤および実用用途における典型的な交換行動を用いてバッテリーパック需要に換算するトップダウン築から始まります。この需要プールが構築されると、化学組成の変化・パック統合レベル・安全認証コストを反映した地域別平均販売価格を適用することで売上高が算出されます。
モデルの現実性を担保するため、パックサプライヤー売上高のサンプル集計、開示資料および信頼性の高い報道で言及されたパック出荷数量の確認、交換用パック価格のチャネルチェックなど、選択的なボトムアップ推計によって合計値を検証しています。モデルに影響を与える主要インプットには、平均パック電圧・容量トレンド(バイク1台あたりのkWh)、リチウムイオン対鉛蓄電池のミックス変化、地域別Eバイク販売台数の成長、交換タイミング、ならびに価格に影響するフレーム内蔵型パックと外付けパックの比率が含まれます。
予測においては、地域ごとの採用速度の幅を反映するためシナリオ分析を用い、その後、年度間の価格・ミックス変化が非現実的に急変しないよう平滑化処理を行います。前提条件は、一次調査のフィードバックと観測された公開指標が同方向に動いた場合にのみ修正され、サプライヤ集計のデータギャップは保守的なシェアレンジを用いて対処し、需要主導の合計値に照合して整合させます。
データ検証と更新サイクル
検証は、単一のノイズの多いインプットが結果を左右しないよう、独立した複数の角度から繰り返しチェックを行うことで実施されます。推定パック容量需要をEバイク出荷動向と照合し、価格パスが既知のセルコスト動向および安全対応コスト加算と整合しているかを確認し、地域別または化学組成別の大きな乖離を調査します。
最終承認前に、別のアナリストが主要前提条件・計算フロー・単位の整合性をレビューします。異常値が検出された場合はソースの再確認を行い、必要に応じてインタビュー対象者へのフォローアップを実施します。レポートは年次で更新され、政策インセンティブ・安全規制の変更・大規模な設備増強発表など重要なイベントが発生した場合には中間更新を行います。納品直前には最新レビューを完了し、クライアントが最新かつ内部整合性の取れた見解を受け取れるようにしています。
Mordor IntelligenceのEバイク バッテリパック市場推計と他の公表推計との比較
Eバイク バッテリーパックの公表市場規模は、同一年度を使用した場合でも大きく異なることがあります。これは、対象範囲の境界が統一されておらず、地域によって価格ロジックが異なるためです。また、Eバイク向けバッテリーパックのみを計上するか、隣接する軽量電動車両バッテリーを含めるか、ならびにアフターマーケット交換需要を市場の独立した項目として扱うかどうかによっても差異が生じます。
Mordor Intelligenceは、パックレベルのkWh需要を追跡し、地域別チャネルチェックを通じて平均販売価格(ASP)を更新することで、合計値をEバイク専用バッテリーパックに限定し、明示的な交換率前提を用いてOEM搭載需要と交換需要を分離しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 155.4 ビリオン 米ドル(2026年) | |
| 業界出版社A | 197.7 ビリオン 米ドル(2024年) | より早い年度を使用しており、Eバイク以外の軽量電動車両向けバッテリーを混在させる可能性のある広義の定義を適用しているとみられ、製品界が明確に分離されていない場合に合計値が増加します。 |
| 業界ポータルB | 66.5 ビリオン 米ドル(2025年) | より狭い売上プールを捉えており、保守的な平均パック価格を適用しているか、一部のOEM搭載パック価値を除外している可能性があり、ユニット成長が堅調であっても市場規模が低く抑えられます。 |
数値の乖離は主に、対象範囲の区分・年度の整合・価格および交換需要の計算上の扱いによって説明されます。需要シグナルをパックkWhに換算し、透明性が高く再現可能なステップで価格付けすることで、市場規模は地域間および時系列にわたって追跡可能な状態を維持しています。


レポートで回答される主要な質問
2031年における世界のEバイクバッテリー市場の予測値はいくらですか?
Eバイクバッテリー市場は2031年までに288億6,000万米ドルに達し、2026年から年平均成長率13.2%を記録すると予測されています。
現在のEバイクバッテリーにおいて最大のシェアを持つ化学物質はどれですか?
リチウムイオンが2025年の販売の68.62%を占めており、その優れたエネルギー密度と成熟したサプライチェーンによるものです。
なぜ貨物Eバイクがバッテリーの革新を推進しているのですか?
貨物・配送用自転車は年間1,000サイクル以上に耐え急速充電に対応するパックを必要とするため、サプライヤーをLFPなどの長寿命化学物質へと誘導しています。
Eバイクバッテリーの最も成長が速い地域はどこですか?
南アメリカが2031年にかけて年平均成長率16.55%で最も高い成長を示しており、都市部渋滞対策と新興インセンティブ制度に支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。

