
グローバル海洋用バッテリー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
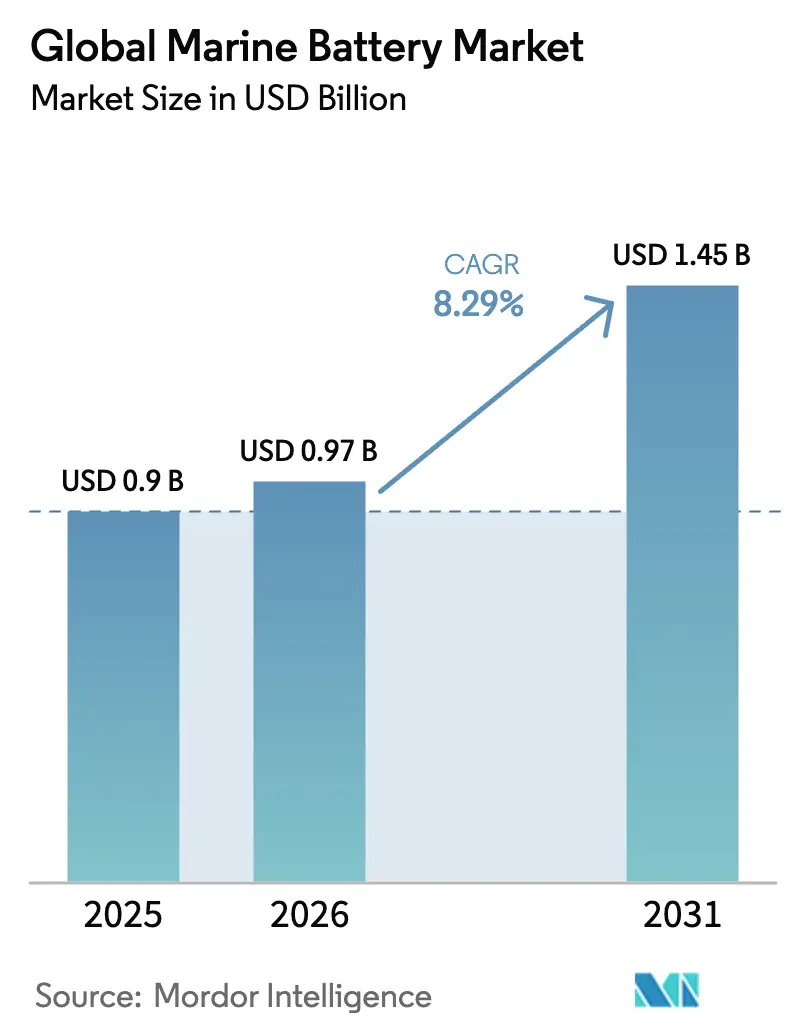
| 市場規模 (2026) | 0.97 十億米ドル |
| 市場規模 (2031) | 1.45 十億米ドル |
| Growth Rate (2026 - 2031) | 8.29 % |
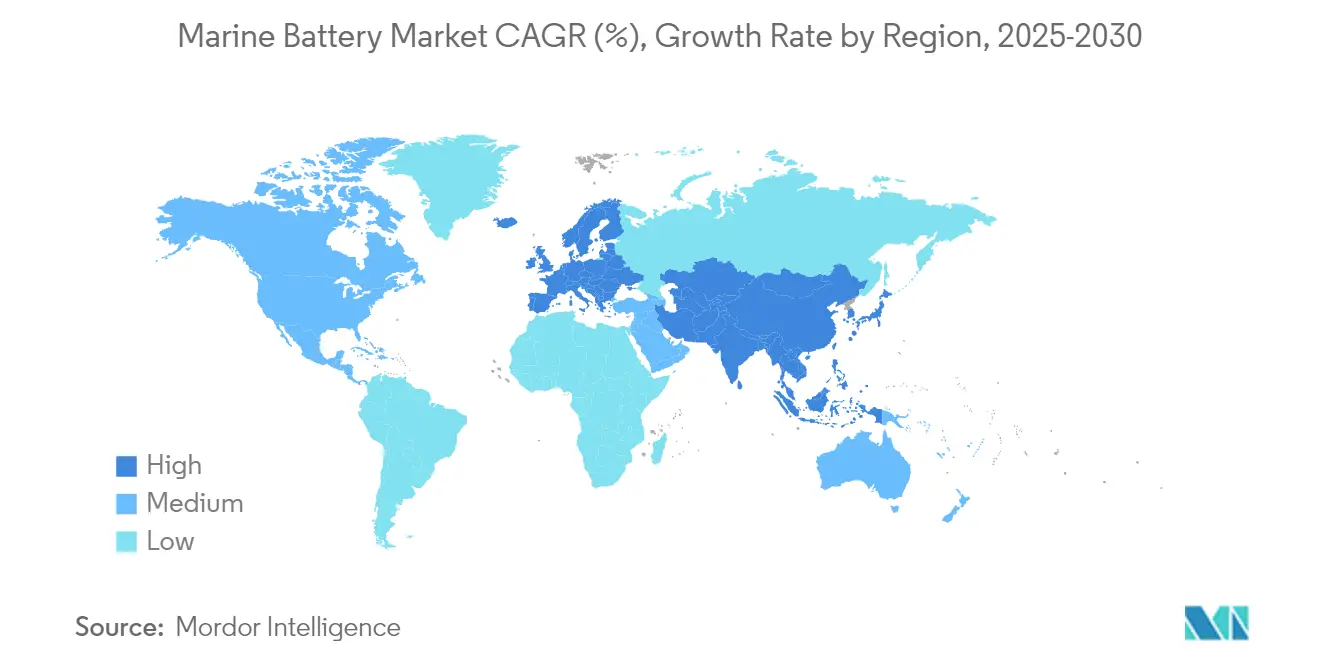
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
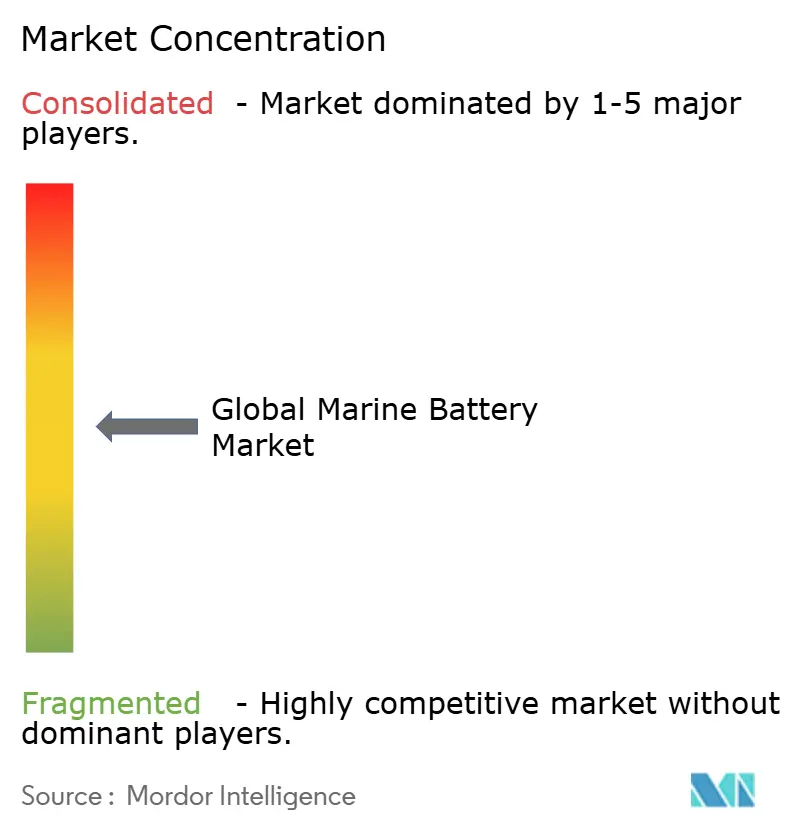
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル海洋用バッテリー市場分析
海洋用バッテリー市場規模は、2025年の9億米ドルから2026年には9億7,000万米ドルへ拡大し、2026年〜2031年の年平均成長率8.29%で2031年までに14億5,000万米ドルに達すると予測されています。FuelEU海事規制および国際海事機関(IMO)の改訂版ゼロカーボン戦略によるコンプライアンス圧力が、オペレーターを電気および電気ハイブリッド推進へと向かわせています。セル価格の低下、欧州およびアジアの港湾における岸壁電源供給の普及拡大、そしてフェリー改修での実証された信頼性が、船主による大型パックの導入を後押ししています。造船業者と自動車用セルメーカーのサプライチェーン連携がリードタイムを短縮しており、固体電解質化学の突破口が単独でバッテリーのみで航行できる船舶タイプを拡大しています。
主要レポートの要点
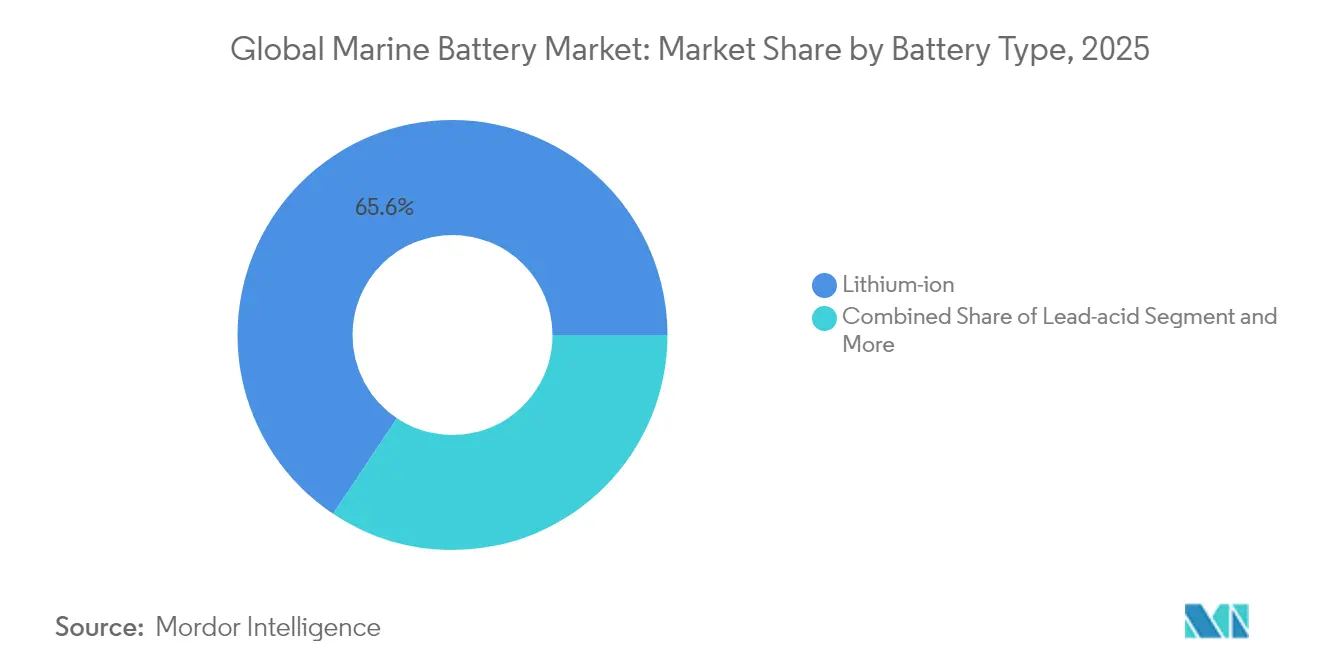
- バッテリータイプ別では、リチウムイオンが2025年に65.62%の収益シェアを占め首位となり、固体電池は2031年までに9.14%のCAGRで拡大すると予測されています。
- 推進タイプ別では、電気ハイブリッドシステムが2025年に海洋用バッテリー市場シェアの63.72%を占め、完全電気設計は2031年まで10.39%のCAGRで成長する見込みです。
- 船舶タイプ別では、商業船舶が2025年に海洋用バッテリー市場規模の71.68%を占め、防衛用途は予測期間中に最速の10.26%CAGRを記録すると見込まれています。
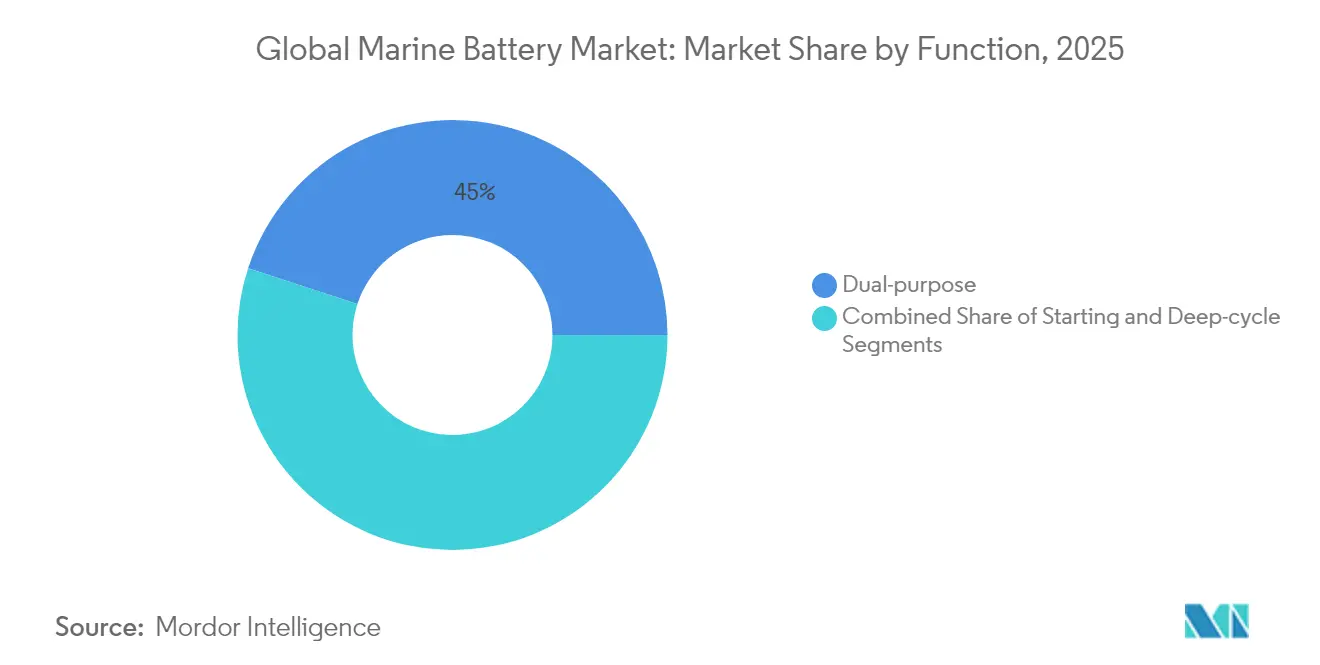
- 機能別では、デュアルパーパスシステムが2025年に44.98%の収益シェアを獲得し、2031年まで11.15%のCAGRで拡大しています。
- 容量別では、1〜5MWhの範囲が2025年に海洋用バッテリー市場規模の54.10%のシェアを占め、2031年まで9.28%のCAGRで上昇する見込みです。
- 地域別では、欧州が2025年に42.20%の収益シェアで首位となり、アジア太平洋地域は2031年まで11.36%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IMO 2020およびEUフィット・フォー・55規制 | +2.1% | 欧州、北米、グローバル | 中期(2〜4年) |
| LFP/LTOセル価格低下による所有コストへの影響 | +1.8% | アジア太平洋地域、欧州 | 短期(2年以内) |
| ゼロエミッション停泊に向けたグリーンポートインセンティブ | +1.2% | 欧州、北米への波及 | 中期(2〜4年) |
| 内陸水路がバッテリーバージを採用 | +0.9% | アジア太平洋地域、北米 | 長期(4年以上) |
| 静粛運転潜水艦の需要 | +0.7% | 先進市場 | 長期(4年以上) |
| バッテリーハイブリッドが洋上風力サービスを採用 | +0.6% | 欧州、アジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
IMO 2020およびEUフィット・フォー・55排出規制が電動化を加速
グローバルおよびリージョナルの気候政策が一致し、海洋用バッテリーは不可欠なコンプライアンスツールとなっています。2025年より、FuelEU海事規制は停泊中の船舶に対して岸壁電源への接続またはゼロエミッション技術の使用を義務付け、国際海事機関(IMO)は2030年までに温室効果ガスを20%削減する目標を設定しています [1]「FuelEU海事規制」、欧州委員会、ec.europa.eu。そのため、オペレーターはバッテリーパックを、増大するカーボンペナルティの回避、港湾へのアクセス維持、そして船舶のライフサイクルにわたる運用コスト削減への直接的な手段と見なしています。
LFP/LTO化学の急速なコスト低下が短距離海上船舶のTCOを改善
リチウムイン鉄リン酸塩およびリチウムチタン酸化物のセル価格は、金属価格の変動にもかかわらず下落を続けており、2030年までに40〜50%の低下が見込まれています。実際のフェリー運航データによると、電動船舶の運用コストは年間600〜800ユーロである一方、同等のディーゼル船は年間3,000〜4,000ユーロを要し、運用コストを最大80%削減できます。LFPベースのパックが持つ長いサイクル寿命、固有の安全性、および低メンテナンスコストは、100海里以下の航路において説得力のある経済性を発揮します。
ゼロエミッション停泊に向けた欧州グリーンポートインセンティブ
北欧の港湾は大容量岸壁電源システムの構築にEU資金として1,880万ユーロを確保し、バッテリー搭載船舶に対する関税リベートを提供しています [2]「EUが資金提供する岸壁電源プロジェクト」、GACグループ、gac.com。ヨーテボリは2030年までにCO₂を70%削減する計画を持ち、ポーツマスおよびアントワープは定期入港時にメガワット規模のパックを充電できる改良済みバースを有しています。岸壁側の充電により、停泊時間がエネルギー補給に充てられ、次の航海でのゼロエミッション航続距離が延長されます。
中国・米国における内陸水路物流回廊の拡大がバッテリーバージを推進
中国は長江でのゼロカーボン海運を優先課題とし、米国はミシシッピ川網でバッテリー貨物バージの試験運航を行っています。予測可能な航路、穏やかな水域、そして陸上充電器への容易なアクセスが、内陸水路をマルチメガワットバッテリーシステムの理想的な普及基盤としています。北京およびワシントンの国家インセンティブが、バージおよびプッシュボート向けに設計された大型パックの受注を加速させています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 限られた造船所スロットによる改修の遅延 | -1.4% | 欧州、北米、グローバル | 短期(2年以内) |
| バッテリー室における熱暴走に関する懸念 | -0.8% | グローバル、先進市場ではより厳格 | 中期(2〜4年) |
| 船舶認証済みバッテリーの高コスト | -0.6% | グローバル | 中期(2〜4年) |
| 南米の政策変更による限られたサプライへの脅威 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
改修向け造船所キャパシティ不足が設置のボトルネックを引き起こす
洋上風力およびLNGキャリアの受注を抱える造船所はほぼ満杯の稼働状況にあり、特殊船舶の日当は最大35万米ドルに達し、予約待ち期間も長期化しています。フェリーオペレーターはバッテリー改修に数年単位の待機を強いられており、海洋用バッテリー市場の近期需要が先送りされています [3]「ハイブリッド海洋電力システムの性能」、Wärtsilä Corporation、wartsila.com。
大型バッテリー室における熱暴走の安全上の懸念
ロールオン・ロールオフキャリアでのリチウムイオン火災が、海上における固有の危険性を浮き彫りにしました。船級協会は現在、1MWhを超える設置に対して専用エンクロージャー、ガス排出システム、および高度な消火設備を義務付けており、コストおよび承認時間が増大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
固体電池パックが性能を再定義リチウムイオン化学は2025年に65.62%の収益シェアを保持し、フェリーおよび短距離海上電動化のベースラインであり続けています。リチウムイオンシステムの海洋用バッテリー市場規模は、パック価格の低下とサイクル寿命の向上に伴い、2031年まで高い一桁台の成長率で拡大すると見込まれています。しかし固体電池は、最大3倍のエネルギー密度と本質的により安全な固体電解質を提供することで、9.14%のCAGR機会を示しています。80%まで15分以内に充電できるデモンストレーターモジュールが試験運航フェリーへの導入を開始しており、海洋用バッテリー市場の変曲点を示しています。
温度変動に対する高い耐性と液体電解質の排除により、狭いエンジンルームでのかさばる冷却装置の必要性が低減します。大手造船所の複数社は、量産規模の固体電池パックが2029年頃に1kWhあたり100米ドルに達すると見込んでおり、初期費用のプレミアムが縮小するはずです。鉛酸システムは、重量ペナルティよりもコスト感度が優先されるバックアップ用途において継続して使用されており、ニッケルカドミウムは一部のニッチな防衛プログラムに限定されています。燃料電池ハイブリッドは大洋横断航路での有望性を示しているものの、1,000海里未満の運航における資本効率ではバッテリーに後れを取り続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


推進タイプ別:
ハイブリッドシステムが移行期を橋渡し電気ハイブリッド構成は、ディーゼルの航続距離を維持しながら燃料消費量を最大25%削減できることから、2025年に63.72%の海洋用バッテリー市場シェアを獲得しました。フリートデータによると、燃焼エンジンが搭載されたままの場合、乗組員の習熟、船級承認プロセス、および港湾充電ウィンドウが簡素化されます。それでも、完全電気の新造船は、急速に拡大する岸壁インフラと大容量パックのコスト低下により10.39%のCAGRを記録しています。そのため海洋用バッテリー市場は、ハイブリッドが改修を主導し、完全電気設計が固定フェリー航路の新造船を牽引するという二速展開の道を歩んでいます。
エネルギーマネジメントソフトウェアは現在、バッテリー、発電機、およびホテル負荷をリアルタイムで統括管理し、資産稼働率を向上させ、メンテナンスを削減しています。北欧での改修プロジェクトは、港湾がメガワット規模の充電器を設置すると、船主が最初のドック入渠サイクル内にハイブリッドから完全電気への切り替えを計画することが多いことを示しています。モジュラーDCハブアーキテクチャは、大規模な配線変更なしに追加ラックを挿入できるようにすることで、移行をさらに簡素化しています。
船舶タイプ別:
商業フリートが中核を維持し、防衛分野が急成長商業船舶は2025年に海洋用バッテリー市場規模の71.68%を維持し、フェリー、沿岸フィーダー船、洋上サービスボートによって牽引されています。予測可能な時刻表により頻繁な充電が可能となり、公的資金が設備投資のリスクを軽減しています。一方、防衛プログラムは海軍が静粛運転艇に高いプレミアムを支払うため、10.26%のCAGRを示しています。バッテリーのみによる静粛運転はミッションの包絡線を拡大し、探知リスクを低減するとともに、政府フリートのネットゼロ義務と整合しています。
カリフォルニア州、ギリシャ、日本における旅客フェリーの入札では、バッテリー推進が前提条件として規定されており、基本的な需要を強化しています。中国および米国の河川回廊における内陸バージが別の商業成長ポケットを提供しています。軍事面では、新世代潜水艦および最初のバッテリー強化型駆逐艦へのリチウムイオンパッケージが、極限のデューティサイクル下での高エネルギー化学を検証し、商業船主への波及効果として信頼性をもたらしています。
機能別:
デュアルパーパスパックが設置を効率化始動とディープサイクルの両機能を担うデュアルパーパスシステムは、2025年に収益の44.98%を占め、11.15%のCAGRで成長しています。海洋用バッテリー市場は、別個のスターターおよびハウスバンクを単一のモジュラーラックに統合することで得られるスペースおよび重量の節約を高く評価しています。最新のバッテリーマネジメントソフトウェアは充電プロファイルのバランスを取り、早期劣化を防止します。オペレーターは重量の軽減、配線の簡素化、および設置時間の短縮という恩恵を受けます。
ディープサイクル専用パックは、推進需要を大幅に上回るホテル負荷を持つクルーズ船において安定を維持していますが、デュアルパーパスパックが作業船、フェリー、およびタグボートで主流となるでしょう。マルチロール対応リチウムイン鉄リン酸塩モジュールに対する船級承認は幅広い受容を示しています。その結果、海洋用バッテリー市場は、従来別個のバンクを置くスペースがなかった小型から中型の船舶での普及加速が見込まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
容量範囲別:
1〜5MWhが市場の重心1MWhから5MWhの間のシステムは、2025年に海洋用バッテリー市場規模の54.10%のシェアを獲得し、9.28%のCAGRで成長しました。この容量は、ほとんどのフェリー横断、洋上サービスのデューティサイクル、およびバージミッションに適合します。コンテナ化されたスキッドが造船所での作業を迅速化し、将来の改修時のボルトオン増設を可能にします。5MWhを超えると工学的複雑性が増大し、現状では洋上風力サービス船および小型コンテナ船のみがそのようなパックを正当化できます。
1MWh未満のシステムは、ハーバークラフト、パイロットボート、および緊急ホテル負荷を供給します。ユニット数では多いものの、付加価値は低くなります。したがって中規模ブラケットが最大の製造フォーカスを集め、キロワット時あたりのコストを押し下げ、海洋用バッテリー市場内での支配的地位を確固たるものにしています。
地域分析
ヨーロッパ船舶用バッテリー市場
ヨーロッパは、法的拘束力を持つ温室効果ガス排出上限規制と充実した港湾補助金により、2025年に42.20%の収益シェアを占めました。同地域の船舶用バッテリー市場は、フェリーやフィーダー船が1日に複数回寄港する密度の高い近海ネットワークの恩恵を受けており、岸壁充電が実用的です。北ヨーロッパが早期導入をリードしていますが、地中海沿岸の造船所も2030年の係留中排出規制に対応するため、クルーズフェリーの新造船にバッテリールームを組み込み始めています。
アジア太平洋船舶用バッテリー市場
アジア太平洋地域は、中国のゼロカーボン長江プログラムおよび50 MWhの電動コンテナ船の就航を牽引役として、船舶用バッテリー市場において最も速い11.36%のCAGRを記録しています。韓国および日本の造船所は設計ノウハウと国内リチウム供給貢献しています。ASEAN諸国もこれに続いており、マレーシアが計画するジョホール工場は、漁船、タグボート、島間フェリー向けの地域需要を取り込むことを目指しています。
北米・中南米・中東アフリカ船舶用バッテリー市場
北米は、防衛契約およびワシントン州、アラスカ州、ニューヨーク州における州営フェリーの改修を背景に安定した成長を示しています。バージ事業者が穀物・石炭の定期航路でバッテリー推進船の試験運用を行うなど、内陸水路もさらなる勢いをもたらしています。中南米およびアフリカは現時点では市場規模が小さいものの、リチウム資源と新たな港湾近代化計画を有しており、長期的な普及を押し上げる可能性があります。中東のオフショア事業者も、掘削リグ周辺での排出削減を目的として、バッテリーハイブリッド型サービス船の導入を検討しています。

規制環境
船舶用電池の設置は、SOLASおよびIMDGコードの上に重層化された船級協会規則と安全規範によって、ますます規制されつつあり、電池スペースの保護、通気、ガス検知、環境制御に関する規定要件が定められている。2024年4月、ABSは「船舶・オフショア産業におけるリチウムイオン電池使用要件」を更新し、承認までの期間や船舶認証パックのコストに影響するリスク評価およびシステム設計への期待を強化した。
アジアでは、韓国船級協会(KR)が「船上電池システムに関するガイダンス」を通じて遵守基準を強化し、2026年7月1日以降に締結される建造契約に対して義務的な遵守を適用している。標準化は機器レベルでも進んでおり、ISO 18962:2026は船舶用交換可能電池の設置・運用要件を定義し、より再現性の高い設計、そして事業者、造船所、インテグレーターにとって明確な接続要件をサポートしている。
バリューチェーン分析
船舶用電池のバリューチェーンは、上流のセル供給、船舶グレードのモジュールおよびラック設計、システム統合、そして認証および船内電力管理に関連する長期サービスにまで及ぶ。大手セル・電池サプライヤー(例:BYD Energy Storage)はパックメーカーや船舶専門企業に供給を行い、Corvus Energy、Wärtsilä、Siemensなどのインテグレーターは電池を完全な推進・電力システムに組み込み、通常は電気統合、安全工学、船級承認文書を自社で保持する。
下流では、造船所や船舶OEMが新造船または改修プロジェクトにターンキーの蓄電システムを取り入れ、事業者や港湾は充電上の制約や停泊時排出要件を通じて仕様を形成する。Corvus EnergyがBYD Energy Storageと次世代LFP船舶システムで協力するなど、最近の連携モデルは、インテグレーターが供給・共同開発契約を用いてリードタイムを安定化し、コスト競争力を改善し、フェリー、作業船、オフショア船舶全体で標準化されたプラットフォームを拡大していることを示している。
競争環境
業界推計によると、上位5社が世界の海洋用バッテリー設置容量の約半分を共同で管理しています。Corvus Energyは大容量パックの基準的ブランドであり続けており、パナマ運河でのハイブリッドタグボートと25MWh洋上船舶システムの契約を獲得しています。Siemens、Wartsila、Rolls-Royce Power Systemsはバッテリーを統合推進パッケージに組み込み、グローバルなサービスネットワークを活用しています。
CATLやBYDなどの自動車大手は造船業者との合弁企業を通じて参入しており、量産規模とコスト優位性を約束しています。EST-Floattech、Echandia、Shiftは、迅速なデリバリーと専門的な海洋安全機能を持つ小型作業船やフェリー向けにパックをカスタマイズすることでニッチを確立しています。競争の焦点は、生のセル化学よりも熱管理、プラグアンドプレイモジュール性、および船級対応ドキュメンテーションに置かれるようになっています。
造船所および港湾当局との共同開発プログラムが戦略的テコとして台頭しています。スペアパーツパイプライン、24時間365日リモートモニタリング、およびトレーニングサービスを保証できるベンダーが顧客の固定化を実現しています。今後5年間で、大手OEMがニッチなパックインテグレーターを買収してテクノロジーのギャップを埋め、拡大する海洋用バッテリー市場での足がかりを確保するために、業界再編が進む可能性があります。
グローバル海洋用バッテリー産業リーダー
Siemens AG
Wartsila Corporation
Corvus Energy
EST-Floattech B.V
Akasol AG
- *免責事項:主要選手の並び順不同
グローバル船舶用バッテリー市場
- Corvus Energy
- Siemens AG
- EST-Floattech B.V
- Wartsila Corporation
- Akasol AG
- Saft Batteries
- EnerSys
- Tesvolt Ocean GmbH
- AYK Energy
- Leclanche SA
- Shift Clean Energy (PBES)
- Echandia Marine
- CATL Marine
- Kokam (SolarEdge)
- Rolls-Royce Power Systems (MTU)
- ABB Ltd

市場機会と将来展望
大型で任務特化型の船舶では、電池の利用が近海フェリーを超えて、より高負荷な用途にまで拡大しており、ハイブリッド化と高速充電が運用上の利益を支えている。その証左として、オフショア風力支援・コミッショニング船がバッテリーハイブリッド構造を採用していることや、Polarsternプログラムが静粛かつ低排出の科学調査運用のために16MWhの電池システムを規定するなど、研究・耐氷船級の使用事例が挙げられ、これによりマルチメガワット時パックを正当化できる船舶の範囲が広がっている。
機会は、船舶統合の専門知識と大規模なセル供給を組み合わせるパートナーシップに支えられた産業化とモジュール化にも集中している。Corvus EnergyとBYD Energy Storageは2026年5月に戦略的協力協定を締結し、次世代LFP船舶用電池技術の推進を図った。また、Lehmann MarineのAQUBE/CUBEのようなモジュール型製品アプローチは、kWh級システムからマルチMWh構成まで、さまざまな船種にわたる拡張を可能にしている。KRが2026年7月1日以降に締結される一定の契約に対して電池システムガイダンスを義務化したこと、および交換可能電池向けのISO 18962:2026を含む船級ガイダンスの強化と並行して、これらの変化は標準化・認証可能なプラットフォーム、船団全体でのプロジェクト展開の迅速化、監視・部品供給・安全性向上といったサービス主導の提供に余地を生み出している。
Recent Industry Developments in グローバル船舶用バッテリー市場
- 2026年6月:Corvus Energyは、NYK Line向け電動タグボート用電池システムの納入を予定した。この予定納入は、オフショアおよび港湾運用における大型作業船分野の電動化の拡大を示している。この動きはタグボート向け高容量船舶用パックにおけるCorvusの地位を強化し、NYKの電動化サービスポートフォリオを拡大する。
- 2026年6月:Corvus Energyは、スコットランドのCaledonian Maritime Assets Limitedに向けた完全電動フェリー7隻の受注という記録的な注文を発表した。この受注は、公共船団における完全電動フェリー展開の規模拡大を示している。これはCMALの船団電動化プログラムを促進し、大規模旅客船電動化のサプライヤーとしてのCorvusの位置づけを裏付ける。
- 2026年5月:Corvus Energyは、LFP船舶用電池システムの共同開発に向けてBYD Energy Storageと戦略的協力協定を締結した。この提携は、船舶用電池におけるLFP化学の統合を強化し、サプライチェーン協力を加速する。これはBYDの蓄電技術への船舶用途アクセスを拡大し、将来の造船所にとってコストとリードタイムの削減につながる可能性がある。


グローバル船舶用バッテリー市場 レポートの範囲と調査方法論
市場定義と対象範囲
船舶用電池市場は、船内電力供給または電動・ハイブリッド推進のサポートのために、ボートや船舶での使用を目的として専用設計または規定された電池・電池パックから生じる収益として定義される。
対象範囲の除外事項:本範囲には、陸上充電インフラ、電池パック以外の船舶用電力電子機器、および船舶に搭載されない非船舶用電池の販売は含まれない。
セグメンテーション概要
- バッテリータイプ別
- リチウムイオン
- LFP
- NMC/NCA
- LTO
- 鉛酸
- ニッケルカドミウム
- 燃料電池(PEM、SOFC)
- 固体電池
- リチウムイオン
- 推進タイプ別
- 電気ハイブリッド
- 完全電気
- 補助電力/ホテル負荷
- 船舶タイプ別
- 商業用
- フェリー・ロールオン・ロールオフ旅客船
- 貨物船・コンテナ船
- 洋上支援船・風力発電サービス作業船
- 内陸水路船・バージ
- 旅客船・レジャー船
- 防衛用
- 海軍水上戦闘艦
- 潜水艦・無人水中航走体
- 商業用
- 機能別
- 始動
- ディープサイクル
- デュアルパーパス
- 容量範囲別
- 1MWh未満
- 1〜5MWh
- 5MWh超
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、船舶用電力・推進の需要側をマッピングすることから始まり、次に電池採用の兆候や技術的制約に結び付ける。国際海事機関の刊行物、国際エネルギー機関のエネルギー転換関連資料、世界銀行および国連の貿易統計など、有料ではない公的情報源を活用し、海事活動と電動化の方向性を相互確認する。
前提の裏付けには、各国の運輸・エネルギー機関、陸上電力供給の準備状況に関する港湾当局の発表、船級協会の船内蓄電システムに関するガイダンス文書や安全規則などの追加確認が用いられる。企業開示資料、投資者向け説明資料、信頼性の高い海事関連報道は、製品の位置付け、価格動向、展開状況を把握するために用いられる。また、企業財務や報道の有料サブスクリプションと特許データベースも、活動レベルや技術的重点を確認するために選択的に使用される。これらのデスクリサーチ源は例示的なものであり、網羅的ではなく、モデルに使用するデータの収集、検証、明確化のために他多数の公的資料も検討される。
一次インタビューおよび調査
一次調査は、デスクリサーチで明確に示せない事項、特に採用時期、標準的なパックサイズ、船種および稼働サイクルごとの価格動向を検証するために用いられる。主要地域における電池エコシステム関係者、船舶インテグレーター、造船所関連の専門家、船舶事業者などと対話することで、改修、新造船搭載、更新サイクルに関する前提を実際の購買パターンに合わせている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):13% | APAC: 52% |
| Mid tier: 45% | Functional/Unit leaders: 33% | EMEA: 29% |
| Smaller Players: 19% | Managers: 54% | Americas: 19% |
市場規模算定と予測
市場規模の算定は、船舶の稼働状況および電動化採用状況を、船団の増加、改修密度、主要船種における電動・ハイブリッド推進の比率を通じて再構築し、それを電池の価値へと転換するトップダウンの需要プールアプローチを用いて行われる。この総計は、サンプル抽出したkWh当たりのパック価格と推定搭載kWhの乗算、および典型的な受注規模に関する経路確認を含む、選択的なボトムアップ近似によって裏付けられ、最終数値が確定される前に検証される。
モデルで使用される主要な入力には、電池化学(鉛蓄電池対リチウムベース)の指標的な構成比、一般的な用途(船内負荷対推進支援)における平均搭載容量の範囲、稼働プロファイルによって決まる更新サイクル、容量クラス別に観察される価格動向が含まれる。公開データが乏しい場合は、インタビューに基づく範囲を用いてギャップを補い、既知の建造率や改修発表と照合したうえで、慎重な中間値を適用する。
予測については、シナリオ分析を用いることで、海事の脱炭素化の速度、港湾電動化の準備状況、電池コストの推移の違いを見通しに反映できるようにしている。前提は、複数の回答者タイプおよび地域間で一次的なフィードバックが一致した場合にのみ調整され、その後、更新された推進要因が年ごとに順次適用される。
データ検証と更新サイクル
検証は複数回にわたって行われ、出力結果が単一の前提集合に依存しないようにしている。地域別の船舶引き渡し傾向、発表された電動化プログラム、安全・規制ガイダンスで議論される典型的な容量規模などの独立した指標と結果を比較し、大きな差異があれば承認前に見直し・修正する。
電池価格、規制のタイムライン、改修活動などの入力が大きく変動した場合、チームは情報源に再度連絡を取り、それが短期的な変動か構造的な変化かを確認する。報告書は毎年更新され、重要な事象が発生した場合には中間更新が行われ、納品直前には最終レビューが実施されるため、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceの船舶用電池市場規模と他の公表推定値との比較
船舶用電池の公表市場価値は、各発行者が対象製品・用途をどのように区切るかによって、また採用や価格の前提を更新する時期が異なることによって、大きく異なる可能性がある。主な差異は通常、船舶専用として計上されるものと隣接する船舶用蓄電機器との区分、起点として使用される年、および換算に用いられる通貨タイミングから生じる。
その差は、陸上機器、より広範な船舶用蓄電ハードウェア、あるいは明確な船舶搭載基盤に結び付かない非推進用電池需要を推定に組み込むと、さらに大きくなる傾向がある。この表はこのギャップを示しており、船舶に搭載された電池とパックのみを計上し、最近のフェリーおよび作業船の展開に基づいてkWh当たりのパック価格と搭載時期を更新することが、Mordor Intelligenceの基準値がなぜその水準に落ち着くのかを説明している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.90 B (2025) | |
| グローバルコンサルタンシーA | USD 0.88 B (2024) | 異なる基準年を使用しており、前年の出荷タイミングに近い場合があり、また一部の場合には試験導入を、コミッショニングおよび利用の遅延を平準化せずに、フルイヤーの需要として扱っている。 |
| 業界誌B | USD 0.62 B (2030) | より狭い範囲の用途と、より緩やかな採用前提を追跡しているようであり、商業用作業船やフェリーで使用されるハイブリッド推進の改修や高容量パックを過小に見積もる可能性がある。 |
全体として、この比較は最大の要因が範囲とタイミングであり、単一の魔法の変数ではないことを示している。需要プールを船舶への搭載実績に結び付け、パックの規模および現実的な採用スケジュールと照合することで、結果として得られる市場規模は、再現可能な手順と実用的な入力に基づき、追跡可能な状態を維持している。


レポートで回答される主要設問
2031年までの海洋用バッテリー市場規模の予測は?
海洋用バッテリー市場規模は、2026年〜2031年の年平均成長率8.29%で、2031年までに14億5,000万米ドルに達すると予測されています。
今日の船舶用途で主流のバッテリー化学は何ですか?
リチウムイオンパックは、確立されたサプライチェーン、実証済みのフェリー改修、およびセル価格の低下により65.62%の収益シェアを占めています。
多くのオペレーターが完全電気推進ではなくハイブリッドから始める理由は何ですか?
ハイブリッドシステムは、ディーゼルの航続距離を維持しながら燃料消費量を最大25.0%削減でき、岸壁充電ネットワークの拡大に伴う完全電動化への第一歩として取り組みやすい選択肢を提供しています。
海洋用バッテリーで最も高い成長を示す地域はどこですか?
アジア太平洋地域は、中国の内陸水路計画、日本の造船業者のイノベーション、および東南アジアの新たな製造キャパシティに牽引され、11.36%のCAGRを記録すると見込まれています。
最終更新日:



