
Mordor Intelligenceによるバッテリー市場分析
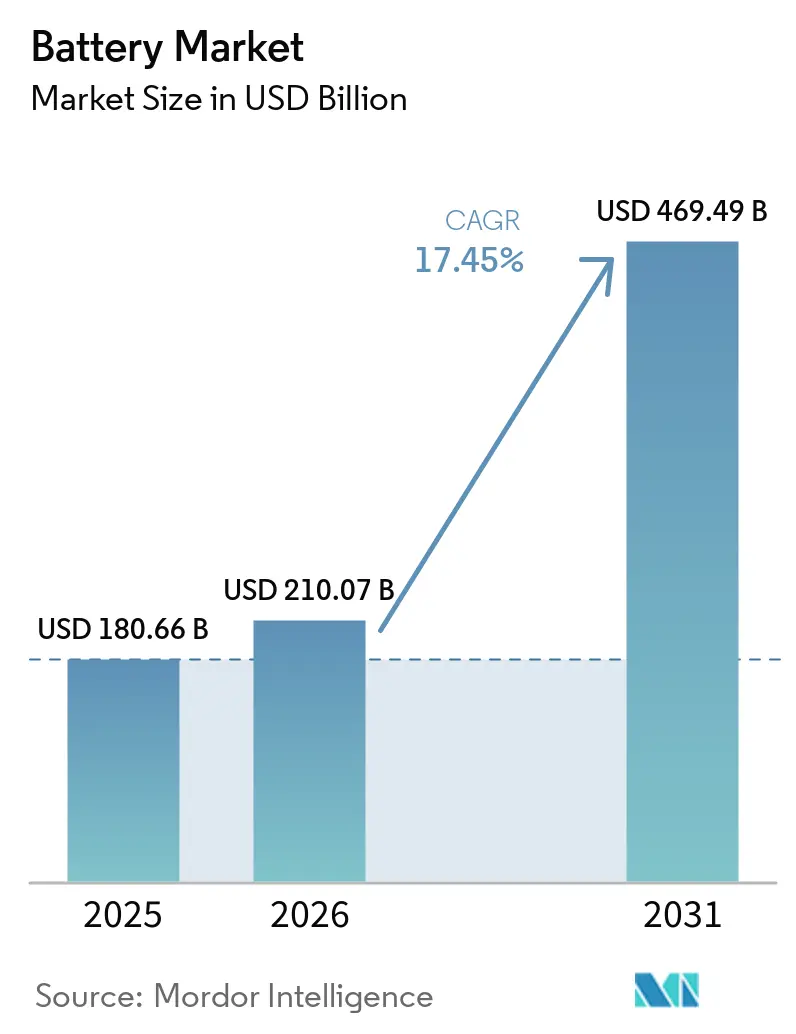
バッテリー市場規模は、2026年の2,101億米ドルから2027年には2,467億米ドルに成長し、2027年~2032年にかけて16.9%のCAGRで2032年までに5,386億米ドルに達すると予測されています。
バッテリー価格の低下は、電動車両およびグリッド蓄電の経済性を強化し、需要を拡大する一方で、サプライヤーの販売価格に圧力をかけています。中国のリチウムイオン製造基盤は、車両および蓄電供給のためのスケールを提供しています。鉱物価格へのエクスポージャーおよび原材料確保の要件は、その生産能力が商業的に供給可能となる容易さを制約しています。現地製造およびシステムインテグレーションは競争力のある提案を広げ、顧客の運用要件のより多くをサプライヤーの範囲内に取り込みます。成長は、バッテリー価格が下落しても原価競争力を維持し、製品情報がEU市場アクセス規則を満たすサプライヤーに有利に働きます。
主要レポートのポイント
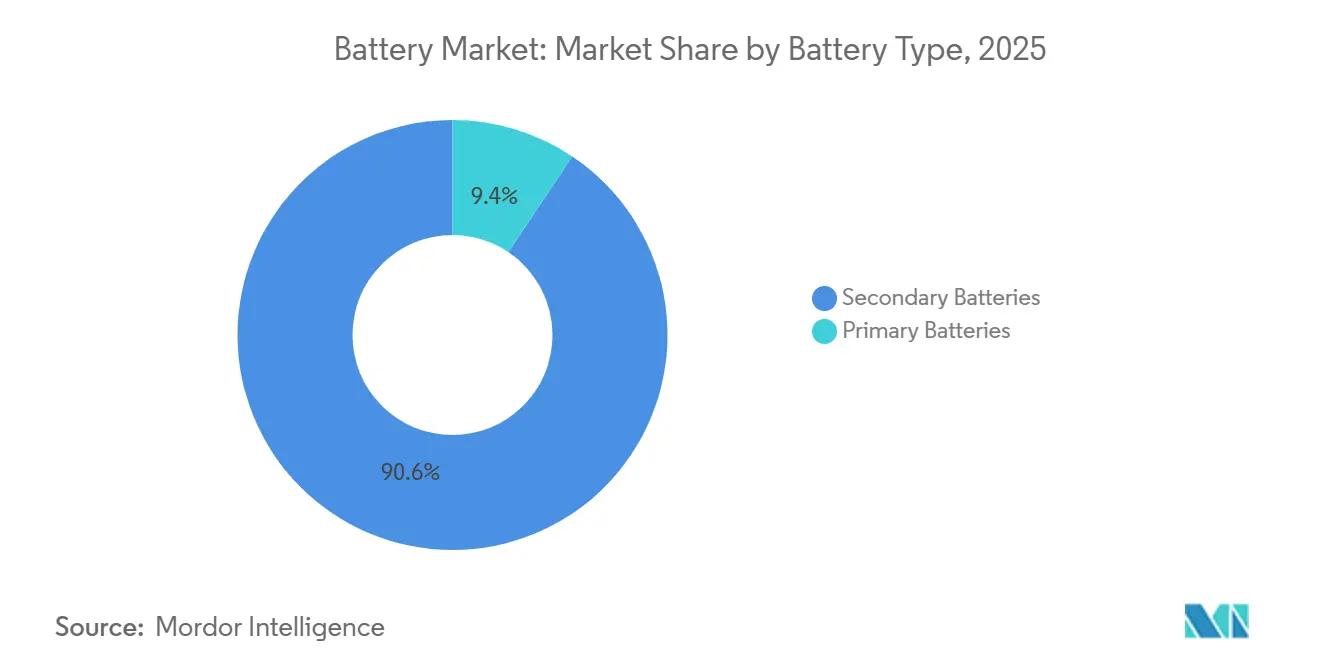
- バッテリータイプ別では、二次電池が2026年のバッテリー市場規模の91.33%のシェアをリードし、2027年~2032年にかけて17.8%のCAGRで最も速く成長すると予測されています。
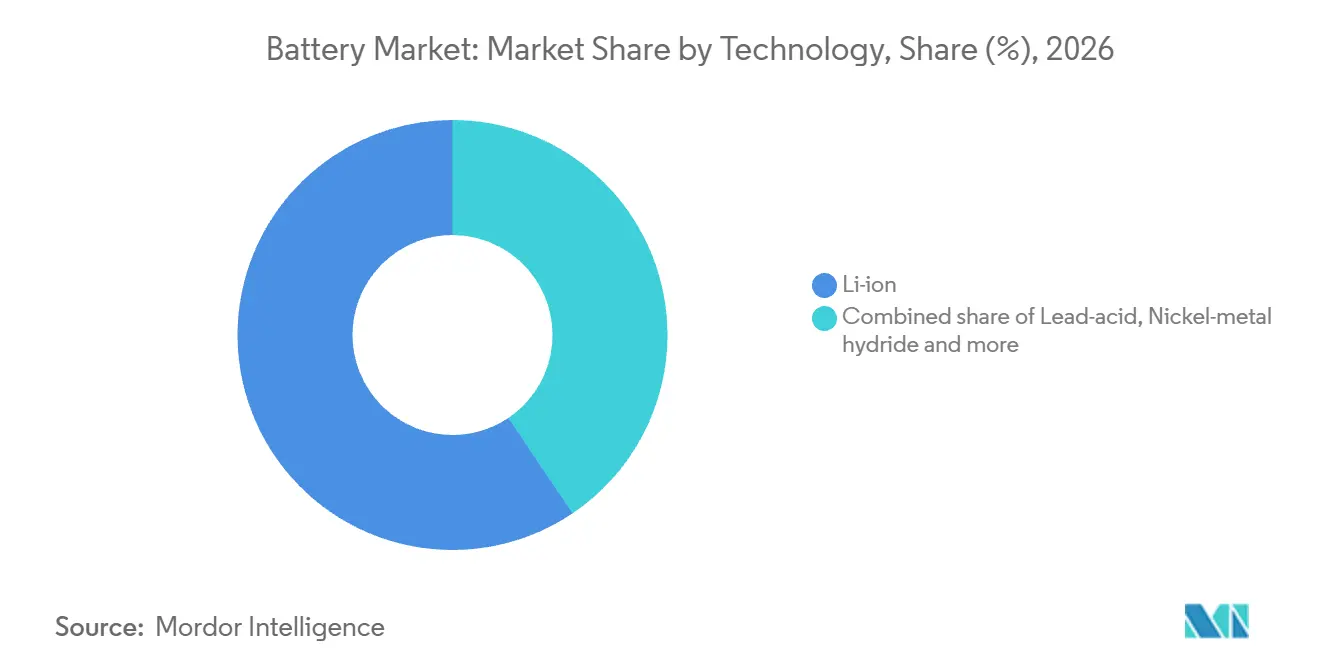
- バッテリー技術全体では、リチウムイオンが2026年のバッテリ市場シェアの59.42%を占め、固体電池が2027年~2032年にかけて26.4%のCAGRで最も速く成長すると予測されています。
- HEV、PHEV、EVを含む自動車用途が2026年に36.51%のシェアでリードし、2027年~2032年にかけて22.3%のCAGRで最も速く成長すると予測されています。
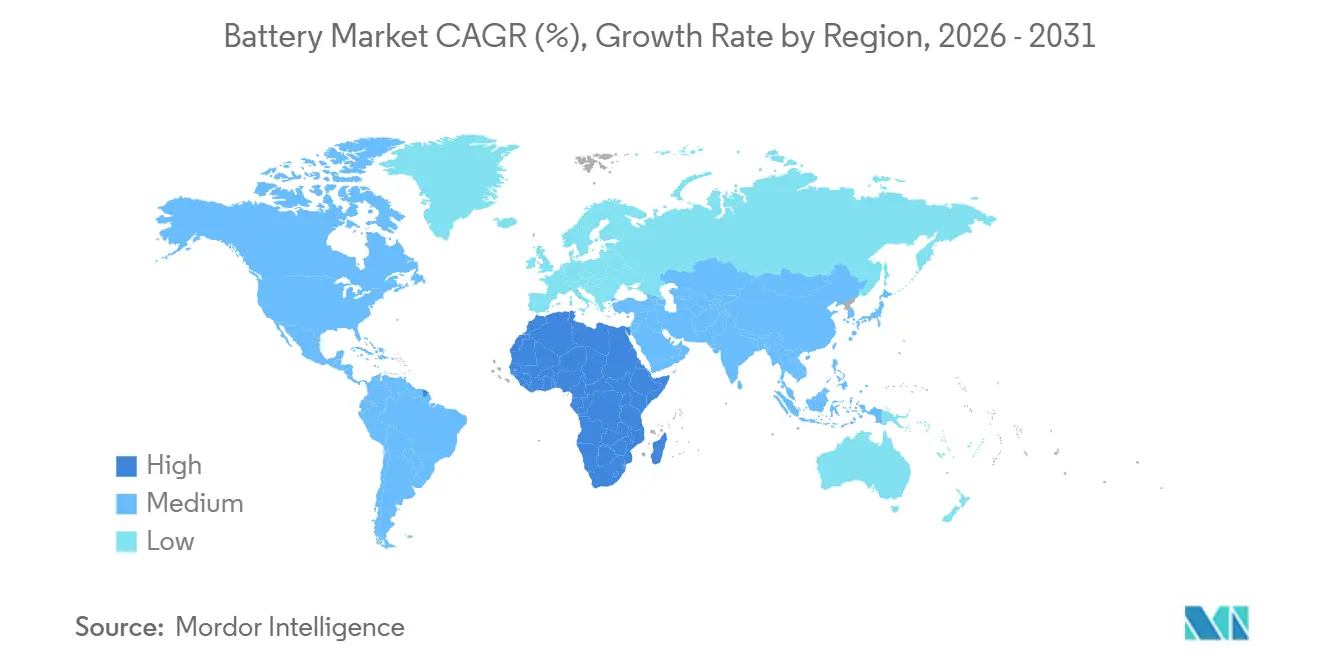
- 地域別では、アジア太平洋が2026年に48.15%の最大シェアを占め、2027年~2032年にかけて19.8%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオンパック価格の低下 | +7% | アジア太平洋、欧州、北米 | 短期(2年以内) |
| グリッド規模の蓄電調達の急増 | +6% | 米国 | 短期(2年以内) |
| 車両電動化義務 | +5% | 英国 | 中期(2~4年) |
| エネルギーアクセス・ミニグリッドプログラム(グローバルサウス) | +3% | ナイジェリアの未整備コミュニティ | 中期(2~4年) |
| 企業向け再生可能エネルギー+蓄電PPA | +1.5% | 米国および日本 | 中期(2~4年) |
| 固体電池の新興ブレークスルー | +0.5% | ドイツおよびフランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リチウムイオンパック価格の低下
バッテリー価格の低下は、電動化または蓄電投資を正当化するプロジェクトの範囲を拡大できます。IEAの分析によると、製造改善、化学・技術の変化、および競争激化に支えられ、2025年の平均バッテリー価格は8%低下しました。エネルギー要件を指定するバイヤーにとって、バッテリー支出の低下は蓄電の追加またはバッテリー駆動システムの選択の経済性を改善できます。しかし、セルサプライヤーにとっては、物理的需要の増加が販売価値の同等の増加に自動的につながるわけではありません。商業的な課題は、供給容量単位当たりの価格低下の圧力を吸収しながら、追加用途に対応することです。製造改善をより低い納品コストに転換できる生産者は、より高い販売価格のみに依存することなく、そのボリュームを追求できます。
グリッド規模の蓄電調達の急増
電力会社の調達は、定義された信頼性要件をバッテリー電力と蓄積エネルギーの両方に対する需要に転換できます。米国のユーティリティ規模のバッテリー蓄電事業者は、2026年1月~6月に8.3 GWを追加し、定格電力容量を約52 GWに引き上げました。[1] 2025年8月、Portland General Electricはポートランド地域に対応する3つのユーティリティ規模のバッテリーシステムを完成させ、475 MWおよび1.9 GWh超を追加しました。その公表された能力は、ピーク需要時または天候や予期せぬ停電が電力を制限した際に、約30万世帯に4時間電力を供給することでした。商業的機会は、指定された期間のグリッドサポートを提供することであり、使用可能なエネルギー容量を定格電力とともにサプライヤーの提案の一部とすることです。
車両電動化義務
車両義務は、自動車メーカーに自発的な顧客需要を超えてゼロエミッション製品を拡大するコンプライアンス上の理由を与えます。英国の2026年目標は、ほとんどのメーカーに対し、2025年の28%および16%と比較して、新車登録台数の33%および新型バン登録台数の24%のゼロエミッションシェアを達成することを求めています。少量生産メーカーには、これらの主要要件からの適用除外または免除があります。自動車メーカーがバッテリー電気自動車を使用して義務を果たす場合、上昇する目標は牽引用バッテリー供給の確保の根拠を強化します。必要なバン比率の増加は、乗用車の増加よりもパーセントポイントで大きくなっています。バンプラットフォームに対応するバッテリーサプライヤーにとって、その急激な必要調整は、主要な乗用車目標とは異なる需要トリガーを生み出す可能性があります。
エネルギーアクセス・ミニグリッドプログラム(グローバルサウス)
資金調達されたミニグリッドポートフォリオは、エネルギーアクセスプログラムをバッテリー使用プロジェクトの定義されたパイプラインに結びつけることができます。ナイジェリアの農村電化庁は2026年5月に資金調達パイロットを開始し、9社の開発者による12ロットにわたる40の相互接続ミニグリッドプロジェクトに対して1億8,800万米ドルを動員しました。このパイロットは、分散型再生可能エネルギー拡大(DARES)プログラムの下で、約22万6,000世帯および事業者の接続を目標としていました。DAREコンポーネント1は、信頼性の高い燃料を使用したバッテリーおよび発電機バックアップを備えた太陽光発電に焦点を当て、ケースバイケースで他の再生可能技術を許容しています。バッテリーサプライヤーにとって、太陽光ハイブリッド構成を維持する開発者が商業的な参入口を提供し、蓄電が発電および発電機バックアップと並んで統合されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要金属の供給ボトルネック | -3% | 中国、インドネシア、コンゴ民主共和国 | 短期(2年以内) |
| ESG主導の原材料監査 | -1.5% | 欧州連合 | 中期(2~4年) |
| セル製造過剰生産能力リスク(中国) | -1% | 中国の製造地域 | 短期(2年以内) |
| 次世代化学のリサイクルコストの不確実性 | -0.5% | 北米地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重要金属の供給ボトルネック
バッテリー生産者は、集中した鉱物処理へのエクスポージャーを排除することなくセル組立を拡大できます。OECDは2026年の分析において、バッテリー材料を含む重要鉱物が少数の国で調達・処理されているため、潜在的な供給リスクを特定しました。国際エネルギー機関は、コンゴ民主共和国が課した輸出規制を主な原因として、コバルト価格が2025年および2026年初頭に約130%上昇したと報告しました。コバルト依存のセルメーカーにとって、その価格変動は投入コストを引き上げます。材料回収の対応として、CATLは2025年に21万メトリックトンの使用済みバッテリーをリサイクルし、2万4,000メトリックトンのリチウム塩を再生しました。コバルト依存セルの固定価格契約は、納品期間全体を通じて生産者が鉱物価格変動を負担する状況を依然として残す可能性があります。
ESG主導の原材料監査
原材料の保証は、バッテリーが技術要件を満たしていても顧客へのアクセスを制約する可能性があります。2027年8月18日以降、EU規則は、バッテリーを市場に投入または使用開始する対象事業者に対し、附属書X材料についてデューデリジェンスポリシーを実施し、認定機関による検証および定期監査を受けることを義務付けます。この繰り返しの要件により、サプライヤーの文書化はバッテリー設計の初期認定を超えて重要となります。EU顧客に対応するメーカーにとって、その範囲は上流サプライヤーの記録を、それ以外では適格なバッテリー出力に対する制約に変える可能性があります。CATLは2025年に、直接サプライヤーから鉱物源まで74社のサプライヤーを対象とした第三者による責任ある鉱物調査で応しました。2027年8月18日から適用が開始されると、認定機関による検証がEU対象販売の条件となり、各定期監査がその条件を更新します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
充電式需要が輸送と蓄電にまたがる二次電池は2026年のバッテリー市場規模の91.33%のシェアを占め、2027年~2032年にかけて17.8%のCAGRで最も速く成長するセグメントです。EVおよび蓄電に使用されるバッテリーの世界需要は2025年に1.5 TWh超となり、2024年から35%超成長しました。車両コンポーネントについては、その需要は各地域で販売された車両に搭載されたバッテリーを測定します。モビリティと蓄電の組み合わせにより、充電式バッテリーサプライヤーは商業規模への複数の経路を持ちます。
一次電池は、テレビやエアコンのリモコン、懐中電灯、玩具などの家庭用機器に使用されます。その商業的役割はそれらの個々の機器の要件に結びついているため、牽引用バッテリーの急速な拡大がこれらの用途を置き換える必要はありません。小型充電式二次電池も携帯電話、ノートパソコン、デジタルカメラに電力を供給します。このポータブルエレクトロニクスの役割は、輸送および定置型蓄電に使用される大型システムを超えて充電式カテゴリーを広げます。機器固有の設計と動作要件により、充電式システムがカテゴリーの規模の大部分を占める中でも、家庭用機器における一次電池の余地が残ります。



技術別:
製造スケールが専門的な代替品と競合リチウムイオンは2026年のバッテリー市場シェアの59.42%を占めました。CATLは2025年に661 GWhのリチウムイオンバッテリーを販売し、2024年から39%増加しました。[2] リン酸鉄リチウムバッテリーは2025年の世界EV用バッテリー展開の55%超を占め、2024年の約50%から増加しました。このミックス変化は、自動車技術の成長が総生産量の拡大だけでなく、確立されたリチウムイオン化学間の生産調整を伴う可能性があることを意味します。次の車両プログラムを競う際には、工場規模と並んで化学ミックスを調整する生産者の能力が重要となる場合があります。
固体電池は最も速く成長するセグメントであり、2027年~2032年にかけて26.4%のCAGRが予測されています。2026年9月29日、ITENはエレクトロニクス向けに100万個目の固体マイクロバッテリーを製造したと報告しました。[3] このユニット規模での生産は、固体マイクロバッテリーがすでにエレクトロニクス用途向けに量産されていることを示しています。残りの化学の中では、フロー電池が住友電工の2025年11月のオーストラリアのBoggabri炭鉱向け計画中の2 MW、6.3時間、12.6 MWhバナジウムレドックスシステムに関するIdemitsu Australiaとの供給契約に登場しています。昼間のグリッドおよび太陽光電力を夜間の鉱山使用にシフトすることは、稼働時間に基づく別の商業的テストを生み出します。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
車両普及が牽引用バッテリー需要を拡大HEV、PHEV、EVを含む自動車用途は2026年に36.51%のシェアで最大セグメントであり、2027年~2032年にかけて22.3%のCAGRで最も速く成長すると予測されています。バッテリー電気自動車およびプラグインハイブリッド乗用車の世界販売台数は2025年に2,000万台を超え、2024年から20%増加しました。これらの販売はoverall乗用車市場の25%を占め、プラグインプラットフォームに対応するサプライヤーに実質的な車両生産機会を確立しました。牽引用バッテリーサプライヤーにとって、普及は個々の車両プログラムに指定された設計と納品量を通じて受注機会となります。
車両当たりのバッテリー容量は、自動車需要を単純な販売台数とは商業的に異なるものにします。世界のEVバッテリー展開は2025年に1.2 TWh(2024年から約30%増)に達し、乗用車とバンを含む小型車が85%超を占めました。展開は、モードおよび地域にわたる車両販売で加重された平均バッテリーサイズを反映しています。サプライヤーのエクスポージャーは、そのバッテリーを使用する車両の数と、それらの車両に指定されたエネルギー容量の両方に依存します。
地域分析
アジア太平洋バッテリー市場
アジア太平洋は2026年のバッテリー市場シェアの48.15%を占め、2027年~2032年にかけて19.8%のCAGRで最も速く成長する地域です。中国の推定リチウムイオンバッテリー生産量は2026年上半期に1,240 GWh超となり、2025年同期から44%増加しました。この製造活動により、顧客が追加生産量を吸収することを条件に、生産者が納品バッテリー量を拡大できる実質的な供給基盤が地域に提供されます。
北米のプロジェクトパイプラインには、米国のユーティリティ規模事業者が2026年8月に計画した、2026年下半期から2028年にかけての追加54 GWのバッテリー電力容量が含まれます。計画には2026年下半期に14 GW、2027年に26 GW、2028年に14 GWが含まれていました。欧州では、EUが2027年2月18日から指定されたEV、軽モビリティ、家庭用蓄電、産業用バッテリーのバッテリーパスポートを予定しており、タイムラインは公表要件に従います。完成バッテリーの市場投入者がパスポートの作成と維持に責任を負います。これらの経路はサプライヤーを異なる実行リスクにさらし、米国のボリュームは計画されたコミッショニングに依存し、EUへのアクセスは完成バッテリーの情報に結びついています。
南米の調達チャネルには、EPEが2026年8月に登録を完了した、ブラジル初の大規模バッテリー蓄電専用オークションが含まれます。このステップはプロジェクト選定への経路を生み出し、商業的転換はオークションとその後の納品に依存します。中東およびアフリカでは、サウジアラビア電力公社が2026年5月にNR Electricが供給し5つのサウジ電力地域に対応する2.5 GWのグリッド形成蓄電プロジェクトを稼働させました。南アフリカの2026年10月の電力計画提案は、4,600 MWのバッテリーエネルギー蓄電システムを優先しました。
地域版
すべての地域
規制の枠組みと見通し
この比較は、各国内市場に完成バッテリーを投入するメーカーの観点から選択された管轄区域を対象としています。輸送文書、生産者登録、および回収の取り決めは、対象製品の供給の異なる段階に影響します。各義務を責任ある会社に割り当てることは、メーカーが出荷前、市場参入前、または使用済み回収前に整理しなければならない活動を決定するため、商業的に重要です。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | パイプライン・危険物安全局(PHMSA) | 電気・電子機器廃棄物財団(stiftung ear)、環境連邦庁(Umweltbundesamt)の監督下での委任登録および生産者責任組織承認 | 工業情報化部(MIIT)、権限に基づき他省庁および地方当局と調整 | ブラジル環境・再生可能天然資源院(IBAMA) | 技術・認証の枠組みのためのサウジアラビア標準・計量・品質機構(SASO) |
| 主要な規制または方向性 | 49 CFR 173.185リチウム輸送義務;2026年9月3日以降の限定的な自動車貿易物資の免除 | BattDG第5条登録;予定されたポータブルバッテリー回収増加 | MIIT命令第73号、2026年4月1日施行;2026年9月ライフサイクルリサイクル基準草案ガイド | CONAMA決議401/2008年次報告フレームワーク | 2022年改正電気バッテリー技術規制;SASO認定機関を通じたISO/IEC 17067に基づくタイプ3適合 |
| 商業的効果 | リチウムバッテリー輸送前にUN 38.3試験記録を作成;設計が提供されている間および1年後まで保持;要求に応じて提供;指定された出荷例外が適用される | 生産者または指定代理人は、最初の市場投入前に各ブランドおよびバッテリーカテゴリーを登録する | バッテリー企業は省レベルのNEVバッテリー回収拠点を設け、NEVメーカーに販売されたバッテリーを除く対象返品を受け入れる | 廃棄物計画関連事業者は、鉛酸、アルカリマンガン二酸化物、ニッケルカドミウム、酸化水銀、亜鉛炭素バッテリーについて年次報告する | 対象の自動車始動・照明用バッテリーおよび1 kg以下のポータブルボタン電池の認証;軍事、医療、宇宙打ち上げ機器は除外 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国とブラジルは、対象生産者に対してそれぞれリチウム輸送記録と繰り返しの化学固有の報告を中心とした安定したコンプライアンス見通しを支持しています。ドイツの生産者責任組織は、2026年まで50%、2027年から63%、2030年から73%のポータブル廃棄機器バッテリー回収目標に直面しており、生産者への回収圧力が高まっています。中国の省レベルの回収構造は、MIITの2026年9月草案が2030年までに50以上のライフサイクルリサイクル基準の策定を提案する中でコンプライアンス計画の基盤となっています。サウジアラビアのタイプ3認証および適合確認は、対象カテゴリーの継続性を支持しており、商業的な準備は適合プロセスの完了に結びついています。
バリューチェーンの段階
バリューチェーンは、材料サプライヤー、バッテリーメーカー、システムインテグレーター、リサイクル業者が連続するバッテリー活動からどのように収益を得るかを比較しています。CATLのエネルギー蓄電システムインテグーション事業の出荷量は2025年に2024年から160%超増加し、セル生産段階を超えた事業を示しています。サプライヤーにとって、完全なシステムへの移行は収益への追加経路を生み出しますが、顧客に納品するコンポーネントとサービスの調整により多くの責任も生じます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 活物質供給 | BASFなどの正極材料および前駆体サプライヤー | 材料販売 | 材料仕様を目的のセルに合わせること | 目標セル設計に対して材料を適格化する |
| バッテリー製造 | LG Energy Solutionなどのバッテリーメーカー | バッテリー販売 | 生産能力を一貫した完成品出力に転換すること | 量産コミットメント前にラインの適格化を実施する |
| 蓄電システムインテグレーション | CATLやFluenceなどのシステムインテグレーター | システム販売およびサービス料 | バッテリーと完全システムの要件を調整すること | コンポーネントサプライヤーとシステム要件を検証する |
| 使用済み回収 | BASFなどのバッテリーリサイクルサービスプロバイダー | リサイクルサービス料 | 物流、解体、精製を調整すること | 処理スループットに合わせて回収パートナーを整合させる |
| 情報源: Mordor Intelligence | ||||
BASFのリサイクルソリューションは、パートナーネットワークを通じて物流、放電、解体、ブラックマス生産、精製にまたがっています。その広さは、連続する回収ステップ間の調整をセル製造の延長ではなく、独自の商業的能力とします。サプライヤーがインテグレーションまたは回収サービスを追加するにつれて、価値獲得の範囲は広がる可能性がある一方、運用上の制約は活動間の引き渡し管理にシフトします。
競合環境
市場集中度
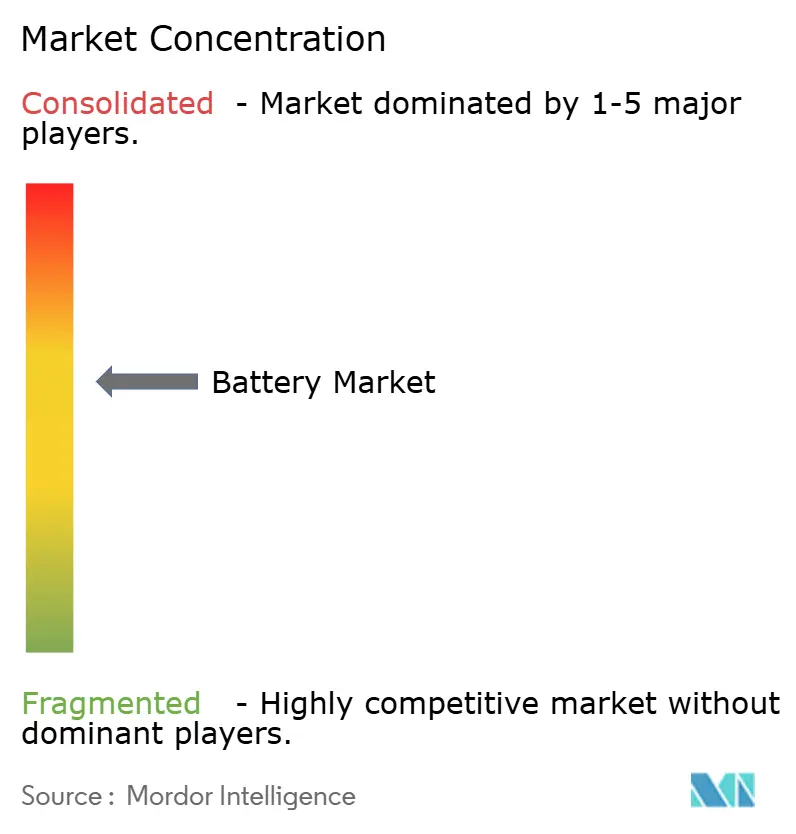
競争は、CATLのリチウムイオン生産、BYD Co. LtdのBYDエネルギーストレージを通じたグリッド蓄電供給、LG Energy Solutionの蓄電インテグレーション、Panasonic Energyの自動車用円筒形セル、Samsung SDIの自動車および蓄電契約にまたがっています。BYDエネルギーストレージとサウジアラビア電力公社は2025年2月に合計12.5 GWhのグリッド規模バッテリー蓄電プロジェクト契約を締結しました。LG Energy Solutionは2025年にエネルギー蓄電システム向けリン酸鉄リチウムバッテリーの北米生産を開始し、エネルギー蓄電バッテリー事業の受注残140 GWhを報告しました。同社はシステムインテグレーション能力が生産競争力を高め、その受注残に貢献したと述べました。
Panasonic Energyは2025年7月にカンザス州の第2北米施設で自動車用2170円筒形リチウムイオンセルの量産を開始しました。その開始時点で、同社は施設での将来の年間生産能力を約32 GWhと計画していました。そのセル形式を使用する自動車メーカーにとって、追加の地域工場は既存生産と並行して適格化できる潜在的な供給経路を生み出します。競合他社は追加生産能力の発表よりも具体的な課題に直面しており、自動車生産経路は要求されたセル形式に一致し、結果として生じる車両プログラムの納品スケジュールをサポートしなければなりません。
Samsung SDIは2025年にNCAベースの46シリーズ円筒形バッテリーの自動車供給契約と角形リン酸鉄リチウム蓄電バッテリーの大規模契約を確保したと報告しました。これらの別々のコミットメントにより、異なるバッテリー形式を持つ車両プログラムと定置型システムへの商業的経路が得られます。CATLとBMWはまた、2026年2月に中国・EU規制コンプライアスをサポートするバッテリーパスポート用途のクロスボーダーデータ交換とカーボンアカウンティングのパイロットに合意しました。合意されたパイロットは、EUが公表要件に従い2027年2月18日から予定するバッテリーパスポートシナリオの中で機能し、製品情報をサプライヤーとバイヤーの関係においてセル供給と並置します。
バッテリー産業のリーダー企業
-
CATL
-
BYD Co. Ltd
-
LG Energy Solution
-
Panasonic Energy
-
Samsung SDI
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリー市場 このレポートでカバーされる企業
- BYD Co. Ltd
- CATL
- LG Energy Solution
- Panasonic Energy
- Samsung SDI
- Tesla (incl. Panasonic JV)
- GS Yuasa
- EnerSys
- Clarios
- VARTA AG
- Duracell
- Saft (TotalEnergies)
- Northvolt
- SK On
- EVE Energy
- Exide Technologies
- A123 Systems (Wanxiang)
- Energywith
- Microvast
- Tianjin Lishen
市場参加者にとっての主要機会
この機会は、バッテリーサプライヤーが将来の確実な電力調達および分散型電力プロジェクトに対応するための経路を比較しています。ブラジルの2026年バッテリー蓄電オークションは、国内コンテンツシステムとその他の適格プロジェクトの別々のトラックを通じて、2028年以降の確実な電力可用性を調達することを目指しています。これらのトラックは、追加セルへの単一の差別化されていない開口部ではなく、現地参加と完全システム納品に関する異なる商業的決定を生み出します。
市場機会表
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨アプローチ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| ブラジルにおける国内コンテンツ蓄電供給 | 2028年からの生産能力に向けた別の国内コンテンツオークショントラック | ブラジルの蓄電プロジェクト開発者 | 現地生産パートナーシップを確立し、コンテンツ適格性を確認する | 国内コンテンツ条件の充足 | 現地バッテリーメーカーおよび組立パートナー |
| ブラジルのその他の適格プロジェクト向け完全蓄電パッケージ | 別のオークショントラックも2028年からの確実な可用性を対象とする | その他の適格蓄電プロジェクトの開発者 | バッテリーとシステム納品を確実な電力コミットメントに合わせる | 約束された確実な電力可用性の提供 | バッテリーシステムサプライヤーおよびプロジェクト開発者 |
| ナイジェリアのミニグリッド向けサイト規模バッテリー | IFCはMaskh Nigeria Limitedの計画するDARS連携ポートフォリオへの融資を検討しており、ミニグリッドサイトに200~1,645 kWhのバッテリーを使用 | ナイジェリアのミニグリッド開発者 | 開発者を通じて提案サイトに合わせたパッケージを提供する | 融資承認と建設実行 | Maskh Nigeria Limitedおよびミニグリッドバッテリーサプライヤー |
| 情報源: Mordor Intelligence | |||||
ブラジルのバッテリー蓄電オークションは、2028年以降の確実な電力可用性を目指すプロジェクト開発者に最も強い機会を提供し、完全システム納品に責任を持つサプライヤーを優遇します。その責任により、サプライヤーは開発者への提案において製品選定とプロジェクト実行を組み合わせる根拠を得ます。Maskh Nigeria Limitedの計画するミニグリッドのような融資依存のナイジェリアポートフォリオについては、融資および建設マイルストーンに対して供給コミットメントを段階的に行うことで、承認待ちプロジェクトへのエクスポージャーを制限できます。
最近の産業開発事情 バッテリー市場
- 2026年9月:ITENはフランスでエレクトロニクス向けに100万個目の固体マイクロバッテリーを製造したと報告しました。
- 2026年9月:CATLはハンガリーのデブレツェンにあるセル製造施設で最初の2本の生産ラインの試験操業を開始し、量産に先立って設備とプロセスを検証しました。
- 2026年8月:LG Energy Solutionはミシガン州ランシングの施設での生産を開始しました。同施設はエネルギー蓄電システムおよび電気自動車向けの大型フォーマットバッテリーを製造しいます。
バッテリー市場 レポートの範囲と調査方法論
市場定義と対象範囲
バッテリー市場は、世界市場の顧客に販売された一次電池および二次電池からのメーカーの年間収益を対象としています。金額はバッテリーメーカーの販売時点における米ドルで測定されます。
対象外:スタンドアロン充電機器、バッテリー交換サービス収益、および純粋な上流原材料採掘収益は除外されます。
セグメンテーション概要
- 電池タイプ別
- 一次電池
- 二次電池
- 技術別
- 鉛酸
- リチウムイオン
- ニッケル水素
- ニッケルカドミウム
- ナトリウム硫黄
- 全固体
- フロー電池
- 新興化学
- 用途別
- 自動車(HEV、PHEV、およびEV)
- 産業(動力用、定置用(通信、UPS、ESS)など)
- ポータブル(民生用電子機器など)
- 電動工具
- SLI
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
米国エネルギー情報局のユーティリティ規模蓄電更新情報、欧州連合のバッテリー規則、CATLの年次報告書リリース、ITENの生産発表などの公開証拠は、運用展開、製品義務、メーカー活動、および新興バッテリー生産を明確にできます。
企業の提出書類、投資家向け資料、信頼性の高い報道は、生産計画、収益の背景、製品発表、顧客用途、プロジェクトタイミングを明確にすることでこれらのソースを補完できます。各ソースは直接測定する対象に使用されます。これらのソースは網羅的ではなく例示的であり、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、バッテリーメーカー、セルおよびパック事業者、ディストリビューター、自動車および産業バイヤー、蓄電インテグレーター、関連地域専門家が含まれ、回答者は企業規模と運用役割にわたって選定されます。議論では、二次調査で見つかった定義、タイミング、需要ドライバー、技術シェア、価格またはミックスの前提をテストし、各推定の根拠と地域を記します。証拠が矛盾する場合またはセグメントの公開情報が限られている場合、アナリストは追加の知識ある回答者から明確化を求め、報告された企業データ、展開指標、その他の独立したソースと照合して回答を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:45% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:25% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
推定は、一次および二次電池の世界年間メーカー販売収益から始まり、最初のバッテリー製品販売時点の米ドルで評価され、仕向け市場に帰属します。トップダウンモデルはバッテリー産業の収益と需要証拠から合計を設定し、次にサプライヤー収益の積み上げおよびサンプリングされた平均販売価格×出荷量で選択的に確認し、バッテリーシステム販売がすでに捕捉している場合は組み込まれたセルまたはモジュール価値を除去します。関連する投入には、EVおよびハイブリッドの生産とバッテリー展開、グリッド蓄電の追加と調達パイプライン、バッテリーパック価格、メーカーの出荷量と稼働率、および最終用途の交換需要が含まれます。これらは物理的需要と利用可能な供給を実現した販売価値に結びつけます。セグメントシェアは、同じ販売価値ベースでバッテリータイプ、化学、用途、地域の証拠を比較することで導出され、報告されたセグメント販売、出荷ミックス、顧客またはプロジェクト需要を使用して合計を配分します。予測は、過去の価値とドライバー系列が整合する場合は多変量回帰を適用し、政策、コミッショニング、価格経路が不連続な場合はシナリオ分析を適用できます。価値予測は、物理的展開とは別に価格と化学ミックスを考慮します。サプライヤー積み上げまたはサンプリングされた価格・量確認のギャップは、比較可能な開示と独立した展開指標を使用して境界を設定し、バッテリー専門家はそのレベルで選択された変数と結果として生じる予測をレビューできます。
データ検証と更新サイクル
アナリストはメーカーの開示、産業・政府指標、最終市場展開データを三角測量し、承認前に外れ値、不整合な単位、対象範囲の不一致、前回推定からの重大な差異を調査します。第2のアナリストが市場境界、ソース日付、セグメント合計、予測ドライバー、ベンチマーク転記をレビューし、矛盾する回答者証拠、説明のない変化、または重大な企業・政策・価格・プロジェクトイベントによって再接触が引き起こされます。モデルは年次更新され、重大なイベントが需要または供給投入を変更した場合はサイクル間に更新され、納品直前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのバッテリー市場規模と他の公表推定値との比較
公表推定値は、カウントする取引と製品、および需要モデル化に使用する投入において異なる場合があります。バッテリー市場は、世界市場の顧客に販売された一次電池および二次電池からのメーカーの年間収益を対象としています。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。関連する投入には、EVおよびハイブリッドの生産とバッテリー展開、グリッド蓄電の追加と調達パイプライン、バッテリーパック価格、メーカーの荷量と稼働率、および最終用途の交換需要が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,467億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,340億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値2,467億米ドルを2年後に5.2%下回っています。古い測定年が報告された合計の低さに寄与しています。 |
| グローバルコンサルタンシーB | 1,541億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値2,467億米ドルを2年後に37.5%下回っています。古い測定年が報告された合計の低さに寄与しています。 |
Mordor Intelligenceのアナリストはメーカーの開示、産業・政府指標、最終市場展開データを三角測量し、承認前に外れ値、不整合な単位、対象範囲の不一致、前回推定からの重大な差異を調査します。
レポートで回答される主要な質問
バッテリー市場の規模と予測成長率は?
規模は2027年の2,467億米ドルから2032年までに5,386億米ドルに、2027年~2032年にかけて16.9%のCAGRで増加すると予測されています。
バッテリーの需要を牽引するものは何ですか?
価格の低下、車両義務、グリッド蓄電が需要を支えています。米国のユーティリティ規模の蓄電事業者は2026年1月~6月に8.3 GWのバッテリー電力容量を追加しました。
最大のシェアを持つバッテリータイプはどれですか?
二次電池は2026年の世界バッテリー販売額の91.33%を占め、2027年~2032年にかけて17.8%のCAGRで最も速く成長すると予測されています。
バッテリー産業をリードする企業はどこですか?
主要企業はCATL、BYD Co. Ltd、LG Energy Solution、Panasonic Energy、Samsung SDIです。
バッテリーサプライヤーにとっての主要なコストリスクは何ですか?
鉱物供給制限は投入価格エクスポージャーを高める可能性があります。国際エネルギー機関は、コンゴ民主共和国が課した輸出規制を主な原因として、コバルト価格が2025年および2026年初頭に約130%上昇したと報告しました。
シェアおよび予測成長率でバッテリー産業をリードする地域はどこですか?
アジア太平洋は2026年に48.15%のシェアを占め、2027年~2032年にかけて19.8%のCAGRで最も速く成長すると予測されています。