
ベースオイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
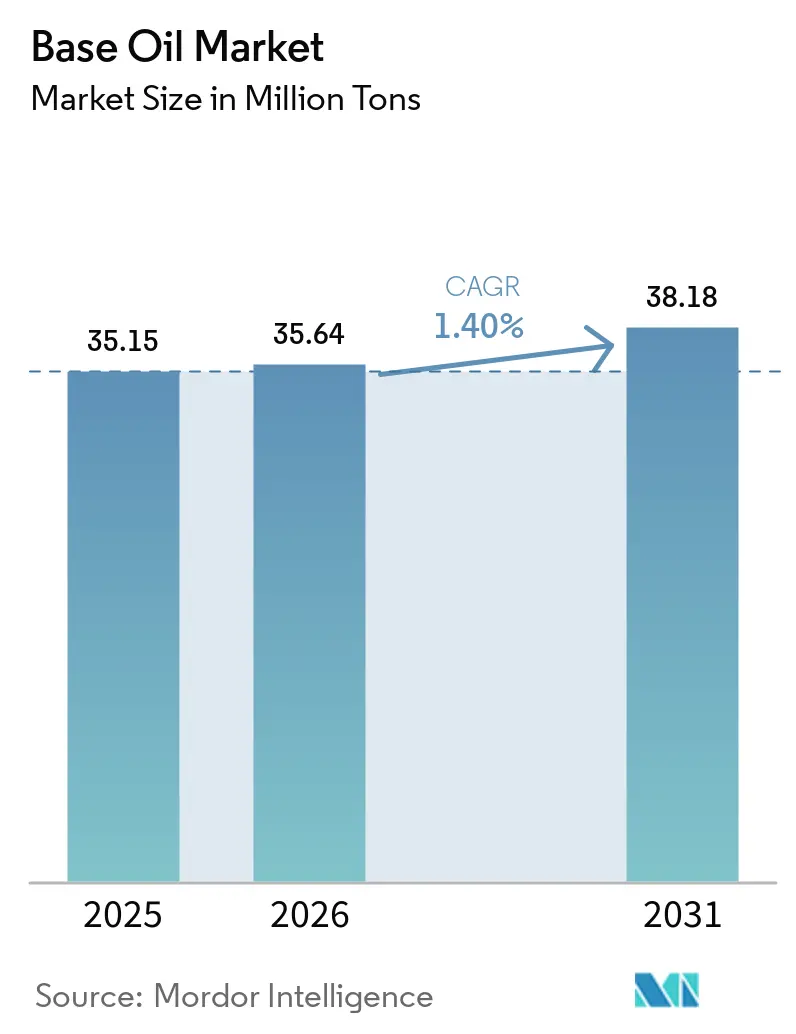
| 市場取引高 (2026) | 35.64 百万トン |
| 市場取引高 (2031) | 38.18 百万トン |
| 成長率 (2026 - 2031) | 1.40 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベースオイル市場分析
ベースオイル市場規模は、2025年の3,515万トンから2026年には3,564万トンへと成長し、2026年から2031年にかけてCAGR 1.40%で2031年までに3,818万トンに達すると予測されています。ベースオイル市場の着実な成長は、グループIからより高性能なグループIIおよびグループIIIストックへの移行、世界的な排出規制の強化、および電気自動車(EV)ドライブトレインにおける合成配合の役割拡大という3つの力によって支えられています。アジア太平洋が数量面でのリーダーシップを維持する一方、中東およびアフリカが最も急速な拡大を記録しており、サプライチェーンが原油優位地域へと徐々に再編されていることを示しています。競争上のポジショニングは水素化処理技術に依存しており、精製業者はブレント・ドバイスプレッドの縮小と触媒アップグレードのための資本支出増加によるマージン圧力に直面しています。データセンター向け液浸冷却液や循環型経済目標を満たすクローズドループ再精製イニシアチブに機会が生まれています。
レポートの主要ポイント
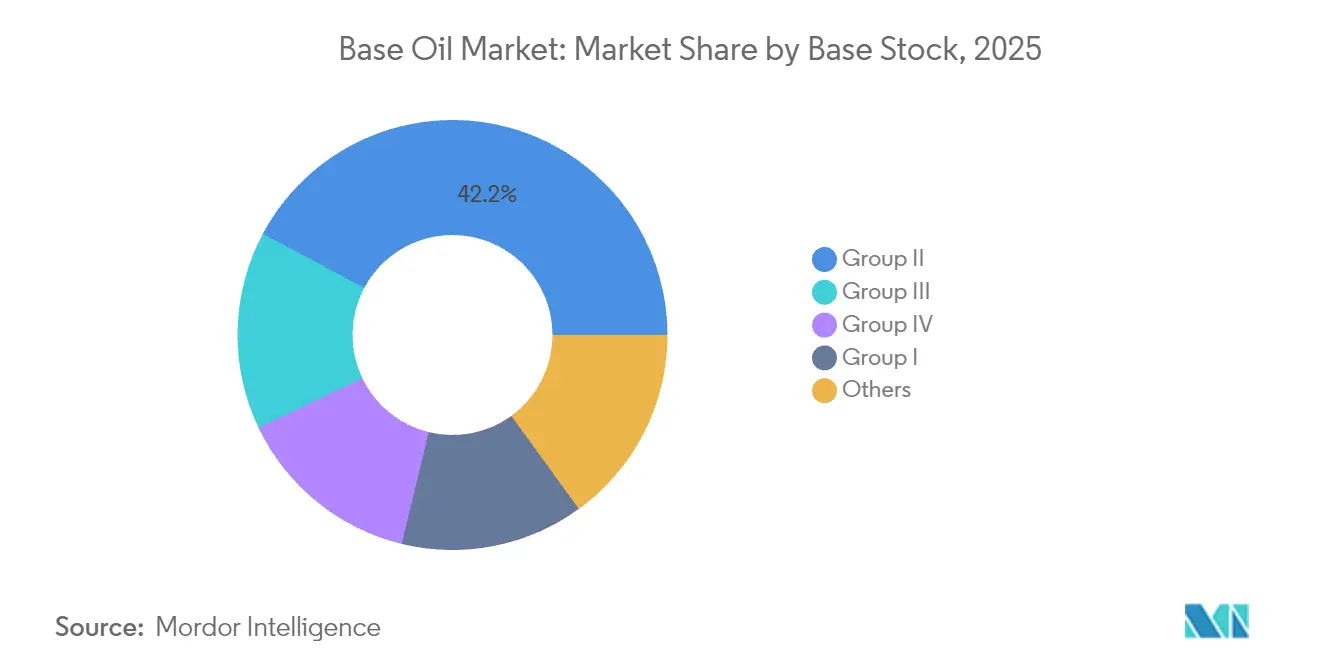
- ベースストックタイプ別では、グループIIが2025年のベースオイル市場シェアの42.20%を占め、グループIIIはすべてのベースストックグレードの中で最も高い4.05%のCAGRで2031年まで成長します。
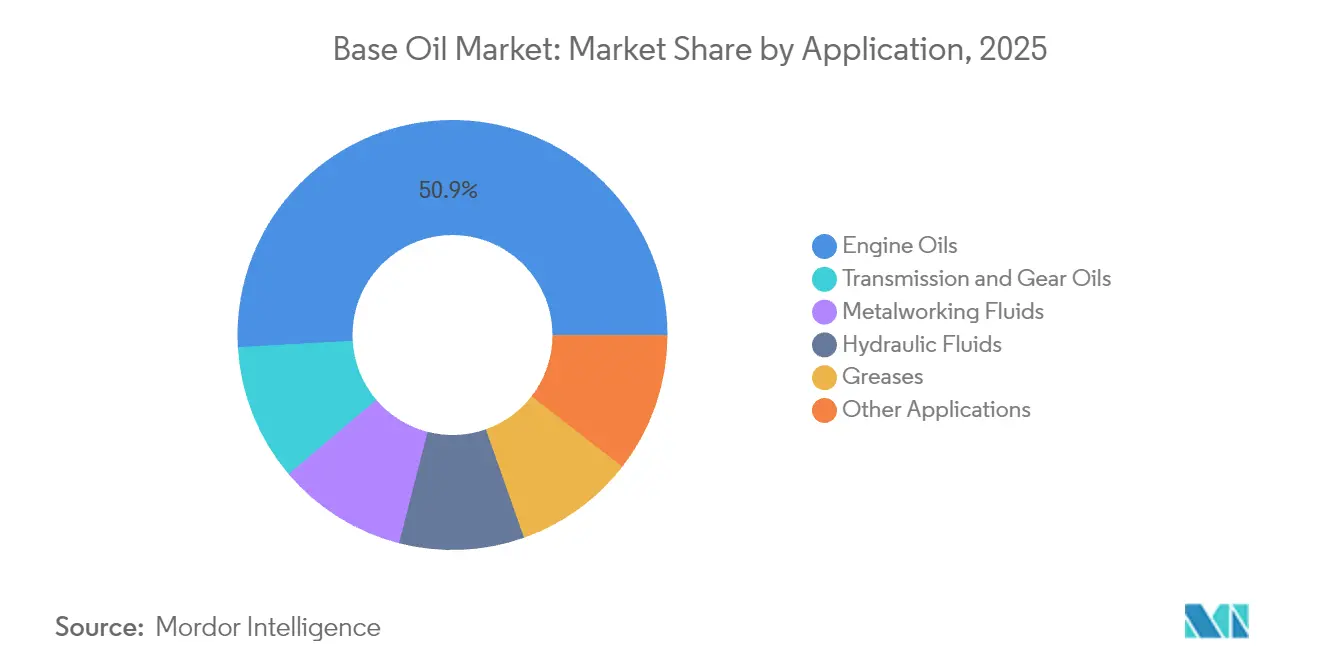
- 用途別では、エンジンオイルが2025年のベースオイル市場規模の50.90%を維持し、トランスミッションおよびギアオイルは2031年まで1.63%のCAGRで成長します。
- 地域別では、アジア太平洋が2025年のベースオイル市場の46.30%を占めましたが、中東およびアフリカは2026年から2031年にかけてCAGR 3.33%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋生産クラスター全体での急速な工業化 | +0.8% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| グループIII/IV需要を押し上げるユーロ7および中国VII排出規制の強化 | +0.4% | 欧州および中国、世界的に拡大 | 短期(2年以内) |
| EV熱管理システムにおける高性能潤滑剤の需要増加 | +0.2% | 世界的、北米およびEUに集中 | 長期(4年以上) |
| データセンター液浸冷却液の拡大(新規合成ベースストック) | +0.1% | 世界的、北米での早期採用 | 長期(4年以上) |
| 循環型経済義務のもとでのクローズドループ再精製の経済性 | +0.3% | EUが先導、北米へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋生産クラスター全体での急速な工業化
アジア太平洋の製造業ブームは、ベースオイル市場の増分需要の大きなシェアを支えています。中国は2024年に1日あたり1,480万バレルの原油を処理し、金属加工液および油圧作動液への強固な需要を生み出しました[1]。統合製油所・石油化学コンプレックスのネットワーク拡大により運営の柔軟性が高まり、生産者は最も収益性の高いベースストックグレードへの収率シフトが可能となっています。PETRONASは2025年から2027年の見通しで1日あたり200万バレル相当の石油産出量を見込んでおり、2028年のバイオ精製所の稼働によって支えられた特殊化学品への川下展開を推進しています。これらの投資はベースオイル市場における同地域の優位性を強固にし、旧来のグループI設備の置き換えを加速させています。
グループIII/IV需要を押し上げるユーロ7および中国VII排出規制の強化
ユーロ7規格の採用により、自動車メーカーはすべての軽量ガソリンエンジンに粒子フィルターシステムを装着することが義務付けられ、超低揮発性グループIIIストックへの需要が高まっています。中国の並行する中国VII規制は低SAPS潤滑剤への要件を強化しており、2022年から2026年にかけて承認された44の精製プロジェクトが国内供給を強化する見込みです。2025年3月31日に発効したILSAC GF-7は10%の燃費向上を求めており、ブレンダーをより高品質なベースオイルへと誘導しています〔ORONITE.COM〕。水素化分解および水素化異性化ユニットは資本を引き付け、ベースオイル市場のプレミアム化を加速させています。
EV熱管理システムにおける高性能潤滑剤の需要増加
EVパワートレインは、減速ギア、軸受、および冷却チャンネルをコンパクトなハウジングに統合しており、電気絶縁性と優れた熱伝達を兼ね備えた流体を必要としています。ポリアルファオレフィン(PAO)ブレンドは高粘度指数と低流動点を提供することでこれらの要件を満たしており、ExxonMobilはメタロセンPAOの生産をベイタウンで拡大し、増加する注文に対応しています。銅との適合性は依然として課題であり、腐食と摩耗を軽減するための高度な添加剤化学が開発されています。合成エステルは有望な導電率制御を提供しますが、量産車での検証に課題が残っています。このトレンドはベースオイル市場、特にOEMが求めるグループIVのニッチグレードを強化しています。
データセンター液浸冷却液の拡大
人工知能ワークロードはラック密度を80kWを超えるレベルへと押し上げ、空冷の限界を超えています。Shellの単相誘電体オイルは空気の1,200倍の速さで熱を放散し、パイロットサイトでエネルギー使用量を48%削減しています。炭化水素系冷却剤は高流量回路においてフッ素化製品を上回る性能を示しており、ExxonMobilの研究によって示されています。PFAS不使用配合への需要はEUの規制圧力と合致しており、ベースオイル市場内の特殊グレードサプライヤーに機会をもたらしています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グループI設備からの急速な代替 | -0.3% | 世界的、北米およびEUに集中 | 短期(2年以内) |
| マージンを圧迫するブレント・ドバイ原油価格差の変動 | -0.2% | 世界の精製センター | 短期(2年以内) |
| EUにおけるPAOのマイクロプラスチック分類の差し迫った可能性(ECHA) | -0.1% | EU、世界的な波及の可能性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マージンを圧迫するブレント・ドバイ原油価格差の変動
ブレント・ドバイスプレッドは2024年に一時マイナスに転じ、VGOベースのベースオイル原料に不可欠な中質サワーバレルの不足を示しました。クウェート、オマーン、ナイジェリアの新規製油所が世界的な設備能力を引き上げ、マージンを圧迫し、LyondellBasellヒューストンなど一部の事業者は2025年初頭までに精製事業から撤退しました。この逼迫はベースオイル市場の独立系プレーヤーに稼働削減または老朽設備の閉鎖を迫っています。
EUにおけるPAOのマイクロプラスチック分類の差し迫った可能性
ECHAの草案は0.01重量%を超える合成ポリマーマイクロ粒子を規制しており、2027年までにPAOが厳格な規制体制に組み込まれる可能性があります。潤滑剤におけるPFAS使用量の約3分の1がベースオイルに存在しており、再配合コストとサプライチェーンの複雑性が増大しています。生産者はエステルまたは再生可能代替品を検討していますが、性能の同等性はいまだ達成されていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ベースストックタイプ別:
グループIIIがプレミアム化を牽引グループIIは2025年のベースオイル市場シェアの42.20%を維持し、バランスの取れた性能対コスト比と確立された流通ネットワークによって支えられています。ShellのWesseling工場における30万トンの転換は、水素化分解ストックへの持続的な信頼を示しています。グループIIIは絶対量では小さいものの、超低揮発性と高酸化安定性を求めるユーロ7およびEV冷却義務に支えられ、2031年まで4.05%のCAGRで成長します。グループIIIのベースオイル市場規模は、予測期間中に他のどのグレードよりも速く拡大する見込みです。
グループIは溶解性を必要とする一部のゴム加工および金属加工液において存続していますが、経済性の悪化に伴い閉鎖が続いています。グループVの多様な化学品には、バイオ潤滑剤向けの二次ポリオールエステルが含まれており、イノベーションの方向性を補完しています。全体として、ベースオイル市場はより厳格なOEM仕様と持続可能性目標を満たすために、より高いAPIグループへと移行しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
EV移行期においてエンジンオイルが優位エンジンオイルは2025年のベースオイル市場規模の50.90%を占めており、これはグローバルな車両保有台数の増加が内燃機関シェアの緩やかな低下を相殺したことによる。ILSAC GF-7は粘度目標を厳格化しており、10%の燃費向上を確保するためにグループIIIの領域へと配合者を誘導している。多段自動変速機およびEV統合ドライブトレインが高い熱流体性能を要求することから、トランスミッション・ギアオイルは2031年にかけて最も速い1.63%のCAGRを記録する見込みである。ベースオイル市場では、電気絶縁性とせん断安定性を両立する配合の進化に伴い、潤滑剤の多様化が着実に進んでおり、リサイクルベースオイルが循環型潤滑剤サプライチェーンを支えている。
金属工液はアジア太平洋地域の製造業から着実な需要を獲得しており、生分解性の観点から植物油系代替品が鉱物油を段階的に代替しつつある。PFAS規制に対応した作動油の再仕様化は研究開発コストを増加させる一方、エステル系およびPAO系の新たなブレンドを促進している。グリースは安定した需要を維持しており、液浸冷却などのニッチな用途が段階的な需要増に寄与している。これらの変化は、ベースオイル産業がコアアプリケーションを新たな技術的現実に適応させている様子を示している。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域ベースオイル市場
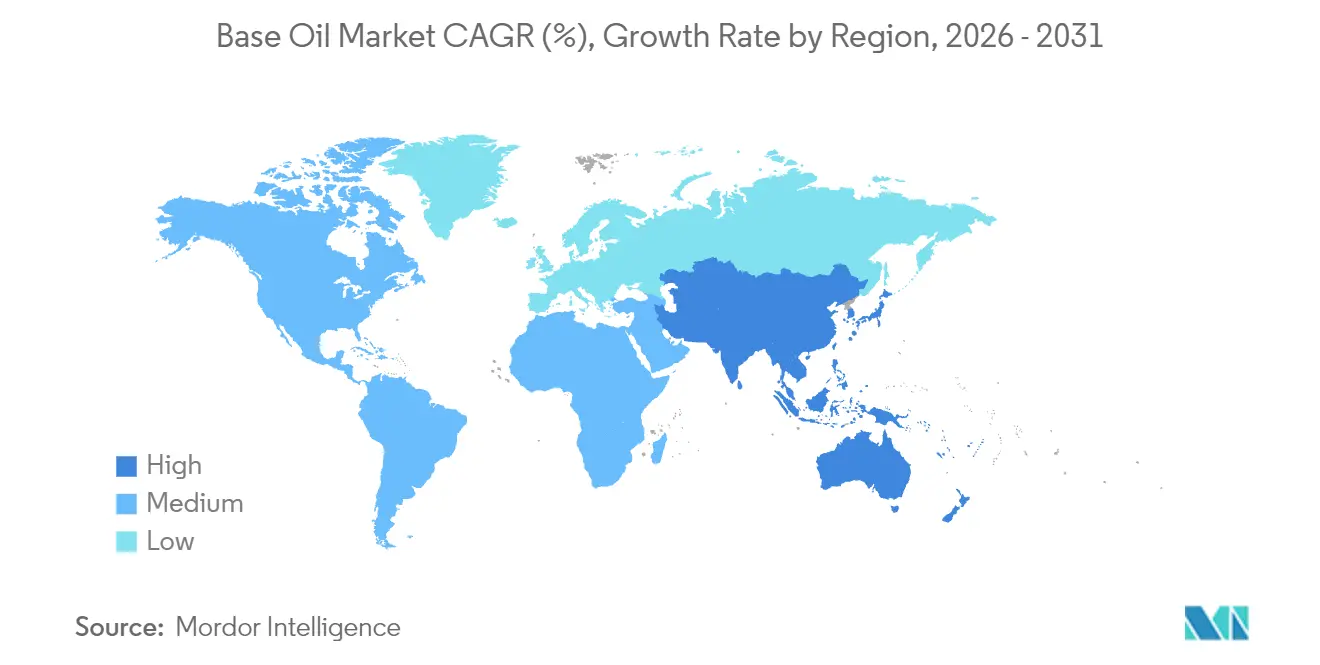
アジア太平洋地域は2025年の総量の46.30%を生み出しており、中国の過去最高となる1日1,480万バレルの原油処理量と、2025年までの完成を予定するインドの1兆9,000億〜2兆2,000億インドルピーの拡張プログラムに支えられている。ベースオイル市場は、マージンに応じて燃料・化学品・基油の間で切り替えが可能な垂直統合型コンプレックスの恩恵を受けている。日本と韓国は電子機器の熱管理向けに高精度の合成技術を供給し、東南アジア諸国は地域の産業需要に対応するための生産能力を拡大している。
欧州・中東・アフリカ地域ベースオイル市場
中東およびアフリカは2031年に向けて年平均成長率3.33%を記録し、世界で最も高い成長率となっている。ADNOCの35億米ドル規模のルワイス原油柔軟性プロジェクトは、より重質な高硫黄原油の処理を可能にし、グループIIおよびグループIIIの生産量を適化する。欧州はマージン圧縮と脱炭素化への転換に直面しており、TotalEnergiesによるグランピュイ製油所の2026年までの原油ゼロプラットフォームへの転換がその一例である。
南北アメリカ地域ベースオイル市場
北米はシェールオイルの経済性に支えられ、特殊PAOおよびグループIIIプロジェクトへの投資を進めており、Chevronのパサデナにおけるアップグレードはジェット燃料の柔軟性を高めながら処理能力を1日12万5,000バレルに引き上げる。南米はブラジルの石油化学統合による緩やかな上昇余地を享受しているが、マクロ経済の不安定さが大規模投資を抑制している。総じて、地理的なダイナミクスは、原油調達面で有利かつ需要の旺盛な地域への生産能力の漸進的な分散を反映しており、従来の中心地は特化・専門化を通じて適応を図っている。
バリューチェーン分析
ベースオイルのバリューチェーンは、原料調達(減圧軽油およびスラックワックス)から始まり、精製所のベースオイルユニット、従来型グループIのための溶剤抽出、そしてグループIIおよびIII向けの水素化分解・水素異性化へと続く。貯蔵とバルク物流はその後、潤滑油添加剤のブレンド、完成潤滑油の製造、そして自動車、産業、船舶、特殊用途の最終需要家への流通へとつながる。並行して、循環型の流れは、使用済みオイルの回収、集約、再精製をグループIIおよびIIIグレードの供給に還元しており、2026年には、インドにおける再精製ベースオイルエコシステムを評価するHPCLとキャストロールインディア、シンガポールにおける再精製ベースオイル処理施設を検討するAster Chemicals and EnergyとPuraglobeによる取り組みなどを通じて、運用面での注力が高まっている。
主要なボトルネックは、精製所の経済性と物流の接点に存在する。中間留分マージンが上昇すると、VGOはディーゼル生産と直接競合し、プラントが安定稼働していてもベースオイルの供給を逼迫させる。2026年には、ペルシャ湾およびホルムズ海峡に関連する混乱が、プレミアムグループIII貨物の長距離輸送ルートへの依存を浮き彫りにし、地域拠点の価値と確保されたオフテイクの重要性を高めた。その例として、Apar Industries Middle Eastが、Yanbu LubeHUBバリューパーク向けにSaudi Aramco Base Oil Company(Luberef)とベースオイル供給契約を締結したことが挙げられる。これらの動向は、ブレンダーおよびOEM連携型潤滑油プログラムの供給変動を抑える上で、統合型精製業者、長期契約、地域化された再精製ネットワークの役割を強化するものである。
競合状況
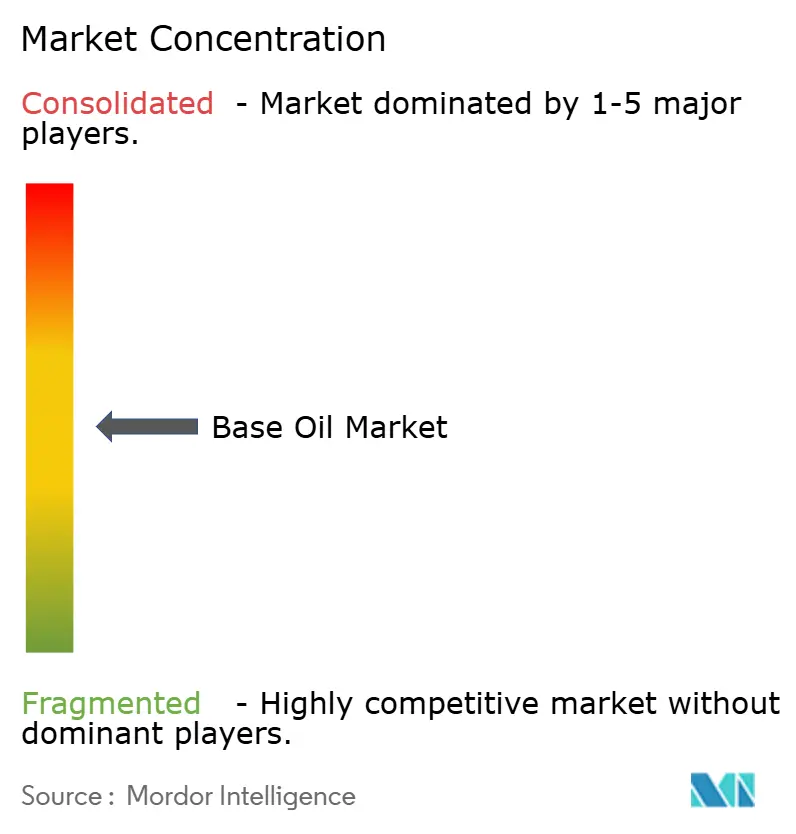
ベースオイル市場は中程度の分散を示しています。ExxonMobil、Shell、Chevron、TotalEnergiesは統合精製規模に基づいて支配的なシェアを共同で保有しています。ExxonMobilのシンガポールにおける1日あたり2万バレルの残油アップグレードは、より高付加価値なグループII/III収率への移行を体現しています。規制も競争を形成しています。EUの循環型経済義務は再精製グループII製品の魅力を高め、欧州の独立系企業が水素処理装置を改造するよう促しています。同時に、PAOのマイクロプラスチック分類の可能性がOEM承認をエステルまたはグリコールベースの選択肢へと傾ける可能性があり、ポートフォリオの多様化を促進しています。戦略的な再ポジショニングは、差別化されたマージンをもたらすプレミアムグレード、持続可能性コンプライアンス、および特殊ニッチを中心に展開しています。
ベースオイル産業のリーダー企業
-
Exxon Mobil Corporation
-
Chevron Corporation
-
Shell plc
-
TotalEnergies
-
Saudi Arabian Oil Co.
- 注:主要企業の掲載順は順位を示すものではありません。
ベースオイル市場 このレポートでカバーされる企業
- ADNOC
- Chevron Corporation
- China Petrochemical Corporation (SINOPEC)
- CNOOC Limited
- Exxon Mobil Corporation
- Formosa Petrochemical Corporation
- Gazprom Neft PJSC
- GS Caltex Corporation
- Hindustan Petroleum Corporation Limited
- Indian Oil Corporation Ltd
- LUKOIL
- Nynas AB
- Petrobras
- PetroChina
- PETRONAS Lubricants International
- Philips 66 Company
- Repsol
- Saudi Arabian Oil Co.
- Sepahan Oil Company
- Shandong Qingyuan Group Co. Ltd.
- Shell plc
- SK Innovation Co. Ltd.
- TotalEnergies
市場機会と将来展望
プレミアム化とレジリエンスは、より高スペックのベースストックと地域化された供給システムが、より厳格化する潤滑油仕様と繰り返される物流ショックに対応する余地を生み出している。2026年の生産能力および投資に関する動きとしては、Luberefが2026年下半期にYanbuベースオイル拡張の完了を目指し、総生産能力を年間153万トンに引き上げること、そしてVertex Energyがアラバマ州モービルにおける拡張を発表し、従来型グループIII生産能力を日量6,000バレル追加すること(2029年を目標)が挙げられる。これらの動きは、市場がグループIから、低揮発性・低SAPS潤滑油に必要なグループIIおよびIII(および特殊合成油)へとシフトしていることを反映しており、また新世代の駆動系および熱管理流体の要件も背景にある。
循環型経済に整合した供給も戦略的なレバーとなりつつある。再精製はバージン原料および長距離輸入への依存を軽減するためである。2026年には、HPCLとキャストロールインディアが、インドにおける再精製ベースオイルエコシステムの評価に着手した一方、AsterとPuraglobeは、使用済みモーターオイルからグループII/III/III+を生産することを目指すシンガポールでの再精製構想を推進した。こうした供給側の変化に加え、2026年春の潤滑油価格改定サイクルの激しさ、短期間に多数の企業が複数回の価格改定を行ったことは、供給制約が完成潤滑油市場へと迅速に波及し得ることを裏付けている。これは、原料を確保し、オフテイクを固定し、EV志向の製品ラインを含むOEM連携型製剤で差別化を図れる生産者にとっての機会を後押しするものである。
最近の産業開発事情 ベースオイル市場
- 2026年6月:Vertex Energyは、アラバマ州モービル精製所において、従来型グループIIIベースオイル生産能力を日量6,000バレル追加する拡張プロジェクトを発表した。稼働開始は2029年を目標としている。同プロジェクトは、北米におけるグループIII供給の選択肢を強化し、輸入の変動性の中でより地域的な調達を求めるブレンダーを支援するものである。
- 2026年6月:Apar Industriesは、完全子会社であるApar Industries Middle East Limitedが、サウジアラビアのYanbu LubeHUB潤滑油バリューパークに関連して、Saudi Aramco Base Oil Company(Luberef)とベースオイル供給契約を締結したと発表した。この契約は、特殊オイル生産に対する原料供給の安定性を高めるものであり、潤滑油バリューチェーンの安定化における長期供給契約の役割の高まりを反映している。
- 2024年12月:Hindustan Petroleum Corporation Limited(HPCL)は、ムンバイ精製所における潤滑油基油生産量を年間289,000トン、61%増強するために467.9億インドルピー(5億5,100万米ドル)を割り当てた。この拡張は、国内供給の可用性を支え、より高品質なベースストックの輸入依存を軽減する助けとなる。
ベースオイル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ベースオイル市場は完成潤滑剤の配合向けに販売されるAPIベースストックを対象とし、ベースストックとして取引された後にエンドユーズ潤滑剤にブレンドされる製品を数量ベースで計測している。
対象外の範囲:添加剤、完成潤滑剤の包装・流通マージン、および原油燃料は、ベースオイルのベースストックとして明示的に取引されている場合を除き、本市場規模の算定から除外している。
セグメンテーション概要
- ベースストックタイプ別
- グループI
- グループII
- グループIII
- グループIV
- その他
- 用途別
- エンジンオイル
- トランスミッションおよびギアオイル
- 金属加工液
- 油圧作動液
- グリース
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、供給・需要・貿易の基本構造を構築し、その後モデルのアウトプットを既知の製油所および取引パターンと照合してサニティチェックを行うために活用した。IEAやEIAなどの機関が公表するエネルギー統計、USGSなどのソースによる製油所およびベースオイル生産能力に関する情報、ならびにUN Comtradeおよび各国税関データによる貿易フローなど、公開情報を参照した。
ベースオイルと完成潤滑剤の混同を避けるため、規格団体や査読済みのトライボロジー・潤滑剤専門誌による技術的定義および製品グループに関する記、業界団体の刊行物、港湾・海運の最新情報も参照した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界専門誌は、生産能力の変化、定期修繕、および地域間バランスの追跡に活用した。一部のケースでは、企業財務情報および特許データベースへの有料サブスクリプションを利用して、投資タイミングおよび技術動向のクロスチェックを行った。これらの例は網羅的なものではなく、データ収集・検証・明確化のためにその他の公開情報も活用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは通常明示されない換算係数やトレードオフ(主要な潤滑剤用途においてグループIの需要がグループIIおよびグループIIIにどの程度代替されているかなど)を検証することに重点を置いた。主要消費地域のベースオイルメーカー、潤滑剤ブレンダー、ディストリビューター、ならびに調達・技術担当者と幅広く対話し、実際の購買・ブレンド実態に照らして前提条件を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | アジア太平洋:43% |
| 中位層:55% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:15% | マネージャー:54% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウンアプローチで構築されており、製油所のベースオイル生産能力と稼働率を地域別の貿易収支で調整することにより、潤滑剤ブレンド向けに利用可能な実効供給量を再構築している。供給プールを確定した後、インタビューで繰り返し言及された用途別需要シグナルおよび在庫動向と照合することで、市場数量に変換した。
モデルの現実性を維持するため、サンプリングしたサプライヤーの数量開示、ディストリビューターのチャネルチェック、公開技術文献に記載された用途別の標準的な消費配分など、選択的なボトムアップ推計によるクロスチェックを実施した。主要な入力変数には、ベースストックの移行率(グループIからグループIIおよびグループIIIへ)、主要な定期修繕および新設ユニットの稼働開始タイミング、地域別の輸出入方向、自動車・産業用潤滑剤需要の変化、および関連する合成油・グループIV用途への代替の動向が含まれる。規制主導の仕様変更や生産能力増強は必ずしも滑らかな時系列パターンに従わないため、予測は専門家コンセンサスに裏付けられたシナリオ分析に依拠した。地域データが乏しい場合は、近隣の貿易連動ベンチマークを用いてギャップを補完し、一人当たり潤滑剤消費量の妥当性を再確認した。
データ検証と更新サイクル
アウトプットは、発表済み生産能力、地域別貿易総量、用途別潤滑剤需要指標などの独立したシグナルとモデル化された数量比較し、大きな乖離を調査することで検証した。数値に違和感がある場合は、基礎となる前提条件を再検討し、単位換算を再確認し、必要に応じて業界関係者に再連絡して論点を明確化した。
最終承認前に、ロジックと合計値が地域・期間を通じて一貫性を保つよう、モデルと記述を複数のステップで審査している。レポートは年次で更新され、主要な設備停止、新規生産能力、または潤滑剤仕様に影響する政策変更など、重要なイベントが発生した場合には中間更新を実施する。納品直前には最終的なアナリストレビューを完了し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのベースオイル市場推計と他の公表推計との比較
ベースオイルの公表市場規模がしばしば大きく乖離して見えるのは、基礎となる単位と対象範囲が必ずしも統一されていないためであり、購入者に混乱をもたらしている。最大の差異は通常、数値がベースストック数量を表しているのか、価値推計なのか、あるいはベースオイルとして表示されているより広い潤滑剤関連バスケットなのかにって生じる。
もう一つの要因は、トンとドルの間で使用される換算ロジックであり、平均販売単価はグループ別・地域別に異なり、原油価格や製油所マージンとともに変動する可能性がある。このため、一組の価格前提条件が合計値を大きく変動させることがある。一部の推計には完成潤滑剤の価値、流通マークアップ、または特殊流体が含まれており、また他の推計では、より積極的な設備稼働率と需要成長の前提を伴う長期予測期間を使用しており、基準年の数値も引き上げられる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 3,515万米ドル(2025年) | |
| グローバルコンサルタントA | 440.20 ミリオン 米ドル(2025年) | 米ドル建ての価値市場として報告されており、異なる価格スタックを含む可能性があり、純粋な数量ベースストックプールではなく、グループ別・地域別の混合平均販売単価の前提を反映している場合がある。 |
| 業界出版社B | 340.00 ミリオン 米ドル(2024年) | 価値ベースの基準年と長期予測ウィンドウを使用しており、開示された対象範はベースオイルと潤滑剤関連価値のカウント対象を変動させ得る、より広いセグメンテーションの視点を示唆している。 |
この表は、乖離の主な原因が単位の選択と価格対象の違いであり、単に成長見通しの差異ではないことを示している。市場を生産能力・稼働率・純貿易に紐付けたベースストック数量プールとして規模算定し、完成潤滑剤の価値と分離することで、数値は供給・需要チェックに対して追跡可能な状態を保つ。これが本調査で採用したアプローチであり、Mordor Intelligenceの推計に反映されている。
レポートで回答される主要な質問
世界のベースオイル需要は2031年までにどの程度の数量に達しますか?
ベースオイル市場は2031年に3,818万トンに達すると予測されており、2026年から1.40%のCAGRで成長します。
最も急速に拡大しているベースストックグレードはどれですか?
グループIIIはユーロ7およびEV熱管理要件に支えられ、4.05%のCAGRで最も速い成長を記録しています。
精製業者がグループI設備を閉鎖している理由は何ですか?
グループIIの優れた経済性、より厳格な排出規制、および船舶用オイル需要の低下がグループIの収益性を損なっています。
2031年まで最も高い成長を記録する地域はどこですか?
中東およびアフリカはADNOCおよびその他の川下拡張に支えられ、予測CAGR 3.33%でリードしています。
循環型経済義務はサプライにどのような影響を与えますか?
2031年までに廃油の70〜85%を再生するというEU目標は、水素化処理再精製所への投資を刺激し、低炭素グループIIの供給を追加しています。