
グリース市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
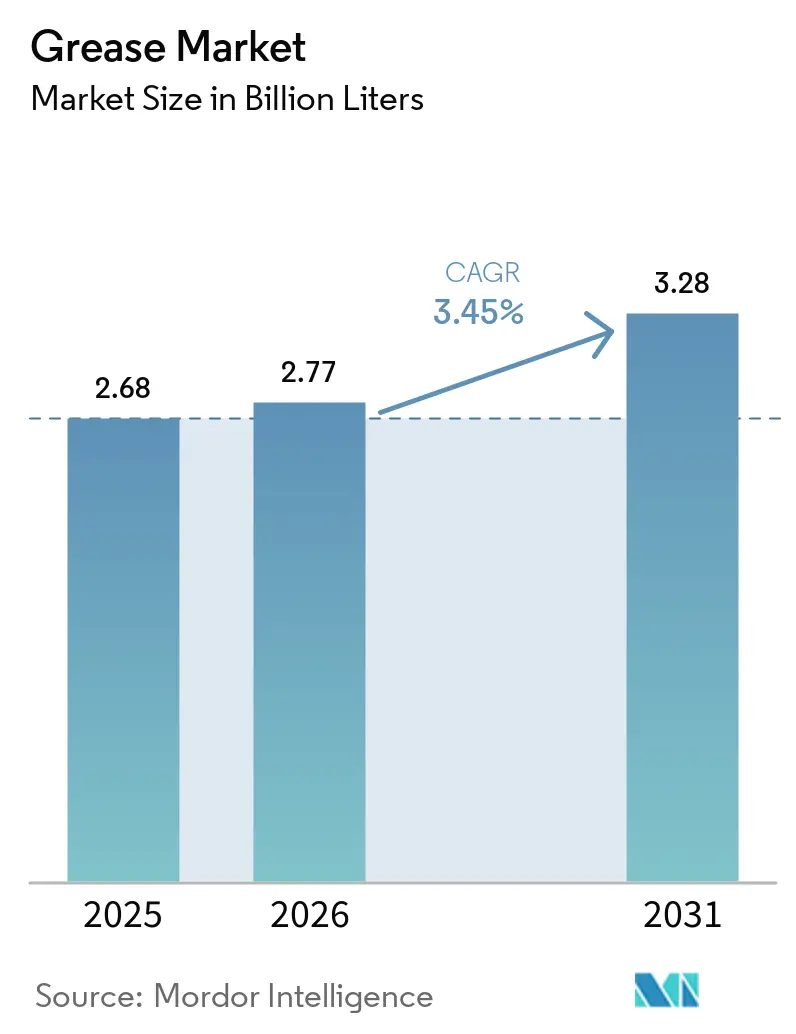
| 市場取引高 (2026) | 2.77 十億リットル |
| 市場取引高 (2031) | 3.28 十億リットル |
| 成長率 (2026 - 2031) | 3.45 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリース市場分析
グリース市場規模は2025年に26億8,000万リットルと評価され、2026年の27億7,000万リットルから2031年には32億8,000万リットルへと成長し、予測期間(2026年~2031年)における年平均成長率(CAGR)は3.45%と推定されます。この成長は、継続的な工業化、耐水性海洋グレードへの需要急増、およびリチウム炭酸塩の価格変動から購買者を守るカルシウムスルホネートおよびポリウレア化学への急速な転換を反映しています。食品加工工場は汚染リスクを軽減するためにNSF H1認証製品で従来のリチウム石けんを代替しており、風力タービン群および電気自動車パワートレインは-40℃から+150℃の範囲で性能を発揮する合成油グリースを好んでいます。メキシコ湾、ブラジル、西アフリカの沖合深海掘削リグは、繰り返し荷重と海水洗い流しに耐えられるカルシウム複合グレードを指定するようになっており、特殊海洋グレードの数量を二桁成長へと牽引しています。再精製グループIIおよびグループIII基油プロジェクトへの並行投資により、高性能製品の原材料コストが低下し、競争激化の中でもメーカーのマージンが維持されています。
主要レポートのポイント
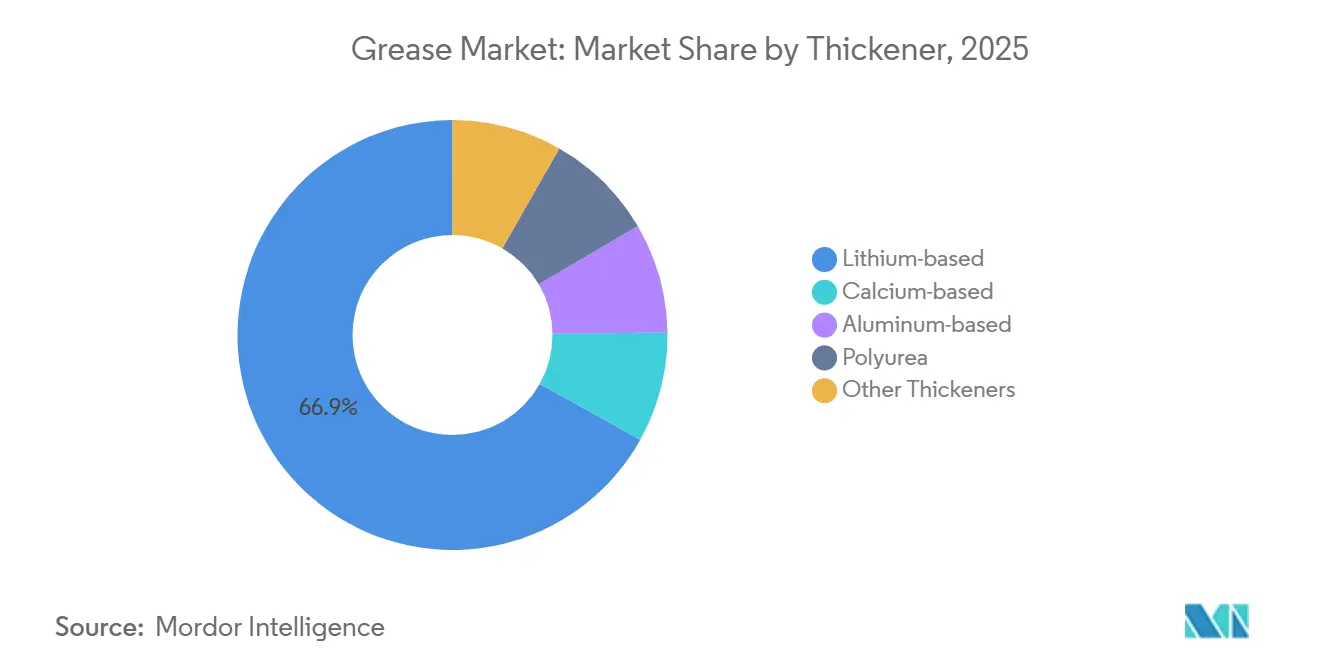
- 増粘剤別では、リチウム系が2025年のグリース市場規模の66.89%を占め、カルシウム系は2031年にかけて年平均成長率(CAGR)8.22%で拡大しています。
- 製品タイプ別では、鉱物油が2025年のグリース市場規模の75.19%を占め、合成油セグメントは2031年にかけて年平均成長率(CAGR)4.51%で拡大しています。
- 性能グレード別では、高温用グリースが2025年のグリース市場規模の36.68%を占め、2031年にかけて年平均成長率(CAGR)6.61%で成長すると予測されています。
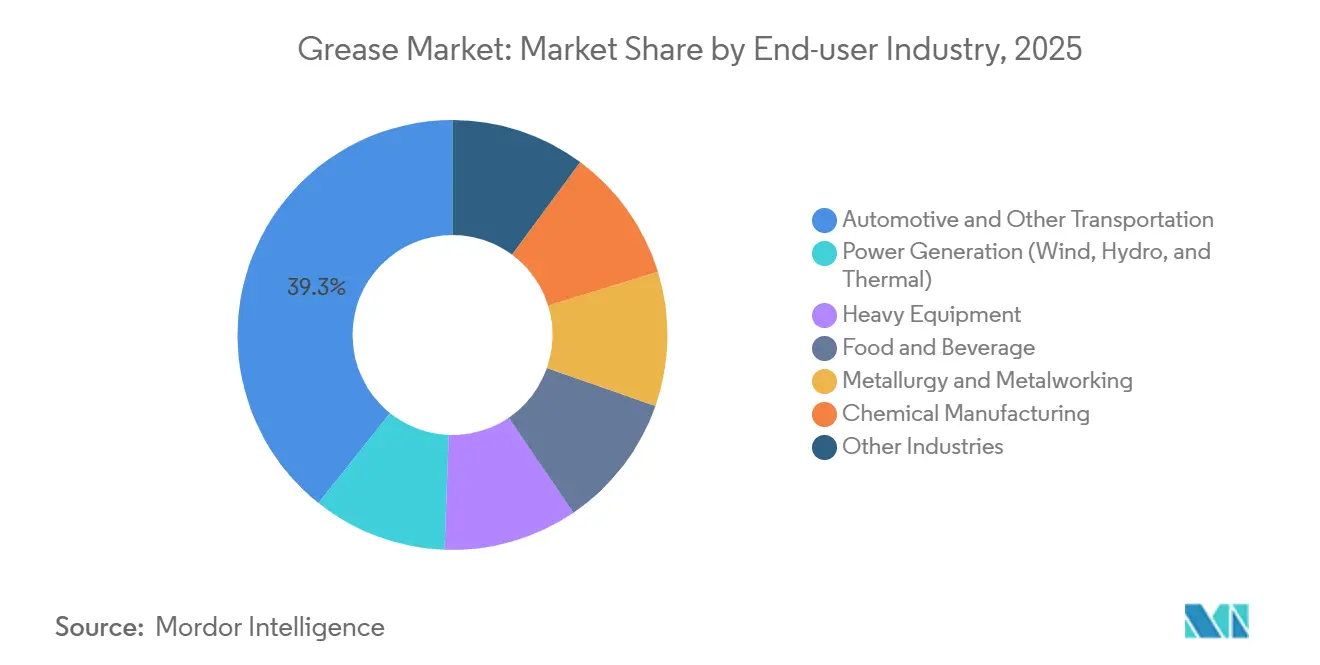
- エンドユーザー別では、自動車・その他輸送が2025年のグリース市場規模の39.28%を占め、発電が年平均成長率(CAGR)4.82%で最も急速に拡大するエンドユーザーとなっています。
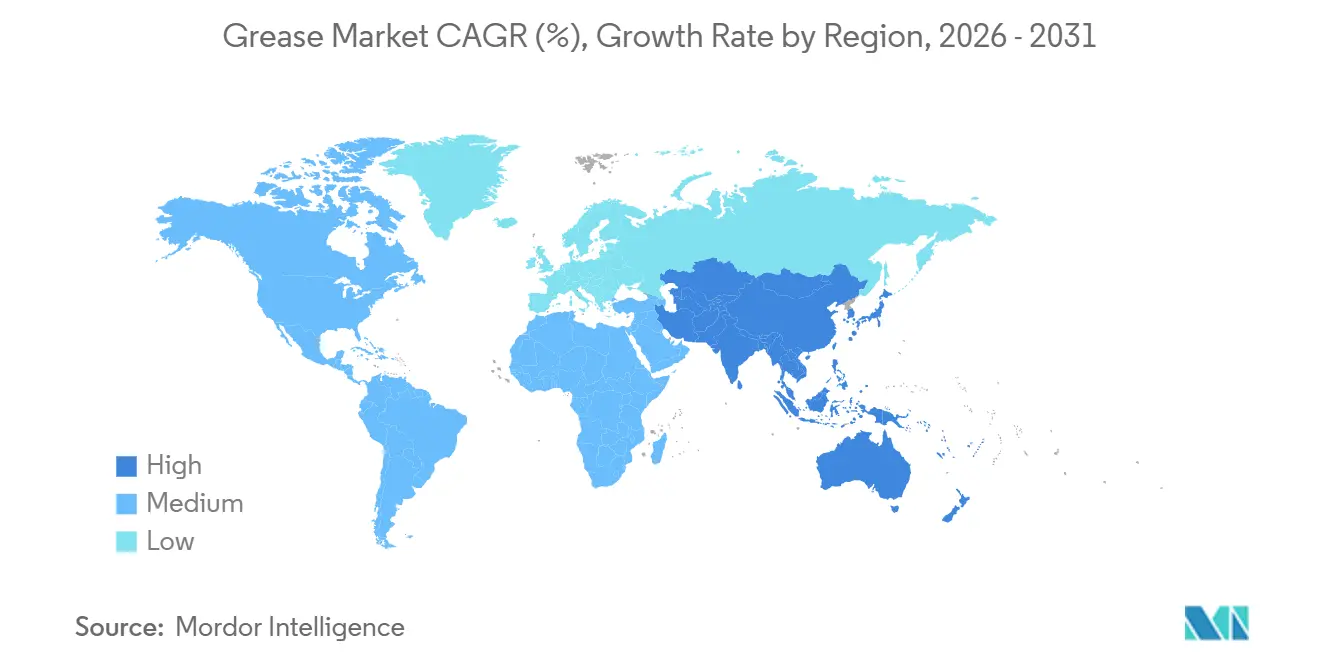
- 地域別では、アジア太平洋が2025年のグリース市場シェアの49.75%を占めて首位となり、年平均成長率(CAGR)4.39%で他のすべての地域を上回るペースで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 衛生的な食品グレード潤滑の普及 | +0.8% | 北米、欧州、グローバル食品ハブ | 中期(2~4年) |
| 電気自動車eパワートレインベアリングの転換 | +0.9% | アジア太平洋中心、北米・欧州への波及 | 長期(4年以上) |
| 沖合深海掘削需要 | +0.6% | メキシコ湾、ブラジル、中東・アフリカ | 短期(2年以内) |
| 建設機械の拡大 | +0.7% | 中国、インド、東南アジア諸国連合、中東 | 中期(2~4年) |
| 発電投資 | +0.5% | 欧州沖合風力、アジア太平洋水力・火力発電所 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工ラインにおける衛生的な食品グレード潤滑の普及
NSF H1認証のアルミニウム複合およびカルシウムスルホネートグリースへの需要は、規制当局の検査が潤滑剤の選択を予防的管理として扱うようになったことから高まっています。乳製品、醸造、調理済み食品を扱う加工工場は、総所有コスト分析に潜在的なリコールコストを組み込んでおり、15~25%の価格プレミアムを許容できるものとしています。これらのグレードは150℃以上での酸化安定性を維持し、スチームクリーニングによる洗い流しに耐え、金属石けんの味の移行を防ぎます。欧州および北米でのISO 21469監査は、多国籍ブランドがグローバル衛生基準を統一するにつれて普及を加速させています。食品グレードグリース、技術サポート、および文書化をバンドルで提供するベンダーは、監査対応を求める加工業者から優先サプライヤーの地位を獲得しています[1]。
電気自動車eパワートレインベアリングのリチウム複合・カルシウムスルホネートグリースへの転換
電気自動車モーターは毎分10,000~15,000回転で動作し、従来のリチウム石けんでは対応できない電気伝導性および混合転がり条件を課します。イオン液体添加剤を配合したカルシウムスルホネートおよびリチウム複合グリースは摩擦損失を最大45%削減し、ロータ温度を低下させ、走行距離を延長します。中国のバッテリーパック組立ラインは、リチウム炭酸塩への追加的な暴露を避けるためにカルシウム系を指定しており、これは2022年から2024年にかけての商品価格の急変動後に標準的な対策となりました。自動車メーカーはこれらの化学製品について複数年契約を締結し、原材料の変動から部品表を保護しています。-40℃から+180℃の範囲で安定したポリウレア製品は、耐水洗い流し性のためにホイールベアリングおよび等速ジョイント用途での採用が進んでいます。
沖合深海掘削が耐水性海洋グリースを促進
水深1,500mを超える油田での生産開始は、滴点が260℃以上のカルシウム複合グレードに依存しています。噴出防止装置アクチュエータ、ライザーテンショナー、およびドリルストリングスレッドは、リグ1基あたり毎月200~300kgのグリースを消費します。オペレーターはISO 12924の生分解性要件とAPI RP 5A3スレッドコンパウンド規格を満たす製品をますます義務付けています。カルシウムスルホネート製品は繰り返し荷重および海水洗い流し耐性においてリチウム石けんを上回り、安全マージンを向上させます。供給契約は現場での潤滑監査とグリースをバンドルすることが多く、長期的なベンダー関係を強固にしています[2]。
建設機械ブームが極圧グリースを牽引
インド、インドネシア、湾岸諸国の大型プロジェクトパイプラインは、掘削機およびクレーンの稼働率を80%以上に引き上げ、機械1台あたりの年間グリース需要を75~100kgに押し上げています。機械メーカーは現在、ASTM D942試験で200時間以上の酸化安定性を特徴とするNLGIグレード2グリースを推奨しています。二硫化モリブデンおよびグラファイトは、流体力学的膜が崩壊した際に3,000MPaを超える荷重を維持するのに役立ちます。窒化ホウ素およびPFAS添加剤に関するEU REACH規制により、製剤業者は有機摩擦調整剤を採用せざるを得なくなり、コストのかかる再製剤化を引き起こしていますが、カルシウムスルホネートソリューションのための新たな市場機会を開いています。コンプライアンスを認証できるベンダーはフリート契約でシェアを獲得します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リチウム炭酸塩の価格変動 | -0.4% | グローバル、アジア太平洋および北米で顕著 | 短期(2年以内) |
| PFASおよび窒化ホウ素に関するEU REACHの強化 | -0.3% | 欧州、北米への波及あり | 中期(2~4年) |
| 自動潤滑の普及率の低さ | -0.2% | 南米および中東・アフリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッテリーセクターとの競合によるリチウム炭酸塩コストの変動
スポット価格は2022年の1トンあたり80,000米ドルから、中国の新規かん水プロジェクトが電気自動車の普及を上回った2024年には10,000~12,000米ドルへと下落しました。高コスト契約に縛られたグリースブレンダーはマージンが200~300ベーシスポイント縮小し、購買リードタイムが8週間から16週間に延長されました。この衝撃は、バッテリーセクターとの連動がないカルシウムスルホネートおよびポリウレア増粘剤への多様化を促進しました。調達チームはエクスポージャーを抑制するためにデュアルソーシングを実施していますが、この経験はリチウム石けん経済の構造的脆弱性を浮き彫りにしています。2024年後半までに価格は安定しましたが、リスクプレミアムはサプライヤー契約に引き続き組み込まれています。
PFASおよび窒化ホウ素添加剤に関するEU REACHの強化
2023年2月の附属書XVIIに基づく多くのPFASおよびホウ素化合物の規制提案は、極圧および高温グレードに影響を与えます。一部の物質は2026年までに段階的に廃止され、その他は後日廃止されますが、製剤業者はすでに在庫の滞留を避けるために代替化学への移行を進めています。カルシウムスルホネート複合体はほとんどの場合においてPFAS含有添加剤を代替できますが、四球摩耗試験では荷重負荷能力が10~15%低下することが示されています。多国籍OEMは最も厳格な共通基準を採用しており、事実上欧州の基準をアジア太平洋および北米に輸出しています。適合製品の発売を加速するため、特殊グリースの研究開発予算は15~20%増加しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
増粘剤別:
カルシウム製品がリチウムリスクをヘッジリチウム系グリースは、数十年にわたるOEM承認がその地位を固めているため、2025年のグリース市場シェアの66.89%を維持しました。しかし、カルシウムスルホネートグリースは260℃を超える滴点、優れた耐水性、および優秀な四球摩耗試験結果を提供するため、年平均成長率(CAGR)8.22%で拡大しています。海洋、鉱業、製鉄所のオペレーターは洗い流しや重荷重による故障を避けるためにこれらを採用しています。ChevronのRykon(2024年発売)は、リチウム複合体を上回る荷重負荷能力でこの分野を狙い、さらなる代替を促進しています。アルミニウム複合グレードは、250℃の安定性が20~30%の価格プレミアムを正当化するキルンベアリングなどのニッチな高温サービスを占めています。ポリウレア化学は、-40℃から+180℃サイクルにわたる酸化耐性のおかげで、電気自動車ホイールベアリングおよびタービンヨードライブの優先ソリューションとして進歩しています。ベントナイトおよびシリカゲルなどの特殊増粘剤は、NSF H1クリーンルーム用途を支え、サプライヤーのポートフォリオを強化しています。
カルシウムおよびポリウレアの採用は、リチウム炭酸塩の変動から多様化する調達戦略を反映しています。購買者はリチウム複合体とカルシウム同等品を組み合わせたデュアルソーシングフレームワークを構築し、2031年にかけての市場シェアの軌跡を変えています。風力タービンにおけるポリウレアの使用は、延長されたメンテナンス間隔をサポートし、ダウンタイムを削減してライフサイクルコストを低下させます。これらのトレンドが合わさって、グリース市場規模におけるカルシウムスルホネートおよびポリウレアのシェアを高める一方、リチウム系の優位性は着実に低下しています。


製品タイプ別:
合成油が極限環境でシェアを拡大鉱物油グリースは依然として2025年の数量の75.19%を占めていますが、性能ニーズが従来の限界を超えるにつれて合成製品は年平均成長率(CAGR)4.51%で成長しています。ポリアルファオレフィンおよびエステル基油は粘度指数140以上を持ち、1,000時間を超えて酸化に耐え、12ヶ月のタービン再潤滑サイクルを可能にします。ExxonMobilの2025年フランスおよびオランダにおける再精製グループIIおよびグループIIIプロジェクトは合成原材料コストを10~15%低下させ、鉱物製品との歴史的な価格差を縮小しています。バイオベースグリースはニッチではありますが、ISO 12924に基づく低水生毒性を義務付ける林業および海洋地域での採用が義務化されています。このセグメントの勢いは、設備のダウンタイムが重要な場合に総所有コストの考慮が高い単価を上回り得ることを示しています。
鉱物油グレードは、コスト感度が高い自動車シャシー潤滑および一般産業サービスで引き続き優位を占めています。しかし、合成価格の低下とOEMのオイル交換間隔の延長に伴い、代替が徐々に進んでいます。バイオベース製品は50~70%の価格プレミアムと狭い温度範囲のために最も急峻な普及曲線に直面していますが、規制上のインセンティブと規制強化がそのフットプリントを拡大しています。全体として、合成セグメントの拡大はグリース市場規模における合成シェアを年々向上させています。
性能グレード別:
高温製品が数量と成長をリード高温グリースは2025年の販売量の36.68%を占め、6.61%のCAGR見通しを持つ。製鉄所、ガラス炉、セメントキルンでは200℃以上でベアリングが稼働するため、リチウム石けんが液化してしまい、カルシウムスルホネートおよびポリウレア複合体がデフォルトの選択肢となっている。極圧グレードは3,000 MPaを超える荷重にさらされる鉱山・建設機械に対応しているが、REACHに基づく添加剤の再処方が従来製品に課題をもたらしている。低温グリースは-40℃の条件が続く北欧の風力発電所やカナダの鉱山に対応しており、ポリウレアの極寒地向け性能を確立している。
高温セグメントはインドが2030年までに1億8,000万トンの鉄鋼生産を目指す動きから恩恵を受けており、一方で低温需要は北海およびバルト海における洋上風力発電の設置拡大とともに増加している。EUの添加剤規制は一部の極圧製品の性能マージンを削り、有機改質剤に関するR&Dを促進している。これらのダイナミクスは総じて、グリース市場における競争優位の主要な戦場として性能グレードの差別化を高めている。
エンドユーザー産業別:
発電が自動車の成長を上回る自動車・その他輸送セグメントは2025年の需要の39.28%を占めましたが、風力、水力、火力発電資産は老朽化が進む中で年平均成長率(CAGR)4.82%でより速く成長するでしょう。単一の風力タービンはそのライフサイクルを通じて200~300kgのグリースを消費し、2030年までに予測される500GWの新規再生可能エネルギー設備は50,000~60,000トンの増分数量を示しています。VestasやSiemens Gamesa等のOEMは再潤滑間隔を延長してメンテナンスコストを削減するポリウレアまたはリチウム複合製品を指定しています。建設機械はアジアおよび中東のインフラパイプラインで堅調を維持し、機械1台あたりのグリース消費量を引き上げています。食品・飲料加工業者はNSF H1の採用を加速させ、アルミニウム複合およびカルシウムスルホネート基材への需要を誘導しています。冶金・金属加工業者はREACH指針に基づき窒化ホウ素添加剤から適合カルシウム複合体へと移行しています。
総じて、これらの変化は産業ミックスを再調整しており、発電、建設、食品加工が自動車のシェアを侵食しながら特殊製剤業者に高マージンの販路を提供しています。その結果、グリース市場シェアが引き続き進化する中でも、平均販売価格は緩やかに上昇しています。
地域分析
アジア太平洋グリース市場
アジア太平洋地域は2025年の世界総量の49.75%を占め、4.39%のCAGRを記録すると予測されている。中国の製造業は年間3,000万台以上の車両を生産しており、BYDの組立ラインでは冷却モジュールにカルシウムスルホネートグリースを採用し、リチウム価格変動へのエクスポーャーを低減している。インドの国家インフラパイプラインは、稼働率80%超で稼働する掘削機およびクレーン車両群における極圧グリースの消費を促進している。日本と韓国は自動車輸出をEVプラットフォームへ移行させ、ポリウレアおよびリチウムコンプレックスソリューションを採用することでベアリング摩擦を45%低減している。シェルのインドネシア工場(12,000トン規模)およびタイの3倍増強サイトは地域のサプライセキュリティを強化しており、ASEAN産業成長への長期的な信頼を反映している。
北米グリース市場
北米はニアショアリングの恩恵を受け、2024年のメキシコの車両生産台数が400万台を超え、現地でのグリース調達が促進されている。米国はシェール掘削および食品グレードグリースの採用をリードする一方、テキサス州およびグレートプレーンズの陸上風力回廊が合成グリースの需要を吸収している。シェブロンのメキシコ湾アンカーフィールドでは、深海荷重に対応した設計の海洋グレードグリースが消費されている。カナダの鉱業オペレーションでは、氷点下環境に対応した北極仕様グリースが必要とされており、ポリウレアおよび合成PAO化学品に依存している。
欧州グリース市場
欧州は複雑な状況を呈している。ドイツの自動車生産は2025年に軟化したものの、北海およびバルト海における洋上風力の建設が加速している。北欧諸国は流動点-50℃の北極圏グレードグリースを必要とし、トルコの復興需要の急増が極圧グリースの採用を促進している。PFASおよび窒化ホウ素に関するEUのREACH規制は製品ポートフォリオを再編し、研究開発コストを押し上げているが、規制適合サプライヤーに競争上の優位性をもたらしている。
南米および中東・アフリカグリース市場
南米はブラジルが中心であり、ペトロブラスのプレソルトプロジェクトが海洋グリース需要を牽引している。アルゼンチンのリチウム採掘地帯は、破砕機およびコンベアラインにおける極圧グリースの消費を押し上げている。中東およびアフリカでは、サウジビジョン2030および南アフリカの鉱業投資のもと、建設機械および発電設備の車両群がそれぞれ拡大している。FUCHSが南アフリカで40%の生産能力増を実施したことは、サブサハラ地域の成長への信頼を示している。

バリューチェーン分析
グリースのバリューチェーンは、鉱物系ベースオイルおよびPAO/エステルなどの上流原料、リチウム、カルシウムスルホネート、アルミニウム錯体、ポリウレア系の増ちょう剤前駆体、EP/耐摩耗剤、防錯剤、酸化防止剤などの添加剤パッケージから始まり、配合、ブレンディング、品質管理を経て、カートリッジ、ペール缶、ドラム缶、バルク配送への包装に至る。NLGIやELGIといった業界団体、さらにOEMおよび規格団体は、需要形成の要となっており、認可や承認によって、重要な用途で使用できるベースストックや添加剤系が絞り込まれる。
2026年には、ベースオイルおよび添加剤の供給状況がグリース調合業者にとって主要な運用上のボトルネックとして浮上し、ILMAは特定の承認済みベースストックが制約を受けた際のベースオイル供給の逼迫と配合の柔軟性の低下を指摘した。中東原産のグループIII供給および物流に関連する混乱は、ジャストインタイム補充からの脱却を強め、企業をより長期契約、在庫バッファーの増強、輸送ルートの多様化へと押し進めている。下流では、流通業者、産業サービス業者、OEM系列の作業場が、自動車、重機、船舶、発電分野の最終利用者への到達において依然として重要な経路となっている。
競合状況
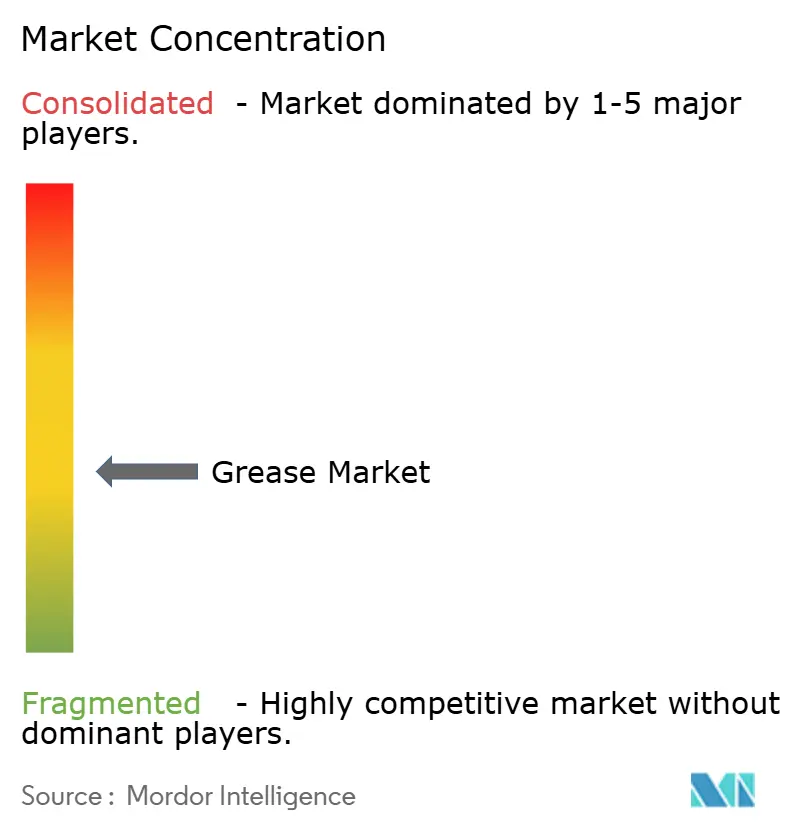
グリース市場は中程度に分散しています。BPは2025年5月に200億米ドルの広範な資産売却プログラムの一環としてCastrolの売却プロセスを開始し、統合型メジャーが川下資産を再評価していることを示しています。Klüber LubricationとOKSの2025年10月の合併は、Freudenbergの傘下で食品グレードおよび高性能ポートフォリオを統合し、より広範な技術サービスネットワークを構築しています。地域の独立系企業は食品グレード、低温、生分解性セグメントのニッチな需要を満たしています。その機動性により新興規格への迅速な対応が可能となる一方、大手企業は規模と基油統合を活用してシェアを守っています。全体として、顧客が持続可能性の実績とコストの確実性の両方を求めるにつれて競争激化が進んでいます。
グリース業界リーダー
-
Exxon Mobil Corporation
-
Chevron Corporation
-
BP p.l.c.
-
FUCHS
-
Shell plc
- 注:主要企業の掲載順は順位を示すものではありません。
グリース市場
- Ampol Limited
- Axel Christiernsson AB
- BECHEM Lubrication Technology LLC
- BP p.l.c.
- Chevron Corporation
- China Petrochemical Corporation
- DuPont
- ENEOS Corporation
- ETS Oil & Gas Ltd.
- Exxon Mobil Corporation
- FUCHS
- Gazprom
- Gulf Oil International Ltd
- Idemitsu Kosan Co.,Ltd.
- Klüber Lubrication SE
- LUKOIL
- Morris Lubricants
- Orlen Oil
- Penrite Oi
- Petromin
- Petronas Lubricants International
- Shell Plc
- SKF
- TotalEnergies
- Valvoline Global Operations

市場機会と将来展望
最も明確な機会は、購入者がリチウム増ちょう剤への依存を減らし、より高温耐性および耐水性要件を満たすために化学組成の再認証を積極的に進めている領域に集中しており、特にオフショア、海洋、重荷重用途では、カルシウムスルホネート錯体グリースがリチウムソープの代替として指定されるようになっている。また、EUのREACH提案(附属書XVII、2023年2月)がすでにPFASおよび特定のホウ素化合物からの再配合作業を推進しており、代替化学物質で検証済みのEP性能を提供できる供給業者への需要が高まっているため、コンプライアント添加剤系を中心とした製品面での余白も存在する。
供給面では、投資と現地化の動きが、特に安定した添加剤およびベースオイルの供給可用性に依存する合成品や特殊グレードなど、高性能グリース配合の短期的な商業化を後押ししている。例としては、LANXESSがグジャラート州ジャガディアで潤滑油添加剤ブレンディング工場を開所したこと(2026年4月)、およびLuberefがヤンブーでのベースオイル拡張能力の稼働開始を2026年後半に予定し、年間153万トンに達することを目指していることが挙げられ、これらはいずれも地域の添加剤/ベースオイル供給とグリース調合業者の競争力とのつながりを強めるものである。北米のベースストック供給も拡大しており、NYCOはジョージア州ニューナン施設がNYCOBASE合成エステルの生産に完全稼働していることを確認しており(2026年3月)、EV関連ドライブトレイン部品や長寿命化された産業資産に対応する調合業者を支援している。
Recent Industry Developments in グリース市場
- 2026年7月:シェブロンとZL Chemicalsは、先進的な化学系界面活性剤技術を対象とする技術ライセンス契約を発表した。これはグリース製品の発売ではないが、この契約はシェブロンの性能化学プラットフォームの技術選択肢を拡大し、潤滑油およびグリースの配合経路や差別化に影響を与える可能性がある。
- 2025年9月:Kluber Lubricationは、自動給油機およびカスタム潤滑システムを専門とするTriboServ GmbH & Co. KGを買収した。この買収により、Kluberはグリース供給と自動供給ハードウェア・サービスを組み合わせる能力を拡大し、産業用車両群における再給油間隔の延長と消費管理の厳格化を支援する。
- 2024年6月:シェルは、タイ拠点のグリース生産能力を年間15,000トンに3倍に拡大する計画を発表した。この拡張により、東南アジアにおける産業用および自動車用グリースの供給可用性が高まり、ASEANの製造拠点全体で需要が拡大する中、地域顧客のリードタイム短縮に寄与する。


グリース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、グリース市場は自動車用および産業用途で消費される潤滑グリースと定義しエンドユーザーへの販売時点で計上し、定義された地域および期間における収益で測定する。
対象外の範囲:主流の産業用および自動車用需要パターンの外に位置する真空専用グリースおよび医療用インプラントグリースは除外する。
セグメンテーション概要
- 増粘剤別
- リチウム系
- カルシウム系
- アルミニウム系
- ポリウレア
- その他の増粘剤
- 製品タイプ別
- 鉱物油
- 合成油
- バイオベース油
- 性能グレード別
- 高温用グリース
- 低温・北極圏グレードグリース
- 極圧・重荷重グリース
- エンドユーザー産業別
- 自動車・その他輸送
- 発電(風力、水力、火力)
- 重機
- 食品・飲料
- 冶金・金属加工
- 化学製造
- その他の産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、基本的な需要マップを構築し、グリース消費を促進する要因について推測を避けるために活用した。ベースオイルおよび添加剤のコンテキストについてはUSGSおよびその他の国家地質機関などの公開情報源を参照し、潤滑剤および原料に関連する貿易フローについてはUN Comtradeおよび各国税関ポータルを参照し、IEAおよび世界銀行などの情報源からエネルギーおよび産業統計を参照した。
また、NLGIなどの機関からの製品承認および技術参考資料を確認し、食品グレードのガイダンスも適宜参照したうえで、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を用いて方向性のあるトレンドをクロスチェックした。企業の収益内訳やチックナーシステムにする特許集中度など、収集が困難な項目については、企業財務および特許データベースの有料サブスクリプションを補足的なインプットとしてのみ使用した。上記の情報源は例示であり、収集、検証、および明確化のために他の多くの公開データセットおよび文書も使用した。
一次インタビューおよびサーベイ
一次調査は、特にアプリケーションミックス、価格動向、および操業条件の変化に伴うグリースタイプ間の代替に関して、公開データで確認した内容をストレステストするために活用した。APAC、EMEA、およびアメリカ大陸にわたるメーカー、ブレンダー、ディストリビューター、および大手エンドユーザーのバランスの取れた組み合わせと対話し、回答がモデルの前提に大きな変動をもたらした場合には再接触を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | CXO:16% | APAC:49% |
| ミドルティア:44% | 機能・ユニットリーダー:37% | EMEA:29% |
| スモールプレイヤー:22% | マネージャー:47% | アメリカ大陸:22% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのロジックを用いて構築した。トップダウン側では、潤滑剤およびグリース消費シグナルをエンドユース活動に結びつけることで需要を再構築し、自動車メンテナンスおよび産業機器全体にわたるアプリケーション強度によってグリースシェアを配分した。需要プールが形成された後、地域レベルの価格ロジックを用いて市場価値に変換し、続いて通貨の正規化を行った。
モデルを実態に即したものとするため、グリース固有のいくつかのインプットを追跡した(例示)。具体的には、再潤滑量を左右する自動車保有台数とサービスインターバル、グリース消費量の多いセクターにおける産業生産量と設備稼働率、集中潤滑システムの普及状況、チックナー選好の変化(例えばリチウム対カルシウムおよびポリウレア)、ならびに価格に影響するベースオイルおよび添加剤のコスト動向などである。次に、開示が存在するサンプリングされたサプライヤー収益の積み上げや、ディストリビューターおよびワークショップチャネルチェックを通た1サイト当たりの推定リットル数の検証など、ボトムアップチェックを選択的に活用した。ギャップが生じた場合は保守的な範囲を使用し、複数の独立したシグナルが同じ方向を示した場合にのみインタビューで再確認した。
予測については、グリース需要が産業サイクルおよび車両メンテナンスパターンと連動して動く傾向があるため、シナリオ分析を活用し、それらのシナリオを生産成長、フリートトレンド、および予想される価格転嫁に関する専門家の見解に結びつけた。変数が不安定に見える場合は前提をシンプルに保ち、複数の独立したシグナルが同じ方向を示した場合にのみ更新した。
データ検証と更新サイクル
アウトプットは、貿易動向、産業生産の方向性、および主要なエンドユースにとって合理的に見えるべき単位当たりの推定消費率などの独立したシグナルと最終合計値を比較することで検証した。国別またはエンドユース別の結果が乖離して見えた場合は、ドライバーを見直し、インプットを再確認し、承認前に関連する専門家に再度連絡を取った。
各レポートは年次で更新され、需要、供給、または価格に影響を与える重大なイベントが発生した場合には中間更新が行われる。納品前には最新のアナリストによる確認が完了し、数値が最新の公開データおよび最新の一次フィードバックを反映するようにしている。
Mordor Intelligenceのグリース市場規模と他の公表推計との比較
公表されているグリース市場の数値は、測定単位、使用年度、およびグリースとして計上されるものが必ずしも一致していないため、同じものを測定しているように聞こえても異なる場合がある。その差異は通常、スコープの選択、価格の取り扱い、および需要の背後にある活動ドライバーに対してどれだけの検証が行われているかによって説明される。
主なギャップは単位の選択と換算から生じており、Mordor Intelligenceはグリースの定義を厳密に保ち、地域をまたいだ広範な一律価格前提を通じてリットルベースの需要構築を収益数値に無理やり変換することを避けている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.77 ビリオン 米ドル(2026年) | |
| 業界出版社A | 6.00 ビリオン 米ドル(2024年) | 隣接する潤滑剤カテゴリーや広範なチャネルマークアップが含まれる場合、または通貨タイミングが同様に正規化されていない場合に数値が上昇する可能性がある、独自の製品スコープおよび価格構築を持つ価値ベースの合計を報告している。 |
| 業界出版社B | 6.40 ビリオン 米ドル(2024年) | より長い予測期間を持つ収益ビューを使用しており、差異はベースオイルコストの転嫁モデリング方法、地域別平均販売単価の適用方法、および産業用・自動車用ミックスが最新のエンドユーザーチェックで更新されているかどうかから生じる可能性がある。 |
総合すると、この表は差異の最大の要因が成長率の計算ではなく、何が測定されているか、そしてそれがどのように単一のヘッドライン数値に変換されるかであることを示している。前提を観察可能な需要指標に結びつけ、実際の市場フィードバックで検証することにより、インプットを更新する必要がある場合でも推計は追跡可能かつ再現可能な状態を保つ。


レポートで回答される主要な質問
現在のグリース市場規模と2031年までの成長予測は?
グリース市場規模は2026年に27億7,000万リットルであり、年平均成長率(CAGR)3.45%で2031年までに32億8,000万リットルに達すると予測されています。
最も速く成長すると予想される増粘剤タイプは?
カルシウム系グリースは、ユーザーがリチウム炭酸塩の価格変動をヘッジするにつれて年平均成長率(CAGR)8.22%で拡大すると予測されています。
合成油グリースが人気を集めている理由は?
ポリアルファオレフィンおよびエステルベース製品は、より広い温度範囲と長い再潤滑間隔を提供し、単価が高いにもかかわらず総所有コストを低下させます。
EU REACH規制はグリース製剤にどのような影響を与えますか?
PFASおよび窒化ホウ素に関する規制により、製剤業者は代替化学を採用せざるを得なくなり、研究開発費が増加し、適合製品の発売が加速しています。
最も大きな増分数量をもたらす地域はどこですか?
中国、インド、東南アジア諸国連合諸国が牽引するアジア太平洋は、2031年にかけて年平均成長率(CAGR)4.39%で最大の増分数量を追加すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

