
幼児食用ガラス包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 19.48 十億米ドル |
| 市場規模 (2031) | 23.44 十億米ドル |
| 成長率 (2026 - 2031) | 3.77 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる幼児食用ガラス包装市場分析
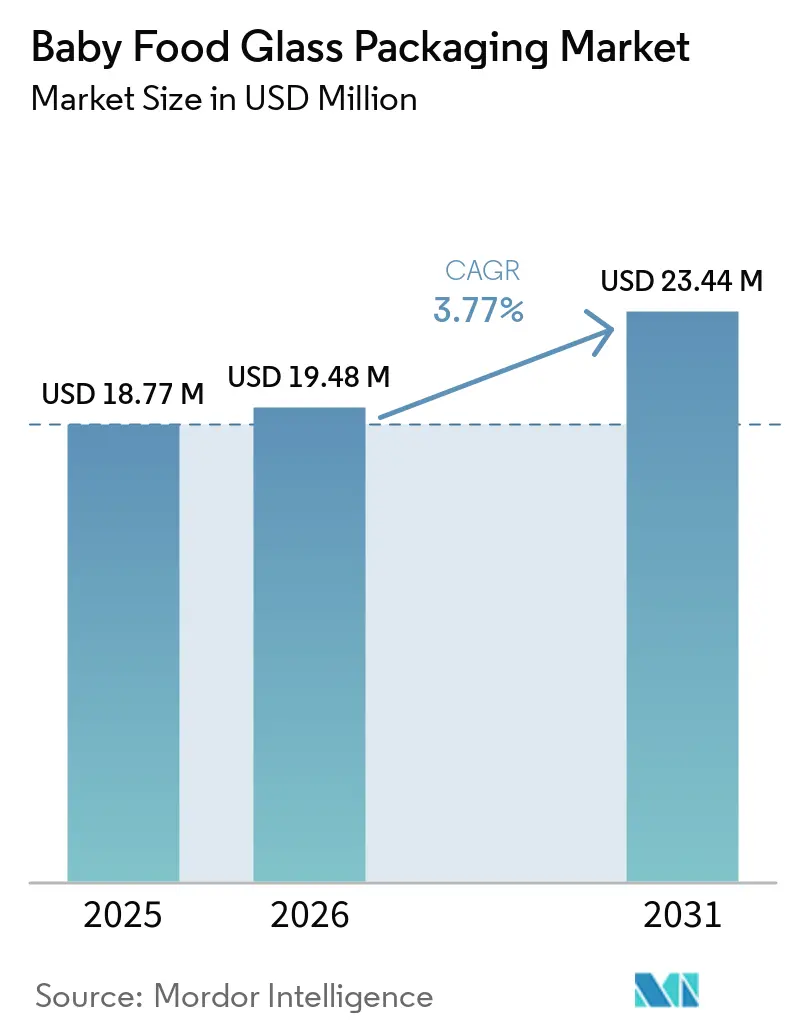
幼児食用ガラス包装市場の規模は2025年に197億7,000万米ドルと評価され、2026年の194億8,000万米ドルから2031年には234億4,000万米ドルに達すると推定され、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は3.77%となっています。プレミアムかつ化学物質を含まない容器を求める親の嗜好の高まり、幼児栄養食品におけるプラスチックに対する規制当局の厳格化、そしてブランドオーナーによる強力な視覚的棚映えの追求が、堅調な需要を牽引しています。2025年1月から食品接触材料におけるビスフェノールA(BPA)を全面禁止する欧州連合(EU)の規制は、繊細な処方に対してガラスを最適素材として位置づけることを強化しています。同時に、電気炉と再生含有量カレット(廃ガラス)への継続的な投資により、ガラス生産の炭素フットプリントが低減され、循環型経済の義務と整合しています。しかしながら、エネルギー価格の上昇、物流コストの増大、および北米での生産能力削減が短期的な成長を抑制しています。中国およびインドの都市部の家族が家庭料理からブランド幼児食品へとシフトするにつれ、アジア太平洋地域が最大の上昇余地を提供しており、ガラスはしばしば品質の証として認識されています。
主要レポートのポイント
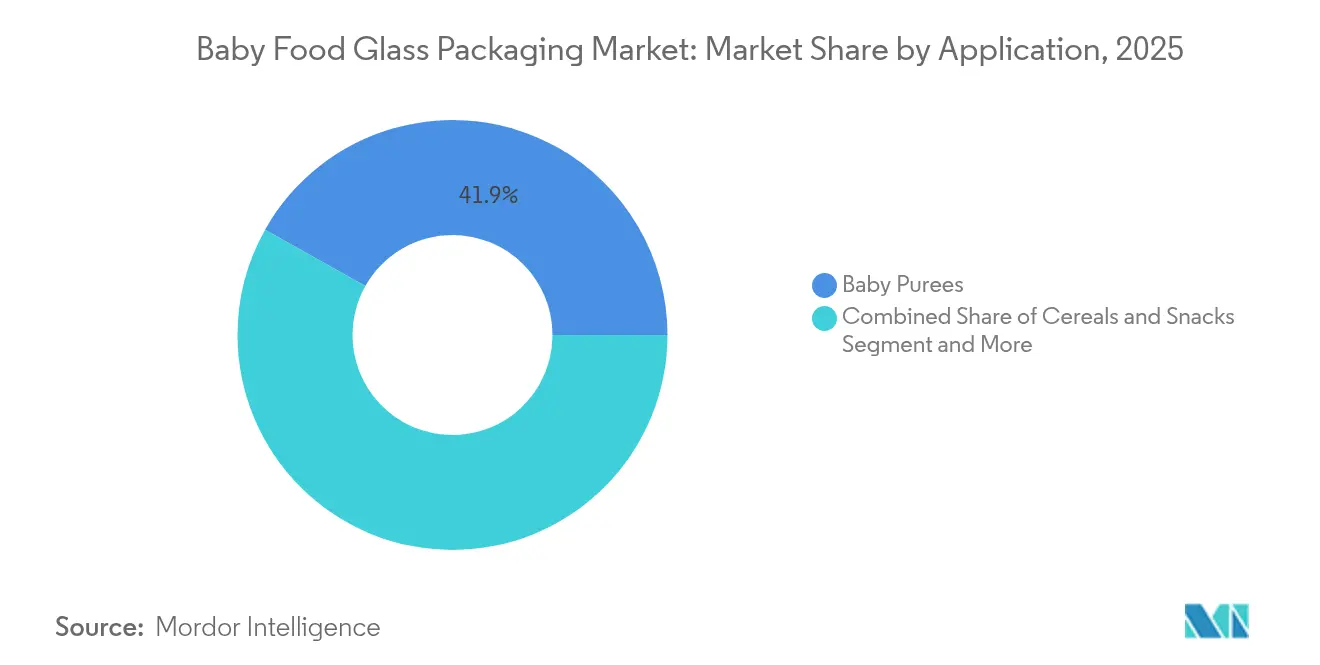
- 用途別では、幼児用ピューレが2025年の幼児食用ガラス包装市場シェアの41.85%を占めてトップとなっており、飲料・ジュース類は2031年に向けて年平均成長率(CAGR)5.04%で拡大すると予測されています。
- 容器タイプ別では、ガラス瓶〔ジャー〕が2025年の幼児食用ガラス包装市場規模の58.15%のシェアを占めており、ガラスカップ/ポーションポットは2031年にかけて年平均成長率(CAGR)4.65%で成長する見込みです。
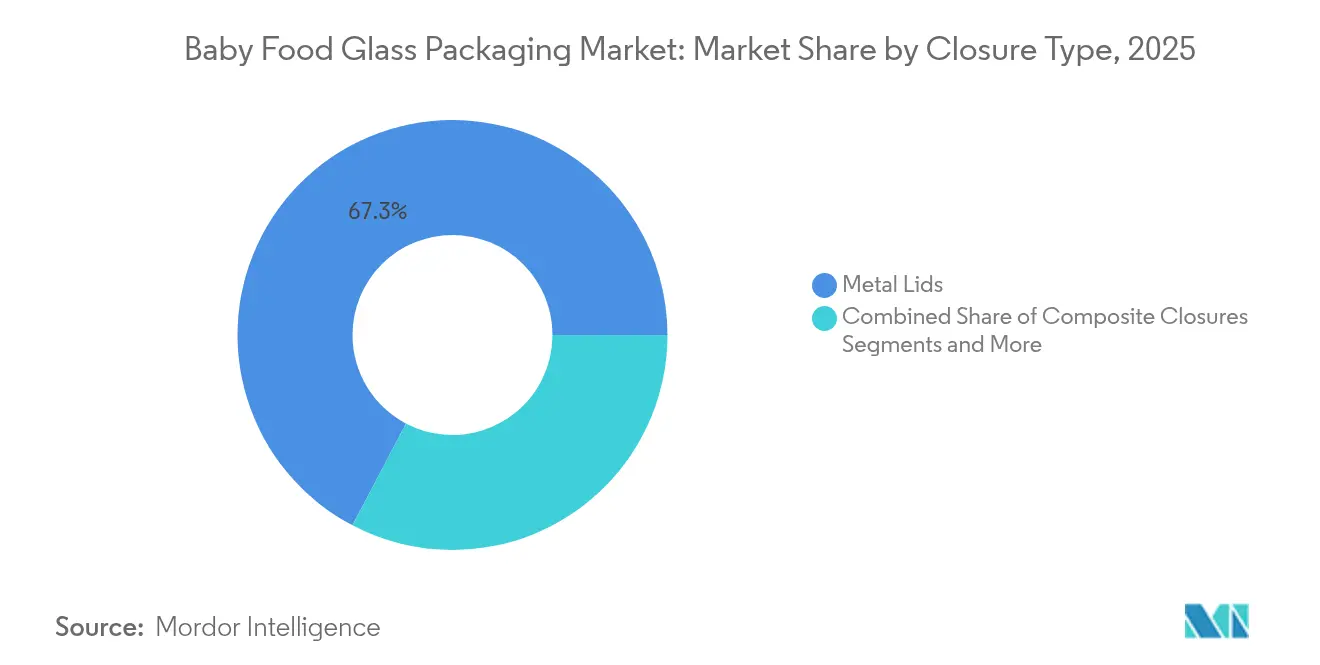
- 封止タイプ別では、金属蓋が2025年の売上シェアの67.30%を占めており、複合クロージャーは予測期間中に最も速い年平均成長率(CAGR)5.82%を記録します。
- 流通チャネル別では、オフライン小売が2025年の幼児食用ガラス包装市場の83.40%を占めており、Eコマースおよびダイレクト・トゥ・コンシューマー(DTC)販売は2031年に向けて年平均成長率(CAGR)5.39%で拡大します。
- 地域別では、アジア太平洋地域が2025年に市場シェアの32.05%を獲得しており、2031年にかけて最高の年平均成長率(CAGR)4.44%を記録します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オーガニック・自然派幼児食品への需要の高まり | +1.2% | 北米、欧州、アジア太平洋地域の都市部 | 中期(2〜4年) |
| 健康・安全性の観点から親がプラスチックよりガラスを好む傾向 | +0.8% | 世界中の先進国市場 | 長期(4年以上) |
| ガラス包装によるプレミアム化とブランド差別化 | +0.6% | 北米、欧州、アジア太平洋地域の都市部 | 中期(2〜4年) |
| 政府のリサイクルおよび循環型経済の義務 | +0.4% | 欧州、北米、一部アジア太平洋地域 | 長期(4年以上) |
| 店舗でのリフィルおよびデポジット制ガラス容器のパイロット事業 | +0.3% | 欧州、北米のパイロットプログラム | 長期(4年以上) |
| 温度安定性を持つ強化ガラスを必要とするDTC幼児食品スタートアップ | +0.2% | 北米、欧州、アジア太平洋地域の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オーガニック・自然派幼児食品への需要の高まり
オーガニック幼児食品ラインは、人工添加物を含まない製品を信頼する親が増えることで急速に拡大しています。ブランドはガラスを、栄養素と香りを保護する最も安全なバリアとして位置づけています。Gerberはすでにそのオーガニックラインをカーボンニュートラルなガラス瓶〔ジャー〕へと移行させ、プレミアムな訴求を強化しています。米国食品医薬品局(U.S. FDA)は乳児用調製粉乳向け包装の厳格な安全審査を重視しており、この方針は本質的に不活性なガラス表面を支持するものです。[1]ベンチャー支援を受けた新興企業もこれに追随しており、Once Upon a Farmは品質重視のフォーマットで包装されたコールドプレスブレンドを拡大するために5,200万米ドルを確保しました。この勢いは今や、オーガニック認証のためにより多くを支払うことを厭わない中国の都市部の親にまで広がっています。オーガニックSKUが売り場の棚に増殖するにつれ、これらの複合的な力が幼児食用ガラス包装市場を押し上げています。
健康・安全性の観点から親がプラスチックよりガラスを好む傾向
消費者調査によれば、新生児の親の最大70%が、幼児の栄養食品にはガラス瓶〔ジャー〕をいかなる代替品よりも信頼しています。[2]2025年初頭に欧州連合(EU)がBPA(ビスフェノールA)の全面禁止を確認した後、信頼感は高まりました。ブランドと小売業者はこのメッセージを強調しており、Mason Bottleはミレニアル世代の家族に向けて「無毒ガラス授乳ソリューション」を積極的にマーケティングしています。健康志向の意識により、メーカーはプロモーションを抑制しつつも価格プレミアムを維持できます。こうした信頼はブランディングだけでなく素材そのものの固有特性に根ざしているため、フレキシブルパウチがその差別化を侵食することは難しく、長期的な需要の追い風を強固にしています。
ガラス包装によるプレミアム化とブランド差別化
ガラスは透明感、重量感、音の質感を通じて知覚価値を高めます。Beech-Nutの透明ジャー入りプレバイオティクススムージーは天然成分を際立たせ、より高い棚値付けを可能にしています。Eコマースにおいては、輝くジャーのイメージが不透明なパウチよりも真正性をより効果的に伝え、クリックスルー率を向上させます。Babylife Organicsのような新興クリーンラベルブランドは、エンボス加工のジャー形状とQRコードを活用してオンライン上の信頼を高めています。こうしたブランディング上の利点は、コスト高の製造にもかかわらず、プレミアム幼児食品のローンチにおいてガラスを中心的存在に保ち続けています。
政府のリサイクルおよび循環型経済の義務
欧州連合(EU)では、2030年までに全包装を完全リサイクル可能にすることを立法化しており、ガラスはすでにこの基準を品質損失なく無限に再溶融できるという形で満たしています。カナダ、カリフォルニア州、韓国でも同様のルールがリサイクル率の低い素材に課徴金を課しており、間接的にガラスを有利にしています。生産者はリサイクル業者の買収で応えており、ArdaghはSvensk Glasåtervinningを買収して炉用カレット(廃ガラス)の供給を確保しました。規制によりプラスチックのコンプライアンスコストが増大する一方で、ガラスの環境上の優位性が高まっています。
抑制要因影響分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プラスチックと比較したガラスのコスト高と重量 | -0.9% | 価格感応度の高い地域で最大、世界全体 | 短期(2年以内) |
| ガラスのサプライチェーン混乱と炉の稼働停止リスク | -0.6% | 老朽化したインフラを持つ地域 | 中期(2〜4年) |
| 新興国市場におけるレトルトパウチの急速な普及 | -0.4% | アジア太平洋地域、ラテンアメリカ、アフリカ | 中期(2〜4年) |
| プラスチック・ガラス積層体を優遇する軽量包装規制 | -0.3% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチックと比較したガラスのコスト高と重量
砂、ソーダ灰、石灰石を溶融するには極めて高温が必要なため、ガラス工場は高分子押出し業者よりも高いエネルギーコストに直面しています。ガラス容器は同等の積層パウチの4〜6倍の重量があり、輸送費および輸送カロリー当たりの二酸化炭素排出量を膨らませます。[3]東南アジアにおける価格感応度の高さが、地元ブランドを幼児食品包装量の30%超をすでに占めるスパウトパウチへと向かわせています。エネルギー価格の上昇により、2024年の米国ガラス産業の生産者物価指数(PPI)は4.5%上昇し、コンバーター(加工業者)のマージンを圧迫しています。燃料サーチャージが後退しない限り、この不利な状況はプレミアムSKU以外への普及を制限します。
ガラスのサプライチェーン混乱と炉の稼働停止リスク
溶鉱炉は改修の間に10〜12年間稼働し続ける必要があるため、計画外の操業停止が発生すると大量の生産能力が突然失われます。Ardaghは2024年9月に米国内でさらに2工場を閉鎖し、北米の供給を即座に逼迫させました。Vetropackの2024年5月のスイスでの操業停止は中央欧州でも同様の影響をもたらしました。エネルギー中断や労働力不足もまた稼働率を脅かし、ブランドオーナーをプラスチックとの二重調達へと促しています。重設備投資の必要性(O-Iはアロア工場の近代化のために1億5,000万米ドルを確保)は財務的な負担となり、急速な生産能力増強を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ピューレが主導し、飲料が加速2025年において、幼児用ピューレは幼児食用ガラス包装市場規模の41.85%を占め、乳幼児の最初の離乳食としての役割を反映して首位を維持しています。安定した需要はすべての地域から生まれており、親はジャーが色、香り、微量栄養素を守ることを信頼しています。製剤担当者もまた、保存料を削減できるホットフィルおよびレトルト耐性においてガラスを高く評価しています。しかしながら、飲料・ジュース類は2031年に向けて年平均成長率(CAGR)5.04%で最も急速に拡大しています。コールドプレスフルーツブレンドやプレバイオティクススムージーへの需要がこの上昇を牽引しており、透明ジャーがソーシャルメディアで反響を呼ぶ鮮やかな色彩を際立たせています。Beech-Nutのプレバイオティクス飲料ラインは、ガラスが新しい液体栄養食品のローンチを支えている様子を示しています。
飲料メーカーは、添加物なしで新鮮な味を維持するためにガラスの酸素バリア性を重視しており、プレミアム価格帯を支えています。一方、シリアル・スナック類はガラスが満たす長期保存の需要に支えられ、着実な勢いを保っています。治療用処方などの専門的な「その他」カテゴリーは、厳格な安全基準への期待から最も高い単品価格を実現しています。カテゴリー全体を通じて、ポーションコントロールのトレンドがブランドをより小さなSKUへと誘導し、従来の113グラム(4オンス)ジャーを超えて量的に多様化しています。これらの変化は、より広範な乳幼児向け栄養フォーマットが拡大する中でも幼児食用ガラス包装市場を総合的に強化しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
容器タイプ別:
ポーション革新の中でもジャーが主導的地位を維持ガラス瓶〔ジャー〕は、ピューレ、シリアル、スナック類の両方に適したその汎用性から、2025年の幼児食用ガラス包装市場シェアの58.15%を獲得しました。標準的なネックフィニッシュは高速金属ラグキャッパーと容易に統合でき、コスト管理に貢献しています。それほど主流ではないものの成長速度の速いガラスカップ/ポーションポットは、2031年に向けて年平均成長率(CAGR)4.65%を記録しており、廃棄物を最小限に抑え、外出先での授乳を簡素化したいという親の要望に合致しています。WeeSproutの目盛り付き保存容器のようなデザインは、計量精度と冷凍庫から電子レンジへの耐性を兼ね備えています。
哺乳瓶はポリカーボネート製授乳器具を避ける親の間でプレミアムポジションと安全性の訴求によって支えられたニッチな存在であり続けています。開発者は現在、強度を保ちながら重量を削減するために薄肉ジャーの形状や内部エンボス加工を探求しています。ポーションポットへの勢いは、ガラスメーカーに多様な空洞構成が可能なナローネックIS機への投資を促し、この幼児食用ガラス包装産業セグメント内でのイノベーションを活性化し続けています。
封止タイプ別:
金属が主導し複合クロージャーが急成長金属ラグ蓋は、実証済みの密封性とコスト効率性から、2025年に売上シェアの67.30%を占めました。ゴム系コンパウンドシステムは高いレトルト温度に耐え、棚での安定性を保証しています。しかしながら、複合クロージャーはコンバーターがバイオベースポリマー、改ざん防止バンド、再封止機能を組み込むことにより、年平均成長率(CAGR)5.82%という急速な成長を見せています。Top Capのデュアル素材イージーオープン缶端は、より低いプラスチック比率と機能性を両立させようとする動きを体現しています。
プラスチックキャップはフリップトップが投与を補助するボトル用途の一部で需要を満たしていますが、持続可能性に対する精査が広範な普及を抑制しています。コルク繊維ハイブリッドなどのニッチな「グリーン・その他」グループは実験段階にとどまっています。今後5年間では、金属蒸着仕上げ、レーザースコアリング、テザード(接続型)コンポーネントが知覚価値を高め、ガラス包装の幼児食品のプレミアムな雰囲気を強化すると予測されます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルの台頭にもかかわらず小売が主導実店舗は、親が購入前に賞味期限と真空ボタンを確認する価値を依然として重視しているため、2025年の売上の83.40%を占めました。スーパーマーケットは棚の視認性を付与し、おむつや粉ミルクとのセット販売が衝動買いを促進しています。しかしながら、Eコマースおよびダイレクト・トゥ・コンシューマー(DTC)販売はアプリによる利便性とサブスクリプションの提供により、年平均成長率(CAGR)5.39%で先行しています。この成長は、ジャーが過剰な緩衝材なしで配送時の衝撃に耐えられるよう再設計が求められることを示しています。
Once Upon a Farmのようなブランドはオンラインリーチを活用して郵便返送によるリサイクルループを立ち上げ、循環型のメッセージを強化しています。若い親が食料品の購入予算をオンラインにシフトするにつれ、ガラスコンバーターは軽量フリントガラス、強化コーナー、または仕切り付きパックを通じて重量と破損の課題を解決しなければなりません。適応に成功することで、幼児食用ガラス包装市場がデジタル店舗でも関連性を維持しながら販売量を確保できます。
地域分析
アジア太平洋地域ベビーフード用ガラス包装市場
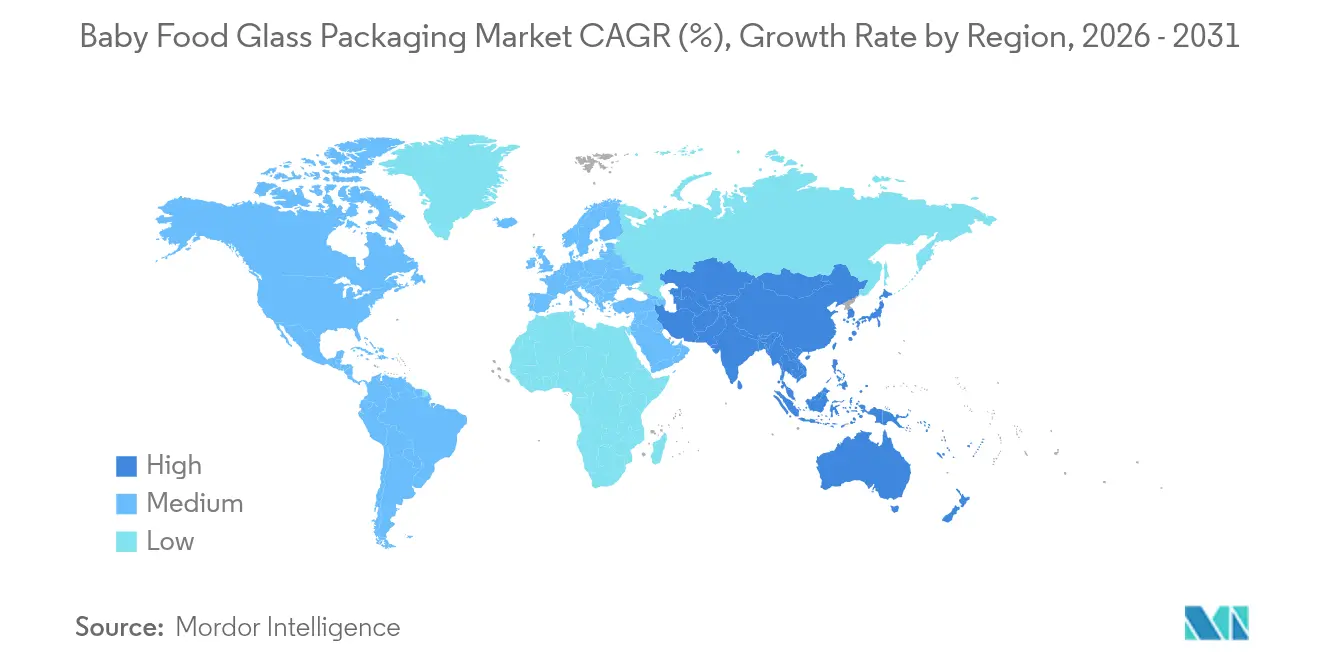
アジア太平洋地域は2025年の総価値の32.05%を占め、2031年にかけて4.44%のCAGRで最も高い成長を示しています。中国では、国内参入企業の増加にもかかわらず、輸入ベビーフードブランドが依然として現地カテゴリー支出の60%を占めており、都市部の家庭においては信頼性と包装品質が価格を上回る重要な要素であることを示しています。インドでは可処分所得の上昇に伴い同様の傾向が見られ、ガラス瓶SKUが第一線都市のモダントレード棚での存在感を高めています。一方、日本では成熟した人口動態を背景に、米粥用電子レンジ対応瓶などの革新的製品を通じてプレミアム販売が維持されています。地域のサプライヤーは都市部のリサイクル割当を満たすためにポストコンシューマーレットの調達を拡大しており、ベビーフード用ガラス包装市場のサプライチェーンの安定性を支えています。
北米および欧州ベビーフード用ガラス包装市場
北米および欧州は絶対的な成長速度は緩やかであるものの、プレミアム市場の重要な拠点であり続けています。2030年までにすべての包装材をリサイクル可能にすることを義務付けるEUの新規制と、BPA禁止措置の施行により、ガラスは最もリスクの低い選択肢として確固たる地位を築いています。米国では、ガラス包装協会による消費者教育が、純粋性と風味に関するブランドメッセージを後押ししています。小売業者はベビー用品売り場にプラスチックフリーゾーンを設けており、バリュー商品ラインでパウチの販売量が拡大する中でも、ガラスの購買シェアを高めています。
規制環境
ベビーフード用ガラス包装のサプライヤーは、不活性性、トレーサビリティ、および制御された移行に重点を置いた厳格な食品接触材料要件のもとで事業を運営している。欧州連合では、ガラス容器および完全な包装システム(蓋、コーティング、インクを含む)は、枠組み規則(EC)1935/2004号および規則(EC)2023/2006号の適正製造規範要件によって規制されており、これらが相まって、複数材料パックにわたる適合宣言書などの文書作成を促進している。米国では、FDAが21 CFR Parts 170-189のもとで食品接触物質を規制しており、包装に使用されるガラス組成物は、認識された組成および性能要件に従って製造されている場合、一般に安全と認識されている。
EUの食品接触材料におけるBPA禁止は2025年1月に施行され、乳幼児栄養食品においてガラスが好まれる選択肢としての地位を強化した。両地域において、コンプライアンスは容器、閉栓具、装飾を含むパック全体にますます及ぶようになっており、これはベビーフードパックのエンドツーエンドの適合を証明できる統合サプライヤーに有利に働く。
競争環境
市場集中度
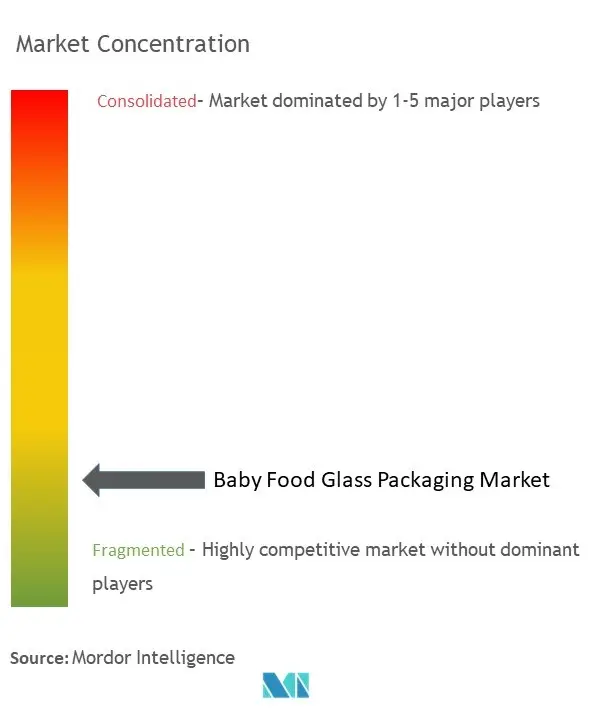
幼児食用ガラス包装市場は、O-I Glass、Gerresheimer、Veralliaのような多国籍企業を中心に中程度の集約度を持っています。これらの企業は大型タンク炉を運営し、カレット(廃ガラス)調達においてスケールを活用し、脱炭素化に投資しています。O-Iのアロア工場への1億5,000万米ドルの改装にはハイブリッド電気溶融が含まれており、エネルギー20%削減を目標としています。Veralliaはすでに、スループットを一定に保ちながらCO₂を60%削減する完全電気炉を導入しています。このような設備投資は参入障壁を持続させています。
フレキシブルパウチの専門メーカーはコスト面でシェアを侵食しており、現在、広範な幼児食品包装の分野全体の30%超を占めています。これに対し、ガラス大手は超軽量ジャーや彫刻可能なQRコード付き蓋のパイロット事業を展開し付加価値を高めています。買収活動はリサイクル資産を標的としており、ArdaghによるSvensk Glasåtervinningの買収は北欧工場の原料を確保するものです。Beatson Clarkのような小規模な地域プレーヤーは、ブティックオーガニックブランド向けにエンボス加工の短期ロットをカスタマイズすることが多く、クラフトおよびプライベートラベルのニッチ市場に対応しています。
ダイレクト・トゥ・コンシューマー(DTC)分野のスタートアップは、冷圧処理に対応する強化ホウケイ酸塩ジャーを求めており、専門ガラスメーカーにとってのプレミアム成長の機会を創出しています。金属キャップの下にNFC(近距離無線通信)チップを搭載して原産地を認証するスマート包装が、欧州のオーガニック生産者とのパイロット事業で登場しています。使い捨てプラスチックに対する規制の精査が厳しくなるにつれ、確立した炉設備と閉ループカレット(廃ガラス)ネットワークを持つ既存企業が幼児食用ガラス包装市場内でシェアを守るうえで有利な立場にあると見られます。
幼児食用ガラス包装産業のリーダー企業
-
O-I Glass Inc.
-
Gerresheimer AG
-
Vetropack Holding Ltd
-
Glassware Depot
-
Ardagh Group S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ベビーフード ガラス包装市場 このレポートでカバーされる企業
- O-I Glass Inc.
- Ardagh Group S.A.
- Gerresheimer AG
- Vetropack Holding Ltd
- Verallia SA
- Heinz-Glas GmbH
- BA Glass B.V.
- Stoelzle Glass Group
- Bormioli Rocco SpA
- Piramal Glass Pvt Ltd
- AGI Glaspac
- Hindusthan National Glass and Inds. Ltd
- Toyo Glass Co. Ltd
- Nihon Yamamura Glass Co. Ltd
- SGD Pharma (SGD SA)
- Shandong Pharmaceutical Glass Co. Ltd
- Glassware Depot
- Pigeon Corporation
- Mayborn Group Ltd (Tommee Tippee)
- Evenflo Feeding Inc.
- Sundelight Infant Products Ltd
- Cospak (Orora Packaging)
市場機会と将来展望
ガラス包装は、乳幼児栄養食品を取り巻く化学的安全性への監視の強化に合致する、不活性でプレミアムな形態を提供している。ブランドポジショニングと消費者感情は、オーガニックおよびクリーンラベル製品ラインにおいてガラスを支持しており、一方で飲料およびジュースは急成長中の用途であり、ガラス瓶は2025年に市場シェアの58.15%を占め、多くのベビーフードSKUにおいてガラスが主要な容器タイプであることを反映している。
循環型経済の取り組みおよびサプライチェーンの近代化も、リサイクル業者や現地カレット処理業者との連携を通じてガラスの余地を広げ、ガラス包装の循環経路を強化している。2026年には、VetropackおよびStoelzle Glass USAによる能力・効率のアップグレードが乳幼児栄養食品向けのプレミアムかつ安全な包装を支え、2026年3月のVidralaのCaudete炉改修は、ガラス瓶需要の高まりに対応するため欧州の生産能力を拡大する。
最近の産業開発事情 ベビーフード ガラス包装市場
- 2026年6月:Vetropack Holding Ltdのクロアチア子会社Vetropack Strazaは、廃ガラス処理工場の建設に3,000万〜3,500万ユーロを投資する計画を発表した。この計画中の廃ガラス処理能力拡大は、循環型経済の投入材を支え、ベビー用ガラス包装のサプライ耐性を向上させる。
- 2026年5月:Stoelzle Glass USAは、Monaca施設の近代化に1億米ドルを投資すると発表し、炉の再構築は2026年7月に開始される。この能力拡大により米国のガラス容器生産能力が増加し、プレミアムなベビー用ガラス包装能力が強化され、リードタイム改善の可能性もある。
- 2026年3月:Vidralaは、炉の改修と年間生産能力の向上のため、Caudete工場に1.8億ユーロを投資すると発表した。このアップグレードは、欧州におけるベビーフード用ガラス瓶の供給継続性を支える。
ベビーフード ガラス包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要地域において、瓶、ボトル、小分けポットなど、市販のベビーフードおよびトドラーフードの包装に使用されるガラス製一次包装と、それらに一般的に使用される閉栓材を対象としています。
対象外の範囲:プラスチック、板紙、フレキシブルパウチ、金属缶、ならびにカートン、スリーブ、パレットなどの二次包装は対象外とします。
セグメンテーション概要
- 用途別
- 幼児用ピューレ
- シリアル・スナック類
- 飲料・ジュース類
- その他
- 容器タイプ別
- ガラス瓶〔ジャー〕
- ガラスボトル(哺乳・授乳用)
- ガラスカップ/ポーションポット
- 封止タイプ別
- 金属蓋
- 複合クロージャー
- プラスチックキャップ
- グリーン・その他
- 流通チャネル別
- オフライン小売
- Eコマース・DTC
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア・ニュージーランド
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他アフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ベビーフード ガラス包装の需要として計上すべき範囲を設定し、公的記録で確認可能なインプットを収集するために活用しました。国連コムトレード貿易統計、USITC DataWeb、ユーロスタット、米国FDA食品接触・包装安全情報、および食品接触規制に関する欧州委員会の最新情報など、公的・公式資料を参照しました。
これらのシグナルを実用的なモデルに変換するにあたり、包装よび乳幼児栄養関連企業の年次報告書・投資家向けプレゼンテーション、ガラスリサイクルおよびカレット供給に関する業界団体の刊行物、ならびに炉の生産能力とエネルギーコスト変動に関する信頼性の高い報道も参照しました。企業財務データや出荷状況の把握など補足データについては、必要に応じて承認済みの有料データベースを使用しました。ここに記載したデスクリサーチのソースはあくまで例示であり、前提条件の相互確認と明確化のために追加の公開文書やデータセットも参照しています。
一次インタビューおよびサーベイ
一次調査は、製品フォーマット別にベビーフード包装に占めるガラスの実際のシェア、および各地域における価格と軽量化の動向を検証することに重点を置きました。ガラス包装のサプライ、閉栓材、充填・包装工程、ブランドの調達、ならびに小売・流通の観点を持つステークホルダーにヒアリングを行い、前提条件を確定する前にデスクリサーチで残った情報ギャップを解消しました。
規制、リサイクル率、フレートの経済性における地域差を把握し、最終合計値のサニティチェックに活用できるよう、調査対象はグローバルに設定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:17% | アジア太平洋:41% |
| 中位層:42% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:22% | マネージャー:56% | 南北アメリカ:22% |
市場規模の算定と予測
規模の算定は、ベビーフードの生産量および包装済みベビーフードの消費指標をガラス容器の需要プールに変換し、価格と製品ミックスの前提を用いて金額に換算するトップダウン方式から始めます。モデルを実用的に保つため、瓶・ボトル・小分けポット別のベビーフード販売シェア、平均パックサイズのトレンド、閉栓材ミックス(金属蓋とその他の閉栓材)、リサイクル原料・軽量化の採用状況、および価格に影響する地域固有のエネルギーコストとフレートコストの動向など、観察・議論が可能な少数の主要インプットを追跡します。
これらの合計値は、容器タイプ別のサンプリングによる平均売価格レンジ、瓶・ボトルの標準フォーマットに関するチャネルチェック、および責任ある推定が可能なサプライヤー側の数量シグナルを含む、選択的なボトムアップ推計によって検証します。小規模国でデータが乏しい場合は、ベビーフード普及率と貿易依存度に基づく類似市場のプロキシを使用し、専門家のフィードバックを受けて調整します。
予測にはシナリオ分析を用い、ベースケースはベビーフード需要の成長、包装選択に影響する規制の見通し、ならびにガラスの生産能力とコスト正常化の想定ペースを基準として設定します。シナリオは、ガラスシェアの変化に関するインタビュー対象者の見解を用いて絞り込み、最終的な曲線は急激な変化ではなく現実的な採用タイミングに合致するよう平滑化します。
データ検証と更新サイクル
検証は複数の層で実施し、まず単位・金額のサニティチェックを行い、容器1個当たりの想定価格と想定数量が地域別に見て現実的であることを確認します。また、ガラス容器・閉栓材の貿易フロー、炉の生産能力に関する公式発表、製品包装フォーットの可視的な変化など、独立したシグナルとの比較も行い、大きな乖離があれば承認前に再検討します。
公表前には、別のアナリストによるレビューを実施してインプットを精査し、容器タイプ、チャネル、地域にわたって同一の前提条件が一貫して適用されていることを確認します。レポートは年次で更新され、重要な事象(例:主要な規制改正や突発的な生産能力停止)が発生した場合は中間改訂が行われ、主要なインタビュー先に再度確認を取ることができます。納品直前には最終確認を実施し、クライアントが最新の見解を受け取れるようにします。
Mordor Intelligenceのベビーフード ガラス包装市場推計と他の公表推計との比較
ベビーフード ガラス包装の公表市場規模は、同一テーマを扱っているように見えても大きく乖離することがあります。その差異は通常、対象範囲の設定方法、基準年の取り方、価格をメーカーレベルの包装売上として算定するか川下の包装済み食品小売価格として算定するかによって生じます。
もう一つの一般的な要因は、ガラス包装として何を計上するです。一部の推計では、ベビーフード以外のガラス容器、より広範なベビーフード包装材料、あるいは消費者向けに販売される再利用可能な保存容器が混入しています。また、閉栓材の売上が除外されている場合、eコマース向け包装が一次ガラス包装ではなく二次包装として扱われている場合、あるいは為替レートが年間平均ではなく単一のスポットレートで換算されている場合にも差異が拡大します。Mordor Intelligenceでは、これらの処理を一貫したスケジュールで実施し、適宜更新しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 19.48 ビリオン 米ドル(2026年) | |
| 業界ポータルA | 21.12 ミリオン 米ドル(2028年) | 基準年が異なり、対象期間も短く、公表合計値はより広範なベビーフード包装の一部をガラス包装と同等に扱っているとみられ、その結果として数値が押し上げられています。 |
| 市場速報B | 3.50 ビリオン 米ドル(2025年) | より広範なガラス包装用途を計上している可能性が高く、小売価格ベースの価格設定を適用している場合があり、包装サプライヤー売上基準と比較して数値が膨らむことがあります。 |
この表は、差異の大部分がまず対象範囲と価格基準によって説明され、次いで成長前提によって説明されることを示しています。需要プールをベビーフード ガラス一次包装に限定し、容器タイプ別の想定価格と製品ミックスを確認することで、最終数値は明確なステップに基づいて追跡可能となり、同一のインプットで再現することができます。
レポートで回答されている主な質問
幼児食用ガラス包装市場の現在の規模は?
市場は2026年に194億8,000万米ドルであり、2031年には234億4,000万米ドルに達すると予測されています。
最大のシェアを持つ用途セグメントはどれですか?
幼児用ピューレが市場シェア41.85%で主導しており、飲料・ジュース類は年平均成長率(CAGR)5.04%で最も急速に成長しています。
アジア太平洋地域が幼児食用ガラス包装の成長エンジンと見なされている理由は何ですか?
同地域は大きな出生コホート、可処分所得の上昇、プレミアムガラス容器への信頼の高まりを兼ね備えており、その結果、予測年平均成長率(CAGR)は4.44%となっています。
ガラス包装メーカーが直面する主な課題は何ですか?
エネルギー集約型の炉によって増幅された高い製造・輸送コストが、フレキシブルパウチに対する価格競争上の圧力を生み出しています。