
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
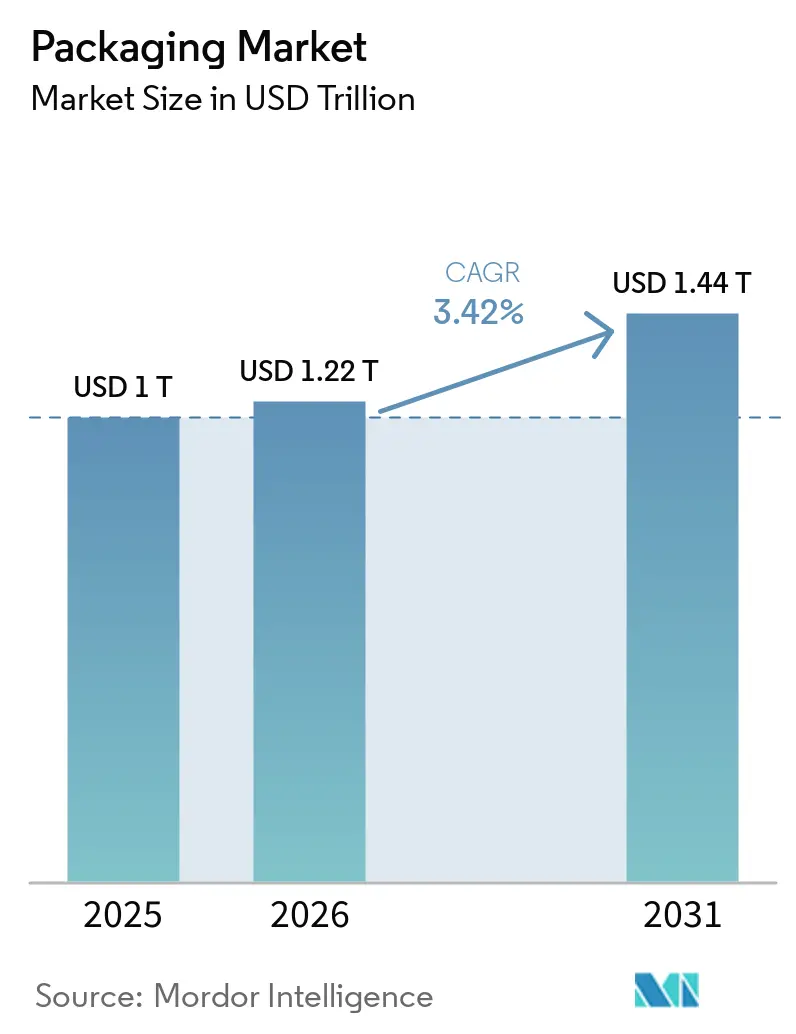
| 市場規模 (2026) | 1.22 兆米ドル |
| 市場規模 (2031) | 1.44 兆米ドル |
| 成長率 (2026 - 2031) | 3.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる包装市場分析
包装市場規模は2025年に1 トリリオン 米ドルと評価され、2026年の1.22 トリリオン 米ドルから2031年には1.44 トリリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは3.42%となっています。この安定した拡大は、世界の包装市場がサーキュラーエコノミーの義務に関連する規制コストを吸収しながら、純粋なコストパフォーマンス指標よりもサステナビリティを重視する消費者の期待の変化に対応しつつ、成熟し続けていることを示しています。需要の回復力は、食品、飲料、医薬品、Eコマースチャネル全体にわたる包装の不可欠な保護機能、ブランド構築機能、およびコンプライアンス機能から生まれています。アジア太平洋地域は大規模製造によって設備投資の強度を低く抑えている一方、先進地域は高度なリサイクル、モノマテリアルフィルム、およびほぼリアルタイムのSKU投入を可能にするデジタル印刷に投資しています。一方、Eコマースの小包成長、単一使用プラスチックに対する規制上の禁止、および企業のサステナビリティ目標が、軽量素材、バイオベースの原料、およびオンデマンドカスタマイズプラットフォームへの資本フローを強化しています。差別化を追求するブランドは、進化する拡大生産者責任(EPR)スキームへのトレーサビリティ、消費者エンゲージメント、およびコンプライアンスを支援するデジタル識別子をますます組み込んでいます。
主要レポートの要点
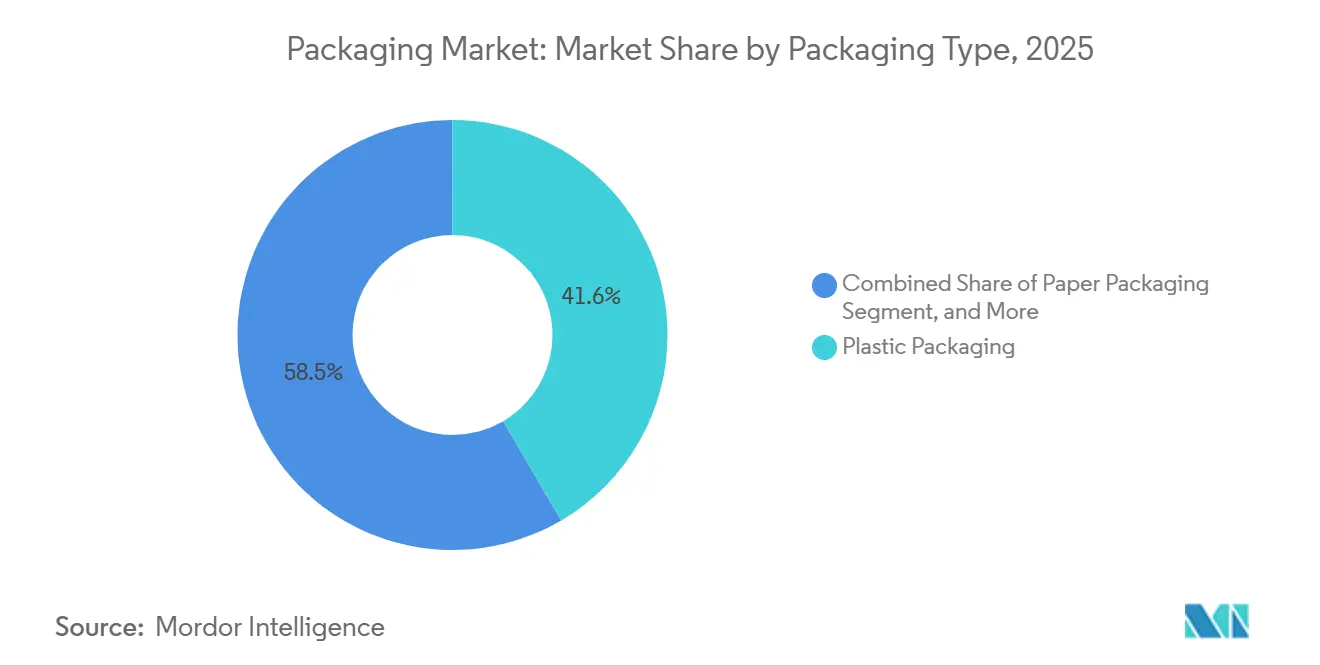
- 包装タイプ別では、プラスチックが2025年の世界包装市場シェアの41.55%を占め、紙は最も急速に拡大している包装タイプであり、2031年までに4.62%のCAGRで成長しています。
- 包装フォーマット別では、リジッドソリューションが2025年の世界包装市場収益シェアの72.22%を占めました。一方、フレキシブルフォーマットは成長においてリジッドに後れを取っており、フレキシブル包装は2031年までに4.26%のCAGRで上昇すると予測されています。
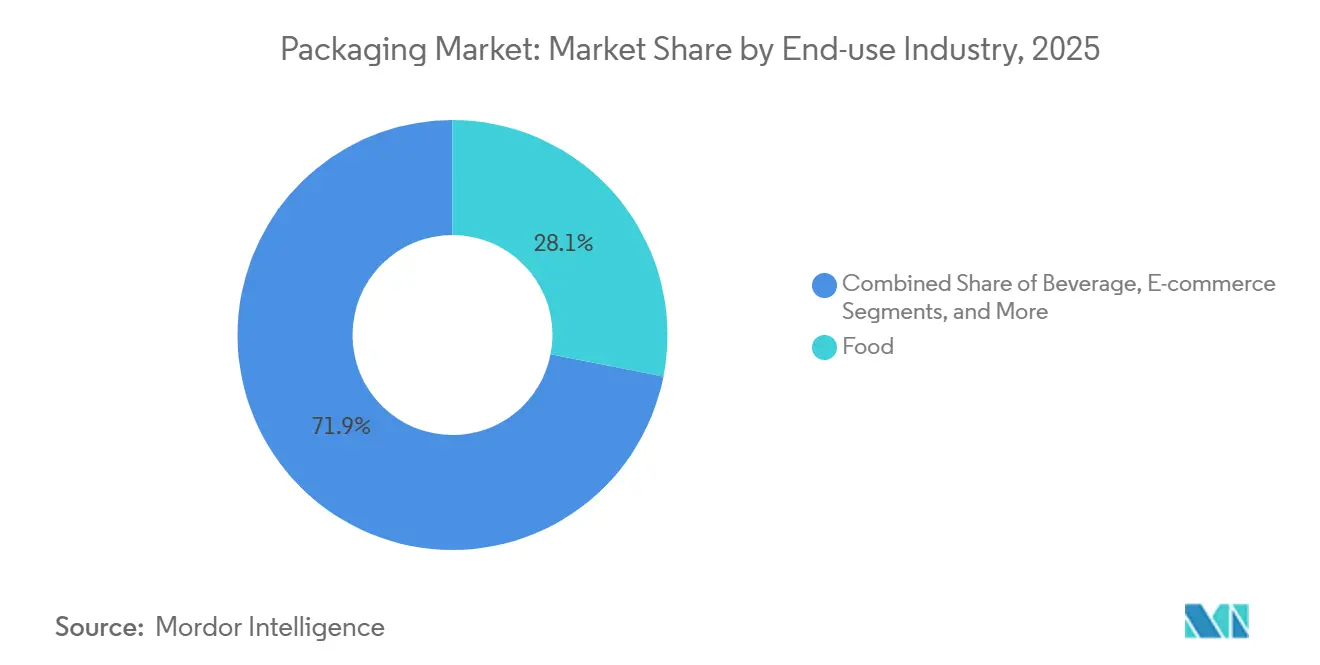
- 最終用途産業別では、食品が2025年の世界包装市場規模の28.10%を占め、Eコマースが成長をリードし、2026年から2031年の間に13.62%のCAGRで上昇しています。
- 地域別では、アジア太平洋地域が2025年の世界包装市場の39.72%を占めました。一方、中東およびアフリカは2031年までに3.89%の最速地域CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 持続可能性連動型購買コミットメント | +1.0% | 世界全体;EUおよび北米が主導 | 中期(2〜4年) |
| Eコマース荷物量の爆発的増加 | +0.8% | 世界全体;都市のハブ | 短期(2年以内) |
| ブランドオーナーのモノマテリアルフィルムへの移行 | +0.5% | 欧州および北米 | 中期(2〜4年) |
| 使い捨てプラスチックに対する規制上の禁止措置 | +0.7% | EU;米国の一部の州;新興アジア太平洋地域 | 長期(4年以上) |
| SKU増殖を可能にするオンサイトデジタル印刷 | +0.4% | 先進国市場 | 短期(2年以内) |
| スマートおよびコネクテッド包装の採用(IoT、QR、NFC対応ソリューション) | +0.6% | 世界全体;北米、欧州、先進アジア太平洋地域で最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能性連動型購買コミットメントが素材革新を推進
企業の義務規定では最低限のリサイクル含有量と確認済みのリサイクル可能性が明記されるようになり、パッケージング業界全体で分子リサイクルプラントおよびバイオベース樹脂への投資が加速している。エスティ ローダーは2024年に「5R」パッケージングフレームワークへの準拠率71%を達成し、プレミアムブランドがサステナビリティの物語を収益化する方法を示した。調達チームはサプライヤーのスコアカードにカーボンおよびリサイクル可能性の指標を組み込んでおり、この傾向はリイクルが困難なフォーマットにペナルティを課す今後のEPR(拡大生産者責任)手数料と一致している。プラスチックリサイクル協会のリサイクルを考慮した設計ガイドラインなどの認証プログラムは、開発サイクルを短縮する技術的な設計図を提供している。その結果、樹脂サプライヤーはPETおよびポリアミドをバージングレードの原料に戻す解重合ユニットを拡大し、コンバーターが賞味期限を損なうことなくリサイクル含有量の目標を達成できるようにしている。投資家は、経営幹部のボーナスをパッケージングのフットプリント削減に連動させる企業を評価し、持続可能な素材の採用をさらに制度化している。[1]
Eコマース荷物量の爆発的増加が保護包装を再形成
都市部のフルフィルメントセンターは数十億件の単品注文を出荷しており、従来の店舗配送よりも多くの取り扱い工程を経るため、破損防止のニーズが高まっている。AmazonのAI動型梱包ラインの最適化により、プラスチック製エアピローの95%が除去され、製品の完全性を維持しながら路上でのリサイクル可能性を向上させる紙製クッション材に置き換えられた。[2] 自動化された適正サイズ化機械は注文ごとにカスタムの段ボールブランクを裁断し、材料使用量を最大30%削減しながら容積重量手数料を大幅に削減している。こうした数量のダイナミクスにより、統合されたティアストリップとリターンシールを備えた軽量フレキシブルメーラーへの需要が高まっている。デジタル印刷機は、開封体験中のブランドストーリーテリングを強化する小ロットのグラフィックを印刷する。その結果、データ分析をコンバーティング資産と統合できるコンバーターがパッケージング市場における電子商取引のウォレットシェアを拡大しており、従来の大量出荷業者は新たな成形・シール技術を用いてプラントを改修している。
ブランドオーナーのモノマテリアルフィルムへの移行がリサイクルを簡素化
バリア性能は従来、標準的な選別機器では分離できないラミネートPET、アルミニウム、PE層を必要としていました。モノマテリアル構造に移行することで収集と再処理が容易になり、リサイクル対応のプライベートラベル包装を公約するスーパーマーケットチェーンの方針と一致します。高バリアPEおよびPPフィルムは現在、EVOH接合層またはプラズマ蒸着コーティングを組み込んでおり、酸素および水分バリアを保持しながら既存のストリームで選別可能です。パイロットプロジェクトでは、混合材料ラミネートが廃棄物ストリームから除去された場合、リサイクル収率が20〜30パーセントポイント改善されることが示されています。設備サプライヤーはオールPEポーチに最適化されたインフレーションフィルムラインを導入し、インクメーカーは洗浄後に光学残留物を残さない剥離可能なシステムを開発しています。このプラットフォームアプローチはEPR賦課金を削減し、小売業者のクローズドループプラスチック目標を支援し、欧州および北米でのモノマテリアル容量増設に向けて設備投資予算を誘導しています。
使い捨てプラスチックに対する規制上の禁止措置が代替品を加速
EU包装および包装廃棄物規制(PPWR 2025/40)は、定義されたプラスチック含有量の閾値を超えるリサイクル不可能なフォーマットを禁止しており、ブランドに紙、堆肥化可能ファイバー、またはリサイクル可能PP溶液への切り替えを迫っています。カリフォルニア州はPFAS含有ラッパーへの禁止を拡大し、ファストフードチェーンにフッ素フリーのグリースバリアの試験を強いています。スタートアップは食品接触規制を満たしながら家庭堆肥化可能な廃棄オプションを提供する海藻ベースのフィルムとセルロースコーティングを商業化しています。飲料ブランドは薄膜バリアライナーを備えたファイバーボトルのパイロットテストを行うことでアルミニウムの不足をヘッジしています。コンプライアンスの期限がR&D支出を集中させ、2026〜2027年の発売に向けた代替素材のSKUのパイプラインを生み出しています。小売業者は消費者の明確な持続可能性シグナルへの需要を満たすために、前面パネルにリサイクル可能性アイコンと廃棄方法の説明を追加しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原油価格の変動による樹脂コストへの影響 | -0.7% | 世界全体;樹脂依存地域 | 短期(2年以内) |
| 先進国経済における反プラスチック感情の高まり | -0.5% | 北米および欧州 | 中期(2〜4年) |
| アルミニウム缶板の供給逼迫 | -0.3% | 世界の飲料業界 | 中期(2〜4年) |
| 容器ガラス炉のエネルギーコスト上昇 | -0.4% | 欧州;エネルギー集約型ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格の変動が樹脂予算に影響
ポリエチレン、ポリプロピレン、およびPETの価格はブレント原油と強い相関関係にあり、四半期契約においてパッケージング市場のコンバーターに予測不可能なマージン変動をもたらしている。2024年に1バレルあたり10米ドルの急激な価格上昇が発生し、4週間以内に二桁台の樹脂サーチャージに転嫁され、ヘッジ手段を持たない小規模な押出業者を圧迫した。ブランドオーナーは固定価格契約を要求し、コスト リスクを川下に転嫁したため、コンバーターは異なる価格カーブに従うリサイクル含有量の使用を加速させた。ディーゼル価格の上昇が輸送コストおよび化学原料を押し上げたため、板紙価格も上昇した。この価格変動は、地域の樹脂サプライヤーへの資本投下を促しサプライチェーンを短縮化させているが、食品グレードの用途に必要な高純度rPETペレットでは依然として供給能力のギャップが続いている。
反プラスチック感情の高まりがブランドの意思決定を形成
消費者調査によると、米国と欧州では半数以上の買い物客が代替品が存在する場合にプラスチック包装の商品を積極的に避けています。海洋ごみに関するメディア報道が評判リスクを高め、小売業者に「過剰包装」とみなされたパッケージを取り下げさせています。パーソナルケアブランドは、破損リスクや重量が高いにもかかわらず、エコリーダーシップを示すためにリフィルポッドやガラス瓶を採用しています。マーケティング予算は現在、コアメッセージの要素としてライフサイクルアセスメントの開示を充当しています。しかし、機能的な要件がプラスチックを必要とする場合もあるため、ブランドはモノマテリアルのリサイクル可能性と化学リサイクルパートナーシップを強調して認知のギャップに対応しています。この感情は、特殊ポリマーが高価値の医療用およびバリアアプリケーションで成長する一方で、従来のプラスチックフォーマットの数量成長の足かせとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:
プラスチック優位の中で紙が勢いを増すプラスチック包装は、その汎用性、シール速度、およびコスト効率の高さを背景に、2025年の世界包装市場シェアの41.55%を占めた。しかし、紙包装は2031年にかけて4.62%のCAGRを記録し、世界全体の包装市場成長率を上回っている。これは、規制当局およびブランド憲章が石油系基材よりも再生可能繊維を優先していることによるものである。紙フォーマットに割り当てられた世界包装市場規模は拡大しており、冷凍庫から電子レンジまでの温度サイクルに耐えられるバリアコーティングがこれを支えている。段ボールコンバーターは、棚対応グラフィックスを可能にするデジタルシングルパス印刷機に投資しており、小売業者が追加のディスプレイトレーを省略できるようにしている。素材代替は、ファイバーボウルが発泡ポリスチレンに取って代わるクイックサービス飲食業や、延伸ポリプロピレンからリサイクル可能なコーティング紙へと移行する菓子類マルチパックにおいて加速している。
硬質プラスチックセグメントは、機械的リサイクルに対応したモノマテリアルPETジャーおよびHDPEボトルの革新によって牽引力を維持し、ソース、乳製品、ホームケア分野でのシェアを維持している。フレキシブルプラスチックフィルムは、その軽量性と改ざん防止シールにより、eコマースの追い風を享受している。一方、金属缶は、航空宇宙および自動車需要が包装向け受注と競合することでサプライチェーンの制約に直面しており、コスト圧力が高まっている。ガラスはプレミアム飲料においてニッチな役割を維持しているが、軽量化を促すエネルギー価格の高騰という打撃を受けている。繊維の成長は、漂白ポリエチレンコーティングカートンに代わることができる高性能ライナーボードを製紙工場が増産するにつれて続いており、世包装市場内に新たな価値プールを生み出している。


注記: 各セグメントの個別シェアはレポート購入時に入手可能
包装フォーマット別:
フレキシブルソリューションが効率化を牽引フレキシブルフォーマットは、リジッド代替品と比較して最大70%少ない素材で同等の保護を提供することにより、2025年の世界の包装市場の53.78%を獲得しました。このセグメントの年平均成長率4.16%は、荷物の寸法が物流コストを左右するオンラインフルフィルメントへのシフトを反映しており、メーラー、ポーチ、サシェへの需要を押し上げています。ブランドはフィルムへの高精細フレキソ印刷およびデジタル印刷のビルボード効果を評価し、二次ラベルなしに鮮明なグラフィクスを実現しています。レトルトポーチは湿潤食品およびレディミールラインに浸透し、金属缶やガラス瓶からのシェアを侵食しながらカーボンフットプリントを改善しています。
リジッドフォーマットは、積み重ね可能性、計量精度、または改ざん防止機能を必要とするセグメントにおいて不可欠であり続けています。PETボトルはEU指令を満たすティザーキャップへと進化し、返却可能ガラスプールシステムが地域の飲料市場で再浮上しています。段ボール箱は輸送包装において引き続き主流ですが、紙製メーラーおよびモールドファイバークッション製スリーブへの数量の流出と戦っています。薄いポリマーライニングを持つ紙製チューブなどのハイブリッドフォーマットは、リジッド性とフレキシブル性を組み合わせ、プレミアムパーソナルケアキットに割り当てられた世界の包装市場規模内のマージンプールを拡大しています。
最終用途産業別:
Eコマースが従来の序列を破壊食品は2025年の世界包装市場規模の28.10%を維持しており、あらゆる地域および所得層にわたる安全で常温保存可能な製品への途切れない需要を反映しています。多層バリアフィルム、無菌カートン、および熱成形トレーがこの数量を支えており、リサイクル可能なモノマテリアルソリューションが地位を確立しつつあります。飲料用途はアルミニウムシートの不足に直面しており、クラフトビール醸造業者はテザードキャップに対応したファイバーボトルとフィルインラインの試験導入を進めています。
Eコマースは現在規模は小さいものの、13.62%のCAGRで最も急速に成長しており、設計の優先事項を棚での視認性から寸法最適化へと転換しています。小包の移動が落下テストを増加させるため、クッション付きメーラーとオンデマンドインフレーションシステムが普及しています。パーナルケアブランドは、デジタル印刷されたティッシュペーパーとブランドテープを活用して開封体験を演出し、タッチポイントが最小限であっても顧客ロイヤルティを強化しています。医薬品包装は、DSCSAトレーサビリティの期限を満たすためにスマートラベルの採用を加速させており、すべての販売可能ユニットを認証するシリアル化された2Dコードを組み込んでいます。産業用包装は、サーキュラーロジスティクスの義務に沿ったリターナブルドラムと折りたたみ式IBCを導入しており、世界の包装市場内の多様な需要ドライバーを補完しています。

注記: 各セグメントの個別シェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の包装市場
アジア太平洋地域の39.72%のシェアは、比類のない製造業の集積密度と、包装食品・飲料・パーソナルケア消費を拡大させる可処分所得の上昇を反映している。中国は軟質フィルム押出成形能力において優位を占め、インドのブリスターパック生産量は増大する医薬品需要を満たすとともにアフリカへの輸出にも対応している。日本や韓国などの成熟市場は、高精度加工、抗菌コーティング、デジタル装飾を通じて付加価値を高めている。インドネシアとベトナムは電子機器輸出拠点を支援するために段ボール工場を拡張しており、板紙需要の着実な成長を牽引している。
欧州包装市場
欧州はエコデザインにおけるリーダーシップを維持しており、PPWR主導の規制がソース削減型かつリサイクル可能なソリューションを促進している。ドイツの閉ループPETシステムは約98%の回収率を達成しており、他の加盟国にとっての模範となっている。フランスとイタリアは、消費者使用後樹脂の活用に対して手数料割引で報いる拡大生産者責任制度を拡充している。東欧は、賃金競争力とEU市場への近接性を両立させた軟質包装への投資を呼び込んでおり、加工業者にコストおよびコンプライアンス上の優位性をもたらしてる。
北米包装市場
北米の成熟した消費構造は安定した代替需要を生み出しているが、オムニチャネルフルフィルメントにおいては成長の余地が生まれている。米国の加工業者は段ボール工場にロボティクスを導入し、破損のない配送を実現するAmazonフラストレーションフリーガイドラインに対応している。カナダのデポジット制度は高品質なガラスリサイクルを支援し、クラフト飲料充填業者に原料を供給している。一方、メキシコの樹脂工場は国内市場および米国市場の双方に供給し、供給ショックへのリスクヘッジとして機能している。
中東・アフリカ包装市場
中東・アフリカ地域はサウジアラビアとUAEが経済多角化を進める中で加速しており、新たなメガシティが高度な一次・二次包装を必要とする近代的な小売業態を引き寄せている。南アフリカの回収インフラの整備はリサイクルPETの供給を可能にし、地域のボトルループを支え、拡大する世界の包装市場に循環型の取り組みを根付かせている。
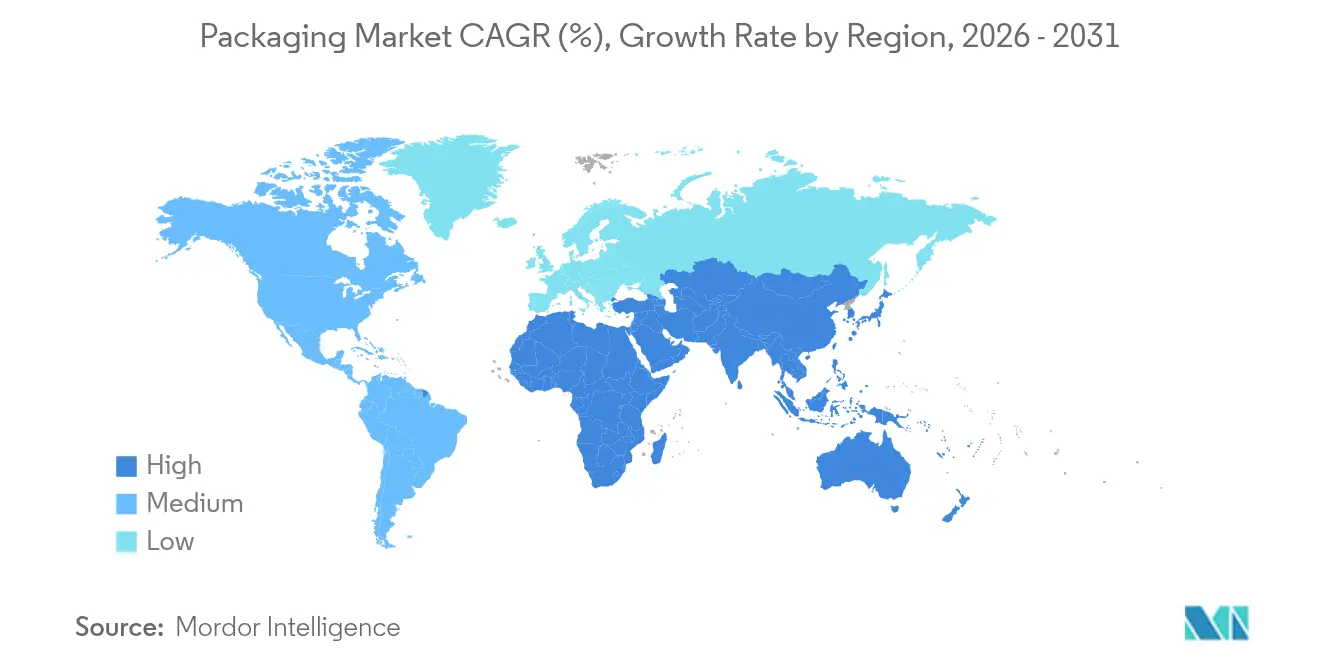
地域版
すべての地域
競争環境
市場集中度
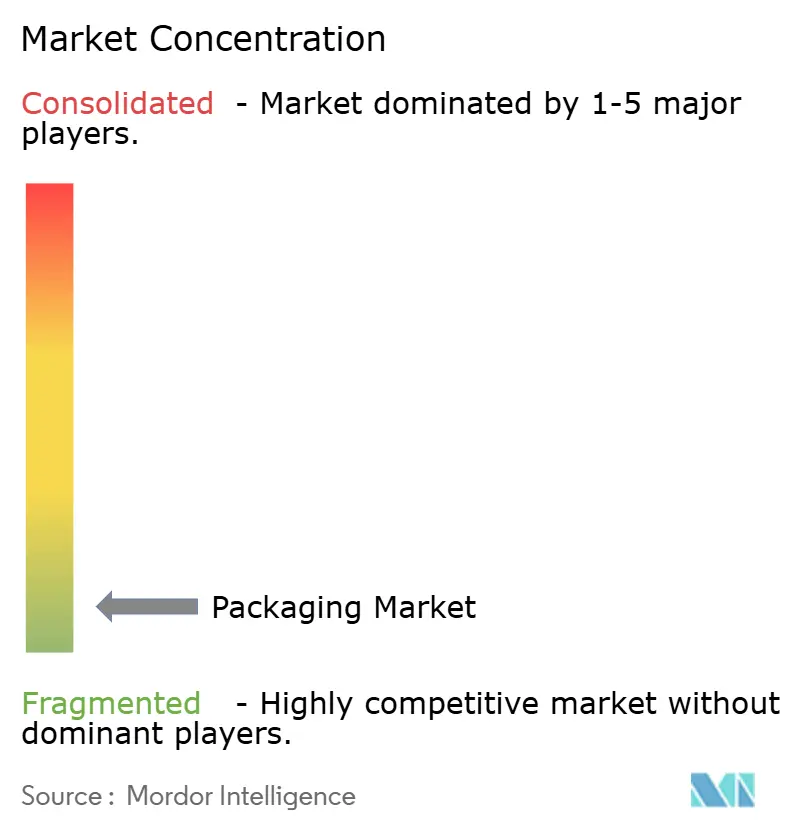
中程度の集中度が世界の包装市場の特徴であり、規模、素材の幅広さ、および規制上の専門知識が主要サプライヤーを差別化しています。Amcor、International Paper、Crown Holdingsは、地理的に分散した工場と統合された原材料アクセスを活用して、複数年契約のもとで多国籍ブランドオーナーにサービスを提供しています。AmcorのBerry Globalとの合併により、リサイクル含有量プラットフォームおよびゲージ削減技術を重視する超大規模エンティティが誕生しました。International PaperはEコマースの追い風を受けるコンテナボードミルに投資し、Crownは高成長セグメントに焦点を絞るために欧州の飲料缶部門を売却しました。
戦略的な動きは持続可能性の信頼性と付加価値サービスに集中しています。SonocoによるEviosysの39億米ドルの買収は、金属包装の規模を拡大し、レディミールに使用される先進的な剥離可能エンドへのアクセスを確保しています。[3]Sealed Airは食品および保護ユニットを中心に再編成し、紙ベースのクッション材とスマートラベル開発のためのリソースを確保しました。プライベートエクイティ投資家はモールドファイバー、リフィルシステム、および偽造防止ラベルの専門コンバーターに資金を提供し、イノベーションサイクルが遅い既存企業に競争圧力をかけています。
技術的な差別化が激化しています。プレイヤーは梱包ラインのダウンタイムを予測し、パレット構成を自動化し、消費者エンゲージメントのためのGS1デジタルリンク二次元コードを埋め込むデータプラットフォームを統合しています。コンバーターはPPWRのリサイクル可能性基準に対応するためバリアコーティング特許をクロスライセンスしています。ブランドオーナーの設計センター近くに設置されたラピッドプロトタイピングハブは、コンセプトから発売までのタイムラインを短縮しており、販促サイクルが圧縮される中で決定的な優位性となっています。全体として、競争は進化する世界の包装市場内で代替素材を拡大しながら、コスト、コンプライアンス、および創造性のバランスをとることができるかにかかっています。
包装業界のリーダー企業
-
International Paper Company
-
Mondi plc
-
Oji Holdings Corporation
-
UFlex Limited
-
Smurfit WestRock
- 注:主要企業の掲載順は順位を示すものではありません。
包装市場 このレポートでカバーされる企業
- Amcor plc
- International Paper Company
- Smurfit WestRock
- Ball Corporation
- Crown Holdings Inc.
- Mondi plc
- Oji Holdings Corporation
- UFlex Limited
- Huhtamaki Oyj
- Sealed Air Corporation
- Greif Inc.
- Sonoco Products Company
- AptarGroup Inc.
- ALPLA Group GmbH
- O-I Glass Inc.
- Verallia SE
- Vidrala S.A.
- Gerresheimer AG
- Vitro S.A.B. de C.V.
- Ardagh Group S.A.
- CANPACK S.A.
- Silgan Holdings Inc.
- AGI Glaspac
- Packman Packaging Pvt. Ltd.
- Tetra Pak International S.A.
最近の産業開発事情 包装市場
- 2025年8月:XamplaはHuhtamakiと提携し、Morro コーティング技術を採用した植物由来コーティングのホットフード向けボックスをBunzl UK & Irelandに供給しました。
- 2025年7月:PulpexはEvolve Organic Beautyにファイバーベースのリフィル可能シャワーボトルを提供しました。
- 2025年6月:APC Packagingは持続可能なコスメティクスアプリケーション向けにエアレスリフィル可能システムを発売しました。
- 2025年5月:Albéa TubesはLaboratoires SVRに、95%ポリエチレン構造を特徴とするリサイクル可能なメイクアップリムーバーバームの包装を提供しました。
世界の包装市場レポートの範囲
包装とは、輸送および保管中の損傷から製品を守るために、製品を包んだり瓶に入れたりすることを指します。包装は製品を安全かつ販売可能な状態に保ち、製品の識別、説明、および販売促進を助けます。
包装市場は、包装タイプ(プラスチック包装(リジッドプラスチック包装(素材タイプ(ポリエチレン(PE - 高密度ポリエチレン(HDPE)および低密度ポリエチレン(LDPE))、ポリプロピレン(PP)、ポリエチレンテレフタレート(PET)、ポリ塩化ビニル(PVC)、ポリスチレン(PS)および発泡ポリスチレン(EPS)、その他の素材タイプ)、製品タイプ(ボトルおよびジャー(容器)、キャップおよびクロージャー、バルクグレード製品 - IBC、クレート、パレット、ドラム缶、その他の製品タイプ)、最終用途産業(食品、飲料、産業用および建設、自動車、コスメティクスおよびパーソナルケア、その他の最終用途産業)、フレキシブルプラスチック包装(素材タイプ(ポリエチレン(PE))、二軸延伸ポリプロピレン(BOPP)、キャストポリプロピレン(CPP)、その他の素材タイプ)、製品タイプ(ポーチ、バッグ、フィルムおよびラップ)、最終用途産業(食品、飲料、医薬品、コスメティクスおよびパーソナルケア、その他の最終用途産業)、地域(北米、欧州、アジア太平洋、中東およびアフリカ、ラテンアメリカ)、紙および板紙(製品タイプ(折りたたみカートンおよびリジッドボックス、段ボール箱およびコンテナ、使い捨て紙製品(バッグおよびポーチ、カップ、トレーなど))、最終用途産業(食品、飲料、産業用および電子機器、コスメティクスおよびパーソナルケア、ヘルスケア、その他の最終用途産業)、地域(北米、欧州、アジア太平洋、中東およびアフリカ、ラテンアメリカ)、金属包装(製品タイプ(缶(食品、飲料、エアゾール、その他)、キャップおよびクロージャー、その他の製品タイプ)、地域(北米、欧州、アジア太平洋、中東およびアフリカ、ラテンアメリカ)、容器ガラス(最終用途産業(食品、飲料(アルコール飲料および非アルコール飲料)、パーソナルケアおよびコスメティクス、医薬品)、地域(北米、欧州、アジア太平洋、中東およびアフリカ、ラテンアメリカ)別にセグメント化されています。市場規模および予測は、上記のすべてのセグメントについて米ドル建ての金額ベースで提供されます。
セグメンテーション概要
包装タイプ別
| プラスチック包装 | タイプ別 | リジッドプラスチック包装 | 素材タイプ別 | ポリプロピレン(PP) |
| ポリエチレンテレフタレート(PET) | ||||
| ポリ塩化ビニル(PVC) | ||||
| ポリスチレン(PS)および発泡ポリスチレン(EPS) | ||||
| その他の素材タイプ | ||||
| 製品タイプ別 | ボトルおよびジャー | |||
| キャップおよびクロージャー | ||||
| トレーおよびコンテナ | ||||
| その他の製品タイプ | ||||
| 最終用途産業別 | 食品 | |||
| 飲料 | ||||
| 医薬品 | ||||
| コスメティクスおよびパーソナルケア | ||||
| 産業用 | ||||
| その他の最終用途産業 | ||||
| フレキシブルプラスチック包装 | 素材タイプ別 | ポリエチレン(PE) | ||
| 二軸延伸ポリプロピレン(BOPP) | ||||
| キャストポリプロピレン(CPP) | ||||
| その他の素材タイプ | ||||
| 製品タイプ別 | ポーチおよびバッグ | |||
| フィルムおよびラップ | ||||
| その他の製品タイプ | ||||
| 最終用途産業別 | 食品 | |||
| 飲料 | ||||
| 医薬品 | ||||
| コスメティクスおよびパーソナルケア | ||||
| 産業用 | ||||
| その他の最終用途産業 | ||||
| 製品タイプ別 | ボトルおよびジャー | |||
| ポーチおよびバッグ | ||||
| バルクグレード製品 | ||||
| その他の製品タイプ | ||||
| 最終用途産業別 | 食品 | |||
| 飲料 | ||||
| コスメティクスおよびパーソナルケア | ||||
| 医薬品 | ||||
| 産業用 | ||||
| その他の最終用途産業 | ||||
| 紙包装 | 製品タイプ別 | 折りたたみカートン | ||
| 段ボール箱 | ||||
| 液体用板紙 | ||||
| その他の製品タイプ | ||||
| 最終用途産業別 | 食品 | |||
| 飲料 | ||||
| Eコマース | ||||
| その他の最終用途産業 | ||||
| 容器ガラス | 色別 | グリーン | ||
| アンバー | ||||
| フリント | ||||
| その他の色 | ||||
| 最終用途産業別 | 食品 | |||
| アルコール飲料 | ||||
| 非アルコール飲料 | ||||
| パーソナルケアおよびコスメティクス | ||||
| 医薬品(バイアルおよびアンプルを除く) | ||||
| 香水 | ||||
| 金属缶およびコンテナ | 素材タイプ別 | スチール | ||
| アルミニウム | ||||
| 製品タイプ別 | 缶 | |||
| ドラム缶およびバレル | ||||
| キャップおよびクロージャー | ||||
| その他の製品タイプ | ||||
| 最終用途産業別 | 食品 | |||
| 飲料 | ||||
| 化学品および石油 | ||||
| 産業用 | ||||
| 塗料およびコーティング | ||||
| その他の最終用途産業 | ||||
包装フォーマット別
| リジッド |
| フレキシブル |
最終用途産業別
| 食品 |
| 飲料 |
| 医薬品およびヘルスケア |
| パーソナルケアおよびコスメティクス |
| 産業用 |
| Eコマース |
| その他の最終用途産業 |
地域別
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| タイ | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| 包装タイプ別 | プラスチック包装 | タイプ別 | リジッドプラスチック包装 | 素材タイプ別 | ポリプロピレン(PP) |
| ポリエチレンテレフタレート(PET) | |||||
| ポリ塩化ビニル(PVC) | |||||
| ポリスチレン(PS)および発泡ポリスチレン(EPS) | |||||
| その他の素材タイプ | |||||
| 製品タイプ別 | ボトルおよびジャー | ||||
| キャップおよびクロージャー | |||||
| トレーおよびコンテナ | |||||
| その他の製品タイプ | |||||
| 最終用途産業別 | 食品 | ||||
| 飲料 | |||||
| 医薬品 | |||||
| コスメティクスおよびパーソナルケア | |||||
| 産業用 | |||||
| その他の最終用途産業 | |||||
| フレキシブルプラスチック包装 | 素材タイプ別 | ポリエチレン(PE) | |||
| 二軸延伸ポリプロピレン(BOPP) | |||||
| キャストポリプロピレン(CPP) | |||||
| その他の素材タイプ | |||||
| 製品タイプ別 | ポーチおよびバッグ | ||||
| フィルムおよびラップ | |||||
| その他の製品タイプ | |||||
| 最終用途産業別 | 食品 | ||||
| 飲料 | |||||
| 医薬品 | |||||
| コスメティクスおよびパーソナルケア | |||||
| 産業用 | |||||
| その他の最終用途産業 | |||||
| 製品タイプ別 | ボトルおよびジャー | ||||
| ポーチおよびバッグ | |||||
| バルクグレード製品 | |||||
| その他の製品タイプ | |||||
| 最終用途産業別 | 食品 | ||||
| 飲料 | |||||
| コスメティクスおよびパーソナルケア | |||||
| 医薬品 | |||||
| 産業用 | |||||
| その他の最終用途産業 | |||||
| 紙包装 | 製品タイプ別 | 折りたたみカートン | |||
| 段ボール箱 | |||||
| 液体用板紙 | |||||
| その他の製品タイプ | |||||
| 最終用途産業別 | 食品 | ||||
| 飲料 | |||||
| Eコマース | |||||
| その他の最終用途産業 | |||||
| 容器ガラス | 色別 | グリーン | |||
| アンバー | |||||
| フリント | |||||
| その他の色 | |||||
| 最終用途産業別 | 食品 | ||||
| アルコール飲料 | |||||
| 非アルコール飲料 | |||||
| パーソナルケアおよびコスメティクス | |||||
| 医薬品(バイアルおよびアンプルを除く) | |||||
| 香水 | |||||
| 金属缶およびコンテナ | 素材タイプ別 | スチール | |||
| アルミニウム | |||||
| 製品タイプ別 | 缶 | ||||
| ドラム缶およびバレル | |||||
| キャップおよびクロージャー | |||||
| その他の製品タイプ | |||||
| 最終用途産業別 | 食品 | ||||
| 飲料 | |||||
| 化学品および石油 | |||||
| 産業用 | |||||
| 塗料およびコーティング | |||||
| その他の最終用途産業 | |||||
| 包装フォーマット別 | リジッド | ||||
| フレキシブル | |||||
| 最終用途産業別 | 食品 | ||||
| 飲料 | |||||
| 医薬品およびヘルスケア | |||||
| パーソナルケアおよびコスメティクス | |||||
| 産業用 | |||||
| Eコマース | |||||
| その他の最終用途産業 | |||||
| 地域別 | 北米 | 米国 | |||
| カナダ | |||||
| メキシコ | |||||
| 南米 | ブラジル | ||||
| アルゼンチン | |||||
| メキシコ | |||||
| その他の南米 | |||||
| 欧州 | ドイツ | ||||
| フランス | |||||
| 英国 | |||||
| イタリア | |||||
| スペイン | |||||
| ポーランド | |||||
| その他の欧州 | |||||
| アジア太平洋 | 中国 | ||||
| インド | |||||
| 日本 | |||||
| タイ | |||||
| オーストラリア | |||||
| 韓国 | |||||
| その他のアジア太平洋 | |||||
| 中東およびアフリカ | 中東 | サウジアラビア | |||
| アラブ首長国連邦 | |||||
| トルコ | |||||
| その他の中東 | |||||
| アフリカ | 南アフリカ | ||||
| ナイジェリア | |||||
| エジプト | |||||
| その他のアフリカ | |||||
レポートで回答されている主要な質問
包装業界の規模はどのくらいですか?
世界の包装市場規模は、2026年に1.22 トリリオン 米ドルに達しています
2031年までの世界的な包装需要のCAGR予測はどのくらいですか?
市場規模は2026年から2031年にかけて3.42%のCAGRで拡大する見込みです。
最も急速に拡大している包装形態はどれですか?
フレキシブル形態は、材料効率性と電子商取引の普及により4.26%のCAGRで成長しています。
最も強い成長勢いを示しているエンドユーズセクターはどれですか?
電子商取引向け包装は、小包取扱量の急増により2031年までに13.62%のCAGRでリードしています。
最も高い成長率が見込まれる地域はどこですか?
中東・アフリカは3.89%のCAGRで拡大すると予測されており、他のすべての地域を上回っています。
大手企業はサステナビリティに関する要求にどのように対応していますか?
市場リーダーは、厳格な規制および ブランドオーナーの目標を達成するために、合併・買収、再生材含有量の拡大、モノマテリアルイノベーションを推進しています。