
菓子包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.79 十億米ドル |
| 市場規模 (2031) | 18.28 十億米ドル |
| 成長率 (2026 - 2031) | 4.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
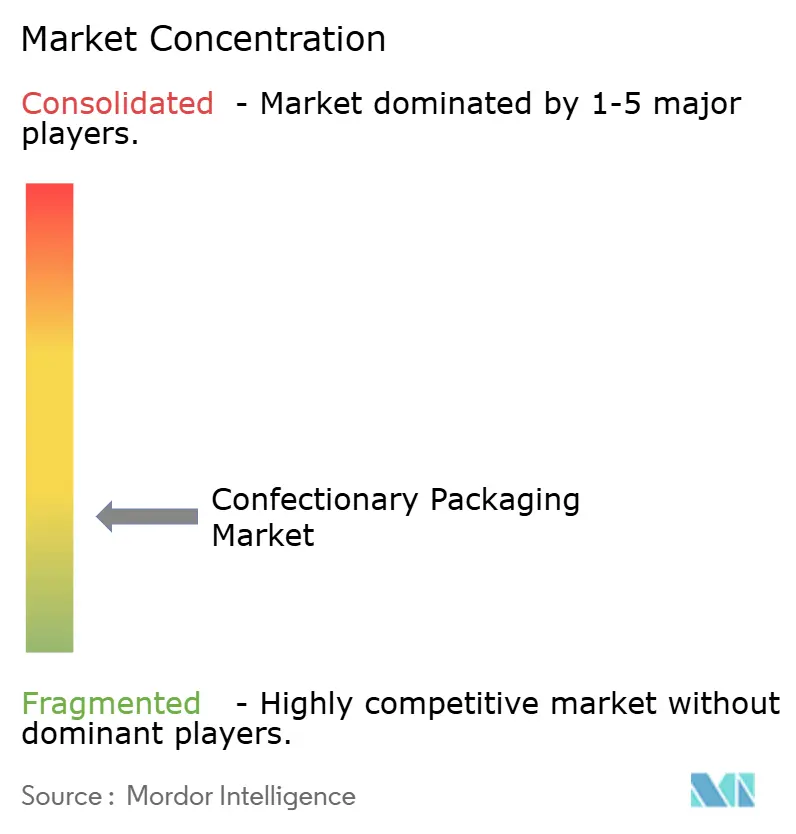
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる菓子包装市場分析
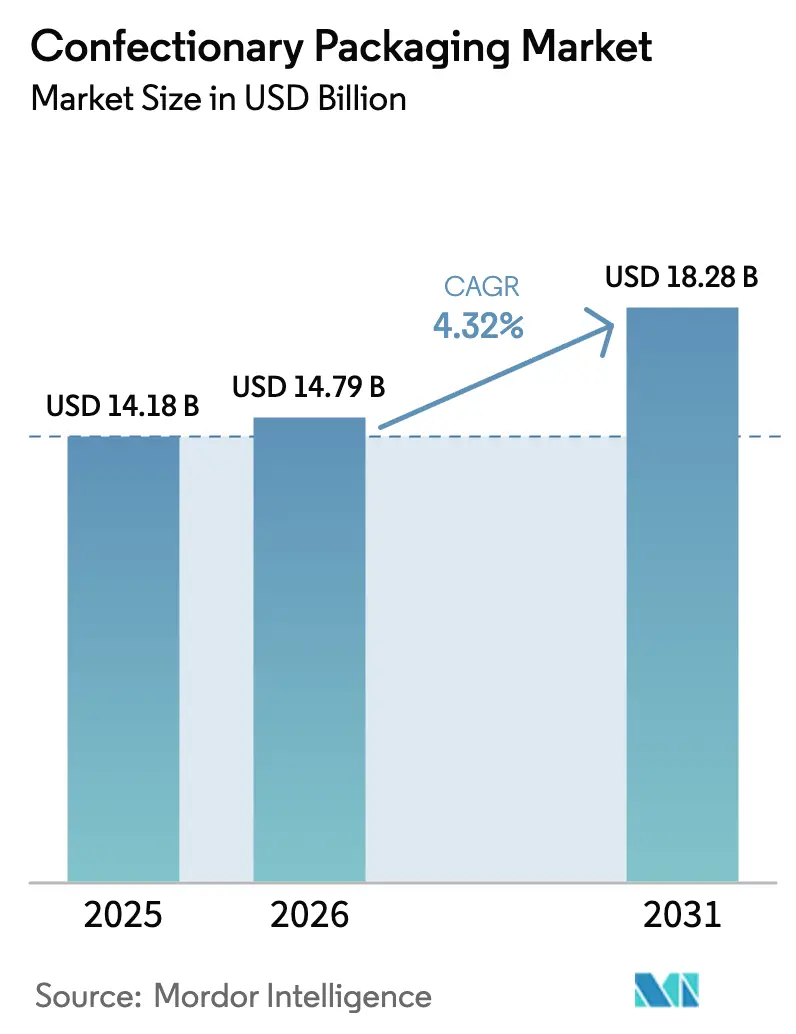
菓子包装市場規模は2025年に141億8,000万USDと評価され、2026年の147億9,000万USDから2031年には182億8,000万USDに達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.32%となっています。菓子包装市場は、ブランドが厳格化するサステナビリティ規制、ギフティングフォーマットのプレミアム化、SKUの迅速な展開を可能にするデジタル印刷の急速な進歩に対応する中で拡大しています。フレキシブル素材は、スタンドアップパウチとポーションパックが利便性とポーションコントロールのニーズに応えることから、引き続き中心的な役割を担っています。リサイクル含有量の増加を義務付けるEUおよび北米の規制が、バイオベースフィルムおよびリサイクル可能な紙への投資を促進する一方、QR対応スマートパックはトレーサビリティ義務を満たし、消費者エンゲージメントを深めています。原材料価格の変動とアルミ箔への関税がマージンを圧迫しており、生産者は基材の多様化とコスト効率のためのパック再設計を推進しています。
主要レポートのポイント
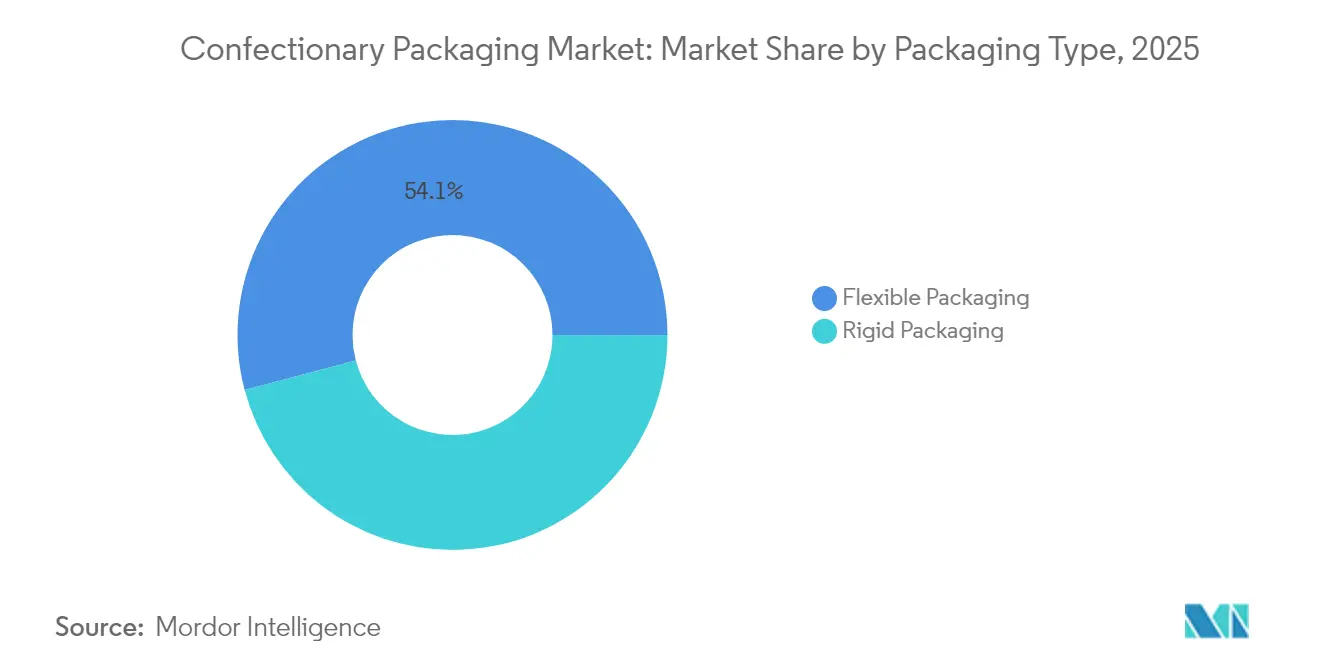
- 包装タイプ別では、フレキシブルソリューションが2025年の菓子包装市場シェアの54.12%をリードし、リジッドフォーマットは2031年までに5.62%のCAGRで最も速く成長すると予測されています。
- 材料別では、プラスチックが2025年の菓子包装市場規模の59.58%のシェアを保持し、バイオベースおよびコンポスタブルフィルムは2031年までに7.08%のCAGRで拡大する見込みです。
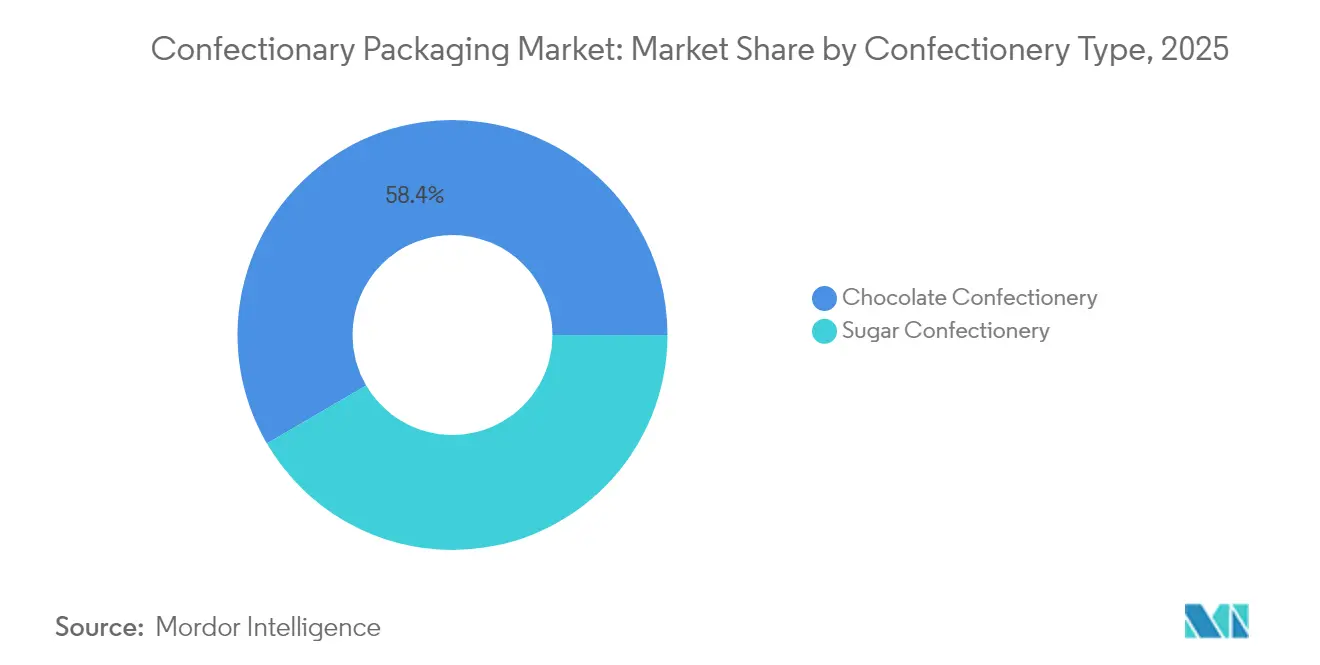
- 菓子タイプ別では、チョコレートが2025年の菓子包装市場の58.42%を占め、砂糖菓子は5.58%のCAGRで拡大しています。
- 流通チャネル別では、直接販売が2025年の菓子包装市場の64.74%を支配し、間接販売は2031年までに5.42%の最高予測CAGRを記録しています。
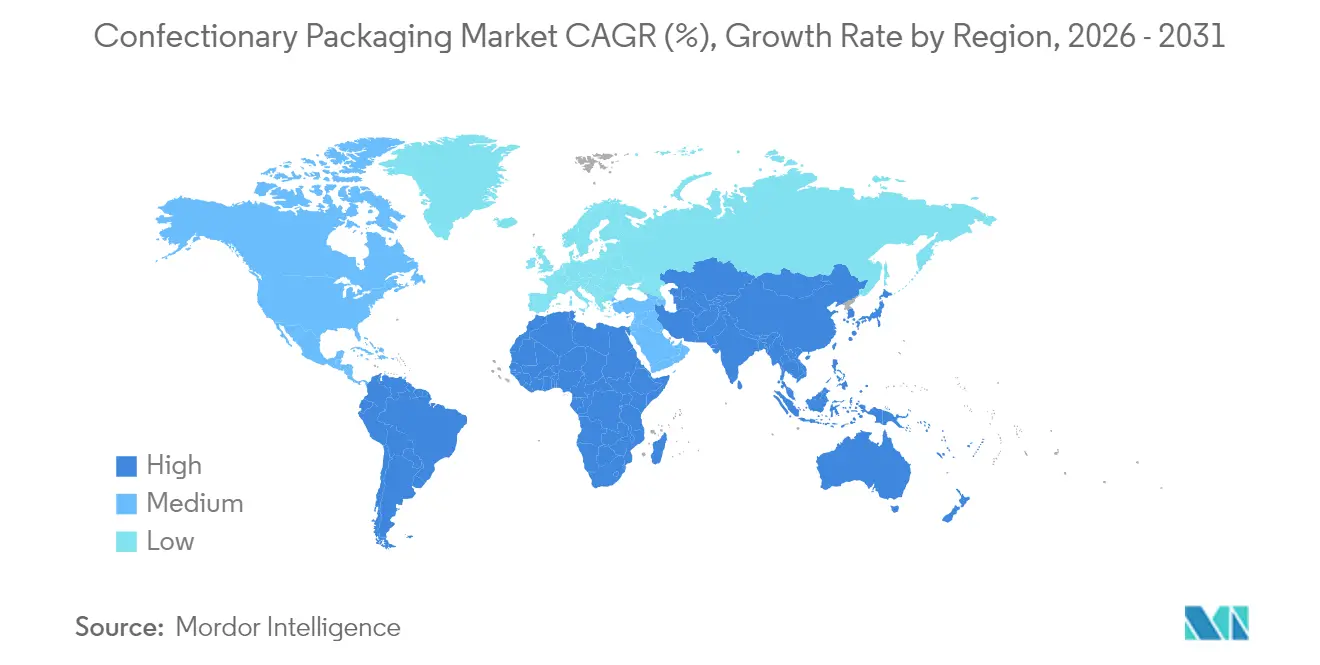
- 北米は2025年の菓子包装市場の34.32%のシェアを占め、アジア太平洋地域は2031年までに7.75%の最速地域CAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル菓子包装市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ギフティングフォーマットの プレミアム化 | +1.2% | 北米とヨーロッパに集中した グローバル | 中期 (2〜4年) |
| 環境配慮型 素材へのシフト | +0.9% | EUが主導し、 北米およびアジア太平洋地域に拡大 | 長期 (4年以上) |
| スタンドアップパウチおよびポーションパックの 急増 | +0.8% | 北米とアジア太平洋地域で最も強い グローバル | 短期 (2年以内) |
| 季節限定SKU向け デジタル印刷 | +0.4% | 北米とヨーロッパ、 アジア太平洋地域で新興 | 中期 (2〜4年) |
| QR対応 トレーサビリティ包装 | +0.3% | EUが主導し、 グローバルで採用が拡大 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ギフティングフォーマットのプレミアム化
レーザーカットボックスにオリガミインサートや磁気クロージャーを組み合わせた豪華なマルチセンサリーデザインが、季節商品に対する消費者の期待を再定義しています。プレミアムラインでは包装がプロダクトコストの15〜20%を占めることがあり、マスマーケットの比率をはるかに上回りますが、消費者は独特なアンボクシング体験に喜んで対価を支払います。Cadburyのサーモクロミックラッパーやオーディオ缶などのインタラクティブな要素は、ストーリーテリングをソーシャルチャネルに拡張し、パックの美学をバイラルコンテンツへと転換します。[1]Packaging Insights、「Cadburyが夏のレンジ向けに色変化チョコレートバーラップを発売」、packaginginsights.comアルチザナルブランドはこれらのデザインキューを活用して、産地のナラティブと限定版のコレクタビリティを吹き込むことで多国籍ライバルに挑戦しています。
環境配慮型素材へのシフト
EU包装および包装廃棄物規制は、2040年までにプラスチックパックのリサイクル含有量を65%とし、2030年までに完全リサイクル可能とすることを規定しており、セルロースフィルムおよびモノマテリアルラミネートへの大規模投資を促進しています。Clarifoilのセルロース構造と419 Smarties SKU向けの紙ラップは技術的実現可能性を示していますが、現在の20〜30%のコストプレミアムが中小コンバーターの採用能力を制限しています。[2]Celanese、「バイオポリマーソリューション」、celanese.com先行企業はサプライチェーンの優位性と評判上の利益を獲得しています。
スタンドアップパウチおよびポーションパックの急増
スタンドアップパウチは棚での視認性と輸送性を向上させ、HersheyとMarsはリシーラブルフォーマットにツイストラップまたはジッパークロージャーを組み合わせた製品ラインの再設計を促進しています。[3]Snack and Bakery、「Hershey Companyが革新を続ける方法」、snackandbakery.comポーションパックはAlways-A-Treatのカロリー上限公約と連動し、マインドフルな消費ガイドラインの範囲内での嗜好を可能にします。利便性の向上がeコマースおよびコンビニエンスストアチャネル全体での小売速度を加速させています。
季節限定SKU向けデジタル印刷
版を不要にすることで、中規模の菓子メーカーは高いセットアップコストをかけずにクリスマスやバレンタインの小ロット印刷が可能となり、棚に並ぶまでの時間が数週間から数日に短縮されます。2Dバーコードへの移行は規制データと偽造防止機能を追加しながら鮮やかなグラフィックを維持し、プレミアムな美学を民主化します。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料 価格変動 | -0.8% | 輸入依存地域で深刻な グローバル | 短期 (2年以内) |
| 新EU プラスチック規制のコンプライアンスコスト | -0.6% | EUが主要、グローバルサプライヤーへの 波及効果 | 中期 (2〜4年) |
| アルミ箔 供給途絶リスク | -0.4% | 北米とヨーロッパに集中した グローバル | 短期 (2年以内) |
| コンポスタブルフィルムの 賞味期限の制限 | -0.3% | EUが主導し、 グローバルに拡大 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
関税によりアルミ箔の輸入コストが25%上昇し、四半期ごとに10〜15%の樹脂価格変動がフレキシブルパックの予算を圧迫しています。段ボールは2025年1月にトン当たり70USD上昇し、カカオ価格の400%の急騰によりポーションサイズとバリアニーズを変える配合変更が余儀なくされています。ヘッジツールを持たない中小企業は収益性の低下に直面しています。
新EUプラスチック規制のコンプライアンスコスト
2030年までに30%、2040年までに50%のリサイクルPET閾値は大規模な品質保証のアップグレードを必要とし、PFAS禁止により特定のコーティング化学物質が排除されます。拡大生産者責任費用と報告義務が間接費を拡大させ、堅牢なコンプライアンスシステムを持つ大規模プレーヤーに有利に傾いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:フレキシブルソリューションがイノベーションを牽引
フレキシブルフォーマットは2025年の菓子包装市場シェアの54.12%を占め、携帯性とリシーラビリティに対する消費者の需要に支えられています。5.45%のCAGR予測に後押しされたスタンドアップパウチは、eコマースの配送ニーズに合致し、ブランドの視認性を高める高インパクトなグラフィックを提供します。このセグメントのダイナミズムは、鮮度を延長しながらポーションコントロールされた嗜好をサポートするジッパーおよびスパウトの革新から生まれています。ラッパーとバッグはそれぞれ個別商品とファミリーパックに不可欠ですが、ブランドは棚でのインパクトと素材使用のバランスを取るためにSKUをパウチへとシフトしています。
リジッドソリューションは、構造的完全性と触覚的な手がかりが知覚価値を形成するプレミアムギフティングにおいて引き続き重要性を持っています。折りたたみカートンは効率的なダイカットと優れた印刷適性によりリジッドボリュームを支配し、段ボール箱はラストマイルネットワークを通じて大型アソートメントを保護します。紙ベースのリジッドパックはリサイクル可能性の認識から恩恵を受け、成形パルプインサートはエコマンデートを満たすためにプラスチックトレーに取って代わっています。ガラス瓶とギフト缶はニッチなラグジュアリーSKUに対応し、重量と音響を活用して伝統と品質を伝えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


材料タイプ別:サステナビリティの圧力が嗜好を再形成
プラスチックは2025年の菓子包装市場の59.58%のシェアを維持していますが、バイオベースおよびコンポスタブルフィルムは義務的なリサイクル含有量条項と高まる消費者の精査により、7.08%のCAGRで成長トップとなっています。モノマテリアルPE/PPラミネートおよびケミカルリサイクルの進歩はリサイクル可能性を容易にすることでプラスチックの優位性を延長することを約束していますが、上昇するコンプライアンス費用が紙とのコスト差を縮小しています。板紙のリサイクル可能性と触覚的な自然さはプレミアムメディアとして好まれており、Smartiesのペーパートランジションはインダストリアルスケールでのフィージビリティを示しています。
金属箔は光とガスバリアに優れていますが、関税による価格ショックとカーボンフットプリントの懸念に対して脆弱です。サプライヤーは厚みを薄くし、リサイクル含有量を増やして関連性を維持しています。ガラスは重いものの、再利用可能性がコストを正当化する限定版プラリネや産地ストーリーを支えています。
菓子タイプ別:チョコレートの優位性が砂糖菓子のイノベーションに直面
チョコレートラインは多様な気候での感覚的属性を保護するために高バリアラップとリジッドボックスを採用し、菓子包装市場の最大58.42%のシェアを占めています。季節のアソートメントはバレンタインとイースターキャンペーン中のプレミアム支出を正当化するために、エンボスとグロスワニスを施した精巧なリジッドパックを活用しています。タブレットとバーは耐油性のためにアルミ紙ラミネートに依存していますが、リサイクル可能性目標を満たすためにモノマテリアルPEソリューションが試験段階に入っています。
砂糖菓子の5.58%のCAGRは、グローバルで24億USDの価値を持つフリーズドライキャンディなどのソーシャルメディア主導のヒット商品に牽引されており、テクスチャー保護のためのフレキシブルパックのアップグレードを促しています。グミとゼリーはリシーラブルパウチに移行し、ミントはポケットに収まるスリムなロールラップを採用しています。ロリポップメーカーはサステナビリティ公約に合わせてコンポスタブルスティックとPLAフローラップをテストしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:直接販売が優位性を維持
スーパーマーケットおよびディスカウンターとの直接契約が2025年の収益の64.74%を支え、ブランドにエンドキャップおよび季節ディスプレイ向けのパックサイズの調整を可能にしています。目を引くセカンダリーパックが衝動買いを増幅させ、共同プロモーションが消費者に限定フレーバーを紹介します。直接棚プレゼンスに結びついた菓子包装市場規模は引き続き上昇しますが、オンライン代替手段よりも遅いペースとなります。
間接チャネル(eコマースマーケットプレイス、コンビニエンスストア、自動販売機、専門店)は5.42%のCAGRを記録し、小包の耐久性とクリックアンドコレクトの効率性のためのデザイン調整を促しています。配送業者は破損クレームを減らすために内部クッションを備えた段ボールクラッシュロックカートンを採用し、ポーションコントロールされたパックがコンビニエンスストアの衝動買い商品を多様化しています。ブランドは最小限のボイドフィルと紙ベースのダンネージを試験し、サステナビリティ目標とラストマイルフルフィルメントの制約を調和させています。
地域分析
北米は2025年の菓子包装市場の34.32%のシェアを維持し、成熟したギフティング文化とインタラクティブパックの迅速な普及に支えられています。MarsのHackettstown革新スタジオへの7,000万USDなどの大規模な設備投資が、リサイクル可能なマルチレイヤーとスマートラベルへのR&Dを促進しています。米国各州の拡大生産者責任フレームワークが、リサイクル含有量の早期採用と透明な費用構造を義務付けています。
ヨーロッパは最も包括的な規制改革を進めており、包装および包装廃棄物規制がリサイクル含有量クォータとリサイクル可能性の定義を確立しています。セルロースフィルム、紙ラップ、機械的リサイクルラインへの設備投資がサプライヤー契約を再形成し、コンバーターとブランドオーナー間の共同開発プロジェクトを加速させています。MondelezのベルンにあるToblerone工場への6,500万スイスフランのアップグレードなどの投資は、新規制セットに準拠したローカル生産へのコミットメントを示しています。
アジア太平洋地域は都市化がグローバル菓子ブランドへの露出を広げ、eコマースが農村部の需要を解放する中で、最速の7.75%のCAGRを記録しています。中国の840億5,000万USDのキャンディセクターはプレミアムギフトボックスと祭りのアソートメントを推進し、インドネシアの2029年までに20億1,000万USDへの倍増予測がバリューシーカー向けのマイクロパックを促進しています。多様なリサイクルインフラが適応的なパックデザインを強制しており、日本は効率的な分別のためにモノマテリアルPPトレーを好む一方、インドは新興のプラスチック廃棄物規制を満たすためにコンポスタブルラップを推進しています。

競合ランドスケープ
菓子包装市場は中程度の断片化を示しており、グローバルリーダーのAmcor、Mondi、Sealed Airが多国籍フットプリントと多様化した基材ポートフォリオを活用しています。これらのプレーヤーはCadburyの3億枚のシェアリングバー向けにAmPrimaなどのリサイクル対応ラミネートを共同開発し、80%のリサイクル含有量を達成して小売業者の受け入れを確保しています。Accredoなどの中堅チャレンジャーはCO₂を固定するバイオベースパウチに特化し、環境意識の高い契約を獲得しています。
戦略的動向は垂直統合とM&Aに集中しており、MarsによるKellanovaの359億USDの買収が社内包装R&D資産を拡大しています。Constantia Flexiblesの売却はプライベートエクイティ保有者間の継続的なポートフォリオ最適化を示し、サプライヤーアライアンスを変化させる可能性があります。パイロットラインとデジタル印刷モジュールへの投資により、大手企業とニッチプレーヤーの両方がソーシャルメディアキャンペーンによって求められる迅速なアートワーク変更に対応できます。
新興の機会はコンポスタブルバリアコーティングとゼロウェイスト小売に適したリフィルシステムにあります。しかし課題は続いており、アルミ箔の供給不安定、コンプライアンスの複雑さ、スケールアップされたケミカルリサイクルのコストが挙げられます。継続的なイノベーションを通じてパフォーマンス、サステナビリティ、コストのバランスを取ることができるプレーヤーがシェアを強化する位置にあります。
菓子包装業界のリーダー企業
Amcor Group
Huhtamaki Oyj
Constantia Flexibles Holding GmbH
Sonoco Products Company
Mondi Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年6月:Green Bay Packagingが菓子包装能力を強化するために米国施設を拡張しました。
- 2025年5月:BakersがGalaxy Packtech パウチメーカー機械に500万GBPを投資し、モノマテリアルパウチを拡大しました。
- 2025年5月:MarsがニュージャージーのHackettstownにR&Dスタジオと包装ラボに7,000万USDを割り当てました。
- 2025年4月:Hersheyが10億USDのサプライチェーンアップグレードの一環として25万平方フィートのReese Chocolate Processing工場を開設しました。
- 2025年3月:Wendel GroupがConstantia Flexiblesを売却し、統合の方向性についての憶測を呼びました。


グローバル菓子包装市場レポートの調査範囲
菓子包装とは、キャンディ、チョコレート、グミ、クッキー、その他の砂糖ベースのお菓子などの甘い製品を包装するために使用される材料とプロセスを指します。菓子包装の主な目的は、製品を保護し、鮮度を維持し、消費者に視覚的に魅力的に見せることです。この調査では、市場推定と予測期間全体の成長率を支える基礎的な成長要因と主要な業界ベンダーも検討しています。市場推定と予測は基準年の要因に基づき、トップダウンおよびボトムアップアプローチで算出されています。
菓子包装市場は、包装タイプ(フレキシブル包装(ラッパー、サシェ、ライナーおよびパウチ)およびリジッド包装(折りたたみカートン、段ボール箱、トレーおよびコンテナ))、材料タイプ(紙、プラスチック、金属、アルミニウムおよびガラス)、菓子タイプ(チョコレート菓子(スラブ/バー/ブロック、ボックスアソートメント、その他のチョコレート菓子)、砂糖菓子(ゼリー、ミント、トフィー、ロリポップおよびその他の砂糖菓子))、および地域(北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ)別にセグメント化されています。市場規模と予測は、上記のすべてのセグメントについて金額(USD)で提供されています。
| フレキシブル包装 | ラッパー |
| バッグ | |
| パウチ | |
| その他のフレキシブル包装 | |
| リジッド包装 | 折りたたみカートン |
| 段ボール箱 | |
| トレー | |
| その他のリジッド包装 |
| 紙および板紙 |
| プラスチック |
| 金属 |
| ガラス |
| バイオベースおよびコンポスタブルフィルム |
| チョコレート菓子 | スラブ/バー/ブロック |
| ボックスアソートメント | |
| その他のチョコレート菓子 | |
| 砂糖菓子 | ゼリーおよびグミ |
| ミント | |
| トフィーおよびキャラメル | |
| ロリポップ | |
| その他の砂糖菓子 |
| 直接販売 |
| 間接販売 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 包装タイプ別 | フレキシブル包装 | ラッパー | |
| バッグ | |||
| パウチ | |||
| その他のフレキシブル包装 | |||
| リジッド包装 | 折りたたみカートン | ||
| 段ボール箱 | |||
| トレー | |||
| その他のリジッド包装 | |||
| 材料タイプ別 | 紙および板紙 | ||
| プラスチック | |||
| 金属 | |||
| ガラス | |||
| バイオベースおよびコンポスタブルフィルム | |||
| 菓子タイプ別 | チョコレート菓子 | スラブ/バー/ブロック | |
| ボックスアソートメント | |||
| その他のチョコレート菓子 | |||
| 砂糖菓子 | ゼリーおよびグミ | ||
| ミント | |||
| トフィーおよびキャラメル | |||
| ロリポップ | |||
| その他の砂糖菓子 | |||
| 流通チャネル別 | 直接販売 | ||
| 間接販売 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリアおよびニュージーランド | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||


レポートで回答される主要な質問
菓子包装市場の現在の規模はどのくらいですか?
菓子包装市場規模は2026年に147億9,000万USDで、4.32%のCAGRで2031年までに182億8,000万USDに達すると予測されています。
どの包装タイプがグローバル収益をリードしていますか?
フレキシブルソリューションは2025年の菓子包装市場シェアの54.12%を占め、スタンドアップパウチとポーションコントロールされたパックに牽引されています。
なぜアジア太平洋地域が最も成長の速い地域なのですか?
都市化、拡大する中間層、強力なeコマース普及がアジア太平洋地域の菓子包装市場を2031年までに7.75%のCAGRに押し上げています。
EU規制は材料選択にどのような影響を与えていますか?
EU包装および包装廃棄物規制はより高いリサイクル含有量と完全リサイクル可能性を義務付け、バイオベースフィルム、紙ラップ、モノマテリアルプラスチックの採用を加速させています。
デジタル印刷は季節限定菓子においてどのような役割を果たしていますか?
デジタル印刷は版のコストを削減し、ホリデーSKUの経済的な小ロット印刷を可能にし、ソーシャルメディアトレンドへの迅速な対応をサポートします。
菓子包装の原材料コストはどの程度変動していますか?
関税、樹脂価格の変動、カカオ不足により、アルミ箔とプラスチックのコストが二桁台のパーセンテージで上昇し、パックの再設計と代替基材への圧力が高まっています。
最終更新日:



