
UAEパッケージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
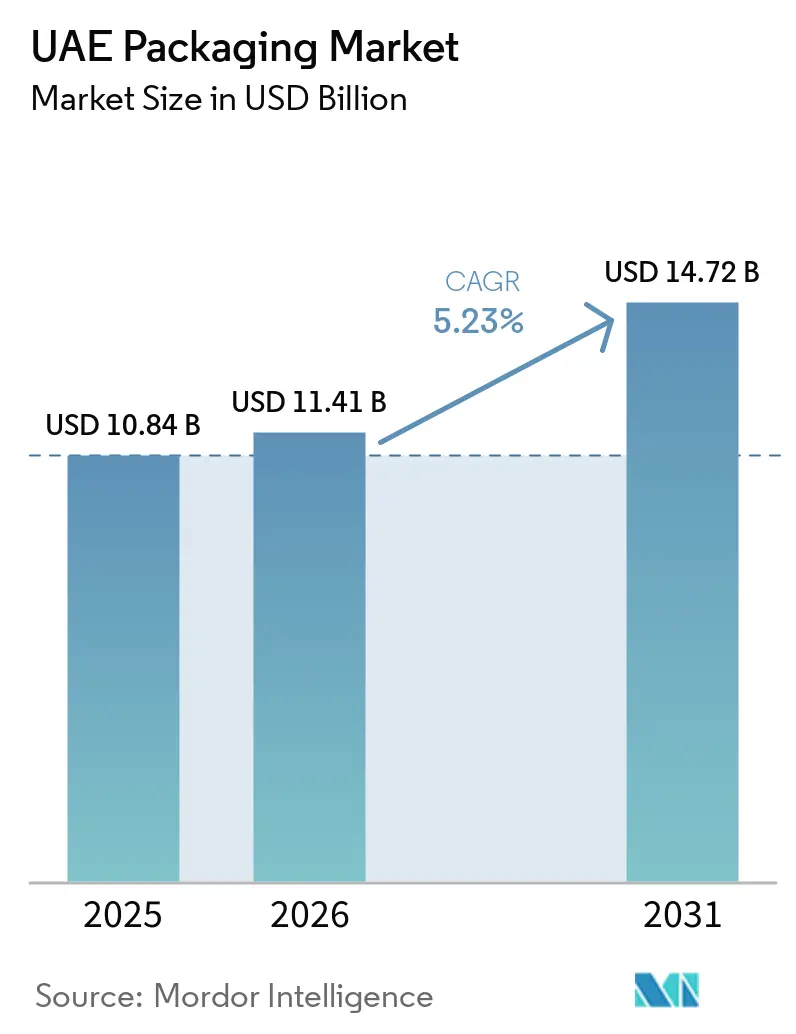
| 基準年の市場規模 (2025) | 10.84 十億米ドル |
| 市場規模 (2026) | 11.41 十億米ドル |
| 市場規模 (2031) | 14.72 十億米ドル |
| 成長率 (2026 - 2031) | 5.23 % |
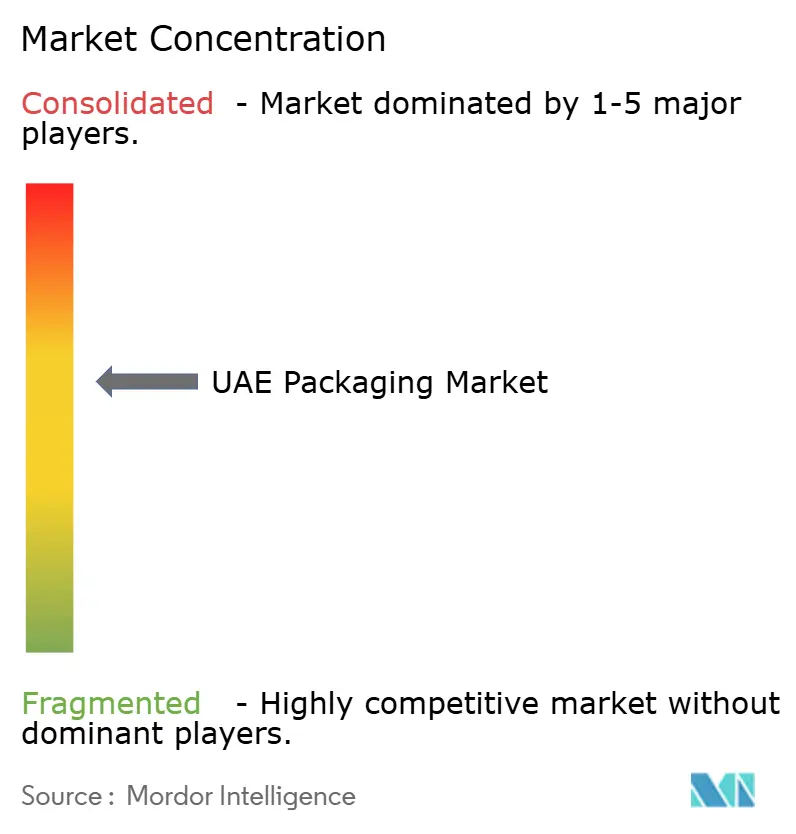
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEパッケージング市場分析
UAEパケージング市場規模は、2025年の108.4 ビリオン 米ドルから2026年には114.1 ビリオン 米ドルへと成長し、2026年から2031年にかけて5.23%のCAGRで2031年には147.2 ビリオン 米ドルに達すると予測されている。
ビジョン2030の下での製造インセンティブの強化、2026年1月の使い捨てプラスチック禁止令、および国家食料安全保障戦略2051が組み合わさり、UAEパッケージング市場を高バリア・軽量・循環型フォーマットへと再編しつつある。2026年に9.2 ビリオン 米ドルを超えると予測されるeコマースフルフィルメントは、ラストマイルネットワークを効率的に通過するマイクロフルートボックスやスタンドアップパウチへと段ボールおよびフレキシブル包材の需要を引き込んでいる。同時に、クラウドキッチンやオンデマンドのレディミール・サービスが注文プロファイルを細分化し、一人前クラムシェルや改ざん防止ボウルへの需要を加速させている。石油化学統合、バイオベース樹脂への投資、および義務的な炭素報告の相互作用が、大手コンバーターを原料調達の安定化、廃熱回収、クローズドループリサイクルスキームへと誘導しており、これらが今後10年間のUAEパッケージング市場におけるコストリーダーシップを定義することになる。
主要レポートのポイント
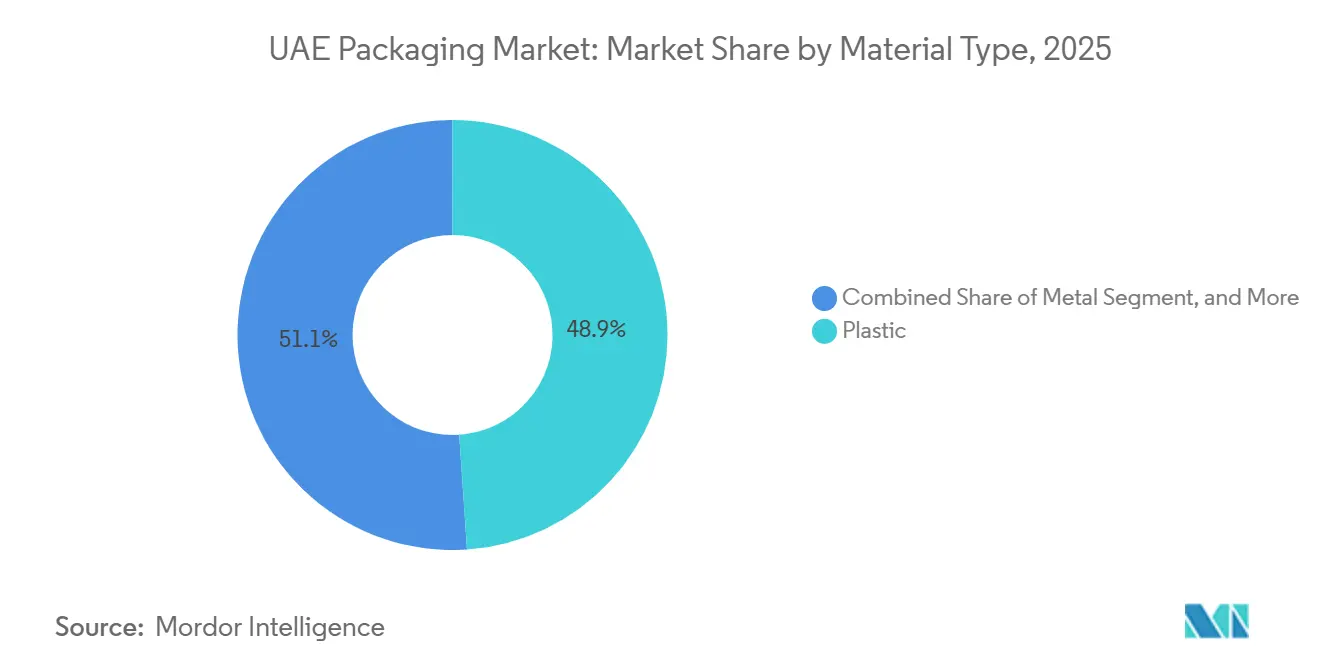
- 素材タイプ別では、プラスチックが2025年のUAEパッケージング市場シェアの48.92%を占め、その数量は2031年にかけて年平均成長率(CAGR)5.93%で拡大する見込みです。
- 製品タイプ別では、軟質プラスチックセグメントが2025年のプラスチック数量の33.47%をリードしました。紙および板紙製品タイプが全体的に優位を占めていますが、軟質プラスチックは2031年にかけて年平均成長率(CAGR)6.04%で進展しています。
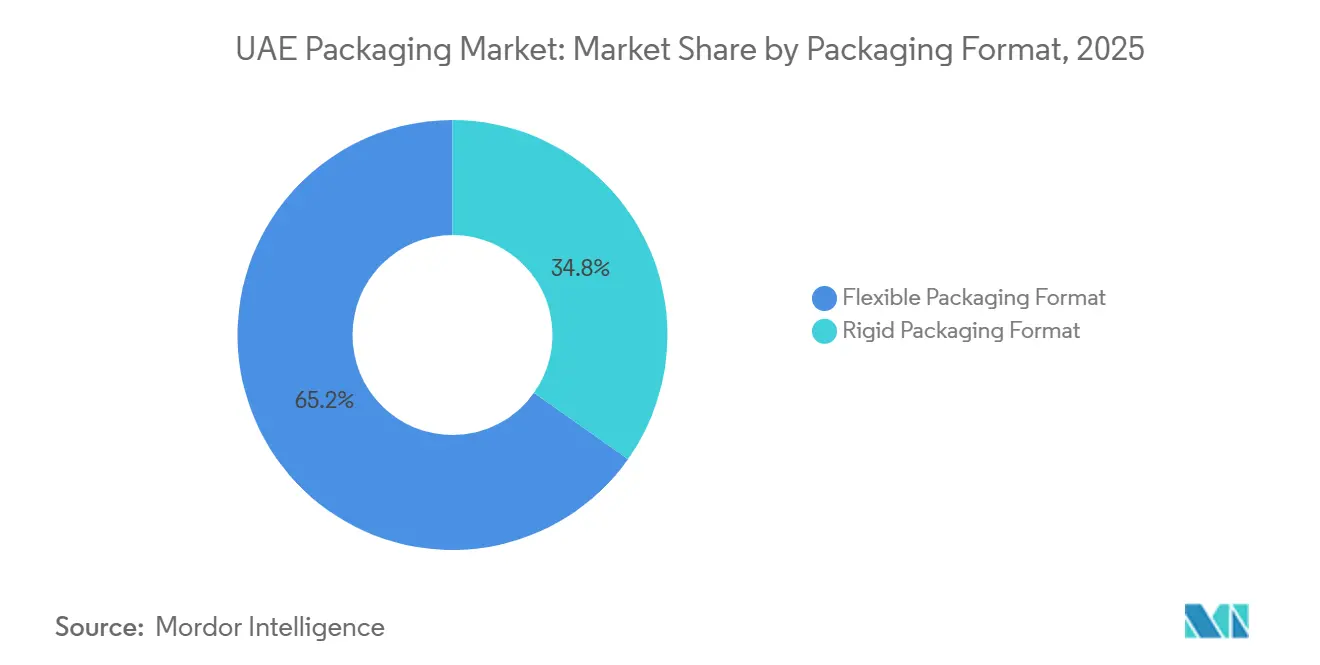
- 包装形態別では、軟質形態が2025年のUAEパッケージング市場規模の65.19%を占め、硬質形態を上回る年平均成長率(CAGR)5.61%で成長すると予測されています。
- エンドユーザー別では、食品が2025年の売上の32.44%を占め、パーソナルケアおよび化粧品は2031年にかけて最も速い年平均成長率(CAGR)6.88%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマースの急成長が段ボールおよびラストマイル包装を促進 | +1.2% | 全国規模、ドバイ・アブダビ・シャルジャに集中 | 短期(2年以内) |
| ビジョン2030のインセンティブが地域のFMCGパッケージング需要を促進 | +0.9% | 全国規模、KEZAD・JAFZA・ドバイ工業都市での初期利益 | 中期(2〜4年) |
| 国家食料安全保障戦略2051が高バリア性食品包装を促進 | +0.7% | 全国規模、アブダビおよびアル・アインの農業地帯を重視 | 長期(4年以上) |
| クラウドキッチンと調理済み食品サービスの急速な台頭 | +0.6% | ドバイ・アブダビ・シャルジャの都市中心部 | 短期(2年以内) |
| 脱炭素化義務がバイオベースおよび再利用可能な包装を促進 | +0.5% | 全国規模、GCCへの波及 | 中期(2〜4年) |
| 医薬品物流におけるスマートトラック・アンド・トレースの試験運用 | +0.3% | 全国規模、ドバイ・ヘルスケアシティおよびアブダビ・ヘルスゾーンが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの急成長が段ボールおよびラストマイル包装を促進
アラブ首長国連邦のオンライン小売売上高は2026年に92億USDに達すると予測されており、11%の複合成長率で拡大しています。この拡大により、段ボール需要は容積重量料金を削減しながらも圧縮強度を損なわない軽量のEフルートおよびマイクロフルートグレードへとシフトしています。Amazon UAEとNoonはいずれも2024年以降にフルフィルメントセンターネットワークを拡大しており、Noonのドバイサウスサイトだけでもピーク月に100万個以上の荷物を処理し、適切なサイズの配送ボックスやクッション付きメーラーへの需要を増幅させています。[1]「Make it in the Emirates」インセンティブは、地元コンバーターに10年間の税制優遇と補助金付き土地を提供し、フラッシュセール小売業者が求める5,000ユニット未満の生産を収益性高く処理できるデジタル印刷フォルダーグルアーへの投資を促しています。Eコマースへの依存度の高まりにより、ラストマイル段ボールは2025年の全国ボックス生産量の40%を占めるまでに拡大し、2020年の25%から増加しましたが、2025年初頭の北欧の供給途絶によるクラフトライナーの18%の価格上昇にコンバーターがさらされるという事態も招きました。宅配ネットワークが住宅街の奥深くまで延伸するにつれ、軽量でカスタム印刷された段ボールを習得したコンバーターが、UAEパッケージング市場における数量とマージンのリーダーシップを確保することになるでしょう。
ビジョン2030のインセンティブが地域のFMCGパッケージング需要を促進
「オペレーション300bn」は、2031年までに年間製造付加価値3,000億AEDの達成を目指しており、食品・医薬品・消費財の国内拡大における重要な推進力としてパッケージングを位置づけています。KEZADとJAFZAは200万m²以上の工業用地をコンバーター向けに確保し、低関税のユーティリティと12ヶ月の迅速許可を組み合わせることで、通常の建設期間を3分の1短縮しています。2022年にドバイで開設されたHotpackの完全自動化PETサーモフォーミング工場は、従来の施設と比較して1ユニットあたりの労働コストを35%削減し、公共入札に必要な40%の地域コンテンツ基準を容易に超えています。2025年には3つのUAE施設が予知保全の導入により設備総合効率(OEE)を85%以上に引き上げ、インダストリー4.0のライトハウスステータスを取得し、生産性において地域の競合他社を凌駕しようとする国家の取り組みを示しています。[2]これらの包括的なインセンティブにより、グローバルブランドオーナーは包装を地元で調達するようになり、UAEコンバーターの構造的な需要基盤が確立されています。
国家食料安全保障戦略2051が高バリア性食品包装を促進
この戦略は2030年までに食品廃棄物を50%削減することを義務付けており、45℃の夏の気温に耐え、脂質酸化を最小限に抑える長期保存フィルムへの需要を促進しています。[3]EVOHと金属化PETを組み合わせた高バリア性ラミネートは、現在、新規の乳製品および食肉入札の60%に採用されており、2023年の35%から増加しており、酸素透過率を0.5 cc/m²/日以下とする規制要件を反映しています。Tetra Pakは2024年6月に、EKTFAのムレイハ乳業をアセプティックTetra Topラインで整備する契約を締結し、冷蔵チェーンが依然として不安定なGCC市場向けに輸出されるUHT牛乳の常温12ヶ月保存を目標としています。2025年にアブダビとドバイで稼働した4つの改ざん雰囲気包装ラインは、酸素濃度を0.5%以下にフラッシュし、生鮮農産物の保存期間を最大10日間延長し、廃棄物削減目標に沿った小売業者の取り組みを支援しています。政策と技術のこの融合により、高バリア性フィルムとアセプティックカートンがUAEパッケージング市場の成長の核心に組み込まれています。
クラウドキッチンと調理済み食品サービスの急速な台頭
KitopiやSweetheart Kitchenなどの企業が運営する200以上のバーチャルレストランブランドがドバイ、アブダビ、シャルジャ全域に広がり、平均注文数を1.8食に縮小し、一人前容器への需要を倍増させています。アルミホイルトレイに板紙の蓋を組み合わせたものが、クラウドキッチンセグメントの45%を占めるようになりました。これは、禁止された発泡ポリスチレンフォームに取って代わり、40℃の気温の中でのバイク30分の配達に変形することなく耐えられるためです。小売向け調理済み食品は2023年〜2025年に年率14%で成長し、電子レンジ加熱時の食感を保持する再封可能なジッパー付きの高バリア性スタンドアップパウチが普及しました。配達プラットフォームは改ざん防止ラベルをますます義務付けており、コンバーターは1ユニットあたり0.05AED未満のコストでありながら消費者の信頼を大幅に高めるピールアンドシールテープを統合しています。したがって、食事準備の分散化とラストマイルの制約が、軽量で改ざん防止された形態をコンバーターにとって重要な成長レバーとして定着させています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 使い捨てプラスチックへの30%物品税 | -0.8% | 全国規模 | 短期(2年以内) |
| ガス化学プロジェクトによる樹脂コストの変動 | -0.6% | 全国規模、GCCへの波及 | 中期(2〜4年) |
| 食品グレードrPET規格採用の遅延 | -0.4% | 全国規模 | 中期(2〜4年) |
| 国内紙リサイクルインフラの規模不足 | -0.3% | 全国規模、シャルジャ・ドバイを中心に | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックへの30%物品税
2026年1月に完全施行された段階的課税は、ブランドオーナーがコストの全額転嫁に抵抗するため、コンバーターの売上総利益率を最大18パーセントポイント削減します。小売向けプレパッケージ商品への免除措置がスタンドアップパウチやフローラップフィルムへの代替を促進していますが、成形パルプのクラムシェルがコストで40%高く、水分の多い料理では漏れやすいフードサービスでは機能的なトレードオフが生じています。レストランチェーンは容器の不具合に関連する顧客苦情の増加を報告しており、サステナビリティへの好意が損なわれています。並行課税のない近隣GCC諸国からの硬質容器の輸入は、2025年上半期に前年比22%増加し、UAEコンバーターの競争力を侵食しています。国内リサイクルと手数料の調和が成熟するまで、物品税は環境への誘導と利益の圧迫の両方として機能し続けます。
ガス化学プロジェクトによる樹脂コストの変動
スポットのポリプロピレンおよび高密度ポリエチレン価格は、ルワイスおよびTA'ZIZ複合施設での試運転遅延により、コンバーターがアジアおよびヨーロッパからの輸入同等価格を支払うことを余儀なくされた2024年〜2025年の間に、1トンあたり950〜1,320USDの間で変動しました。Borougeのポリプロピレン製造ラインは触媒の問題により6ヶ月遅延し、一部の企業はサウジアラビア産ポリマーを12%のプレミアムで購入せざるを得なくなり、運転資本を圧迫しました。将来のTA'ZIZ生産量は2027年から線状低密度ポリエチレン150万トンに達すると見込まれていますが、シャーフィールドのエタンへの依存により樹脂生産量がOPECの上流クォータ決定に左右されます。ヘッジ手段を持たない中小コンバーターが最も大きな打撃を受けており、2025年には3社の中堅フィルムメーカーがプライベートエクイティによる買収を検討しています。スケジュールの確実性がない状況では、樹脂の変動がコスト曲線を歪め続け、UAEパッケージングセクターにおける統合を加速させるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
原料経済、セメント、プラスチック、およびリーダーシッププラスチックは2025年のUAEパッケージング市場シェアの48.92%を占め、2031年にかけて5.93%のCAGRで拡大すると予測されており、この軌跡はBorougeの640万トンのポリオレフィンハブと結びついており、同ハブは輸入パリティより15〜20%低い価格で樹脂を供給している。ポリプロピレンはクロージャー、延伸フィルム、サーモフォームを支配し、高密度・低密度ポリエチレンを合わせると乳製品および洗剤向けブロー成形ボトルのプラスチックトン数の35%を供給している。ポリエチレンテレフタレートは、清澄性と炭酸バリア性により、清涼飲料において依然として不可欠であることから、プラスチック量の相当なシェアを獲得している。2026年1月の使い捨てプラスチック禁止令は、ポリ塩化ビニルおよびポリスチレンを圧迫し、成形パルプトレイやアルミホイル容器への転換を加速させている。
紙および板紙は輸入リサイクルパルプに依存しており、国内調達繊維と比較してコストが最大15%増加し、成長を抑制している。金属は、ジェベル・アリ港を通じたUAEの再輸出回廊を活用するアルミ缶およびエアゾールの強みによりニッチな地位を維持している。容器ガラスは、重い輸送コストにもかかわらず、消費者が不活性性と高級感を重視するプレミアム飲料や美容クリームにおいてその存在感を維持している。Emirates Biotechの8.0 ビリオン 米ドル規模の工場から2028年に流通が始まるバイオベースのポリ乳酸は、サーモフォーム向けに堆肥化可能な選択肢を開くが、現行のポリマー構成と比較してボリュームは小さくスタートする。これらのダイナミクスを総合すると、プラスチックが予測期間を通じてUAEパッケージング市場の量的・価値的な中核であり続けることが確実となる。

製品タイプ別:
軟質包装が輸送コストと炭素方程式で優位に立つ紙および板紙の製品タイプは、eコマースおよびフードサービスチャネル供給する段ボール箱に牽引され、2025年に全体の33.47%でトップとなった。折りたたみカートンおよびリジッドボックスは、棚での訴求力に対してユニットプレミアム25〜40%を正当化する化粧品および菓子類に対応している。しかし、フレキシブルプラスチックは、30gのパウチが180gの瓶に取って代わり、宅配便の寸法重量料金を最大60%削減することから、2031年にかけて6.04%のCAGRで他のすべての競合を上回るペースで成長している。
プラスチックの中では、フレキシブルが2025年の製品量の58%を占め、スタンドアップパウチが冷凍レディミールの棚で支配的な地位を占めるようになっている。リジッドプラスチックは、Tatmeenのトラック・アンド・トレースシステムの改ざん防止要件を満たすPET飲料ボトルおよびポリプロピレン瓶において好まれている。金属製品タイプは、クラフトドリンクの発売がスリムなアルミ缶にシフトするにつれ、「無限にリサイクル可能」というブランディングの恩恵を受けている。ガラス瓶および瓶は、製品の完全性シグナルが輸送上のペナルティを上回るプレミアムニッチを維持しいる。この複合的なシフトは、充填コスト、リサイクル可能性の主張、および宅配便の経済性が、UAEパッケージング市場規模をフレキシブル優位へと再編しつつあることを浮き彫りにしている。
包装形態別:
軽量ラミネートが従来の硬質包装を凌駕フレキシブルフォーマットは2025年の量の65.19%を占め、エチレン・ビニルアルコールおよびメタライズドPETラミネートが酸素透過率を0.5 cc/m²/日以下に抑え、生鮮農産物の鮮度を最大10日間延長することから、5.61%のCAGRで成長すると予測されている。クラウドキッチンはフレキシブルの定義に含まれるピールフィルムボウルを好み、宅配便の料金体系は節約されるグラムごとに報酬を与える。高速デジタル印刷機はまた、コンバーターが版代なしでインフルエンサーキャンペーン向けの限定グラフィックを印刷できるようにし、ラベルとのリードタイムの差を縮めている。
リジッドフォーマットは、構造的強度、耐圧性、および規制上の検証が不可欠な炭酸飲料および医薬品において引き続き重要である。リバースベンディングのパイロットは6ヶ月間で110万個のPETおよびアルミニウムユニットを回収し、リッド容器が提供できるリサイクル可能性の優位性を実証した。サーモフォームPET肉トレイは、1ラインあたり50万〜150万 米ドルの設備投資を必要とする改良雰囲気システムへと移行しており、大規模コンバーターに有利に働いている。アルミ缶は、連邦政令第11号の報告規則の下で輸送排出量を削減するその軽量性から、清涼飲料においてガラスからシェアを奪い続けている。重量経済性と炭素会計を合わせると、フレキシブルがUAEパッケージング市場シェアのリードを拡大することが確実となるが、リジッドはミッションクリティカルなニッチを守り続けるだろう。
エンドユーザー別:
美容・医薬品が次の成長の原動力に食品は2025年の消費量の32.44%を占めたが、都市部世帯への普及率はすでに85%を超えており、上昇余地を抑制している。それでも国家食料安全保障戦略2051は、常温乳製品輸出の賞味期限を12ヶ月に延ばす無菌カートンおよび高バリアフィルムへの追加需を生み出している。飲料包装は、ブランドオーナーが高い消費後リサイクル率と軽量な物流フットプリントを追求するにつれ、アルミ缶へとシフトしている。医薬品および医療用パックは、TatmeenがすべてのユニットドーズにGS1コードと改ざん防止シールを要求するにつれ拡大している。
パーソナルケアおよび化粧品は、ドバイの免税ゾーンが中東および南アジア全域にプレステージブランドを再輸出することから、6.88%のCAGRで最も急成長しているエンドユーザーセグメントである。射出成形エアレスポンプ、メタライズドチューブ、ソフトタッチ瓶はプレミアムな棚価格を要求し、樹脂コストが変動する中でもコンバーターのマージンを押し上げている。産業用および化学用途は、建設および石油化学に結びついた中間バルクコンテナおよびファイバードラムへの安定した需要を加えている。農業用包装は耕作可能な土地が少ないため最も緩やかな成長にとどまり、自動車用途は電気自動車の輸入が特殊なバッテリー収納を必要とするにつれわずかに増加している。このエンドユーザーミックスは、美容、医薬品、プレミアム飲料セグメントが2031年にかけてUAEパッケージング市場の増分成長の大部分をもたらす位置に置いている。
地理的分析
ドバイはUAEパッケージング市場の中核を担い、JAFZA、ドバイ・インダストリアル・シティ、ナショナル・インダストリーズ・パークを擁することで2025年の国内需要の推定48%を占めている。これらの施設は合計60所以上の加工工場を集積し、実効法人税率をゼロに引き下げる10年間の税制優遇措置を提供している。同首長国の統合された港湾・道路網は全国各地への翌日配送を可能にし、この物流上の優位性により、湾岸の主要隣国と比較して完成品在庫に拘束される運転資本を8〜12%削減している。ドバイはEコマースの小口荷物密度が最も高いため、同地で操業する加工業者はマイクロフルートボックスおよびクッション付きメーラーの契約の大半を確保しており、これらはラストマイル・フルフィルメントの主流となっている。これらの要因が相まって、ドバイはUAEパッケージング市場の商業的中心地としての地位を確固たるものにしている。
アブダビは第2位に位置しながらも最も急速な拡大を遂げており、その原動力はKEZADの410平方キロメートルの工業地帯と、2028年までに16万トンの堆肥化可能樹脂生産能力を追加する8億米ドルのポリ乳酸プラントである。ルワイス石油化学ハブからの割引エタンフィードストックへのアクセスにより、加工業者は輸入パリティより15〜20%低い水準で樹脂を調達でき、ドバイやシルジャの同業他社に対する構造的なコスト優位性を持つ。インダストリー4.0設備の設備投資の最大30%をカバーする政府補助金も、現地での原材料確保と輸出監査向けの再生可能エネルギー証書を求める多国籍カートン・クロージャー・ラベルメーカーを引き付けている。その結果、UAEパッケージング市場におけるアブダビのシェアは2031年までに5パーセントポイント上昇すると予測されている。
シャルジャおよび北部4首長国は合わせてパッケージング消費量の約15%を占めており、ビーアの15万トンのリサイクル施設が国内段ボール製造に使用される回収紙の大部分を供給している。ラス・アル・ハイマは、2024年にフータマキが同地の工場を拡張してサクル港経由の東アフリカ向け輸出ルートに対応したことで、フレキシブルフィルムのニッチ市場として台頭している。国土面積がわずか83,600平方キロメートルと小規模であるため、小規模首長国の加工業者も数時間以内に小売流通ハブへアクセスでき、大規模な設備投資を重複させることなく全国的なサービス水準を維持している。2024年連邦政令法第11号は首長国に屋上太陽光発電と廃熱回収の導入を促しており、早期導入企業はすでに系統電力料金を最大30%削減している。
規制環境
UAEの包装に関する規制環境は、廃棄物削減、循環性、消費者への情報開示を中心に厳格化が進んでいる。重要な転換点となるのが、2026年1月1日に施行される連邦規制であり、特定の使い捨てプラスチック製品(飲料用カップ・蓋、カトラリー、食品容器、ストロー、袋を含む)を禁止するもので、外食産業および小売業界全体で許可された材料への代替と再設計されたフォーマットへの移行を加速させている。
製品規制の面では、内閣決定第66号/2023によりラベリングおよび表示義務が強化され、包装に明確な製品情報(名称/種類、成分、内容量、原産国、製造者/輸入者の詳細を含む)を記載することが求められている。食品接触包装については、産業先端技術省(MoIAT)が、食品接触材料を規定する連邦フレームワークの下で適合性要件を監督しており、食品接触用途を想定した再生プラスチックの適合証明書、承認されたリサイクル施設の使用、認定検査機関による安全性試験を含む。これにより、rPETおよびその他の再生原料を規制対象の最終用途に供給する際の基準が高まっている。
バリューチェーン分析
UAEの包装バリューチェーンは、樹脂・石油化学原料(特にルワイスに連結する統合ポリオレフィン供給)、輸入および国内回収された紙繊維、そして主要な工業地帯・港湾(JAFZA、ドバイ・インダストリアル・シティ、ナショナル・インダストリーズ・パーク、KEZAD)周辺に集中する加工基盤によって支えられている。加工業者は国内流通と再輸出経路を通じてFMCG、外食産業、eコマース、製薬各分野の顧客に供給しており、トレーサビリティ、ラベリング、食品接触適合性への要求がますます性能要件を形作っている。
製品寿命終了後の資源および循環型原料は、統合廃棄物管理の法的基盤や産業用廃棄物の価値化に関する内閣決定第118号/2023を含む連邦の廃棄物・循環経済フレームワークの下で運用上の重要性を高めている。これらの施策は廃棄物流を生産投入原料として利用することを支援し、リサイクル事業から紙生産能力の増強(例:KEZADにおける再生コンテナボードプロジェクト)、さらには製造と倉庫・物流を同じ拠点に統合し、eコマースおよび外食産業向け需要のリードタイムを短縮しつつ、より厳格な適合性・情報開示要件を満たす加工業者主導のハブモデルまで、チェーン全体にわたる投資と統合につながっている。
競争環境
UAEパッケージング市場は中程度に分散しており、上位5社が2025年の売上の約37%を占めており、医薬品ラベル、高級カートン、成形繊維トレイのニッチ契約を獲得できる機動力のある中堅コンバーターの余地が残っています。グローバル大手のTetra Pak、Mondi、Amcor、SIG Combibloc Groupは、規制遵守を単価より優先する多国籍ブランドオーナーとの独自技術と長期契約を通じて、アセプティックカートンと高バリア性フィルムの数量の大部分を支配しています。特許保護された基材における優位性は、地元企業を完全に排除することなく、バリューチェーンの上位を安定させるのに役立っています。
地元の有力企業Hotpackは13のUAE工場を運営しており、2025年5月にはニュージャージー州に初の米国施設を建設するために1億USDを投資することを表明し、国内プレーヤーが海外で競争できる規模、自動化、運転資本の強さを持つことを確認しました。Arabian PackagingとGulf East Paperは後方統合された段ボール製造設備を活用して急増するEコマースとフードサービスセクターに供給し、Union Paper MillsはTetra Pakと提携して輸入繊維への依存を相殺する1万トンのカートンリサイクルループを立ち上げました。Huhtamamiの2024年のラス・アル・ハイマ拡張工場への統合は、多国籍企業がUAEの輸出回廊へのコミットメントを維持しながら固定費を最適化できることを示しています。
次世代の競争は、バイオベース樹脂、シリアライゼーション対応の医薬品包装、および再利用可能な輸送包装にかかっています。Emirates Biotechの近日公開のポリ乳酸ストリームは、拡大生産者責任手数料が成熟した際に堆肥化可能なトレイ入札を獲得できる早期採用者を位置づけており、年間32億本のPETボトルを潜在的に置き換えることができます。Tatmeenトラック・アンド・トレースプラットフォームは、すべての医薬品包装にGS1コードと改ざん防止機能を搭載することを義務付けており、この要件はラインのアップグレードに200〜500万USDを必要とし、強固な財務基盤を持つコンバーターに有利です。一方、3社の中堅軟質フィルムメーカーが樹脂ヘッジプログラムと自動化の資金調達のためにプライベートエクイティとのパートナーシップを模索しており、UAEパッケージング市場における統合の勢いがまだ終わっていないことを示しています。
UAEパッケージング産業のリーダー企業
-
Tetra Pak International SA
-
Mondi plc
-
Amcor plc
-
International Paper Company
-
Arabian Packaging Co. LLC
- 注:主要企業の掲載順は順位を示すものではありません。
UAEパッケージング市場 このレポートでカバーされる企業
- Tetra Pak International SA
- Mondi plc
- Amcor plc
- International Paper Company
- Arabian Packaging Co. LLC
- Hotpack Packaging Industries LLC
- Gulf East Paper and Plastic Industries LLC
- Corys Packaging LLC
- Amber Packaging Industries LLC
- Diamond Packaging Holdings LLC
- Al Bayader International LLC
- Universal Carton Industries LLC
- Rotopak LLC
- Falcon Pack Industries LLC
- Future Pack Plastic Products LLC
- Multiplex Packaging LLC
- Al Huraiz Packaging Industry LLC
- Express Pack Print LLC
- SIG Combibloc Group AG
- Huhtamaki Group
- ALPLA Gulf
市場機会と将来展望
政策主導のフォーマット代替は、2026年1月1日に全国的に施行される使い捨てプラスチック規制を受けて、コンプライアンスに適合した外食産業・小売用包装に明確な空白領域を生み出している。この変化は、紙ベースおよび繊維系代替品、依然として許容される再設計されたフレキシブルフォーマット、デリバリーおよび調理済み食品チャネル向けの高性能シーリング・改ざん防止ソリューションに対する短期的な需要を生み出している。気候変動・環境省(MOCCAE)とTadweer Groupが2025年7月に開始した拡大生産者責任(EPR)パイロット制度は、ブランド事業者と包装パートナーに対して、回収、報告、再生原料経路の調達プロセスへの統合を促すことで、商業化のもう一つのてこ入れ策となっている。
生産能力とサプライチェーンの現地化プログラムは、アブダビおよびドバイの工業クラスター全域で加工業者や材料サプライヤーにとって具体的な機会に転化している。例として、Star Paper MillがKEZADで2026年5月に再生コンテナボード施設を開設したことや、Al Bayader Internationalがナショナル・インダストリーズ・パークで統合食品包装ハブを開発し、紙ベースおよび循環型プラスチック包装の生産規模拡大を目指していることが挙げられる。同時に、より高付加価値な用途向けの包装が工業地帯の取り組みを通じて国内に呼び込まれており、例えばISEM Packaging Groupと2PointZero、KEZADによる覚書は、美容、ファッション、グルメ食品を対象とした高級包装製造施設の検討を目的としており、UAE国内における高度な印刷、仕上げ、適合性を満たす基材調達への需要をさらに強めている。
最近の産業開発事情 UAEパッケージング市場
- 2026年6月:Al Bayader Internationalはナショナル・インダストリーズ・パーク(NIP)と提携し、ドバイに統合型食品包装製造・物流ハブを開発すると発表した。2028年初頭までに年間30,000トンの生産能力を追加する計画が示されている。このプロジェクトは、加工、倉庫、流通を一つの拠点に統合することで、外食産業およびデリバリーチャネル向けの補充を迅速化することを支援する。
- 2025年7月:UAEは26社が参加する拡大生産者責任(EPR)パイロット制度を開始し、ブランド事業者に対して消費後包装の回収・リサイクルへの資金提供を求めた。この措置により、FMCG顧客向けサービスを行う加工業者にとって、リサイクル可能な設計、材料のトレーサビリティ、回収業者・リサイクル業者との連携の商業的重要性が高まった。
- 2024年6月:Tetra PakとUnion Paper Millsは、UAE初の紙容器リサイクルラインを開始した。共同投資額は250万AEDで、年間10,000トンの処理能力を目指して設計されている。この現地リサイクル経路の追加は、紙容器包装の循環性を高め、国内回収経路を求めるブランド事業者を支援するものである。
UAEパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、UAEパッケージング市場は、主要なエンドユーズ産業全体にわたって国内での使用のために販売された包装材料および包装フォーマットの価値として定義され、米ドルで測定され、記載された調査年および予測年にわたって追跡される。
調査範囲の除外事項:包装機械および設置済み設備は除外され、物流サービスおよびその他の非包装サービスも除外される。
セグメンテーションの概要
- 素材タイプ別
- 紙および板紙
- プラスチック
- ポリプロピレン(PP)
- 高密度および低密度ポリエチレン(HDPEおよびLDPE)
- ポリエチレンテレフタレート(PET)
- ポリ塩化ビニル(PVC)
- ポリスチレン(PS)
- その他のプラスチック
- 金属
- 容器ガラス
- 製品タイプ別
- 紙および板紙製品タイプ
- 折り畳みカートンと硬質箱
- 段ボール箱とコンテナ
- 使い捨て紙製品
- その他の紙および板紙製品タイプ
- プラスチック製品タイプ
- 硬質プラスチック
- ボトルと瓶
- キャップとクロージャー
- バルクグレード製品
- その他の硬質プラスチック
- 軟質プラスチック
- パウチ
- バッグ
- フィルムとラップ
- その他の軟質プラスチック
- 硬質プラスチック
- 金属製品タイプ
- 缶
- キャップとクロージャー
- エアゾール容器
- その他の金属製品タイプ
- 容器ガラス製品タイプ
- ボトル
- 瓶
- 紙および板紙製品タイプ
- 包装形態別
- 硬質包装形態
- 軟質包装形態
- エンドユーザー別
- 食品
- 飲料
- 医薬品・医療
- パーソナルケアおよび化粧品
- 産業・化学
- 農業
- 自動車
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサチ
デスクリサーチは、市場の境界を設定し、明確な需要の説明を構築し、年ごとに確認できるインプット指標を収集するために使用される。UAE連邦競争力統計センターの公表資料、国連コムトレードの貿易統計、入手可能なUAE税関および自由区の最新情報、ならびにUAE政府機関による持続可能性および廃棄物管理に関する公表資料などの公開資料を活用している。
これらのシグナルを市場価値に変換するサポートとして、企業の年次報告書、投資家向けプレゼンテーション、監査済み財務諸表、業界団体のウェブサイト、および包装能力、リサイクルイニシアチブ、政策変更に関する信頼性の高い報道も参照している。必要に応じて、企業財務・インテリジェンス、特許、ならびに製品の入手可能性、価格動向、供給動向を相互確認するための輸出入データについて有料サブスクリプションを利用している。ここに記載されているソースは例示的なものであり、データ収集、検証、および調査中の明確化のために他の多くの参考資料も使用された。
一次インタビューおよびサーベイ
一次調査は、主要な包装フォーマットのシェアを検証し、価格およびミックス変化に関する現実確認を行い、規制および顧客要件が需要にどのように影響しているかを確認するために使用される。食品、飲料、医薬品、パーソナルケア、産業用途にわたる包装材料サプライヤー、コンバーター、ディストリビューター、および大手包装バイヤーと、輸入主導および国内生産の供給をカバーしながら対話した。インプットはUAEの主要なビジネスハブ全体でもテストされ、モデルが特定のチャネルやエンドユーズに過度に依存しないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:20% |
| 中位層:49% | 機能・ユニットリーダー:21% |
| 中小規模プレイヤー:22% | マネージャー:59% |
市場規模算定と予測
規模算定はトップダウンの構築から始まり、UAEにおけるエンドユーズ活動から包装需要を再構築し、素材およびフォーマット別の包装ミックスと平均価格を通じて価値に変換する。モデルは、包装食品および飲料の生産動向、医薬品およびパーソナルケの製造指標、二次包装需要の代理指標としてのeコマース出荷成長、包装材料の輸出入動向、ならびに素材代替に影響するリサイクル含有量と回収目標の可視的な変化などの実用的なインプットを使用する。
合計値は次に、開示が存在する場合のコンバーター収益のサンプリング、価格帯のチャネルチェック、主要包装インプットの貿易フローを用いた量の方向性の検証など、選択的なボトムアップの近似値と照合される。直接データが薄い場合は、インタビューでストレステストを行い、最終合計が観察された需給シグナルと一致するまで調整した保守的な普及率および代替仮定を用いてギャップを埋める。
予測については、政策のタイミングと採用曲線を反映するシナリオ分析を使用し、その後、非石油製造活動、人口・消費指標、eコマース強度などの需要ドライバーに関する単純な多変量回帰クロスチェックを行う。価格進行に関する仮定は、一律のインフレ上昇を適用するのではなく、樹脂および紙の動向、リサイクル含有量の要件、および輸入コストの動向に結びつけることで透明性を保ってる。
データ検証と更新サイクル
検証は段階的なクロスチェックを通じて行われ、アウトプットが実際の市場シグナルと一致した状態を保つ。最終値を、包装インプットの貿易動向、能力発表、エンドユーズ生産の方向性などの独立した指標と比較し、内部承認前に年ごとの急激な変動を再確認する。
差異が生じた場合は仮定を再検討し、ギャップが価格、ミックスシフト、または購買行動を変化させた可能性のある新規規制に起因する場合は回答者に再連絡する。レポートは年次で更新され、需要、供給、または価格を動かす可能性のある重要なイベントが発生した場合は中間更新が行われる。納品前に、最新の公開データでモデルを再実行し、クライアントが古いスナップショットではなく最新の見解を受け取れるようにする。
Mordor IntelligenceのUAEパッケージング市場規模と他の公表推計との比較
UAEパッケージングの公表市場規模はしばしば異なるが、これは調査範囲が常に一致しているわけではなく、ソース間で年のラベリングが一貫していない場合があるためである。差異はまた、特に素材ミックスがシフトしている場合の価格の扱い方や、政策主導の変化が予測開始年に反映されているかどうかからも生じる。
主なギャップは、推計が包装材料を包装機械やサービスなどの隣接品目と混在させているかどうかから生じる。Mordor Intelligenceは、UAEのエンドユーザーに販売された包装材料とフォーマットのみをカウントし、素材およびフォーマット別のミックスと価格に価値を結びつけている。もう一つの要因は更新頻度であり、プラスチックから紙やリサイクル素材への政策タイミングと代替は、仮定が再検討されない場合に数値を急速に動かす可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 108.4 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 90.0 ビリオン 米ドル(2025年) | この数値は公開サマリーに明確に記載された基準年フレームワークなしに提示されており、リジッドフォーマットおよび非FMCGの産業用包装を過小評価する可能性のある、より狭い需要範囲を適用しているように見受けられる。 |
| 業界出版社B | 148.0 ビリオン ドル(2031年) | 長期の高い値は、政策主導の素材代替と価格上昇に対してより積極的なシナリオを使用していること、およびエンドユーズ活動チェックに完全に裏付けられていない広範な平均成長率を適用していることから生じる可能性がある。 |
3つの数値全体にわたるばらつきは、主に調査範囲の境界、価格とミックスの扱い、および規制変更時の仮定の更新速度によって説明される。インプットをエンドユーズ需要シグナルに結びつけ、インタビューおよび二次チェックで検証することで、最終値は再現可能な一連のステップに追跡可能な状態を保ち、計画のための年ごとの比較を容易にする。
レポートで回答される主要な質問
UAEパッケージング市場の2026年〜2031年のCAGR予測は?
市場は2026年〜2031年の期間にCAGR 5.23%で成長すると予測されています。
2031年にかけて最も多くの増分価値を獲得する素材グループはどれですか?
プラスチックは、国内ポリオレフィン複合施設からの割引原料に支えられ、最大の絶対価値を追加するでしょう。
軟質形態が硬質包装を上回っている理由は何ですか?
軟質包装は重量が最大85%軽く、輸送コストを削減し、炭素削減義務により容易に対応できます。
使い捨てプラスチックへの物品税はコンバーターにどのような影響を与えますか?
企業がブランドオーナーにコストを転嫁するか、免除対象の形態に転換しない限り、売上総利益率は最大18パーセントポイント低下する可能性があります。
どの首長国がパッケージング産業の設備投資の最も急速な拡大を見せるでしょうか?
アブダビは、KEZADの土地の利用可能性と大規模なバイオポリマーおよび石油化学プロジェクトのおかげで最も急速に拡大するでしょう。
医薬品包装サプライヤーに求められる戦略的能力は何ですか?
Tatmeenトラック・アンド・トレースプラットフォームへの準拠のための完全なGS1シリアライゼーションと改ざん防止機能。