
Mordor Intelligenceによるオーストラリア美容・パーソナルケア製品市場分析
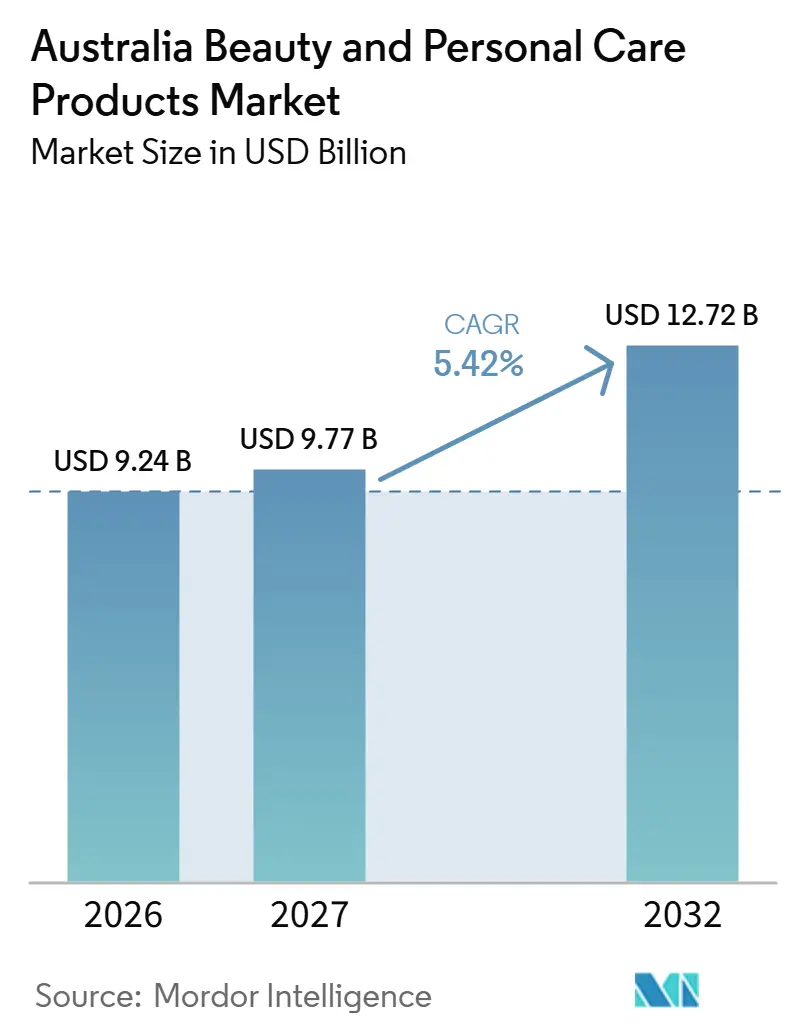
オーストラリア美容・パーソナルケア製品市場規模は、2026年の9.24 ビリオン 米ドルから2027年には9.77 ビリオン 米ドルに成長し、2027年~2032年にかけて5.42%CAGRで2032年までに12.72 ビリオン 米ドルに達すると予測されています。
オーストラリア全土において、スキンケアへの参加層の拡大とデジタルリサーチの普及が、機能を明確に説明した製品への需要を支えています。オンライン小売と専門店は、スキンケアレンジを家庭のルーティンと結びつける補完的な手段をサプライヤーに提供しています。偽造品リスク、日焼け止め効果に関する虚偽表示、成分規制は、真正性確認や処方保証コストの追加という形でその機会を抑制しています。日焼け止めおよびファンクショナルスキンケアのサプライヤーは、品揃えの幅だけでなく、消費者の比較情報における実証済みの訴求を通じて差別化を図る方が有利な場にあります。
主要レポートのポイント
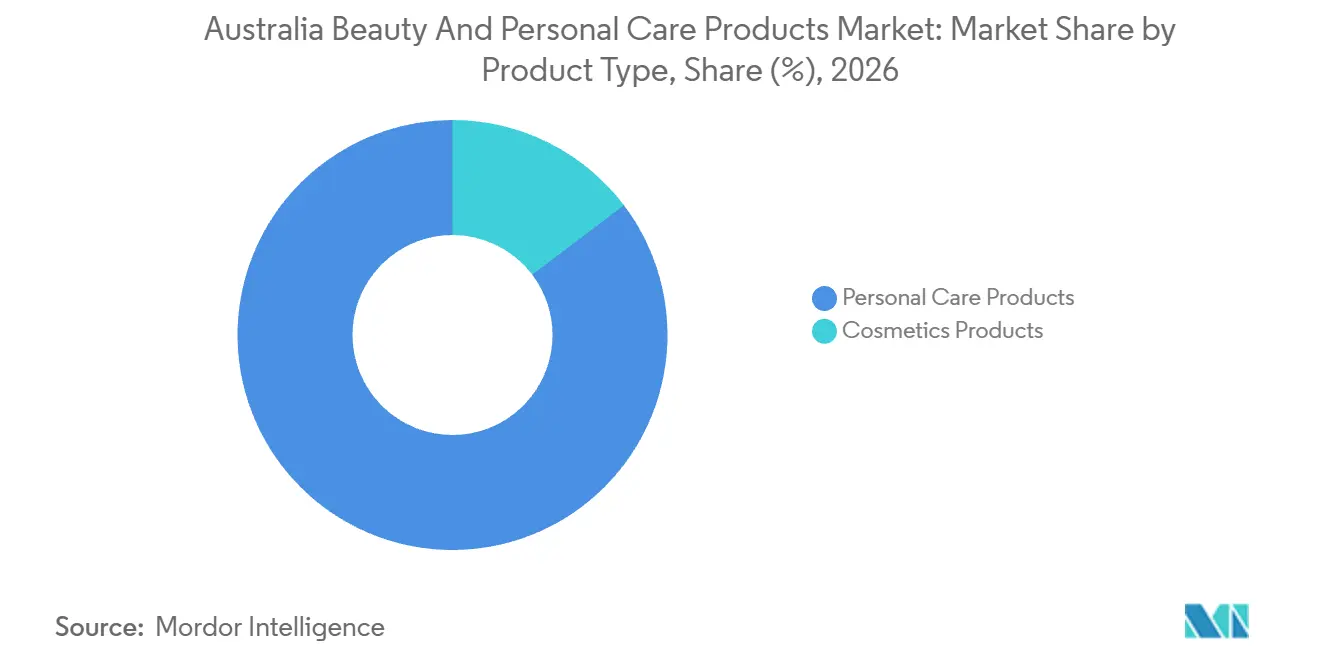
- 製品タイプ別では、パーソナルケア製品が2026年のオーストラリア美容・パーソナルケア製品市場シェアの85.31%を占め、コスメティクス製品は2027年~2032年にかけて5.52%のCAGRで最も速く成長すると予測されています。
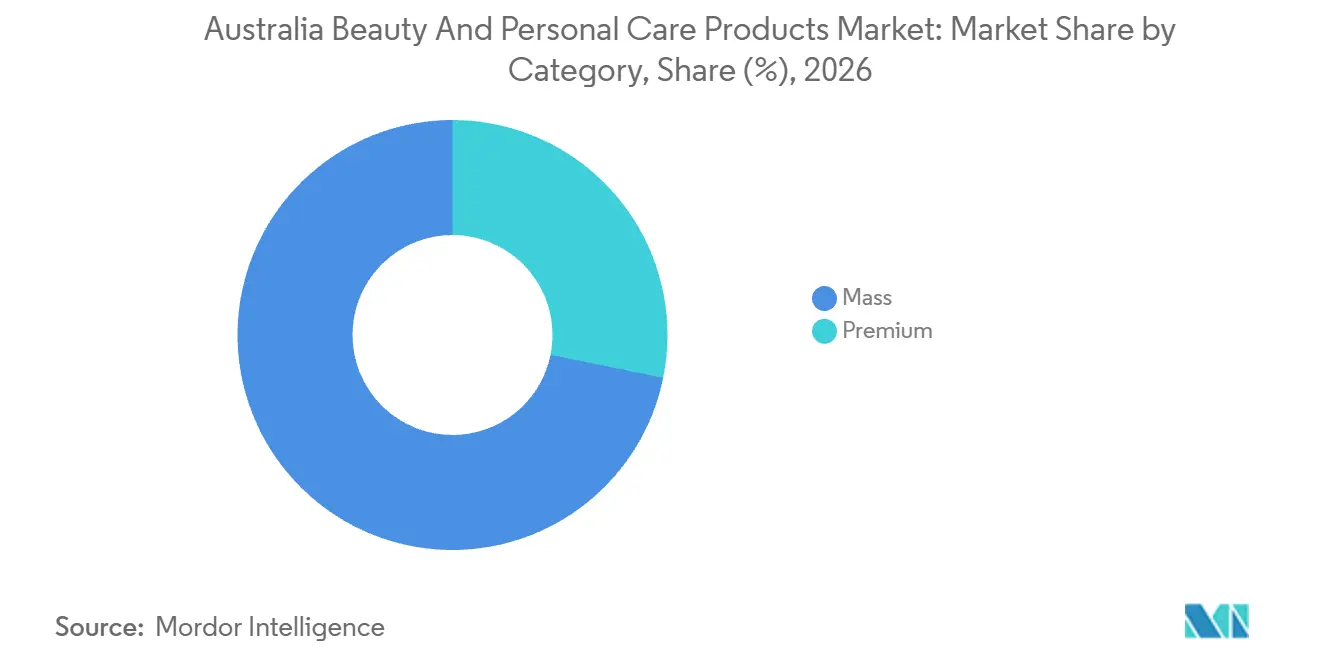
- カテゴリー別では、マス製品が2026年のオーストラリア美容・パーソナルケア製品市場規模の71.81%のシェアをリードし、プレミアム製品は2027年~2032年にかけて6.05%のCAGRで最も速く成長すると予測されています。
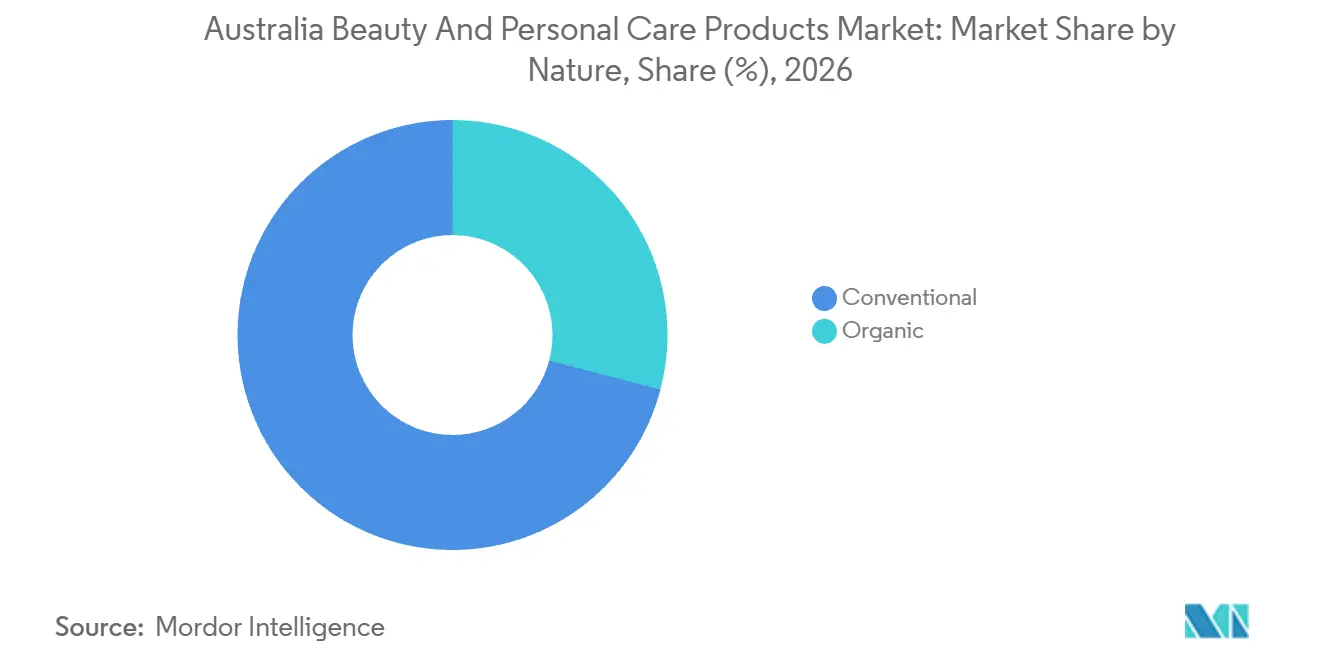
- 性質別では、コンベンショナル製品が2026年に市場の70.91%を占め、オーガニック製品は2027年~2032年にかけて6.68%のCAGRで最も速く成長すると予測されています。
- 流通チャネル別では、ヘルス&ビューティーストアが2026年に市場の37.88%を占め、オンライン小売チャネルは2027年~2032年にかけて6.78%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・オーガニック美容・パーソナルケア製品に対する消費者の嗜好の高まり | +1.4% | 全国 | 長期(4年以上) |
| アンチエイジングおよびエイジマネジメント製品への需要の増加 | +1.3% | 全国 | 中期(2~4年) |
| ソーシャルメディアの影響とデジタル技術の進歩 | +2% | 全国 | 短期(2年以内) |
| メンズパーソナルケア製品への関心の高まり | +1.5% | 全国 | 中期(2~4年) |
| インバウンド観光に牽引された地域特化型製品への需要 | +0.5% | 全国 | 短期(2年以内) |
| セルフケアとウェルネスへの関心の高まり | +0.4% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然・オーガニック美容・パーソナルケア製品に対する消費者の嗜好の高まり
天然・オーガニックのポジショニングは、成分の選択をスキンケアやクレンジング製品を選ぶ理由の一部とすることで需要を創出できます。サプライヤーは、天然成分の約束とオーガニック製品の約束がそれぞれ何を意味するかを個別に説明することで、その提案をより明確にすることができます。それらの説明を身近な用途と結びつけることで、消費者は成分に基づく差別化だけでなく、製品を比較するための機能的な根拠を得ることができます。このアプローチは、レンジが組織化されているケアタスクを変えることなく、スキンケアレンジの集中的な拡張を支援できます。このようなレンジは、既存のケアタスク内で成分の産地において競争しつつ、有効性の訴求はそれ自体の正当化を必要とします。
アンチエイジングおよびエイジマネジメント製品への需要の増加
エイジマネジメントスキンケアは、レンジが明確に定義された悩みに対応している場合、統合されたブランドコミュニケーションと薬局流通から恩恵を受けることができます。McPherson'sは、Ultra R4スキンケアレンジのオーストラリア薬局小売販売額が2025年度に6.2%増加し、薬局カテゴリー全体の5.4%成長を上回ったと報告しました。同社はDr. LeWinn'sを、主要なエイジングスキンの悩みに対応るプレミアムスキンケアとして説明しました。McPherson'sは、このレンジのパフォーマンスをオムニチャネル小売活動と統合されたメディアパートナーシップおよびデジタルキャンペーンに結びつけました。この0.8パーセントポイントのリードは、棚スペースの確保を超えて、統合された消費者向けサポートを薬局サプライヤーの競争力の一部としています。
ソーシャルメディアの影響とデジタル技術の進歩
デジタルによる製品発見は、消費者がチェックアウトに到達する前に、ブランドの製品情報の質を商業的に重要なものにします。Australia Postの2025年調査では、消費者の18%がオンラインで美容製品を調査するためにAIを使用したことが判明しました。この利用により、サプライヤーはデジタルインターフェース全体での比較をサポートできる情報の中で、成分と製品機能を説明する機会を得ます。一貫した説明は、消費者の最初のインタラクションが特定のニーズに関する調査クエリである場合に、レンジを解釈しやすくします。これにより、美容サプライヤーの獲得タスクの一部が、注目を集めるとから特定の処方や使用方法の質問に答えることへとシフトします。
メンズパーソナルケア製品への関心の高まり
メンズスキンケアルーティンは、補完的なフェイシャルケア製品への需要を支えることができます。スキンケアルーティンを実践していると報告したオーストラリア人男性の数は、2020年7月から2021年6月の1年間の179万人から、2024年7月から2025年6月の1年間には219万人に増加しました。[1] ルーティンユーザーベースの拡大により、クレンザーと保湿剤が日常ケアの補完的な部分となる機会が増えます。ブランドは、完全なルーティンを理解しやすくする明確に差別化された製品機能と使用説明でその機会に対応できます。ルーティンへの参加は補完的な製品販売の基盤を生み出し、同じアイテムの繰り返しのバリエーションよりも、関連するフェイシャルケアタスク全体にわたるレンジをより関連性の高いものにします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品の増加 | -0.5% | 全国 | 中期(2~4年) |
| 製品安全性と成分透明性に関する意識の高まり | -0.6% | 全国 | 短期(2年以内) |
| DIY(自作)アプローチとミニマリストトレンドの採用増加 | -0.2% | 全国 | 中期(2~4年) |
| 激しい競争と価格設定の課題 | -0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の増加
偽造コスメティクスは、製品の真正性がブランドの安全性訴求の信頼性と切り離せなくなったとき、商業的な問題を生み出します。上院法務・憲法問題立法委員会の2026年5月の虚偽商標法案に関する報告書は、コスメティクスを「高リスク」な偽造カテゴリーの一つとして挙げた証拠を記録し、偽造品の消費者安全リスクに言及しました。[2] 正規ブランドオーナーにとって、このリスクは商品の産地を製品提案の一部にする可能性があり、特に購入者が自ら処方を確認できない場合に顕著です。ブランデッドコスメティクスを取り扱う小売業者は、その結果として、正規の供給品とその外観を模倣した製品を区別するための潜在的なコストに直面します。認証はその区別を守ることができますが、残る負担はブランドのアイデンティティの下で販売される商品への信頼を守るための費用です。
製品安全性と成分透明性に関する意識の高まり
精査に耐えられない製品訴求は、販売を中断させ、影響を受けた在庫の交換を超えたコストをブランドオーナーに負わせる可能性があります。2025年、Wild Child Laboratoriesのベース処方で製造された20種類の日焼け止めが、SPF訴求の不合格によりオーストラリアでリコールされました。[3] 共通処方の事例は、技術的な失敗が複数の完成品に影響を与え、サプライヤー関係全体での保証を複雑にする可能性を示しています。2026年、Aspect SkincareのオーナーであるAdvanced Skin Technologyは、2025年の2件の日焼け止めリコールによる損失(失われた売上、リコール対応スタッフの時間、評判への損害を含む)の賠償を求めました。これらは連邦裁判所での訴訟における請求であり、責任の認定ではありません。在庫の交換だけでは、請求されたリコール労働コストと評判への損害は解決されません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
幅広いパーソナルケア利用が規模を支えるパーソナルケア製品は最大のセグメントであり、2026年の市場の85.31%を占めました。Roy Morganは、14歳以上のオーストラリア人1,440万人が2025年6月までの12ヶ月間にスキンケア製品を使用したと報告したと推定しました。この大規模なユーザー人口は、より広いパーソナルケアビジネス内でサプライヤーに確立されたスキンケアユーザーベースを提供します。サプライヤーは、各製品の意図された用途を明確に保ちながら、日常的なメンテナンス製品とよりターゲットを絞ったオファリングを差別化し、明確なケアタスクを中心にレンジを構築できます。2021年6月までの12ヶ月間の1,300万人から利用者が増加しており、サプライヤーの成長はユーザーを追加するよりも既存のスキンケアルーティンに組み込まれることに依存しています。
コスメティクス製品は、2027年~2032年にかけて5.52%のCAGRで最も速く成長するセグメントと予測されています。BIG Wは2025年10月に、手頃で手に入りやすい美容製品への需要を理由に、コスメティクスブランドをオーストラリアの棚に追加しました。この拡大により、コスメティクスサプライヤーは、手頃さと入手しやすさを小売業者の商業的根拠として、より広い小売業者の品揃えを通じて消費者への具体的なルートを得ます。メーカーは、コスメティクスの機能とプレゼンテーションの明確な違いで対応し、新しいアイテムがその拡大されたレンジ内で選択される理由を追加できます。BIG Wの手頃さ主導の拡大はコスメティクスサプライヤーに広い流通をもたらしますが、新規性だけでは価格プレミアムを求める弱い根拠となります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
マスのアクセスとプレミアムの品揃え拡大マス製品は2026年のオーストラリア美容・パーソナルケア製品市場規模の71.81%のシェアを占めました。2026年9月、Colesは韓国スキンケアを含む100種類以上の新しいスキンケア製品を全国的に発売しました。このスーパーマーケットの拡大は、最大のセグメントが追加の流通環境を通じてより多くの製品バリエーションを提供できる方法を示しています。サプライヤーは、製品の機能が説明を担う形で、広い小売品揃えの中に定義されたスキンケア提案を導入するためにそのよなアクセスを活用できます。スーパーマーケットへの掲載は、他の製品カテゴリーを対象とした買い物の中にスキンケアの試用機会を組み込むことができ、マススキンケアは意図的に探されるのではなく、関連のない食料品の買い物中に発見される可能性があります。
プレミアム製品は、2027年~2032年にかけて6.05%のCAGRで最も速く成長するカテゴリーセグメントと予測されています。MECCAは2025年にVictoria Beckham Beautyを含む40以上のブランドをオーストラリアおよびニュージーランドのポートフォリオに迎えました。MECCAはVictoria Beckham Beautyをラグジュアリーメイクアップおよびスキンケアラインとして位置づけています。MECCAへの掲載を獲得することは、プレミアム参入者を成長するレンジのセットの中に置くことになり、流通を確保することとは別の商業的なハードルとして小売業者の注目を集めることになります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
コンベンショナルの規模と選択的なオーガニックの拡大コンベンショナル製品は2026年のオーストラリア美容・パーソナルケア製品市場シェアの70.91%を占めました。最大セグメントの収益基盤は、小売業者がオーラルケア、洗髪、ボディクレンジング、日常フェイシャルケアなどの明確なケアタスクを中心にコンベンショナルの品揃えを整理する理由を提供します。サプライヤーは、各製品がそれが提供するタスクと使用方法によって正当化される形で、アプリケーションをレンジブリーフの出発点として使用できます。未対応の日常ケアタスクは、コンベンショナルサプライヤーを最大の収益プールの一部から不在にさせ、ポートフォリオカバレッジを具体的な競争上の選択にします。
オーガニック製品は、性質別で最も速く成長するセグメントと予測されており、2027年~2032年にかけて6.68%のCAGRが見込まれます。これにより、既存のパーソナルア用途内でオーガニックの選択肢にどれだけの品揃えスペースを追加するかを検討する小売業者に配分の決定が生じます。選択的な展開により、処方のオーガニック分類をマスまたはプレミアムの価格ポジションとは別に保ちながら、特定のケアタスクにオーガニックの代替品を導入できます。どのケアタスクがオーガニックラインを獲得するかは、完全なコンベンショナルレンジを反映するコミットメントではなく、小売業者の棚スペースの決定です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
店舗アクセスとデジタルによる家庭へのリーチヘルス&ビューティーストアは最大の流通チャネルであり、2026年の市場の37.88%を占めました。MECCAは、2025年にメルボルンのバーク・ストリート旗艦に週平均5万人の顧客が訪れたと報告しました。このような集中した来客数は、ブランドが独自のスタンドアロン物理販売拠点を運営することなく、既存の小売業者との関係を通じて消費者にリーチする機会を提供できます。実証された来客数を持つ専門店の中では、新しいブランドはそのトラフィックを製品販売に転換する前に視認性を競います。
オンライン小売チャネルは、2027年~2032年にかけて6.78%のCAGRで最も速く成長する流通セグメントと予測されています。Australia Postは、2025年に360万のオーストラリア世帯が美容製品をオンラインで購入したと報告しました。直接ストアフロントまたは小売業者プラットフォームは、すべての地域の買い物エリアに物理的なカウンターを必要とせずに消費者アクセスを集約できます。その他のチャネルには薬局が含まれ、2025年6月四半期にFontoが調査した顧客は、コスメティクスとパーソナルケアをスーパーマーケットで購入していたかもしれないアイテムとして挙げました。オンラインプラットフォームは美容消費者の家庭へのリーチを広げ、薬局はスーパーマーットに流れていたかもしれない購入を引き付けます。
地理的分析
Australia Postは、2025年にオーストラリアの首都圏エリアが合わせてオンライン美容支出の大部分を生み出したと報告しました。2025年7月、W Cosmeticsはニューサウスウェールズ州ストラスフィールドに新店舗をオープンし、シドニーエリアでの美容小売フットプリントを拡大しました。デジタルの集中と郊外店舗の追加は合わせて、オンラインの広いリーチと特定の買い物エリアでの物理的なアクセスを組み合わせた都市型流通戦略を支持します。シドニー郊外への追加は、オンライン美容支出がすでに集中している首都圏エリア内に物理的な販売拠点をブランドに提供します。
メルボルンの美容小売開発は、集中した物理的存在を求めるブランドにとってのデスティネーションストアの代替案を示しています。MECCAは2025年8月8日にバーク・ストリート299番地に3フロアの旗艦店をオープンし、200以上のグローバル美容ブランドを集結させました。このブランドの幅を一つの場所に集めることで、クロスブランドの発見を支援し、サプイヤーに品揃え主導の販売環境へのアクセスを提供できます。このフォーマットは、個々のレンジが大きなセレクションの中で識別可能であり続ける必要があるため、製品プレンテーションを小売業者とブランドの競争関係の一部にします。一つのデスティネーションストアの関係は、ブランドに集中した露出を提供しつつ、その製品を大規模な美容提案のコレクションの隣に直接置くことになります。
オーストラリア気象局はレッドセンターを主に砂漠に分類し、同様の緯度の沿岸地域は亜熱帯または草原に分類されます。Cancer Council Australiaは、UV指数が3以上と予測される日には毎日日焼け止めを使用することを推奨しています。どちらの環境でも日焼け止めを供給するサプライヤーは、気候帯のラベルではなく、毎日のUV予報という共通のコミュニケーショントリガーを持っています。
規制の枠組みと見通し
選択された法域は、オーストラリアで事業を行うコスメティクス処方者および商業輸入業者の観点から比較されています。この比較は、ビクトリア州に適用される国家的な化学物質導入義務と、コスメティクス用途のために特定の指定物質を取得するための州の追加条件付き許可を分けています。2026年6月27日以降、オーストラリアの商業輸入業者および製造業者は、消費者向けレチナールを導入する前にAICIS評価証明書を取得する必要がありますが、すでにオーストラリアにあるレチナールは引き続き販売・使用できます。コスメティクス業界団体のAccord Australasiaは2026年10月13日に参加企業を対象とした証明書の申請を行い、決定は2027年1月末までに予定されていますが、それ以降になる可能性もあります。
規制テーブル
| 決定要因 | オーストラリア | ビクトリア州 |
|---|---|---|
| 主要機関 | オーストラリア産業化学物質導入スキームおよび治療用品局 | 保健省医薬品・毒物規制局 |
| 主要な法令または指針 | AICIS登録および消費者向けレチナールの評価証明書要件 | コスメティクス用途での2-ニトロトルエン取得に対するスケジュール7許可規制 |
| 商業的影響 | 化学物質導入前に登録年度の登録を行い、商業的な消費者向けレチナール導入のための証明書を取得する | スケジュール7分類の下でコスメティクス用途のために物質を取得する際に毒物許可を取得する |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 厳格化 | 変化な |
| 情報源: Mordor Intelligence | ||
オーストラリアの「中程度」評価は、処方者および商業輸入業者が直面する登録および成分固有の証明書要件を反映しています。「厳格化」の方向性は、ボディローションでの0.05%レチノール相当量超および他の局所ビタミンA製品での0.3%超に対するスケジュール4処置に関するTGAの2026年11月審議提案を反映しています。ビクトリア州の「中程度」評価は、スケジュール7毒物であるコスメティクス用途の2-ニトロトルエン取得に対する許可負担を反映しています。ビクトリア州の「変化なし」の方向性は、2026年10月の分類に基づくこの追加許可のみを説明しており、提案された国家的なビタミンAスケジューリング変更が採用された場合はビクトリア州の処方者にも影響します。
バリューチェーンの段階
バリューチェーンは、製品ブリーフを消費者への販売に変えることに関連する能力とサプライヤーの収益を比較します。Ausmetixはブランド向けにスキンケア、ヘアケア、ボディケアを処方・製造し、Truluxは中小企業向けに開発、製造、充填、包装サービスを組み合わせています。これらの能力によ、ブランドは各生産ステップを所有することなく、いくつかの関連する活動を契約できます。商業的な区別は、技術的な実行から収益を得ることと、専門的または消費者向けバイヤーへのアクセスから収益を得ることの間にあります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品開発と処方 | AusmetixやTruluxなどの処方者 | 処方・開発費用 | ブランドブリーフを再現可能な処方に変換すること | 生産移管前に処方仕様を確定する |
| 製造、充填、包装 | Delta LaboratoriesやTruluxなどの契約製造業者、TruluxによるFillingおよびPackaging | 契約生産、充填、包装収益 | 処方と完成品パッケージ全体での一貫性の維持 | 生産仕様を充填・包装管理と連携させる |
| プロフェッショナル卸売供給 | Beauty Warehouseなどのサロン製品卸売業者 | 卸売製品販売 | 混合プロフェッショナルレンジ全体での異なる要件への対応 | 製品固有の取り扱いニーズを中心にフルフィルメントを整理する |
| 消費者小売 | MECCAなどの美容小売業者 | 消費者製販売 | 店舗とeコマース全体での製品情報の調整 | 販売チャネル全体で一貫した製品説明を維持する |
| 情報源: Mordor Intelligence | ||||
技術サービスの組み合わせは、生産調整をサプライヤー価値の潜在的な源泉にします。中小ブランドにとって、Truluxの連携した開発、充填、包装サービスは、個別の生産引き渡しの数を減らすことができます。Beauty Warehouseのプロフェッショナル卸売の役割とMECCAの店舗およびeコマースは、バイヤーへの異なるルートを表しています。バンドルされた生産契約は技術サービスの収益を請負業者に集中させ、卸売および小売販売はバイヤー関係を整理するビジネスに委ねられます。
競争環境
市場集中度
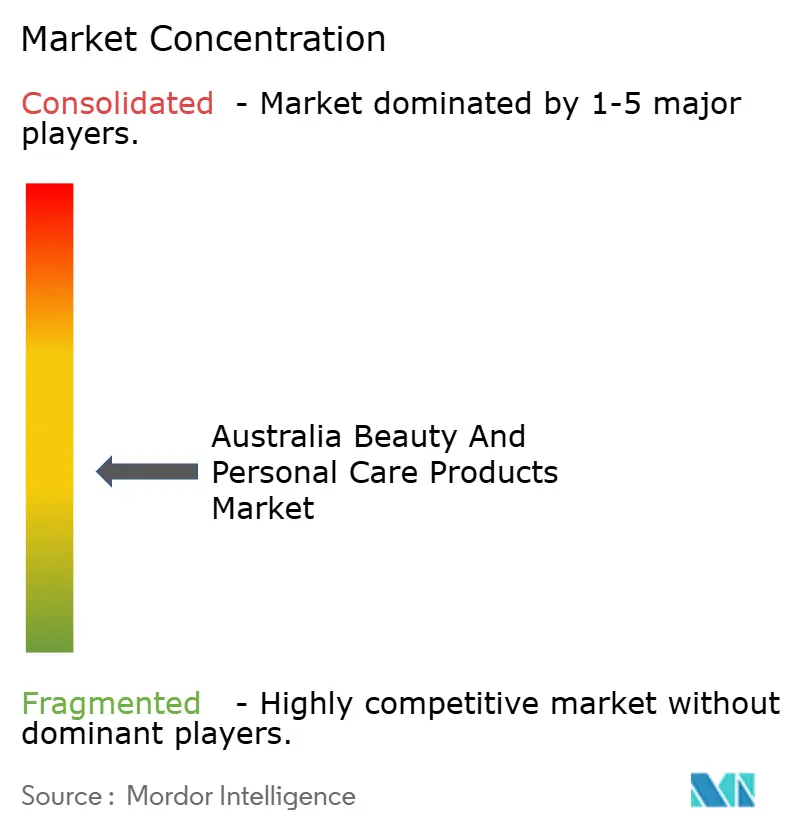
競争は主要ブランドオーナーのColgate-Palmolive Co.、Unilever PLC、L'Oréal S.A.、Procter & Gamble Co.、Kenvue Inc.に広がっています。オーラルケアおよびパーソナルケアメーカーのColgate-Palmoliveは、2025年のグローバル全社純売上高が20.38 ビリオン 米ドルと報告し、2024年から1.4%増加しました。P&Gはオーストラリアおよびニュージーランドにおいて、PanteneヘアケアOlayスキンケア、Gillette グルーミング製品を提供しています。2026年9月、Unilever AustraliaのDoveは、Coles、Woolworths、Chemist Warehouse、および全国の独立小売業者を通じて、エアゾールおよびロールオン形式のAdvanced Careデオドラントを発売しました。これらのポートフォリオは競争をカテゴリー固有のものにしており、小売業者のヘアケアまたはオーラルケア製品の選択は、企業規模と並んで特定の用途への製品能力と適合性に依存する可能性があります。
L'Oréalのグローバルプロフェッショナル製品部門とダーマトロジカルビューティー部門の売上は、2025年に同一基準でそれぞれ7.5%と5.5%成長しました。両部門は同じグローバル同一基準でコンシューマー製品の3.5%とL'Oréal Luxeの2.8%を上回りました。L'Oréalはまた、2026年上半期にオーストラリアおよびニュージーランドの合算クラスターで非常に強い成長を報告しました。グループレベルでは、ダーマトロジカルビューティーの5.5%の同一基準成長がL'Oréal Luxeの2.8%を上回り、スキンケアにおけるグループの2025年の勢いがどこにあったかを示しています。
KenvueのオーストラリアポートフォリオにはListerineオーラルケアとNeutrogenaおよびAveeno スキン&ビューティーケアが含まれます。2026年第1四半期、同社はブランドのグローバルリステージの一環として、特定の市場で新しいListerineオーラルケアレンジの展開を開始しました。オーストラリアのポートフォリオは、一つのサプライヤー関係の中で確立されたオーラルケアとスキン重視のブランドの選択を小売業者に提供します。レチナール含有スキンケアの商業輸入は、導入前にAICIS評価証明書を必要としますが、すでにオーストラリアにあるレチナールは引き続き販売・使用できます。
オーストラリア美容・パーソナルケア製品産業リーダー
-
Colgate-Palmolive Co.
-
Unilever PLC
-
L'Oréal S.A.
-
Procter & Gamble Co.
-
Kenvue Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア美容・パーソナルケア製品市場 このレポートでカバーされる企業
- L'Oréal S.A.
- Unilever PLC
- Procter & Gamble Co.
- Colgate-Palmolive Co.
- Kenvue Inc.
- The Estée Lauder Companies Inc.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Shiseido Company, Ltd.
- LVMH Moët Hennessy
- Kao Corporation
- The Body Shop Co
- Chanel SA
- Grants of Australia
- L'OCCITANE Group
- Clarins Group Australia Pty Ltd.
- MooGoo
- Galderma S.A.
- Aesop Australia
- Natio Pty Ltd.
市場参加者にとっての主要な機会
この機会は、リピート注文、コスメティクスの発見、店舗連携フルフィルメントを通じて美容・パーソナルケア製品の販売を発展させる方法を比較します。2025年のオーストラリアの美容製品のオンライン支出は前年比15.7%増加しました。Australia Postはまた、2025年にオンライン美容購入の29%が当日または翌日配送で送られたと報告しました。これらのチャネル条件は、より迅速なフルフィルメントと並行して製品選択サービスのテストを支援します。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 身近なパーソナルケア製品のリピート注文 | 拡大するオンライン美容支出がより広い販売チャネルを提供する | 日常的なパーソナルケアユーザー | 身近な製品のオプションのリピート注文を提供する | 注文金額に対する配送コスト | 直接ストアフロントを持つパーソナルケアブランド |
| オンラインでのより明確なコスメティクス選択 | デジタル美容活動がより情報量の多い製品プレゼンテーションのテストを支援する | 初めて製品を選ぶコスメティクス消費者 | 一貫したシェードの説明とアプリケーションガイダンスを提供する | 使用前の外観に関する不確実性 | 製品の違いを説明できるコスメティクスブランド |
| 店舗連携エクスプレス美容フフィルメント | 2025年の美容購入において迅速な配送が一部を形成した | 迅速な製品補充を求めるオンラインバイヤー | 実行可能な店舗エリア内で有料エクスプレスサービスを提供する | 信頼できる発送カバレッジ | 店舗からフルフィルメントできる美容小売業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、オンライン美容購入ですでに使用されている配送速度を基盤とした店舗連携エクスプレスフルフィルメントです。このサービスを提供する小売業者は、各参加店舗の在庫と発送能力に配送の約束を合わせる必要があります。リピート注文とより明確なシェードガイダンスは補完的なサービス提案であり、フルフィルメント速度には測定された運用上の先例があります。
最近の産業開発事情 オーストラリア美容・パーソナルケア製品市場
- 2026年10月:コスメティクス業界団体のAccord Australasiaは、2026年10月13日に参加企業を対象としたAICISレチナール評価証明書のグループ申請を提出しました。決定は2027年1月末までに予定されていますが、それ以降になる可能性もあります。
- 2026年9月:Colesは韓国スキンケアを含む100種類以上の新しいスキンケア製品を全国的に発売しました。
オーストラリア美容・パーソナルケア製品市場 レポートの範囲と調査方法論
市場定義と対象範囲
オーストラリア美容・パーソナルケア製品市場は、オーストラリアの消費者に販売された完成品のパーソナルケアおよびコスメティクス製品への年間小売支出を測定します。マスおよびプレミアム価格帯、オーガニックおよびコンベンショナル処方、小売流通チャネルにわたってこれらの製品をカバーしています。
対象外:家庭用表面・洗濯洗浄製品、サロンおびスパのサービス料金、個別販売の美容ツールおよびデバイス、消費者小売販売前の卸売および流通業者間の移転は除外されます。
セグメンテーション概要
- 製品タイプ別
- パーソナルケア製品
- ヘアケア
- シャンプー
- コンディショナー
- その他の製品
- スキンケア
- フェイシャルケア製品
- ボディケア製品
- リップケア製品
- バス&シャワー
- シャワージェル
- 石鹸
- その他の製品
- オーラルケア
- 歯ブラシ
- 歯磨き粉
- マウスウォッシュ&リンス
- その他の製品
- メンズグルーミング製品
- デオドラント&制汗剤
- ヘアケア
- コスメティクス製品
- カラーコスメティクス
- フェイシャルメイクアップ製品
- アイメイクアップ製品
- リップ&ネイルメイクアップ製品
- カラーコスメティクス
- パーソナルケア製品
- カテゴリー別
- マス
- プレミアム
- 性質別
- オーガニック
- コンベンショナル
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- ヘルス&ビューティーストア
- オンライン小売チャネル
- その他のチャネル
データソース、市場規模算定、および検証
デスクリサーチ
オーストラリア統計局の人口推計および小売取引シリーズ、Australia PostのeコマースレポートなどのソースはConsumer baseの変化、家庭の小売活動、オンライン美容購入の枠組みを設定するのに役立ちます。上院法務・憲法問題立法委員会の関税法改正(虚偽商標侵害通知)法案2026に関する報告書などのソースは偽造品リスクの文脈を提供し、これらのソースは報告された市場ドライバーがオーストラリアの消費者小売条件に適合するかどうかをテストするために使用されます。
企業の年次報告書、オーストラリア証券取引所への提出書類、小売業者の発表、信頼できるオーストラリアの業界報道は、製品発売、チャネル変更、財務的文脈でこれらの公的指標を補完できます。アナリストはそれらの開示を公式統計およびカテゴリーエビデンスと比較し、記名されたソースは網羅的ではなく、さらなるソース収集、検証、明確化に情報を提供します。
一次インタビューと調査
インタビューと構造化アンケートには、オーストラリアの製造業者、ブランドオーナー、輸入業者、薬局および美容小売業者、eコマースカテゴリースペシャリストが含まれ、質問は製品販売、価格設定、品揃え、チャネル活動における回答者の役割に合わせて設定されます。アナリストはそれらの議論を使用して二次エビデンスを確認し、製品およびチャネル分割のギャップを説明し、その後、調査結果を組み込む前に矛盾する回答を企業開示、小売指標、その他の独立したソースと照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | |
| 中位層:48% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
アナリストは、完成品のパーソナルケアおよびコスメティクスへの国内消費者小売支出からトップダウンでオーストラリア市場を推計し、入手可能な小売指標、企業開示、チャネルエビデンスを使用し、製品タイプ、マスおよびプレミアムカテゴリー、オーガニックおよびコンベンショナルの性質、流通チャネルにわたって価値を配分します。人口と世帯の成長は潜在的な顧客基盤を示し、ABSの小売売上高は小売需要の追跡に役立ち、Australia Postの美容購入世帯およびオンライン支出の指標はチャネル開発を示し、製品価格とミックスのエビデンスは支出の成長と販売された品揃えの変化を区別するのに役立ちます。多変量回帰は、一貫した観測値が利用可能な場合にこれらの指標を過去の市場価値に関連付けることができ、構造的変化または短期系列が単一のトレンドを信頼できないものにする場合はシナリオ分析が使用されます。セグメントシェアは報告されたカテゴリー販売、小売業者の品揃え、チャネルエビデンスから構築され、合計との一貫性が確認されます。選択的なボトムアップチェックはサプライヤーの収益集計と推定小売量に対するサンプリングされた平均販売価格を使用し、ギャップはトップダウン合計と文書化されたエビデンスに対して調整されます。一次回答者は、選択された指標とセグントの前提がオーストラリアの製品価格、消費者需要、市場参入ルートの条件を反映しているかどうかをテストでき、未解決のギャップは根拠のない精度で埋めるのではなく、アナリストのレビューのための範囲として保持されます。
データ検証と更新サイクル
アナリストは、ABS小売活動、人口変化、企業開示、Australia Postのオンライン美容指標などの独立したシグナルに対して市場推計を照合し、異常な動きとソース間または隣接期間の大きな差異を調査します。第二のアナリストが定義、計算、セグメント合計、ソース日付をレビューし、その後リードレビュアーがサインオフ前に文書化された例外を解決します。回答者の回答が公的エビデンスと大きく矛盾する場合、または意思決定に重要な製品またはチャネルのギャップが残る場合は、回答者に再連絡します。モデルは年次で更新され、重要な市場または規制上のイベントがエビデンスを変える場合はサイクル間に更新され、納品前に新鮮なソースと計算のレビューが行われます。
Mordor Intelligenceのオーストラリア美容・パーソナルケア製品市場推計と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。オーストラリア美容・パーソナルケア製品市場は、オーストラリアの消費者に販売された完成品のパーソナルケアおよびコスメティクス製品への年間小売支出を測定します。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。アナリストは、完成品のパーソナルケアおよびコスメティクスへの国内消費者小売支出からトップダウンでオーストラリア市場を推計し、入手可能な小売指標、企業開示、チャネルエビデンスを使用して、製品タイプ、マスおよびプレミアムカテゴリー、オーガニックおよびコンベンショナルの性質、流通チャネルにわたって価値を配分します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.77 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 11.07 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は2後の本レポートの2027年値9.77 ビリオン 米ドルを13.3%上回っています。この推計には、本レポートの製品境界外であるフレグランスおよびパフュームが含まれており、報告された合計を引き上げる可能性があります。 |
| 地域コンサルタンシーB | 8.2 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は2年後の本レポートの2027年値9.77 ビリオン 米ドルを16.1%下回っています。2025年から2030年にかけての低い年間予測成長率が2025年から2027年の比較に下方圧力をかけており、フレグランスの含有は逆方向に作用します。 |
Mordor Intelligenceのアナリストは、ABS小売活動、人口変化、企業開示、Australia Postのオンライン美容指標などの独立したシグナルに対して市場推計を照合し、異常な動きとソース間または隣接期間の大きな差異を調査します。
レポートで回答される主要な質問
オーストラリア美容・パーソナルケア製品市場の規模と成長見通しは?
市場は2027年に9.77 ビリオン 米ドル、2032年までに12.72 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけて5.42%のCAGRが見込まれます。
オーストラリアにおける美容・パーソナルケア製品の需要を牽引しているものは何ですか?
デジタルリサーチとメンズスキンケアルーティンへの参加拡大が需要を支えています。Australia Postの2025年調査では、消費者の18%がオンラインで美容製品を調査するためにAIを使用したことが判明しました。
オーストラリアの美容・パーソナルケア販売をリードしている製品タイプはどれですか?
パーソナルケア製品が2026年の市場の85.31%を占めました。コスメティクス製品は2027年~2032年にかけて5.52%のCAGRで最も速く成長すると予測されています。
オーストラリアの美容・パーソナルケア産業の主要参加者はどの企業ですか?
主要プレイヤーにはColgate-Palmolive Co.、Unilever PLC、L'Oréal S.A.、Procter & Gamble Co.、Kenvue Inc.が含まれます。
オーストラリアの美容ブランドの見通しに影響する課題は何ですか?
製品訴求の失敗は販売を中断させ、リコールコストを追加する可能性があります。2025年、Wild Child Laboratoriesのベース処方で製造された20種類の日焼け止めがSPF訴求の不合格によりリコールされました。
シドニーとメルボルンの美容小売開発はどのように異なりますか?
シドニーでは、W Cosmeticsが2025年7月に郊外のストラスフィールドに店舗を追加し、MECCAは2025年8月にメルボルンのバーク・ストリートに3フロアの旗艦店をオープンしました。