
Mordor Intelligenceによるアジア太平洋地域の美容・パーソナルケア製品市場分析
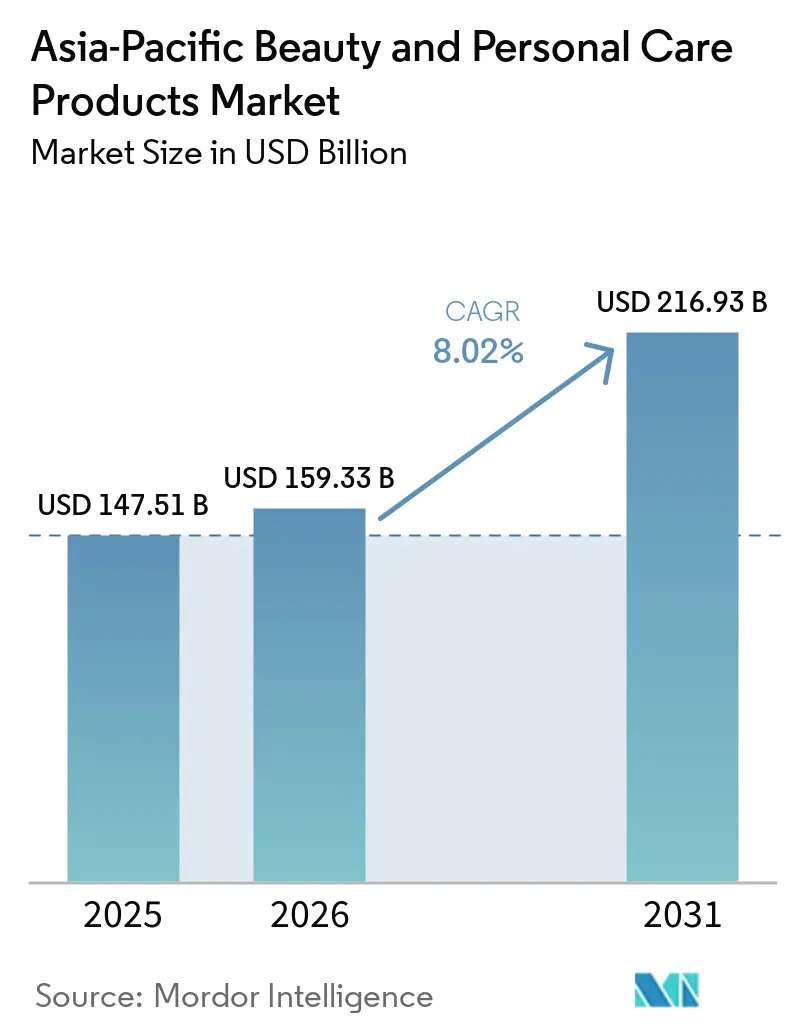
アジア太平洋地域の美容・パーソナルケア製品市場規模は、2026年の159.3 ビリオン 米ドルから2027年には169.5 ビリオン 米ドルに成長し、2027年~2032年のCAGR 6.18%で2032年までに228.7 ビリオン 米ドルに達すると予測されています。
ケアを重視したスキンケア購買行動とソーシャルメディアへの関与が、製品需要をオンライン注文および店舗購買と結びつけることで成長を支えています。中国におけるプレミアム成長と改善されたトラベルリテール経済性は、規律ある流通に支えられた独自のポートフォリオを後押ししています。2026年2月に始まったイラン・米国・イスラエル戦争は、インドネシアの化粧品メーカーに燃料およびプラスチック包装コストの圧力をもたらしました。インドネシアにおける燃料・プラスチック包装コストの圧力と、インドにおける輸入前化粧品登録制度が拡大を抑制しており、中国のプレミアム需要と消費者向けオンラインチャネルに支えられた選択的な品揃えが優位となっています。
主要レポートのポイント
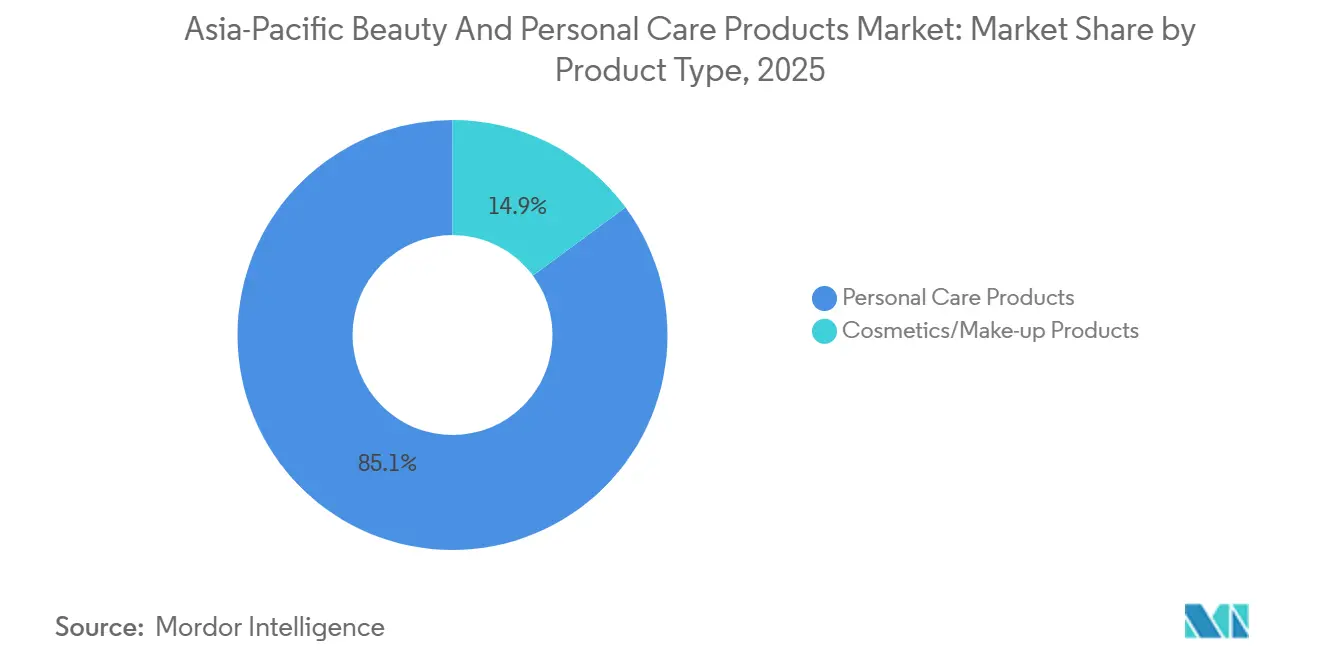
- 製品タイプ別では、パーソナルケア製品が2026年のアジア太平洋地域の美容・パーソナルケア製品市場シェアの84.96%を占めてトップとなり、化粧品・メイクアップ製品は2027年~2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
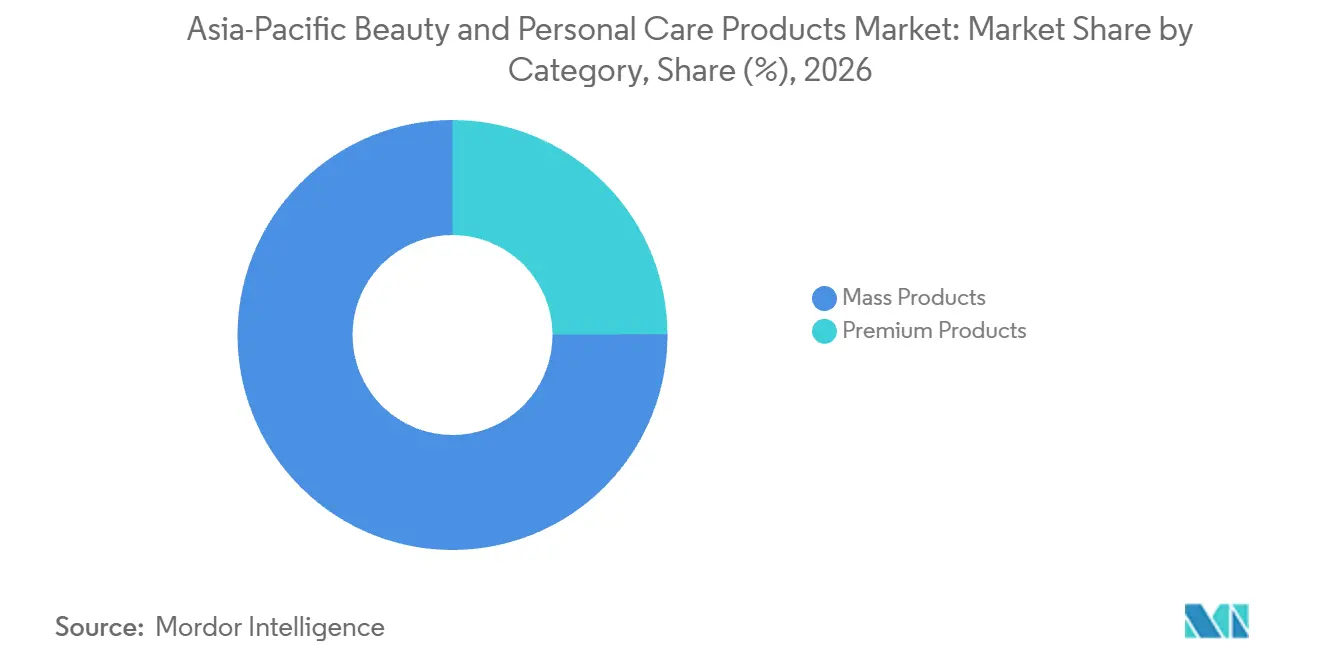
- カテゴリー別では、マス製品が2026年のアジア太平洋地域の美容・パーソナルケア製品市場規模の75.06%のシェアを占め、プレミアム製品は2027年~2032年にかけてCAGR 7.6%で最も速く成長すると予測されています。
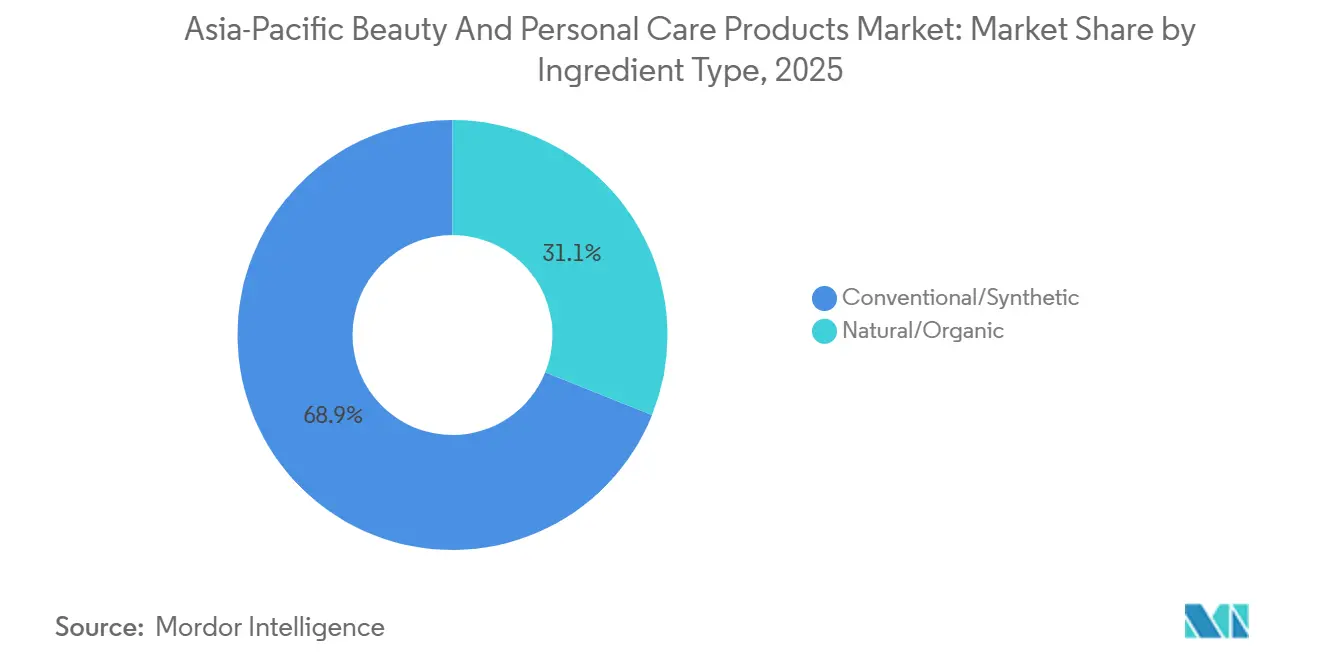
- 成分タイプ別では、従来型・合成製品が2026年の市場の68.43%を占めて首位となり、天然・オーガニック製品は2027年~2032年にかけてCAGR 7.9%で最も速く成長すると予測されています。
- 流通チャネル別では、健康・美容専門店が2026年の市場の36.21%を占めてトップとなり、オンライン小売店は2027年~2032年にかけてCAGR 8.35%で最も速く成長すると予測されています。
- 地域別では、中国が2026年の市場の40.2%を占め、インドネシアは2027年~2032年にかけてCAGR 8.15%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムおよび天然美容製品に対する需要の増加 | +2% | 中国 | 中期(2〜4年) |
| 消費者の美容・セルフケア意識の向上 | +1.7% | 日本 | 長期(4年以上) |
| ソーシャルメディアと美容インフルエンサーの影響力の拡大 | +1.4% | 中国 | 短期(2年以内) |
| メンズグルーミングおよびインクルーシブ美容トレンドの拡大 | +1.1% | 日本および韓国 | 中期(2〜4年) |
| 美容・スキンケア処方における技術革新 | +0.9% | 日本 | 中期(2〜4年) |
| アンチエイジングおよびパーソナライズド美容ソリューションに対する需要の増加 | +0.7% | 日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムおよび天然美容製品に対する需要の増加
プレミアム美容の成長は、サプライヤーにとってチャネル拡大と国別選択を区別する理由となっています。L'Oréal ラグジュアリー部門は、2025年下半期においてトラベルリテールを除くアジアで約5%の成長を報告しました。2026年上半期には、北アジアが同部門の最大の成長貢献地域となり、中国における二桁成長が牽引しました。前者の結果はアジア全域の非トラベル事業に関するものであり、後者は北アジア内の国別貢献を示しています。この組み合わせは、トラベルリテール需要のみに依存する計画ではなく、アジアの非トラベルチャネルおよび中国に集中したプレミアムローンチ支援を支持するものです。
消費者の美容・セルフケア意識の向上
セルフケア意識は、消費者が外見だけでなく継続的な肌の健康ニーズに対処するために製品を使用する場合に、スキンケア需要を支えます。2026年8月1日~7日に実施された日本のMyVoiceオンラインパネリストを対象とした複数回答式調査では、スキンケアおよび化粧品ユーザーの47.2%が肌を健康に保つこと、または肌の悩みへの対処を挙げました。Shiseidoは、顧客の購買行動に基づき、エリクシールの2025年の日本における販売金額が2024年比で二桁成長したと報告しました。[1] エリクシールはエイジングケアスキンケアブランドとして位置づけられています。日本市場に向けたサプライヤーにとって、スキンケアレンジを対処する悩みごとに整理することは、製品開発を表明された使用動機と結びつけることになります。
ソーシャルメディアと美容インフルエンサーの影響力の拡大
ソーシャル美容エンゲージメントは、異なる販売チャネルにわたってオンラインでの発見を店舗購買と結びつけることができます。2026年3月31日に終了した年度において、Sa Saはソーシャルメディアへの関与が香港・マカオ事業における売上高および取引件数の増加とともに、トラフィックを注文に転換したと報告しました。同小売業者はまた、中国本土のソーシャルプラットフォームのトラフィックの一部が香港・マカオのオフライン売上を促進したとも述べています。Sa Saにとって、ソーシャルチャネルのパフォーマンスをオンライン注文のみで評価することは、そのトラフィックに結びついた香港・マカオの店舗売上を見落とすことになります。
メンズグルーミングおよびインクルーシブ美容トレンドの拡大
男性美容需要は、すべての男性を一つのメイクアップ顧客グループとして扱うよりも、より精緻なオーディエンス戦略を支持します。日本の2025年下半期ビューティーセンサスは、人口20万人以上の都市に居住する15歳~69歳を対象に調査を実施し、男性の13.8%が前年にメイクアップアイテムを少なくとも1点購入したことが判明しました。20代男性では、その割合は34.8%となり、前年比8.9ポイント上昇しました。別途、Amorepacificは2025年のローンチ以来、2026年4月23日時点で韓国のダイソーを通じたPrep by B.READYメンズケアの累計販売数が30万ユニットを超えたと報告しました。これらの事例は、異なる需要源に対応する製品とオーディエンスの選択を伴う、独自のメンズケア小売提案と並行した若年メイクアップ購買者の的を絞った獲得を支持するものです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| 厳格な規制要件とコンプライアンス上の課題 | -0.7% | インド | 中期(2~4年) |
| サプライチェーンの混乱と原材料価格の変動 | -0.6% | インドネシア | 短期(2年以内) |
| 偽造品・ノーブランド製品市場の拡大 | -0.3% | ベトナムおよび韓国 | 中期(2~4年) |
| 包装廃棄物および化学物質に関する環境上の懸念 | -0.2% | インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な規制要件とコンプライアンス上の課題
品揃えの幅広さは、輸入化粧品レンジがインドの購買者に届く前に規制上の作業負荷を生み出します。インドの中央医薬品標準管理機構は、化粧品、包装サイズ、バリアント、製造施設を対象とした輸入前登録を義務付けています。複数のバリアントを検討しているブランドにとって、関連する参入決定は単一の処方が商業的に魅力的かどうかにとどまりません。登録が製造施設も対象とするため、輸入業者の品揃えは最初の出荷前に特定の生産拠点に紐付けられます。
サプライチェーンの混乱と原材料価格の変動
包装コストと燃料コストは化粧品供給を同時に制約し、生産者が混乱を吸収する手段を減らす可能性があります。2026年5月、Martha Tilaar CEOのKilala Tilaarは、2026年2月に始まったイラン・米国・イスラエル戦争を、インドネシアの化粧品包装コストおよび燃料関連の操業コスト上昇の原因として挙げました。両方の増加を吸収することは、製品拡大を支えるために利用可能な収益に圧力をかけることになります。代わりにそれらを転嫁すれば、購買者にとって包装済み化粧品の納入コストが上昇します。Perkosmiは2026年5月、選定された輸入パーム油由来成分の国内生産を促進するために政府と協力していると述べました。この成分調達イニシアチブは、別途存在する包装コストと燃料コストの負担を拡大の制約として残しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
パーソナルケアの規模とメイクアップパフォーマンスの乖離パーソナルケア製品は最大のセグメントであり、2026年の市場の84.96%を占めました。Hindustan Unilever Limited(HUL)は、2025年度(FY2025-26)の監査済み単体パーソナルケアセグメントの売上高およびその他の営業収益として957億ルピー(10.8億 米ドル)を報告しました。したがって、インドへの参入者は、年間セグメント収益が10億 米ドルを超えるパーソナルケアの既存企業と対峙することになり、既存の消費者フランチャイズをめぐる競争が関連する規模上の課題となります。
化粧品・メイクアップ製品は最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 7.3%が予測されています。毛戈平化粧品は、2026年上半期のカラーコスメティクス販売数量が1,250万ユニットとなり、2025年上半期の906万ユニットから増加したと報告しました。別途、Yatsenのカラーコスメティクスブランドの純収益は2026年第2四半期に前年比35.8%減少しました。これらの企業の業績は異なる商業的方向性を示しており、拡大する販売数量ビジネスと縮小するブランド収益ポートフォリオが並存しています。したがって、セグメントの成長はサプライヤーに対して異なる課題を残しており、製品数量が増加する場合は供給のスケールアップ、個別の商業ビジネスが縮小した場合はブランド収益の弱さへの対処が求められます。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
カテゴリー別:
マスの普及とプレミアムブランド開発マス製品は2026年のアジア太平洋地域の美容・パーソナルケア製品市場規模の75.06%のシェアを占め、最大のセグメントとなりました。2026年1月、UnileverはSunsilkをマスヘアケアラインとして説明しました。2026年6月、HULヘアケア担当バイスプレジデントのSairam Subramanianは、Sunsilkがインドの家庭の半数に到達したと報告しました。マスポジショニングと広範な家庭への普及の組み合わせは、ブランドが幅広い消費者向けビジネスを通じてこのカテゴリーに参加できることを示しています。既存のマスヘアケアラインは、幅広い家庭オーディエンスを対象とした製品開発のプラットフォームを提供でき、ブランドリーチに個別アイテムの売上を超えた役割を与えます。
プレミアム製品は最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 7.6%が予測されています。2026年6月30日に終了した四半期において、Yatsenはガレニック、中国本土のDR.WUビジネス、Eve Lomを含む臨床・プレミアムブランドが牽引するスキンケアポートフォリオの力強い成長を報告しました。この業績は、Yatsenの成長するポートフォリオ内での差別化されたスキンケア提案を中心とした製品開発を支持します。同社はまた、ブランドポートフォリオと流通チャネルの最適化についても説明しました。このポートフォリオにとって、ブランド選択とチャネル最適化は、どのプレミアムスキンケアを購買者が利用できるかについての連動した意思決定です。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
成分タイプ別:
従来型のリーダーシップと植物由来製品のアイデンティティ従来型・合成製品は最大のセグメントであり、2026年の市場の68.43%を占めました。バス・シャワー、ヘアケア、オーラルケア、デオドラントの購買者にとって、洗浄、コンディショニング、衛生管理、消臭は異なる処方要件を生み出します。従来型・合成製品は、特定の植物成分をすべてのレンジの中心的特徴とすることなく、それらの機能を中心に設計することができます。これにより、この成分アプローチは、一つの天然成分提案への依存ではなく、日常ケア用途全般にわたる幅広さを持ちます。これらのカテゴリーに向けたサプライヤーは、意図された用途におけるパフォーマンスで競争し、歯磨き粉とヘアコンディショナーでは異なる開発優先事項を持ちます。
天然・オーガニック製品は最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 7.9%が予測されています。上海フォレストキャビン化粧品グループは、2025年12月31日時点で中国における椿由来フェイシャルエッセンスオイルの累計販売数が5,500万本を超えたと報告しました。この製品固有の数量は、完成したフェイシャルケアビジネスの中に植物由来のアイデンティティを位置づけるものです。成分サプライヤーにとって、この区別は植物由来のイデンティティがスキンケア購買者に届くことができる、ブランドエッセンスオイルを目指した開発パートナーシップを支持します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
専門店のリーチとオンライン取引の選択健康・美容専門店は2026年のアジア太平洋地域の美容・パーソナルケア製品市場シェアの36.21%を占め、最大のセグメントとなりました。2026年3月31日時点で、Nykaaは2026年度に76店舗を追加し、インド99都市にわたって313の専門美容店を運営しました。同小売業者はまた、当年度の二桁の既存店売上成長も報告しました。拡大と既存店成長は店舗モデルに対して異なる貢献をもたらし、一方は物理的なリーチを拡大し、もう一方は既存拠点からの売上を増加させます。美容サプライヤーにとって、専門店の提案は新規拠点へのアクセスと、既存ネットワーク内で追加ビジネスを生み出すことができる確立された小売基盤を組み合わせるものです。
オンライン小売店は最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 8.35%が予測されています。Sa Sa Internationalは、2026年7月から9月にかけての未監査の全社オンライン企業間消費者向け(B2C)売上が前年比22.5%増加したと報告しました。同小売業者はまた、オフライン小売およびB2Cのeコマース事業への在庫配分を優先するために、低マージンの企業間(B2B)バルク注文を削減したとも述べています。この選択は、バルク注文と消費者注文の間での在庫と商業的注力の配分と、オンライン収益を結びつけるものです。同小売業者は、優先されるオフライン小売とB2C事業を高マージンかつ急成長中と説明しており、オンライン拡大を数量だけでなく収益性と結びつけています。
地域分析
中国の美容・パーソナルケア製品市場
中国は2026年のアジア太平洋地域の美容・パーソナルケア製品市場規模の40.2%を占めました。指定規模以上の企業による化粧品小売販売額は2025年に4,653億人民元(651億 米ドル)に達しました。2025年の双十一フェスティバルでは、消費者がAIを活用して割引を計算し購買を最適化する一方、Tmall、JD.com、DouYinがAIショッピングアシスタントを提供しました。これは、確立された化粧品支出基盤と、消費者がオファーを選択する前にプロモーションの経済性を検討できるフェスティバルショッピング環境を組み合わせるものです。商業的な実行は、したがって小売リーチと明確な取引価値を結びつけており、化粧品プロモーションがどのように理解されるかが製品そのものと並んで重要となります。
インドネシアの美容・パーソナルケア製品市場
インドネシアは最も成長の速い地域であり、2027年~2032年にかけてCAGR 8.15%が予測されています。2025年、Guardianのインドネシアにおけるヘルスアンドビューティーリテール部門は、販売数量の増加、製品ミックスの最適化、プレミアムショッピングセンターおよび観光地への来訪者増加に牽引され、二桁の売上・利益成長を記録しました。別途、インドネシアの美容・パーソナルケア輸出額は2025年に20.5億 米ドルに達し、2024年比16.19%増加しました。インドネシアの購買者に向けたサプライヤーにとって、Guardianの2026年6月時点の90都市以にわたる370店舗超の健康・美容専門店ネットワークは、輸出事業とは異なる国内流通基盤を提供しました。
地域的な拡大はデジタルファーストのポートフォリオとスーパーマーケットへのアクセスにまたがっており、L'Oréalは2026年6月にインドのパーソナルケア企業Innovistの過半数株式取得に合意しました(承認および慣例的な条件に基づく)。日本の2025年化粧品出荷額は金額ベースでスキンケアを重視し、オーストラリアの2025年における相当規模のオンライン美容チャネルは、Colesの2026年9月の850店舗以上とオンラインを対象としたスキンケア発表と共存しました。2025年、Amorepacific Corporationの韓国国内収益は成長し、タイのRojukissブランド収益およびRojukiss Internationalの全社一般流通収益も増加しました。シンガポールの化粧品・トイレタリー・医療品小売カテゴリーは2025年に連鎖数量ベースで拡大し、マレーシアはJAKIM認証後にのみハラールロゴの使用を許可しており、製造業者または流通業者が化粧品届出のために任意に取得するものです。サプライヤーにとって、より広いチャネルと将来的な地域ブランドの所有は購買者へのアクセスに対処するものであり、任意の認証は選択された販売ルート内でのポジショニング上の決定を加えるものです。
規制の枠組みと見通し
この比較は、地域市場に参入する革新的な化粧品メーカーの観点から選定された法域を評価するものです。参入には、中国における地域的な説明責任とインドネシアにおける成分使用条件への注意が必要です。商業的な区別は、政策がローンチへの経路を変えるのか、それとも確立された処方の枠組みの中での適応を要求するのかという点にあります。
規制テーブル
| 判断要素 | 中国 | インドネシア |
|---|---|---|
| 主管当局 | 国家薬品監督管理局(NMPA) | BPOM |
| 主要な法令または方向性 | 化粧品登録・届出規定(2021年5月1日施行) | BPOM規則第25号(2025年)(2025年10月3日施行) |
| 商業的影響 | 海外の登録者および届出者は国内責任者を指定しなければならない | 許可された成分の使用、制限、および必要な表示警告を確認すること |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | ||
中国の「中程度」評価は、登録・届出および国内責任者の義務を反映しており、「緩和」は2025年11月の意見書で発表された新たな有効性主張に対する即時審査経路に関するものです。同じアジェンダはオンライン流通の監督強化も提案しており、予想される緩和は登録手続きに関するものであり、すべてのコンプライアンス義務ではありません。インドネシアの「中程度」評価は、2025年10月3日施行のBPOM規則第25号(2025年)、2026年10月までの成分移行期間の発表、および2026年10月17日に終了した化粧品ハラール認証移行を定めるPP 42/2024を組み込んでいます。「変化なし」の方向性は、それらの10月移行後の枠組みを評価するものであり、成分要件とハラール認証(または禁止材料から製造された製品に対する非ハラール表示)を参入の基準として扱っています。
バリューチェーンの段階
この比較は、パーソナルケア成分から化粧品の受託製造、美容小売に至るまでの価値創造を追うものです。Kolmar Koreaは、購買者が指定した製造と、購買者のブランド名でマーケティングされる化粧品を自社で設計・開発・製造するモデルを区別しています。この選択は、ブランドが設計を提供するのか、それとも製造とともに開発を購入するのかを決定するものであり、契約においてそれらの責任を明示的に割り当てる必要があります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 成分の生産と供給 | タイからパーソナルケア成分を供給するBASFなどの成分メーカー | 成分販売 | 指定された投入物の地域的な入手可能性 | 地域の成分生産オプションを拡大する |
| 製品開発と受託製造 | Kolmar Koreaなどの化粧品受託製造業者 | 受託開発・製造収益 | 購買者の設計と製造責任の整合 | 契約前に設計・開発・製造の義務を定義する |
| 小売流通 | 香港・マカオ、中国本土、東南アジアにサービスを提供するSa Sa International Holdingsなどの美容小売業者 | 小売製品販売 | 店舗とオンラインルートの調整 | チャネル固有の品揃えと販売責任を割り当てる |
| 情報源: Mordor Intelligence | ||||
地域的な成分投資は、BASFが2025年11月にタイのバンパコンに新しいアルキルポリグルコシド工場を建設すると発表したことに示されるように、チェーンにレジリエンスが組み込まれる場所を変える可能性があります。受託製造業者にとって、製造モデルの選択は異なる収益機会を生み出します。なぜなら、製品開発が提供されるサービスの一部を形成できるからです。レジリエンスを求めるブランドは、したがって地域の成分アクセスと、どれだけの開発作業を自社ビジネス内に保持するかについての連動した意思決定に直面します。
競合環境
市場集中度
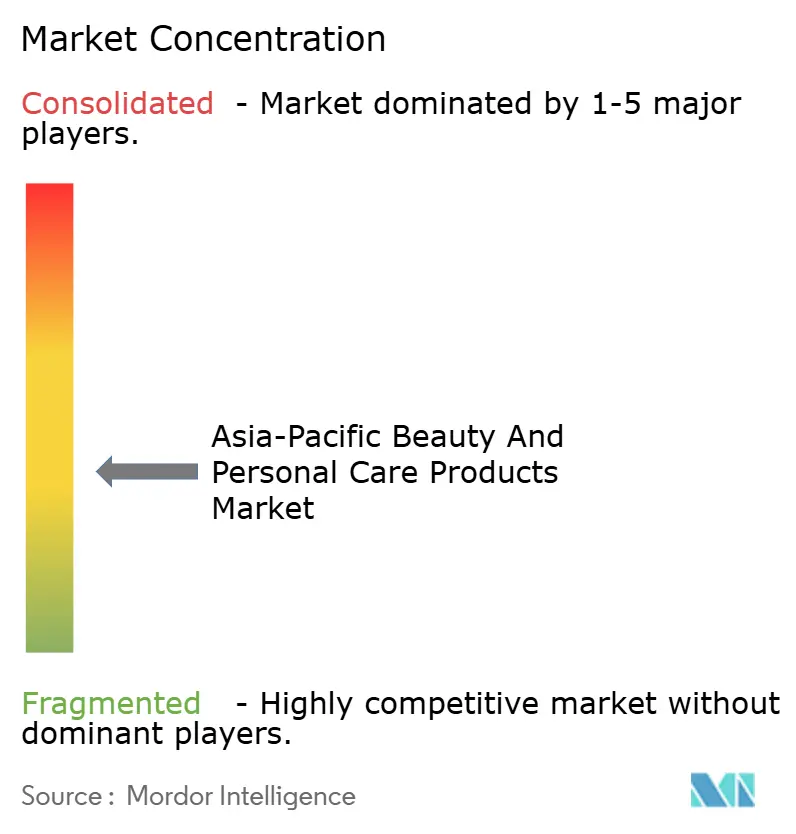
多国籍参加者にはL'Oréal SA、Shiseido Co., Ltd.、Unilever PLC、The Estée Lauder Companies Inc.、Kao Corporationが含まれます。Shiseidoは、台湾を含む市場での縮小にもかかわらず、特に東南アジア(タイ)と韓国が2025年のアジア太平洋地域の成長を牽引したと述べました。L'Oréalは2025年3月25日に韓国スキンケアブランドDr.Gの買収を完了し、同ブランドをコンシューマープロダクツ部門に組み入れました。Kaoは、日本で医薬部外品に分類され2025年9月3日に発売されたKanebo CosmeticsのSENSAI TOTAL FORM EXPERT WRINKLE AND LIFT CREAMを発表しました。Dr.Gへの挑戦者は多国籍ブランドオーナーと対峙することになり、一方でSENSAIの医薬部外品ポジショニングに匹敵するには日本の製品分類への注意が必要です。
Kaoは2026年上半期のグローバルコスメティクスビジネスにおいて、数量5.9%増、価格0.8%増を伴う前年比6.7%の同一条件売上成長を報告しました。アジアの化粧品売上は大幅に増加し、収益基盤を強化するイニシアチブが進展した中国が牽引しました。タイでは、KATEおよびKANEBOプレステージスキンケア・メイクアップの育成に注力しました。競合他社にとって、国別の区別は重要です。なぜなら、指名されたブランドに対する差別化はタイのイニシアチブに対処するものであり、一方で中国の発表されたプログラムはビジネスを支える経済性により重点を置くからです。
トラベルリテールの実行は別の競争ルートを加え、美容サプライヤーの業績を消費者トラフィックだけでなく小売業者の経済性とも結びつけます。The Estée Lauder Companiesは、トラベルリテールを含む2026年度アジア・太平洋地域の純売上高が37.5億 米ドルとなり、報告ベースおよびオーガニックベースの両方で4%増加したと報告しました。[2] 同社は地域の成長を主にアジアのトラベルリテールに帰しました。海南における成長は、小売トラフィックと消費者センチメントの改善を反映しました。韓国および香港特別行政区における小売業者のより収益性の高い免税モデルへの移行が値引きの削減に寄与したため、Estée Lauderのアジアトラベルリテールにおけるはリテールパートナーの決定に一部依存していました。
アジア太平洋地域の美容・パーソナルケア製品業界リーダー
-
L'Oréal SA
-
Shiseido Co., Ltd.
-
Unilever PLC
-
The Estée Lauder Companies Inc.
-
Kao Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のビューティー・パーソナルケア製品市場 このレポートでカバーされる企業
- L'Oréal SA
- Shiseido Co., Ltd.
- Unilever PLC
- The Estée Lauder Companies Inc.
- Kao Corporation
- Amorepacific Group
- The Procter & Gamble Company
- Beiersdorf AG
- LG Household & Health Care Ltd.
- Kenvue, Inc.
- Coty Inc.
- The Colgate-Palmolive Company
- Henkel AG & Co. KGaA
- Natura Cosméticos S.A.
- Revlon Group Holdings LLC
- Chanel SA
- LVMH Moët Hennessy Louis Vuitton
- Clarins Groupe
- Colorbar Cosmetics Pvt. Ltd.
- Honasa Consumer Ltd
市場参加者にとっての主要な機会
これらの機会は、中国とインドネシアに向けた化粧品サプライヤーにとっての製品参入および開発の選択肢を比較するものです。インドネシアのPP 42/2024は化粧品をハラール認証要件に含めており、移行期間は2026年10月17日に終了しました。[3] ハラール規則の下で禁止されている材料から製造された製品は認証が免除され、非ハラール表示を付けなければなりません。インドネシアに参入する化粧品サプライヤーにとって、使用される材料が参入準備をハラール認証に集中させるか、必要な非ハラール表示に集中させるかを決定します。
市場機会テーブル
| 機会 | なぜ今か | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 上海における電子ラベルを使用した輸入化粧品 | 浦東パイロットは2026年5月11日に開始し、2026年2月1日からの3年間の全国試験の一環 | 上海の輸入化粧品購買者 | 選定された参加者はパイロットルートに向けた適合製品レンジを開発できる | 浦東登録事業者および浦東港輸入条件 | Shiseido Co., Ltd.やChanel SAなどの選定された輸入業者 |
| 中国ファーストの国際化粧品レンジ | 2025年11月のNMPA意見書は、製造国のマーケティング認可文書からの条件付き免除を発表 | 中国で最初に発売された国際化粧品の購買者 | 中国への輸出専用に製造された製品の中国ファーストデビューを計画する | 最初の発売順序と中国向け輸出製造の整合 | 条件を満たす国際化粧品メーカー |
| 高齢消費者向けに開発された化粧品 | 2025年11月のNMPA意見書は年齢別の研究開発と登録を奨励 | 中国の高齢化粧品消費者 | 意図された高齢購買者のニーズを中心としたレンジを開発する | 年齢別の処方開発 | 高齢消費者に向けた化粧品開発者 |
| インドネシア向けの認証対応化粧品 | 化粧品参入は移行後の認証枠組みの対象 | インドネシアの化粧品購買者 | 適用される要件の下で認証済みレンジを準備する | 適用されるハラール認証要件の充足 | 認証要件を満たすことができる化粧品メーカー |
| 情報源: Mordor Intelligence | |||||
国際メーカーは、発表された文書免除の下で製品の最初の発売を中国で行う機会を持っています。適格性は、その選択を中国への輸出専用の製造と結びつけており、発売順序と生産計画を連動させます。発表された緩和は、それらの適格条件の下で最初の発売輸出製造を一緒に計画できる、中国に特化したレンジに最も適しています。
最近の産業開発事情 アジア太平洋地域のビューティー・パーソナルケア製品市場
- 2026年10月:Kao Corporationは2026年10月7日に日本でKanebo CosmeticsのSENSAI ULTIMATE THE FOUNDATIONを発売し、新しいフラッシュエマルジョン拡散技術を使用してメイクアップ仕上がりとスキンケア効果を組み合わせました。
- 2026年9月:NykaaとL'OréalのコーポレートベンチャーファンドであるBOLDは、創業者が経営権を保持しながら、新興インド美容・パーソナルケアブランドに共同で少数株式を取得するコラボレーションを発表しました。
アジア太平洋地域のビューティー・パーソナルケア製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
アジア太平洋地域の美容・パーソナルケア製品市場は、アジア太平洋地域全体の消費者に販売されるパーソナルケア製品および化粧品・メイクアップ製品への年間支出を測定するものです。その価値は、カテゴリー、成分タイプ、流通チャネル、国別に分類された完成品の小売販売を反映しています。
スコープの除外:別途販売される原材料および処方投入物、別途販売されるパーソナルケア機器および美容機器、サロン・スパおよびその他の美・パーソナルケアサービス、ならびにアジア太平洋地域外の消費者への完成品販売は除外されます。
セグメンテーションの概要
- 製品タイプ別
- パーソナルケア製品
- ヘアケア
- シャンプー
- コンディショナー
- ヘアカラー剤
- ヘアスタイリング製品
- その他
- スキンケア
- フェイシャルケア製品
- ボディケア製品
- リップ&ネイルケア製品
- バス&シャワー
- シャワージェル
- 石鹸
- その他
- オーラルケア
- 歯ブラシ
- 歯磨き粉
- マウスウォッシュ&リンス
- その他
- メンズグルーミング製品
- デオドラント&制汗剤
- 香水・フレグランス
- ヘアケア
- 化粧品・メイクアップ製品
- フェイシャルコスメティクス
- アイコスメティクス
- リップ&ネイルメイクアップ製品
- パーソナルケア製品
- カテゴリー別
- プレミアム製品
- マス製品
- 成分タイプ別
- 天然・オーガニック
- 従来型・合成
- 流通チャネル別
- ヘルス&ビューティーストア
- スーパーマーケット・ハイパーマーケット
- オンライン小売店
- その他のチャネル
- 地域別
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋地域
データソース、市場規模の算定、および検証
デスクリサーチ
中国国家統計局の2025年小売シリーズ、インドの国家統計局が報道情報局を通じて報告した家計消費調査、シンガポールの保健科学庁によるASEAN化粧品指令に関するガイダンス、およびASEAN製品カテゴリースケジュールなどの公式ソースは、国別需要、家計支出の背景、製品の境界、および規制の比較可能性を固定するのに役立ちます。これらのソースは、地域推計の構築と相互確認に使用される国別小売トレンド、家計支出パターン、製品定義、および規制分類を固定します。
企業の年次報告書および投資家向け開示は、地域および製品ミックスを小売指標と照合するために使用でき、信頼性の高い業界報道はプレミアムポジショニング、オンライン小売、および国別参入規則の変化を明確にするのに役立ちます。挙げられたソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査の設計は、アジア太平洋地域のブランドおよびメーカーの経営幹部、カテゴリーおよびチャネルリーダー、輸入業者、流通業者、および小売バイヤーとの構造化インタビューおよびターゲットサーベイを使用します。回答者は製品分類、小売価格の実現、チャネルミックス、国別需要、および規制の影響に関する二次調査の結果を検討し、アナリストはトピック別に相反する証拠を記録し、関連する回答者から明確化を求めます。アナリストはそれらの説明を公表された市場シグナルおよび企業開示と照合し、未解決のギャップを文書化し、推計に使用する前に証拠を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・部門リーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模の算定と予測
トップダウンモデルは、アジア太平洋地域の消費者による完成パーソナルケアおよび化粧品・メイクアップ製品への小売支出を推計し、次に国別、製品タイプ別、カテゴリー別、成分タイプ別、流通チャネル別に価値を配分します。国別小売販売と家計支出は需要規模を示し、可処分所得と人口動向は購買力を示し、オンラインおよび専門チャネルの普及率は売上が発生する場所を示し、企業開示と小売価格・数量の証拠は製品・価格ミックスの変化を検証するのに役立ちます。アナリストが小売および企業販売の証拠、製品分類、チャネル指標からセグメントシェアを構築した後、それらを地域合計に照合します。サンプリングされた平均小売価格に数量を乗じたものと、選定された企業またはチャネルの積み上げが選択的なボトムアップチェックを提供します。2027年~2032年の価値予測は、小売需要、所得、人口、チャネル普及率、価格ミックスの関係について多変量回帰を使用でき、規制、投入コスト、または消費者のトレードダウンにおける重大な変化についてシナリオ分析を行います。一次専門家は変数の方向性と国別仮定が操業条件に合致するかどうかを検証できます。国別シリーズまたはサンプリングされたサプライヤーおよびチャネルチェックが不完全な場合、アナリストは最も強い裏付けとなる公開指標を使用し、ギャップを記録し、裏付けのない詳細を精密なセグメント推計として扱うことを避けます。
データ検証と更新サイクル
アナリストは国別小売および家計指標、企業開示、税関およびチャネルの証拠、回答者チェックを三角測量し、次に国別およびセグメント合計を算術的一貫性、外れ値、および独立したシグナルに対する説明のない分散について検証します。第二のレビューは、承認前に重大な異常をソース定義または期間に遡って追跡し、矛盾、分類変更、または推計を変える可能性のある重大な規制上または商業上のイベントが発生した場合、関連する回答者に再連絡します。モデルは年次で更新され、重大なイベントについてはサイクル間で更新され、新鮮な納品前パスで再度レビューされます。
Mordor Intelligenceのアジア太平洋地域の美容・パーソナルケア製品市場規模と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用される投入物において異なる場合があります。アジア太平洋地域の美容・パーソナルケア製品市場は、アジア太平洋地域全体の消費者に販売されるパーソナルケア製品および化粧品・メイクアップ製品への年間支出を測定するものです。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。アナリストが小売および企業販売の証拠、製品分類、チャネル指標からセグメントシェアを構築した後、それらを地域合計に照合します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 169.5 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 237.8 ビリオン 米ドル(2026年) | 2026年のベースでは、この推計は本レポートの2027年値169.5 ビリオン 米ドルを1年後の時点で40.3%上回っています。その記載された顧客タイプには、消費者の最終販売を超えたB2Bチャネルを通じてプロフェッショナルグレードの製品が供給されるプロフェッショナルサロンおよび皮膚科クリニックが含まれます。 |
| 地域コンサルタンシーB | 145 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値169.5 ビリオン 米ドルを2年後の時点で14.4%下回っています。その記載された小売バスケットはより狭い化粧品セットであり、国別対象範囲は記載されたアジア太平洋市場に限定されています。 |
Mordor Intelligenceのアナリストは国別小売および家計指標、企業開示、税関およびチャネルの証拠、回答者チェックを三角測量し、次に国別およびセグメント合計を算術的一貫性、外れ値、および独立したシグナルに対する説明のない分散について検証します。
レポートで回答されている主要な質問
アジア太平洋地域の美容・パーソナルケア製品市場の規模と成長見通しは?
2026年の159.3 ビリオン 米ドルから、2027年には169.5 ビリオン 米ドル、2032年には228.7 ビリオン 米ドルに達すると予測されており、2027年~2032年のCAGRは6.18%です。
アジア太平洋地域全体で美容・パーソナルケア需要を支えるものは何ですか?
ケアを重視したスキンケア購買行動、ソーシャルメディアへの関与、および男性のメイクアップ参加が需要を支えています。Shiseidoは、顧客の購買行動に基づき、エリクシールの2025年の日本における販売金額が二桁成長したと報告しました。
アジア太平洋地域でどの美容・パーソナルケア製品タイプがトップですか?
パーソナルケア製品が2026年の市場の84.96%を占めました。化粧品・メイクアップ製品は2027年~2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
アジア太平洋地域の主要な美容・パーソナルケアサプライヤーはどの企業ですか?
主要企業にはL'Oréal SA、Shiseido Co., Ltd.、Unilever PLC、The Estée Lauder Companies Inc.、Kao Corporationが含まれます。
アジア太平洋地域の化粧品サプライヤーの見通しを制約するものは何ですか?
インドは製品、包装サイズ、バリアント、製造施設を対象とした輸入前化粧品登録を義務付けています。これにより、品揃えの幅広さが市場参入前のコンプライアンス上の課題となります。
アジア太平洋地域でどの国が最も強い美容・パーソナルケア成長見通しを持っていますか?
インドネシアは2027年~2032年にかけてCAGR 8.15%で最も速く成長すると予測されており、中国は2026年に40.2%の最大シェアを占めました。