
美容・パーソナルケア製品市場規模とシェア
Mordor Intelligenceによる美容・パーソナルケア製品市場分析
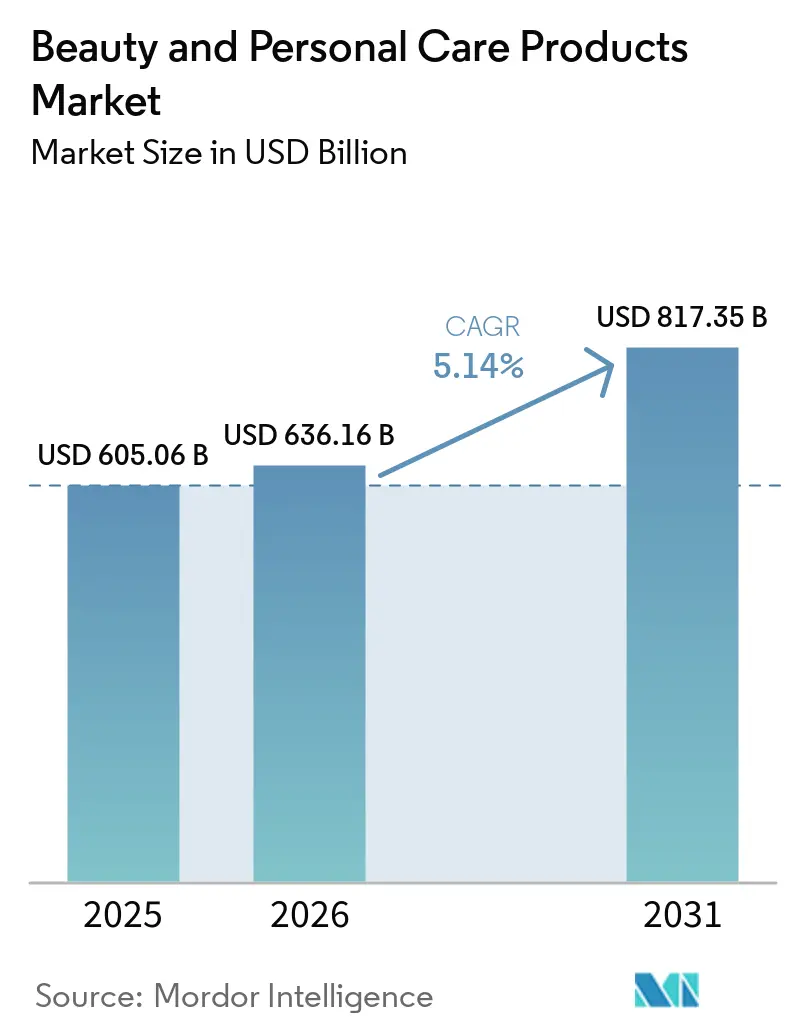
美容・パーソナルケア製品市場規模は、2026年の6,362億米ドルから2027年には6,689億米ドルへ成長し、2027年~2032年のCAGR 4.96%で2032年には8,520億米ドルに達すると予測される。
オーガニック保証とターゲット型スキンケアへの需要が、サプライヤーに独自の製品提案をもたらす一方、ソーシャルコマースが新規購買層を獲得している。日本のエイジングケア需要は特定のトリートメントニーズを際立たせ、パーソナルクレンジングはサプライヤーにルーティンベースの独立した製品用途を与えている。サプライヤーは製品固有のイノベーションおよび買収を通じて対応し、より広範なポートフォリオに差別化されたオファーを追加している。したがって成長は、卸売における真正性の失敗や禁止成分による回収がいかに保証のギャップによってサプライヤーの品揃えを中断させるかを示すように、販売時点において成分とエイジングケアの提案を検証できるサプライヤーに有利に働く。
主要レポートの要点
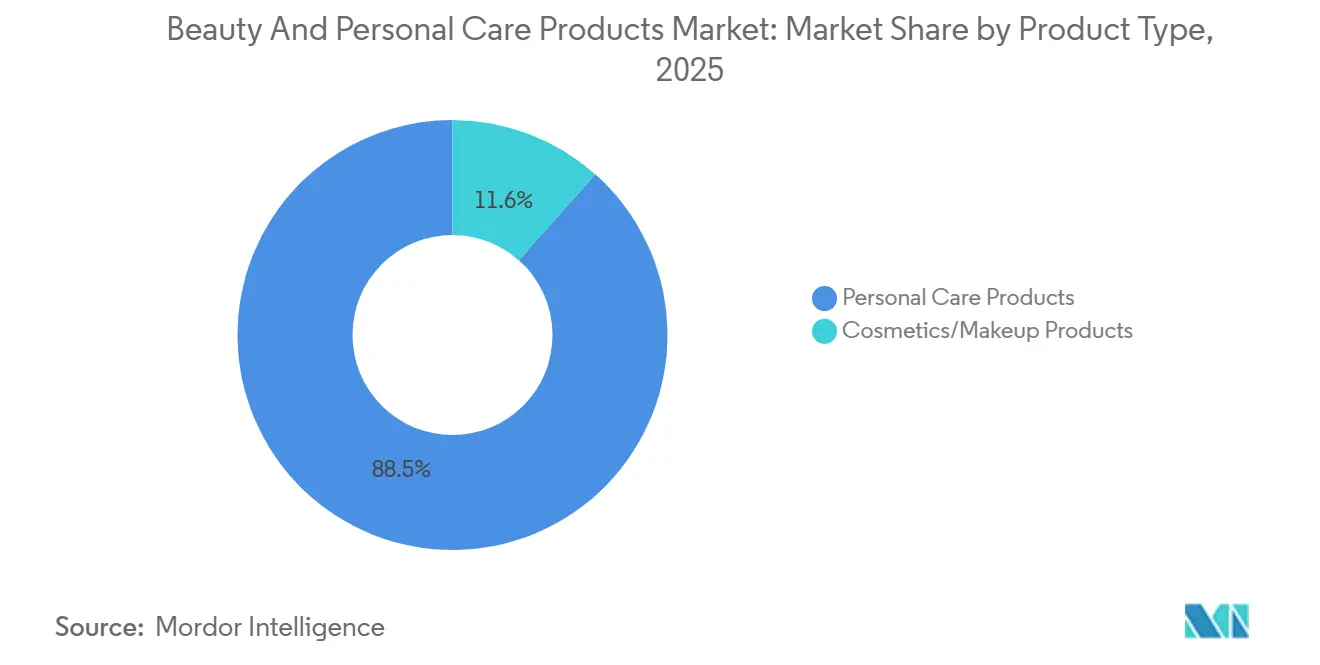
- 製品タイプ別では、2026年の美容・パーソナルケア製品市場規模においてパーソナルケア製品が88.37%のシェアでリードし、コスメティクス/メイクアップ製品は2027年~2032年にかけてCAGR 5.72%で最も速く成長すると予測される。
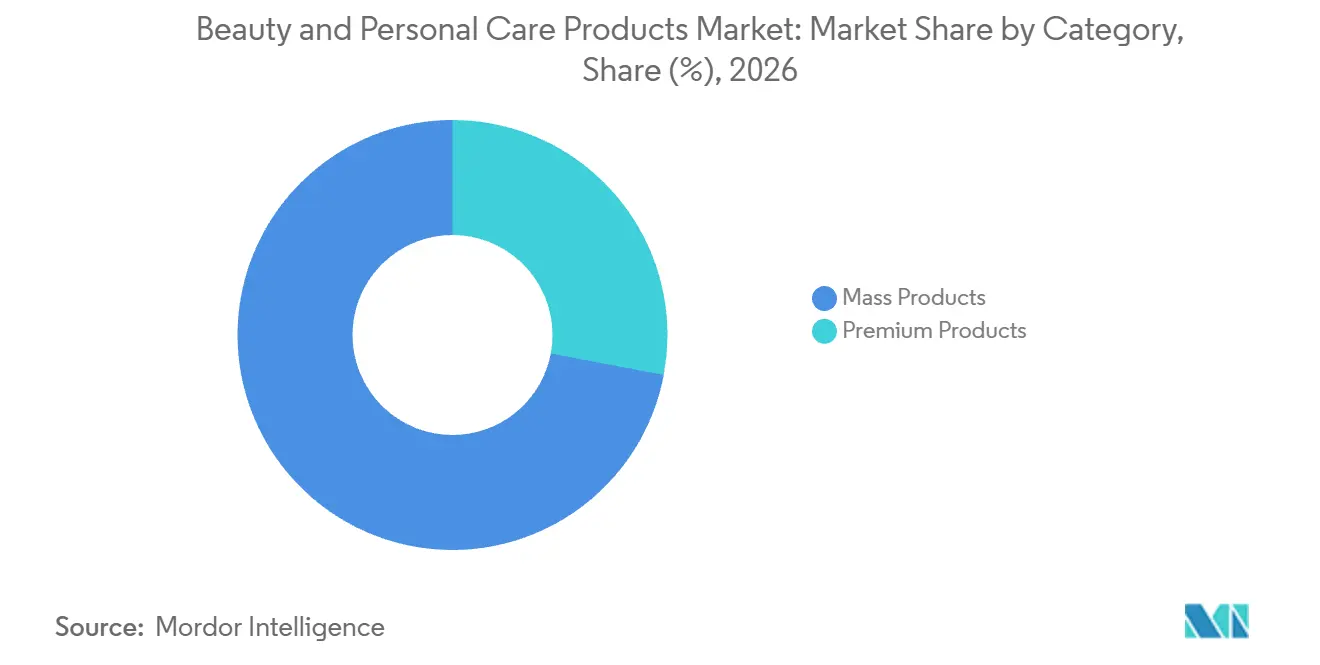
- 価格カテゴリー別では、プレミアム製品が2027年~2032年にかけてCAGR 6.25%で最も速く成長すると予測される一方、マス製品は2026年の美容・パーソナルケア製品市場シェアの72.03%を占めた。
- 成分タイプ別では、一般・合成製品が2026年の市場の70.9%を占め、天然・オーガニック製品は2027年~2032年にかけてCAGR 6.7%で最も速く成長すると予測される。
- 専門店が2026年に32.41%のシェアで流通チャネルのトップとなり、オンライン小売店は2027年~2032年にかけてCAGR 7.75%で最も速く成長すると予測される。
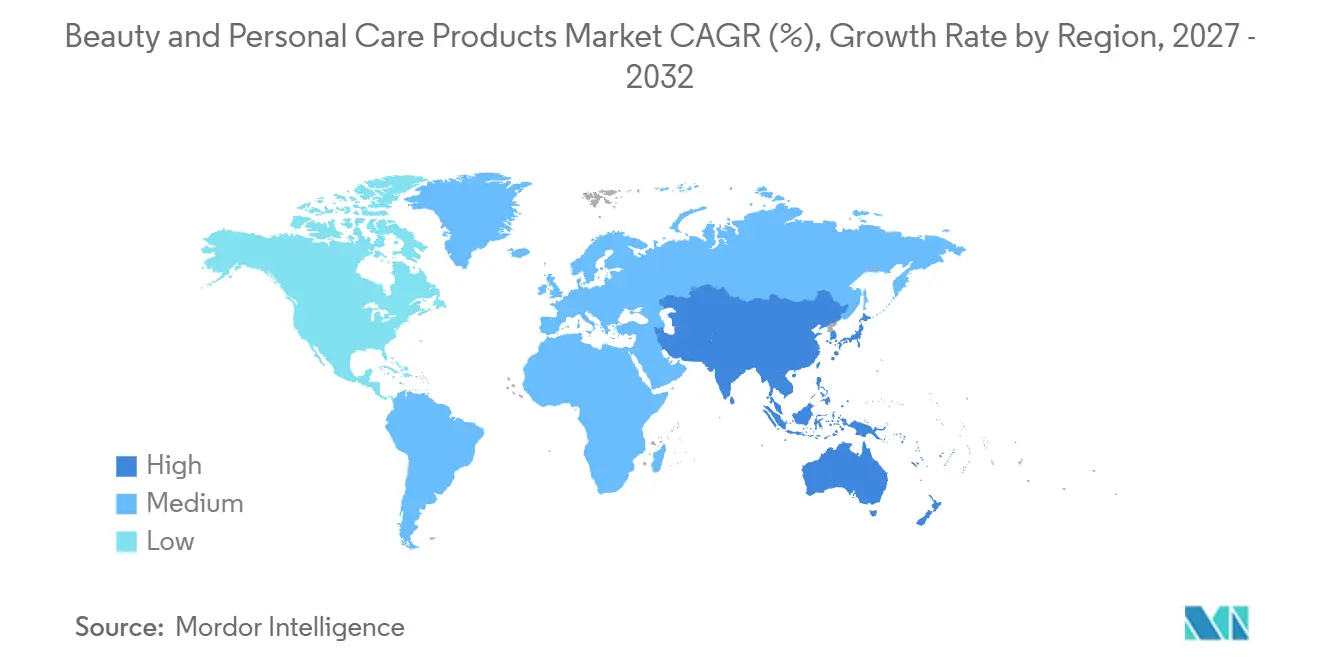
- 地域別では、アジア太平洋が2026年に36.18%の最大シェアを占め、2027年~2032年にかけてCAGR 7.25%で最も速く成長すると予測される。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・オーガニック美容・パーソナルケア製品に対する消費者の嗜好 | +1.9% | 英国全域 | 中期(2~4年) |
| アンチエイジングおよびエイジマネジメント製品への需要の増大 | +1.7% | 日本国内市場全域 | 中期(2~4年) |
| ソーシャルメディアの影響とデジタル技術の市場への影響 | +1.5% | ブラジル国内市場全域 | 短期(2年以内) |
| 男性用パーソナルケア製品への需要の増大 | +0.8% | 米国全域 | 中期(2~4年) |
| デジタルトランスフォーメーションとバーチャル試着 | +0.5% | 米国全域 | 短期(2年以内) |
| 消費者の口腔衛生に対する意識の向上 | +0.5% | 米国全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・オーガニック美容・パーソナルケア製品に対する消費者の嗜好
成分への懸念が、オーガニック処方の裏付けを消費者が美容製品を選ぶ理由の一部にする場合がある。英国のオーガニックビューティー・ウェルビーイング売上は2025年に8%成長した。Soil Association Certificationは、物議を醸す合成成分への認識の高まりがオーガニックビューティー・ウェルビーイング製品への顧客需要の増加につながったと指摘した。また、美容ブランドの間でCOSMOS認証の認知度が向上していることも確認し、売上結果に商業的なシグナルを加えた。認定オーガニックのラインは、成分の選択と並んで検証可能な保証で競争できるため、購買者が合成成分に疑問を抱く際に認証は商業的に重要となる。
アンチエイジングおよびエイジングマネジメント製品への需要の高まり
エイジングマネジメント需要は、新規スキンケア購買層の獲得と確立されたトリートメントブランドの継続使用の両方を支えることができる。資生堂は2026年第2四半期に、エイジングケアスキンケアブランド「ELIXIR(エリクシール)」の日本国内消費者購入額が二桁成長を達成したと報告した。経営陣はまた、ELIXIRが製品発売を通じて国内新規顧客を獲得し、強力なリピート購入を実現したとも述べた。この組み合わせは、連続的な新製品発売だけに頼ることなく、同一エイジングケアブランドへの継続需要と初期顧客獲得を結びつけるものである。
ソーシャルメディアの影響と市場へのデジタル技術の効果
ソーシャルプラットフォーム、購買者を美容セラーの取引チャネルに直接取り込むことで需要を創出できる。2025年、BrazilにおけるNaturaのTikTok Shop運営は、取引の70%を新規消費者が占めた。同社はこの顧客獲得活動を52,000件以上のライブ配信と結びつけた。その規模になると、コンテンツの提供は単発の発売キャンペーンを超えた継続的な販売活動となり、その遂行要求は拡大する。新規顧客による取引によってライブ販売は顧客獲得に対して説明責任を持つことになるため、美容セラーはコンテンツを視聴者規模だけでなく購買数によっても評価できる。
男性向けパーソナルケア製品への需要の高まり
NielsenIQは2025年11月、米国の男性グルーミング売上が71億米ドルに達し、前年比6.9%増となり、オンラインチャネルが多くのモメンタムをけん引していると報告した。この売上高の上昇は、米国の消費者が男性グルーミングにより多く支出していることを示し、サプライヤーにとって大きな収益機会を生み出している。Procter & Gamble Companyは、米国においてOld Spiceが男性向けデオドラント・制汗剤の主要ブランドであると位置付けており、制汗剤、デオドラント、ボディウォッシュ、ボディスプレー、シャンプー、ヘアスタイラーを提供している。これらの異なる機能により、一つのブランドが男性顧客のルーティン内で複数の購買を獲得できる。その幅広さを持つサプライヤーにとって、デオドラント購買に加え、クレンジングやスタイリング製品の補完的な販売からも追加収益が期待できる。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 偽造品の流通が市場発展に影響 | -0.7% | 韓国国内市場全域 | 短期(2年以内) |
| 製品の安全性と成分に対する懸念の高まり | -0.6% | スペイン国内市場全域 | 短期(2年以内) |
| 激しい市場競争による価格圧力と利益率の低下 | -0.4% | 米国全域 | 中期(2~4年) |
| 高い製造コストと原材料費が市場成長を制限 | -0.3% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の流通が市場発展に影響
2025年6月、韓国特許庁の商標警察は、偽造化粧品の流通に関与したとして4名の起訴を勧告した。この事案は、2023年4月から2024年3月にかけて、正規並行輸入品とって化粧品を流通させた疑いに関するものである。商品は卸売業者やテレビのホームショッピング業者に流通し、卸売業者は真正性について欺かれた。このような欺瞞は、商品が卸売チャネルを経由する際にも製品の同一性を商業的な判断の中に持ち込むことがある。仕入れ先の確認によりそのリスクには対処できるが、商品が購買者に届く前に追加作業が発生する。卸売段階での欺瞞は、正規サプライヤーに通常の販売活動を超えた認証コストを負担させる可能性がある。
製品の安全性と成分に対する懸念の高まり
成分に関連する安全性の失敗は、影響を受けた製品の全ロットを販売から排除し、流通と消費者のアクセス両方を制約することがある。2026年5月8日、スペインの医薬品・医療機器庁は、禁止化粧品成分であるホルムアルデヒドをInoar G.Hair 2 Anti-Volume TreatmentおよびInoar Moroccan Step 2 Capilary Treatmentに検出したと報告した。[1] 責任ある市場事業者であるViva Linda Distribuciones S.L.は、2つのヘアトリートメントの全ロットの回収および販売済み在庫の回収を開始していた。この措置には販売停止も含まれ、禁止成分の存在が当該企業の取り扱いラインを直接制限することとなった。回収作業は販売停止に加えて追加のリソース負担を生じさせ、流通業者の在庫として保有されている製品を超えた商業的影響を長引かせる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
パーソナルケアの規模とメイクアップブランドの実行パーソナルケア製品は2026年の市場の88.37%を占め、最大セグメントとなった。2026年度において、Procter & Gamble Companyのパーソナルケアカテゴリー(制汗剤、デオドラント、パーソナルクレンジングで構成)は、コーポレート計上分を除く連結純売上高の6%を占めた。2024年7月以降、Procter & Gamble Companyはパーソナルケアをスキンアとは別に管理し、個別の管理体制とイノベーション計画を設けている。個別の計画立案により、制汗剤、デオドラント、クレンジング製品はそれぞれ独自の開発優先事項に従うことができ、より広範なパーソナルケアセグメントの規模が異なる製品事業を包含し得ることを示している。
コスメティクス/メイクアップ製品は2027年~2032年にかけてCAGR 5.72%で最も速く成長するセグメントと予測される。The Estée Lauder Companies Inc.は2026年度にメイクアップのオーガニック純売上高がほぼ横ばいであったと報告したが、成長は2025年度から500ベーシスポイント以上改善した。M·A·CとTOM FORDの成長は、Bobbi BrownとToo Facedの減少によって相殺された。L'Oréalは、コンシューマープロダクツ部門の成長が2025年の前半と後半の間で加速し、特にヘアケアとメイクアップにおけるイノベーションが強化されたと述べた。イノベーション主導の加速と不均等なブランド結果を合わせると、すべてのブランドのラインを均等に拡大するよりも、製品刷新がメイクアップ拡大のより信頼できる根拠となる。
注記: 全セグメントのシェアはレポート購入後に閲覧可能
カテゴリー別:
マスの広域展開とプレミアムフレグランス需要マス製品は2026年の美容・パーソナルケア製品市場規模の72.03%のシェアを占めた。マス美容に注力しつつ提供をプレミアム化しているL'OréalのコンシューマープロダクツはL'Oréalのグループ売上の37%を2025年に占めた。最大セグメントは、マス志向のビジネス内でターゲットを絞った製品グレードアップを受け入れることができ、確立された価格帯内での価値創造を可能にする。この収益の大きさは、マスオファー内でのプレミアム化のペースがL'Oréalのグループパフォーマンスに影響を与えることを意味する。
プレミアム製品は2027年~2032年にかけてCAGR 6.25%で最も速く成長するセグメントと予測される。L'Oréal Luxeの売上は2025年にライク・フォ・ライクで2.8%成長し、報告ベースではほぼ横ばいとなった。同グループのラグジュアリービューティー部門は2026年上半期にフレグランスの二桁成長を報告した。けん引役にはPrada Paradigme、Emporio Armaniの展開、イヴ・サンローラン リブレ、MYSLF、Valentino Born in Romaなどのコアフランチャイズが含まれた。確立されたフレグランスフランチャイズは、新たな展開とともにプレミアム拡大を支えることができ、ラグジュアリー部門が次の新製品導入だけに依存することを軽減する。
注記: 全セグメントのシェアはレポート購入後に閲覧可能
成分タイプ別:
ターゲット型活性成分とオーガニック成分のポジショニング一般・合成製品は2026年の美容・パーソナルケア製品市場シェアの70.9%を占めた。L'Oréalは、Melasylを局所的な色素沈着に対処するために設計された分子と説明した。2025年、La Roche-Posayはグローバルのダーモコスメティクス市場を大幅に上回るパフォーマンスを示し、L'OréalのDermatological Beauty部門における主要な成長貢献者となり、CicaplastとMelasylがけん引役の一つとなった。設計された分子は、成分の出所だけでなく特定の肌悩みに結びついた効果をフォーミュレーションに与える。La Roche-Posayのアウトパフォーマンスは、このようなターゲット型活性成分が一般・合成美容分野において確立されたフランチャイズと並んで商業的に貢献できることを示している。
天然・オーガニック製品は2027年~2032年にかけてCAGR 6.7%で最も速く成長するセグメントと予測される。米国のオーガニックパーソナルケア・美容品の消費者売上は2025年に2.7%成長し、約14億米ドルに達した。米国オーガニック貿易協会は、この成長を合成化学物質を含まない製品を優先し、ざくろ、カメリア、ホホバ、アルガンオイルなどのオーガニック・植物由来のスキンケア、ヘアケア、美容成分を選ぶ消費者と結びつけた。オーガニックのアイデンティティは用途をまたいで購買提案を担うため、生産者のランを広げることは各フォーミュレーションでそのアイデンティティを維持する商業的な必要性を生じさせる。
流通チャネル別:
店舗ロイヤルティと多様なオンラインルート専門店は2026年に32.41%の最大セグメントシェアを占めた。2026年1月31日に終了した2025年度において、Ulta U.S.のロイヤルティ会員の73%は店舗のみで取引を行った。Ulta U.S.は2025年度に1,500店舗以上を運営し、米国全土に実店舗を展開していた。この店舗数と店舗専用ロイヤルティ取引の組み合わせは、参加ブランドに対して実店舗型美容小売を利用する購買者への実質的なルートを与える。Ulta U.S.のオファーをオンライン販売のみに限定すると、2025年度にロイヤルティ会員の大部分が利用した店舗専用チャネルを逃すことになる。
オンライン小売店は2027年~2032年にかけてCAGR 7.75%で最も速く成長するセグメントと予測される。L'Oréalは2026年上半期に市場のほぼ2倍の速さで二桁のeコマース売上成長を報告した。この指標は、ブランドウェブサイト、オンライン専業小売業者、および伝統的小売業者の売上のeコマース部分(後者は監査の申告データに基づく)をカバーしている。この運営範囲は複数のデジタルルートにまたがるため、サプライヤーのオンライン拡大は同一の商業戦略の中でブランド管理の販売と小売パートナーシップの両方を伴うことができる。
地域分析
アジア太平洋の美容・パーソナルケア製品市場
アジア太平洋は2026年の美容・パーソナルケア製品市場規模の36.18%の最大シェアを占め、2027年~2032年にかけてCAGR 7.25%で最も速く成長する地域と予測される。中国では、一定規模以上の企業による化粧品小売売上が、2026年1月~9月に名目ベースで前年比6.1%増加した。[2] L'Oréalは、2026年上半期における中国の美容市場の緩やかな改善を、セレクティブセグメントの回復に帰した。ベトナムの消費者は2025年にTikTok Shop、Shopee、LazadaなどのECプラットフォームを通じて美容・パーソナルケア製品を購入し、サプライヤーに中国のカテゴリー特化型回復とは別のプラットフォームベースのルートを提供した。
2026年上半期、L'Oréalはカテゴリー、チャネル、価格帯にまたがる北米の広域的成長を報告し、デジタルおよびeコマースへの注力と小売パートナーシップによって支えられていると説明した。同期間の欧州ビジネスでは、オンラインのアウトパフォーマンスが新規消費者獲得の主要なけん引役となった。コスタリカでは、マス消費向け化粧品は小売店・ディスカウントストア、薬局、大型量販店、カタログを通じて購買者に届けられる。スイスの市場に化粧品を供給するサプライヤーは、有資格者による署名済み安全性報告、製造方法の説明、優良製造規範(GMP)への適合宣言書を含む製品情報ファイルを作成しなければならず、GMP認証取得は義務付けられていない。L'Oréalの各地域ビジネスはデジタルの実行に支えられており、コスタリカの流通とスイスの文書要件は購買者にリーチするための国固有の追加条件を示している。
南アメリカでは、Naturaが2025年にブラジルで76店舗を新規出店した一方、ウルグアイでは認定輸入業者およ製造業者がグレード1の個人衛生製品、化粧品、香水の登録および販売許可を取得することが義務付けられている。L'Oréalは、2025年のアラブ首長国連邦とサウジアラビアにおけるeコマースのビジネス比率が27.5%に達したと報告した。サブサハラアフリカでは、2025年の売上が数量とミックスを通じて成長し、南アフリカが主要な成長貢献国となった。2026年2月、ケニアの産業担当国家局は、化粧品の分類と規制が不明確であることが化粧品輸入の増加と国内生産の低下の一因となったと述べた。ウルグアイの許可義務とケニアが報告した分類問題は、市場参入と現地供給を、店舗またはオンラインでのリーチ拡大とは別の課題とする。
規制の枠組みと見通し
各法域は、多国間ポートフォリオを管理する化粧品メーカーの観点から比較されており、市場参入と継続販売に伴う義務によって魅力度が判断される。米国では、MoCRAが安全性の実証と該当する登録・リスト登録・有害事象・表示義務を要求している。2026年7月28日付けの中国の通知では、中国で初めて、または中国と他市場で同時に発売される新規国際化粧品の適格な登録者または届出者が、誓約書(コミットメント)を利用できると規定している。これにより、登録者または製造国での販売前実績の証明に代替できる可能性がある。
規制テーブル
| 判断基準 | 米国 | ドイツ | 中国 | ブラジル | アラブ首長国連邦 |
|---|---|---|---|---|---|
| 主管当局 | 食品医薬品局 | 管轄地域の化粧品監視当局 | 特殊化粧品および輸入一般化粧品についてはNMPA;国内一般化粧品については省級薬品規制当局 | Anvisa | 産業先端技術省 |
| 主要な法令または方針 | MoCRA | 欧州議会・欧州理事会規則(EC)第1223/2009号;化粧品令 | SAMR令第35号;NMPA 2026年第70号通達 | RDC 894/2024;2026年~2027年規制アジェンダ | UAE.S GSO 1943;2014年内閣令第18号 |
| 商業的影響 | 安全性記録と該当する登録・リスト登録・報告・表示義務 | 責任者および市場投入前の安全性評価・報告 | 製品と原産地による参入ルート;新製品発売に対する条件付き書類代替 | 市販後安全性モニタリングと検査への準備態勢 | 適合性試験、製品安全性報告および表示文書 |
| 現行の政策魅力度 | 中程度 | 中程度 | 低 | 中程度 | 低 |
| 政策魅力度の将来方向 | 変化なし | 緩和 | 緩和 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の施行中のMoCRAおよびブラジルのRDC 894/2024の義務は「中程度・変化なし」を支持しており、FDAが2025年11月28日にタルク規則の撤回を発表した際には代替提案を見込んでいた一方、Anvisaの2026年~2027年アジェンダはリスクベースの規制整備と成分リストの更新を計画している。ドイツの「中程度・緩和」は製品安全義務と2026年6月のEU書類簡素化の暫定合意を反映しており、議会の採決は2026年10月22日に予定されている。中国の「低・緩和」は、分類された参入要件と2026年7月28日付けで有効となったターゲット型の発売書類許可を組み合わせている。アラブ首長国連邦の詳細な適合性ドシエは「低・変化なし」を支持しており、MoIATの化粧品管理制度は2025年8月に運用上の代替措置としてではなく草案としてWTOに通知された。
バリューチェーンの各段階
バリュの獲得は、化粧品成分、委託生産、ディスペンシングシステム、ブランドの商業化、小売配送にわたって異なる。Symriseは化粧品インプットを供給し、IntercoとFarevaは製品開発または受託製造能力を提供している。これらの役割により、ブランドは専門サプライヤーを通じて完成品を組み上げることができ、収益を成分販売、製造サービス、包装、商品販売に分配している。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューの獲得 | ボトルネック | レジリエンスへの対応 |
|---|---|---|---|---|
| 化粧品成分の供給 | SymriseやGivaudan Active Beautyなどの成分サプライヤー | 成分販売 | 成分の機能を使用可能なフォーミュレーションに転換すること | 代替成分システムを意図した機能に照らして認定する |
| フォーミュレーションと製造 | IntercoやFarevaなどの製品開発会社・受託製造業者 | フォーミュレーション、製造、包装サービス | フォーミュレーションを繰り返し可能な生産に移行させること | バッチサイズを拡大する前に生産ランを検証する |
| ディスペンシングとシーリング | AptarGroupなどの包システムサプライヤー | ディスペンシングシステムおよびシーリングソリューションの販売 | 投与量の供給とシール性能の維持 | 完成したフォーミュレーションでディスペンシングとシーリングをテストする |
| ブランドの商業化 | L'Oréal SAやProcter & Gamble Companyなどのブランドオーナー | ブランド製品の販売 | 差別化された製品提案の確立 | ブランドの訴求を特定のフォーミュレーション効果と結びつける |
| 小売とフルフィルメント | Ulta Beautyなどの専門小売業者やTarget Corporationなどの総合商品小売業者 | 商品販売 | 重大なフルフィルメントの中断は配送遅延を引き起こす可能性がある | フルフィルメントを拠点と店舗に分散させる |
| 情報源: Mordor Intelligence | ||||
最終配送段階は、上流のオファーがどれだけ購買者に時間通りに届くかを変える可能性がある。2025年度末時点で、Ulta U.S.は4つの地域流通センター、2つのマーケットフルフィルメントセンター、1つのファストフルフィルメントセンターを運営しており、さらに1,000店舗以上がeコマース注文を履行していた。店舗をフルフィルメント拠点として活用することにより、小売フットプリントの一部が配送資産となり、レジリエンスに関する意思決定が倉庫ネットワークの域を超えることになる。
競争環境
少数の多国籍企業が、ヘアケア、スキンケア、パーソナルケアにまたがる競合製品群で競争しており、Procter & Gamble Companyは2026年度のヘアケアおよびスキン&パーソナルケアのオーガニック売上成長が中程度の一桁台であったと報告した。L'Oréal SAは2025年に、ブランドウェブサイト、オンライン専業小売業者、伝統的小売業者のオンライン販売(後者は非監査の申告データに基づく)を通じて、グループ売上の30.2%をeコマースで創出した。Unilever PLCのBeauty & Wellbeingグループは、ヘアケア、プレステージビューティー、スキンケア、ウェルビーイングにまたがり、ウェルビーイング、Dove、Vaselineが二桁成長をリードし、2025年のアンダーライング売上成長率が4.3%となったと報告した。Colgate-Palmolive Companyは2025年の北米のスキンヘルス、ボディウォッシュ、デオドラントのオーガニック売上が減少したと報告した一方、The Estée Lauder Companies Inc.は2026年度にフレグランスのオーガニック純上高が10%成長し、Le Labo、TOM FORD、KILIAN PARISがけん引したと報告した。したがって、ポートフォリオの重複は、カテゴリー固有の強みと地域的な弱点と共存している。
ヘアケアにおいて、認知可能なトリートメント提案が商業的に重要となるのは、特定のブランドの売上またはシェアを動かす場合のみである。L'Oréalは、Elsève Dream Sleekのイノベーションが2025年にラテンアメリカ全域でL'Oréal Parisの市場シェアを強化したと述べた。[3] Unileverは2025年にDove Hair Careが二桁成長を達成したと報告し、ファイバーリペアテクノロジーレンジの発売によって数量と価格のバランスの取れた貢献がけん引したと述べた一方、ヘアケア全体は低一桁の成長にとどまった。チャレンジャーにとって、これらの事例は具体的な商業的閾値を設定しており、周辺カテゴリーの成長がより限られている場合でも、集中した製品効果がブランドパフォーマンスに転換される必要がある。
買収と独占ライセンスは、多国籍グループに確立された美容ブランドと長期にわたる開発権を与える。2026年3月31日、L'Oréal SAはCreedを含むKering Beautéの買収を完了し、Bottega VenetaおよびBalenciagaブランドのフレグランスと美容製品について50年間の独占ライセンスを締結した。これらの独占ライセンスは、2ブランドの開発と流通を50年間L'Oréalに独占的に確保し、競合フレグランスグループにそのルートを閉ざす。Unileverは2025年9月2日に米国の天然パーソナルケア企業Dr. Squatchの株式98.7%を取得し、プレミアムかつ高成長の領域へのポートフォリオ拡大を図った。したがってチャレンジャーは、これらのラグジュアリーブランドへのアクセス、または多国籍ポートフォリオ内に既に組み込まれた天然ケアの提案を超えた差別化が必要となる。
美容・パーソナルケア製品業界リーダー
-
Procter & Gamble Company
-
L'Oréal SA
-
Unilever PLC
-
Colgate-Palmolive Company
-
The Estée Lauder Companies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
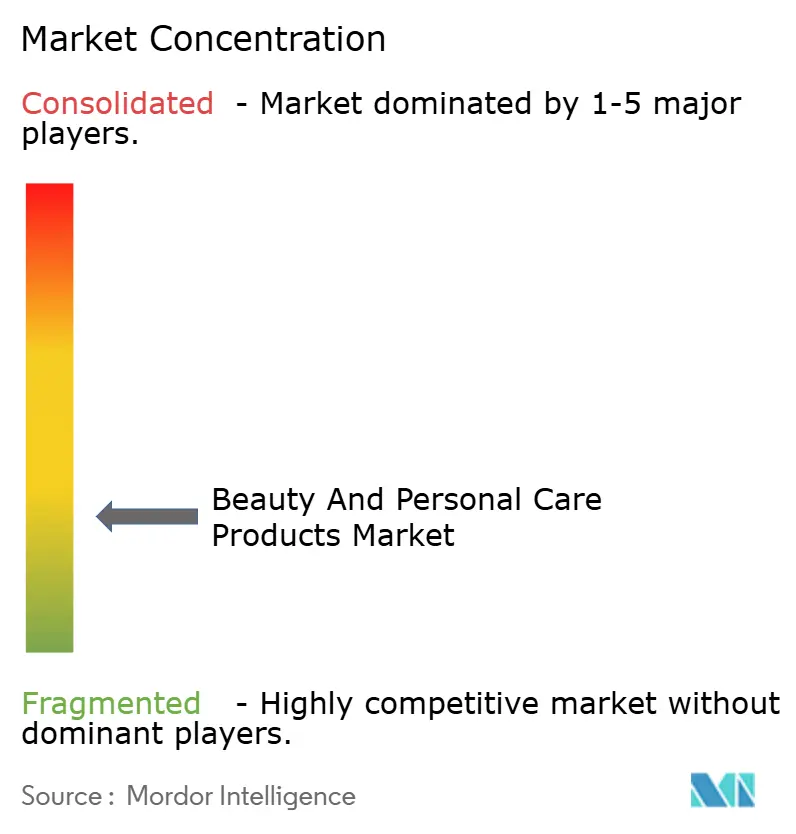
美容・パーソナルケア製品市場 このレポートでカバーされる企業
- L'Oréal SA
- Unilever PLC
- Procter & Gamble Company
- Beiersdorf AG
- Colgate-Palmolive Company
- The Estée Lauder Companies Inc.
- Shiseido Company, Ltd.
- ITC Limited
- Kenvue Inc.
- Kao Corporation
- Henkel AG & Co. KGaA
- LVMH Moët Hennessy Louis Vuitton SE
- AmorePacific Corporation
- Natura Cosméticos SA
- Revlon Group Holdings LLC
- Coty Inc.
- Edgewell Personal Care Company
- Mary Kay Inc.
- L'Occitane International SA
- Godrej Consumer Products Ltd.
市場参加者にとっての主要な機会
リフィル機会は、ステーションを管理する主体、製品・容器システム、消費者への説明が異なることで変わる。EU規則2025/40は2026年8月12日から適用され、製品リフィルを提供する事業者に対してステーション要件の充足と、適切な容器、衛生管理、消費者責任に関する情報の提供を義務付けている。このモデルを選択する美容ブランドと小売業者にとって、商業的な開口部は、運営上の義務が明確に割り当てられた包括的なリフィルオファーである。
市場機会テーブル
| 機会 | なぜ今か | 購買者/主導セグメント | 推奨されるアクション | 主な障壁 | 利益を受ける可能性が高い主体 |
|---|---|---|---|---|---|
| 小売業者が運営するパーソナルケアリフィル | 明確なステーションおよび消費者向け情報要件 | リフィル販売を選択するパーソナルケア小売業者 | 管理された製品と容器の組み合わせから開始 | ステーションの衛生管理と利用者への明確な説明の維持 | 参加するパーソナルケアブランドと小売業者 |
| ブランド管理のリフィルシステム | 適切な容器の情報はリフィルオファーの一部を形成する | リフィル可能なスキンケアまたはクレンジング製品を開発するブランド | 適切な容器タイプを製品固有のリフィル説明書と結びつける | 製品、容器、消費者ガイダンスの調整 | 完全なリフィルシステムを管理できるブランド |
| 専門店を通じたヘアケアリフィル | 事業者の枠組みは専門店がリフィルを提供する場合にも適用される | ヘアケアブランドと参加サロン小売業者 | 定義された店舗責任を持つ限定的なリフィルラインを開発する | 独立系店舗間でのステーション業務の一貫性維持 | 参加する小売パートナーを持つヘアケアサプライヤー |
| 情報源: Mordor Intelligence | |||||
中核となる開口部は、製品、容器、販売時点が異なる事業者によって管理されている場合でも責任が明確に保たれるリフィルオファーである。ブランドは容器システムを通じて管理を維持でき、小売業者は参加ブランドをまたいだオファーを構築できる。拡大は、リフィル拠点の数が増えるにつれて衛生業務と分かりやすい説明書きを維持することに依存する。
最近の産業開発事情 美容・パーソナルケア製品市場
- 2026年7月:中国の国家薬品監督管理局は2026年第70号通達を2026年7月28日付けで発効させた。中国で初めて、または中国と他市場で同時に発売される新規国際化粧品については、登録者または届出者が中国先行発売誓約書を提できる。これにより、登録者または製造国での販売前実績の証明に代替できる。
- 2026年6月:欧州議会および欧州連合理事会は、化粧品規制の簡素化とビジネス書類の削減に向けた暫定合意に達し、議会の採決は2026年10月22日に予定されている。
- 2026年5月:スペインの医薬品・医療機器庁は、ホルムアルデヒドが検出されたことを受け、Viva Linda Distribuciones S.L.が2種類のInoarヘアトリートメントの全ロットの回収および販売済み在庫の回収を開始したと報告した。
美容・パーソナルケア製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
美容・パーソナルケア製品市場は、オンラインストアを含む世界中の小売チャネルを通じて販売されるパッケージ化された美容・パーソナルケア商品に対する年間消費者支出を測定する。パーソナルケアならびにコスメティクス・メイクアップ用途の商品をカバーし、売上は製品タイプ、価格帯、成分組成、小売チャネル、地域によって分類される。
対象外の範囲:プロのサロンサービス、美容施術、栄養補助食品、家庭用美容デバイスは除外される。
セグメンテーションの概要
- 製品タイプ別
- パーソナルケア製品
- ヘアケア
- シャンプー
- コンディショナー
- ヘアカラー剤
- ヘアスタイリング製品
- その他
- スキンケア
- フェイシャルケア製品
- ボディケア製品
- リップ・ネイルケア製品
- バス・シャワー
- シャワージェル
- 石鹸
- その他
- オーラルケア
- 歯ブラシ
- 歯磨き粉
- マウスウォッシュ・リンス
- その他
- 男性用グルーミング製品
- デオドラント・制汗剤
- 香水・フレグランス
- ヘアケア
- 化粧品・メイクアップ製品
- フェイシャル化粧品
- アイ化粧品
- リップ・ネイルメイクアップ製品
- パーソナルケア製品
- カテゴリー別
- プレミアム製品
- マス製品
- 成分タイプ別
- 天然・オーガニック
- 従来型・合成
- 流通チャネル別
- 専門店
- スーパーマーケット・ハイパーマーケット
- オンライン小売店
- その他のチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模の算出、および検証
デスクリサーチ
欧州連合化粧品規則、COSMOS標準認証資料、各国の小売統計、L'Oréalの年次結果などの企業開示といった公開情報源は、アナリストが製品の定義、成分の主張、チャネルの活動、地域の需要を評価するのに役立てられる。業界団体や査読済みの消費者・処方研究は、定義されたパッケージ商品市場に直接関連する場合に、カテゴリーの使用と製品の安全性に関する文脈を追加できる。
企業のファイリング、投資家向けプレゼンテーション、信頼性の高い報道は、報告された売上、ポートフォリオの変化、チャネル戦略、重要な市場イベントを公開指標と照合するのに役立てられる。これらの情報源は網羅的なものではなく例示的なものであり、収集、検証、明確化には追加の情報源が参照される。
一次インタビューおよびサーベイ
調査設計では、製造業者、小売業者、流通業者、カテゴリー専門家への構造化インタビューまたはサーベイを活用し、パッケージ製品の売上、価格帯、成分、チャネル、地域状況に関する二次的証拠をテストする。アナリストは回答者の観察を公開指標と比較し、重要なギャップについてフォローアップ質問で調査し、独立した参加者と文書情報源をまたいで調査結果を三角測量する。
次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:38% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:45% | アメリカ大陸:30% |
市場規模の算出と予測
アナリストは、対象パッケージ製品のグローバル小売支出をトップダウンで推計し、選定した合計値をサプライヤーのロールアップ、小売業者・流通業者のチャネルチェック、サンプルの平均販売価格×数量で検証する。製品の売上消化、報告された美容売上、家計支出、小売チャネルミックス、消費者価格の変化、地域の購買動向が価値モデルに反映される。販売数量と平均価格に関する証拠は、数量成長と価格・製品ミックス効果を区別するのに役立つ。セグメントシェアは、公開されたカテゴリーの区分、小売業者・サプライヤーの開示、回答者チェックから構築され、各製品、価格、成分、チャネル、地域のビュー内で整合が取られる。
2027年~2032年の予測においては、比較可能な観測値がそれら関係を支持する場合、重回帰分析を用いて過去の市場価値と所得、人口、小売価格、チャネル指標を関連付けることができる。シナリオ分析は、オンライン購買、プレミアム需要、成分選好における構造的変化やギャップに対処する。アナリストは、国またはセグメントの証拠が乏しい場合に仮定を明示し、地域およびカテゴリーの類似事例を使って推計を限定し、変数レベルの軌跡が観察された売上と専門家の説明と一致するかテストする。インタビューを受けた専門家は個々のドライバーの方向性と実際の規模に異議を唱えることができ、予測インプットが確定される前に相違点が調査される。
データの検証と更新サイクル
アナリストは公開売上、企業報告、小売指標、一次証拠を三角測量し、合計値、シェア、成長率、通貨処理、前年比の変動を異常値についてチェックする。差異は情報源の定義、期間、チャネルカバレッジにさかのぼって追跡し、第二のアナリストがレビューして承認前に解決される。証拠が著しく相反する場合、または重要な前提が変わった場合にはターゲットを絞った再ンタクトが実施される。モデルは年次更新され、重要な市場イベントが需要またはカバレッジに影響する場合は更新サイクル間に更新され、納品前に情報源と計算の新たなレビューが行われる。
他の公開推計と比較したMordor Intelligenceのグローバル美容・パーソナルケア製品市場規模
公開されている推計は、集計対象となる取引・製品の範囲や需要モデリングに使用されるインプットによって異なる場合がある。美容・パーソナルケア製品市場は、オンラインストアを含む世界中の小売チャネルを通じて販売されるパッケージ化された美容・パーソナルケア商品に対する年間消費者支出を測定する。
主な差異の要因には、本調査の定義されたカバレッジと市場固有のモデリングの選択が含まれる。インタビューを受けた専門家は個々のドライバーの方向性と実際の規模に異議を唱えることができ、予測インプットが確定される前に相違点が調査される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 6,689億米ドル(2027年) | |
| グローバルコンサルタントA | 5,431億米ドル2025年) | 2025年ベースでは、この推計は本レポートの2027年の価値である6,689億米ドルを2年後時点で18.8%下回る。公開推計は2025年ベースを使用しており、本レポートの2027年の指標より2年早い。 |
| グローバルコンサルタントB | 5,520億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年の価値である6,689億米ドルを2年後時点で17.5%下回る。公開推計は2025年ベースを使用しており、本レポートの2027年の指標より2年早い。 |
Mordor Intelligenceのアナリストは、公開売上、企業報告、小売指標、一次証拠を三角測量し、合計値、シェア、成長率、通貨処理、前年比の変動を異常値についてチェックする。
レポートで回答される主要な質問
美容・パーソナルケア製品市場規模の見通しは?
市場は2027年に6,689億米ドル、2032年には8,520億米ドルに達すると予測され、2027年~2032年のCAGRは4.96%である。
パーソナルケア・化粧品への需要を支える要因は何か?
成分の保証、ターゲット型スキンケア、ソーシャルコマースが需要を支えている。NaturaのブラジルTikTok Shop運営は、2025年の取引の70%が新規消費者によるものだったと記録している。
パーソナルケア製品とメイクアップ製品のどちらが業界売上のより大きな割合を占めているか?
パーソナルケア製品は2026年の市場の88.37%を占め、最大の製品タイプセグメントとなっている。
化粧品・パーソナルケアにおいて競合している企業はどこか?
Procter & Gamble Company、L'Oréal SA、Unilever PLC、Colgate-Palmolive Company、The Estée Lauder Companies Inc.が主要な参加者である。
化粧品・パーソナルケア製品の販売を中断させる要因は何か?
成分の安全性の失敗により製品が販売から排除される可能性がある。2026年5月、スペインの規制当局は、ホルムアルヒドが検出された後に2種類のInoarヘアトリートメントの全ロットの回収と販売済み在庫の回収が開始されたと報告した。
化粧品・パーソナルケア業界ではどの地域がリードしているか?
アジア太平洋は2026年の市場の36.18%を占め、2027年~2032年のCAGR 7.25%で最も速く成長すると予測されている。