
アジア太平洋半導体デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
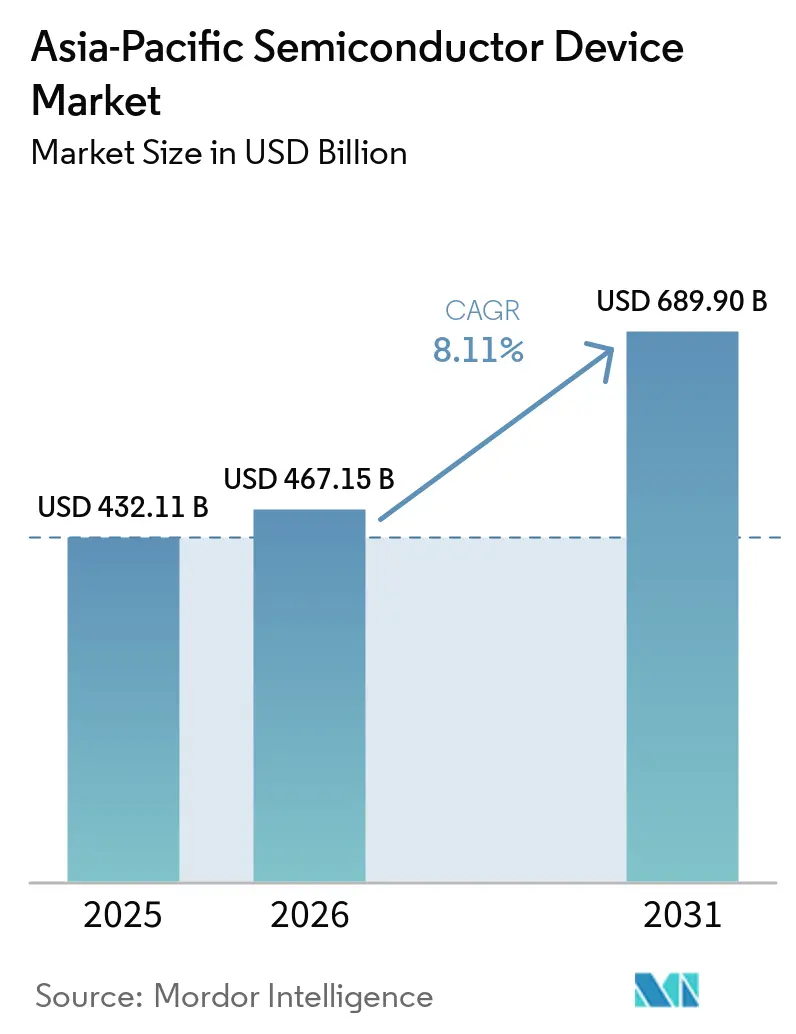
| 基準年の市場規模 (2025) | 432.11 十億米ドル |
| 市場規模 (2026) | 467.15 十億米ドル |
| 市場規模 (2031) | 689.90 十億米ドル |
| 成長率 (2026 - 2031) | 8.11 % |
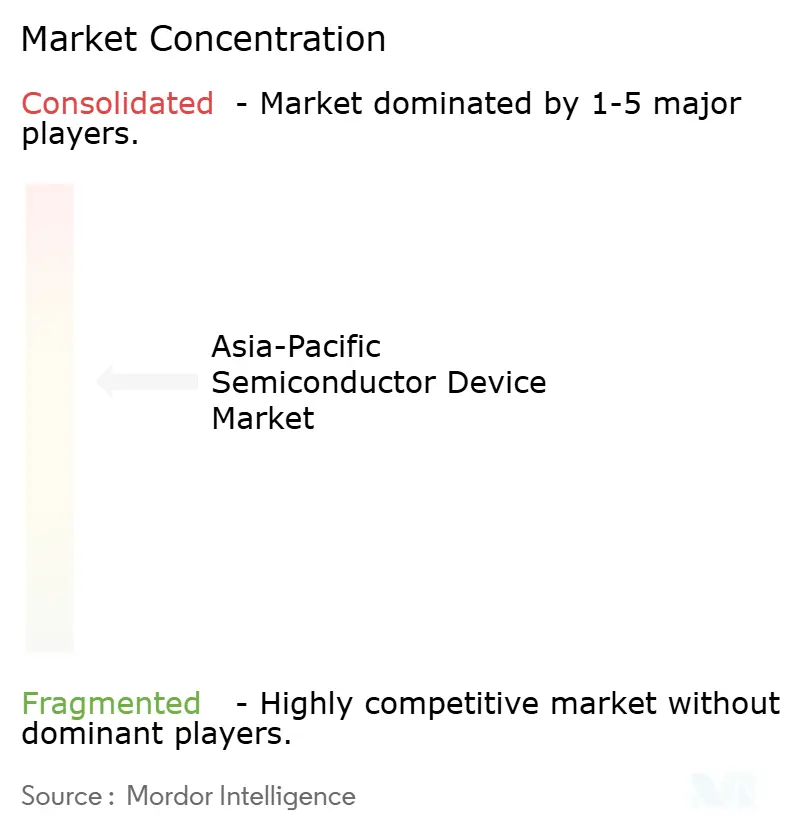
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋半導体デバイス市場分析
アジア太平洋半導体デバイス市場規模は2026年に4,671.5億米ドルと推定され、2025年の4,321.1億米ドルから成長し、2031年には6,899億米ドルに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)8.11%で拡大します。先端ロジック、メモリ、およびパワーデバイスへの堅調な需要と、地域内の生産能力拡大がこの成長軌道を支えています。7nm未満製造に対する政府補助金、5Gおよび新興6Gネットワークの展開、ならびに輸送・再生可能エネルギーシステム全体における電動化の加速がモメンタムを強化しています。主要ファウンドリにおける高度なノード移行スケジュールの遵守と、メモリメーカーによる持続的な設備投資が、マクロ経済の変動が続く中でも稼働率を高水準に維持しています。熟練人材と公共設備(ユーティリティ)をめぐる競争の激化により、生産性向上、先進パッケージング、および持続可能性に沿ったプロセス改善への注力がさらに高まっています。それでもなお、アジア太平洋半導体デバイス市場は、世界のウェーハ生産量、エコシステムの深さ、および技術リーダーシップの主要拠点であり続けています。
主要レポートのポイント
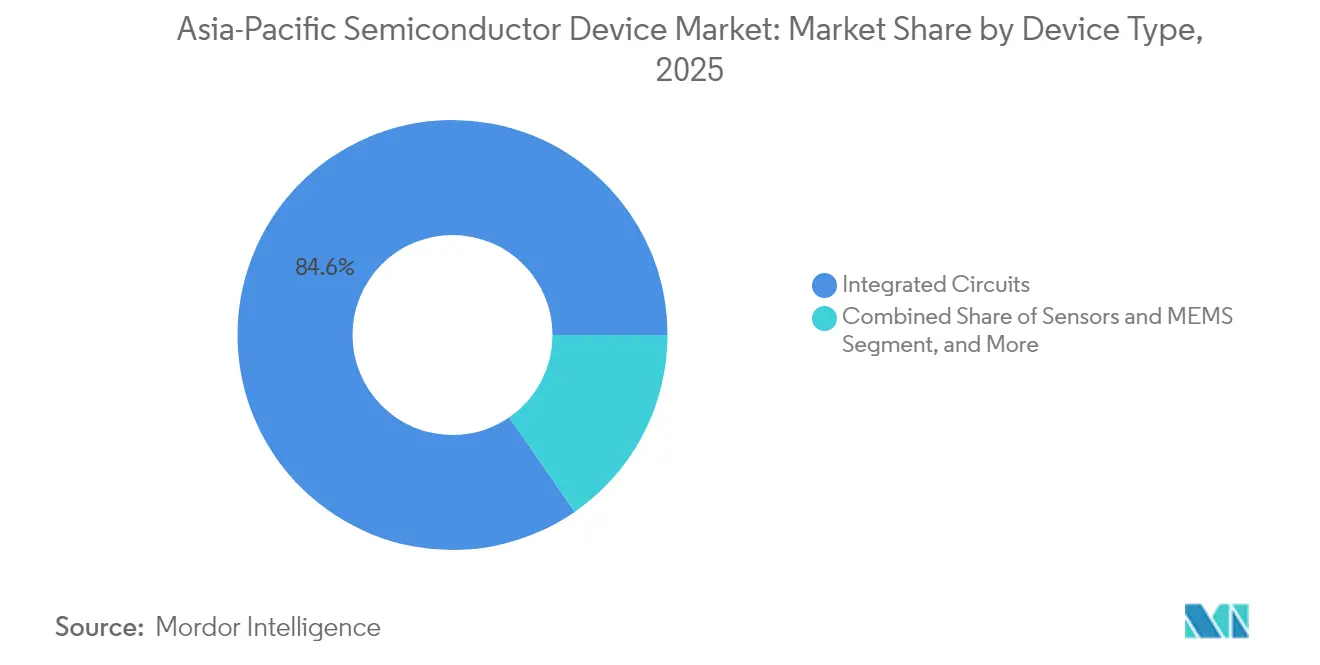
- デバイスタイプ別では、集積回路が2025年のアジア太平洋半導体デバイス市場シェアの84.62%を占め、センサーおよびMEMSは2031年にかけて年平均成長率(CAGR)9.54%で拡大する見込みです。
- ビジネスモデル別では、IDMセグメントが2025年のアジア太平洋半導体デバイス市場シェアの67.05%を保有しており、ファブレスデザインベンダーは2026年から2031年にかけて最も高い予測年平均成長率(CAGR)8.76%を記録しています。
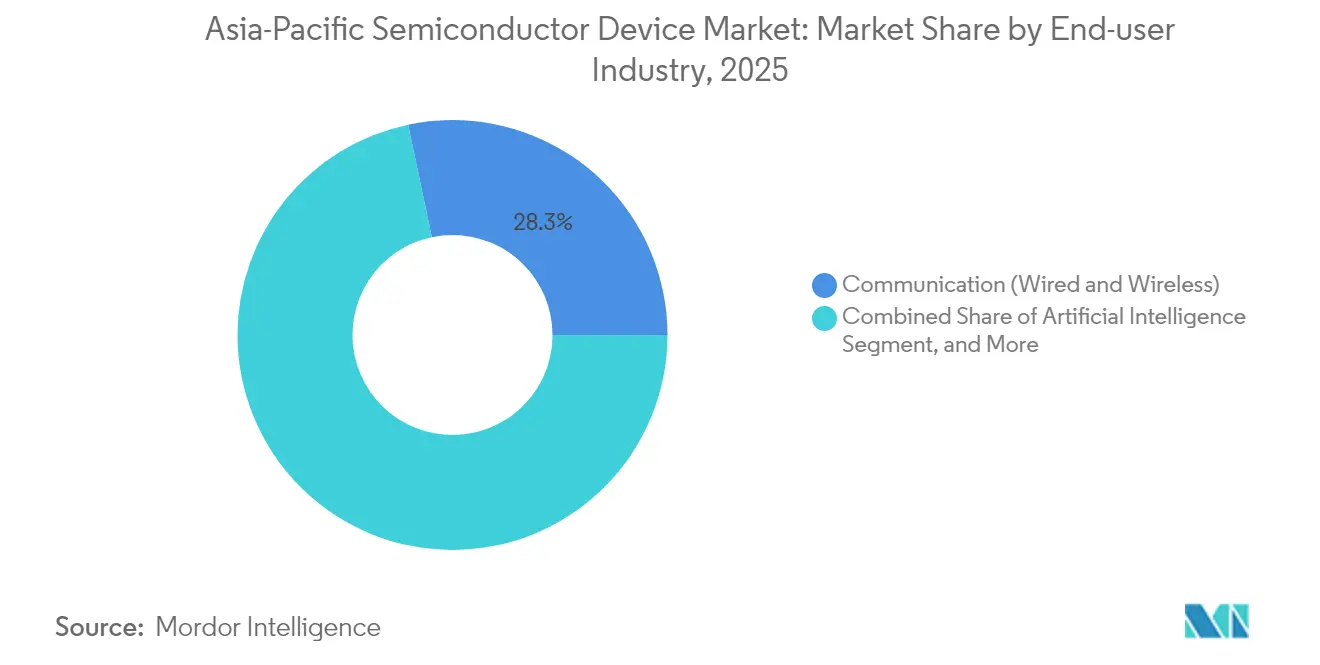
- エンドユーザー産業別では、通信アプリケーションが2025年のアジア太平洋半導体デバイス市場シェアの28.31%を占め、人工知能ワークロードは2031年にかけて年平均成長率(CAGR)9.72%で進展しています。
- 国別では、中国が2025年のアジア太平洋半導体デバイス市場シェアの51.62%をリードしているものの、インドは2031年にかけて年平均成長率(CAGR)9.29%で最も速い成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋半導体デバイス市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIを中心とした演算需要の急増 | +2.8% | 台湾、韓国、中国 | 中期(2〜4年) |
| 車両の電動化およびADAS | +1.9% | 中国、日本、韓国 | 長期(4年以上) |
| 5G/6Gネットワークの展開 | +1.5% | 中国、韓国、日本、ASEAN | 中期(2〜4年) |
| 7nm未満ファブに対する地域補助金 | +1.2% | 日本、韓国、台湾、インド | 長期(4年以上) |
| 太陽光発電/エネルギー貯蔵システム(PV/ESS)ブームによるワイドバンドギャップパワーデバイスの需要増加 | +0.8% | 中国、日本、韓国 | 中期(2〜4年) |
| ハイパースケールクラウドプロバイダーによる自社開発シリコン | +0.6% | 世界の需要、アジア太平洋地域の生産 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIを中心とした演算需要の急増
生成AIおよびエッジ推論ワークロード向けのAIアクセラレーターは引き続きファウンドリの生産能力を逼迫させており、TSMCの先端ノード(7ナノメートル以下)は2024年の同社ウェハー収益の74%を占めています。SK hynix Inc.は、前年同期比で4倍に拡大した高帯域幅メモリ(HBM)の販売により、四半期営業利益を8.08 トリリオン 韓国ウォンの過去最高水準に引き上げました。高帯域幅メモリへの需要は、アジア太平洋半導体メモリ市場の成長要因の一つです。[1]「SK hynix、2025年第1四半期決算を発表」、SKHYNIX.COM Samsung Electronics Co., Ltd.は、AIサーバー需要に対応するため、HBM3Eを中心としたメモリ拡張および3ナノメートルのゲート・オール・アラウンド・ロジックに47.5 トリリオン 韓国ウォンを充当する計画を発表しています。ファウンドリ各社は2.5次元および3次元チップレット・パッケージング・ラインの拡張を進めていますが、基板の制約により2026年にかけてリードタイムは高止まりしています。スパース演算やインメモリ処理を含むニューラルネットワーク・アーキテクチャの継続的な最適化により、TOPS(毎秒テラ演算)あたりのダイサイズは縮小すると見込まれますが、AIがPC、スマートフォン、産業用エッジノードに浸透するにつれ、ウェハー総投入枚数は増加すると予想されます。
車両の電動化およびADAS
中国は2025年までに30以上の重要な車載用半導体の国内規格を策定し、輸入依存度の低下を図るとともに、国産シリコンカーバイド(SiC)およびマイクロコントローラーユニット(MCU)の調達を加速させました。地域の電気自動車(EV)普及の拡大が半導体搭載量の増加を促しており、東南アジアの車両生産はバッテリー電気自動車(BEV)プラットフォームへシフトしており、内燃機関車と比較してユニットあたり最大2.5倍のパワーデバイスを必要とします。Samsung Electro-Mechanicsは、車載用積層セラミックコンデンサー(MLCC)出荷量の年率11%成長を予測し、2025年にはLiDARグレードのコンデンサーの初回生産を計画しています。STMicroelectronicsは世界のSiCパワー市場で32.6%のシェアを保持しており、2030年までの二桁の年平均成長率(CAGR)を支えるため、カターニア(イタリア)および無錫(中国)での生産能力増強を進めています。ISO 26262などの機能安全義務規格は、推進系、センシング、ゾーンコントロール領域全体にわたる高信頼性・車載グレードICへの需要を引き続き促進しています。
5G/6Gネットワークの展開
中国は2023年末に5G普及率90%を達成し、170万基地局を運用しており、2030年までに5G加入者数16億人を目標としています。韓国は5Gスタンドアロン展開を先駆けて実施し、現在は第3世代パートナーシッププロジェクト(3GPP)リリース20の機能を活用した早期段階の6G試験をリードしています。インドのスペクトラムオークションおよびインフラ整備は、2025年までに1兆米ドルのデジタル経済という構想を支えており、アジア太平洋全域のタワーおよびスモールセルの設置数は前年比5.1%増の579万拠点に達しました。6G向けの高帯域キャリアアグリゲーション、統合センシング、およびサブTHz(テラヘルツ)リンクは、RFフロントエンドの複雑さを高め、ガリウム窒素オンシリコンスイッチおよびパワーアンプ向けのダイ需要を押し上げます。ネットワークの高密度化は、主に台湾および日本で生産されるフロントホール光トランシーバー、ベースバンドASIC、ならびにタイミングICへの継続的な投資を支えています。
7nm未満ファブに対する地域補助金
日本はRapidusに対してさらに5,900億円(39億米ドル)を拠出し、北海道における2nmプロセスの立ち上げに向けた公的資金総額を9,200億円に引き上げました。韓国の47兆1,000億ウォン規模の半導体スーパークラスター計画は、2030年までに16の新規ファブと月間770万枚のウェーハ投入を構想しています。インドの半導体ミッションは、グリーンフィールドファブに対して50%の設備投資支援を提供し、州政府のインセンティブを加えると補助金総額は適格支出の75%に達します。台湾は、半導体の研究開発および設備購入に対して再投資利益に5%の優遇税率を維持し、国内ファウンドリの優位性を持続させています。こうした措置は地域の競争力を強化する一方で、世界需要が十年後半に向けて減速した場合の供給過剰リスクをはらんでいます。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端リソグラフィーおよび電子設計自動化(EDA)に対する輸出規制 | −1.8% | 中国、台湾、韓国 | 中期(2〜4年) |
| 設計・エンジニアリング人材の深刻な不足 | −1.4% | 台湾、日本、韓国、インド | 長期(4年以上) |
| ファブにおける水・エネルギーの持続可能性に関する制約 | −0.9% | 台湾、日本、中国 | 中期(2〜4年) |
| メモリの景気循環的な低迷による設備投資(CAPEX)の抑制 | −0.7% | 韓国、台湾、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先端リソグラフィーおよび電子設計自動化(EDA)に対する輸出規制
2022年以降の米国商務省産業安全保障局(BIS)による相次ぐ裁定により、中国ファブへの極紫外線(EUV)スキャナー、ダイレクトライト電子ビームツール、および先進EDAソフトウェアの販売が制限されています。オランダと日本は2024年に政策を整合させ、深紫外線(DUV)多重パターニングおよびPECVD装置へのライセンス要件を拡大しました。[2]Willie Shih、「チップ製造装置に対する輸出規制」、CSIS.ORG 中国は、米国製プロセッサーの一部を政府調達から除外し、460億米ドル相当の国内ファブ承認を拡大することで対抗しました。多国籍統合デバイスメーカー(IDM)は異なるコンプライアンス枠組みへの対応を迫られ、法務および物流コストが増大しています。しかし、省政府による補助金と第二層の電子設計自動化(EDA)ベンダーが、28nmおよび成熟ノードの拡張を継続して支援しており、アジア太平洋半導体デバイス市場全体への近期的な影響を緩和しています。
設計・エンジニアリング人材の深刻な不足
ウェーハ生産量の増加と設計サイクルの短縮化に伴い、アジア太平洋地域では2030年までに最大100万人の追加熟練労働者が必要とされています。台湾だけでも3万4,000人の不足が見込まれており、大学は大学院プログラムの定員を倍増させ、業界は速成資格課程に資金を提供しています。インドは税制優遇と迅速な査証発給で海外エンジニアを誘致し、日本は外国人博士号取得者に対する語学要件を緩和しています。FinFET設計職では最大20%のプレミアム給与が求められ、特に規模の小さいファブレス企業ではマージンが圧迫されています。各社は、検証の自動化、AI支援レイアウトツールの採用、ならびにベトナムおよびマレーシアにおけるリモート設計センターの拡充で対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:集積回路の継続的優位性とセンサーの上昇余地
集積回路は2025年のアジア太平洋半導体デバイス市場収益の84.62%を創出し、先端ロジック、HBM、およびLPDDR6の生産量拡大に伴い、2031年を通じてリーダーシップを維持する見込みです。3nmへのノード移行と、Rapidusが計画する2nmパイロットラインが、地域で生産されるロジックダイの高い価値密度を強化しています。AIサーバー需要を起点としたメモリの循環的回復がブレンドウェーハ平均販売価格(ASP)を押し上げ、車載グレードのマイクロコントローラーユニット(MCU)は日本および中国における28nmプロセスでの埋め込みMRAM機能を求めています。
センサーおよびMEMSカテゴリは、スマートファクトリーにおける車載レーダー、ライダー、および環境センシングの採用拡大を背景に、年平均成長率(CAGR)9.54%でアジア太平洋半導体デバイス市場全体を上回るペースで成長すると予測されています。AR(拡張現実)/VR(仮想現実)ヘッドセットに使用されるMEMSモーションセンサーのアジア太平洋半導体デバイス市場規模は、2031年までに43.2億米ドルを超える可能性があります。光学および個別パワーデバイスは、LEDマイクロディスプレイ需要とSiCパワートレインの展開に支えられ、中一桁台の成長を示しています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます


ビジネスモデル別:IDMの規模優位性とファブレスの俊敏性
IDMは2025年のアジア太平洋半導体デバイス市場シェアの67.05%を占め、資本の厚み、高度なプロセス管理、および設計と製造の共最適化から恩恵を受けています。Samsung Electronics Co., Ltd.のメモリとファウンドリへの二重注力は範囲の経済性を増幅させ、SK hynix Inc.は垂直統合を活用してHBMサプライチェーンを支配しています。車載顧客は最長15年の長期供給保証を理由にIDMを優先しています。
一方、ファブレス企業はAI推論、カスタムネットワークシリコン、およびRFフロントエンド設計への特化により、年平均成長率(CAGR)8.76%でより速く成長しています。MediaTek Inc.のDimensityシリーズ、中国スタートアップによるRISC-VサーバーSOC、およびインドの新興エッジAI MCUプレーヤーがこのダイナミズムを体現しています。先端ノード生産能力の逼迫に伴うサプライチェーンレジリエンスが懸念事項として残っており、マルチファウンドリへのテープアウト戦略と、TSMCおよびUnited Microelectronics Corporationとの協調的なデザイン・テクノロジー・コオプティマイゼーション(DTCO)プログラムが推進されています。
エンドユーザー産業別:通信の規模対AI(人工知能)の速度
通信インフラは2025年のアジア太平洋半導体デバイス市場収益の28.31%を吸収し、中国移動(チャイナモバイル)の170万基地局と日本初の5G-Advancedデモンストレーションがけん引しました。大規模MIMO(多入力多出力)ラジオおよびフロントホール光モジュールは、5nmプラットフォーム上に構築された高性能FPGA(フィールドプログラマブルゲートアレイ)およびネットワークプロセッサーに依存しています。
人工知能ワークロードは最も急速に成長しているアプリケーションを代表し、ハイパースケール、車載、および産業向け推論の普及に伴い年平均成長率(CAGR)9.72%で進展しています。AIデータセンター向けシリコンのアジア太平洋半導体デバイス市場規模は、1パッケージあたり12GBを超える多層HBMスタックの支援を受けて、2031年までに863.7億米ドルを超えると予測されています。自動車の電動化、産業オートメーション、およびオンデバイスAIを搭載した家電製品が、地域全体にわたる多様な需要プロファイルを維持しています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
地域分析
中国は2025年のアジア太平洋半導体デバイス市場収益の51.62%を占め、輸出規制にもかかわらず2,459.9億個を出荷し、2025年には月間1,010万枚のウェーハへと生産能力を拡大しました。政府支援、深いサプライチェーン、および旺盛な国内電子機器消費が、ロジック、メモリ、ディスクリートの各セクターにわたる拡大を支えています。中国の比類のない国内規模は、輸出規制が設備調達を複雑にする中においても、成熟ノードおよび先進ノード全体への投資を維持しています。国内チャンピオンであるSemiconductor Manufacturing International CorporationおよびYMTCは、28nm生産能力の強化と3D NAND(ナンド)アーキテクチャの革新で対応しています。台湾の「シリコンシールド」としての地位は、TSMCの世界ファウンドリシェア68.8%と、2028年の量産に向けて台中で進行中の1.4nmパイロットラインによって強化されています。
インドは年平均成長率(CAGR)9.29%で、地域の成長エンジンとして台頭しています。110億米ドルのTata-Powerchipファブと、グジャラート州における27億米ドルのMicronのAT&MP(先進テスト・組立・マーキング・パッケージング)が新興エコシステムを支え、生産連動型インセンティブ(PLI)スキームが設備投資の最大50%を補填しています。韓国はヨンイン(龍仁)メガクラスターを通じてメモリリーダーシップを強化しており、2027年の初回ウェーハ投入を目指し、AI駆動のファブ自動化を統合して歩留まりを向上させます。日本は材料分野の専門知識と国家補助金を活用して、Rapidusの2nm取り組みと熊本のTSMCコンソーシアムファブにより、ロジックリーダーシップへの再参入を図っています。インドが2030年までに1,000億米ドルの半導体生産を達成するという野望は、環境許認可の合理化と国内設計基盤の深化にかかっています。
東南アジア諸国、特にシンガポールとマレーシアは、バックエンドおよびスペシャルティアナログのクラスターを拡大しています。シンガポールの300mm NXP-VIS合弁事業は、2029年までに月間5万5,000枚のウェーハを目標とし、先進ミックスドシグナルハブとしての同都市国家の役割を強化しています。域内の自由貿易協定と有利な税制が、外注組立・テストサービス(OSAT)への投資を引き続き呼び込んでいます。
規制環境
アジア太平洋地域の半導体デバイスに対する規制上の影響は、認証、市場アクセス、機器の流通に影響を与える安全保障および産業政策上のレバーによって、ますます形作られている。中国では、国家インターネット情報弁公室(CAC)が2026年5月に「安全かつ制御可能」認証の適用範囲を拡大し、自動車用半導体、データセンター向けプロセッサ、無線通信チップを対象に含めた。これにより、多くの政府および国有企業向けの供給機会が、認証済みベンダーおよびアーキテクチャに実質的に限定されることとなった。地域全体では、2024年以降、先進リソグラフィおよび一部の工程装置に関する輸出管理の整合化が続いており、中国の一部の生産能力増強をレガシーノードへと向かわせる一方、多国籍IDMおよびファブレス・ファウンドリ間のサプライチェーンにおけるコンプライアンス負担を高めている。
同時に、各国のプログラムは、バリューチェーンのより多くの部分を自国内に取り込むことを目指して設計されている。インドは、市場環境で言及されている既存の優遇措置に加え、1.27兆インドルピーの予算配分によりファブおよびOSAT(組立・検査などの外部委託サービス)を支援する「Semicon 2.0」プログラムを推進した。ベトナムは、通達第30/2025号のもとで製造から20年以内の中古半導体製造機械の輸入を認めることで投資枠組みを更新し、バックエンドおよび特殊工程ラインの資本支出負担を軽減するとともに、決議第57号および関連決定に基づく人材育成目標と産業政策を組み合わせている。物流および貿易円滑化も、電子機器輸出企業にとって運用上の政策的優先事項となりつつあり、フィリピンではSEIPI、税関局、PEZAが2026年7月に空港倉庫の混雑の中で生産に不可欠な貨物の通関を迅速化するための調整措置を講じたことがその一例である。
バリューチェーン分析
アジア太平洋地域の半導体デバイスのバリューチェーンは、上流の材料・装置、ウェーハ製造、先進パッケージング・検査、そして通信、コンピューティング、自動車、産業システムへの下流統合にまで及ぶ。ウェーハ製造の主導権は依然として台湾、韓国、日本、中国(ロジック、メモリ、パワー半導体)に集中しており、東南アジアは組立、検査、および一部の特殊製造において重要な役割を担っている。AIおよび高帯域幅メモリが基板およびパッケージングの複雑性を高め、リードタイムと歩留まり学習が主要な差別化要因となる中、同地域はより多くの能力を先進パッケージング(2.5D/3D統合およびチップレット)へと移行させている。
最近の出来事は、このチェーンが物流の継続性および重要な資材のボトルネックに対して敏感であることを示している。フィリピンの電子機器産業は、ニノイ・アキノ国際空港での倉庫混雑により、業界(SEIPI)と当局(税関局、PEZA)が2026年7月に生産に不可欠な貨物の通関促進のための調整を求められたことで、ジャストインタイム輸入材料への依存度の高さが浮き彫りになった。供給側では、業界団体SEMIが臭素やヘリウムなどの重要材料の不足に対応する政府の取り組みを指摘しており、ファブおよびOSATにとって複数調達先の確保と在庫戦略の重要性を改めて示している。生産能力および能力増強も複数年にわたる段階的計画として進められており、SK hynixはM17ファブの建設を2027年に開始し、2029年前半の稼働開始を目標としている一方、パッケージングへの並行投資は、HBM中心かつAI主導型製品へのデバイス構成のシフトを支えている。
競争環境
アジア太平洋半導体デバイス市場は中程度の集中度を示しており、上位5社がTSMC、Samsung Electronics Co., Ltd.、SK hynix Inc.、Micron、Semiconductor Manufacturing International Corporationを筆頭に合計収益の約55〜60%を占めています。TSMCの1,650億米ドルの世界規模での拡張計画には、米国内の3つのファブと追加の先進パッケージングが含まれており、ファブレス顧客のアクセスを確保しつつ地政学的なサプライチェーンの緊張を緩和しています。[4]「TSMCが米国に1,650億米ドルを投資」、PR.TSMC.COM Samsung Electronics Co., Ltd.は3nmでのゲートオールアラウンド採用を加速させることで、ファウンドリシェアの拡大とメモリ収益性のバランスを取っています。SK hynix Inc.はNvidiaへ出荷する12段積みHBM3Eの量産を通じて、AIメモリの優位性を強化しています。
新興の挑戦者には、9,200億円の補助金に支えられたRapidusとインドのTata Electronicsが含まれます。国内需要を後ろ盾とする中国のIDMは、パワーディスクリートおよびNORフラッシュなど特定ニッチ領域に注力しています。戦略的な動きは、垂直統合、持続可能性へのコミットメント、および共同開発協定を強調しており、Denso-Rohm Co., Ltd.は車載SiCで連携し、Tenstorrentは日本のLSTCと2nm RISC-Vアクセラレーターで提携し、3Mは先進パッケージングの革新を加速するためにUS-JOINTマテリアルコンソーシアムに参加しています。
サプライサイドのリスクは先進リソグラフィー、特殊ガス、およびABF基板に集中しており、各社はマルチソーシングと長期引き取り契約でリスクを軽減しています。TSMC、Samsung Electronics Co., Ltd.、およびUnited Microelectronics Corporationが2030年までに60%を超える再生可能エネルギー目標を誓約し、顧客のESGスコアカード要件に応えるとともに、持続可能性による差別化が進んでいます。
アジア太平洋半導体デバイス産業のリーダー企業
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
Samsung Electronics Co., Ltd.
SK hynix Inc.
Semiconductor Manufacturing International Corporation
United Microelectronics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
アジア太平洋地域における空白地帯は、AI主導のコンピューティング、先進パッケージング、高速インターコネクトの交差点に位置しており、そこでは付加価値がウェーハのみのスケーリングから異種統合へと移行している。韓国における政府主導および企業主導の計画、すなわちSamsungとSK hynixによるHBMファブおよびパッケージング施設への投資発表は、メモリ生産量とパッケージング処理能力の両方を拡大しようとする地域的な動きを強化している。これは、AIアクセラレータの立ち上げサイクルに伴い続いてきた基板、パッケージング、検査の制約に直接対応するものである。この環境は、OSATの拡大、先進パッケージング材料・装置、そして複雑な多ダイパッケージの歩留まり達成までの時間を短縮する設計・技術協調最適化プログラムへの機会も後押ししている。
もう一つの機会は、サプライチェーンを多様化し、バリューチェーンの一部を現地化するための新たな製造・バックエンド拠点の構築から生まれる。インドは、ファブおよびOSATを対象とする「Semicon 2.0」(1.27兆インドルピーの予算配分)により、政策的意図を超えた実行段階に進み、この広範な支援基盤は、組立・検査サービス、電動化向け特殊アナログ・パワーデバイス、化学品・ガス・部品のサプライヤー現地化といった分野で、現地エコシステム形成の余地を生み出している。ベトナムは、人材育成目標(5万人規模の人材育成プログラム)と、2030年までの先進検査・パッケージング工場に関する明確な目標を組み合わせており、シンガポールを拠点とする半導体関連団体やパークとの連携を強化し、研究開発およびIC設計協力を深めている。これらのプログラムは、同地域が世界のウェーハ生産量において占める高い割合、そして通信インフラおよび自動車電動化からの継続的な需要とともに、デバイス、ノード、事業モデル全体にわたって広範な対象市場を維持している。
最近の業界動向
- 2026年7月:TSMCはアリゾナ州に先進ウェーハ製造施設をさらに4棟建設するため、追加で1,000億米ドルの投資を発表し、米国への総投資額を2,650億米ドルとした。この規模の拡張は、先進ノード顧客向けの供給保証をより強固なものとし、重要なロジックおよびパッケージング供給の地理的冗長性を広げることで、アジア太平洋地域の生産を補完するものである。
- 2025年7月:TSMCは台湾中部科学園区にて1.4nmプラント4棟の建設を開始し、第一段階の計画は月間5万枚のウェーハ生産と言及されている。この動きは、台湾が地域のデバイスエコシステムにおける先進ロジックの中核であるという役割を強化し、先進パッケージング、基板、特殊材料に対する下流の需要を高める。
- 2024年2月:日本はRapidusに追加の補助金を交付し、北海道における2nmプロセスの立ち上げに対する公的資金を9,200億円に拡大した。この資金支援策は、日本の最先端ロジック製造への再参入を強化し、先進ノードの協力および供給多様化における地域的な選択肢を広げるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、アジア太平洋地域に販売された半導体デバイスから生じる収益を対象としており、電機器製造顧客へのデバイス出荷時点で計上されます。市場規模は、当該地域の主要エンドマーケットで使用されるデバイスカテゴリーを反映しており、国際比較を可能にするため数値は米ドルで表示されています。
対象外の範囲:デバイス販売の範囲外となる下流の電子機器完成品および役務収益(例:処理費として請求されるファウンドリサービスや受託製造の付加価値)は除外しています。
セグメンテーション概要
- デバイスタイプ別
- ディスクリート半導体
- ダイオード
- トランジスター
- パワートランジスター
- 整流器およびサイリスター
- その他のデバイスタイプ
- オプトエレクトロニクス
- 発光ダイオード(LED)
- レーザーダイオード
- イメージセンサー
- フォトカプラー
- その他のオプトエレクトロニクス
- センサーおよびMEMS
- 圧力
- 磁場
- アクチュエーター
- 加速度およびヨーレート
- 温度およびその他のセンサーとMEMS
- 集積回路
- ICタイプ別
- アナログ
- マイクロ
- マイクロプロセッサー(MPU)
- マイクロコントローラー(MCU)
- デジタル信号プロセッサー
- ロジック
- メモリ
- テクノロジーノード別
- 3nm未満
- 3nm
- 5nm
- 7nm
- 16nm
- 28nm
- 28nm超
- ICタイプ別
- ディスクリート半導体
- ビジネスモデル別
- IDM
- デザイン/ファブレスベンダー
- エンドユーザー産業別
- 自動車
- 通信(有線および無線)
- 消費者
- 産業
- コンピューティング/データストレージ
- データセンター
- 人工知能
- 政府(航空宇宙・防衛)
- その他のエンドユーザー産業
- 国別
- 中国
- 日本
- 韓国
- 台湾
- インド
- シンガポール
- マレーシア
- オーストラリア
- インドネシア
- その他のアジア太平洋
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、アジア太平洋地域における半導体デバイスの測定可能な需要プールを構築し、それを地域の生産・貿易シグナルにマッピングすることから始まります。公開時系列データおよび公式刊行物を活用し、出荷パターンに影響を与えうるサイクルの転換点、製品ミックスの変化、主要な政策動向を特定します。
主な参照資料には、世界半導体市場統計(WSTS)の公表データ(業界団体を通じて再公表されることが多い)、工業生産および対外貿易に関する各国統計機関のデータ、税関・関税品目別貿易データセット、中央銀行の外為替参照レート、主要デバイスファミリーの動向を確認するために使用する特許データベースなどが含まれます。また、企業の開示書類、投資家向けプレゼンテーション、取引所開示資料、信頼性の高い報道資料を活用し、設備増強、稼働率に関するコメント、在庫調整シグナルを把握します。特定のクロスチェックには、企業財務・インテリジェンス、ニュース・財務情報、特許検索、および曖昧さを解消する輸出入の出荷レベルデータについて、有料サブスクリプションを選択的に利用しています。このデスクリサーチのソースリストはあくまで例示であり、前提条件の収集・検証・明確化には他のソースも使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクモデルの検証と、特にASP(平均販売価格)の動向、デバイスタイプ別ミックス、在庫リセット後の需要正常化の速度など、公開データでは把握できないギャップを補完するために活用されます。アジア太平洋地域のデバイスエコシステムの参加者(上流のサプライサイドの役割を担う方々と下流のバイヤーを含む)と幅広く対話し、主要国における実際の出荷動向に基づいて前提条件を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部(CXO):21% |
| 中位層:40% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:22% | マネージャー:41% |
市場規模算定と予測
市場規模の算定は、広く追跡されている半導体販売指標、国別の電子機器生産シグナル、アジア太平洋域内の出荷方向を説明する貿易フローを用いて地域のデバイス収益を再構築するトップダウン・アプローチから始まります。需要プールを構築した後、主要なシェアとミックス要因を適用して当年度の市場規模を算出し、その後予測フェーズに移行します。
合計値の妥当性を確保するため、トップラインをボトムアップによる選択的な近似値と照合します。例えば、影響度の高いいくつかのデバイスファミリーについてサンプリングしたASPに推定出荷量を乗じた値や、公開財務開示とチャネルチェックに基づくサプライサイドの積み上げ値などを用います。クリーンなボトムアプの把握が困難な場合(例:非公開サプライヤーや複合製品ライン)は、保守的な範囲を設定し、インタビューのフィードバックを通じてその範囲を絞り込む方法で対応します。
モデルでは一貫して使用される少数の入力値があります。半導体販売サイクル指標、ウェハー生産能力の増強と稼働率に関するコメント、関連する電子機器カテゴリーの輸出入動向、米ドル報告に影響する為替変動、および当該地域のスマートフォンや自動車生産動向などのエンドマーケットシグナルが含まれます。予測はサイクルに対する時系列平滑化を用いたシナリオ分析に基づいており、予測期間全体にわたるASPの現実的な推移とミックスシフトについて一次調査のフィードバックが一致した場合にのみ、最終的な軌跡が採用されます。
データ検証と更新サイクル
検証は、モデルの出力を独立したシグナルと照合し、乖離の要因が明確に説明されるまで詳細を掘り下げることで実施されます。国別合計値、成長率、および示唆されるASPトレンドについて分散チェックを実施し、単一の前提条件が市場規模を大き変動させる場合はロジックを再確認します。
最終承認前に、外国為替、出荷方向、主要な設備増強発表などの主要入力値に関する新たな確認を含む複数段階のアナリストレビューを経ることで、タイミング効果が最終値を歪めないようにしています。レポートは年次で更新され、急激なサイクル変化、出荷に影響する政策措置、当該地域における大規模な設備稼働開始など、重要なイベントが発生した場合には中間更新を実施します。
Mordor Intelligenceのアジア太平洋半導体デバイス市場規模と他の公表推計値との比較
アジア太平洋半導体デバイスの公表値がしばしば一致しないのは、タイトルが類似していても基礎となる定義が統一されていないためです。実際には、デバイス販売として計上されるものと、より広範な半導体経済の指標との違い、さらに通貨タイミングやサイクル前提の適用方法の違いから乖離が生じます。
一部のソースは地域の半導体販売を機器メーカーへの需要側販売指標として報告する一方、隣接する収益タイプを混在させたり異なる出荷時点を使用したりすることで象範囲を広げているものもあります。Mordor Intelligenceでは、所定の調査期間内の半導体デバイス収益のみを計上しており、サービス価値や下流の電子機器価値がデバイス合計に混入しないよう、生産能力・貿易シグナルに対してモデルを検証しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 4321.1億米ドル(2025年) | |
| 業界団体A | 3407.9億米ドル(2024年) | 当年度の米ドルベースで報告された地域の半導体販売を使用しており、電子機器メーカーへの売り込みを追跡する可能性があり、本調査で使用されるデバイス収益の範囲や同一基準年と一致しない場合があります。 |
| 業界専門誌B | 3175.0億米ドル(2024年) | 短期的な回復予測と、見通し発表から引用された丸め処理された地域合計値に依存しており、カテゴリーカバレッジとタイミングが圧縮される可能性があり、ミックスが高ASPコンポーネントにシフトする際にデバイス収益を過小評価する場合があります。 |
これらの数値の乖離は主に、単純な計算上の差異ではなく、対象範囲とタイミングの選択に起因していす。対象範囲を半導体デバイス収益に厳密に限定し、サイクルシグナル、貿易方向、示唆されるASP動向などの反復可能なチェックを用いて数値を検証することで、条件の変化に応じて追跡・更新しやすい結果が得られます。


レポートで回答されている主要な質問
2026年のアジア太平洋半導体市場の規模はどのくらいですか?
アジア太平洋半導体デバイス市場規模は2026年に4,671.5億米ドルに達し、2031年までに年平均成長率(CAGR)8.11%で6,899億米ドルに成長する予測です。
最も大きな収益シェアを占めるデバイスタイプはどれですか?
集積回路は2025年のアジア太平洋半導体市場シェアの84.62%をリードし、消費者向け、産業向け、AI向けアプリケーション全体における中心的な役割を反映しています。
エンドユーザー需要において最も急速な成長を牽引しているのは何ですか?
人工知能ワークロードはデータセンターおよびエッジ推論の拡大に伴い年平均成長率(CAGR)9.72%で進展し、最も急速に成長しているセグメントを代表しています。
地域で最も急速に成長している国はどこですか?
インドは2031年にかけて9.29%という最も高い国レベルのCAGRを記録しており、大規模な政府インセンティブとグリーンフィールドファブへの投資が支えています。
政府はどのように先端製造を支援していますか?
日本、韓国、台湾、およびインドは、7nm未満の生産能力誘致に向けて、適格なファブコストの最大75%をカバーする補助金、税額控除、および長期電力供給契約を提供しています。
アジア太平洋半導体の成長を阻害するリスクとは何ですか?
輸出規制、熟練労働者の不足、および水・エネルギーの制約が最大の逆風をもたらし、予測CAGRを合わせて推定4.8パーセントポイント押し下げる要因となっています。
最終更新日:



