
アジア太平洋半導体材料市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
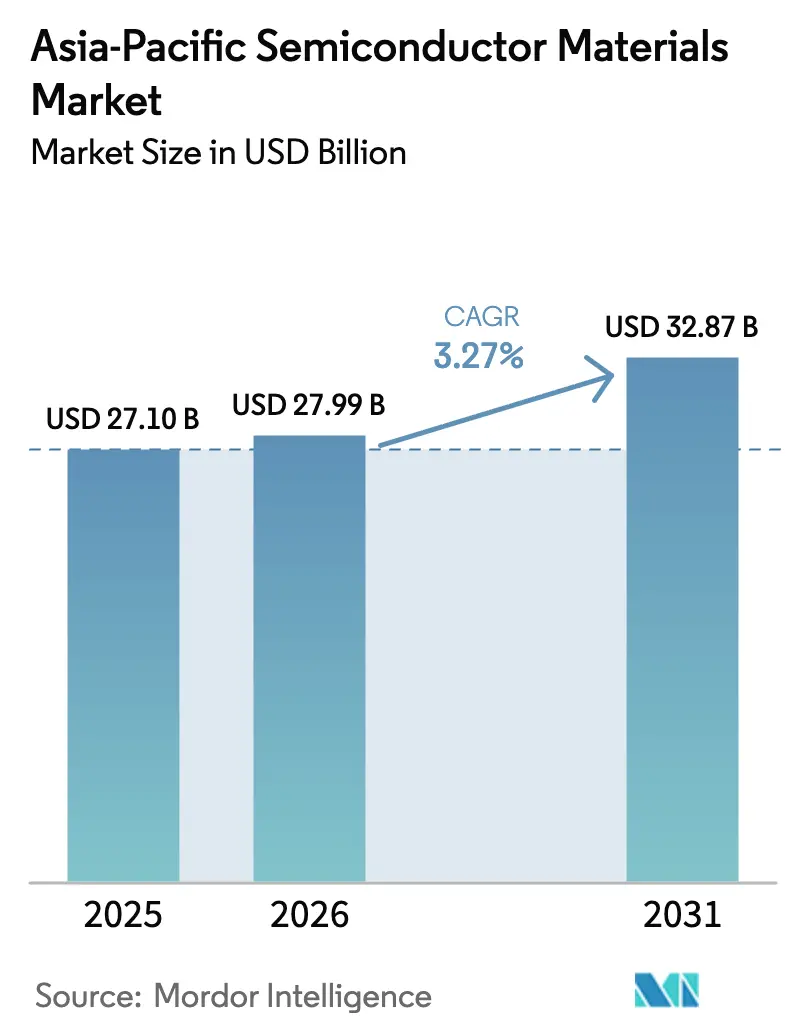
| 基準年の市場規模 (2025) | 27.10 十億米ドル |
| 市場規模 (2026) | 27.99 十億米ドル |
| 市場規模 (2031) | 32.87 十億米ドル |
| Growth Rate (2026 - 2031) | 3.27 % |
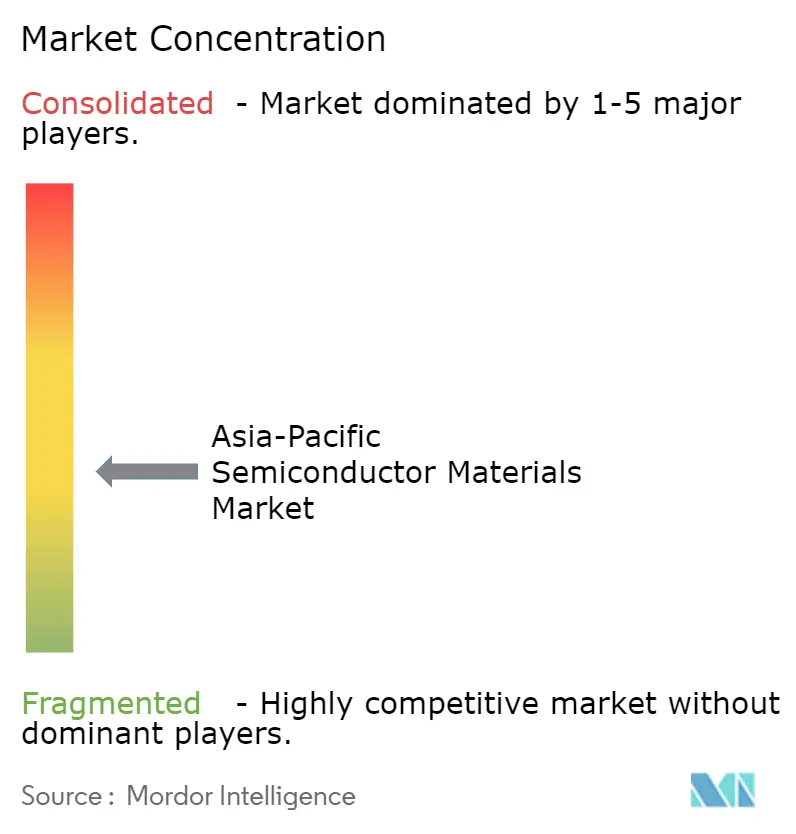
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋半導体材料市場分析
アジア太平洋半導体材料市場規模は、2025年の271億米ドルから2026年には279億9,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)3.27%で2031年には328億7,000万米ドルに達すると予測されています。成長の勢いは、特殊化学品の国内調達を優先する中国、日本、韓国の国家主導技術プログラムによってもたらされており、10nm以下ノードにおける設計ルールの厳格化がウェーハ1枚当たりの材料コンテンツを引き上げています。電気自動車の電動化、ミニ/マイクロLED投資、ヘテロジニアスインテグレーションにより、ワイドバンドギャップ基板、先進ガスおよび新規アンダーフィル化合物への需要が拡大しています。同時に、輸出規制への対応と水不足対策がサイト選定戦略を再編し、地域サプライヤーにとってリスクと機会の双方をもたらしています。中国の新興参入企業がコモディティセグメントを狙う中、競争の激しさが増しており、既存企業はプロセスイノベーションの加速とローカル生産拠点の拡大を迫られています。
主要レポートの要点
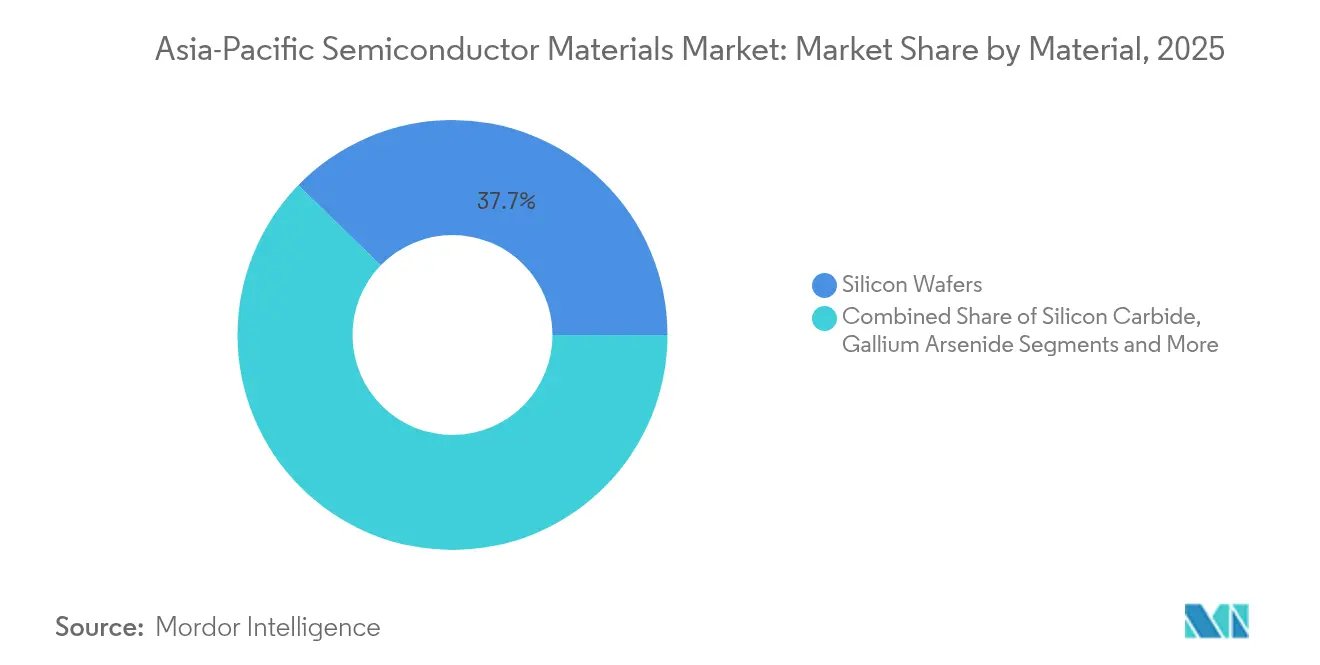
- 材料別では、シリコンウェーハが2025年のアジア太平洋半導体材料市場において最大の37.74%のシェアを占め、炭化ケイ素(SiC)は2031年までに年平均成長率(CAGR)9.08%で最も速く成長すると予測されています。
- 用途別では、製造セグメントが2025年のアジア太平洋半導体材料市場シェアの65.12%を占め、先進パッケージングは2031年までに年平均成長率(CAGR)6.84%で拡大する見込みです。
- エンドユーザー別では、コンシューマーエレクトロニクスが2025年のアジア太平洋半導体材料市場の41.02%を占めていますが、自動車・モビリティが最高の年平均成長率(CAGR)8.29%で成長しています。
- 地域別では、台湾が2025年のアジア太平洋半導体材料市場において34.75%の収益シェアでトップに立っており、中国は2031年までに最速の年平均成長率(CAGR)3.92%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋半導体材料市場のトレンドとインサイト
促進要因インパクト分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 政府支援による半導体自立化ファンド | +0.80% | 中国、日本、韓国 | 中期(2〜4年) |
| EVパワートレイン向けSiCおよびGaN採用の急増 | +0.60% | 中国、日本 | 短期(2年以内) |
| ミニ/マイクロLEDの量産拡大による有機金属需要の増加 | +0.40% | 韓国、台湾 | 中期(2〜4年) |
| バックエンド材料に関するASEANの国内回帰イニシアティブ | +0.30% | ASEAN | 長期(4年以上) |
| 低地球温暖化係数(GWP)フッ素化ガス規制 | +0.20% | グローバル | 短期(2年以内) |
| 2.5D/3D ICのためのヘテロジニアスインテグレーション材料 | +0.50% | 台湾、韓国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府支援による半導体自立化ファンドが中国・日本・韓国における新材料工場建設を加速
北東アジアの複数の政府が専用の半導体ファンドを活用して国内材料工場を補助し、資格認定サイクルを短縮しながら最先端ファブにおける地域コンテンツを引き上げています。韓国では、京畿道(キョンギド)の4,710億米ドル規模のクラスターが2030年までに重要化学品の自給率50%を目標としています。[1]産業通商資源部、「韓国の半導体クラスター・ロードマップ」、koreatimes.co.kr 日本はTSMCの熊本展開を国内フォトレジストおよびウェーハサプライヤーとの共同研究開発プログラムに結びつけており、中国は独自のCMPスラリー、電子ガスおよびフッ素化学品に向けて資本を投入しています。これらの協調投資は、景気後退局面においても安定した需要を支え、アジア太平洋半導体材料市場に構造的な成長の底を与えています。
中国および日本における EVパワートレイン向けSiCおよびGaN採用の急増
電気自動車メーカーは、導通損失を削減し走行距離を伸ばすために、シリコンMOSFETからSiCおよびGaNパワーデバイスへの転換を進めています。中国の垂直統合型基板先駆企業は、自動車グレードの欠陥密度基準を満たす200 mm SiCウェーハの供給を開始しており、地域OEMが長期契約を確保する助けとなっています。日本の材料メーカーは、車載充電器向けGaN-on-Si(シリコン上窒化ガリウム)エピタキシーの結晶品質改善を並行して追求しています。この転換により、材料需要はワイドバンドギャップ基板、エピタキシャルガスおよび高温封止材料へとシフトし、アジア太平洋半導体材料市場はシリコンを核とする従来の範囲を超えて拡大しています。
韓国および台湾における高純度有機金属需要を促進するミニ/マイクロLEDの量産拡大
画素密度500 PPI以上のマイクロLEDディスプレイの商業的な準備が整い、超高純度トリメチルガリウム、トリメチルインジウム、および量子ドットカラー変換層用前駆体が前例のない量で使用されています。韓国のパネルメーカーと台湾のOSATは、エピタキシャル成長とバンプボンディングのフローを共同最適化するために協力しており、不純物管理の基準をパーツ・パー・トリリオン(兆分の一)レベルまで引き上げています。このような汚染閾値を大規模に達成できるサプライヤーはプレミアムマージンを獲得しており、アジア太平洋半導体材料市場内における付加価値シフトを強固なものにしています。
バックエンド材料向けグリーンフィールド化学プラントを創出するASEANの国内回帰イニシアティブ
マレーシア、ベトナム、タイは、モールディングコンパウンド、基板およびリードフレーム合金の国内生産に向けたインセンティブを強化しています。ペナンのバックエンドクラスターだけで、2025年に工場スペースを340万平方フィートへと3倍に拡大しました。これらの市場における新設工場は、地域OSATの物流ループを短縮し、地政学的リスクを分散させ、より低炭素な光熱費の実現を可能にします。生産能力が南方へと移転するにつれ、化学品ベンダーは地域での混合・精製・ドラムリサイクル作業を追加し、アジア太平洋半導体材料市場の地理的広がりを拡大しています。
阻害要因インパクト分析*
| 阻害要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| シリコンおよびレアメタル価格の変動 | -0.40% | グローバル | 短期(2年以内) |
| 米国/EUの輸出規制による中国での資格認定遅延 | -0.60% | 中国 | 中期(2〜4年) |
| 超純水不足 | -0.30% | 台湾、シンガポール | 長期(4年以上) |
| 化学プラントの環境・安全・衛生(EHS)許認可の長期化 | -0.20% | 韓国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
シリコンおよびレアメタル価格の変動によるファブマージンの圧迫
スポット市場のシリコンウェーハおよびルツボグレードの石英は、少数の鉱山に集中したタイトなサプライチェーンの中で、二桁台の価格変動を示しています。輸出許可制限を受けたガリウムおよびゲルマニウムの価格の並行的な急騰により、ファブは長期契約の再交渉とコモディティリスクのヘッジを余儀なくされています。材料費はウェーハ製造のキャッシュコストの25〜30%を占める可能性があるため、これらの変動は収益性を圧迫し、拡張計画を抑制し、アジア太平洋半導体材料市場を慎重な設備投資姿勢に留まらせています。
米国/EU輸出規制による中国本土における材料資格認定の遅延
2024年12月に発行された拡大された外国直接製品(FDP)規則は、先進的な中国ファブ向けのより広範なフォトレジスト、リソグラフィーガスおよび堆積前駆体に対して特別ライセンスを要求しています。[2]連邦官報(Federal Register)、「先進コンピューティングおよび半導体製造輸出規制」、federalregister.gov コンプライアンス監査が長期化する中、地域のファウンドリは二重調達または社内開発の開始を強いられ、資格認定タイムラインが6〜12か月延長されています。この遅れはノード移行を遅滞させ、短期的な材料出荷量を抑制し、予測期間中のアジア太平洋半導体材料市場の年平均成長率(CAGR)から0.6パーセントポイントを差し引いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:ワイドバンドギャップ半導体がイノベーションを牽引
シリコンウェーハは2025年のアジア太平洋半導体材料市場において最大の37.74%のシェアを維持しており、5 nmおよび3 nmノードでの生産能力増強によって支えられています。一方、炭化ケイ素(SiC)は、自動車の電動化と再生可能エネルギーグリッドが高電圧効率を求める中、年平均成長率(CAGR)9.08%で拡大する明確な成長エンジンとなっています。このシフトにより、厳格な表面欠陥基準を満たすワイドバンドギャップ基板、ガスおよびポリッシングスラリーのアジア太平洋半導体材料市場規模が拡大しています。GaNおよびGaAs材料も5G基地局やRFフロントエンド向けに採用が進んでいますが、基板コストが量産採用の上限となっています。
プロセスイノベーションにより200 mm SiCウェーハがパイロットスケールに達しており、0.1 cm⁻²以下の欠陥密度が自動車の新たなベンチマークを設定しています。同時に、韓国化学技術研究院(Korea Research Institute of Chemical Technology)のハイドロフルオロエーテル合成における革新が、先進エッチング化学品の国内供給セキュリティを向上させています。これらの技術的マイルストーンが単位コストを低下させ信頼性を高めるにつれ、アジア太平洋半導体材料市場内における調達意思決定を再形成する性能優先のパラダイムを強化しています。


用途別:先進パッケージングが材料需要を再形成
製造は2025年の材料収益合計の65.12%を消費し、リソグラフィーを多用するロジックおよびメモリの拡張によって支えられています。電子特殊ガスは、パターニングの複雑さが増すにつれ年平均成長率(CAGR)8.11%で成長する最も急速に拡大する製造サブセグメントです。しかしながら、先進パッケージングがチップレットおよび3Dスタックアーキテクチャの大量生産への移行に伴い年率6.84%で成長する注目の成長ストーリーとなっています。有機・セラミック基板に関するアジア太平洋半導体材料市場規模は、2031年までに100億6,000万米ドルに達すると予測されており、アンダーフィルおよび誘電体フィルムが同時に進展しています。
TOPPANのコアレス有機インターポーザーは10 µm以下のファインピッチ相互接続を可能にし、ビルドアップ層を不要にしてパッケージのZ方向高さを削減します。銅対銅ハイブリッドボンディングが従来のはんだバンプに取って代わりつつあり、酸化物除去クリーナーおよび低温拡散バリアへの需要を押し上げています。これらの進歩が合わさって、パッケージ当たりの材料点数を増やし部品表を多様化させ、アジア太平洋半導体材料市場にレジリエンスを加えています。
エンドユーザー別:自動車の変革が加速
コンシューマーエレクトロニクスは依然として2025年のアジア太平洋半導体材料市場の41.02%を占めていますが、ユニット成長は頭打ちになりつつあります。対照的に、自動車・モビリティは電池式電動ドライブトレインの量と先進運転支援システム(ADAS)の普及に牽引されて年平均成長率(CAGR)8.29%で拡大しています。プレミアム電気自動車は今や1,600〜1,900米ドル相当の半導体を搭載することができ、エントリーレベルのスマートフォンの2倍となっており、AEC-Q101認定ウェーハ、封止材およびパワーモジュールへの旺盛な需要を生み出しています。こうしたダイナミクスにより、アジア太平洋半導体材料市場シェアは自動車グレードの認定能力を持つサプライヤーへと再配分されています。
データセンタープロセッサおよび高性能コンピューティング(HPC)アクセラレータにおいても並行した追い風が存在し、優れた熱伝導性と低損失誘電体を持つパッケージング材料がミッションクリティカルとなっています。通信インフラ、産業オートメーションおよび医療機器がこの需要プロファイルを補完しており、各セグメントが専門的な要件を追加することで、アジア太平洋半導体材料市場における全体的な技術水準と参入障壁を高めています。
地域分析
台湾は2025年のアジア太平洋半導体材料市場の34.75%を占めており、これはロジックファウンドリ、メモリファブおよび先進パッケージングハウスを結ぶ密なエコシステムによるものです。ファブと材料サプライヤーとの物理的近接性が、スラリー、レジストおよび特殊ガスの資格認定のサイクルタイムを短縮し、台湾のリーダーシップを強化しています。しかし、水ストレスの予測では、2021年から2030年の間に半導体工場が地域の水需要を236%引き上げる可能性があり、閉ループ回収システムの採用加速が促されています。エネルギー価格の変動がさらなるコスト圧力を加え、成熟ノードの増分生産能力を代替ハブへとシフトさせています。
中国は最も急速に成長する市場であり、産業政策インセンティブ、税還付および土地補助金が国内調達プログラムを支える中、2031年までに年平均成長率(CAGR)3.92%が予測されています。輸出規制の逆風が続く一方で、中国のティア1ファウンドリは28 nmノード以下向けに国産スラリー、フォトレジストおよびCMPパッドの資格認定を進めています。安徽省、湖北省および広東省の地域材料パークはガス供給設備、化学品混合および廃棄物処理施設を集約し、内陸物流コストを最大15%削減しています。現地化が定着するにつれ、アジア太平洋半導体材料市場は台湾以外に第二の重力の中心を獲得しつつあります。
韓国の4,710億米ドル規模の大型クラスターはリソグラフィー化学品、原子層堆積(ALD)前駆体および高帯域幅メモリ(HBM)基板への新たな需要を生み出し、SK Hynixだけで2028年までに750億米ドルを予算計上しています。日本は、フッ素化ガスおよび光開始剤の主要輸出国であり、50年以上ぶりに最初の国内300 mmウェーハ工場を建設することでレジリエンスを強化しています。一方、ASEAN諸国はマレーシアとベトナムを筆頭にバックエンドの組立規模を拡大し、選択的にフロントエンドのパイロットラインへと進出しています。この地理的分散は単一国リスクを分散させながら、アジア太平洋半導体材料市場全体のアドレス可能な基盤を拡大しています。
バリューチェーン分析
アジア太平洋地域における半導体材料の上流インプットは、電子グレードシリコンや化合物半導体前駆体などの高純度原料および特殊中間体から始まり、パッケージングに使用される高純度無機フィラーも含まれる。これらのインプットは精製、合成、結晶成長の各工程へと移行し、これらは大手サプライヤーによって緊密に統合されることが多い。例えば、信越化学工業はシリコンウェーハとリソグラフィ関連材料にわたる能力を組み合わせており、一方でメルクエレクトロニクスは台湾・高雄への投資(約5億ユーロ)を通じて特殊ガスと薄膜材料の地域生産を拡大し、近隣のファブおよびOSATの自給率向上を目指している。
中流の製造には、ウェーハ基板(シリコンおよび新興のワイドバンドギャップ選択肢)、プロセス化学品(ウェットエッチング剤、溶剤、CMPスラリー)、電子ガス、フォトレジストシステム、そして基板コア、アンダーフィル、封止材などのパッケージング材料が含まれる。下流需要は、台湾、韓国、日本、中国、ASEAN全域の大規模ファウンドリ、IDM、メモリメーカー、OSATに集中しており、そこでは認定サイクルと汚染管理が長期的な仕様主導の供給関係を形成している。このチェーンは、材料とパッケージングのエコシステム間の共同開発によってますます影響を受けており、Dongwoo Fine-Chem(住友化学)が韓国拠点の取り組みを支えるインフラを支援していることや、地域全体で先進パッケージング材料への取り組みが進み、部品構成表に新たな工程とサプライヤーが追加されていることが含まれる。
競合状況
アジア太平洋半導体材料市場は中程度の分散を示しています。EUVフォトレジストなどの付加価値ニッチでは、確率論的欠陥目標を満たすサプライヤーは5社未満であるのに対し、バルク化学品は中国の新規参入者からの激しい価格競争にさらされています。日本および欧州の既存企業は、現地製造の深化によって対応しています。Shin-Etsu Chemicalは56年ぶりに日本でのウェーハ生産能力を拡大しており、BASF SEは上流供給の管理強化のため半導体グレードの硫酸プラントを建設しています。[3]BASF SE、「半導体グレード硫酸への投資」、basf.com
技術共同開発が主要な差別化要因として台頭しています。3Mを含む米国JOINTコンソーシアムは、規制上の禁止措置に先駆けてドロップイン代替品を求め、非PFAS(パーフルオロアルキル物質・ポリフルオロアルキル物質)表面改質剤の研究加速にリソースを集約しています。パッケージング分野では、Applied Materialsによる9%のBE Semiconductor出資は、ハイブリッドボンディングのライン統合を目的としており、装置と材料プロセスの互換性を確保するものです。これらのアライアンスは、規模ベースの競争からエコシステムオーケストレーションへの戦略的ピボットを、アジア太平洋半導体材料市場内において際立たせています。
中国の挑戦者は、コスト優位なエネルギー料金と国家支援融資を活用し、スパッタリングターゲットおよびウェット化学品などコモディティセグメントで存在感を増しています。安全性が重要な化学品では資格認定の障壁が依然として高いものの、一旦承認されれば国内サプライヤーは急速に規模を拡大でき、既存企業のマージンを圧迫します。これらのダイナミクスを総合すると、知的財産の深さ、地域製造の広がりおよびESGコンプライアンスが最終的にアジア太平洋半導体材料市場でのシェア獲得を決定する状況が浮かび上がります。
アジア太平洋半導体材料産業リーダー
Shin-Etsu Chemical Co., Ltd.
Sumitomo Chemical Co., Ltd.
Merck KGaA(Versum Materials含む)
Air Liquide S.A.
BASF SE
- *免責事項:主要選手の並び順不同

市場機会と将来展望
先進パッケージングは、ガラスコアや微細配線基板のロードマップが従来の有機コアを超えて進化するにつれ、アジア太平洋地域の材料サプライヤーにとって明確な余白を生み出している。具体的な兆候として、2026年7月にDongwoo Fine-Chem(住友化学)とSamsung Electro-Mechanics(GlaSSEM)が韓国・平沢でガラスコア基板を生産するための合弁契約を締結したこと(2027年下半期に稼働予定)が挙げられ、これは基板グレードのガラス、表面処理化学品、金属化関連材料、そして高密度相互接続方式に関連する検査グレードのプロセス消耗品への需要を後押しする。
ローカライゼーションプログラムや新規生産能力の発表もまた、フォトレジスト、特殊ガス、上流精製サービスの対象基盤を拡大しつつ、ファブ近辺でのオンショア認定サポートに対するプレミアムを高めている。信越化学工業が群馬県伊勢崎市で第4のリソグラフィ材料生産拠点を構築しており、初期投資完了は2026年に予定されている。これは、品質要件と供給保証によって制約されるリソグラフィ材料への地域投資の継続を強化するものである。インドの「Semicon 2.0」承認(2026年7月15日、1兆2,750億ルピー)は、設計・製造分野全体に政策支援を伴う活動を追加し、ファブのEHS要件とより迅速な認定サイクルに整合した現地でのブレンド、精製、分析サービス、廃棄物処理能力を提供できるサプライヤーにとっての参入機会を生み出している。
最近の業界動向
- 2026年7月:住友化学株式会社とSamsung Electro-Mechanicsは、2026年にガラスコア基板を製造する会社を設立するための合弁契約を締結した。この動きは先進パッケージング向けのバックエンド材料能力を拡大し、ガラスコア基板における能力を強化する。この協業は、APAC顧客向けに地域サプライチェーンを確保する戦略的取り組みを示している。
- 2026年5月:住友化学株式会社は、先進半導体用途向けの新しい高純度微細球状アルミナ製品ライン「ELAシリーズ」の発売を発表した。この新材料は、APACにおける重要デバイス材料のポートフォリオを拡大する。この取り組みは、地域の顧客に対するより高性能なパッケージングとデバイス信頼性を支える。
- 2026年5月:Merck KGaA(メルクエレクトロニクス)は、台湾・高雄における5億ユーロ規模の工場の進捗を報告し、量産は2027年に予定されている。この開発は台湾における地域の半導体材料生産能力を追加するものである。これはAPAC顧客向けの現地サプライチェーンと生産能力を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はウェーハ製造からフロントエンドおよびバックエンドの処理工程まで、アジア太平洋地域全体で半導体を製造するために使用される材料から得られる収益を対象としている。その価値は、材料が地域内のチップ製造およびパッケージングのサプライチェーンに販売される時点で捕捉される。
対象範囲の除外事項:半導体製造装置およびサービスは除外され、完成した半導体デバイスは材料収益として計上されない。
セグメンテーション概要
- 材料別
- シリコンウェーハ
- 炭化ケイ素(SiC)
- ヒ化ガリウム(GaAs)
- 窒化ガリウム(GaN)
- シリコンゲルマニウム(SiGe)
- リン化インジウム(InP)
- 銅インジウムガリウムセレナイド(CIGS)
- 二硫化モリブデン(MoS₂)
- テルル化ビスマス(Bi₂Te₃)
- その他の材料
- 用途別
- 製造
- プロセスケミカル
- フォトマスク
- 電子ガス
- フォトレジスト補助材料
- スパッタリングターゲット
- シリコンウェーハ
- CMPスラリーおよびパッド
- その他の製造材料
- パッケージング
- 基板
- リードフレーム
- セラミックパッケージ
- ボンディングワイヤ
- 封止樹脂
- ダイアタッチ材料
- その他のパッケージング材料
- 製造
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 通信・5Gインフラ
- 産業・製造オートメーション
- 自動車・モビリティ(電気自動車〔EV〕、先進運転支援システム〔ADAS〕)
- エネルギー・電力(太陽光、電力変換)
- データセンターおよび高性能コンピューティング(HPC)
- 医療機器
- その他
- 地域別
- 台湾
- 韓国
- 中国
- 日本
- その他アジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、アジア太平洋地域の半導体生産に関連する材料の初期需要像を構築するために使用された。SEMIの発表や材料に関する解説、世界半導体貿易統計(WSTS)の更新情報、主要な半導体製造国の国家統計機関、化学品および電子材料の税関貿易統計、そしてプロセス強度が上昇している領域を理解するための特許データベースなどの公開情報源を参照した。
これに加えて、企業の開示資料、投資家向け説明資料、決算説明会の記録、信頼できる業界メディアを確認し、ウェーハあたりの材料消費に影響を与える生産能力の追加、ノードの移行、パッケージングの立ち上げをマッピングした。企業財務情報とニュースの有料サブスクリプションは、時系列の確認とサプライヤーレベルでの収益方向のクロスチェックに役立った。このリストは例示的なものであり、作業中のデータ収集、検証、明確化のために他にも多数の公開および有料の情報源が使用された。
一次インタビューおよび調査
一次インプットは、材料サプライヤー、流通業者、プロセス専門家、およびファブとOSATのバイヤーとのインタビューおよび調査から得られた。このインプットチャネルは、量の方向性、価格動向、そして成熟ノードと先進ノード間の材料構成の変化が日々の購買にどのように反映されるかについて、デスクリサーチの前提を検証するのに役立った。
調査対象はアジア太平洋地域の主要な製造拠点全体に及び、質問票は特に、構成における短期的な変化、生産能力発表から材料需要の実現までの時間差、そしてサプライヤーが需要の強まりや弱まりを感じている分野を対象とした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:25% | 経営幹部(CXO):19% |
| ミドルティア:56% | 機能/事業部門リーダー:27% |
| 小規模プレイヤー:19% | マネージャー:54% |
市場規模算定と予測
市場規模算定は、半導体生産指標と貿易関連の需要プールを用いてアジア太平洋地域における潜在的な材料消費を再構築するトップダウン方式から始まり、主要材料グループに現実的な価格を適用することで価値を導出した。合計値を実用的なものに保つため、地域別のサンプル抽出したサプライヤー収益分布、出荷方向に関するチャネルフィードバック、高付加価値材料に対するASP×量の妥当性チェックなど、選択的なボトムアップ推定によってモデルを検証した。
モデルで使用された主要な入力には、地域別のウェーハ投入量と稼働率の指標、発表済みのファブおよびパッケージング生産能力の追加、材料強度を変化させるノード構成の変化、そして高純度化学品や特殊ウェーハの価格動向が含まれる。インタビューのフィードバックがギャップを示した場合、生産能力発表から材料需要の実現までの時間差や、供給が引き締まっている期間のASPパススルーに対する保守的な範囲など、明確なルールを用いて前提を調整した。予測にあたっては、生産能力の立ち上げ速度と価格正常化に関するシナリオ分析を用い、最終的な軌道は回答者全体で最も一般的な専門家の見解に基づいて選定された。
データ検証と更新サイクル
出力結果は複数の検証を通じて確認され、ウェーハあたりの推定材料支出を過去の範囲と比較すること、そして成長率がファブの稼働率やパッケージングのスループット指標と一致しているかを確認することが含まれた。異常値はフラグ付けされ、承認前に別の分析者によって確認され、インタビューのフィードバックが妥当な許容範囲を超えてモデルと矛盾する場合には追加調査が実施された。
レポートは毎年更新され、主要な生産能力の遅延、貿易に影響する政策変更、主要インプットの急激な価格変動など、重要な出来事が発生した場合には中間更新が行われる。提供前には最終確認が実施され、最新の公開情報や企業の更新情報が数値と前提に反映される。
Mordor Intelligenceによるアジア太平洋半導体材料市場規模と他社公表推定値との比較
アジア太平洋地域の半導体材料に関する公表市場価値は、同じ用語であっても異なる場合があり、これは各企業が材料販売として何を含めるか、そして地域区分をどのように扱うかについて異なる境界を設定しているためである。差異はまた、通貨換算のタイミング、年ごとの価格の推移方法、そして稼働率と構成の変化に応じて推定値がどれだけ迅速に更新されるかにも起因する。
ウェーハ投入量、パッケージングの立ち上げ、短期サイクルの価格に関する四半期の指標がモデルに組み込まれるまでに時間がかかると、更新主導のギャップが生じ、前年のスナップショットが引き継がれたままになる可能性がある。Mordor Intelligenceは、外国為替のタイミングと主要材料グループに関するASPの段階を更新し、稼働率とサプライヤーの解説と再照合することで、2026年の値を遅延した平均値ではなく、現在の需要像に結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 27.99億米ドル(2026年) | |
| 業界団体A | 51.06億米ドル(2024年) | 台湾、中国、韓国、日本を個別に掲載する地域別報告構造を採用しており、多くの利用者は部分的な加算によってAPAC合計を逆算するため、使用するマッピングによって他のアジア太平洋諸国が漏れたり二重計上されたりする可能性がある。 |
| 業界誌B | 44.09億米ドル(2024年) | 最大規模のアジア製造経済国のみを集計することが多く、先進ノードと成熟ノード間の構成変化を調整せずに単年のUSD換算を適用しているため、ウェーハあたりの材料強度上昇の影響を過小評価する可能性がある。 |
この表は、差異の大部分が地域の集計方法、そしてその推定値が真のアジア太平洋合計であるか、それとも報告されたいくつかのカテゴリーの部分的な集計であるかに起因することを示している。対象範囲のルール、外国為替のタイミング、およびASPの推移が文書化され、稼働率と生産能力立ち上げの指標に対して再検証される場合、その結果は追跡や次回更新への複製がより容易になる。


レポートで回答される主要な質問
アジア太平洋半導体材料市場の現在の価値はどのくらいですか?
市場は2026年に279億9,000万米ドルであり、年平均成長率(CAGR)3.27%で2031年までに328億7,000万米ドルに達すると予測されています。
アジア太平洋半導体材料市場において最大のシェアを持つ国はどこですか?
台湾が2025年に34.75%の収益シェアでトップに立っており、先進ロジックおよびパッケージング施設の集積によって牽引されています。
最も急速に成長している材料カテゴリーはどれですか?
炭化ケイ素(SiC)が電気自動車のパワーエレクトロニクス採用を背景に、2026年から2031年にかけて年平均成長率(CAGR)9.08%で拡大しています。
先進パッケージングが材料サプライヤーにとって重要な理由は何ですか?
チップレットおよび3Dスタック設計が革新的なアンダーフィル、基板およびボンディング材料への需要を高め、先進パッケージング収益を年平均成長率(CAGR)6.84%で押し上げています。
輸出規制はアジア太平洋半導体材料市場にどのような影響を与えていますか?
米国/EUの新規制により、中国ファブの材料資格認定が最大12か月延長され、地域の年平均成長率(CAGR)から0.6パーセントポイントが差し引かれています。
投資判断に影響を与える環境問題は何ですか?
台湾およびシンガポールにおける水不足と、近く施行されるPFAS規制により、ファブおよびサプライヤーは回収システムの採用と非フッ素化学品の開発を推進しています。
最終更新日:



