
アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
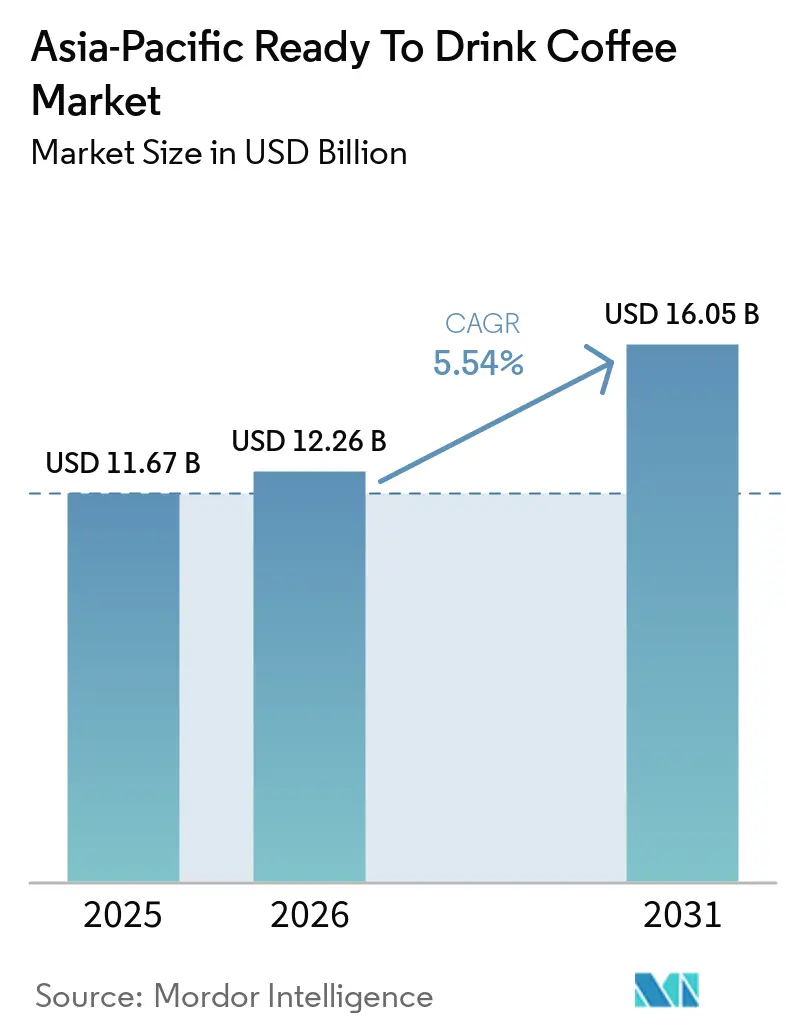
| 基準年の市場規模 (2025) | 11.67 十億米ドル |
| 市場規模 (2026) | 12.26 十億米ドル |
| 市場規模 (2031) | 16.05 十億米ドル |
| 成長率 (2026 - 2031) | 5.54 % |
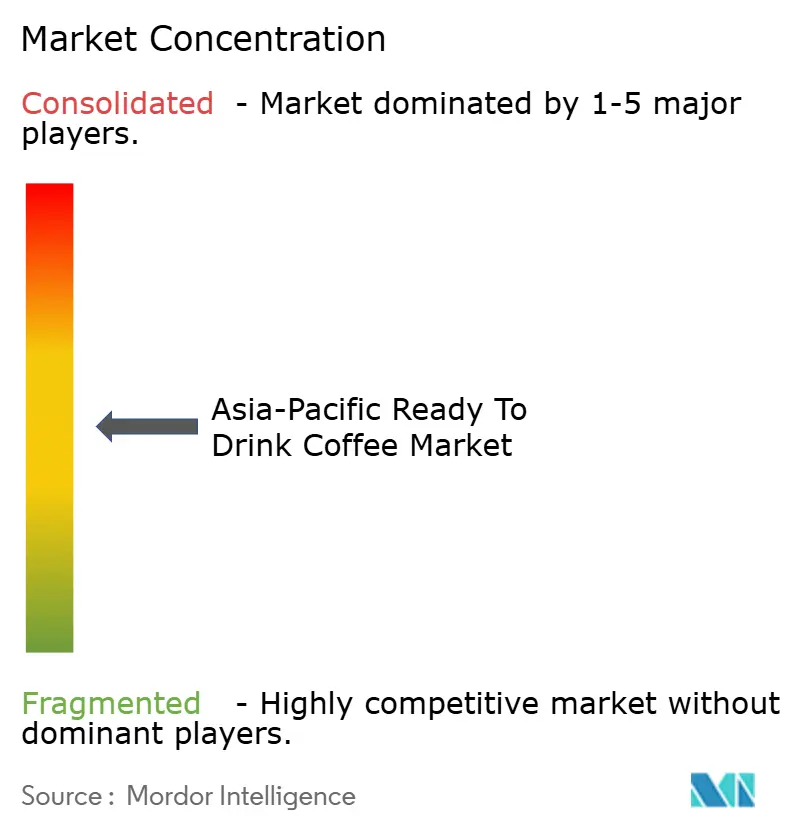
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場分析
アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場は2025年に11.67 ビリオン 米ドルと評価され、2026年の12.26 ビリオン 米ドルから2031年には16.05 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.54%で成長すると推定されます。通勤、仕事、その他の外出先での日常に適したポータブルコーヒーに対する消費者需要が市場を支えています。準備や待ち時間なしに馴染みのある製品を購入できる利便性が消費をさらに促進しています。インドネシア、インド、ベトナムの若年消費者は、家庭での抽出ではなくRTD形式を通じてコーヒーの習慣を形成しています。プレミアム、低糖、無糖製品は日本と韓国でトラクションを獲得しており、機能性処方はカテゴリーを従来のコーヒーを超えて拡大しています。物理的な小売は依然として主要な流通チャネルですが、モバイルコマースとデリバリープラットフォームがブランドの認知構築と繰り返し購入の促進に影響を与えています。
主要レポートのポイント
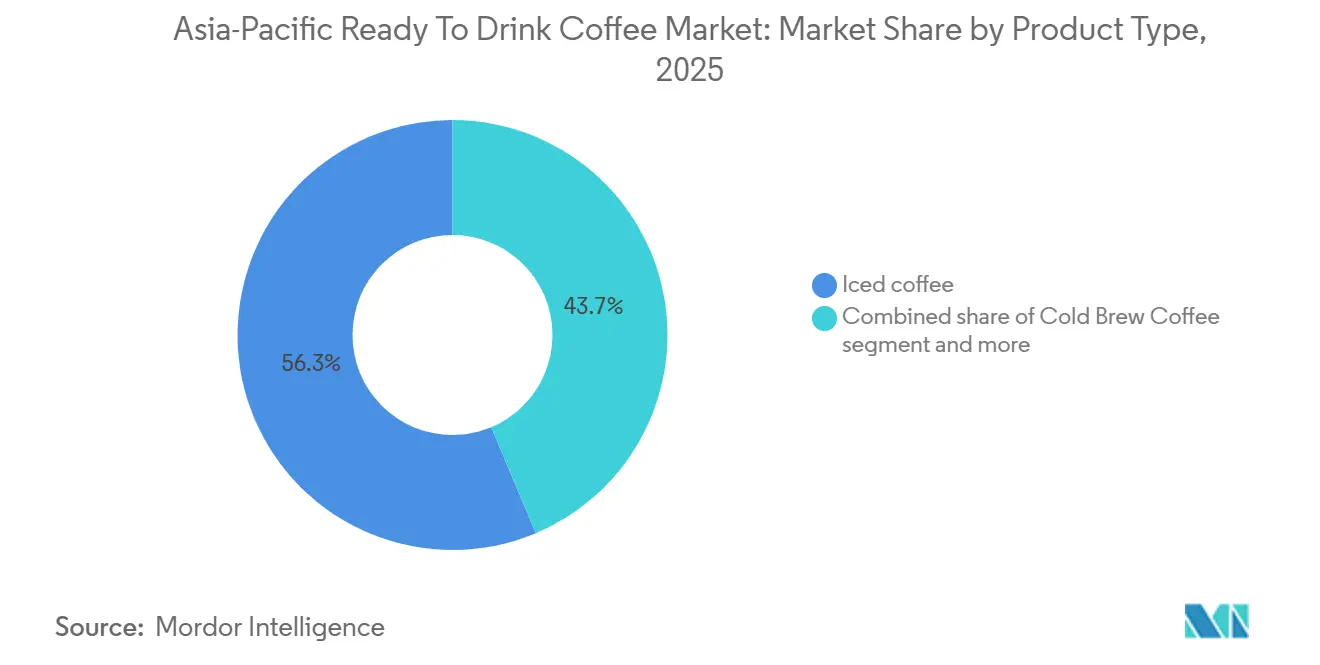
- 製品タイプ別では、アイスコーヒーが2025年に56.34%の最大シェアを占め、コールドブリューはアジア太平洋地域において2026年から2031年にかけて6.59%の最高CAGRを記録すると予測されます。
- 包装タイプ別では、ガラス瓶が2025年に38.19%の最大シェアを占め、PETボトルは地域全体でポータブル形式への需要に牽引され、2026年から2031年にかけて6.80%の最高CAGRを記録すると予測されます。
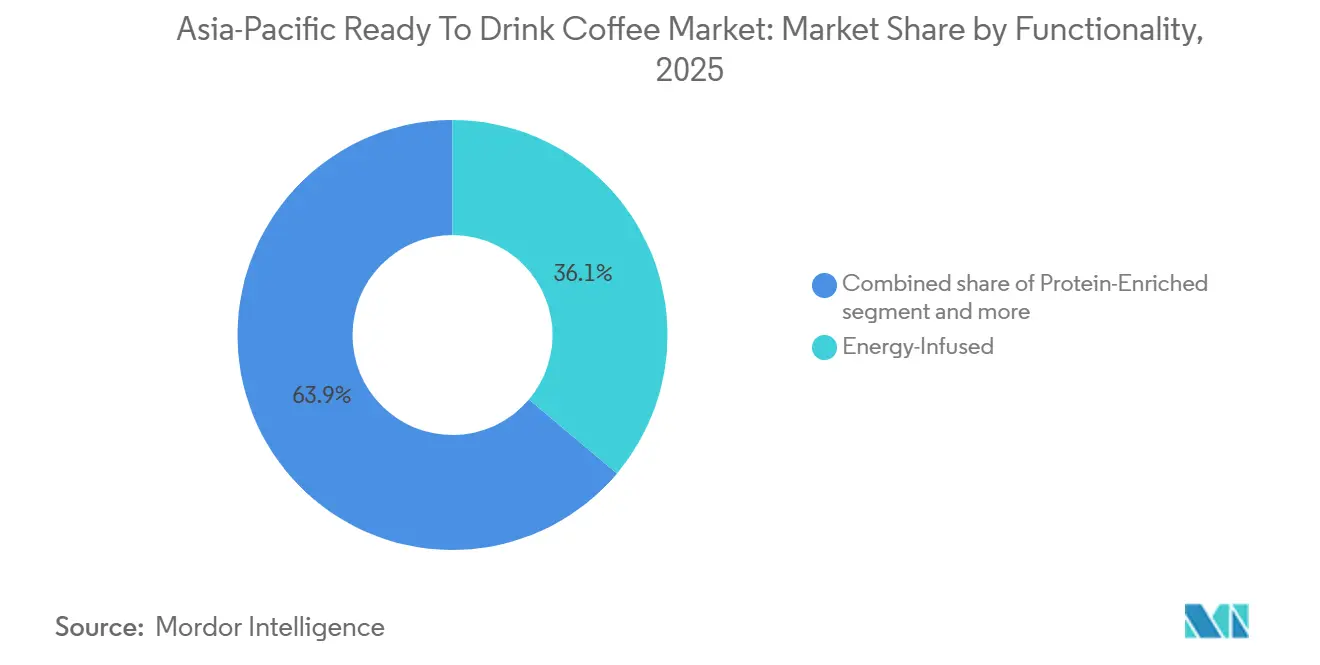
- 機能性別では、エネルギー強化製品が2025年に36.14%の最大シェアを占め、プロテイン強化製品はアジア太平洋地域において2026年から2031年にかけて7.16%の最高CAGRで拡大すると予測されます。
- 流通チャネル別では、オフトレードが2025年に74.76%の最大シェアを占め、オンライン小売は地域全体で2026年から2031年にかけて7.97%の最高CAGRで成長すると予測されます。
- 地域別では、中国が2025年に33.40%の最大シェアを占め、オーストラリアは2026年から2031年にかけて7.01%の最高CAGRで成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性主導のカフェイン消費 | +1.5% | 地域別;日本、韓国、中国で最も高い強度 | 短期(2年以内) |
| 若年都市部消費者におけるコーヒー文化の拡大 | +1.3% | アジア太平洋地域中核;インド、インドネシア、ベトナムへの波及 | 中期(2~4年) |
| コールドブリュおよびカフェスタイル処方によるプレミアム化 | +0.8% | オーストラリア、日本、韓国、中国都市部 | 中期(2~4年) |
| 持続可能な調達と倫理的サプライチェーンへの取り組み | +0.4% | 地域別;ベトナム、インドネシア、インドでの初期の成長 | 長期(4年以上) |
| ローカライズされた機能性・伝統的成分処方 | +0.7% | 東南アジア中核;インド、マレーシア、タイ | 中期(2~4年) |
| デジタルファーストのコーヒー消費とデリバリーエコシステム | +0.8% | アジア太平洋地域中核;インドネシア、マレーシア、タイへの拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
利便性主導のカフェイン消費
アジア太平洋地域全体で、時間的制約の増大するライフスタイル、通勤パターン、仕事志向の消費習慣が、抽出や準備を必要としない便利なカフェイン形式への需要を促進しています。日本はこの機会を示す好例であり、2026年7月時点で6,850万人が就業しており、ポータブル飲料の職場や通勤時の消費機会を持つ大規模かつ活発な消費者基盤を形成しています[1]。日本の都市部に広がるコンビニエンスストア、自動販売機、小売店の密度がアクセシビリティをさらに支え、通勤・就業地点でRTDコーヒーを容易に入手できる環境を整えています。就業規模の大きさと確立されたオンザゴー消費習慣が相まって、RTDコーヒーはカフェ訪問や淹れたてコーヒーの実用的な代替手段として位置づけられており、特に通勤、休憩、その他の日常活動において重要な役割を果たしています。同様のダイナミクスがアジア太平洋地域の他の市場でも生まれており、都市化と労働参加率の上昇がRTDコーヒー消費成長に向けた同様の条件を生み出しています。
若年都市部消費者におけるコーヒー文化の拡大
アジア太平洋地域全体で、若年都市部消費者のコーヒー消費が拡大しており、日常生活、社交の場、仕事、学習、外出先での場面への統合が進んでいます。オーストラリアは地域の重要な若年成人消費者基盤を示す好例であり、2025年6月時点で25~29歳の人口がオーストラリアの総人口の約7.3%を占め、35~39歳も同様の割合を占めています[2]。この若年・キャリア初期の成人の集中が、仕事、通勤、社交、都市型ライフスタイルに結びついた繰り返しのコーヒー消費を支えています。これらの消費者はオンザゴーのスケジュールに合った便利で手頃かつポータブルな選択肢を求める傾向があり、レディ・トゥ・ドリンク形式は消費パターンに特に適しています。その結果、地域はRTDコーヒーなどの便利な形式にとって有利な消費者基盤を提供しています。
持続可能な調達と倫理的サプライチェーンへの取り組み
環境パフォーマンスとサプライチェーンの信頼性に対する精査の高まりが、RTDコーヒー企業に責任ある調達、トレーサビリティ、持続可能性基準、測定可能な環境成果への一層の重点化を促しています。これはオートラリアで特に顕著であり、Standards Australiaの2026年3月の持続可能性インサイトは、サプライチェーン全体の一貫性、比較可能性、信頼性を確保する上での基準の重要性の高まりを強調しました。同インサイトはまた、循環性、ライフサイクル思考、持続可能性主張の完全性、信頼できる環境データの重要性も強調しました[3]。RTDコーヒーメーカーにとって、これらの動向は、持続可能性の信頼性がブランドの製品・企業責任を示す手段として重要性を増す中、より透明性の高いコーヒー調達と責任あるサプライチェーン慣行の強化を支持するものです。
コールドブリューおよびカフェスタイル処方によるプレミアム化
プレミアム製品はアジア太平洋地域のRTDコーヒー市場内に明確な価値層を形成しています。スターバックス、タリーズ、猿田彦珈琲などの日本のカフェチェーンは、人気のカフェドリンクをパッケージ製品に転換し、カフェスタイルの味わいを保ちながら高価格帯を支えるポータブル形式に注力しています。Nestléとスターバックスは2026年4月、グローバルコーヒーアライアンスを通じて、アラビカ種コールドコーヒーコンセントレートであるスターバックス コーヒークラフトを日本と韓国で発売しました。この製品活動は、カフェとの関連性がアジア太平洋地域のRTDコーヒー市場においてパッケージプレミアム製品を支援できることを示しています。コールドブリューは、よりなめらかで酸味の少ないコーヒープロファイルを好む消費者に特に訴求力があり、従来の缶コーヒーのみに依存せずにプレミアム需要に対応する手段をサプライヤーに提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーンコーヒー豆および乳製品原材料コストの変動 | -0.8% | 地域別;中堅RTDメーカーへの不均衡な影響 | 短期(2年以内) |
| 砂糖、カフェインおよび包装に関する規制 | -0.6% | インドネシア、タイ、フィリピン、シンガポール;中国へ拡大 | 中期(2~4年) |
| 新興市場におけるコールドチェーンおよび委託製造能力のギャップ | -0.7% | インド、インドネシア、ベトナム、東南アジアその他 | 長期(4年以上) |
| 伝統的な茶およびその他の飲料との激しい競争 | -0.6% | インド、東南アジア、中国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グリーンコーヒー豆および乳製品原材料コストの変動
グリーンコーヒー豆および乳製品原材料コストの変動は、アジア太平洋地域のRTDコーヒーメーカー、特に乳製品ベースおよびプレミアムコーヒー処方のマージンを圧迫する可能性があります。コーヒーの調達は気象関連の供給変動、グローバルコモディティ価格、為替変動、輸入物流の影響を受け、乳製品原材料は牛乳、バター、粉乳価格の変化に直面しています。ベトナムやブラジルなどのコーヒー生産地域では、気象と供給状況に関連した大幅な価格変動が生じています。RTDコーヒーメーカーにとって、これらの変動は処方・調達コストを増加させ、価格決定を複雑にし、高い原材料コストを消費者に完全に転嫁できない場合にマージンを圧縮する可能性があります。
新興市場におけるコールドチェーンおよび委託製造能力のギャップ
アジア太平洋地域の新興市場における限られたコールドチェーンインフラと不十分な委託製造能力は、特にチルド、乳製品ベース、コールドブリュー、プレミアム処方のRTDコーヒーの流通とスケールアップを制約する可能性があります。冷蔵製品は輸送、倉庫保管、小売全体にわたる一貫した温度管理を必要とし、メーカーは製品品質と賞味期限を維持するための専門的な充填・加工能力も必要とします。インフラは日本や韓国などの市場ではより発達していますが、東南アジアやインドの一部ではギャップが依然として顕著であり、主要都市圏を超えた流通を制限しています。適切な委託製造業者へのアクセスが限られると、確立されたメーカーへの依存度が高まり、生産リードタイムが延長し、新興ブランドが新しい形式を発売したり二次都市に展開したりすることが困難になる可能性があります。その結果、インフラの制限は流通の複雑さと運営コストを増大させ、冷蔵物流に依存する製品よりも常温保存可能なRTDコーヒー形式を優位にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アイスコーヒーが数量を支え、コールドブリューがプレミアム層を構築アイスコーヒーは2025年に地域市場の56.34%を占め、最も支配的な製品タイプとなっています。その地位は、甘い缶コーヒーが通勤者やオフィスワーカーの間で依然として人気を誇る東北アジアにおける長年確立された消費パターンを反映しています。日本では年間20億本以上のRTDコーヒー缶が消費されています。この安定した需要は季節的な消費パターンへの依存を低減します。したがって、アジア太平洋地域のRTDコーヒー市場が日常的な数量のためにこのコア製品タイプに引き続き依存する中、アイスコーヒーはスケール、繰り返し購入、広範な流通を優先するサプライヤーにとって引き続き重要です。
コールドブリューは2026年から2031年にかけて6.59%の最速予測CAGRを記録しました。このセグメントは、特にオーストラリアと韓国においてよりなめらかで酸味の少ないコーヒーへの需要から恩恵を受け、これらの市場では標準的なアイスコーヒーよりも高い価格帯を支えています。この形式により、サプライヤーはコアのコーヒー機会を変えることなく、ロースト、乳製品含有量、甘さ、サービングサイズを変化させることができます。この柔軟性は、カフェメニューがすでに消費者にコールドコーヒーの選択肢を馴染ませている市場において優位性となります。

包装タイプ別:
ガラスがプレミアムな役割を維持し、PETが日常的な関連性を獲得ガラス瓶は2025年にアジア太平洋地域のRTDコーヒー市場の38.19%を占めました。この形式日本と強く関連しており、包装がプレミアム製品ポジションを強化しています。ガラスは確立された小売・自動販売チャネルで評価される品質認識を支え、高価格製品を販売するブランドにとって引き続き関連性を持つと考えられます。金属缶も日本の自動販売機において重要な役割を維持しています。無菌パックは低価格製品やコールドチェーンカバレッジが限られた市場に対応しています。
PETボトルは2031年まで6.80%のCAGRで成長すると予測されています。そのポータビリティ、再封可能性、低い流通重量により、コスト重視の市場に適しています。この形式は、一度に飲み切るのではなく長時間かけてコーヒーを飲む消費者に適しており、買い物、オフィス利用、自宅購入に実用的です。大容量PET形式は中国のeコマースチャネルを通じた自宅備蓄やオフィスシェアの機会を支えています。アジア太平洋地域のRTDコーヒー市場における包装の選択は、製品ポジショニング、チャネル経済性、流通制約とますます結びついており、サプライヤーは消費者の期待と地域の小売条件の両方に合致した包装ポートフォリオを維持することが求められています。
機能性別:
エネルギー強化製品がリードし、プロテイン強化コーヒーが拡大エネルギー強化製品は2025年に地域カテゴリーの36.14%を占めました。その地位は東南アジアと中国の都市部消費者のカフェインと機能性添加物への需要と結びついています。この形式は、コーヒーを生産性ルーティンの一部として捉える消費者に訴求します。また、コーヒーのアイデンティティを維持しながらエナジードリンクと競合する手段をブランドに提供します。エネルギー強化製品は機能性カテゴリーの中心であり続ける可能性が高いです。ただし、各国の食品添加物規制により、企業は国ごとに処方を適応させる必要があり、地域展開に複雑さが加わります。
プロテイン強化製品は2031年まで7.16%のCAGRで最も成長の速い機能性セグメントになると予測されています。成長はフィットネスルーティン、健康志向の購買決定、便利なポストワークアウト飲料への需要によって支えられています。この製品は、一度の購入でカフェインと栄養成分の両方を求める消費者に対応できます。これは主に刺激を中心とした標準的なエネルギー提案とは異なります。YOUR MEAL Co.は2025年8月に日本でEXIT COFFEEを発売し、1食あたり7グラムのプロテインを含んでいます。
流通チャネル別:
オフトレードがリードし、オンライン小売がブランドリーチを拡大オフトレードは2025年にアジア太平洋地域のRTDコーヒー市場の74.76%を占めました。コンビニエンスストアと自動販売機はカテゴリーに広範な物理的小売基盤を提供しています。日本の5万店以上のコンビニエンスストアは日常的な購入にいて特に重要です。スーパーマーケットとハイパーマーケットもファミリーパックや大容量PETボトルを支えています。このチャネルは広範な入手可能性を求めるサプライヤーにとって不可欠であり、RTDコーヒーへの即時かつ低労力のアクセスの実用的な重要性を反映しています。
オントレードは2031年まで7.97%のCAGRで成長すると予測されており、地域全体でカフェ、レストラン、クイックサービス店、利便性志向のフードサービス形式、その他の外出先消費機会の拡大によって支えられています。RTDコーヒーブランドは、通勤、社交、食事、仕事関連の機会において消費者にリーチすることでオントレードの入手可能性から恩恵を受け、カフェやフードサービス事業者はRTD形式を活用して淹れたてコーヒーの提供を補完し、ピーク時に便利な代替手段を提供できます。このチャネルはまた、メーカーに確立されたフードサービスネットワークを通じてプレミアム、コールドブリュー、フレーバー、機能性RTDコーヒー製品を紹介する機会を提供し、製品の視認性を高め、カフェスタイルのコーヒーを便利な形式で求める消費者のトライアルを促進します。
地域分析
中国および日本のレディ・トゥ・ドリンク・コーヒー市場
中国は2025年に地域市場の33.40%を占め、地域最大の国内市場となった。同国のRTDコーヒーセグメントは2024年に一時落ち込んだが、2026年初頭には9%成長へと回復した。国内サプライヤーは低価格と現地化された製品を組み合わせることで市場での存在感を高めている。Dongpeng Dakaは2023年末の4%から2025年11月までに市場シェアを14%へと拡大した。Luckin Coffeeは2026年4月に360mlボトルあたり6〜7人民元のボトル入り製品を発売し、初日のオンライン販売で100万本以上を記録した。同社の広範な店舗ネットワークは製品認知度と流を支えている。日本は自動販売機へのアクセスとプレミアム製品の発売に支えられ、2031年までCAGR 3.48%で成長すると予測されている。
アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場
オーストラリアは2031年までに最も高いCAGR 7.01%で成長すると予測されている。同国のスペシャルティコーヒー文化は、シングルサーブのコールドブリューを含むプレミアムパッケージコーヒーへの需要を支えている。主流チャネルにおけるシングルサーブのコールドブリュー製品の小売価格は5〜7米ドルの範囲にあり、カフェの嗜好に合致した場合にパッケージコーヒーがプレミアムポジションを維持できることを示している。インドネシアとベトナムは国内コーヒー生産と、パッケージ製品に対する高まる地元需要を組み合わせている。
タイとマレーシアは相応の消費者基盤を持つものの、中国、日本、オーストラリアほどの市場の深みはない。韓国は無糖ブラックコーヒーやウェルネス志向の製品に対して受容性の高い消費者層を有している。フィリピン、シンガポール、台湾、および太平洋市場は日本やオーストラリアと比較して一人当たり消費量が低く、その成長ポテンシャルは流通インフラの整備と可処分所得の上昇に左右される。これらの国々全体において、アジア太平洋地域のRTDコーヒー市場は、各国の風味嗜好と、手頃な価格設定および利便性の高い流通という共通要件とのバランスを取る必要がある。
競争環境
アジア太平洋地域のRTDコーヒー市場におけるスーパーマーケット・ハイパーマーケットセグメント
アジア太平洋地域のRTDコーヒー市場は中程度の集中度を持っています。Suntory HoldingsとThe Coca-Cola Companyはブランド認知と流通を通じて日本で確立されたポジションを持っています。Nestléはネスカフェとスターバックスとのグローバルコーヒーアライアンスパートナーシップ通じて広範な地域プレゼンスを持っています。レディ・トゥ・ドリンクコーヒーは2026年にNestléの主要コーヒーブランドの成長重点分野として特定されました。地域ブランドはローカルフレーバー、バリュー価格、モバイル顧客エンゲージメントを通じて競争しています。この組み合わせにより、企業は地域全体でカテゴリーを支配することなく強力な国内ポジションを維持できます。
市場は主流のアイスコーヒーで最も競争が激しく、価格と棚へのアクセスが引き続き重要な要素です。機能性製品、認証調達、デジタル顧客関係が差別化の領域を提供しています。2026年9月、スターバックスとSuntoryはコーヒーシグネチャーズブラックを含む4つのRTD製品を展開した専用スターバックス自動販売機ネットワークを日本で立ち上げました。これにより、パートナーは確立された自動販売機環境内にブランドの購買ポイントを持つことになります。製造技術もアジア太平洋地域のRTDコーヒー市場における競争の一分野です。
コールドブリュー飲料の常温無菌充填に関連する特許がNestléと中国国内メーカーの両方から確認されています。常温充填はコールドチェーンシステムへの依存を低減でき、これは新興市場において特に有用であり、より幅広い小売・デリバリーチャネルにわたる製品流通を促進することもできます。ブランドはまた、調達、包装、処方に関して協調的な意思決定を行う必要があり、各選択が最終的な小売提案に影響を与えます。EU森林破壊規制が文書化要件を増加させる中、サプライチェーンのトレーサビリティはますます重要になっています。ECOMアグロインダストリアルのJICAおよびADBとの融資取り決めは、アジア太平洋地域の複数の産地における小規模農家からのより安定した調達を支援しています。
アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー産業のリーダー企業
-
Kirin Holdings Company, Limited
-
Nestle S.A.
-
Suntory Holdings Limited
-
The Coca-Cola Company
-
UCC Holdings Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場 このレポートでカバーされる企業
- Suntory Holdings Limited
- The Coca-Cola Company
- Kirin Holdings Company, Limited
- Nestlé S.A.
- UCC Holdings Co., Ltd.
- Asahi Group Holdings, Ltd.
- Lotte Chilsung Beverage Co., Ltd.
- DyDo Group Holdings, Inc.
- Bega Group
- Starbucks Corporation
- Tata Consumer Products Limited
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Gujarat Cooperative Milk Marketing Federation Limited
- Nongfu Spring Co., Ltd.
- Luckin Coffee Inc.
- Vinamilk
- Pokka Sapporo Food and Beverage Ltd.
- Japan Sangaria Beverage Co., Ltd.
- Ajinomoto Co., Inc.
最近の産業開発事情 アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場
- 2026年9月:スターバックスジャパンは、限定コーヒー飲料を展開した初の専用自動販売機を導入し、従来のカフェや小売店を超えてブランドのRTDコーヒー流通を拡大しました。この取り組みは日本の確立された自動販売機文化を活用し、パッケージ飲料のための差別化された自動小売チャネルを通じてスターバックスコーヒーへの便利なオンザゴーアクセスを提供しています。
- 2026年7月:インドネシアのコーヒーチェーンKopi Kenangan(コピ・クナンガン)は、韓国インスパイアのバナナミルクラテをRTDポートフォリオに追加し、クリーミーなボトル形式でエスプレッソとバナナフレーバーを組み合わせました。この発売は、東南アジアのコーヒーチェーンがカフェスタイルおよびグローバルインスパイアのフレーバーをパッケージ飲料に転換し、新しいプロファイルを使用してRTDコーヒーの提供を差別化し、若年消費者に訴求している様子を示しています。
- 2026年4月:Nestléとスターバックスはアラビカ豆を使用したプレミアムコーヒーコンセントレートであるスターバックス コーヒークラフトを発売し、当初日本、韓国、英国で導入しました。リッチブラックとシグネチャーキャラメルのバリアントで提供されるこのコンセントレートにより、消費者は水、乳製品、または植物性代替品を使用して自宅でパーソナライズされたアイスコーヒーを準備でき、カフェスタイルのコールドコーヒー体験の自宅形式への広範な拡大を反映しています。
アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場のレポート範囲
レディ・トゥ・ドリンク(RTD)コーヒーとは、消費者による抽出や調製を必要とせず、そのままめる形式で包装・販売される、あらかじめ調製されたコーヒー飲料を指す。アジア太平洋地域のレディ・トゥ・ドリンク・コーヒー市場は、製品タイプ、包装タイプ、機能性、流通チャネル、および国別にセグメント化されている。製品タイプ別では、市場はコールドブリューコーヒー、アイスコーヒー、およびその他のRTDコーヒーにセグメント化されている。包装タイプ別では、市場は無菌包装、ガラス瓶、金属缶、およびPETボトルにセグメント化されている。機能性別では、市場はプロテイン強化、エネルギー注入、およびその他の機能性にセグメント化されている。流通チャネル別では、市場はオフトレードおよびオントレードにセグメント化されている。オフトレードチャネルはさらに、コンビニエンスストア、オンライン小売、専門店、スーパーマーケット/ハイパーマーケット、およびその他のオフトレードチャネルにセグメント化されている。国別では、市場はオーストラリア、中国、インド、インドネシア、日本、韓国、およびその他のアジア太平洋諸国にセグメント化されている。本レポートは、上記すべてのセグメントについて、金額(米ドル)および数量(リットル)における市場規模と予測を提供する。
セグメンテーション概要
| コールドブリューコーヒー |
| アイスコーヒー |
| その他のRTDコーヒー |
| 無菌包装 |
| ガラス瓶 |
| 金属缶 |
| PETボトル |
| オフトレード | コンビニエンスストア |
| オンライン小売 | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他 | |
| オントレード |
| オーストラリア |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| マレーシア |
| 韓国 |
| タイ |
| ベトナム |
| その他のアジア太平洋地域 |
| ソフトドリンクタイプ | コールドブリューコーヒー | |
| アイスコーヒー | ||
| その他のRTDコーヒー | ||
| 包装タイプ | 無菌包装 | |
| ガラス瓶 | ||
| 金属缶 | ||
| PETボトル | ||
| 流通チャネル | オフトレード | コンビニエンスストア |
| オンライン小売 | ||
| 専門店 | ||
| スーパーマーケット・ハイパーマーケット | ||
| その他 | ||
| オントレード | ||
| 国別 | オーストラリア | |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| マレーシア | ||
| 韓国 | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
市場の定義
- 炭酸ソフトドリンク - 炭酸ソフトドリンクとは、炭酸化されており、通常フレーバーが付けられ、二酸化炭素を溶解させて発泡性を生み出すノンアルコール飲料を指します。これらの飲料には一般的にコーラ、レモンライム、オレンジ、さまざまなフルーツフレーバーのソーダが含まれます。缶、ボトル、またはファウンテンディスペンスで販売されます。
- ジュース - 私たちは、果物、野菜、またはその組み合わせから得られ、ボトル、カートン、パウチなどのさまざまな包装形式で加工・密封されたノンアルコール飲料を包含するパッケージジュースを対象としています。生ジュースを除き、この市場セグメントには商業的に調製・保存されたジュースが含まれ、多くの場合保存料とフレーバーが添加されています。
- レディ・トゥ・ドリンク(RTD)ティーとRTDコーヒー - レディ・トゥ・ドリンク(RTD)ティーとRTDコーヒーは、さらに希釈することなく消費できるように醸造・調製された事前包装されたノンアルコール飲料です。RTDティーには通常、フレーバーと甘味料を注入したさまざまな茶の種類が含まれ、ボトル、缶、またはカートンで提供されます。同様に、RTDコーヒーは事前に醸造されたコーヒー処方を含み、多くの場合ミルク、砂糖、またはフレーバーと混合され、外出先での消費のために便利に包装されています。
- エナジードリンク - エナジードリンクは、素早いエネルギーと覚醒のブーストを提供するために処方されたノンアルコール飲料です。一方、スポーツドリンクは、特に身体的な運動、エクササイズ、または激しい活動の後に水分補給と電解質の補充のために設計された飲料です
| キーワード | 定義#テイギ# |
|---|---|
| 炭酸ソフトドリンク | 炭酸ソフトドリンクは、炭酸水とフレーバーを組み合わせたもので、砂糖または非砂糖甘味料で甘みをつけたものです。 |
| スタンダードコーラ | スタンダードコーラは、コーラソーダのオリジナルフレーバーとして定義されます。 |
| ダイエットコーラ | 砂糖を含まないか、少量の砂糖を含むコーラベースのソフトドリンク |
| フルーツフレーバー炭酸飲料 | 果汁または果実フレーバーと炭酸水から調製され、砂糖、ブドウ糖、転化糖または液体グルコースを単独または組み合わせて含む炭酸飲料。果皮油と果実エッセンスを含む場合があります。 |
| ジュース | ジュースは、果物や野菜に含まれる天然の液体を抽出または搾汁して作られた飲み物です。 |
| 100%ジュース | 果物をその果汁の形で使用し、量を補うための水を加えない果物・野菜ジュース。果物ジュースに砂糖、甘味料、保存料、香料、着色料を添加することは許可されていません。 |
| ジュースドリンク(ジュース含有量24%以下) | 果物・野菜の抽出物を24%以下含む果物・野菜ジュースドリンク。 |
| ネクター(ジュース含有量25〜99%) | 25〜99%の果物を含むことができるジュースで、最低法定限度は果物の種類によって定義されます |
| ジュース濃縮液 | ジュース濃縮液は、液体の大部分を除去することで得られるジュースの形態で、ジュース濃縮液として知られる濃厚でシロップ状の製品です。 |
| RTDコーヒー | 購入時に消費可能な状態で販売されるパッケージコーヒー飲料。 |
| アイスコーヒー | アイスコーヒーは、通常ホットエスプレッソとミルクを組み合わせて氷を加えた、コーヒーの冷たいバージョンです。 |
| コールドブリューコーヒー | コールドブリューは、コールドウォーター抽出またはコールドプレスとも呼ばれ、挽いたコーヒーを室温の水に数時間浸漬することで作られます。 |
| RTDティー | レディ・トゥ・ドリンク(RTD)ティーは、醸造や調製なしに即時消費できる状態のパッケージ茶製品です |
| アイスティー | アイスティーは、ミルクなしで砂糖と時には果実フレーバーを加えて冷たく飲む茶から作られた飲み物です。 |
| 緑茶 | 緑茶は、精神的な覚醒を促進し、消化器症状を緩和し、体重減少を促進する茶飲料です。 |
| ハーブティー | ハーブティー飲料は、ハーブ、スパイス、またはその他の植物素材を熱湯に浸出または煎じて作られます。 |
| エナジードリンク | 通常カフェインを含む刺激性化合物を含む飲料の一種で、精神的・身体的刺激を提供するものとして販売されています。炭酸入りの場合もそうでない場合もあり、砂糖、その他の甘味料、またはハーブエキスなど多数の可能な成分を含む場合もあります。 |
| 無糖または低カロリーエナジードリンク | 無糖または低カロリーエナジードリンクは、カロリーがほとんどまたは全くない人工甘味料入りの無糖エナジードリンクです。 |
| トラディショナルエナジードリンク | トラディショナルエナジードリンクは、消費者のエネルギーを高めるために設計された成分を含む機能性ソフトドリンクです。 |
| 天然・オーガニックエナジードリンク | 天然・オーガニックエナジードリンクは、人工甘味料や合成着色料を含まないエナジードリンクです。代わりに、緑茶、マテ茶、植物エキスなどの天然由来の成分を含んでいます。 |
| エナジーショット | 大量のカフェインおよび/またはその他の刺激物を含む小型だが高濃度のエナジードリンク。量はエナジードリンクと比較して比較的少量です。 |
| スポーツドリンク | スポーツドリンクは、運動前、運動中、または運動後に水分、炭水化物、電解質を素早く補給するために特別に設計された飲料です。 |
| 等張性 | 等張性ドリンクは人体と同様の塩分と糖分の濃度を含み、運動中に失われた水分を素早く補給するために設計されていますが、炭水化物の増加を伴います。 |
| 高張性 | 高張性ドリンクは人体よりも高い塩分と糖分の濃度を持っています。運動後にグリコーゲンレベルを素早く補充することが重要なため、運動後に飲むのが最適です。 |
| 低張性 | 低張性ドリンクは運動中に失われた水分を素早く補給するために設計されています。炭水化物含有量が非常に低く、人体よりも塩分と糖分の濃度が低くなっています。 |
| 電解質強化水 | 電解質水は、ナトリウム、カリウム、カルシウム、マグネシウムなどの電気的に帯電したミネラルを注入した水です。 |
| プロテインベーススポーツドリンク | プロテインベーススポーツドリンクは、パフォーマンスを向上させ筋肉タンパク質の分解を減少させるタンパク質が添加されたスポーツドリンクです。 |
| オントレード | オントレードとは、バー、レストラン、パブなど、施設内での即時消費のために飲料を販売する場所を指します |
| オフトレード | オフトレードとは通常、酒屋、スーパーマーケット、その他の飲料をその場で消費しない場所を意味します。 |
| コンビニエンスストア | 幅広い消費財とサービス(一般的に食品とガソリン)を素早く購入できる便利な場所を一般に提供する小売業。 |
| 専門店 | 専門店は、比較的狭いカテゴリーの商品の中でブランド、スタイル、またはモデルの深い品揃えを持つ店舗です |
| オンライン小売 | オンライン小売は、企業がウェブサイトから消費者に直接商品やサービスを販売するeコマースの一形態です。 |
| 無菌包装 | 無菌包装とは、冷たく商業的に無菌の製品を、あらかじめ滅菌された容器と蓋に無菌条件下で充填し、微生物を効果的に排除するシールを形成することを指します。テトラパック、カートン、パウチなどが含まれます。 |
| PETボトル | PETボトルとは、ポリエチレンテレフタレートで作られたボトルを意味します。 |
| 金属缶 | アルミニウムまたはスズメッキもしくは亜鉛メッキ鋼で作られた金属容器で、食品、飲料、その他の製品の包装に一般的に使用されます。 |
| 使い捨てカップ | 使い捨てカップとは、水、冷たい飲み物、温かい飲み物、アルコール飲料などの飲料を提供するために一回使用するために設計されたカップまたはその他の容器を意味します。 |
| Z世代 | 1990年代後半から2000年代初頭に生まれた人々のグループを指す呼び方。 |
| ミレニアル世代 | 1981年から1996年の間に生まれた人(2019年時点で23〜38歳)はミレニアル世代と見なされます |
| タウリン | タウリンは免疫の健康と神経系機能をサポートするアミノ酸です。 |
| バー・パブ | 施設内でのアルコール飲料の消費のために提供するライセンスを受けた飲酒施設。 |
| カフェ | 軽食(主にコーヒー)と軽食を提供するフードサービス施設。 |
| 外出先で | 何かに忙しく従事しながら、計画を変更せずに行動・対処することを意味します。 |
| インターネット普及率 | インターネット普及率は、特定の国または地域の総人口のうちインターネットを使用する割合に対応します。 |
| 自動販売機 | コインまたはトークンを投入すると食品、飲料、タバコなどの小物を販売する機械 |
| ディスカウントストア | ディスカウントストアまたはディスカウンターは、原則として実際のまたは想定される「通常小売価格」よりも低い価格で製品を販売する小売形態を提供します。ディスカウンターはコストを抑えるために大量購入と効率的な流通に依存しています。 |
| クリーンラベル | 飲料市場におけるクリーンラベルとは、天然由来の少ない成分から作られ、加工されていないかわずかにしか加工されていない飲料です。 |
| カフェイン | 中枢神経系の刺激物であるアルカロイド化合物。主に覚醒度と注意力パフォーマンスを高める軽度の認知機能向上剤として娯楽目的で使用されます。 |
| エクストリームスポーツ | アクションスポーツ、アドベンチャースポーツ、またはエクストリームスポーツは、高度なリスクを伴うと認識される活動です。 |
| 高強度インターバルトレーニング | 最大心拍数の少なくとも80%まで心拍数を大幅に上昇させる数分間の高強度運動と、短時間の低強度運動を交互に繰り返す複数のラウンドを組み込んでいます。 |
| 賞味期限 | 商品が使用可能、消費に適した状態、または販売可能な状態を維持できる期間。 |
| クリームソーダ | クリームソーダは甘いソフトドリンクです。一般的にバニラフレーバーで、アイスクリームフロートの味をベースにしています |
| ルートビア | ルートビアは、伝統的にサッサフラス・アルビダムの根皮またはサルサパリラのつるを主要フレーバーとして使用して作られた甘い北米のソフトドリンクです。ルートビアは通常、ただし必ずしもそうではありませんが、ノンアルコール、カフェインフリー、甘く、炭酸入りです。 |
| バニラソーダ | バニラフレーバーの炭酸ソフトドリンク。 |
| 乳製品不使用 | 牛、羊、ヤギのミルクまたは乳製品を一切含まない製品。 |
| カフェインフリーエナジードリンク | カフェインフリーエナジードリンクは、エネルギーを高めるために他の成分に依存しています。人気の選択肢にはアミノ酸、ビタミンB群、電解質が含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム


