
アジア太平洋豚飼料市場規模とシェア
市場概要
| 調査期間 | 2019 - 2032 |
|---|---|
| 予測データ期間 | 2026 - 2032 |
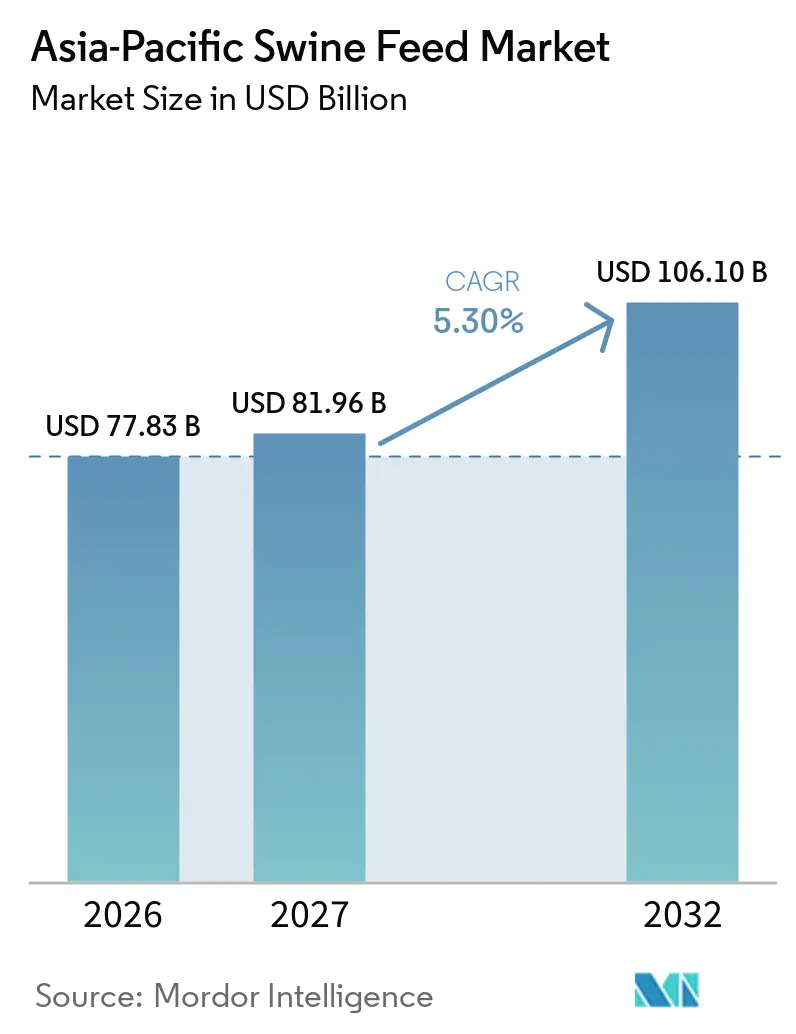
| 基準年の市場規模 (2026) | 77.83 十億米ドル |
| 市場規模 (2027) | 81.96 十億米ドル |
| 市場規模 (2032) | 106.10 十億米ドル |
| 成長率 (2026 - 2032) | 5.30 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋豚飼料市場分析
アジア太平洋豚飼料市場規模は2026年に77.83 ビリオン 米ドルと評価され、2027年の81.96 ビリオン 米ドルから2032年には106.10 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 5.30%で成長する見込みです。アジア太平洋豚飼料市場は、同地域の大規模な豚肉生産基盤と業的な養豚業の継続的な発展によって支えられています。飼料配合は通常、動物の成長、健康、繁殖性能、および飼料効率を支援するために、エネルギー源、タンパク質原料、ビタミン、ミネラル、アミノ酸、酵素、その他の栄養補助剤を組み合わせています。中国は依然として同地域における重要な豚肉生産・消費市場であり、他のアジア太平洋諸国における商業的な養豚生産も配合飼料の需要を支えています。より組織化・集約化された生産システムへの移行により、一貫した飼料品質、動物栄養、飼料効率、および疾病管理の重要性が高まっています。アフリカ豚熱(ASF)は、アジア複数国における豚の生産および農場管理の実践に影響を与えています。疾病に関連した生産の混乱により、商業生産者の間でバイオセキュリティ、群管理、飼料品質、および生産効率への関心が高まっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
高付加価値動物性タンパク質への需要増加
畜産業は、肉類および高付加価値動物性タンパク質への増大する需要を満たすための圧力が高まっています。アア太平洋地域の畜産生産は、人口増加、発展途上国における所得向上、および都市化によって拡大しています。タンパク質豊富な食事への意識の高まりが、動物性タンパク質源の消費増加を促進しています。このトレンドは、特に豚肉がアジアで最も消費される肉類の一つであり続けることから、高品質な豚飼料の使用を通じて市場成長を支えています。豚肉は、そのタンパク質含有量と牛肉その他の肉類と比較して低い脂肪・コレステロール水準により、高い栄養価を提供しています。タンパク質源としての手頃な価格は、同地域全体の消費者にとってアクセスしやすいものとなっています。
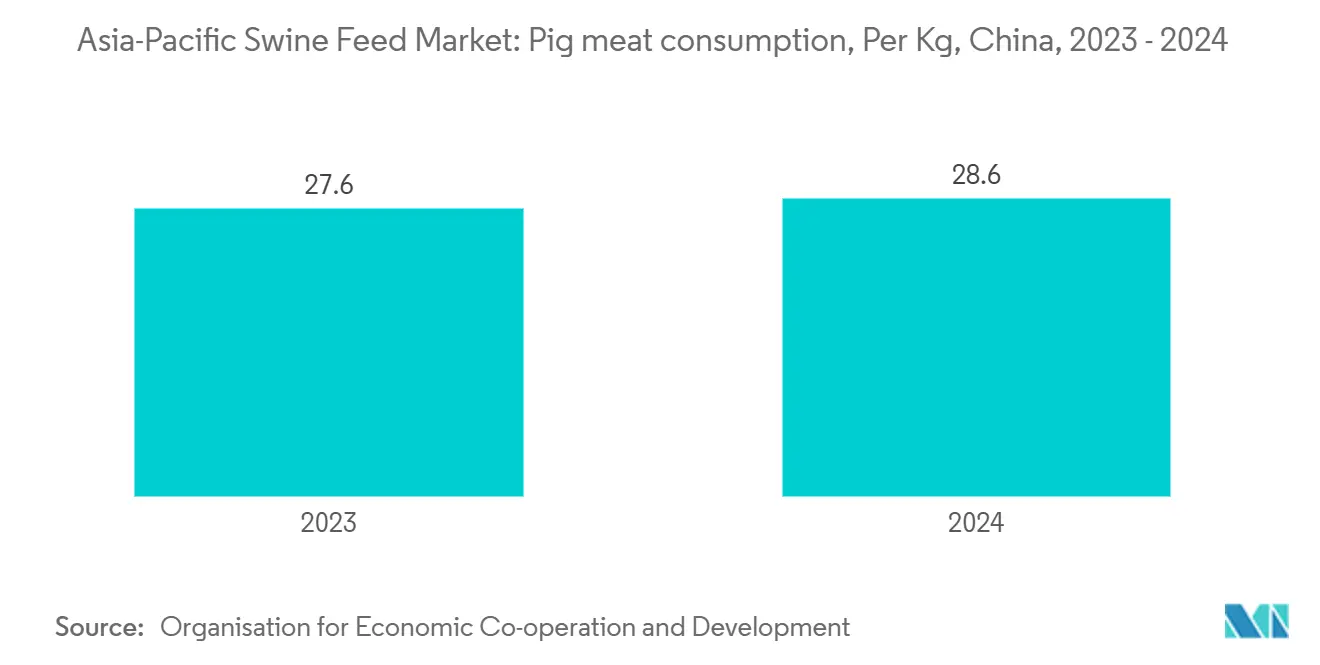
アジアの中間層が拡大するにつれ、特に中国、インド、ベトナム、インドネシアでは、豚肉が食生活においてますます重要な位置を占めるようになっています。国連食糧農業機関(FAO)によると、中国は世界最大の豚肉消費国であり、同地域の他の国々も都市化と食習慣の変化により豚肉消費が着実に増加しており、同様の傾向をたどっています。中国では、都市化と可処分所得の増加の両方に牽引され、一人当りの豚肉消費量が着実に増加しています。都市部世帯の豚肉消費が増えるにつれ、効率的な養豚生産(ひいては豚飼料)への需要も高まっています。例えば、OECDによると、中国の一人当たり豚肉消費量は2023年に27.6kgであり、2024年には28.6kgに増加しました。
豚肉需要の増加に伴い、商業農場が増大する豚肉需要を満たすために規模を拡大する集約的な養豚業への移行が進んでいます。この集約化には、エネルギー源として大量の穀物を含む配合豚飼料の使用が伴うことが多くなっています。トウモロコシや小麦などの穀物は、炭水化物が豊富で急速な成長に必要なエネルギーを供給するため、豚飼料に広く使用されています。ベトナムなどの国では、養豚業が急速に近代化しており、より効率的な給餌戦略を必要とする商業的な養豚農場の数が増加しています。大規模生産者は現在、豚の栄養需要を満たすためにトウモロコシや小麦などの穀物に大きく依存しています。
中国が市場において主要な地位を占める
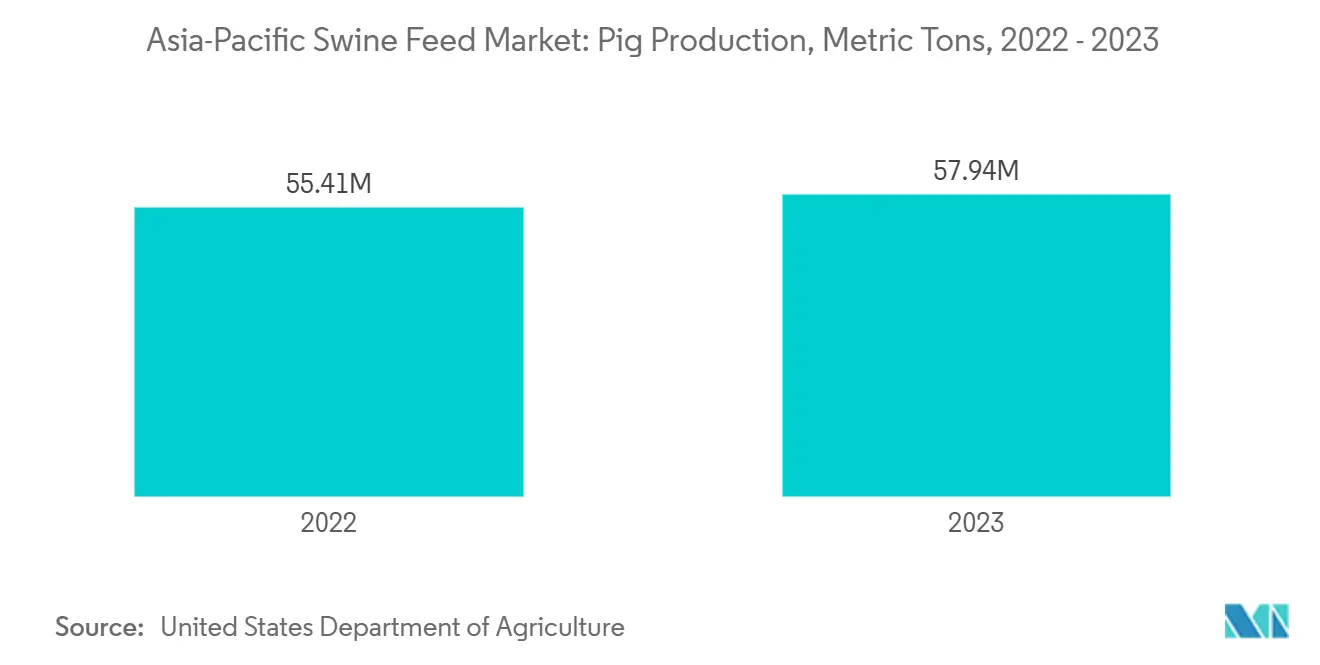
2026年、中国は同地域における豚飼料の支配的地位を通じて市場の主要シェアを獲得しました。これに続くのは、インドや日本などの他のアジア諸国です。インドや中国などの新興経済国における高タンパク質食への意識の高まりが、当該地域における市場成長を牽引すると予測されています。USDAによると、中国の豚肉生産量は2022年に5,541万メトリックトンであり、2023年には5,794万メトリックトンに増加しました。さらに、2023年の生きた繁殖用豚の輸入は、国内の母豚在庫が大きいことから5,000頭と予測されています。2023年初頭、国内の母豚在庫は中国農業農村部(MARA)の目標を超過しました。国内の母豚在庫が大きいことで、繁殖用豚の輸入が抑制されると見込まれています。
中国飼料工業協会(CFIA)の最新レポートによると、中国全国の工業用飼料生産量は2022年に3億222万メトリックトンに達し、前年比3%の年間成長を記録しました。そのうち豚飼料生産量は総飼料生産量の45%を占め、前年の40%成長率を上回りまし。しかしながら、豚肉需要の増加と、消費者の需要を質の高い豚肉へとシフトさせている健康意識の高まりが、予測期間中に同国の豚飼料市場の成長を支援すると予測されています。
競合環境
アジア太平洋豚飼料市場は2026年に高度に集中しており、少数の確立された企業が市場の相当なシェアを占めていました。同地域で事業を展開する主要企業には、Alltech, Inc.、Cargill, Incorporated、Charoen Pokphand Foods Public Company Limited、Archer Daniels Midland Company、およびNew Hope Group Co., Ltd.が含まれていました。
競争は、動物栄養および飼料セクター全体にわたる確立された製造能力、流通ネットワーク、および製品ポートフォリオによって支えられていました。各企業は、生産能力の拡大、製品開発、パートナーシップ、買収、および飼料製造・流通への投資を通じて、市場プレゼンスの強化を続けています。これらの戦略により、サプライーは地理的プレゼンスを拡大し、生産能力を向上させ、アジア太平洋地域全体の商業的な養豚生産者からの需要に応えることが可能となっています。
アジア太平洋豚飼料産業ーダー
-
New Hope Group Co., Ltd.
-
Alltech, Inc.
-
Cargill, Incorporated
-
Charoen Pokphand Foods Public Company Limited
-
Archer Daniels Midland Company
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の養豚飼料市場 このレポートでカバーされる企業
- Alltech, Inc.
- Archer Daniels Midland Company
- Cargill, Incorporated
- Charoen Pokphand Foods Public Company Limited
- New Hope Group Co., Ltd.
- Feed One Co., Ltd.
- Weston Milling Animal Nutrition
- De Heus India Private Limited
- Marubeni Nisshin Feed Co., Ltd.
- Reid Stockfeeds
最近の産業開発事情 アジア太平洋地域の養豚飼料市場
- 2024年7月:Charoen Pokphand Foods Public Company Limitedは、配合飼料生産を強化するためにベトナムの地元企業とパートナーシップを締結しました。このパートナーシップは、地元市場の知識を活用し、動物飼料製品の流通を拡大することを目的としています。
- 2024年6月:Archer Daniels Midland Company(ADM)は、同地域における市場シェアを向上させ、国内外の需要に対応するため、中国に新たな動物飼料施設への投資を行っています。
アジア太平洋豚飼料市場レポートの範囲
豚飼料は、豚用飼料とも呼ばれ、栄養素の吸収を支援し、飼料転換率と成長を改善するために、大豆ミール、トウモロコシ、大麦、小麦、ソルガム、ミネラル、ビタミン、その他の微量栄養素、および抗生物質を含む植物性または動物性の栄養素の組み合わせから調製されます。アジア太平洋豚飼料市場レポートは、原材料タイプ(穀物、穀物副産物、油糧種子ミール、油脂、糖蜜、その他)、補助飼料タイプ(抗生物質、ビタミン、抗酸化剤、アミノ酸、酵素、酸性化剤、その他)、および地域(中国、インド、日本、オーストラリア、その他アジア太平洋地域)によって産業をセグメント化しています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 穀物 |
| 穀物副産物 |
| 油糧種子ミール |
| 油脂 |
| 糖蜜 |
| その他 |
| 抗生物質 |
| ビタミン |
| 抗酸化剤 |
| アミノ酸 |
| 酵素 |
| 酸性化剤 |
| その他 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| その他アジア太平洋地域 |
| 原材料 | 穀物 |
| 穀物副産物 | |
| 油糧種子ミール | |
| 油脂 | |
| 糖蜜 | |
| その他 | |
| 補助飼料 | 抗生物質 |
| ビタミン | |
| 抗酸化剤 | |
| アミノ酸 | |
| 酵素 | |
| 酸性化剤 | |
| その他 | |
| 地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋豚飼料市場の規模はどのくらいですか?
アジア太平洋豚飼料市場規模は2027年に81.96 ビリオン 米ドルに達し、2032年までに106.10 ビリオン 米ドルに成長すると予測されています。
アジア太平洋豚飼料市場の現在の規模はどのくらいですか?
2026年、アジア太平洋豚飼料市場規模は77.83 ビリオン 米ルと評価されました。
アジア太平洋豚飼料市場の主要企業は誰ですか?
New Hope Group Co., Ltd.、Alltech, Inc.、Cargill, Incorporated、Charoen Pokphand Foods Public Company Limited、およびArcher Daniels Midland Companyが、2026年のアジア太平洋豚飼料市場で事業を展開する主要企業です。
豚肉消費量が最も多い国はどこですか?
中国は世界最大の豚肉消費国であり、都市化と食習慣の変化により豚肉消費が着実に増加しています。