
3Dプリンティング材料およびサービス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
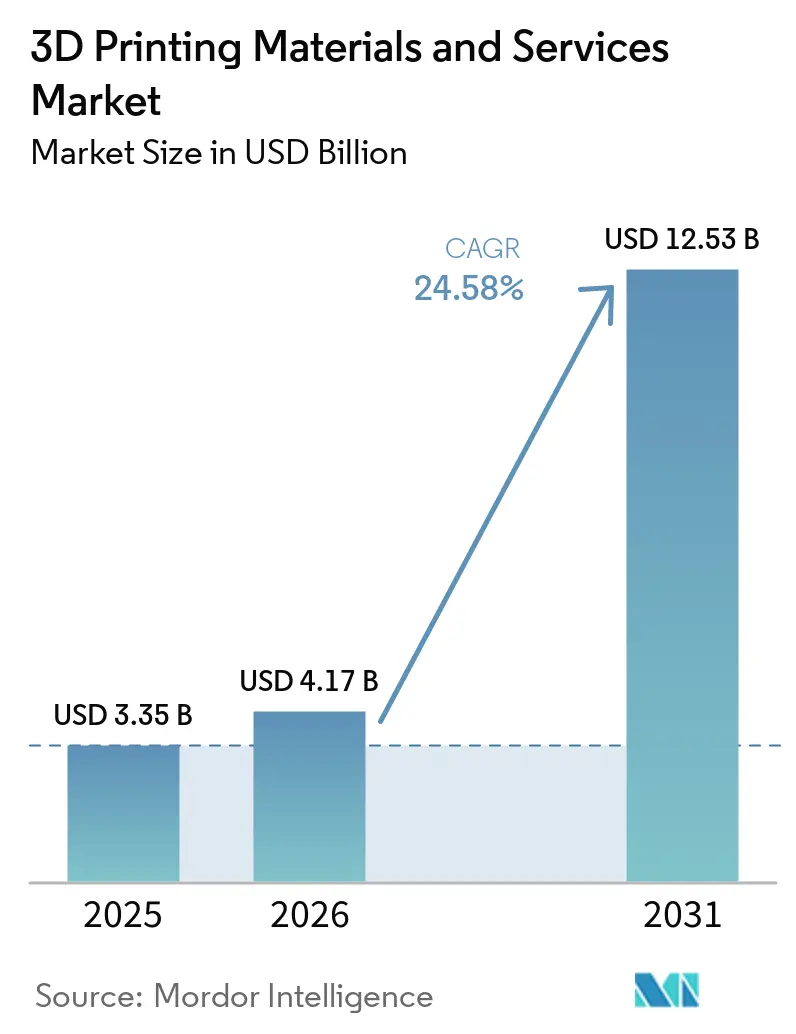
| 市場規模 (2026) | 4.17 十億米ドル |
| 市場規模 (2031) | 12.53 十億米ドル |
| 成長率 (2026 - 2031) | 24.58 % |
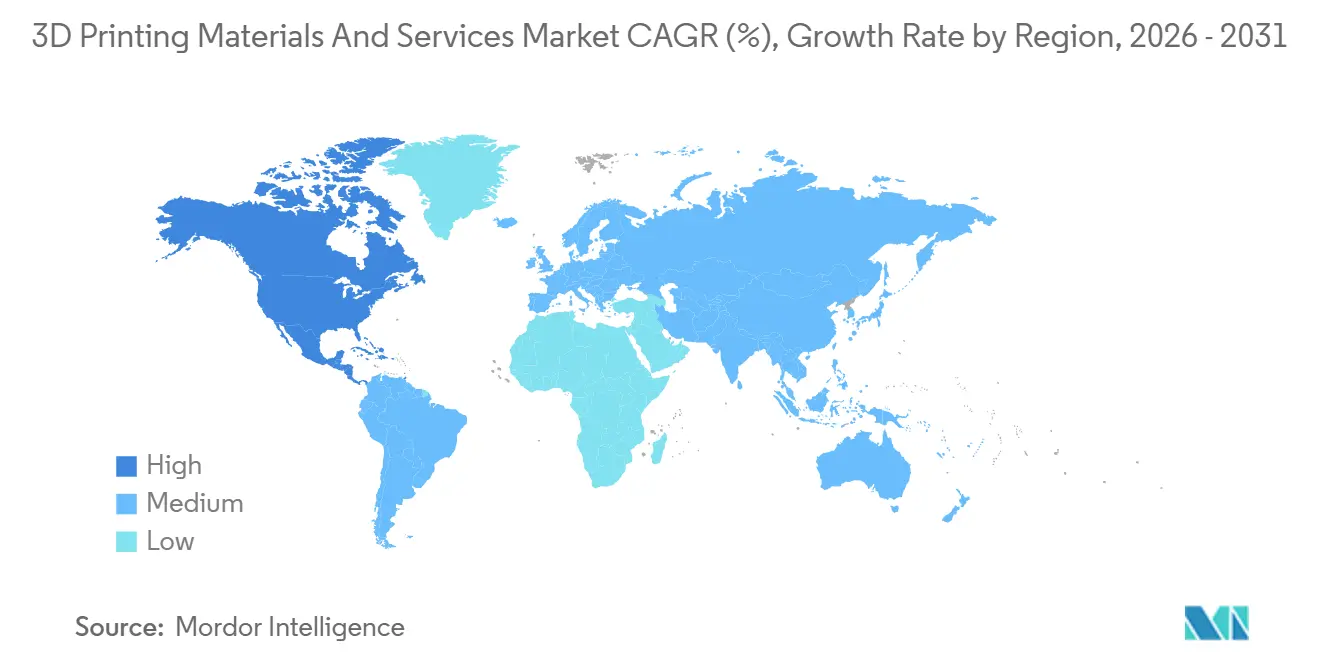
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3Dプリンティング材料およびサービス市場分析
3Dプリンティング材料およびサービス市場規模は、2025年の33億5,000万米ドルから2026年に41億7,000万米ドルへ成長し、2026年から2031年にかけての年平均成長率(CAGR)24.58%で2031年までに125億3,000万米ドルに達すると予測されています。
この成長は、航空宇宙、ヘルスケア、eモビリティ分野における急速なプロトタイピングから認定済みの生産グレード用途への着実な移行を反映しています。需要は、中小企業が大規模な設備投資を回避できるサービスとしてのプリント(Print-as-a-Service)サブスクリプション、および飛行上重要な部品における金属積層造形(AM)の規制上の受け入れによって増幅されています。ハイブリッド押出成形、生体適合性ポリマー、リサイクル可能なフィラメントが材料のパレットを拡大する一方、コスト削減圧力がメーカーを分散型のオンデマンド製造へと向かわせています。北米の防衛資金、EUグリーンディール奨励策、アジア太平洋地域のデジタル製造推進がこの勢いを支えています。
主要レポートのポイント
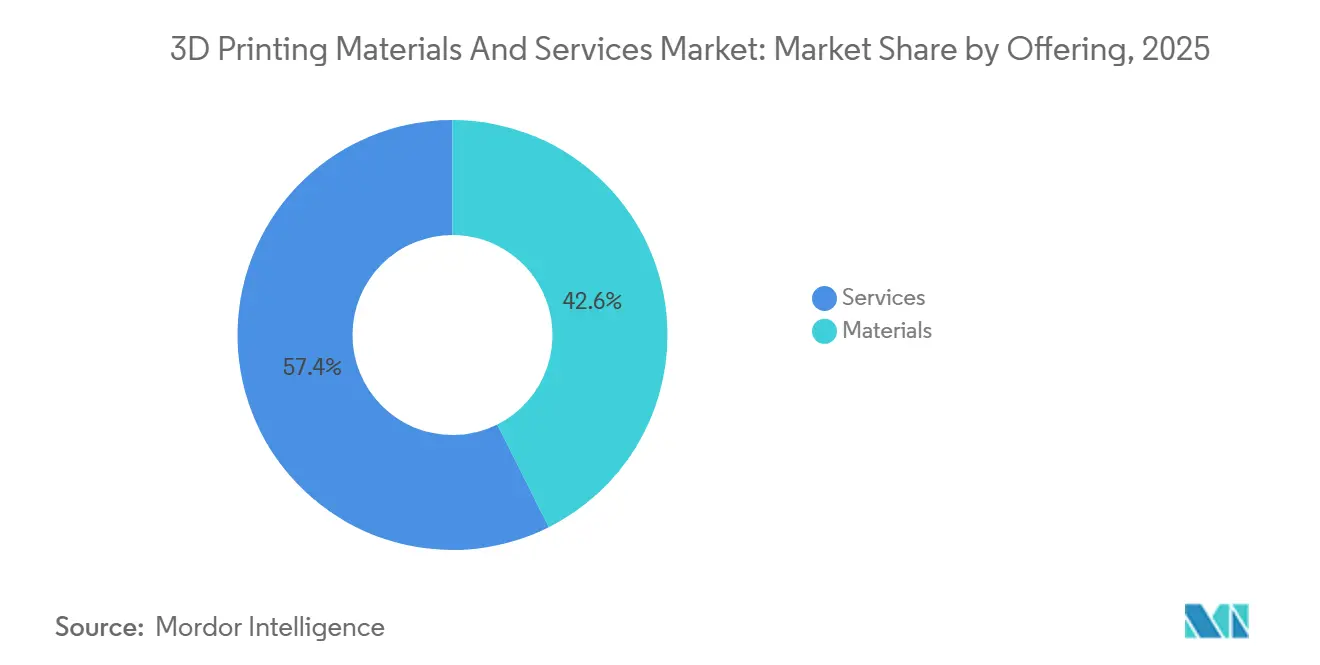
- 提供内容別では、サービスが2025年の3Dプリンティング材料およびサービス市場シェアの57.40%を占め、2031年にかけて25.55%のCAGRで成長している。
- 技術別では、FDM/FFFが2025年に37.20%の収益シェアでトップとなり、MJFおよびバインダージェッティングは2026〜2031年にかけて25.20%のCAGRで拡大すると予測されている。
- 材料形態別では、フィラメントが2025年の3Dプリンティング材料およびサービス市場規模の47.10%を占め、パウダー形態は2031年に向けて25.90%のCAGRで拡大する見込みである。
- 用途別では、プロトタイピングが2025年に41.30%の収益シェアを保持し、機能部品が25.40%のCAGRで最も急速に成長する用途となっている。
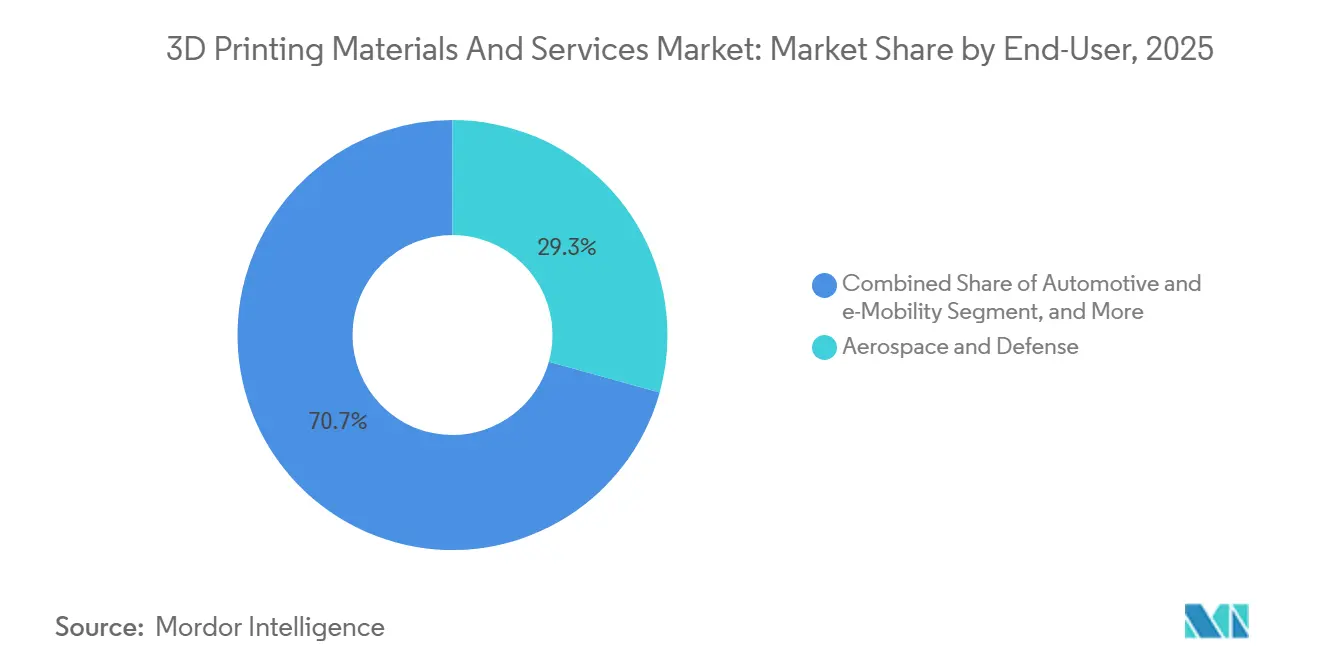
- エンドユーザー別では、航空宇宙・防衛が2025年に29.30%の収益シェアを占め、ヘルスケアは2026〜2031年にかけて25.30%のCAGRで成長すると予測されている。
- 地域別では、北米が2025年に39.20%の収益でトップとなり、アジア太平洋地域は2026〜2031年にかけて25.45%のCAGRを達成する軌道にある。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 航空宇宙における金属積層造形(AM)の急速な普及 | +7.20% | 北米、欧州 | 中期(2~4年) |
| オンデマンドサービスを促進するコスト削減圧力 | +5.80% | 北米、欧州 | 短期(2年以内) |
| ポイント・オブ・ケア向け生体適合性ポリマー | +4.50% | アジア太平洋、北米 | 中期(2~4年) |
| 軽量電動モビリティ向けハイブリッド押し出し | +3.10% | 欧州、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
航空宇宙における金属積層造形(AM)の急速な普及
規制当局は現在、飛行用途に認定された金属積層造形(AM)部品を受け入れています。Materialiseは2025年にEN 9100認定を取得し、航空宇宙品質基準を満たす構造用チタンおよびアルミニウム部品の供給を可能にしました。米国の防衛プログラムとAmerica Makesの並行した取り組みにより、資格認定経路が標準化されており、3D Systemsはすでに宇宙ミッション向けに2,000点を超えるミッションクリティカルなチタンまたはアルミニウム部品を納入しています。[1]これらのマイルストーンは安全上重要な部品に対する積層造形(AM)を検証し、旧来の鋳造品からの調達転換を加速させています。
オンデマンドサービスを促進するコスト削減圧力
在庫インフレと工具コストにより、メーカーはビルド作業を分散型サービスビューローへアウトソーシングするようになっています。MX3Dは2025年にワイヤーアーク積層造形(AM)をオンデマンドプリントモデルで拡大するために700万ユーロを調達し、原材料廃棄物を最大90%削減しました。Protolabsは2024年の3Dプリンティング収益として8,300万米ドルを報告しており、リードタイムを短縮しキャッシュフローを改善するサービスファーストモデルの商業的牽引力を示しています。
ポイント・オブ・ケア向け生体適合性ポリマー
アジアの病院では、検証済み樹脂とポリエーテルエーテルケトン(PEEK)ブレンドを使用して手術ガイドやインプラントをオンサイトでプリントしています。StratasyはJ850プラットフォーム上でBoneMatrixとGelMatrixを提供し、手術室時間を削減するリアルな解剖学的モデルを製造しています。医療セグメントは年率17.5%の拡大が予測されており、整形外科および歯科全体にわたる患者固有の積層造形(AM)ソリューションへの受け入れの高まりを反映しています。
軽量電動モビリティ向けハイブリッド押し出し
カーボンファイバーポリアミドとエラストマーを単一ビルドで組み合わせることで、より高い剛性対重量比を持つブラケットやバッテリーハウジングが得られます。BMWは2023年に300,000点のプリント部品を生産し、その中には25%軽量化されたグリッパーが含まれており、サイクルタイムとCO₂排出量を削減しました。このようなマルチマテリアル積層は、質量削減が直接車両走行距離の延長につながるドライブトレインおよびインテリアアプリケーションをサポートしています。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高純度金属粉末価格の変動性 | -3.20% | 世界全体、特に欧州と北米で顕著 | 中期(2~4年) |
| 重要部品に対する資格認定基準の不足 | -2.80% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高純度金属粉末価格の変動性
チタンおよび銅粉末の価格は鉱石不足や規制上の制限によって変動し、航空宇宙および医療向けビルドの部品表コストを押し上げています。チタン積層造形(AM)市場は2032年までに14億米ドルに達すると予測されていますが、供給の不安定さにより完成品メーカーは原料を備蓄しスクラップをリサイクルしてマージンを維持せざるを得ず、特にエネルギー関税が高い欧州においてその傾向が顕著です。
エネルギー集約的な後処理による総所有コスト(TCO)の増加
サポート除去、熱処理、表面仕上げはエネルギー使用量の3分の1を占める場合があります。研究によれば、FFF(溶融フィラメント製造)パラメータを最適化することで消費量を最大72%削減できますが、中小企業は多くの場合、閉ループシステムへの投資資本を持たず、技術の普及をより広く制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
サービスが二重のリーダーシップを維持サービスは2025年の収益の57.40%を生み出し、企業が設計検証および少量生産をアウトソーシングするにつれて13.55%のCAGRで拡大している。サービス向けの3Dプリンティング材料およびサービス市場規模は2025年に1.92 ビリオン 米ドルに達し、2031年までに4.12 ビリオン 米ドルを超えると予測されている。3Dockなどのプロバイダーによるサブスクリプションパッケージは、断続的なユーザーの参入障壁を低下させている。材料はサービスより規模が小さいものの、高マージンの特殊パウダーやバイオポリマーを通じてサービスイノベーションを促進している。
材料セグメントはパウダーベッドフュージョン向けパウダーに牽引され、年率25.40%で成長している。フィラメントは2025年に最大の47.10%シェアを保持した。HPのハロゲンフリーPA 12 FRは、エンジニアードポリマーが厳格な難燃規格を満たしながら運用コストを20%削減できることを示している。リサイクルフィラメントおよびコンポジットペレットの進歩は、環境負荷の低減を求める顧客にアピールし、サービス提供における材料主導の差別化を強化している。


技術別:
新興手法がFDMに挑戦FDM/FFFは、広大な導入実績とアクセスしやすい価格帯により、2025年に37.20%の収益シェアを維持した。このセグメントは依然として10.40%の成長を記録しているが、MJFおよびバインダージェッティングは25.20%のCAGRでこれを上回っている。これらのパウダーベース技術は、治具、固定具、および少量〜中量生産に適した準等方性特性を実現する。HPとINDO-MIMのバインダージェットパートナーシップは、航空宇宙認証を通過する金属部品の量産化を進めており、量産出力への準備が整いつつあることを示している。
SLADLP、およびSLSは、精密歯科モデルおよび医療機器において引き続き重要性を保っている。EOSのシステムは患者固有の頭蓋インプラントを数日以内に製造し、病院のスループットを向上させている。ワイヤーアークAMは現在ニッチな位置づけにあるが、MX3Dの資金調達による事業拡大が示すように、エネルギーおよび海事分野における大型チタン構造物での採用が進んでいる。
材料形態別:
粉末の台頭フィラメントは2025年に47.10%のシェアで首位を占めたが、パウダー形態は年率12.90%で拡大し、2031年までに25.20%のシェアに達する見込みである。パウダー向けの3Dプリンティング材料およびサービス市場規模は、パウダーベッドフュージョンによって製造されるタービンブレード、整形外科用インプラント、および軽量ラティス構造に支えられ、2031年までに3.55 ビリオン 米ドルを超えると予測されている。
レジンの採用は、ISO 10993に準拠した生体適合性・滅菌可能な化学組成に支えられ、歯科および聴覚学のニッチ分野で加速している。レジンシステムサプライヤーは、EUのリサイクル可能性指令に応える植物由来原料の配合も進ており、サステナビリティの要請が材料研究開発の方向性を左右していることを示している。
用途別:
機能部品がギャップを縮めるプロトタイピングは2025年に収益の41.30%を維持したが、生産グレードのポリマーおよび金属で印刷された機能部品は25.40%のCAGRで増加している。機能部品に関連する3Dプリンティング材料およびサービス市場シェアは、2031年までに39.10%に達すると予測されている。熱交換器、衛星ブラケット、外科用インプラントは、最終用途出力への移行を示す好例である。
ツーリングも続いており、コンフォーマル冷却射出成形金型およびロボットグリッパーがリードタイムと重量を削減している。BMWはグリッパーの質量を25%削減し、サイクルあたりのCO₂を低減するとともに、印刷ツーリングのROIを実証した。歯科用アライナーおよび整形外科用インサートも急成長するニッチ分野を形成しており、迅速な患者固有の設計反復から恩恵を受けている。

注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
医療が勢いを増す航空宇宙・防衛はGEアエロスペースおよびエアバスの投資に支えられ、2025年に29.30%の収益でトップとなった。認証済み金属AMはスペアパーツのリードタイムを短し、バイ・トゥ・フライ比率を削減する。しかしヘルスケアは、病院が解剖学的モデルおよびインプラントのポイント・オブ・ケア印刷を採用するにつれて、最も急速な25.30%のCAGRを示している。
自動車およびeモビリティの顧客は、ブラケット、ハウジング、およびインテリアのパーソナライゼーションにハイブリッド押出成形とMJFを活用している。消費財、産業機器、建設はより小さなシェアを占めるが、小売業者がマスカスタマイゼーションをテストし、建設業者が複雑なコンクリート打設向けに印刷型枠を導入するにつれて拡大している。
地域分析
北米3Dプリンティング材料およびサービス市場
北米は2025年の収益の39.20%を占めました。防衛プログラムが金属AMの認定を加速させており、GE Aerospaceの10億米ドルの設備拡張により国内AMサプライチェーンが強化される見込みです。病院では印刷された解剖学的モデルを採用しており、手術時間を最大30%短縮し、医療分野からの需要を押し上げています。
欧州3Dプリンティング材料およびサービス市場
欧州は第2位のポジションを維持しており、ドイツの導入実績とリサイクル可能材料に対するEUのインセンティブが支えとなっています。フラウンホーファーのポリプロピレン廃棄物をフィラメントに変換するプロジェクトは、政策主導のイノベーションを示す好例です。スペインがFormnext 2025のパートナー国に指定されたことは、この地域の製造業の復興と輸出志向を裏付けています。
アジア太平洋、南米および中東3Dプリンティング材料およびサービス市場
アジア太平洋地域は25.45%のCAGRで最も急速に成長する地域である。中国は自動車、電子機器、および股関節インプラントにAMを活用し、日本は精密ツーリングを重視している。政府助成金、深い製造エコシステム、および増加するヘルスケア支出が需要を支えている。南米および中東の新興市場は、石油・ガス用スペアパーツおよび航空宇宙部品にAMを活用しており、規模は小さいながらも追加的な成長拠点を提供している。
規制環境
3D印刷材料およびサービスに関する規制は、単独のAM専用規則ではなく、用途別の枠組みに基づいており、医療機器や航空宇宙部品は既存の品質システムの対象となっています。医療分野では、米国FDAが3Dプリント医療機器に関する機器中心のガイダンスを維持しており、シンガポール保健科学庁(HSA)やSwissmedicなどの当局は、3Dプリント機器の設計管理、バリデーション、トレーサビリティをカバーする専用ガイダンスを提供しています。医薬品分野では、欧州医薬品庁(EMA)が、固形経口剤形に使用される3D印刷装置がEU GMP(附属書11および15を含む)の下で適格性確認・バリデーションされることを求めており、AMを活用した製造における文書化およびプロセス管理要件を強化しています。
標準規格は、産業用AMワークフロー全体にわたるデジタルスレッドと適格性確認の要件を引き続き明文化しています。ISO/ASTM 52959:2026(2026年2月発行)は、積層造形金属格子設計の圧縮バリデーション試験片に関する要件を定義し、より一貫性のある機械的バリデーション手法を支援します。ISO/ASTM 52951(2026年6月最終化)は、設計から受入までにわたるデータパッケージ手法とパラメータセットを扱い、適格化された生産における相互運用性と監査可能性を強化します。欧州のポリマー原料に関するサステナビリティ関連のコンプライアンスも厳格化しています。EU規則2025/2365(2025年11月12日)は、プラスチックペレットの流出を防止するためのサプライチェーン要件を導入し、大規模事業者(1,500トン以上を取り扱う)には2027年12月17日までに認証機関へのコンプライアンス証明を求めており、AMサプライヤーおよびサービスビューローが使用するペレットベースおよび加工ポリマー材料フローに関連する運用管理を追加しています。
バリューチェーン分析
バリューチェーンは、原料生産(ポリマー、樹脂、金属粉末)、材料の調整・適格性確認、印刷ハードウェアおよびソフトウェアエコシステム、サービスビューローおよびOEM生産セル、そして下流の後処理・検査にまで及びます。材料サプライヤーおよび粉末メーカーは、金属については上流の採掘・アトマイゼーションに、フィラメントおよびペレットについてはポリマー変換に依存しており、産業ユーザーはサプライヤー選定において強靭性や現地調達をますます重視するようになっています。航空宇宙グレードのチタン構造物では、適格性確認に関するパートナーシップが、上流のプロセス成熟度と下流の認証がどのように結びついているかを示しています。例えば、2026年6月のNorsk TitaniumとAirbusによる協力研究契約は、疲労が重要となる構造用チタン部品向けにRapid Plasma Depositionを成熟させることを目的としています。
中流では、印刷プラットフォームおよびソフトウェアがビルド準備、パラメータ制御、トレーサビリティを管理し、その後、支持材除去、熱処理、表面仕上げ、検査といった二次工程に部品を引き渡します。後処理は、エネルギーおよび労働集約的であり、設備やベンダー間で断片化していることが多いため、シリアル生産におけるプリンター・材料・仕上げ間のエンドツーエンドのワークフロー統合を制限する構造的なボトルネックであり続けています。材料ポートフォリオ拡大の提携も、供給可能性や適格性確認の道筋に影響を与えています。例えば、EOSはConstellium(2026年7月)と提携し、高度なアルミニウム合金(Aheadd CP1を含む)をEOS材料に組み込むことで、合金の入手可能性、再現性のある特性、検証済みパラメータが前提条件となる領域での産業採用の拡大を支援しています。
競合環境
市場集中度
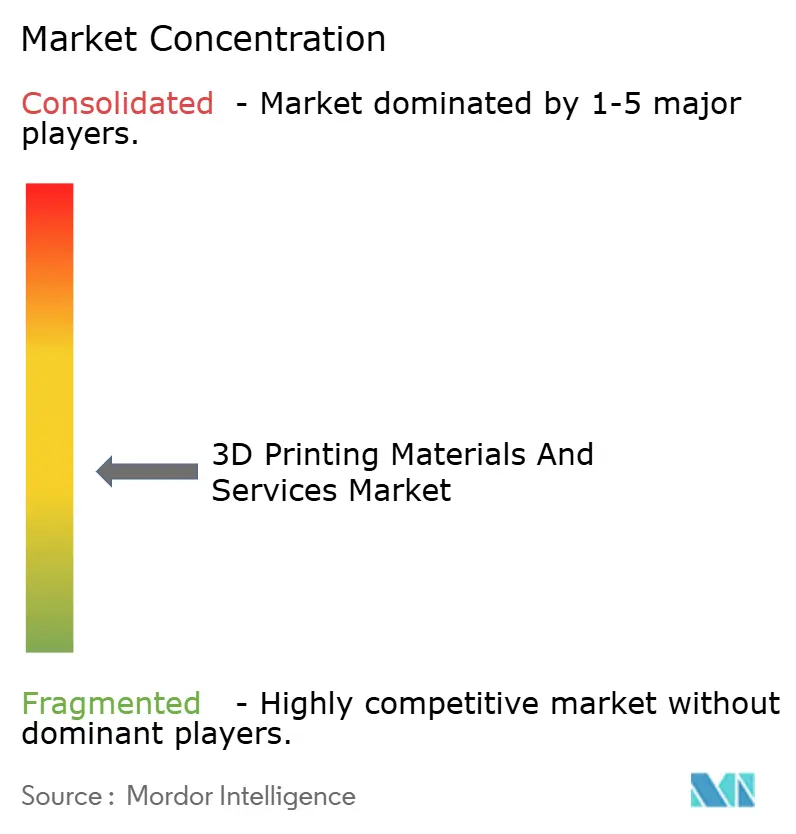
業界は依然として適度に分散しています。主要プラットフォームにはHP、Stratasys、3D Systems、EOS、Desktop Metalが含まれますが、統合の動きが見られます。Nano DimensionによるDesktop MetalおよびMarkforgedの買収は、補完的なプリンターポートフォリオと材料科学のコンピテンシーを組み合わせ、規模と標準化へのピボットを示しています。
差別化は独自粉末、リサイクル可能ポリマー、AI駆動の印刷パラメータ最適化に依存しています。HPのポリアミド12難燃グレード(PA 12 FR)は60%の粉末再利用率と20%低い総所有コスト(TCO)を示しており、コスト削減と持続可能性への二重の推進を反映しています。サービスビューローは労働力を削減して再現性を保証するためにシミュレーションと自動化後処理に投資しています。スタートアップはシリコーンバイオプリンティングや大型連続繊維複合材など、ニッチなアプリケーションに注力し、敏捷性とドメイン専門知識で既存企業に挑戦しています。
イノベーションパイプラインは、リアルタイムで部品品質を予測するセンサーベース監視と機械学習アルゴリズムをますます統合しています。ハードウェア、認定材料、ソフトウェア、サービスエコシステムを組み合わせるベンダーが、業界全体でサブスクリプション収益を獲得するために最も有利な立場にあります。
3Dプリンティング材料およびサービス業界のリーダー
-
Ultimaker BV
-
3D Systems, Inc.
-
Höganäs AB
-
Arkema SA
-
Royal DSM (Covestro)
- 注:主要企業の掲載順は順位を示すものではありません。
3Dプリンティング材料およびサービス市場 このレポートでカバーされる企業
- 3D Systems Corp.
- Stratasys Ltd.
- EOS GmbH
- General Electric (GE Additive)
- HP Inc.
- SLM Solutions Group AG
- Desktop Metal Inc.
- Materialise NV
- Arkema SA
- BASF Forward AM
- Evonik Industries AG
- Hoganas AB
- Sandvik AB
- Royal DSM (Covestro)
- Markforged Holding Corp.
- Protolabs Inc.
- Voxeljet AG
- ExOne (Desktop Metal)
- Carbon Inc.
- Ultimaker B.V.
- Carpenter Technology Corporation
- Renishaw plc
- Xometry Inc.
市場機会と将来展望
顕著な機会の一つは、国防・航空宇宙プログラム向けに国内の適格性確認された金属粉末および生産能力を拡大することであり、そこではトレーサビリティと供給保証が調達における重要な要素となります。米国では、America Makesおよび国防総省が支援する取り組みが適格性確認の道筋や広範なプログラム資金を支えており、投資はエコシステム全体の物理的な生産能力を拡大しています。2026年、6K Additiveはペンシルベニア州バーゲッツタウンのキャンパスの拡張を開始し、粉末生産能力を(200トンから1,000メトリックトンへ)増強しました。また、Divergent Technologiesはカリフォルニア州ロングビーチに新たに430,000平方フィートの工場を発表し、Monolith One金属3Dプリンターも同時発表しました。これらの動きは、生産グレードのAMおよび関連サービス需要の産業基盤を広げています。
もう一つのホワイトスペースは、特に規制対象または安全性が重要な用途において、再現性のある大量生産のための後処理・品質保証負担を軽減するエンドツーエンドの生産統合です。工場向けソフトウェア、デジタルスレッドのデータパッケージング、自動監視は、2026年6月に最終化されたISO/ASTM 52951を含む新たなISO/ASTMの活動と整合しており、設計から受入までのデータパッケージ手法を明文化し、分散生産ネットワーク全体で監査対応可能なワークフローを支援しています。医療分野では、ポイントオブケア印刷はバリデーションおよび材料の生体適合性要件によって依然として制約を受けており、規制当局の期待(FDA、HSA、Swissmedic)およびISO 10993に整合した検証済み樹脂・ポリマーシステムを提供するサプライヤーや、病院や歯科技工所が本格的な社内専門知識を構築することなく一貫したプロセス管理を実施できるよう支援するサービスモデルに余地が生まれています。
最近の産業開発事情 3Dプリンティング材料およびサービス市場
- 2026年5月:UltiMakerは、連続生産および防衛関連の生産用途を対象としたFactor 4 Plus産業用3Dプリンターを発売しました。この発売により、再現性、稼働率、管理されたワークフローがプリンター選定および付随する材料販売に影響を与える高稼働率環境における同社の地位が強化されます。
- 2026年4月:3D Systemsは、積層造形事業におけるフリート監視およびプロセス制御向けのオンプレミスソフトウェアプラットフォームであるAddiTrakを発表しました。このリリースは、分散配置されたプリンター全体のトレーサビリティとプロセス管理を改善することで工場規模の展開を支援し、規制対象かつミッションクリティカルな生産にとって重要です。
- 2025年5月:MX3Dは、ワイヤーアーク積層造形(WAAM)能力を拡大するために700万ユーロを調達しました。この資金調達により、オンデマンド印刷、大型金属部品印刷能力の拡大が加速し、除去加工の廃棄物やリードタイムが主要な制約となる産業部品向けの対応可能なサービス市場が拡大します。
3Dプリンティング材料およびサービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、主要なエンドユーザー産業および地域にわたって積層造形によって部品を製造するために使用される3Dプリンティング材料および3Dプリンティングサービスから得られる収益を対象としています。一般的に使用されるプリンティング材料と、プリンティング活動に関連するアウトソーシングまたは社内サービスの収益が含まれます。
スコープの除外事項:価格設定されたサービス契約内にバンドルされている場合を除き、3Dプリンターハードウェアの販売や単独のソフトウェアライセンスは含まれません。
セグメンテーションの概要
- 提供内容別
- 材料
- プラスチック(ポリ乳酸(PLA)、ABS/ASA、ポリエチレンテレフタレートグリコール(PETG)、フォトポリマー)
- 金属(チタン合金6-4(Ti-6Al-4V)、インコネル、AlSi10Mg、ステンレス鋼316L(SS 316L))
- セラミックス(アルミナ、ジルコニア、窒化ケイ素)
- 複合材料およびその他(炭素繊維、バイオポリマー)
- サービス
- ラピッドプロトタイピング
- 工具製造および固定具
- 量産・ブリッジ製造
- 設計およびエンジニアリングサービス
- 材料
- 技術別
- FDM/FFF
- SLS/SLA/DLP
- MJFおよびバインダージェッティング
- DMLS/EBM/L-PBF
- その他新興技術(LCD、CLIP、WAAM)
- 形態(材料)別
- フィラメント
- 粉末
- 液体・樹脂
- 用途別
- プロトタイピング
- 機能部品
- 工具製造および金型
- 歯科および整形外科インプラント
- エンドユーザー別
- 航空宇宙・防衛
- 自動車・電動モビリティ
- 医療・ライフサイエンス
- 産業機械
- 消費財・電子機器
- 建設・建築
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- その他欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- その他アジア太平洋
- 南米
- ブラジル
- その他南米
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、材料として何がカウントされ、サービスとして何がカウントされるかを特定し、それを報告された収益プールと使用状況シグナルにマッピングすることから始まります。この市場では、米国国勢調査局の貿易統計、ユーロスタットの製造・貿易表、国連コムトレード、世界銀行のマクロ指標、OECDの工業生産シリーズなど、産業活動と貿易フローによって需要を固定するのに役立つ公開ソースを主に使用しました。
また、関連するサプライヤーおよびサービスプロバイダーの年次報告書と投資家向けプレゼンテーション、協会ウェブサイト、積層造形の採用を扱う査読済みジャーナル、設備拡張や新材料認定に関する信頼性の高いプレスリリースも確認しました。企業の分割が明確でない場合、事業構成とイノベーションの焦点を相互確認するために、企業財務の有料サブスクリプションと有料特許データベースを選択的に使用しました。これらのデスクリサーチソースは例示的なものであり、網羅的ではなく、データ収集、検証、明確化のために他の多くの公開参照資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、特に技術および材料ファミリー別に、デスクソースでは完全に説明できない価格と数量の前提をテストするために使用されました。アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたる材料サプライヤー、サービスビューロー、機器エコシステム参加者、エンドユーザーの調達またはエンジニアリングチームと幅広く対話しました。これにより、採用タイミングと認定サイクルが最終モデルに反映されるよう確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部(CXO):14% | アジア太平洋:47% |
| 中位層:61% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:14% | マネージャー:53% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、製造産出シグナル、貿易・生産の方向性、プロトタイピングおよび生産用途への3Dプリンティングの実際の普及率から、エンドユース産業および地域別の積層造形活動を再構築するトップダウンおよびボトムアップアプローチを使用して構築されました。需要プールが形成されると、主要な材料ファミリーと一般的なサービスタイプの価格とミックスの前提を使用して収益に変換されました。
合計を現実的に保つために、フォームファクターと用途別の材料平均販売価格のサンプリング、開示されているサービスビューローの収益範囲のロールアップ、稼働率と注文パターンのチャネルチェックなど、選択的なボトムアップチェックを使用して出力を裏付けました。モデル入力として使用された変数には、材料収益に対するサービス収益のシェア、金属対ポリマー使用量のミックス、主要プロセス(FDM、SLS、SLA、DLP、EBMなど)による技術採用、規制対象エンドユースにおける認定リードタイム、部品需要を促進する地域製造成長が含まれます。ボトムアップの断片にギャップがある場合、それらの領域はインタビューで検証された保守的なプロキシ比率を使用して補完され、材料消費とサービス請求の間の二重計上を避けるために再調整されました。
予測は、採用速度、材料価格の推移(特に金属粉末と高性能ポリマー)、プロトタイピングから少量生産への移行に関する専門家のコンセンサスに支えられたシナリオ分析を使用して作成されました。成長が単一のエンドユースセクターや単一の技術トレンドに依存しないよう、前提はストレステストされました。
データ検証と更新サイクル
三角測量は、暗示された消費とサービス収益のトレンドが、工業生産の方向性、関連材料の貿易動向、インタビュー回答者が共有した採用変化などの独立したシグナルと一致するかどうかを確認することで行われました。ある地域や技術の出力が高すぎるまたは低すぎると思われる場合は、再度確認し、ドライバーの前提を検査し、何が変わったかを確認するためのフォローアップアウトリーチが実施されました。
承認前に、モデルと書面による出力は多段階のレビューを経て、知の市場シグナルに対する差異が説明・解決されます。レポートは年次で更新され、急激な価格変動、認定に影響する規制変更、主要な設備移動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントは同じ再現可能な手順に支えられた最新の見解を受け取ります。
Mordor Intelligenceの3Dプリンティング材料およびサービス市場規模と他の公表推計との比較
この分野の公表市場数値は、材料とサービスの境界線が同じように引かれていないこと、および一部の出版社が隣接する収益プールにスコープを拡大していることから、大きく異なって見える場合があります。年ラベルも重要であり、一部の数値は暦年合計である一方、他の数値はモデリングに使用されるベースイヤーに合わせています。
主なギャップは、プリンターハードウェアと単独ソフトウェアが合計に含まれているかどうかから生じます。Mordor Intelligenceはプリンティング活動に直接関連する材料とサービスの収益のみをカウントし、合計を確定する前に技術ミックスとサービスシェア指標を使用して分割を確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.17 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 23.41 ビリオン 米ドル(2025年) | ソフトウェアとより広いエコシステムビューを含む広い定義を使用しており、異なるベースイヤーも引用しているため、材料・サービスのみの合計と比較してヘッドライン値が高くなっています。 |
| 業界専門誌B | 15.90 ビリオン 米ドル(2024年) | プリンターを含む3Dプリンティング市場全体(材料・サービスを含む)を表しており、暦年の枠組みにより、コンポーネントのみの市場ビューとの比較がさらにずれる可能性があります。 |
この表は、スプレッドのほとんどが成長方向に関する単純な意見の相違ではなく、何が含まれているか、および年がどのように設定されているかによって説明されることを示しています。スコープを材料とサービスに限定し、サービスシェア、材料ミックス、技術採用などの可視シグナルに前提を結びつけることで、推計は地域間で複製・監査しやすくなっています。
レポートで回答された主要な質問
3Dプリンティング材料およびサービス市場の現在の市場規模はいくらですか?
市場は2026年に47億米ドル規模であり、2031年までに125億3,000万米ドルに達すると予測されています。
市場内で最も成長が速いセグメントはどれですか?
サービスは、プリント・アズ・ア・サービスモデルが大規模な初期設備コストを不要にするため、25.55%のCAGRで拡大している。
MJFおよびバインダージェッティングがシェアを拡大している理由は何ですか?
これらの技術は高いスループットとほぼ等方性の特性を実現し、自動車および消費財における量産生産をサポートしています。
医療機関は3Dプリンティングをどのように活用していますか?
病院では生体適合性ポリマーを使用して患者固有のインプラントや解剖学的モデルをプリントしており、手術室での時間を最大30%削減できる可能性があります。
中小企業における積層造形(AM)の普及を妨げる要因は何ですか
高純度金属粉末の価格変動と後処理の高いエネルギー消費が総所有コスト(TCO)を押し上げています。