
Mordor Intelligenceによるエンジニアリングサービス市場分析
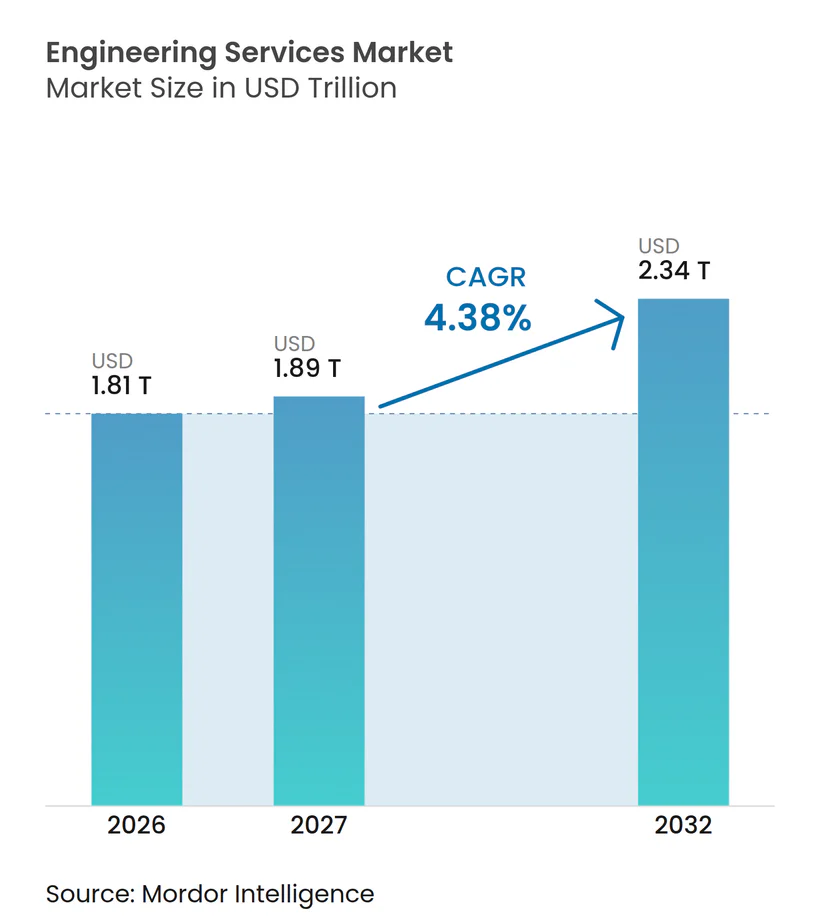
エンジニアリングサービス市場規模は2026年に1.81 トリリオン 米ドルと推定され、2027年には1.89 トリリオン 米ドル、2032年までに2.34 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけて4.38%のCAGRで成長します。
ドイツにおける産業デジタル化と自治体の水道計画は、物理的資産を運用またはサービス要件と結びつける業務を生み出しています。水素プロジェクトは初期設計業務を追加し、車両開発は専門エンジニアリングへの需要をさらに高めています。人材不足とコスト重視のコミットメントが、需要を実行可能なプロジェクトへ転換する際の制約となっています。買収により、専門的な電力・水道エンジニアリング能力が、より広範なインフラサービスポートフォリオと結びついています。したがって、プロバイダーがプロジェクトを初期設計段階から前進させるために必要なエンジニアリング能力を確保できる場合、技術的な幅広さが最も重要となます。
主要レポートの要点
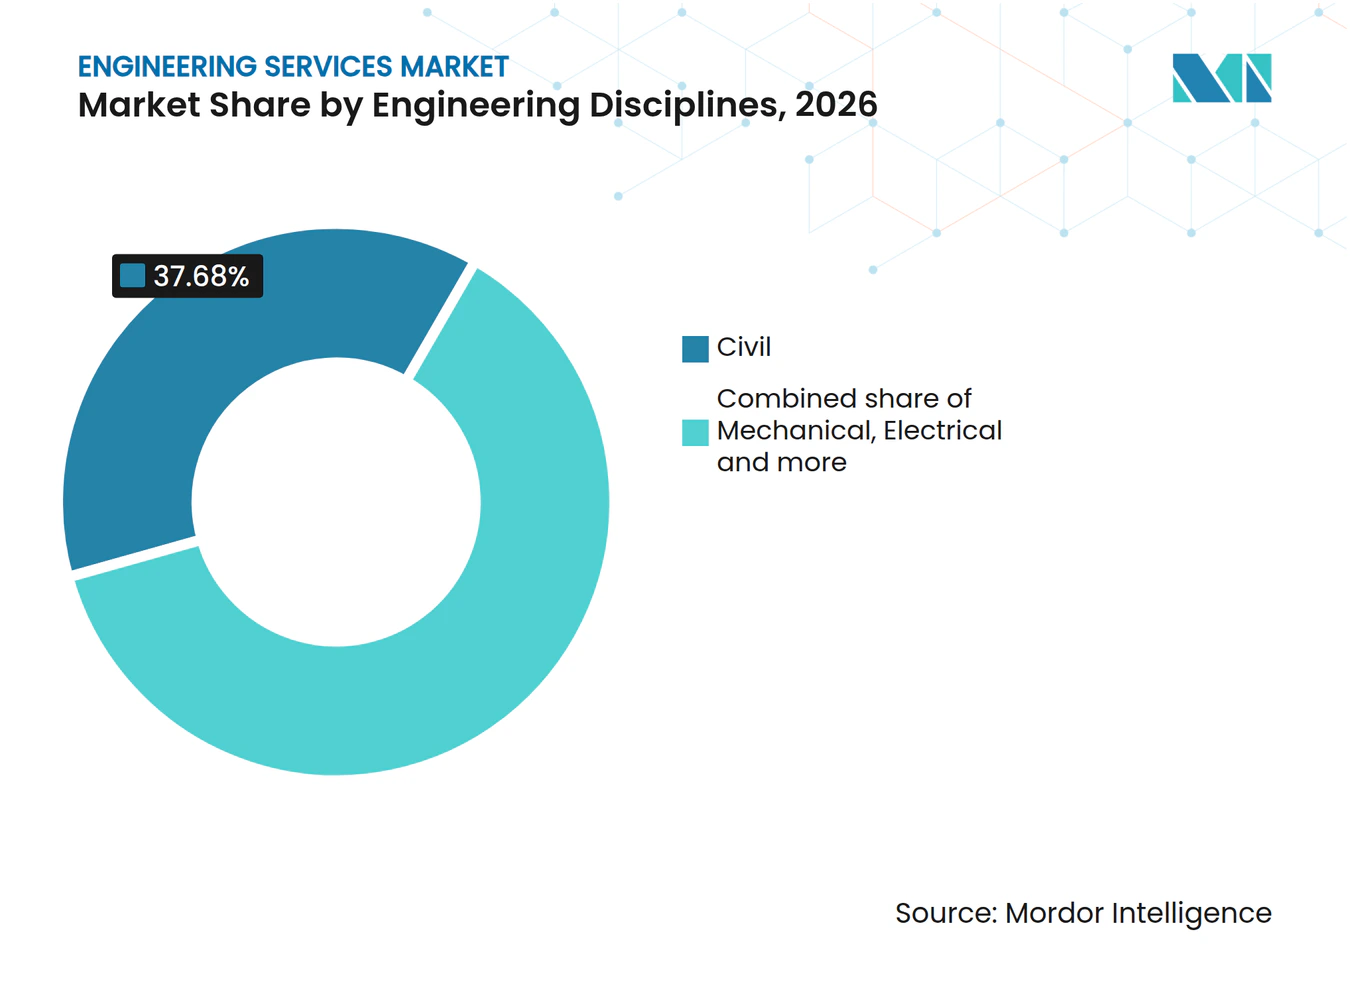
- エンジニアリング分野別では、土木が2026年のエンジニアリングサービス市場シェアの37.68%を占めてトップとなり、電気は2027年から2032年にかけて5.12%のCAGRで最も急成長するセグメントです。
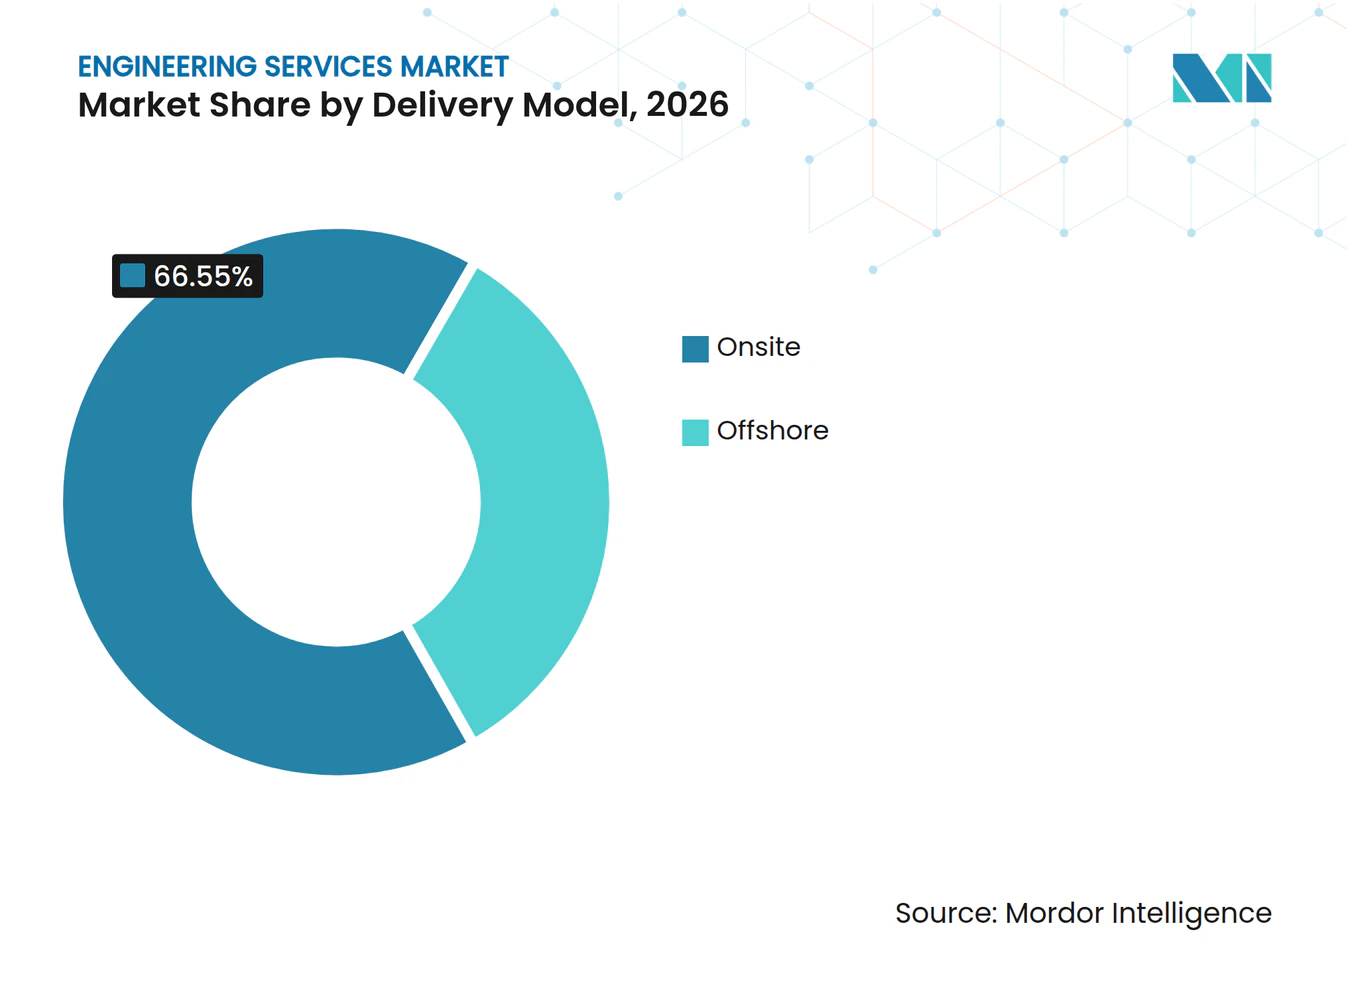
- デリバリーモデルの需要はオンサイトが主導し、2026年のエンジニアリングサービス市場規模の66.55%のシェアを占め、オフショアは2027年から2032年にかけて5.25%のCAGRで最も急成長するセグメントです。
- サービス別では、製品エンジニアリングが2026年に40.47%の最大シェアを保持し、自動化関連サービスは2027年から2032年にかけて5.31%のCAGRで最も急成長すると予測されています。
- エンドユーザー産業別では、石油・ガスが2026年に16.07%のシェアでトップとなり、電力発電は2027年から2032年にかけて5.1%のCAGRで最も急成長するセグメントです。
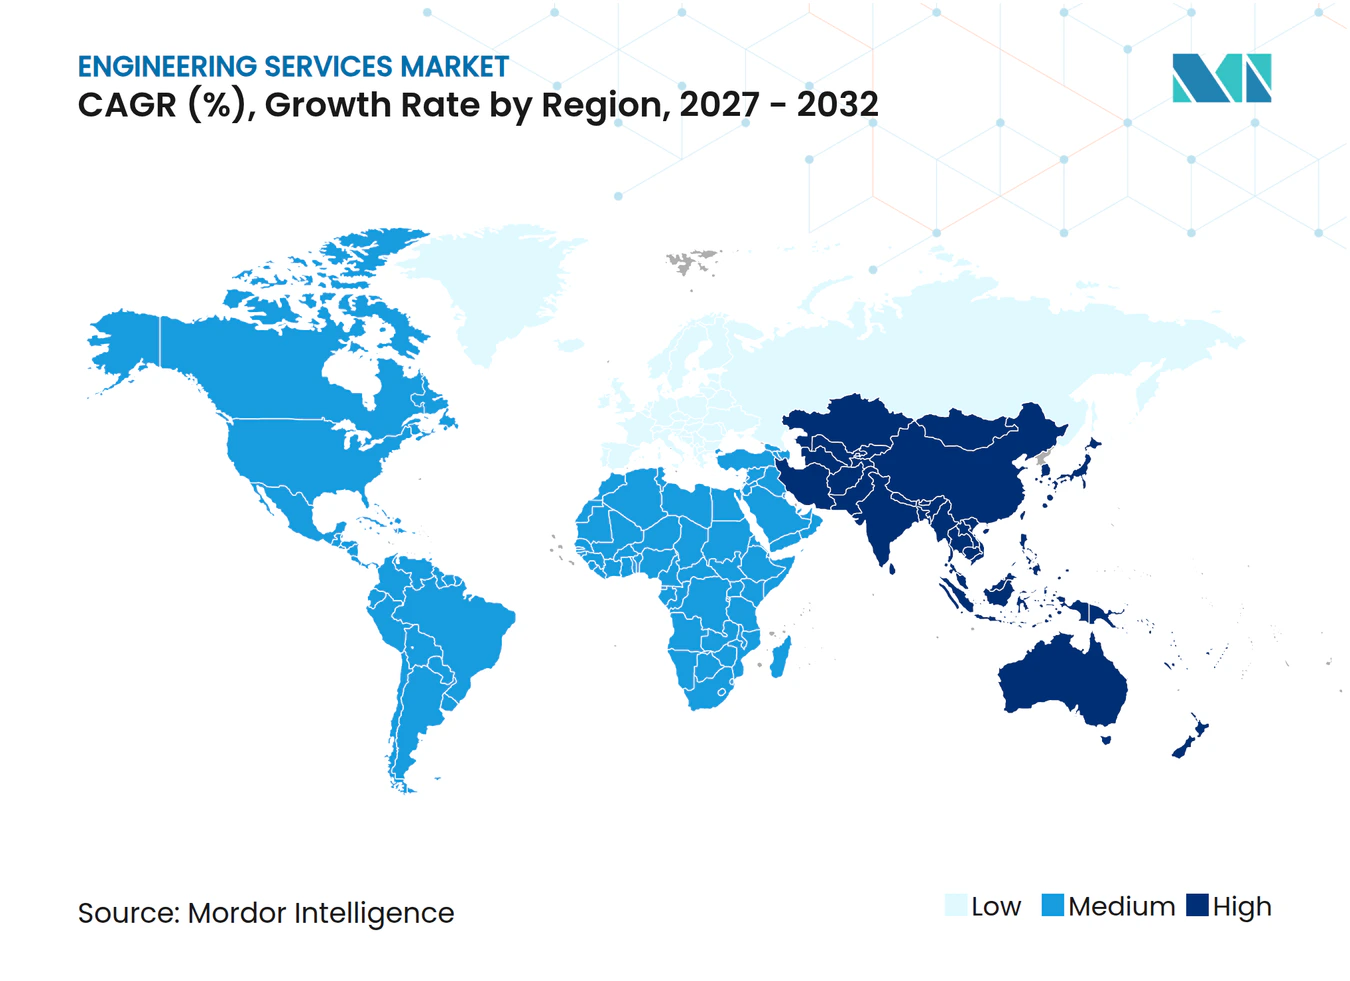
- 地域別では、アジア太平洋が2026年に39.84%のシェアでトップとなり、2027年から2032年にかけて5.32%のCAGRで最も急成長する地域でもあります。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 産業用IoTおよびデジタルツイン導入の進化 | +1.6% | ドイツの産業地域 | 中期(2~4年) |
| 急速な都市化による土木インフラ需要の拡大 | +1.5% | ウズベキスタンの地区および都市 | 中期(2〜4年) |
| 製品ライフサイクルの加速によるアウトソーシング研究開発の推進 | +1.2% | インドの車両エンジニアリングセンター | 短期(2年以内) |
| エネルギー転換メガプロジェクト(水素、CCUS)によるEPCM専門知識の需要 | +1.1% | ノルウェーのリューカン | 中期(2〜4年) |
| OECD諸国におけるネットゼロ建築改修義務 | +0.7% | 欧州連合加盟国 | 長期(4年以上) |
| 防衛ドローンおよび極超音速プログラムにおける専門エンジニアリングの需要 | +0.5% | 英国のエンジニアリング拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
産業用IoTおよびデジタルツイン導入の進化
デジタルエンジニアリング需要は、接続されたシステムがデモンストレーションではなく生産の一部となるときに実践的な基盤を得ます。Bitkom Researchが2026年に実施した、従業員100名以上のドイツ産業企業555社を対象とした調査では、45%がデジタルツインを生産に活用していると回答しました。同調査では、45%がIoTプラットフォームを生産に活用していることも別途記録されています。サービスプロバイダーにとって、生産への展開は運用データとエンジニアリングモデルの関係を重要な統合タスクとします。プラント統合スキルを持つプロバイダーは、これらの稼働システムの拡張とメンテナンスに対応でき、導入済みの生産アプリケーションをさらなるエンジニアリング業務の源泉とすることができます。
急速な都市化による土木インフラ需要の拡大
都市インフラ融資は、都市が共通の開発プログラム内で複数の公共サービスを調整しなければならない場合にエンジニアリング業務を生み出します。2025年12月15日、世界銀行はウズベキスタンの16の地区および都市における自治体インフラとサービスのために2億5,000万 ミリオン 米ドルの融資パッケージを承認しました。[1]ウズベキスタンの経済財務省および地方当局がプログラムを実施し、都市化に関連した計画およびサービスニーズに対応します。エンジニアリングプロバイダーにとって、この組み合わせは自治体当局と個々のインフラ設計の間の調整を商業的に重要なものとします。サービスの改善が広範な都市開発プログラムに適合しなければならないため、孤立した資産を設計するだけにとどまらない機会が広がります。
製品ライフサイクルの加速による研究開発のアウトソーシング推進
外部エンジニアリングの関与により、メーカーは複雑な車両プログラムを組織する際に技術的範囲によって製品開発業務を配分することができます。2025年6月30日、AFRYはVolvo Carsの全事業および全車両フリートにわたる製品開発サービスをカバーする2026年までのフレームワーク契約を発表しました。2025年5月14日、Tata Elxsiは車両ソフトウェアエンジニアリングおよびソフトウェア定義車両開発のためにMercedes-Benz Research and Development Indiaに選定されたことを発表しました。これらの関与は、広範な開発カバレッジから定義されたソフトウェア要件まで、外部専門家が参加できるさまざまな方法を示しています。専門ソフトウェアプロバイダーは、サービス範囲がフリート全体のエンジニアリングフレームワークより狭い場合でも、定義された車両開発業務を競争で獲得できます。
エネルギー転換メガプロジェクト(水素、CCUS)によるEPCM専門知識の需要
水素開発者は、より大きな納入範囲を発注する前にプロジェクトを定義するためにエンジニアリングを委託することができます。2026年4月9日、Worley Rosenbergはノルウェーのリューカンにおけるノルウェー水素社の25MW RjukanLH2液体水素プロジェクトのフロントエンドエンジニアリングおよび設計契約を受注しました。エンジニアリング、調達、建設は独占オプションとしてのみ利用可能です。[2]設計とオプションの建設の分離により、開発者はより広い実行範囲を選択する前に技術的作業を進める契約上の方法を得ます。サービスプロバイダーにとって、関連するコミットメントは設計の受注であり、より広い納入役割には後続の決定が必要です。エンジニアリング需要は水素プロジェクトが示唆する建設作業量よりも早く生じる可能性があり、即座に対応可能な業務を持つサプライヤーが変わります。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 政治的不安定と深刻な熟練労働力不足 | -0.9% | アメリカ合衆国 | 中期(2〜4年) |
| 投入コストおよびサプライチェーンの変動性 | -0.7% | アメリカ合衆国 | 短期(2年以下) |
| 防衛アウトソーシングを制限する知的財産セキュリティ上の懸念 | -0.4% | アメリカ合衆国 | 長期(4年以上) |
| 公益事業規模の再生可能エネルギーに対する許認可の遅延 | -0.3% | アメリカ合衆国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政治的不安定と深刻な熟練労働力不足
エンジニアリング会社は、顧客が委託準備の整ったプロジェクトを持っていても成長の上限に直面することがあります。2026年7月に報告されたACEC Research Instituteの調査結果によると、米国のエンジニアリング会社の84%が充足に苦労している空席ポジションを抱えていました。同調査結果では、米国のエンジニアリング会社の3分の1が労働力不足のために業務を断ったと報告しています。[3]これは、採用活動を示すだけでなく、人員配置の制約をプロバイダーが業務を受け入れる能力に直接結びつけます。より強いプロジェクト需要は、より多くの実行可能な業務を保証できず、制約を受けたサプライヤーは人員配置能力が拡大するまで失われた業務にさらされます。
投入コストおよびサプライチェーンの変動性
プロジェクトコストの上昇は、準備的なエンジニアリングおよび設計業務が継続している間でもコミットメントを遅らせる可能性があります。Associated General Contractors of Americaの2026年7〜8月の米国建設調査では、回答者の55%が過去6ヶ月間にプロジェクトのキャンセル、延期、または縮小を報告しました。回答者の3分の1がコスト増加を混乱の原因として挙げました。2025年の業績説明において、Fluorはコスト圧力または商品価格の軟化を理由に一部の顧客がコミットメントのペースを調整し、業績に影響を与えたと報告しました。統合型エンジニアリング・調達・建設プロバイダーは、チームがエンジニアリングおよび設計業務を進める中で堅調な顧客エンゲージメントも報告しました。プロジェクトコストの上昇が購買者の次の支出決定を先送りにする可能性があるため、活発な設計業務はエンジニアリングサプライヤーに後続コミットメントの保証をほとんど与えません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンジニアリング分野別:
インフラ調整および電気アドバイザリー需要土木は2026年のエンジニアリングサービス市場規模の37.68%のシェアを占め、最大のセグメントとなりました。2025年7月、AECOMは米国陸軍工兵隊ホノルル地区から3件の建築・エンジニアリング不定期納入・不定量契約を受注したと発表しました。これらは太平洋地域にわたる建築設計、土木設計、環境計画を組み合わせたものです。このバンドルされた範囲により、土木設計は孤立した製図作業ではなく、インフラ計画業務の一部となります。したがって、購買者は同じ近代化プログラム内で土木業務が建築および環境要件に適合することを必要とします。土木コンサルタントは、設計が購買者の建築および環境業務とのインターフェースを解決する場合、より広範な委託に対応します。
電気は最も急成長するセグメントであり、2027年から2032年にかけて5.12%のCAGRが予測されています。2025年6月、アイルランドの公益事業規制委員会がTNEI Ireland Ltdを電気エンジニアリングコンサルタンシーに選定し、契約は2025年7月11日に締結されました。活動ベースのドローダウン契約は、ネットワーク、顧客政策・保護、供給安全保障部門への支援をカバーします。この取り決めにより、専門エンジニアリングが1つの物理的開発に業務全体を結びつけるのではなく、定義された規制活動に対して利用可能となります。電気コンサルタントは規制当局の技術的決定に関する機会を持ち、個々の発電資産の設計を超えて需要を拡大します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
常駐監督と分散エンジニアリング能力オンサイトは2026年に66.55%のシェアを占め、最大のデリバリーセグメントでした。2025年、ニューヨーク市設計建設局はHNTB New York Engineering and Architecture, P.C.に、市内インフラプロジェクトの常駐エンジニアリング検査のための5,000万 ミリオン 米ドルのタイプL要件契約を発注しました。常駐検査業務はサービスをインフラサイトでの物理的作業に結びつけ、ローカルデリバリーに定義された技術的目的を与えます。市全体の範囲はまた、同じ調達フレームワーク内で複数のインフラ業務にその責任を結びつけることができます。常駐検査はローカルプレゼンスを契約されたエンジニアリング成果物の一部とし、サイトベースのプロバイダーに購買者の指定範囲を満たす上での優位性を与えます。
オフショアは最も急成長するデリバリーセグメントであり、2027年から2032年にかけて5.25%のCAGRが予測されています。2025年6月12日、Volvo CarsはHCLTechを戦略的エンジニアリングサービスサプライヤーの1社として選定し、確立されたデジタルおよび製品ライフサイクル管理の関係を拡大しました。発表された支援はHCLTechのヨーテボリ自動車センター・オブ・エクセレンスおよびグローバルオフショア・ニアショアデリバリーセンターから計画されました。この混合構成は、名称のある自動車エンジニアリングセンターを維持しながら、より広いデリバリーネットワーク全体に定義された技術業務を配分する方法を提供します。オフショアの成長は、車両開発プログラムの全面的な移転を必要とするのではなく、複数のデリバリー拠点を組み合わせた分散型サービス取り決めに組み込まれる可能性があります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービス別:
製品プログラムと運用自動化製品エンジニアリングは2026年のエンジニアリングサービス市場シェアの40.47%を占め、最大のセグメントとなりました。Tata Technologies Limitedは2025〜26年度の年次報告書において、設立以来250以上の車両プログラムを納入したと報告しました。同社は製品エンジニアリングおよびデジタルサービスでメーカーにサービスを提供しています。累積納入実績は複数の車両開発プログラムにわたる経験を示し、メーカーにTata Technologiesをプログラム全体の業務に検討する根拠を与えます。連続するOEMプログラムにまたがる関係により、エンジニアリングおよびデジタル能力が各車両開発努力のより多くをサポートできます。
自動化関連サービスは最も急成長するセグメントであり、2027年から2032年にかけて5.31%のCAGRが予測されています。世界中の工場が2025年に60万台以上の産業用ロボットを導入し、2024年から11%増加しました。2025年7月、West Basin Municipal Water Districtはロサンゼルス郡の高度水再利用施設における分散制御システムの近代化のためにTetra Techを選定しました。これには自動化プログラミングと統合が含まれます。これらの例は、物理的な自動化の展開と制御システムの設定・統合に必要な技術サビスを区別しています。既存の制御インフラの近代化と新しい自動化機器に関連する業務を組み合わせることで、サービスプロバイダーは産業展開と自治体システム更新の両方への参入経路を得ます。
エンドユーザー産業別:
上流開発と発電プロジェクト石油・ガスは2026年に16.07%のシェアを占め、最大のエンドユーザーセグメントでした。世界の上流石油・ガス投資は2025年に実質ベースで6,200億 ビリオン 米ドルと推定され、2024年から5.4%減少しました。生産施設、処理プラント、坑井完成のための開発設備投資がその上流投資の89%を占めました。この配分は購買者セクターの支出規模を資産開発に位置づけており、エンジニアリング能力が生産目標を施設設計に結びつけることができます。プロバイダーは実質的な開発基盤に直面していますが、実質ベースの支出減少により、新規委託の均一な拡大を想定するよりもプロジェクトの選択性が商業的に重要となります。
電力発電は最も急成長するエンドユーザーセグメントであり、2027年から2032年にかけて5.1%のCAGRが予測されています。2026年5月26日、American Electric Powerは既存の専門サービスマスター契約に基づき、オクラホマ州Public Service Companyのノースイースタン発電施設における提案されたガス焚き施設のためにWorleyにエンジニアリング、詳細設計、調達支援を発注しました。オクラホマ州の計画には約450MWの合計容量を持つ2基のGEタービンが含まれていました。別途、原子力プロジェクトとして、Ontario Power Generationが2025年5月にAtkinsRéalis Group Inc.の子会社であるCandu Energy Inc.に、計画されている4基のダーリントン小型モジュール炉の最初の1基のためのバンドルされたエンジニアリングおよび実行契約を発注しました。AEPが既存のマスター契約を使用していることは、公益事業者がすでに承認したプロバイダーを優遇するエンジニアリング調達経路を示しています。
地域分析
アジア太平洋エンジニアリングサービス市場
アジア太平洋は2026年のエンジニアリングサービス市場シェアの39.84%を占め、最大の地域でした。また、2027年から2032年にかけての予測CAGRが5.32%であり、最も急成長する地域でもあります。インドのエンジニアリングサービス輸出は2014〜15年度の1.77 ビリオン 米ドルから2024〜25年度の13.77 ビリオン 米ドルに増加し、NITIアーヨグが報告したRBIデータによると2014〜15年度から2024〜25年度にかけて22.8%のCAGRを記録しました。インドにおいて、この輸出拡大はアジア太平洋内の供給基盤が国内経済を超えた顧客にサービスを提供していることを示しています。国内プロジェクト支出だけでは対応可能な業務を過小評価するため、インドをデリバリー拠点として検討するプロバイダーにとって海外顧客へのアクセスは重要です。リストされたアジア太平洋市場を超えて、インドネシアのPT Lapi Ganeshatamaは2025年にSalak Unit 7開発プロジェクトにおけるConsortium Timas - Rekind(JO TR)のエンジニアリングサービスを完了し、コンソーシアム主導の開発への地元供給を示しています。
北米では、Sound Transitがシアトルエリアのライトレールおよびコミューターレール、バスプロジェクトのために2026年2月にAECOMを設計主任および環境・プロジェクト管理サブコンサルタントとして複数受注タスクオーダー契約のもとで選定しました。欧州では異なる公共インフラ要件があり、米国陸軍工兵隊欧州地区が2025年7月に軍事インフラの建築・エンジニアリングの主任としてAECOMを選定しました。2件の契約は、ドイツ、ポーランド、ベネルクス地域、チェコ共和国、ノルウェー、デンマークにおける軍事建設および非軍事建設業務をカバーしました。交通ネットワークと分散した軍事施設は、ネットワーク調整と地理的に分散したインフラデリバリーに関する異なるサービス要件を生み出します。
南米では、thyssenkrupp Polysiusが2025年1月にBrazilのCircluaから活性化粘土プラントのフロントエンドエンジニアリング設計契約を獲得しました。パラグアイの公共事業通信省も2026年に実現可能性調査および最終エンジニアリング設計のコンサルタンシーを発注し、着工前サービスへの公共部門の経路を示しています。中東・アフリカでは、Sonatrachが2025年6月にアルジェリアの統合リン酸塩・肥料プロジェクトのための2件の競合するフロントエンドエンジニアリング設計契約の1件をSaipemに発注しました。その範囲は採掘、処理、港湾施設、鉄道リンク設計を組み合わせ、業務内に複数の産業インターフェースを配置しました。競合するFEED受注後、Saipemは2026年8月12日にSonatrachとフェーズ1の限定着工通知に署名し、詳細エンジニアリング、長納期調達、動員を許可しました。
地域版
規制フレームワークと見通し
この比較は、対象となる設計およびコンサルタンシー業務を求めるエンジニアリング会社のために、選択された管轄区域におけるサプライヤーアクセスを評価します。資格認定、登録、プロジェクト義務は、業務を受け入れる資格を得ることから特定の設計責任を果たすことまで、異なる時点でコンプライアンスを要求します。サプライヤーの観点から、魅力度は業務資格への明確な経路と必要な専門的責任を維持するために必要な努力に依存します。
規制テーブル
| 決定要因 | アメリカ合衆国 | 中国 | ブラジル | 英国 |
|---|---|---|---|---|
| 主要機関 | 連邦調達担当官 | 国家および省レベルの住宅当局 | 地域エンジニアリング・農学評議会(CREA) | 住宅・コミュニティ・地方自治省(防火エンジニアリング改革担当) |
| 主要な法令または指針 | FAR第36条連邦建築・エンジニアリング調達 | 建設調査・設計資格規則 | 法律5,194/1966および決議1,152/2025 | イングランドの建築規制能力義務および計画中の防火エンジニアリング改革 |
| 商業的効果 | 実証された能力と資格が公正かつ合理的な価格での連邦選定を規定する | 業務は会社の承認された資格範囲に限定される | 対象企業および専門家は地域登録を行い、国家登録番号と関連記録範囲を持つ個人への資格ビザは自動的 | イングランドの対象設計業務には能力と定義された義務保有者の責任が必要 |
| 現在の政策魅力度 | 高 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 緩和 | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||
米国の連邦調達は、公表された資格ベースのアクセス経路と、基本要件を維持しながら手続きを合理化する2026年9月の提案を組み合わせています。中国の資格要件、承認された業務範囲、国家および省レベルの監督は建設調査・設計アクセスの継続性を支援し、2026年10月10日の協議では別の海外契約制度の改訂が提案されています。ブラジルの法律5,194/1966は対象企業および技術スタッフに地域登録を要求し、CONFEAの2025年7月の決議1,152/2025が国家登録番号と関連記録範囲を持つ専門家への地域実務ビザを自動化した後も継続性を支しています。英国の比較では、イングランドの設計義務が現在の責任フレームワークを確立し、提案された法定防火エンジニアリング規制が議会の時間が許す場合に2027〜2029年に計画された立法とともに、より大きな監督に向かっていることを示しています。
バリューチェーンの段階
この比較は、プロジェクトの定義から稼働資産のサポートまでのコンサルタンシー業務を追います。WSP Global Inc.はビジネスケースおよび設計から建設サポート、資産管理、改修まで、エンジニアリングおよびコンサルタンシーを提供します。このカバレッジにより、設計業務が資産の発展に伴いさらなるサービスにつながる可能性があるため、段階間の技術的責任の移転が商業的に重要となります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ビジネスケースおよびプロジェクト定義 | WSP Global Inc.などのインフラ戦略コンサルタント | ビジネスケースおよび戦略サービス料 | プロジェクト目標を定義された範囲に解決すること | 詳細設計前にプロジェクト構成を比較する |
| エンジニアリングおよび設計 | WSP Global Inc.などのエンジニアリング設計コンサルタント | エンジニアリングおよび設計サービス料 | 技術インターフェースの調整 | 共有設計責任を確立しインターフェースをレビューする |
| 建設段階コンサルタンシー | WSP Global Inc.などのデリバリーサポートコンサルタント | 建設段階アドバイザリー料 | 承認された設計変更へのエクスポージャー | 設計レビューをデリバリー段階の決定に結びつける |
| 資産管理および改修 | WSP Global Inc.などの資産ライフサイクルコンサルタント | 資産管理および改修サービス料 | 改修範囲を資産状態と調整すること | 資産レビューを改修設計に結びつける |
| 情報源: Mordor Intelligence | ||||
WSPのサービス範囲は、初期設計後の資産管理段階に後続アドバイザリー料の基盤を与え、改修は新たな設計業務を生み出すことができます。ACEC Research Instituteの2025年10月の労働力調査見通しは、米国の大学院卒業者数の減少、退職、移民制限を米国エンジニアリング労働力供給への圧力として特定しました。設計および改修段階において、この見込まれる人員配置の制約は、技術的専門知識の維持を米国コンサルタントが後続業務を受け入れる能力を保護する方法とします。
競争環境
市場集中度
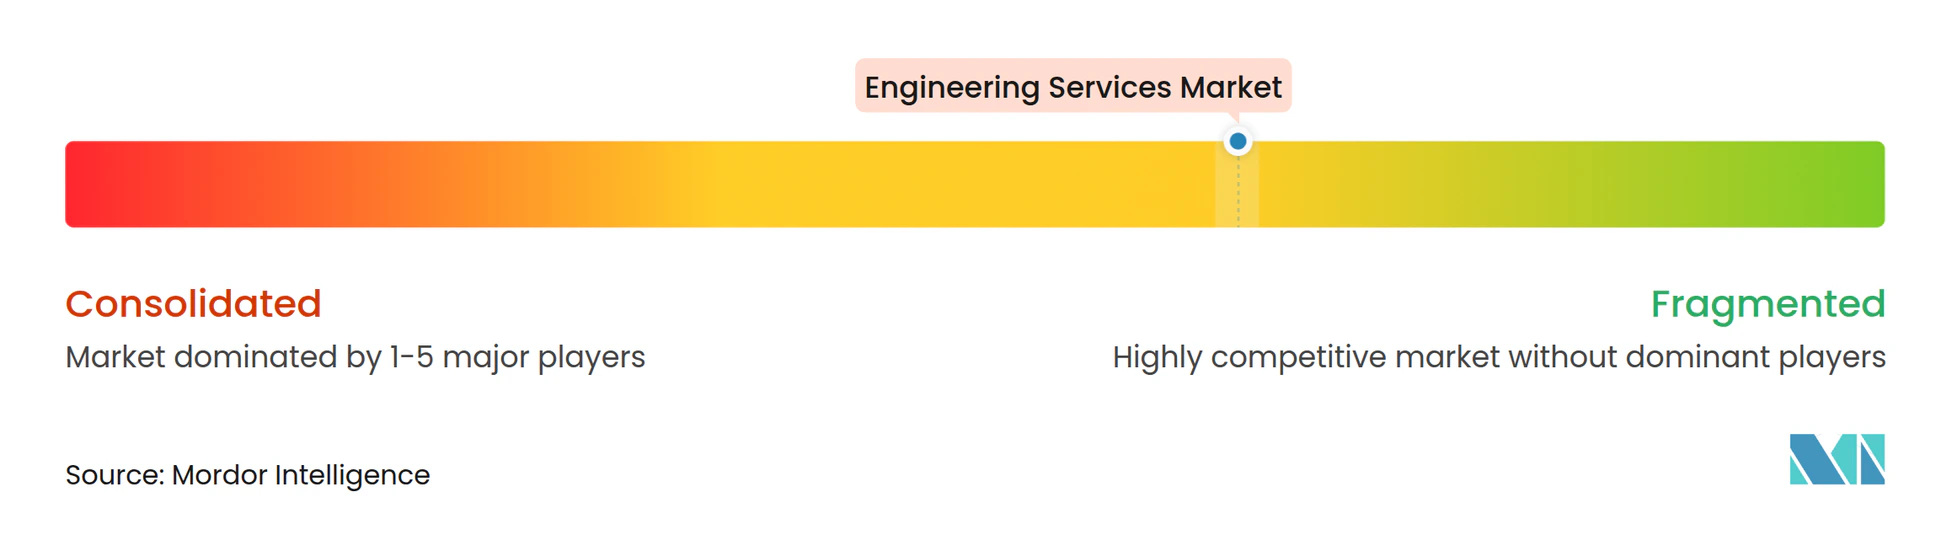
競争はエンジニアリングコンサルタンシーと統合デリバリーグループ全体に分散しており、プロジェクトの範囲がどのプロバイダーが最も直接的に競合するかを決定します。AECOMは2025年に不定期納入・不定量・複数受注タスクオーダーフレームワークを通じてグローバル連邦環境建築・エンジニアリングに選定されました。2026年6月、MicronはBechtel Corporationをニューヨーク州クレイにある計画中のメモリ製造複合施設の第1フェーズのエンジニアリング・調達・建設パートナーとして選定しました。2026年6月、カリフォルニア高速鉄道局はKiewit、Stacy Witbeck、Herzogの合弁企業に最大35億 ビリオン 米ドルの軌道・システム建設契約を発注する権限を最高経営責任者に付与しました。将来の着工通知には取締役会の承認が必要です。WSP Global Inc.とSTRABAG SEはそれぞれコンサルティングと水インフラ能力を追加し、技術的カバレッジとデリバリー範囲をインフラ購買者にとって重要な競争上の境界としています。
2026年2月24日、WSP Global Inc.はTRCの買収を了し、米国の電力・エネルギーエンジニアリングおよびコンサルティング事業を追加しました。TRCの約8,000名の専門家はインフラライフサイクルをカバーする事業を支援し、そのエンジニアリングおよびコンサルティング能力を確立された電力・エネルギー提供と結びつけました。公益事業者の購買者にとって、この組み合わせは1つのプロバイダー内でエンジニアリングおよびアドバイザリーカバレッジを拡大でき、初期プロジェクト評価から既存インフラへのサービスまで潜在的な業務が広がります。購買者が関連する公益事業業務のためにプロバイダーを比較する際、セクターカバレッジと人員配置の深さが連動した競争上の考慮事項となります。
2026年3月2日、STRABAG SEはWTE Wassertechnikの買収を完了し、エンジニアリング、プロセス技術、プラントエンジニアリング、長期的な水・廃水運営を追加しました。この組み合わせにより施設設計と試運転後に必要な業務が結びつき、建設を超えて延長できるサービス関係を支援します。WTEはまた、単独下水汚泥焼却プラントの計画、建設、運営を追加し、STRABAGの水提供を汚泥処理まで拡大します。設計のみを専門とするプロバイダーは、その組み合わせた範囲に匹敵するために補完的な運営専門知識を必要とします。プラントデリバリーと長期運営の両方を求める水道事業者は、それらの責任を1つのグループと契約することができます。
エンジニアリングサービス産業リーダー
-
AECOM
-
Bechtel Corporation
-
Kiewit Corporation
-
WSP Global Inc.
-
STRABAG SE
- 注:主要企業の掲載順は順位を示すものではありません。
エンジニアリングサービス市場 このレポートでカバーされる企業
- AECOM
- Bechtel Corporation
- Kiewit Corporation
- WSP Global Inc.
- STRABAG SE
- Fluor Corporation
- Tetra Tech, Inc.
- Arcadis NV
- Stantec Inc.
- AtkinsRéalis Group Inc.
- NV5 Global, Inc.
- Black & Veatch Holding Co.
- Balfour Beatty plc
- HDR, Inc.
- John Wood Group Limited
- China Communications Construction Co. Ltd.
- Gilbane Building Company
- Brasfield & Gorrie LLC
- Jacobs Solutions Inc.
- Barton Malow Company
市場参加者にとっての主要な機会
この機会は、技術評価をプロジェクト実行と資金調達に関する決定と結びつけるオーナーサイドのエンジニアリング要件を比較します。Lodi Electric Utilityは2026年9月1日にカリフォルニア州のGuild 230/60 kV変電所プロジェクトのオーナーズエンジニアサービスの提案を募集し、提出期限は2026年10月23日でした。メリーランド州オークランドは2026年10月8日に水道システムエンジニアリングおよびインフラ計画の要請を発行し、提案期限は2026年11月9日でした。区別は変電所のデリバリープロセスを管理することと水道システムの投資ケースを準備することの間にあります。
市場機会テーブル
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 変電所オーナーズエンジニアリング | オーナー範囲はEPC調達から通電まで及ぶ | Lodi Electric Utility / 変電所インフラ | 設計レビューと調達・試運転監督を組み合わせる | 調達から通電までの責任調整 | AECOMなどの電気エンジニアリングプロバイダー |
| 水道システムモデリングと投資定義 | 水理モデリングと予備インフラ評価が必要 | メリーランド州オークランド / 自治体水道 | モデルを予備エンジニアリングとコスト見積もりに結びつける | モデル調査結果と改善評価の一貫性維持 | AECOMなどの自治体水道コンサルタント |
| 環境および資金調達準備 | 計画範囲には環境審査と資金調達機関の技術支援が含まれる | メリーランド州オークランド / 水インフラ計画 | エンジニアリングレポートと並行して環境文書を準備する | 環境文書と資金調達機関要件の整合 | AECOMなどの水インフラエンジニアリングコンサルタント |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、技術調査を自治体オーナーが前進できるプロジェクト定義に転換することです。エンジニアリング評価と必要な環境または調達業務を組み合わせることで、結果として得られる推奨事項を次のプロジェクト決定においてより活用しやすくすることができます。自治体オーナーは、エンジニアリングと調達または環境チームを組み合わせるプロバイダーを優遇し、1つのコンサルタントを通じて調査結果を調達監督または環境・資金調達文書に持ち込むことができます。
最近の産業開発事情 エンジニアリングサービス市場
- 2026年8月:SaipemとSonatrachはアルジェリアのProjet Phosphates Intégréフェーズ1の限定着工通知に署名し、詳細エンジニアリング、長納期調達、動員を許可しました。
- 2026年6月:MicronはBechtel Corporationをニューヨーク州クレイにある計画中のメモリ製造複合施設の第1フェーズのエンジニアリング・調達・建設パートナーとして選定しました。
- 2026年5月:Orbia Fluor & Energy MaterialsはルイジアナのSt. Gabrielにあるヘキサフルオロリン酸リチウム施設のためにWorleyにエンジニアリングおよび設計サービスを発注しました。これにはサプライチェーンサービス、モジュール化、建設サポートが含まれます。
エンジニアリングサービス市場 レポートの範囲と調査方法論
市場定義とカバレッジ
エンジニアリングサービス市場はグローバルなエンジニアリングサービスへの年間支出を測定します。分野、デリバリーモデル、サービスタイプ、エンドユーザー産業にわたるエンジニアリング業務のためにエンジニアリングプロバイダーに支払われる料金をカバーします。
範囲除外:建設実行および設置業務、別途販売される製造機器および材料、スタンドアロンのエンジニアリングソフトウェアライセンス、社内エンジニアリング給与は除外されます。
セグメンテーション概要
- エンジニアリング分野別
- 土木
- 機械
- 電気
- 配管・構造
- 提供モデル別
- オフショア
- オンサイト
- サービス別
- 製品エンジニアリング
- プロセスエンジニアリング
- 自動化関連サービス
- 資産管理関連サービス
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- 化学・石油化学
- 電力発電
- 自治体公共事業プロジェクト
- 鉱業
- 石油・ガス
- 製薬
- 輸送
- 通信
- 核プロジェクト
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- シンガポール
- オーストラリア
- マレーシア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
民間インフラ参加データベースやプロジェクト・業務記録などの世界銀行グループのソースは、エネルギー、輸送、水道、その他のインフラプログラム、プロジェクトコミットメント、開示された契約受注を追跡するのに役立ちます。総固定資本形成と製造業付加価値に関する世界開発指標は、国連世界都市化見通しとともに、地域間のグローバル需要を比較するための投資、産業サイクル、都市成長シグナルを提供します。
企業の年次報告書、10-K申告書、投資家向けプレゼンテーション、調達通知、信頼できるビジネスプレスは、エンジニアリング料金収益、サービスミックス、受注、デリバリーコミットメントの確認に役立ちます。記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューおよび調査
エンジニアリングプロバイダーの経営幹部、分野・デリバリーリーダー、クライアントサイドのプロジェクトまたは調達マネージャーとのインタビューは、デスクリサーチから導き出された料金境界、サービスミックス、デリバリー場所、契約タイミング、地域の前提をテストします。アナリストはそれらの回答を申告書、プロジェクト受注、投資指標と比較し、矛盾する定義や値を調査し、サービス、期間、または単位が不明確な場合は的を絞ったフォローアップを求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:18% | アジア太平洋:41% |
| 中位層:45% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:27% |
| 小規模プレイヤー:24% | マネージャー:45% | 南北アメリカ:32% |
市場規模算定と予測
アナリストはトップダウンモデルで年間グローバルプロバイダー料金を推定し、次に選択的なサプライヤー収益の積み上げと受注プロジェクト量チェックで乗じたサンプリングされた平均エンジニアリング料金を使用して合計をテストします。主要指標には、土木・公益事業業務のためのインフラコミットメントと都市人口変化、電力エンジニアリングのためのエネルギープロジェクトコミットメント、製品・プロセスエンジニアリングのための製造業付加価値、自動化・資産管理業務のためのプロバイダー収益とサービスミックス開示が含まれます。多変量回帰はそれらの指標を料金成長に結びつけ、プロジェクトタイミング、産業投資、地域需要の変化に対するシナリオ分析を行い、一次専門家が各変数の方向性とタイミングが関連するエンジニアリング作業量に適合するかどうかを確認します。アナリストは開示されたプロバイダー収益、サービス説明、プロジェクト受注、クライアントミックスから分野、デリバリーモデル、サービス、エンドユーザー、地域シェアを導き出し、各ビューをグローバル合計に調整します。企業または国のインプットが欠落している場合、アナリストは最も近い比較可能なシリーズを使用して代替前提をテストし、選択的なボトムアップチェックをトップダウン推定に調整します。
データ検証と更新サイクル
アナリストは独立したプロジェクト受注、プロバイダー開示、投資指標に対してモデルを三角測量し、境界、期間、単位、成長方向における重要な差異を調査します。ソースレビュアーが日付と定義を確認し、2番目のレビアーが計算とシェアを確認し、リードアナリストが承認前に異常を解決します。アナリストは料金項目、サービス境界、タイミング、または単位が不明確であるか公開記録と矛盾する場合、回答者に再連絡します。ソースセットとモデルは毎年更新され、大規模なキャンセル、規制変更、統合などの重要なイベント後に再実行され、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceのエンジニアリングサービス市場推定と他の公表推定との比較
公表された推定は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。エンジニアリングサービス市場はグローバルなエンジニアリングサービスへの年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。多変量回帰はそれらの指標を料金成長に結びつけ、プロジェクトタイミング、産業投資、地域需要の変化に対するシナリオ分析を行い、一次専門家が各変数の方向性とタイミングが関連するエンジニアリング作業量に適合するかどうかを確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.89 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 3.58 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定は2年後の本レポートの2027年値1.89 トリリオン 米ドルを89.4%上回っています。そのサービス分類は建設監督、スケジューリング、リソース調整、ライフサイクルプロジェクト管理を明示的にカウントしており、定義されたエンジニアリング料金測定を超えた建設段階の調整とプロジェクト管理サービスに及んでいます。 |
| グローバルコンサルタンシーB | 1.1 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定は2年後の本レポートの2027年値1.89 トリリオン 米ドルを41.8%下回っています。この推定はより早いベースから始まり、より低い予測成長経路を示しており、比較年までに累積収益が少なくなっています。 |
Mordor Intelligenceのアナリストは独立したプロジェクト受注、プロバイダー開示、投資指標に対してモデルを三角測量し、境界、期間、単位、成長方向における重要な差異を調査します。
レポートで回答される主要な質問
エンジニアリングサービス市場の規模と成長見通しは?
規模は2027年に1.89 トリリオン 米ドルと予測され、2032年までに2.34 トリリオン 米ドルに達し、2027年から2032年にかけて4.38%のCAGRで成長します。
エンジニアリングサービスへの需要を促進しているものは何ですか?
産業デジタル化、自治体インフラ、車両開発、水素プロジェクトが需要を支えています。世界銀行の2025年の自治体融資承認はウズベキスタンの16の地区および都市をカバーしました。
どのエンジニアリング分野が業界収益をリードしていますか?
土木が2026年に37.68%のシェアでリードし、電気は2027年から2032年にかけて5.12%のCAGRで成長すると予測されています。
主要なエンジニアリングサービスプロバイダーはどの企業ですか?
主要プロバイダーにはAECOM、Bechtel Corporation、Kiewit Corporation、WSP Global Inc.、STRABAG SEが含まれます。
エンジニアリングサービスの成長を制限する可能性のある課題は何ですか?
熟練労働力不足がデリバリー能力を制約しています。2026年7月に報告されたACEC Research Instituteの調査結果によると、米国のエンジニアリング会社の3分の1が労働力不足のために業務を断ったと報告しています。
どの地域がエンジニアリングサービス産業をリードしていますか?
アジア太平洋が2026年に39.84%のシェアでリードし、2027年から2032年にかけて5.32%のCAGRで成長すると予測されています。