
データ処理およびホスティングサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
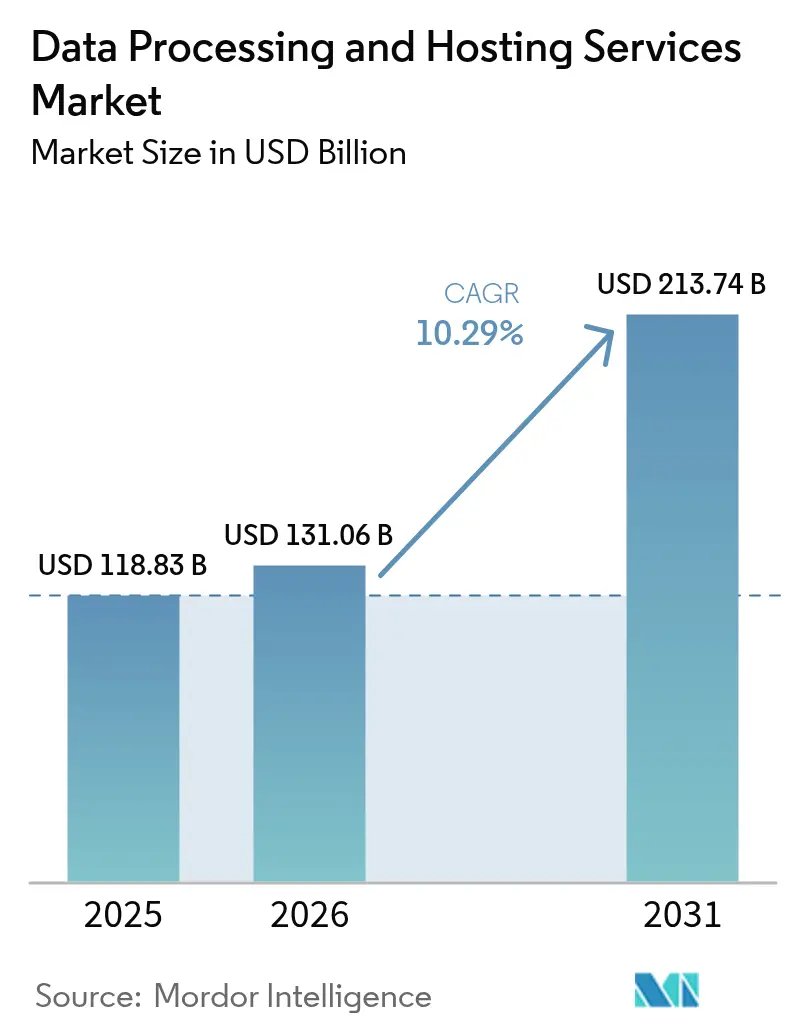
| 市場規模 (2026) | 131.06 十億米ドル |
| 市場規模 (2031) | 213.74 十億米ドル |
| Growth Rate (2026 - 2031) | 10.29 % |
| 最も急速に成長している市場 | アジア |
| 最大市場 | 北米 |
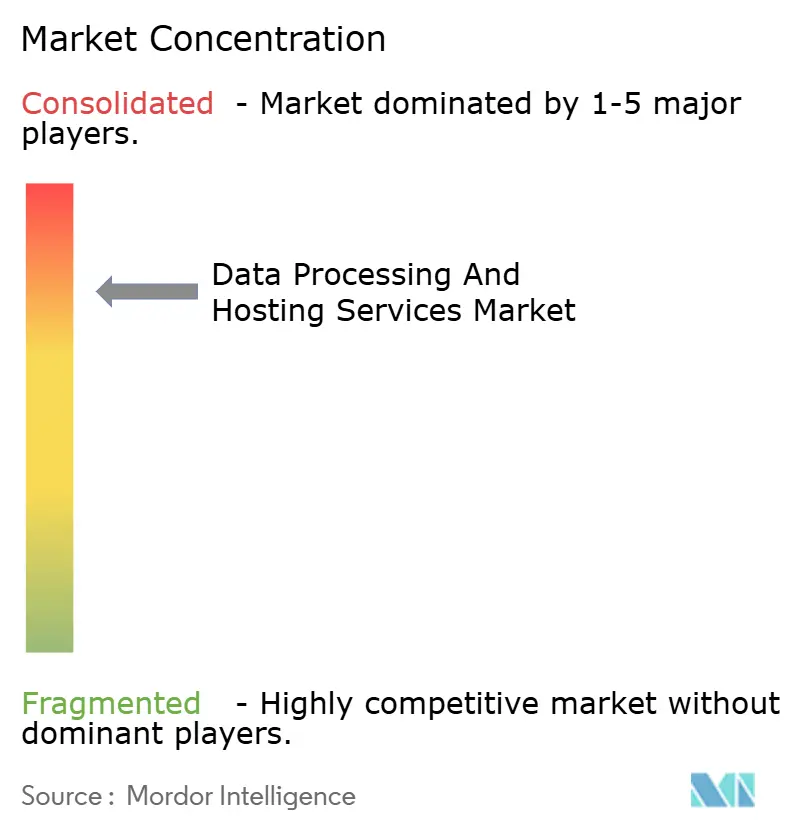
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータ処理およびホスティングサービス市場分析
データ処理およびホスティングサービス市場規模は、2025年の1,188億3,000万米ドルから2026年には1,310億6,000万米ドルに成長し、2026年〜2031年にかけて10.29%のCAGRで2031年までに2,137億4,000万米ドルに達すると予測されています。
市場の拡大は、マネージドコンピュートへの大規模な企業移行、AIレディインフラへの加速するシフト、および超大規模事業者による絶え間ない設備投資によって推進されています。企業はオンプレミスのラック更新から予算を転換し、GPUを高密度に搭載したクラウドインスタンス、ターンキーコロケーションスイート、およびデータからインサイトまでのサイクルを短縮するリージョナルエッジノードへと投資しています。欧州および中東における並行した政策転換はソブリンクラウドの展開を義務付けており、グローバル企業はワークロードをローカライズし、国内の新たなキャパシティプールを創出することを余儀なくされています。一方、3大パブリッククラウドによるエグレス料金の撤廃はスイッチングコストを低下させ、積層シリコン、近接性、または業種固有のコンプライアンスで差別化を図る専門的な挑戦者に機会をもたらしています。
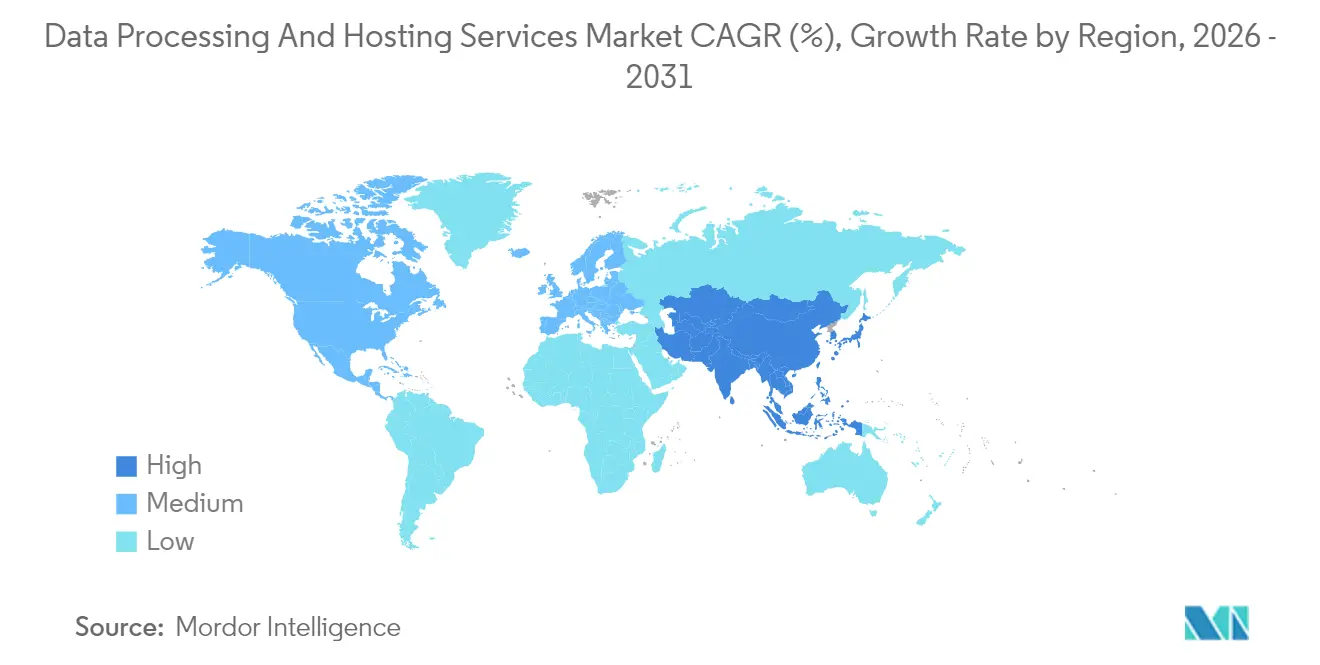
主要な技術的・規制的触媒が競争バランスを再形成しています。北米は現在、深い光ファイバーネットワーク、安定した電力供給、および密集した超大規模クラスターに支えられ、収益シェアの39%を占めています。対照的にアジアは、5G普及、AIスタートアップ活動、および政府の税制優遇措置が相まって新たなデータセンター建設を促進し、13.4%のCAGRで最も急速に拡大しています。ホスティングサービスはデータ処理およびホスティングサービス市場において64%のシェアで引き続き優位を占めていますが、そのカテゴリ内のクラウドネイティブ提供、特にIaaS、PaaS、SaaSは、顧客が弾力性を優先するにつれて最も高い14.1%のCAGRを記録しています。ハイブリッドおよびマルチクラウド戦略は12.5%のCAGRで急増しており、企業がクラウドをモノリスではなくポートフォリオとして捉えるようになっていることを示しています。
レポートの主要なポイント
- 提供内容別では、ホスティングサービスが2025年に63.40%の収益シェアをリードし、クラウドホスティング(IaaS/PaaS/SaaS)は2031年にかけて13.85%のCAGRで成長しています
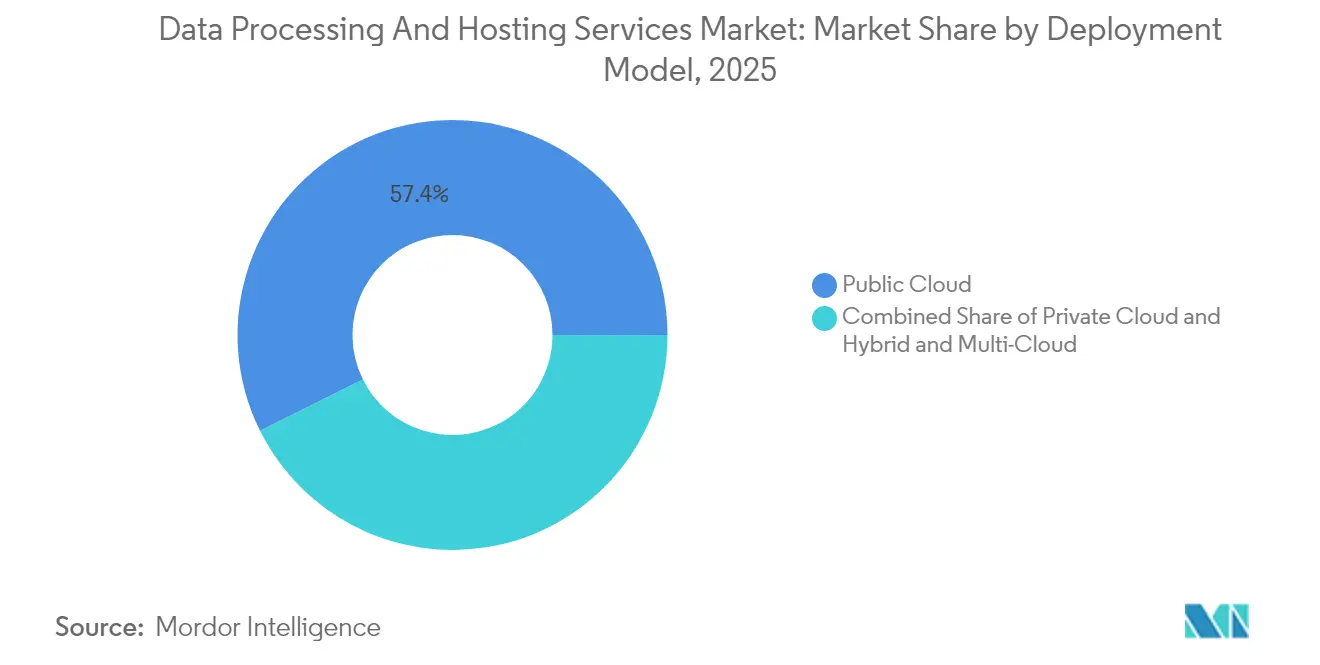
- 展開モデル別では、ハイブリッドおよびマルチクラウドセグメントが12.22%のCAGRを記録し、2025年のデータ処理およびホスティングサービス市場全体の規模を上回るペースで成長しています
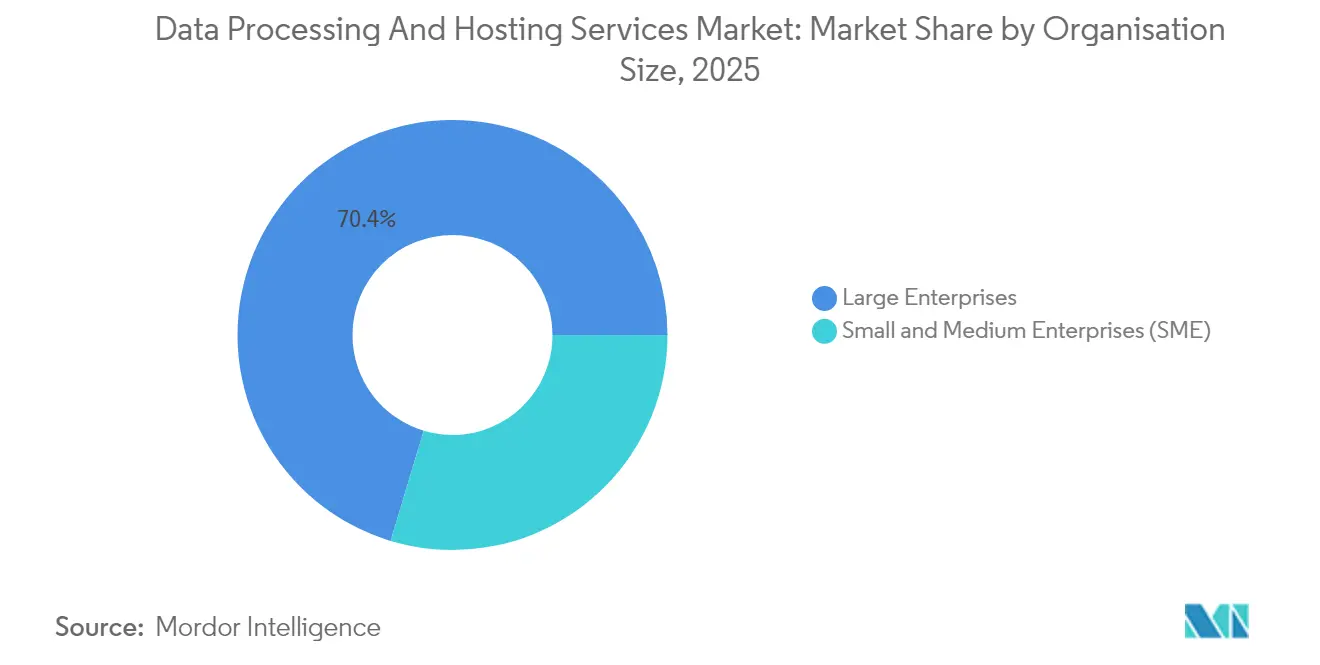
- 組織規模別では、大企業が2025年のデータ処理およびホスティングサービス市場シェアの70.35%を占め、中小企業は2031年にかけて最も高い11.55%のCAGRを記録しています
- エンドユーザー産業別では、小売およびEコマースが12.64%のCAGRで加速し、ITおよび通信の既存優位性を上回っています。
- 地域別では、北米が2025年収益の38.62%を占め、アジアは2031年にかけて13.18%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超大規模クラウドデータセンターへの企業ワークロードの移行拡大 | +3.20% | 北米および欧州 | 中期(2〜4年) |
| 分散型マイクロホスティングを必要とするエッジネイティブアプリケーションの普及 | +2.10% | アジアおよびオセアニア | 中期(2〜4年) |
| ソブリンクラウド義務化の台頭による国内ホスティングの促進 | +1.80% | EUおよび中東 | 短期(2年以内) |
| ゼロトラストおよびデータレジデンシーコンプライアンスによるマネージドプロセッシング契約の推進(BFSIおよびヘルスケア) | +1.5% | グローバル(BFSIおよびヘルスケアの早期採用) | 短期(2年以内) |
| AI/MLワークロードの爆発的増加による高密度GPUホスティング需要の高まり | +2.70% | グローバル、北米およびアジアに注目 | 中期(2〜4年) |
| 中小企業のデジタルファースト戦略によるバンドル型処理・ホスティングパッケージの促進(南米およびアフリカ) | +1.4% | 南米およびアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超大規模クラウドデータセンターへの企業ワークロードの移行拡大
企業は、AIアクセラレーターおよびオンプレミスでは法外なコストがかかるマネージドセキュリティサービスへのアクセスを軸に、ミッションクリティカルなシステムを超大規模リージョンに移行することで資本予算のリスクを低減し続けています。米国のデータセンター電力需要は2030年までに35GWへと倍増すると予測されています。プレリース契約は、電力割当が制約されているアッシュバーン、フェニックス、ダブリン、フランクフルトなどで、物理的な引き渡しの数年前からキャパシティを確保しています。
AI/MLワークロードの爆発的増加による高密度GPUホスティング需要の高まり
2025年までに40,000社以上の企業が個別GPUで本番AIを稼働させ、計算密度と冷却要件を高めます。LambdaやCoreWeaveなどの専用GPUクラウドは、トレーニング、ファインチューニング、および推論ワークロード向けにH100およびMI300のインベントリを保証し、3桁の成長を記録しています。
分散型マイクロホスティングを必要とするエッジネイティブアプリケーションの普及
自律型工場制御や店内分析などのエッジユースケースは20ミリ秒未満のレイテンシを要求し、通信タワー、都市部の屋上、および小売パークへのマイクロデータセンター設置を促進しています。グローバルエッジ支出は13.8%のCAGRで成長し、2028年までに3,800億米ドルに達すると予測されています。Vapor IOなどのベンダーはコンテナ対応ポッドの上にKubernetesオーケストレーションを重ね、バックホールを最小化する低タッチ展開を実現しています。
ソブリンクラウド義務化の台頭による国内ホスティングの促進
EU、GCC、インドの規制当局は、ワークロードと暗号化キーを国境内に留めることを要求するデータロケーション義務を施行しています。2025年9月に発効するEUデータ法は、クラウドにシームレスな切り替えとコストベースのエグレスを提供することを義務付け、超大規模事業者をローカルな運営管理を付与する合弁事業へと向かわせています。企業は規制上の確実性のために15〜25%のコストプレミアムを受け入れています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電力網の不安定性とエネルギー料金の上昇によるデータセンター拡張の制限 | −1.2% | アフリカおよび南アジア | 中期(2〜4年) |
| クラウドエグレス料金の高騰によるベンダーロック懸念の拡大(グローバル) | −0.8% | グローバル | 短期(2年以内) |
| データ主権の対立による国境を越えたホスティングの阻害 | −1.1% | 欧州対米国 | 中期(2〜4年) |
| 認定クラウド人材の不足による移行プロジェクトの遅延(北欧諸国およびGCC) | −0.6% | 北欧諸国およびGCC | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電力網の不安定性とエネルギー料金の上昇によるデータセンター拡張の制限
南アジアおよびアフリカにおける電力供給不足と割増料金が新規建設を抑制しています。データセンターは2023年に米国電力の176TWh、すなわち国内需要の4.4%を消費しており、コンピュート成長と電力網キャパシティの間の緊張を浮き彫りにしています。事業者はオンサイトの太陽光発電+蓄電池およびマイクログリッドソリューションへと方向転換しており、資本要件を膨らませ、展開スケジュールを長期化させています。
データ主権の対立による国境を越えたホスティングの阻害
米国クラウド法とGDPRの間の法的対立は、多国籍企業のコンプライアンスの複雑性を高めています。セドナ会議は、米国のディスカバリー義務と非米国のプライバシー法を調和させることの摩擦を強調しており、国境を越えた移行を遅延させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
組織規模別:
デジタルトランスフォーメーションを通じて成長を牽引する中小企業大企業は2025年収益の70.35%を支配し、豊富な資金力を活用してメインフレームの近代化、コンテナオーケストレーションの採用、およびグローバルDRレプリカの構築を進めています。対照的に、中小企業は最も速い動きを見せており、簡素化された移行ツール、マーケットプレイスクレジット、およびマネージドDevOpsサービスが技術的障壁を平坦化するにつれて11.55%のCAGRで加速しています。アフリカおよびラテンアメリカ市場では、中小企業の90%以上がデジタル決済を採用しており、広範なデジタル採用を裏付けています。政府はトレーニングおよびクラウドバウチャーを補助し、リーチをさらに広げています。中小企業向けのデータ処理およびホスティングサービス市場規模は2030年までに倍増すると予測されていますが、大企業の資産も拡大し続けているため、全体支出に占める割合は30%未満にとどまります。
中小企業のクラウド成熟化は新たなパートナーエコシステムを生み出しています。リセラーはPOS、分析、および現地語サポートをバンドルし、コンピュートコストをサービス料金に組み込んでいます。高度なオブザーバビリティスタックが異常を検出し、修復スクリプトを自動適用することで、かつて中小企業を悩ませていたスキルギャップを軽減しています。これらの効率性は、サブスクリプションの更新と段階的なアップセルを強化し、中小企業セグメントをデータ処理およびホスティングサービス市場全体における持続的な成長の原動力として位置付けています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


提供内容別:
サービス提供モデルに革命をもたらすクラウドホスティングホスティングサービスは2025年のセクター収益の63.40%を提供し、信頼性の高いコンピュート、ストレージ、およびネットワークプリミティブに支えられています。クラウドホスティング(IaaS、PaaS、SaaS)のサブセグメントは、超大規模事業者が需要を集約するにつれて弾力的なスケーリング、バンドルAPI、および低下する単価に支えられ、2031年にかけて13.85%のCAGRを記録しています。顧客はワークロード最適化ティアをますます好むようになっており、AIにはGPUクラスター、ウェブ層にはARMコア、金融台帳にはzパリティCICSをサービスとして利用しています。同時に、企業がクラウドネイティブな再設計、データパイプラインのリファクタリング、およびFinOpsガバナンスを求めるにつれてプロフェッショナルサービス収益も成長しています。エッジおよびコロケーションプロバイダーはクラウドライクなプロビジョニングをポータルに組み込み、コアホスティングと分散ホスティングの境界を曖昧にしています。長期的には、データ準備とコンピュートを統合するパイプラインがスタンドアロンのETLベンダーを侵食し、その経済性をデータ処理およびホスティングサービス市場のゲートキーパーに折り込んでいくでしょう。
財務的柔軟性は引き続き魅力的です。秒単位の課金と継続使用クレジットが総所有コストを低下させます。エネルギーコストが変動するにつれて、ワークロードはリアルタイムの電力スポット価格に基づいてリージョン間で再バランスされますが、これはクラウド自動化を通じてのみアクセス可能な機能です。その結果、構造的に高い稼働率が実現し、プロバイダーにとってはマージン拡大、テナントにとってはコスト予測可能性につながります。
展開モデル別:
勢いを増すハイブリッドおよびマルチクラウド戦略パブリッククラウドは2025年支出の57.35%を占めましたが、企業がワークロードの可搬性と管轄コンプライアンスを求めるにつれて、ハイブリッドおよびマルチクラウドアーキテクチャは2031年にかけて最も急峻な12.22%のCAGRを記録しています。ベンダーニュートラルなコントロールプレーンがオンプレミス、コロケーション、および超大規模リージョンにわたってコンテナをオーケストレーションし、ポリシーエンジンがデータロケーションと暗号化標準を施行しています。クロスクラウドサービスメッシュにより、開発者はベンダーロックなしにベストオブブリードのアクセラレーターとマネージドデータベースを組み合わせることができます。ハイブリッド展開向けのデータ処理およびホスティングサービス市場規模は5年以内に2.3倍に拡大すると予測されており、ツールチェーンベンダーが自動コスト裁定とコンプライアンスレポートを追加することで反映されています。
信頼性指標の改善に伴い、エンドユーザーの信頼が高まっています。分散オブジェクトストレージがクラウド境界を越えてデータを複製し、ローカル規制当局を満足させながらRTOとRPOを最小化しています。コスト最適化は、低コストクラウドで開発・テストを実行し、レイテンシ隣接リージョンで本番環境を運用することから生まれます。企業は、スポット価格とサステナビリティスコアに基づいてコンピュートを再バランスする動的配置アルゴリズムを採用した後、18%のコスト削減を報告しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
採用を加速させる小売およびEコマースのトランスフォーメーションITおよび通信は2025年に23.65%のシェアで支出をリードしましたが、小売およびEコマースは商業者がサプライチェーンをデジタル化しパーソナライゼーションエンジンを展開するにつれて2031年にかけて12.64%のCAGRを記録しています。グローバルEコマース売上は2027年までに小売の23%を占め、2029年までに6兆4,000億米ドルを超えると予測されています。ホリデーシーズンのトラフィック急増により、商業者はオートスケーリングのフロントエンドとサーバーレスAPIへの移行を余儀なくされています。リアルタイム不正検出はGPUアクセラレーテッドアナリティクスを消費し、小売業者を専門的なホスティングティアへと誘導しています。
BFSIワークロードは厳格な暗号化と監査ニーズにより引き続き収益性が高いです。銀行はキーをコンピュートから分離するデュアルプロバイダーのアクティブ・アクティブアーキテクチャを展開し、レジリエンスと管轄義務の両方を満たしています。ヘルスケアプロバイダーは遠隔医療とゲノムシーケンシング向けにHIPAA準拠プラットフォームを採用しています。製造業はAIベースの予知保全ダッシュボードに継続的なセンサーストリームを取り込むデジタルツインを採用しています。総じて、業種固有のクラウドは差別化されたサービスバンドルを支え、セクターの粘着性を高め、データ処理およびホスティングサービス市場を垂直統合の深みへと押し進めています。
地域分析
北米データ処理およびホスティングサービス市場
北米は、広大なファイバーバックボーン、充実した税制優遇措置、および高密度なハイパースケールクラスターを背景に、2025年の収益の38.62%を占めた。バージニア州ラウドゥン郡だけで3,000万平方フィートを超える高床式フロアを有しており、現在はトランスフォーマーの制約によりグリッド系統連系の一時停止に直面している。プロバイダーはサステナビリティへの厳しい目に対応するため、キャンパス規模のマイクログリッド、24時間365日の再生可能エネルギーPPA、および廃熱再利用プログラムを導入している。AWS、Microsoft、およびGoogleは2025年に米国の新規データセンターに合計2,550億米ドル超を投じることを表明しており、同地域の設備容量における優位性を確固たるものとしている。カリフォルニア州CCPAやテキサス州プライバシー法案など州レベルのプライバシー法制は、データのコピーを州内に保持することを義務付ける可能性があり、データ処理およびホスティングサービス市場における展開フットプリントを微妙に再編しつつある。
アジア太平洋データ処理およびホスティングサービス市場
アジアは、5Gの普及、デジタルバンキング、およびAIスタートアップエコシステムの融合により、13.18%という最も高いCAGRを記録している。シンガポールによる新規データセンター許可の一時停止により、設備投資はジョホール、バタム、バンコク、およびハイデラバードへと向かっており、これらの地域はいずれも同地域のレイテンシーハブとしての地位を争っている。日本の事業者は北海道の未活用地熱エネルギーを活用し、中国のハイパースケーラーは国内のスーパーアプリ基盤を東南アジアに展開し、コンピューティングと決済・物流を融合させている。スマートフォンの普及率の飽和とリアルタイム翻訳サービスがデータフローを増大させ、持続的な需要を下支えしている。
欧州データ処理およびホスティングサービス市場
欧州のデータ主権に関する方針が調達トレンドを方向付けている。EUのデジタル欧州プログラムはクラウドマーケットプレイスおよびセキュリティセンターに9億ユーロを配分し、国内設備の拡充を促進している。ドイツとフランスは原子力および水力発電の電源構成を訴求することでAIトレーニングクラスターの誘致を競っている。Gaia-Xは相互運用性標準を策定しているが、当初の想定より進捗は遅れている。北欧諸国は安価な水力発電を活用しているものの、限られたファイバールートという課題を抱えており、東欧諸国は経済特区を通じて投資家を誘致しているが、地政学的リスクが依然として障壁となっている。特筆すべき点として、ブレグジット後の英国はデータセンター機器に対するVATを緩和し、大西洋横断投資を呼び込むとともに、ロンドンの首位の地位を強化している。

規制環境
データ処理・ホスティングプロバイダーに対するデータ所在地、ポータビリティ、セキュリティ義務に関する規制が厳格化しており、EUが世界的なコンプライアンスプログラムの重要な先導役となっている。EUデータ法は2025年9月に適用開始となり、データ処理サービスに関する相互運用性、契約終了、切り替えに関する要件を導入し、企業および公共部門の購入者にとってマルチクラウド対応と離脱準備を調達基準として強化した。
2026年には、標準化と政策イニシアチブがホスティング戦略と信頼性、AIガバナンス、主権的能力とのつながりをさらに強めている。NISTは2026年3月に「クラウドネイティブシステムのためのAPI保護ガイドライン」を更新し、クラウド環境におけるAPIライフサイクルリスクに関するゼロトラスト対応型の管理を強化した。欧州委員会も2026年に「クラウド・AI開発法」を提案し、公共部門向けクラウドサービスのためのEuroCloud Federation構想を含めている。一方、EU AI法は2026年8月に完全適用となり、高リスクAIシステム(第10条)に対する必須のデータガバナンス要件を課すことで、プロバイダーがマネージドAI対応ホスティングとコンプライアンス証明をどのように設計するかを左右している。
バリューチェーン分析
バリューチェーンは、上流のコンポーネント・インフラサプライヤー(サーバー、GPU、ネットワーキング、ストレージ、電力分配設備、冷却システム)、データセンター開発者・運営者(ハイパースケーラー、コロケーションおよびベアメタルプロバイダー)、プラットフォーム層(IaaS/PaaS/SaaS、オーケストレーション、セキュリティ、オブザーバビリティ、FinOps)、そしてコンピュート、ストレージ、マネージドデータ処理を利用する下流の企業・中小企業の購入者を包含する。市場構造は、施設とワークロードの共同設計によってますます形成されつつあり、液冷、ラック単位の電力密度向上、ハードウェア供給・展開サービス・マネージド運用間の統合強化に依存するGPU高密度ホスティングも含まれる。
2026年における拘束的な制約は、施設建設そのものよりも電力・グリッド関連設備の可用性である。高電圧変圧器や開閉装置には数年単位のリードタイムが報告され、主要市場では電力会社との接続待ちの列も長期化している。これらのボトルネックにより、拠点選定は二次都市やブラウンフィールドの改修へと向かい、エネルギーパートナーや設備OEMの役割が高まり、調達は事前リース容量の確保や長納期発注へと移行している。下流側では、データ法に基づくEUのポータビリティ・切り替え義務により、プロバイダーとインテグレーターは標準化された移行手順、相互運用性ツール、ハイブリッド・マルチクラウド提供を支える契約構造の運用化を進めている。
競争環境
データ処理およびホスティングサービス市場は中程度の集中度を維持しています。AWS、Microsoft Azure、Google Cloudは2025年第1四半期時点でグローバルクラウドサービス収益の合計63%を占め、AWSだけで29%を占めています。AWSはTrainium2ロードマップを加速させ、AIトレーニングの価格性能比を50%改善することを約束しています。MicrosoftはCloud for RetailやFabricアナリティクスなどの垂直スタックを重ね、業種固有のワークフローを定着させています。Googleは最速の成長を記録しており、開発者のマインドシェアを獲得するAnthropicおよびオープンソースコミュニティとのパートナーシップを功績として挙げています。これらの巨人は総じて2025年に米国のデータセンター設備投資として2,550億米ドル以上、EMEAおよびAPACに1,200億米ドルを誓約しており、参入障壁を高めています。
専門プロバイダーは超大規模事業者が手を付けないニッチを掌握しています。CoreWeaveとLambdaは確定的なパフォーマンスと透明なスケジューリングを持つGPUクラウドに特化し、メディア、ライフサイエンス、および研究クライアントに響いています。Digital Realty、Equinix、NTTはマネージドリキッドクールループと専用ホワイトスペースをバンドルするコロケーションモデルを推進しています。MTNやTelefónicaなどの地域通信事業者は5Gネットワークスライスと低レイテンシコンピュートノードを重ね合わせ、データ処理およびホスティングサービス市場内でエッジとモバイルの境界を曖昧にしています。CapgeminiとOrangeの合弁、T-SystemsとGoogleの合弁によるソブリンクラウドは、リングフェンスされた運営を通じて公共部門の信頼ギャップに対処しています。
価格モデルが進化しています。EUデータ法の精査を受けたエグレス料金撤廃の波は移行の摩擦を緩和し、マルチクラウド採用を増幅させています。SpotやZestyなどのコスト管理ベンダーはプロバイダー横断でリアルタイムの請求書を取り込み、自動化された適正サイジングを促進しています。超大規模事業者はAI API、独自のベクターデータベース、およびターンキーコンプライアンスブループリントへと差別化をシフトしています。上位5プロバイダーが合計約80%のシェアを占める中、市場集中スコアは8であり、寡占的でありながら激しく競争が繰り広げられる場であることを示しています。
データ処理およびホスティングサービス産業リーダー
GoDaddy Operating Company LLC.
Hostinger International Ltd.
Teradata Corporation
IBM Corporation
Bluehost(Endurance International Group)
- *免責事項:主要選手の並び順不同
データ処理およびホスティングサービス市場
- Amazon Web Services Inc.
- Microsoft Corporation (Azure)
- Alphabet Inc. (Google Cloud Platform)
- International Business Machines Corporation
- Alibaba Cloud
- Oracle Corporation
- SAP SE
- Teradata Corporation
- Hewlett Packard Enterprise Development LP
- GoDaddy Operating Company LLC
- Bluehost (Newfold Digital Inc.)
- HostGator.com LLC
- Hostinger International Ltd.
- SiteGround Hosting Ltd.
- A2 Hosting Inc.
- DreamHost LLC
- GreenGeeks LLC
- DigitalOcean Holdings Inc.
- OVHcloud
- Equinix Inc.
- Hetzner Online GmbH
- Cloudflare Inc.
- Salesforce.com Inc.
- Alteryx Inc.
- Cloudera Inc.

市場機会と将来展望
AI対応キャパシティの構築は、従来のコロケーションや汎用クラウドを超えて機会の範囲を広げており、プロバイダーは電力アクセス、高密度冷却、GPU集約型ワークロードの導入時間を短縮するマネージドスタックによって差別化を図っている。具体的な兆候として、ギガワット規模のインフラに紐づくハイパースケーラーレベルの投資が挙げられる。2026年7月、Metaはルイジアナ州リッチランド・パリッシュのキャンパスをITキャパシティ5GWに拡張するため総額500億米ドルの投資を発表し、新規送電網、蓄電池、専用発電計画も併せて示した。これにより市場はエネルギー統合型キャンパスモデルへと移行し、レイテンシ、主権、キャパシティの要件を満たせる電力供給、液冷、地域ホスティング拠点のパートナーにとってホワイトスペースが生まれている。
主権的・国内拡張プログラムも、特に規制当局や調達機関が国内運用と主要な管理権を求める場合において、ローカライズされた処理・ホスティングの需要を促進している。2026年7月、AWSはインドにおいて2026年から2030年にかけて210億米ドルの投資を計画するクラウド・AIインフラの一環として、ハイデラバードリージョンのデータセンター事業拡張に着手した。これは大規模購入者がデータ常駐性とパフォーマンス要件を満たすために地域キャパシティを支援している様子を示している。こうしたハイパースケール企業の動きと並行して、欧州における切り替え・相互運用性規則(EUデータ法による)は、移行支援、コンプライアンス証拠、マルチクラウド運用をパッケージ化する専門プロバイダーやインテグレーターに商業的余地を生み出しており、特にマネージド処理契約を利用する規制対象業種において顕著である。
Recent Industry Developments in データ処理およびホスティングサービス市場
- 2026年5月:Teradataは、クラウド環境とハイブリッド環境全体でAI、分析、データを統合するTeradata Autonomous Knowledge Platformを発表した。このリリースは、大規模なデータ移動を伴わずにAIワークフローのための統制されたデータアクセスを必要とする企業チームを対象としており、ハイブリッド・マルチクラウド運用モデルを強化する。また、ホスティング・プラットフォームプロバイダーに対し、単独インフラではなく統合されたデータ・AIサービスをパッケージ化する競争圧力を高めている。
- 2026年2月:GoDaddyは、そのAgent Name Service(ANS)とSalesforce MuleSoft Agent Fabricとの統合を発表した。この統合は、AIエージェント向けのアイデンティティとディスカバリーを主流の統合プラットフォームと結び付け、ホスティングプロバイダーをアプリケーションレベルの自動化とエージェントオーケストレーションのニーズに近づける。また、中小企業向けホスティングにおいて、非専門ユーザーの複雑さを軽減するマネージド型・AI支援運用への広範な移行を支えている。
- 2025年5月:Microsoftは、テキサス州とウィスコンシン州における拡張を含む、AI中心のデータセンター投資として800億米ドルを確定したことを発表した。この取り組みは、ハイパースケーラーがAI対応キャパシティとインフラアップグレードを優先し、需要をマネージドコンピュートと専門的なホスティング階層へ移行させていることを示している。また、地域プロバイダーやコロケーション事業者が競争力のある構築のために電力、土地、サプライチェーンの割当を確保するためのハードルを高めている。


データ処理およびホスティングサービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、顧客データとワークロードを保存、実行、管理するサードパーティサービス、およびレポーティングや業務利用のためにデータを処理、クリーニング、フォーマット、準備する有料サービスを対象とする。
対象範囲外:ハードウェア販売、オンプレミスのIT人件費、および純粋な接続サービスは、別項目として課金される場合には対象から除外される。
セグメンテーション概要
- 組織規模別
- 大企業
- 中小企業(SME)
- 提供内容別
- データ処理サービス
- データ入力サービス
- データマイニングサービス
- データクレンジングおよびフォーマット
- データスキャニングおよびインデクシング
- マネージドETLおよびアナリティクス
- ホスティングサービス
- 共有(リセラー)ホスティング
- 仮想プライベートサーバー(VPS)ホスティング
- 専用サーバーホスティング
- クラウドホスティング
- IaaS
- PaaS
- SaaS
- マネージドWordPressホスティング
- アプリケーションホスティング
- コロケーションおよびベアメタル
- データ処理サービス
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドおよびマルチクラウド
- エンドユーザー産業別
- ITおよび通信
- BFSI
- 小売およびEコマース
- 製造業
- ヘルスケアおよびライフサイエンス
- メディアおよびエンターテインメント
- 政府および公共部門
- その他(教育、ホスピタリティ等)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- 欧州その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、市場の枠組みを設定し、地域ごとの需要の基準点を構築し、ホスティング・処理データサービスの導入動向を確認するために用いられた。米国商務省センサス局のサービス業データ、OECDおよび世界銀行のデジタル経済指標、ITUの接続統計などの公開資料を確認した。運用面の文脈を把握するため、データセンターの効率性やクラウド利用パターンを扱うNISTの一部の刊行物や学術論文も参照した。
入力データをより実用的にするため、企業の開示資料、年次報告書、投資家向け説明資料を確認し、収益構成、地域別ミックス、ホスティングおよび関連マネージドサービスに関する価格動向のコメントを検討した。企業財務・インテリジェンスを扱う有料サブスクリプションサービスを選択的に利用し、過去の財務情報の正規化、子会社のマッピング、統合事業体間の二重計上の削減を行った。このデスクリサーチのリストはあくまで例示であり、他の公開情報源も相互確認、明確化、検証のために使用された。
一次インタビューおよび調査
一次調査は、データ処理・ホスティング契約の下で購入者が実際に何を購入しているか、ワークロードの種類ごとに価格がどのように構成されているか、需要が組織規模や最終用途によってどのように変化するかを確認するために実施された。主要地域における供給側・需要側の実務者と対話し、二次情報に基づく仮定を修正し、不整合が見られた場合には追跡確認を通じて重要なギャップを解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):13% | アジア太平洋地域:40% |
| ミドルティア:55% | 機能・部門リーダー:40% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:17% | マネージャー:47% | 南北アメリカ:27% |
市場規模算定と予測
市場規模の算定は、国・地域単位のサービス支出データをアウトソース型データ処理・ホスティングの対象可能市場として再構築し、クラウドホスティング、アプリケーションホスティング、関連するマネージドワークロードの導入指標でフィルタリングするトップダウン方式で構築された。この総計は、サンプル抽出したプロバイダー収益マッピング、チャネルチェック、標準的な契約価格帯別の件数といった選択的なボトムアップ近似によって裏付けられ、小規模顧客の過小報告を補正するのに役立った。
モデルへの入力データには、データセンターの容量追加および利用状況の指標、企業規模別のクラウド・ホスティング導入状況、コンピュートおよびストレージバンドルの価格動向、ワークロードミックスの変化(ウェブ、アプリケーション、仮想デスクトップ、バックアップ)、処理需要を促進するデータ生成の速度が含まれた。収益構成が開示されていない場合は、類似の公開企業からの代理的な構成比を用いてギャップを処理し、その後インタビューを通じて再検証し、安定した範囲に到達するまで調整した。
予測は、短期トレンドモデルに支えられたシナリオ分析を用いて作成され、成長経路は企業のクラウド移行速度、業界別のデジタルサービス強度、地域のIT支出の耐性といった変数に結び付けられた。最終予測は追跡可能な形で維持され、単一の混合成長率ではなく少数の主要要因によって毎年の変化を説明できるようにした。
データ検証と更新サイクル
出力結果は、独立した需要指標、サプライヤーのコメント、ホスティング・処理支出を動かすマクロ指標を横断する三角検証を通じて検証された。地域別・提供内容別に分散チェックが行われ、外れ値は承認前に第二のアナリストによるレビューで再確認された。
モデルは毎年更新され、最新の財務発表、公的統計、キャパシティ発表が基準年に反映される。主要な価格リセット、突発的なキャパシティ制約、ホスティング拠点を変化させる規制変更など、重大な事象が発生した場合には臨時更新が実施される。提供前には最終レビューが完了し、クライアントは最新かつ内部的に整合性のある見解を受け取ることができる。
Mordor Intelligenceによるデータ処理・ホスティングサービス市場規模と他の公表推計との比較
データ処理・ホスティングサービスの公表市場規模は、発行元ごとにサービスの範囲の説明方法が異なることや、基準年や通貨のタイミングも異なることから、大きく異なって見えることがある。実際には、最大の差異は、ホスティングとして計上される範囲と隣接するITサービスとの区別、そして数値がプロバイダー収益、需要側支出、あるいはその両方の組み合わせから構築されているかどうかに起因することが多い。
コロケーション施設の賃料や純粋なデータセンター不動産費用は、一部の推計では一般的な追加項目となっているが、これらはMordor Intelligenceの対象範囲外である。これにより、実際にITサービスとして提供されているデータ処理活動とホスティングサービス収益に価値を結び付けている。差異は、あるモデルが別のモデルよりもコンピュートおよびストレージの価格下落を速く想定している場合、あるいは予測が購入者側の契約行動や地域のキャパシティ指標との再確認なしに積極的なクラウド移行経路を用いている場合にも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 131.06 B (2026) | |
| 業界出版社A | USD 124.40 B (2024) | より早い基準年と異なる予測期間を使用しており、対象範囲の説明からは、アプリケーションホスティングと隣接するインフラサービスを混在させる可能性のある、より広範なホスティング関連活動の組み合わせが示唆され、これが起点となる数値を変化させている。 |
| 業界出版社B | USD 110.00 B (2023) | 2023年の収益基準に市場を固定し、クラウドベースの処理を重視しており、ハイブリッドワークロードの扱い方によっては、非クラウドホスティングや一部のマネージドホスティング収益を過小評価する可能性がある。 |
この表は、年の選択とホスティングに何が含まれるかが、数値の差異の二つの主な要因であることを示している。明確なサービス収益の定義にモデルを結び付け、価格動向やワークロードミックスなどの前提をフィールド調査の情報で再確認することで、規模の数値を説明可能で、時間の経過とともに再現しやすいものに保っている。


レポートで回答される主要な質問
データ処理およびホスティングサービス市場の現在の規模はどのくらいですか?
市場は2026年に1,310億6,000万米ドルとなっています。
データ処理およびホスティングサービス市場は2031年までにどのくらいの速さで成長しますか?
10.29%のCAGRで拡大し、2031年までに2,137億4,000万米ドルに達すると予測されています。
現在、最大の収益シェアを持つ地域はどこですか?
北米が2025年に38.62%の市場シェアでリードしています。
ハイブリッドおよびマルチクラウド展開が注目を集めているのはなぜですか?
ワークロードの可搬性、管轄コンプライアンス、およびコスト最適化を実現し、2031年にかけて12.22%のCAGRを記録しています。
超大規模事業者はベンダーロックの懸念にどのように対処していますか?
主要プロバイダーはエグレス料金の撤廃または削減を開始しており、顧客がマルチクラウド戦略を採用しやすくしています。
最も急速に成長しているエンドユーザー産業はどれですか?
小売およびEコマースのワークロードは、商業者が顧客体験をデジタル化するにつれて12.64%のCAGRを記録しています。
最終更新日:



