
Taille et part de marché de l'emballage en papier au Vietnam
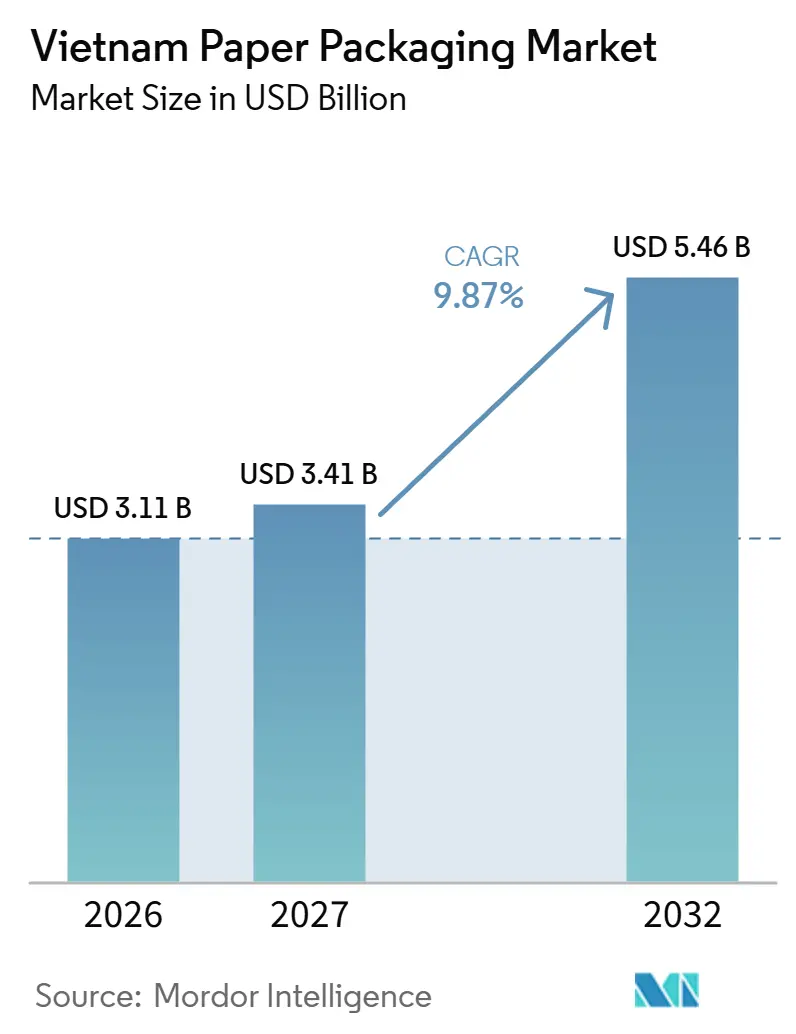
Analyse du marché de l'emballage en papier au Vietnam par Mordor Intelligence
La taille du marché vietnamien de l'emballage en papier était évaluée à 3,11 milliards USD en 2026 et devrait croître de 3,41 milliards USD en 2027 pour atteindre 5,46 milliards USD d'ici 2032, à un CAGR de 9,87 % durant la période de prévision (2027-2032).
L'expansion des activités de livraison de colis et d'usines au Vietnam crée une demande de cartons de protection et d'emballages en papier utilisés par les transformateurs alimentaires. Les restrictions sur les plastiques à usage unique et les emballages non biodégradables prévues par le Décret 08/2022 sont entrées en vigueur au Vietnam en janvier 2026, ouvrant certaines applications dans le commerce de détail et le tourisme aux alternatives en papier. L'approvisionnement local en matériaux de carton pour les producteurs de produits alimentaires et de boissons, ainsi que l'automatisation planifiée, favorisent les fournisseurs qui combinent l'approvisionnement en papier avec l'exécution des emballages finis. Les déficits en fibres et les obligations de dépôt à l'importation font de la capacité à approvisionner et à financer cette production une contrainte pour capter la demande supplémentaire.
Principaux enseignements du rapport
- Par grade, le carton d'emballage a représenté une part de marché de 55,91 % sur le marché vietnamien de l'emballage en papier en 2026, tandis que le carton pliant est le segment à la croissance la plus rapide avec un CAGR de 11,37 % durant 2027-2032.
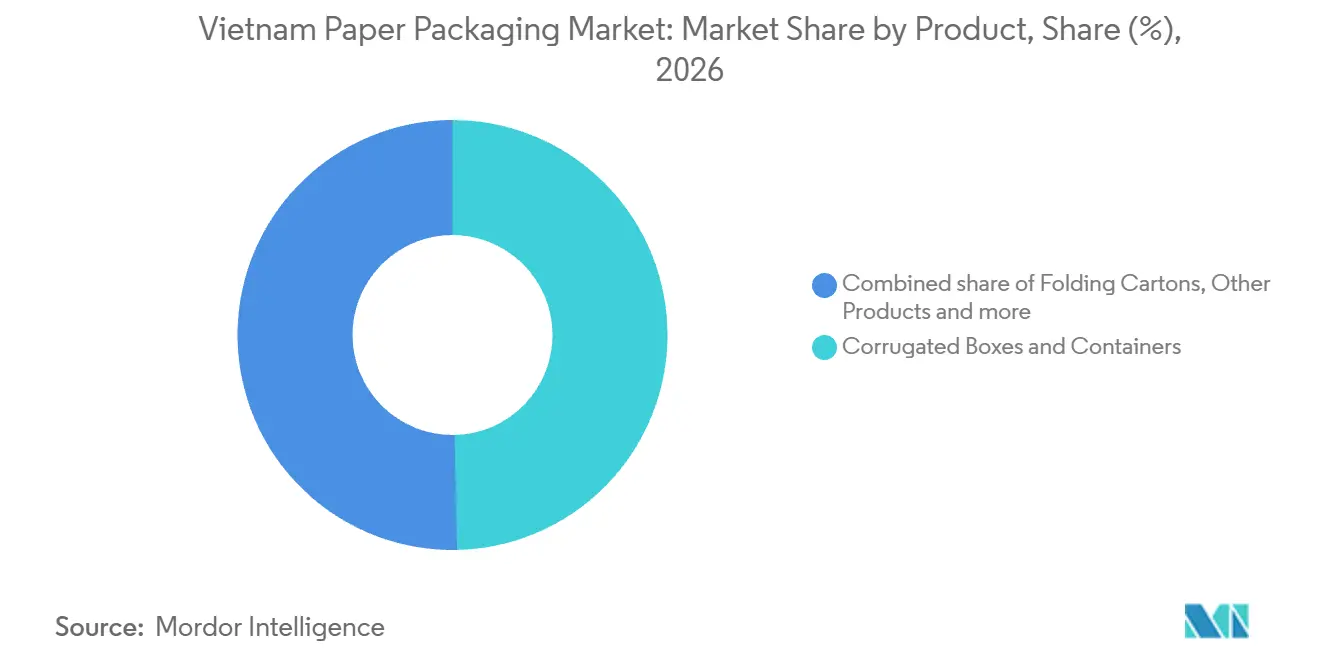
- Les boîtes et conteneurs ondulés ont dominé la gamme de produits avec une part de 49,66 % de la taille du marché vietnamien de l'emballage en papier en 2026, et les cartons pliants devraient connaître la croissance la plus rapide avec un CAGR de 11,2 % durant 2027-2032.
- Parmi les secteurs d'utilisation finale, l'alimentation a dominé avec 32,59 % des revenus en 2026, tandis que la santé est le segment à la croissance la plus rapide avec un CAGR de 10,3 % durant 2027-2032.
- Par format d'emballage, les emballages rigides ondulés et en carton plein ont représenté 50,31 % des revenus en 2026, les produits d'emballage en fibres moulées et en pâte à papier devant connaître la croissance la plus rapide avec un CAGR de 12,05 % durant 2027-2032.
- Sur le plan géographique, les parcs industriels du nord entourant Hanoï constituent le principal pôle de consommation de kraft premium, et le Centre-Vietnam, mené par Da Nang, forme un corridor de croissance.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des volumes de colis du commerce électronique | +4.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Délocalisation rapide des biens de grande consommation et de l'électronique vers le Vietnam | +3.9% | Clusters industriels de Haï Phong et Tay Ninh | Moyen terme (2-4 ans) |
| Réglementations d'élimination progressive des plastiques | +2.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Les objectifs de réduction des émissions de portée 3 des propriétaires de marques étrangères favorisent le carton recyclé allégé | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Essor de la micro-livraison du commerce social dans les villes de rang 2 | +0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Investissements bénéficiant d'incitations fiscales dans les lignes d'impression numérique haute vitesse | +0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des volumes de colis du commerce électronique
La croissance des colis offre aux transformateurs de papier une opportunité de volume, tandis que les instructions d'emballage des plateformes contribuent à définir les cartons dont les vendeurs ont besoin. Le volume d'envois postaux du Vietnam est passé d'environ 1 milliard en 2020 à plus de 4,2 milliards en 2025, et les colis de marchandises représentaient plus de 90 % du volume postal total.[1] Les directives de TikTok Shop du 21 août 2026 pour le Vietnam demandent aux vendeurs expédiant certains produits généraux, notamment les articles textiles et les livres, de les emballer, d'utiliser des cartons adaptés, de combler les espaces vides et de sceller les boîtes. Lorsque les produits ne disposent pas de cartons de fabricants, les directives préconisent des cartons solides. Ces instructions relient un flux d'expéditions dominé par les marchandises à une exigence d'emballage définie, offrant aux transformateurs une voie vers des commandes récurrentes de vendeurs grâce à des cartons adaptés aux exigences de protection de la plateforme.
Délocalisation rapide des biens de grande consommation et de l'électronique vers le Vietnam
Les nouvelles installations de production élargissent la base d'acheteurs industriels pour l'emballage en papier, reliant la demande aux usines ainsi qu'aux dépenses de consommation. L'indice de production industrielle manufacturière du Vietnam a été estimé en hausse de 12,9 % sur janvier-septembre 2026 par rapport à la même période de 2025. La filiale vietnamienne de LG Innotek a achevé son usine V3 à Haï Phong et a commencé à l'exploiter en septembre 2025, portant la capacité de production de modules de caméra à plus du double de son niveau précédent. Coca-Cola Vietnam a mis en service une usine de boissons de 136 millions USD à Tay Ninh le 11 juillet 2025, avec 5 lignes de remplissage et d'embouteillage et une capacité allant jusqu'à 1 milliard de litres par an. Ces opérations créent différentes opportunités pour la protection des composants et l'emballage secondaire des boissons. Les transformateurs obtiennent ces marchés en servant les flux de distribution liés à la production, de sorte que les spécifications d'emballage et le débit des usines déterminent la façon dont l'expansion des capacités se traduit en commandes.
Réglementations d'élimination progressive des plastiques
Les restrictions d'utilisation des plastiques au Vietnam entrées en vigueur en janvier 2026 en vertu du Décret 08/2022 créent une ouverture de substitution spécifique dans le commerce de détail et le tourisme. Les Comités populaires provinciaux doivent émettre des règles et mettre en œuvre des restrictions sur les produits plastiques à usage unique et les emballages plastiques non biodégradables dans les centres commerciaux, les supermarchés, les hôtels et les zones touristiques.[2] Les produits et marchandises avec des emballages plastiques non biodégradables sont exemptés de cette restriction de lieu. La catégorie des emballages non biodégradables comprend les sacs plastiques et les contenants alimentaires en mousse. Les marchandises emballées étant exemptées, la substitution adressable concerne les sacs et les contenants alimentaires en mousse distribués par les établissements.
Les objectifs de réduction des émissions de portée 3 des propriétaires de marques étrangères favorisent le carton recyclé allégé
Pour les propriétaires de marques étrangères expédiant des produits électroniques dans des boîtes ondulées, les objectifs de réduction des émissions de portée 3 peuvent orienter les spécifications d'emballage vers un carton recyclé plus léger. Ce changement dirigerait les commandes de boîtes vers des transformateurs capables de combiner une utilisation réduite de matériaux avec la structure de protection requise. Des commandes plus importantes de boîtes recyclées allégées ne signifient pas nécessairement plus de fibres consommées par expédition, faisant de la demande pour l'emballage fini l'opportunité commerciale pertinente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déficit structurel de fibres vierges nationales ; dépendance aux importations | -1.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Politique d'importation de papier récupéré volatile et contrôles de qualité | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les mesures commerciales américaines/européennes sur les produits en bois resserrent l'approvisionnement en bois de pâte | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les hausses des tarifs d'électricité industrielle pèsent sur les onduleurs PME | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déficit structurel de fibres vierges nationales ; dépendance aux importations
La disponibilité des fibres vierges peut contraindre l'expansion du carton lorsque la demande en aval augmente. Au cours des 9 premiers mois de 2025, l'industrie papetière du Vietnam a produit 178 400 tonnes métriques de pâte vierge contre 653 491 tonnes métriques consommées. La production a reculé de 0,9 % tandis que la consommation a progressé de 30,9 % en glissement annuel. Cette divergence expose les producteurs à l'approvisionnement extérieur en fibres lorsque la production nationale ne peut pas satisfaire leurs besoins en matières premières. En août 2026, le projet de pâte blanchie de Quang Ngai de VNT19 Joint Stock Company était achevé à plus de 95 %, avec une capacité de conception annuelle de 350 000 tonnes métriques et des opérations prévues au quatrième trimestre 2026, mais un litige sur le rejet des eaux usées a entravé la construction. Le projet inachevé laisse l'approvisionnement supplémentaire en fibres nationales conditionnel à la résolution des obstacles de construction, préservant la contrainte en amont sur l'expansion du carton.
Politique d'importation de papier récupéré volatile et contrôles de qualité
Les conditions d'importation contraignent les producteurs de papier recyclé à la fois par l'accès aux matières premières et par les liquidités engagées avant que le matériau devienne un emballage commercialisable. À compter du 1er janvier 2025, le Vietnam limite les installations utilisant des déchets importés comme matière de production à des importations égales au maximum à 80 % de la capacité de conception et exige que les 20 % restants soient achetés sur le marché intérieur. Les entreprises important du papier usagé pour la production doivent également déposer 15 %, 18 % ou 20 % de la valeur de l'expédition, selon la catégorie. Les entreprises de l'industrie papetière ont fait valoir en juillet 2026 que des dépôts moins élevés et des délais de remboursement plus courts amélioreraient la trésorerie. Une usine ne peut pas couvrir une capacité supplémentaire avec des déchets importés seuls, tandis que les dépôts sur les expéditions éligibles réduisent les fonds disponibles pour financer le prochain incrément d'approvisionnement en carton.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
les fibres recyclées ancrent l'échelle du carton d'emballageLe carton d'emballage a représenté une part de 55,91 % de la taille du marché vietnamien de l'emballage en papier en 2026, ce qui en fait le plus grand segment. Le 6 août 2025, Minhan Paper Joint Stock Company a mis en service une ligne de vieux cartons ondulés (OCC) fournie par ANDRITZ dans son usine de Van Lam dans la province de Hung Yen. La ligne OCC avait une capacité de conception de 700 tonnes métriques par jour et traitait des vieux cartons ondulés américains et locaux pour la production de testliner et de cannelure. Ce démarrage relie la base de production du segment à la préparation des fibres récupérées ainsi qu'à la fabrication de grades de carton définis. La disponibilité du carton en amont est le gain commercial, car le testliner et la cannelure alimentent la fabrication de boîtes des transformateurs de carton ondulé.
Le carton pliant est le segment à la croissance la plus rapide, avec un CAGR de 11,37 % durant 2027-2032. En juillet 2025, l'usine de matériaux d'emballage en carton aseptique de Tetra Pak à Binh Duong avait doublé sa capacité à plus de 30 milliards d'unités par an pour le Vietnam et les marchés régionaux. L'approvisionnement local en matériaux donne aux producteurs vietnamiens de produits alimentaires et de boissons une source nationale pour leurs applications de carton aseptique. La demande de carton suit les emballages que ces conditionneurs remplissent au Vietnam, ce qui lie l'opportunité aux opérations de remplissage locales plutôt qu'à la capacité régionale de l'usine.
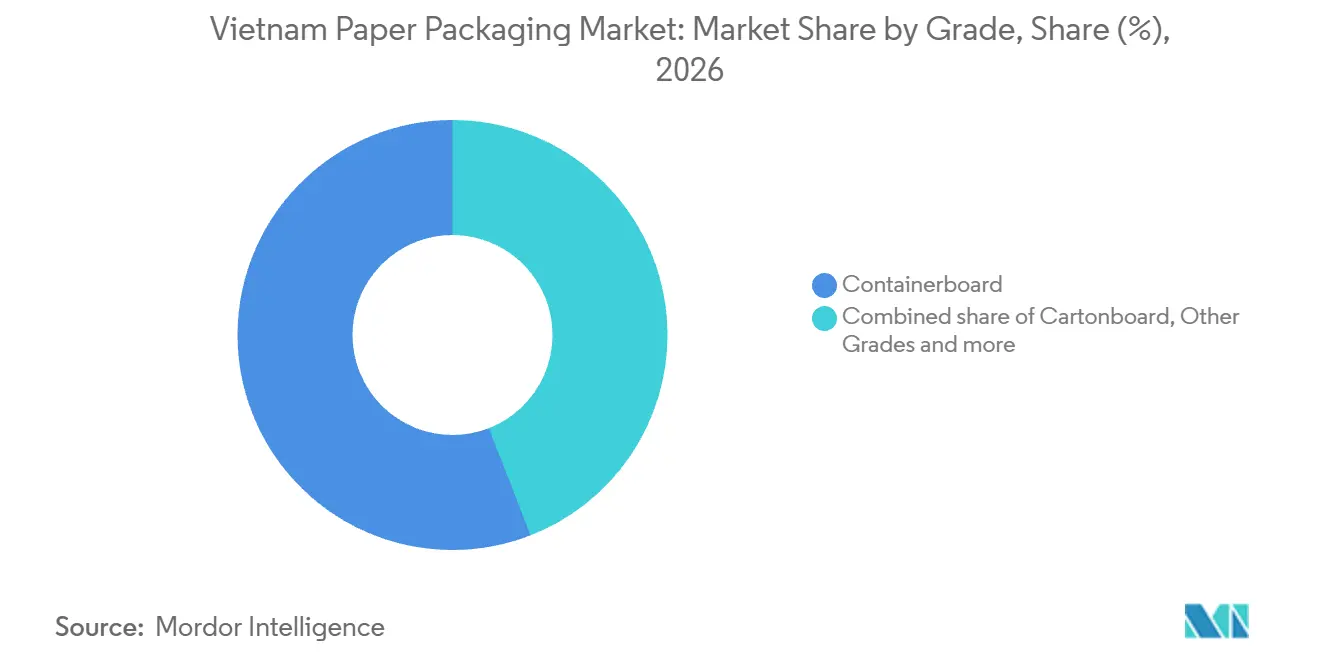
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par produit :
l'automatisation et la présentation en rayon créent des opportunités différentesLes boîtes et conteneurs ondulés ont représenté une part de marché de 49,66 % sur le marché vietnamien de l'emballage en papier en 2026, ce qui en fait le plus grand segment. SCG Packaging Public Company Limited (SCGP) prévoit une expansion pour l'emballage ondulé dans l'installation de Ho Chi Minh-Ville de Vina Kraft Paper Co., Ltd. Le projet comprend une automatisation avancée, avec des opérations commerciales attendues d'ici septembre 2027. Cet accent sur l'automatisation fait de l'efficacité de production un élément du dossier d'expansion du segment, parallèlement à la disponibilité de boîtes industrielles supplémentaires. L'installation proposée élargirait l'offre d'approvisionnement local pour les acheteurs, tandis que les transformateurs font face à un référentiel d'investissement qui combine la capacité de fabrication de boîtes avec une exécution plus automatisée.
Les cartons pliants sont le segment à la croissance la plus rapide, avec un CAGR de 11,2 % durant 2027-2032. New Life Packaging Printing Company indique une capacité de production de 200 000 à 250 000 cartons pliants par jour au Vietnam. Le cas de croissance du produit repose sur l'emballage individuel de vente au détail, où les surfaces imprimées et une structure en carton plié peuvent contribuer à la présentation du produit. À cette échelle de capacité déclarée, l'opportunité s'étend au-delà des travaux de conception individuels à des fournitures répétées du même carton imprimé. La combinaison de l'impression et de la finition au sein de ces tirages offre aux transformateurs un moyen de tirer profit de l'exécution des emballages ainsi que du volume de cartons.

Par secteur d'utilisation finale :
l'échelle alimentaire et l'emballage de santé façonnent la demandeL'alimentation a représenté 32,59 % des revenus de l'emballage en papier en 2026, ce qui en fait le plus grand segment. Le 2 juillet 2025, Dong Giao Export Food Joint Stock Company, ou Doveco, a inauguré la première ligne de boîtes en papier à technologie suédoise du Vietnam pour la transformation des fruits et légumes à Son La.[3] La ligne avait une capacité déclarée allant jusqu'à 6 000 cartons par heure et utilisait des emballages à base de papier qui prolongent la durée de conservation sans conservateurs ni réfrigération. Pour les transformateurs alimentaires, cela fait de l'emballage une partie du modèle de conservation et de distribution, liant l'adoption à la portée des produits transformés ainsi qu'au contenant lui-même. Le choix technologique d'un transformateur peut étendre l'emballage en papier de la protection extérieure à l'expédition jusqu'à l'offre de produits transformés.
La santé est le segment à la croissance la plus rapide, avec un CAGR de 10,3 % durant 2027-2032. Le marché pharmaceutique du Vietnam était d'environ 7 milliards USD en 2026, selon les rapports gouvernementaux d'août. SONG LAM Trading & Packaging Production Co., Ltd. (Song Lam Pack) fabrique des cartons pliants en carton, des boîtes en carton, des notices et des étiquettes pour des catégories de clients qui comprennent des marques médicales et pharmaceutiques au Vietnam. Fournir le carton et les matériaux imprimés d'accompagnement place les transformateurs en position de capter plusieurs composants de la commande d'emballage de chaque médicament.
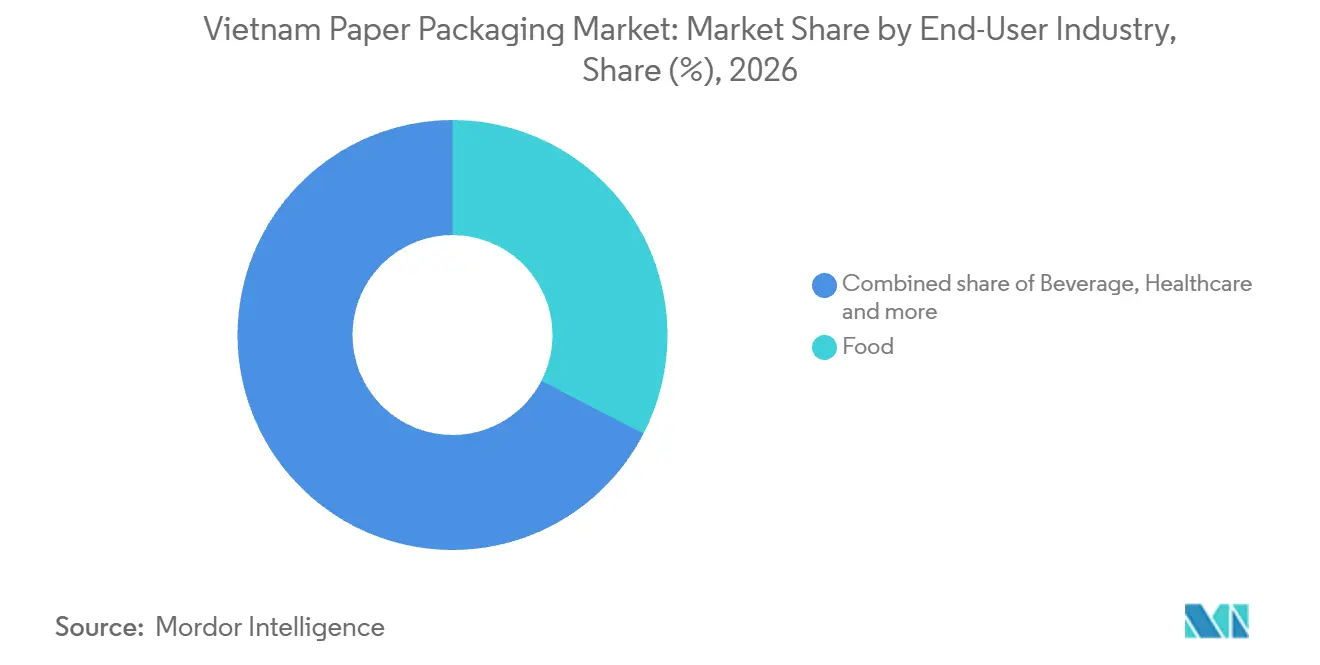
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par format d'emballage :
l'échelle rigide et les applications en fibres moulées divergentL'emballage rigide, y compris le carton ondulé et le carton plein, a représenté 50,31 % des revenus en 2026, ce qui en fait le plus grand segment. Ojitex (Vietnam) exploite un réseau d'usines d'emballage ondulé à travers le Vietnam qui comprend l'usine de Long Thanh, donnant au format une empreinte de production locale dédiée. Cette infrastructure installée crée une voie industrielle du carton aux emballages rigides finis, de sorte que les challengers ont besoin d'une capacité de transformation en plus de l'accès aux matériaux en papier. Un réseau multi-usines offre aux acheteurs disposant de plusieurs sites de production une empreinte d'approvisionnement plus large qu'un seul site de transformation.
Les produits d'emballage en fibres moulées et en pâte à papier sont le segment à la croissance la plus rapide, avec un CAGR de 12,05 % durant 2027-2032. Stavian MP, une filiale de Stavian Pulp & Paper, produit de la vaisselle jetable à base de plantes et des contenants alimentaires dans son usine de Hung Yen. Stavian Group indique une capacité annuelle de 10 000 tonnes métriques et une mise en exploitation commerciale en 2024. Ces applications de contenants alimentaires font du composant de service formé le produit commercialisable, plaçant la forme requise par l'acheteur au centre de la décision d'outillage. Un design de contenant alimentaire reproductible définit l'engagement de production d'un entrant plus précisément que le seul accès à la pâte.
Analyse géographique
Marché de l'emballage en papier dans les parcs industriels du nord entourant Hanoï
Les parcs industriels du nord entourant Hanoï constituent le principal pôle de consommation de grades kraft premium, la proximité de la frontière chinoise soutenant les flux de composants entrants. Capital Packaging, le nom commercial de Thu Do Packaging Joint Stock Company, dispose d'une opération de boîtes rigides au parc industriel de Quang Minh à Hanoï. L'implication côté acheteur est une opportunité pour l'emballage de protection autour des flux de composants et de biens industriels, le grade du matériau et l'exécution des boîtes finies formant des tâches commerciales connexes. Le cluster offre des points d'entrée commerciaux distincts pour l'approvisionnement en carton premium et les boîtes finies, permettant aux fournisseurs de développer chaque offre autour de son propre acheteur.
Marché de l'emballage en papier au Centre-Vietnam
Le Centre-Vietnam, mené par Da Nang, représente un corridor de croissance à mesure que les infrastructures relient les routes logistiques nord-sud. Bee Distribution Joint Stock Company a ouvert un centre logistique au parc de haute technologie de Da Nang en mars 2025, avec un débit annuel conçu de 378 000 tonnes métriques. Le centre fournit des installations de stockage frigorifique, de distribution et d'entreposage polyvalent, et son opérateur est une filiale de Bee Logistics Corporation. Ojitex (Vietnam) exploite séparément une succursale de distribution au Centre-Vietnam dans le cadre de son réseau d'emballage ondulé. Une présence de distribution opérationnelle donne aux transformateurs de papier une voie pour servir ce corridor pendant que les infrastructures d'entreposage et de manutention des marchandises se développent autour de ses utilisateurs industriels.
Ailleurs, les positions régionales reflètent différentes combinaisons de production de papier, de transformation de boîtes et de mouvement des marchandises. Dans le delta du Mékong, Dong Hai Ben Tre produit du papier industriel et des emballages en carton, tandis que sa filiale Bao Bi Ben Tre produit des cartons à Giao Long, dans la province de Vinh Long. Le port général de Cai Mep fournit des services de chargement, de déchargement, de stockage et de transport via une chaîne multimodale desservant la région sud. Le delta du Mékong fournit une base de production et de transformation, tandis que Cai Mep sert le mouvement des marchandises, créant des rôles commerciaux distincts dans les chaînes d'approvisionnement du sud.
Cadre réglementaire et perspectives
La comparaison couvre certaines règles nationales et de Hanoï du point de vue d'un transformateur d'emballages en papier servant des acheteurs commerciaux nationaux. Le ministère de l'Agriculture et de l'Environnement administre la responsabilité élargie des producteurs (REP) nationale, tandis que le Département de l'Agriculture et de l'Environnement de Hanoï effectue des inspections environnementales. Le Décret 110/2026/NĐ-CP fixe un taux de recyclage minimum basé sur la masse de 20 % pour les emballages commerciaux en papier et en carton couverts des produits listés, sous réserve d'exemptions légales. Celles-ci comprennent les arrangements spécifiés d'exportation, d'importation temporaire, de réexportation, de recherche, d'éducation, de test, de faible revenu et de récupération-réutilisation par le même producteur qualifiant, rendant l'application réglementée de l'acheteur importante pour l'offre du transformateur.
Tableau réglementaire
| Facteur de décision | Vietnam | Hanoï |
|---|---|---|
| Autorité principale | Ministère de l'Agriculture et de l'Environnement pour la REP nationale | Ministère de l'Agriculture et de l'Environnement pour la REP nationale ; Département de l'Agriculture et de l'Environnement de Hanoï pour les inspections environnementales |
| Instruments clés ou orientation | Décret 110/2026/NĐ-CP pour les emballages commerciaux en papier et en carton couverts | Cadre REP national ; mesures plastiques pour les vendeurs en ligne prévues par la Résolution 22/2025/NQ-HĐND |
| Effet commercial | Les producteurs et importateurs responsables organisent le recyclage des emballages couverts, sous réserve d'exemptions | À partir du 1er janvier 2027, les vendeurs en ligne doivent réduire les emballages et les rembourrages plastiques ou utiliser des systèmes de reprise |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||
Le Vietnam reçoit une note Moyenne car l'obligation minimale de recyclage ajoute un travail de conformité pour les parties responsables, tandis que les exemptions légales en limitent la portée. Hanoï obtient également une note Moyenne car sa mesure adoptée au 1er janvier 2027 oblige les vendeurs en ligne à réduire les emballages et rembourrages plastiques ou à utiliser des systèmes de reprise, créant une ouverture potentielle de substitution par le papier parallèlement à d'autres réponses. Les deux orientations sont En durcissement car les taux nationaux sont programmés pour augmenter tous les 3 ans à partir de 2029, chaque augmentation étant plafonnée à 10 %, tandis que Hanoï ajoute sa mesure plastique côté acheteur plus précoce.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production de papier, la transformation et le conditionnement ou la distribution finale à travers leurs sources distinctes de revenus fournisseurs. Vina Kraft Paper Co., Ltd. fournit du carton d'emballage en grades de liner et de cannelure, plaçant la spécification du matériau au début de cette chaîne. La transformation et la finition créent ensuite une proposition commerciale différente en transformant le carton en emballage complet. La distinction est importante car la performance du matériau, l'exécution de l'impression et les transferts de livraison imposent des exigences différentes à chaque fournisseur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production de papier d'emballage | Producteurs de carton d'emballage tels que Vina Kraft Paper Co., Ltd. ; groupes papetiers avec des usines au Vietnam tels que Lee & Man Paper Manufacturing Ltd. | Ventes de grades de papier d'emballage | Adéquation des propriétés du carton aux exigences de transformation | Qualifier des spécifications de carton alternatives par rapport aux performances requises |
| Impression, transformation et finition | Transformateurs de carton ondulé tels qu'Ojitex Vietnam ; imprimeurs et finisseurs de cartons pliants tels que MM Packaging Vidon | Ventes de boîtes transformées et de cartons imprimés ; services de finition | Coordination des étapes d'impression et de finition | Qualifier l'impression et la finition ensemble avant les tirages commerciaux |
| Conditionnement à façon et distribution client | Conditionneurs à façon tels que Song Lam Pack ; producteurs distribuant leurs propres emballages tels qu'Ojitex Vietnam | Honoraires de services de conditionnement à façon ; ventes des emballages propres des transformateurs | Transferts entre l'emballage fini, le conditionnement et la livraison | Aligner la libération du conditionnement avec le dispositif de livraison du transformateur |
| Source: Mordor Intelligence | ||||
Les fournisseurs de matériaux tels que Vina Kraft tirent leurs revenus des grades de carton d'emballage, tandis que les prestataires d'impression et de finition tels que MM Packaging Vidon peuvent capter des revenus en complétant le carton. Les services de conditionnement à façon de Song Lam Pack étendent cette offre à la tâche de conditionnement, déplaçant la responsabilité de l'emballage complet plus en aval. La combinaison de ces services permet à un transformateur de concourir pour une plus grande partie de la commande d'emballage fini, faisant de l'exécution à travers les étapes la base de la capture de valeur au-delà des ventes de carton.
Paysage concurrentiel
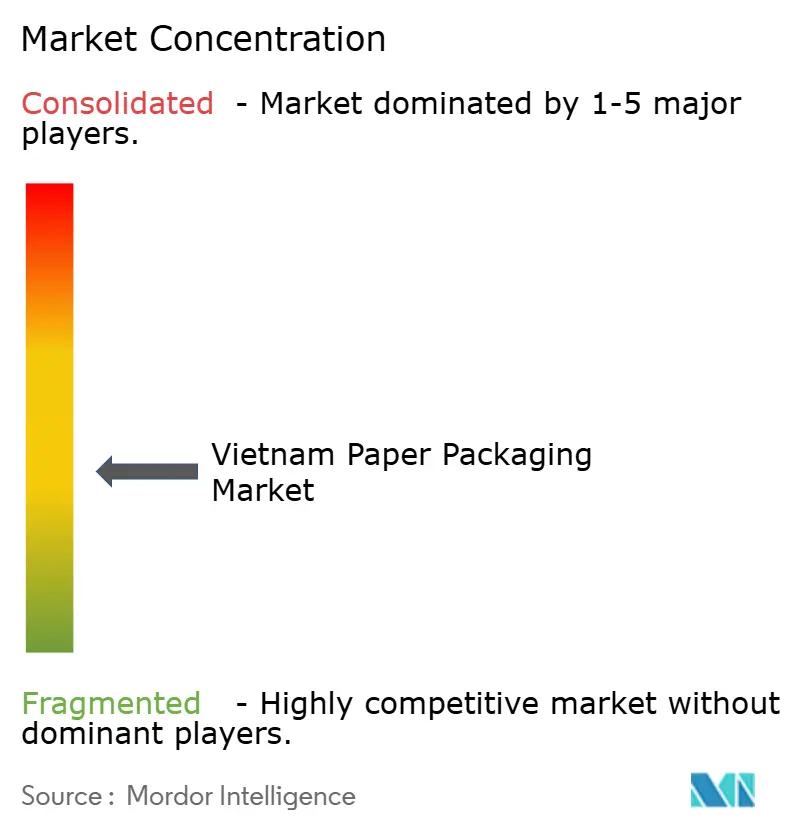
Le secteur modérément fragmenté comprend Starprint Vietnam Joint Stock Company, qui fournit des cartons pliants et d'autres emballages en papier. Tetra Pak International S.A. est active au Vietnam via Tetra Pak Vietnam, qui exploite une usine de matériaux d'emballage en carton aseptique à Binh Duong approvisionnant les producteurs de produits alimentaires et de boissons. SCG Packaging Public Company Limited, Lee & Man Paper Manufacturing Ltd. et Oji Interpack Vietnam Co., Ltd. sont également des participants de premier plan. En 2025, SCGP détenait 70 % de Starprint Vietnam, reliant 2 de ces noms de premier plan par une participation majoritaire. Ce lien réduit le nombre de groupes de fournisseurs indépendants représentés par les noms de premier plan, tempérant la fragmentation suggérée par des identités d'entreprises distinctes.
Lee & Man Paper Manufacturing Ltd. associe une usine papetière à Hau Giang à une gamme de groupe comprenant du liner kraft, du carton duplex couché et du carton ondulé. Le groupe a déclaré un volume de ventes de papier d'emballage à l'échelle du groupe pour l'exercice 2025 de 6,46 millions de tonnes métriques. Oji Interpack Vietnam Co., Ltd. fournit des cartons lourds à 3 couches et dispose d'une opération de fabrication à Hanoï. Ces rôles séparent les relations potentielles d'approvisionnement en amont de la concurrence pour l'emballage de protection fini, et la fabrication ajoute une tâche commerciale au-delà de la fourniture de matériaux pour tout transformateur qui achète du carton et vend des boîtes.
Oji Liquid Pak, une entité de projet au sein du groupe OJI, a posé la première pierre d'une usine de matériaux d'emballage en carton aseptique dans la province de Dong Nai le 10 octobre 2026. L'usine est en construction avec une capacité prévue allant jusqu'à 8 milliards d'emballages par an et les premières livraisons aux clients sont attendues au premier semestre 2028. L'ajout prévu élargirait l'offre prospective du groupe OJI au Vietnam aux matériaux d'emballage en carton aseptique. Par ailleurs, en vertu du Décret 110/2026, entré en vigueur le 25 mai 2026, la partie commanditaire a la responsabilité du recyclage lorsqu'un producteur traite des emballages couverts pour son compte. Le début de livraison prévu en 2028 place la nouvelle option de matériaux aseptiques au-delà des décisions d'approvisionnement immédiates pour les conditionneurs de produits alimentaires et de boissons.
Leaders du secteur de l'emballage en papier au Vietnam
-
Starprint Vietnam Joint Stock Company
-
Tetra Pak International S.A.
-
SCG Packaging Public Company Limited
-
Lee & Man Paper Manufacturing Ltd.
-
Oji Interpack Vietnam Co., Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché vietnamien de l'emballage en papier Entreprises couvertes dans ce rapport
- SONG LAM Trading & Packaging Production CO., Ltd
- Asia Pulp & Paper Group (APP)
- Tetra Pak International S.A.
- Oji Interpack Vietnam Co., Ltd
- Khang Thanh Manufacturing CO., LTD
- Hanh Packaging Co. Ltd
- SCG Packaging Public Company Limited
- BINH MINH P.A.T CO.,LTD
- Kraft of Asia Paperboard & Packaging Co., Ltd.
- HC Packaging Vietnam Company Limited
- Starprint Vietnam Joint Stock Company
- Nippon Paper Industries Co., Ltd.
- Box-Pak (Malaysia) Bhd.
- Lee & Man Paper Manufacturing Ltd.
- Sai Gon Paper Corporation
- Dong Hai Ben Tre Joint Stock Company
- Nine Dragons Paper (Holdings) Limited
- Rengo Co., Ltd
Principales opportunités pour les acteurs du marché
Les opportunités comparent les boîtes finies, les cartons et les intercalaires en carton pour les fabricants d'électronique utilisant des emballages au Vietnam. Murata Manufacturing Vietnam a achevé un bâtiment de production à Dong Nai pour les bobines d'équipements grand public et automobiles en octobre 2026, avec la mise en place du système de production et une exploitation séquentielle à suivre. Ninh Binh GDT Joint Stock Company a posé la première pierre d'une usine de papier d'emballage pour équipements électroniques le 7 juin 2026, avec une capacité annuelle prévue de 360 000 tonnes pour les marchés nationaux et d'exportation. Sa mise en exploitation prévue en juin 2028 ajouterait une option potentielle d'approvisionnement en carton pour les transformateurs servant les usines d'électronique locales.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement national en papier d'emballage | Approvisionnement national prévu par le projet Ninh Binh | Transformateurs ondulés nationaux | Établir des relations directes de vente de matériaux autour des grades de papier prévus | Mise en service de l'usine et acceptation du nouveau matériau | Ninh Binh GDT et transformateurs nationaux |
| Boîtes finies axées sur l'électronique | L'approvisionnement en papier prévu cible explicitement l'emballage d'équipements électroniques | Fabricants d'équipements électroniques | Associer la production de papier à une offre de transformateur proposant des solutions de boîtes finies | Ajout d'une capacité de transformation à l'approvisionnement en matériaux | Transformateurs servant les acheteurs du secteur électronique |
| Ventes à l'exportation de papier d'emballage | L'usine prévue cible également les marchés d'exportation | Transformateurs de papier d'emballage à l'étranger | Développer un canal de clients à l'exportation pour les grades prévus | Acceptation des clients à l'exportation et dépendance à la mise en service | Ninh Binh GDT et fournisseurs d'emballages orientés vers l'exportation |
| Source: Mordor Intelligence | |||||
L'emballage de protection fini pour les usines d'électronique est l'ouverture centrale côté acheteur, avec l'emballage vendu dans une opération de conditionnement vietnamienne. Les transformateurs peuvent répondre à ce besoin indépendamment du fait qu'une future usine approvisionne leur carton. Relier la boîte finie au composant emballé fait du développement d'application la tâche commerciale immédiate, tandis que la mise en service prévue de l'usine limite le moment où ses matériaux pourraient devenir disponibles.
Développements industriels récents dans Marché vietnamien de l'emballage en papier
- Octobre 2026 : Oji Liquid Pak a posé la première pierre de son usine de carton aseptique au parc industriel de haute technologie de Long Thanh à Dong Nai le 10 octobre, avec les premières livraisons aux clients attendues au premier semestre 2028.
- Mai 2026 : SCG Packaging Public Company Limited a annoncé une base de production de conteneurs ondulés prévue sur le site de Ho Chi Minh-Ville de Vina Kraft Paper Co., Ltd., avec des opérations commerciales attendues en septembre 2027.
Marché vietnamien de l'emballage en papier Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché vietnamien de l'emballage en papier mesure les dépenses annuelles en produits d'emballage en papier et en carton vendus pour utilisation au Vietnam. Ces ventes sont classées par grade de carton, produit, secteur d'utilisation finale et format d'emballage.
Exclusions du périmètre : les emballages en plastique, métal et verre, la pâte vendue séparément, le papier récupéré et autres fibres ou intrants papier, les équipements et services utilisés pour fabriquer des emballages, ainsi que les marchandises emballées et leurs ventes sont exclus.
Aperçu de la segmentation
- Par grade
- Carton plat
- Sulfate blanchi solide (SBS)
- Sulfate non blanchi solide (SUS)
- Carton pliant (FBB)
- Carton recyclé couché (CRB)
- Carton recyclé non couché (URB)
- Autres grades de carton plat
- Carton ondulé
- Kraftliner à sommet blanc
- Autres kraftliners
- Testliner à sommet blanc
- Autres testliners
- Flutage semi-chimique
- Flutage recyclé
- Autres grades
- Carton plat
- Par produit
- Boîtes pliantes
- Boîtes et conteneurs en carton ondulé
- Autres produits
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Santé
- Soins personnels
- Soins ménagers
- Électrique et électronique
- Autres secteurs d'utilisation finale
- Par format d'emballage
- Rigide (carton ondulé, carton plein)
- Semi-rigide (boîtes pliantes à l'exclusion des boîtes en carton plein)
- Papier flexible (sachets, emballages)
- Produits d'emballage en fibre et pâte moulées
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise des sources telles que les publications industrielles et commerciales de l'Office national des statistiques du Vietnam pour suivre l'activité manufacturière et les conditions de prix, le plan national de commerce électronique du ministère de l'Industrie et du Commerce pour cadrer la demande liée aux colis, la présentation sectorielle de l'Association vietnamienne de la pâte et du papier pour évaluer la production de papier, l'approvisionnement en fibres et les capacités, et le rapport du ministère de l'Agriculture et de l'Environnement sur la ligne de boîtes en papier de Doveco pour identifier les développements de formats et d'utilisations finales. Ces sources soutiennent les vérifications de la demande d'emballages, du mix produit et de la disponibilité des matériaux en amont au Vietnam.
Les rapports annuels et dépôts d'entreprises, les documents destinés aux investisseurs, la presse économique réputée et les annonces d'usines documentées publiquement ajoutent des preuves au niveau des producteurs sur les ventes, les capacités, les investissements et les applications clients, et ces données sont recoupées avec les indicateurs officiels d'activité et de commerce avant d'informer la vision du marché. Ces sources nommées sont illustratives et ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire consulte des producteurs d'emballages basés au Vietnam, des fournisseurs de carton, des transformateurs, des acheteurs d'emballages et des spécialistes du secteur de différentes tailles d'entreprises et niveaux hiérarchiques. Les entretiens et questionnaires structurés testent les preuves secondaires sur les prix de vente, le mix produit, l'utilisation, l'approvisionnement en matériaux et la demande des acheteurs, tandis que les analystes réconcilient les réponses divergentes avec les divulgations d'entreprises et les indicateurs nationaux. Les analystes enregistrent et délimitent les écarts non résolus avec des preuves comparables d'entreprises, de canaux et de production plutôt que de les combler avec des hypothèses non étayées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante part du chiffre d'affaires annuel des producteurs provenant des emballages en papier et en carton vendus pour utilisation au Vietnam, puis vérifie le total national par des agrégations sélectives des activités des fournisseurs et transformateurs et des prix de vente échantillonnés multipliés par les volumes. Les indicateurs clés comprennent la production manufacturière et les expéditions, le commerce de détail en ligne et l'activité des colis, la production de papier d'emballage et de carton, la disponibilité des fibres récupérées et les capacités d'emballage annoncées. Chacun contribue à expliquer la demande, l'approvisionnement en matériaux, les prix réalisés ou les limites de production à court terme. Les totaux historiques et les mix de segments observés ancrent les parts par grade, produit, secteur acheteur et format, avec les divulgations de produits d'entreprises et les preuves d'application utilisées pour allouer les revenus entre les catégories et un résidu conservé uniquement là où les preuves ne soutiennent pas une répartition plus fine. La régression multivariée ou l'analyse de scénarios peut projeter la demande par rapport à ces facteurs, avec des cas alternatifs pour les contraintes de fibres, le calendrier des investissements et la substitution de formats. Lorsque les séries locales ou la couverture des fournisseurs sont incomplètes, les analystes utilisent les preuves officielles ou d'entreprises les plus proches spécifiques au Vietnam, délimitent les agrégations sélectives et montrent l'effet par des hypothèses délimitées. Les répondants primaires examinent le choix et la direction des variables de prévision, les hypothèses de prix et de capacité au niveau des variables, et les analystes réconcilient tout désaccord avec des preuves documentées.
Validation des données et cycle de mise à jour
Les analystes triangulent les divulgations d'entreprises, les signaux de production et de commerce du Vietnam, les indicateurs de demande des acheteurs et les agrégations sélectives des fournisseurs, puis examinent les incohérences de couverture, d'unités, de calendrier, de prix et de volume avant la validation. Un second examen vérifie les parts de segments par rapport au total national, teste les mouvements inhabituels par rapport aux signaux de marché indépendants et renvoie les écarts importants ou les preuves contradictoires pour examen par les analystes. Les répondants sont recontactés lorsqu'une réponse modifie l'estimation de manière significative ou ne peut pas être réconciliée. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements importants de politique, de capacité ou d'approvisionnement, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché vietnamien de l'emballage en papier selon Mordor Intelligence par rapport aux autres estimations publiées
Le marché vietnamien de l'emballage en papier mesure les dépenses annuelles en produits d'emballage en papier et en carton vendus pour utilisation au Vietnam. Les indicateurs clés comprennent la production manufacturière et les expéditions, le commerce de détail en ligne et l'activité des colis, la production de papier d'emballage et de carton, la disponibilité des fibres récupérées et les capacités d'emballage annoncées.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des intrants de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent les divulgations d'entreprises, les signaux de production et de commerce du Vietnam, les indicateurs de demande des acheteurs et les agrégations sélectives des fournisseurs, puis examinent les incohérences de couverture, d'unités, de calendrier, de prix et de volume avant la validation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,41 milliards USD (2027) | |
| Consultance mondiale A | 2,1 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 38,4 % à la valeur 2027 de ce rapport de 3,4 milliards USD, 2 ans plus tard. |
| Consultance régionale B | 2,65 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 22,3 % à la valeur 2027 de ce rapport de 3,4 milliards USD, 2 ans plus tard. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les divulgations d'entreprises, les signaux de production et de commerce du Vietnam, les indicateurs de demande des acheteurs et les agrégations sélectives des fournisseurs, puis examinent les incohérences de couverture, d'unités, de calendrier, de prix et de volume avant la validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché vietnamien de l'emballage en papier et ses perspectives de croissance ?
La taille était de 3,11 milliards USD en 2026 et devrait croître de 3,41 milliards USD en 2027 à 5,46 milliards USD d'ici 2032, à un CAGR de 9,87 % durant 2027-2032.
Qu'est-ce qui stimule la demande d'emballages en papier au Vietnam ?
Le volume postal du Vietnam a dépassé 4,2 milliards d'articles en 2025, les colis de marchandises représentant plus de 90 % du total. L'expansion des usines et les restrictions d'utilisation des plastiques de janvier 2026 soutiennent également la demande.
Quel type de produit domine le secteur de l'emballage en papier ?
Les boîtes et conteneurs ondulés ont dominé avec 49,66 % des revenus en 2026. Les cartons pliants devraient connaître la croissance la plus rapide avec un CAGR de 11,2 % durant 2027-2032.
Quelles entreprises sont en concurrence dans le secteur de l'emballage en papier au Vietnam ?
Les participants de premier plan comprennent Starprint Vietnam Joint Stock Company, Tetra Pak International S.A., SCG Packaging Public Company Limited, Lee & Man Paper Manufacturing Ltd. et Oji Interpack Vietnam Co., Ltd.
Quel est le principal défi d'approvisionnement pour les producteurs d'emballages en papier ?
L'industrie papetière du Vietnam a produit 178 400 tonnes métriques de pâte vierge contre 653 491 tonnes métriques consommées au cours des 9 premiers mois de 2025, exposant les producteurs de carton à un déséquilibre en fibres nationales en amont.
Où se situent les principales opportunités d'emballage en papier au Vietnam ?
Les parcs industriels du nord entourant Hanoï constituent le principal pôle de consommation de grades kraft premium. Le Centre-Vietnam, mené par Da Nang, forme un corridor de croissance.