
Taille et part du marché de l'emballage papier
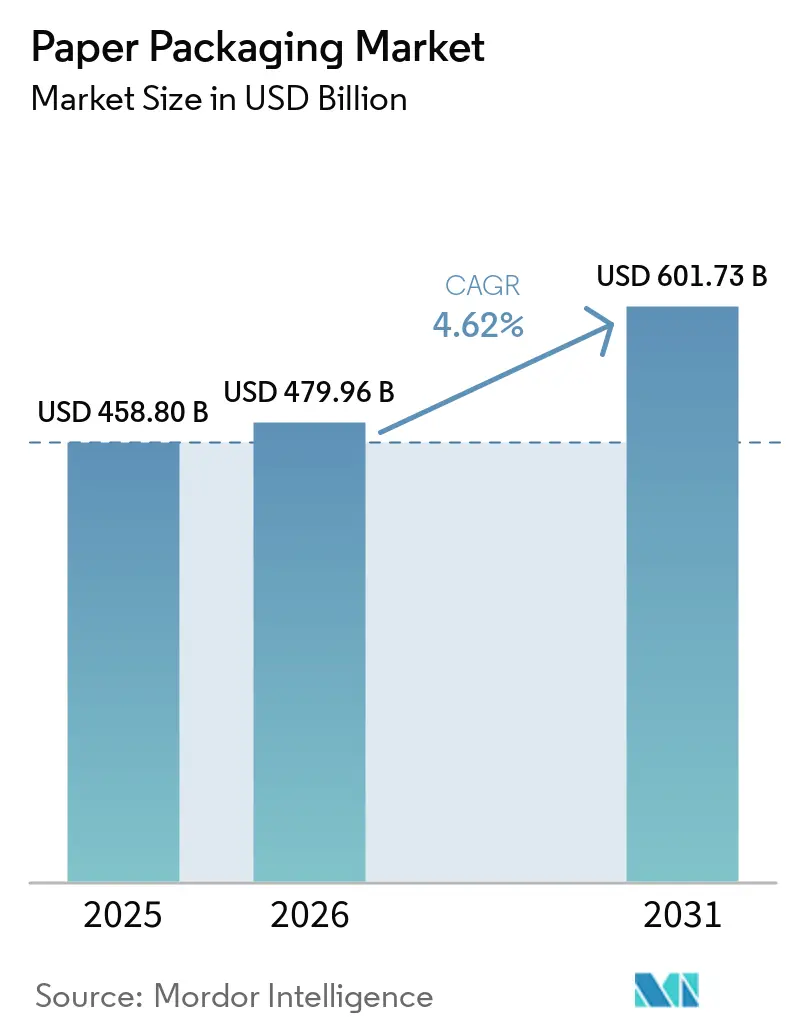
Analyse du marché de l'emballage papier par Mordor Intelligence
La taille du marché de l'emballage en papier devrait s'étendre de 480 milliards USD en 2026 et 502,1 milliards USD en 2027 à 623,1 milliards USD d'ici 2032, enregistrant un CAGR de 4,41 % entre 2027 et 2032.
Le carton couché barrière ouvre des possibilités pour l'emballage alimentaire, tandis que la croissance de la logistique de fulfillment en Inde constitue une voie supplémentaire vers la demande en emballages d'expédition. Les éco-contributions liées à la recyclabilité au Royaume-Uni rendent les conceptions d'emballages ménagers éligibles commercialement plus attractives, reliant performance fonctionnelle et traitement en fin de vie au sein d'une même décision d'emballage. Les acquisitions étendent la portée de la fabrication régionale, tandis que le soutien à la conformité spécifique aux produits offre à Metsä Board une voie supplémentaire vers les relations avec les transformateurs. Les exportateurs thaïlandais d'emballages en fibres confrontés aux exigences de traçabilité de l'UE et les producteurs nord-américains consommant des vieux cartons ondulés doivent qualifier de nouvelles applications d'emballage sans aggraver le risque d'approvisionnement ni la pression sur les coûts des intrants.
Points clés du rapport
- Par grade, le carton d'emballage détenait une part de marché de l'emballage en papier de 53,03 % en 2026, tandis que le carton plat devrait connaître la croissance la plus rapide avec un CAGR de 6,85 % entre 2027 et 2032.
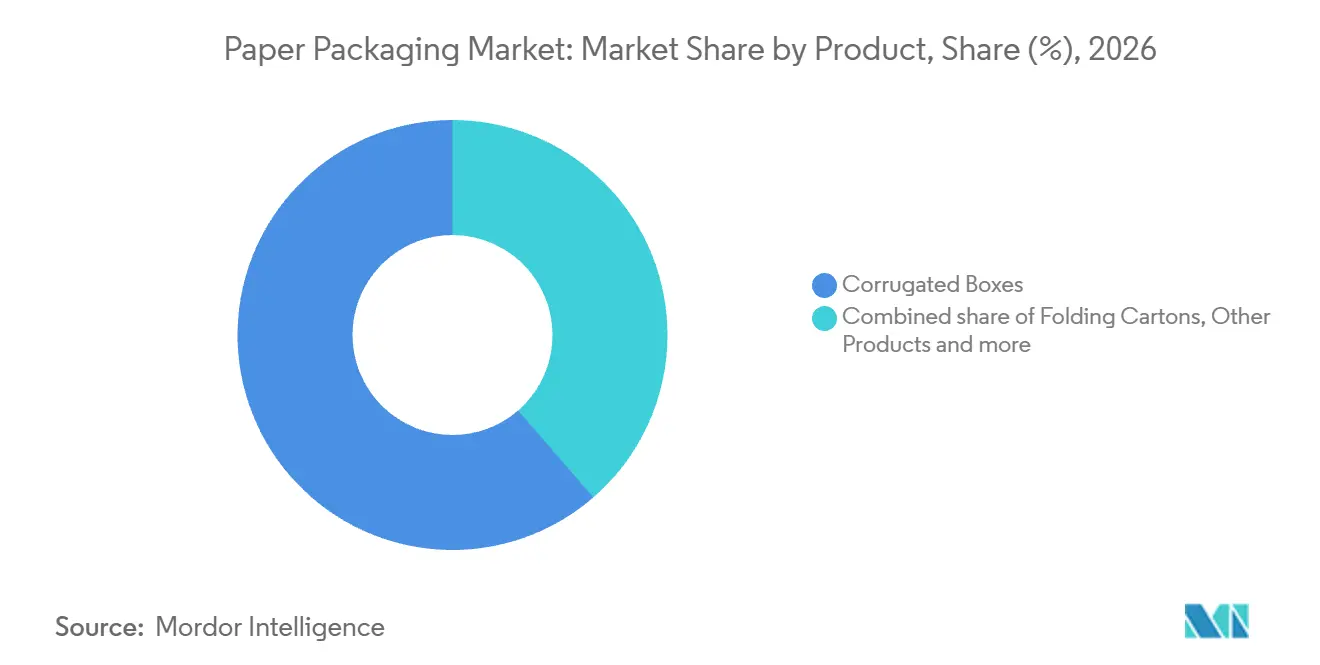
- Parmi les produits, les boîtes en carton ondulé représentaient une part de 61,37 % de la taille du marché de l'emballage en papier en 2026, et les cartons pliants devraient connaître la croissance la plus rapide avec un CAGR de 4,92 % entre 2027 et 2032.
- L'alimentation a dominé les secteurs d'utilisation finale avec une part de 39,45 % en 2026, tandis que les soins personnels devraient connaître la croissance la plus rapide avec un CAGR de 6,88 % entre 2027 et 2032.
- Par format d'emballage, l'emballage rigide, incluant le carton ondulé et le carton plein, détenait une part de 45,35 % en 2026, tandis que les fibres et pâtes moulées devraient connaître la croissance la plus rapide avec un CAGR de 6,42 % entre 2027 et 2032.
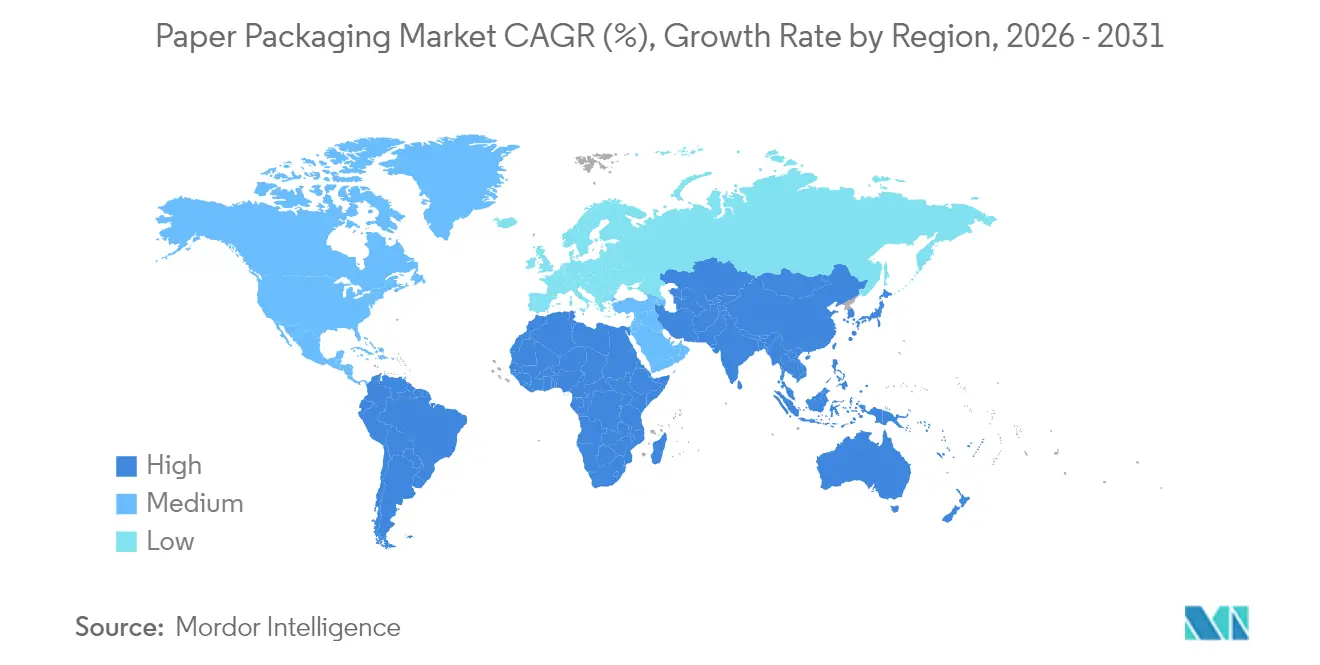
- Sur le plan géographique, l'Asie-Pacifique était la plus grande région avec une part de 48,02 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,31 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Développement de solutions en carton couché barrière | +1.5% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Hausse de la demande en carton ondulé liée au commerce électronique | +1.4% | Amérique du Nord et Inde | Court terme (≤ 2 ans) |
| Transition des propriétaires de marques vers des emballages mono-matériau | +1.2% | France, Belgique et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Mandats de Responsabilité Élargie du Producteur (REP) | +1% | Royaume-Uni et Union européenne | Court terme (≤ 2 ans) |
| Avancées en matière de barrières à base de nanocellulose | +0.2% | Asie-Pacifique et Europe | Long terme (≥ 4 ans) |
| Économie de l'impression numérique sur site dans les usines de transformation | +0.4% | Site de distribution de colis en Allemagne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Développement de solutions en carton couché barrière
Les exigences de protection peuvent rendre le système de revêtement déterminant lorsqu'un acheteur alimentaire envisage un emballage en papier. En mai 2025, Metpack, basée à Istanbul, a proposé du papier et du carton couché Ezycompost pour l'emballage alimentaire en utilisant le revêtement ecovio 70 PS14H6 de BASF. L'offre combinait des barrières contre les liquides, les graisses, les corps gras et les huiles minérales avec une compostabilité domestique certifiée. BASF a annoncé un revêtement 40 % plus fin que l'acide polylactique (PLA). Le revêtement est également approuvé pour le contact alimentaire par la FDA et stable aux températures d'eau bouillante jusqu'à 100 °C, ce qui élargit les applications alimentaires dans lesquelles un transformateur peut proposer la structure.
Hausse de la demande en carton ondulé liée au commerce électronique
La distribution et le commerce électronique constituent ensemble un débouché important pour les fournisseurs de carton ondulé. International Paper a estimé que la distribution et le commerce électronique représentaient 19 % de la demande de l'industrie nord-américaine des emballages en carton ondulé en 2025. En 2025, Amazon India a lancé 12 centres de fulfillment et en a étendu 6 autres, ajoutant 8,6 millions de pieds cubes de capacité de stockage. Des partenaires logistiques stratégiques ont exploité et géré les nouveaux sites, qui étaient prêts et opérationnels avant la saison festive 2025. Pour les fabricants de boîtes, l'expansion indienne offre une voie potentielle vers des applications d'emballages d'expédition supplémentaires, en complément du marché final nord-américain combiné.
Transition des propriétaires de marques vers des emballages mono-matériau
La substitution par les propriétaires de marques peut créer une demande d'emballage en papier à une couche spécifique d'un emballage multi-composants. En 2025, Mondelēz International a utilisé un emballage secondaire en papier mono-matériau pour les biscuits Véritable Petit Beurre de LU en France, en Belgique et au Royaume-Uni. Développé avec Saica Flex, l'emballage extérieur en papier a rduit l'utilisation de plastique vierge d'environ 63 % par emballage, tandis que les sachets intérieurs individuels pour biscuits sont restés en plastique. Étant donné que l'exigence en papier concerne une structure extérieure, la proposition du transformateur peut se concentrer sur son adéquation avec le sachet intérieur conservé et les besoins de protection du produit. Les fournisseurs peuvent répondre à une exigence d'emballage en papier multi-pays grâce à une structure secondaire définie, offrant aux propriétaires de marques un moyen d'échelonner les changements de matériaux par couche d'emballage.
Mandats de Responsabilité Élargie du Producteur (REP)
La différenciation des éco-contributions par PackUK, l'administrateur du régime REP pour les emballages au Royaume-Uni, peut faire de la conception des emballages une décision de coût direct pour les producteurs d'emballages ménagers assujettis. Pour l'année d'évaluation 2026-2027 au Royaume-Uni, en utilisant les données d'emballage de 2025, les emballages ménagers ayant reçu la note Verte de PackUK bénéficient d'une éco-contribution inférieure au taux de base Ambre. [1] La modulation n'affecte que les éco-contributions pour les déchets d'emballages ménagers et redistribue les charges sans en augmenter le total. La remise Verte est financée par les charges notées Rouge, et son niveau final dépend des données d'emballage déclarées dans toutes les catégories de matériaux. Les fournisseurs d'emballages en papier peuvent donc se démarquer par des conceptions atteignant la note de recyclabilité requise tout en remplissant la fonction d'emballage initiale. Les producteurs assujettis ont une raison concrète de qualifier une conception récupérable avant de s'engager dans une conversion plus large vers le papier.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Contrôle de la déforestation et de l'approvisionnement en fibres | -0.5% | Thaïlande et Union européenne | Court terme (≤ 2 ans) |
| Volatilité des prix des fibres recyclées | -0.4% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Coûts de suppression progressive des substances chimiques persistantes (PFAS) | -0.3% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Logistique de collecte limitée dans les marchés émergents | -0.2% | Zones de collecte résidentielle au Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôle de la déforestation et de l'approvisionnement en fibres
La traçabilité des fibres peut contraindre l'approvisionnement commercialement utilisable même lorsqu'un producteur a accès à la matière physique. Dans son rapport de risques 2025, SCG Packaging (SCGP) a identifié une possible perturbation de ses exportations d'emballages en pâte et en papier vers l'Union européenne s'il ne pouvait pas vérifier la traçabilité. La société a également identifié des coûts potentiellement plus élevés et des retards dans l'approvisionnement en matières premières. Pour les exportateurs exposés à ce risque, une source de fibres disponible a donc moins de valeur lorsque sa documentation ne peut pas satisfaire aux exigences de la destination. SCGP a renforcé son système de Chaîne de Contrôle FSC pour la traçabilité dans le cadre du Règlement européen sur la déforestation et indique qu'il continue d'améliorer ses systèmes. Tant que la vérification n'est pas fiable, le coût potentiel et le délai de preuve de la provenance restent à la charge de l'exportateur.
Volatilité des prix des fibres recyclées
La hausse des prix des fibres récupérées peut affaiblir l'argument de l'accessibilité pour les emballages fabriqués à partir d'intrants recyclés. En Amérique du Nord, la hausse des prix des vieux cartons ondulés (OCC) a pesé sur les entreprises d'emballage consommant ce matériau jusqu'en juillet 2026. Les producteurs de carton d'emballage ont cité la hausse des prix des OCC parmi les raisons de leurs propres augmentations de prix. L'exposition qui en résulte diffère selon les maillons de la chaîne, car une hausse du prix des intrants peut bénéficier aux recycleurs tout en pénalisant les entreprises qui achètent leurs matériaux. Étant donné que les producteurs de carton d'emballage ont augmenté leurs propres prix à deux reprises en 2026 en citant la hausse des coûts des OCC parmi les raisons, les transformateurs achetant du carton subissent la hausse des coûts des intrants un échelon plus bas dans la chaîne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
l'échelle opérationnelle rencontre une croissance sélective des capacitésLe carton d'emballage représentait une part de 53,03 % de la taille du marché de l'emballage en papier en 2026. La production américaine de carton d'emballage s'est élevée à 36,1 millions de tonnes courtes en 2025, en baisse de 4,4 % par rapport à 2024. [2] L'American Forest & Paper Association (AF&PA) a rapporté que la capacité américaine de carton d'emballage a diminué de 5,1 % en 2025, tandis que les usines fonctionnaient à 91,9 % de leur capacité. Étant donné que la capacité américaine a diminué plus rapidement que la production, le taux d'utilisation élevé indique une adaptation des capacités à la demande plutôt qu'une expansion. Les rendements de la base d'usines américaines restantes dépendent donc de la demande en boîtes transformées absorbant leur production.
Le carton plat est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,85 % entre 2027 et 2032. La consommation mondiale de carton plat en amont a augmenté de 2 % en 2025, tandis que la demande européenne était stagnante et que la surcapacité mondiale persistait, notamment en Chine. La ligne de carton grand public Oulu de Stora Enso en Finlande a commencé à fonctionner début 2025 avec une capacité annuelle de 750 000 tonnes métriques pour le carton pliant couché et le kraft blanchi non couché combinés. Avec une montée en puissance se poursuivant au premier semestre 2026 et une capacité totale attendue en 2027, la part de carton plat de cette capacité combinée dépend de la façon dont Stora Enso répartit la ligne entre les 2 produits carton.
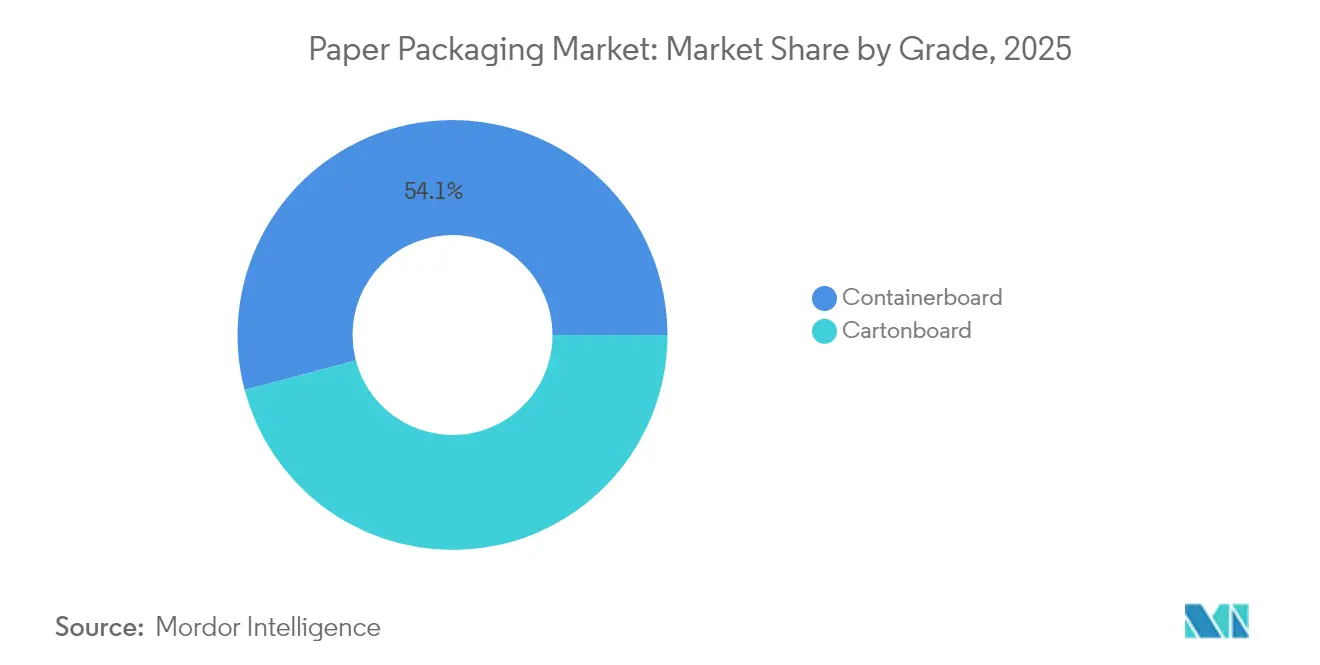
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par produit :
la couverture réseau et les accords acheteurs façonnent la demandeLes boîtes en carton ondulé représentaient une part de marché de l'emballage en papier de 61,37 % en 2026. Les opérations de carton ondulé de Smurfit Westrock ont expédié environ 100 milliards de pieds carrés en Amérique du Nord et environ 96,8 milliards en Europe, au Moyen-Orient et en Afrique, et en Asie-Pacifique en 2025. Son segment Amérique latine, incluant l'Amérique centrale et les Caraïbes, a expédié environ 23 milliards de pieds carrés de conteneurs en carton ondulé cette année-là. Les quelque 100 milliards de pieds carrés d'Amérique du Nord représentaient moins de la moitié des quelque 220 milliards de pieds carrés expédiés dans les 3 segments de reporting de la société, de sorte que son échelle en carton ondulé repose sur un réseau multi-régional.
Les cartons pliants sont le segment à la croissance la plus rapide, avec un CAGR prévu de 4,92 % entre 2027 et 2032. La division MM Food & Premium Packaging de Mayr-Melnhof Karton a déclaré environ 1 100 clients dans le monde, avec environ 88 % du chiffre d'affaires de la division généré par des groupes multinationaux. La division a néanmoins signalé une demande atone en cartons pliants au premier semestre 2026, avec des commandes s'améliorant sélectivement sur certains marchés à la fin du deuxième trimestre. Les clients multinationaux organisent généralement leurs approvisionnements par le biais d'accords pluriannuels faisant suite à des appels d'offres en amont. Cette structure d'acheteurs canalise l'opportunité prévisionnelle à travers des attributions de programmes, tandis que l'amélioration sélective des commandes indique une base de demande à court terme inégale.

Par secteur d'utilisation finale :
le volume alimentaire et les cartons cosmétiques offrent des voies différentesL'alimentation était le segment le plus important, représentant 39,45 % de la valeur totale du secteur en 2026. Pour 2025, le Centre commun de recherche de la Commission européenne a estimé à 84 868,7 tonnes métriques les emballages primaires et secondaires en papier associés aux plats préparés mis sur le marché allemand. Au premier semestre 2026, The Pack Corporation a signalé des ventes stables de cartons en papier pour les contenants primaires alimentaires et les produits alimentaires à emporter ou livrés. L'estimation allemande couvre plusieurs couches d'emballage, tandis que l'exemple de l'entreprise relie les cartons à la fois aux contenants primaires et à la distribution des aliments préparés. Les transformateurs alimentaires peuvent donc répondre à des besoins d'emballage distincts autour du même repas, de son contenant immédiat à l'emballage en papier accompagnant sa vente.
Les soins personnels sont le segment à la croissance la plus rapide, avec un CAGR prévu de 6,88 % entre 2027 et 2032. Shiseido indique qu'ANESSA et ELIXIR remplacent leurs emballages secondaires en plastique par du papier certifié durable. Sa marque Clé de Peau Beauté utilise du papier certifié par le Forest Stewardship Council (FSC) pour les cartons individuels de tous ses produits. Ces exemples situent l'ouverture commerciale au niveau de la couche d'emballage extérieure, avec une conversion active aux côtés d'une application de carton en papier établie. Une demande supplémentaire peut provenir de l'achèvement des transitions ANESSA et ELIXIR au sein du même propriétaire de marque, sans nécessiter de changement des contenants primaires.
Par format d'emballage :
l'échelle établie du carton ondulé rencontre l'investissement en fibres mouléesL'emballage rigide, incluant le carton ondulé et le carton plein, était le segment le plus important avec une part de 45,35 % en 2026. Dans ses statistiques sectorielles 2025, la Fédération européenne des fabricants de carton ondulé (FEFCO) a rapporté environ 51 milliards de mètres carrés de production annuelle de carton ondulé en Europe. Ce flux de matériaux donne à la composante ondulée une base opérationnelle étendue au sein de l'emballage rigide. Georgia-Pacific et Gallo ont repensé l'emballage vinicole de Gallo avec un séparateur en Z en carton ondulé qui préservait la stabilité structurelle pour les caisses empilées, montrant comment le carton devient un emballage rigide fini pour une application spécifique.
Les fibres et pâtes moulées sont le segment à la croissance la plus rapide, avec un CAGR prévu de 6,42 % entre 2027 et 2032. Genera a achevé son expansion à Vonore, Tennessee, en juillet 2025, portant la capacité annuelle d'emballage en fibres moulées à plus de 2 milliards de pièces. En octobre 2025, HZ Green Pulp, licencié de PulPac, avait commencé la production commerciale à grande échelle de couvercles de café en fibres moulées à sec en Malaisie. Le segment Emballage en fibres de Huhtamaki, qui comprend les produits en fibres moulées, a enregistré une croissance comparable des ventes nettes de 6 % au premier semestre 2026, ajoutant un signal de croissance des ventes aux investissements de production.
Analyse géographique
Marché de l'emballage en papier en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de l'emballage en papier de 48,02 % en 2026 et devrait enregistrer un CAGR de 5,31 % entre 2027 et 2032, ce qui en fait la région la plus grande et à la croissance la plus rapide. Oji India Packaging a inauguré sa cinquième usine indienne à Sri City le 21 mars 2025, avec une production d'accessoires d'emballage et une capacité annuelle de boîtes en carton ondulé de 100 millions de mètres carrés pour répondre à la demande croissante du sud de l'Inde. En septembre 2026, SCG Packaging a acquis une participation de 90 % dans Jin Zhong Fa Paper Industrial, un fabricant d'emballages en fibres à Chonburi, en Thaïlande. L'indice de production d'emballages en papier de la Thaïlande a augmenté de 0,50 % en 2025, principalement porté par la consommation du marché intérieur. La demande en boîtes dans le sud de l'Inde et la consommation intérieure à l'origine du gain de l'indice de production thaïlandais favorisent une couverture de production spécifique à chaque pays, les acquisitions offrant une autre voie vers une base de fabrication locale existante.
En Amérique du Nord, la production américaine de papier d'emballage a augmenté de 1,7 % en 2025, tandis que la production globale de papier et de carton a chuté de 3,7 %, faisant de l'emballage une proposition opérationnelle distincte au sein du mix de production national. En Europe, d'ici mai 2025, Mondi avait étendu la capacité de son MailerBAG paper re/cycle avec une nouvelle ligne à Krapkowice, en Pologne, pour répondre aux exigences de taille et de protection des clients du commerce électronique. La divergence américaine fait de la production globale de papier un mauvais indicateur des opportunités opérationnelles en papier d'emballage. L'investissement de transformation en Pologne ajoute un format d'expédition spécifique au commerce électronique, offrant aux fournisseurs une voie axée sur les applications aux côtés de cette base de production plus large.
En Amérique du Sud, les produits alimentaires représentaient 51,1 % du volume d'expédition de boîtes en carton ondulé et d'accessoires au Brésil en 2025 parmi les entreprises déclarantes. En 2025, Smurfit Westrock a annoncé une nouvelle ligne dans son usine d'emballages en carton ondulé de Barranquilla, en Colombie, signalant une augmentation de capacité d'environ 30 % pour servir les clients des secteurs de la consommation, de l'industrie et de l'exportation de bananes. Greenliner a annoncé le démarrage de sa machine PM 1 en octobre 2025 dans la ville du 10 Ramadan en Égypte, fournissant du carton d'emballage à partir de 80 grammes par mètre carré localement et à l'exportation. En Amérique du Sud et au Moyen-Orient et en Afrique, ces exemples distinguent la demande en boîtes pour l'alimentation, la transformation industrielle et à l'exportation, et l'approvisionnement en carton en amont. La proposition locale la plus solide dépend du fait que le client a besoin d'une boîte finie pour une application ou de carton pour une transformation ultérieure.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un producteur fournissant des emballages en papier pour des produits de grande consommation. L'entrée américaine examine le cadre de la Californie, tandis que l'entrée brésilienne combine le reporting du système fédéral avec une transition explicite du Minas Gerais. L'attractivité reflète les obligations de conception et de récupération auxquelles ce producteur est confronté dans chaque cadre examiné, ainsi que le calendrier de ses engagements commerciaux.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Département californien du recyclage et de la récupération des ressources (CalRecycle) | Agence de l'environnement et régulateurs environnementaux décentralisés | Administration nationale de la réglementation du marché | Ministère de l'Environnement et du Changement climatique pour le reporting du système fédéral |
| Instruments ou orientations clés | SB 54 de Californie ; réglementations permanentes en vigueur depuis le 1er mai 2026 | Obligations de recyclage des emballages pour les producteurs concernés | Contrôles GB 23350-2021 sur les emballages de vente d'aliments et de cosmétiques | Politique nationale des déchets solides, article 32 ; reporting du système du décret 11 413/2023 |
| Effet commercial | Emballages à usage unique couverts recyclables ou compostables d'ici 2032 ; le financement des producteurs commence en 2027 | Les notes de recyclage éligibles pour le papier/carton et les composites à base de fibres peuvent satisfaire à l'obligation commerciale combinée | Limites de vide, de couches et de coût pour les emballages de vente d'aliments et de cosmétiques ; exportations, emballages de transport et produits à prix zéro étiquetés comme cadeaux ou articles hors vente exclus | Réutilisation compatible avec le produit lorsque cela est possible, sinon recyclage, sous réserve d'exceptions techniques/économiques réglementées ; les gestionnaires/opérateurs de systèmes déclarent les résultats de l'année précédente avant le 30 juillet, avec confidentialité justifiée protégée |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Sans changement | Durcissement |
| Source: Mordor Intelligence | ||||
Le début du financement des producteurs en Californie en 2027 et l'échéance de recyclabilité ou de compostabilité de 2032 pour les emballages à usage unique couverts alourdissent la charge de conformité future. Au Royaume-Uni, l'objectif combiné de recyclage des emballages en papier, carton et composites à base de fibres pour les entreprises passe de 77 % en 2026 à 79 % en 2027. Le projet chinois de mai 2026 est toujours en consultation et ne réviserait, lors de sa publication, que les coefficients des conserves alimentaires, du riz/des nouilles instantanés et du café en dosettes, soutenant la continuité des contrôles opérationnels sur les ratios de vide, les couches et les coûts pour les autres emballages couverts. Entre 2026 et 2027, l'objectif de récupération du Minas Gerais passe de 32,5 % à 35 % des emballages mis sur le marché de l'État, et l'objectif de couverture des unités régionales de gestion des déchets passe de 85 % à 100 %.
Étapes de la chaîne de valeur
La comparaison suit la fabrication du papier et du carton, la production de feuilles ondulées et la transformation en emballages finis. L'intégration peut relier ces activités avant la vente au client final, comme les opérations de recyclage nord-américaines de Smurfit Westrock qui approvisionnent ses propres usines en fibres récupérées. Cette structure place la coordination entre l'approvisionnement en matériaux et les besoins de transformation au cœur de la façon dont la chaîne crée un emballage commercialisable. La distinction commerciale est entre le matériau intermédiaire vendu à un autre fabricant et l'emballage fini fourni pour l'usage d'un acheteur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication de papier et de carton | Opérateurs d'usines intégrées nord-américaines tels que Smurfit Westrock plc | Ventes externes de carton d'emballage et de carton plat non utilisés dans la propre transformation | Adéquation de la production de l'usine aux besoins de transformation internes | Aligner la production de l'usine sur la demande de transformation en aval |
| Production de feuilles ondulées | Fabricants de feuilles ondulées tels que Smurfit Westrock plc | Ventes de feuilles ondulées aux fabricants de boîtes | Les dimensions des feuilles doivent correspondre aux spécifications des clients | Coordonner la découpe des feuilles avec la conception de l'emballage en aval |
| Transformation en emballages finis | Transformateurs de carton ondulé tels que Smurfit Westrock plc et Mondi plc | Ventes d'emballages en carton ondulé transformés | Exposition lorsque les coûts du papier et de la main-d'œuvre ne peuvent pas être répercutés dans les prix | Améliorer la productivité de la transformation avant de s'engager sur des prix de vente fixes |
| Source: Mordor Intelligence | ||||
Mondi a rapporté que l'inflation salariale et la hausse des coûts des intrants en papier ne pouvaient pas être répercutées dans les prix de son activité Corrugated Solutions en 2025 en raison d'une concurrence intense sur les marchés clés. Cela fait de l'étape de transformation un point de pression potentiel même lorsque le producteur a accès au matériau en amont. L'intégration peut coordonner l'approvisionnement, mais sa valeur commerciale dépend en fin de compte de la vente d'emballages soutenant le coût de la transformation. Lorsque les prix de vente ne peuvent pas absorber l'inflation salariale, la productivité de la transformation devient un levier important pour un fournisseur d'emballages intégré.
Paysage concurrentiel
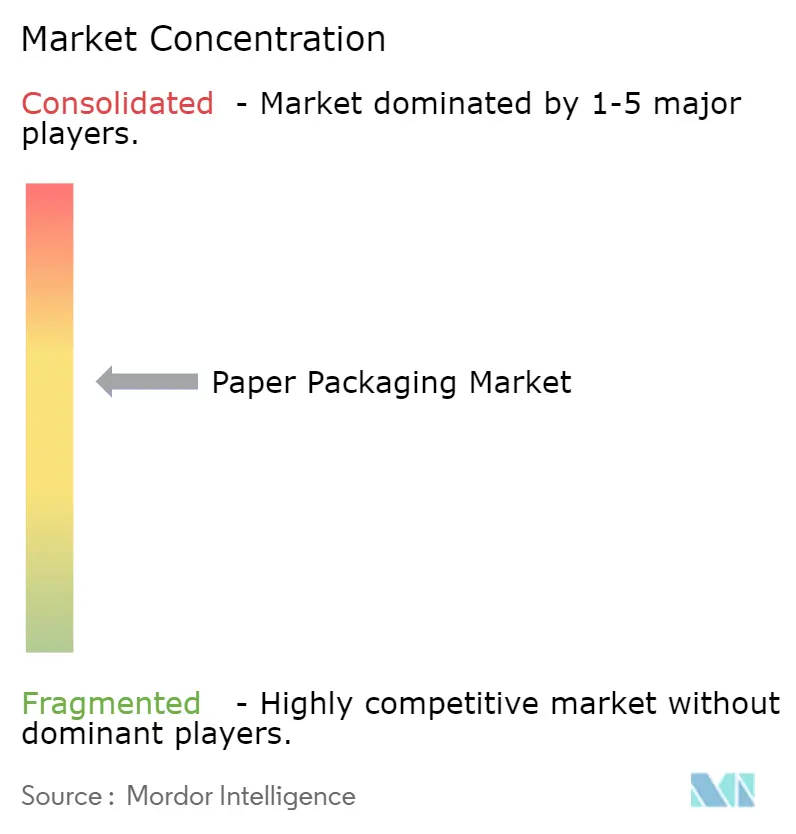
La concurrence est modérément consolidée autour de producteurs de papier et de transformateurs intégrés, dont les réseaux opérationnels créent des barrières à l'entrée significatives. International Paper Company fournit du carton d'emballage et des emballages en carton ondulé, tandis que Smurfit Westrock plc combine la production de papier et la transformation du carton ondulé. Mondi plc exploite Corrugated Solutions, et Packaging Corporation of America a déclaré 10 usines et 91 usines de produits ondulés et installations connexes en janvier 2026. Stora Enso Oyj fournit des matériaux et des solutions d'emballage fabriqués à partir de fibres fraîches et recyclées. La coordination de l'approvisionnement en matériaux et des opérations de transformation sur un réseau de clients constitue donc un obstacle concurrentiel qu'un investissement dans une seule usine ne peut pas résoudre.
Packaging Corporation of America a finalisé l'acquisition de l'activité carton d'emballage de Greif le 2 septembre 2025, ajoutant 2 usines de carton d'emballage et 8 usines d'alimentation en feuilles et de carton ondulé aux États-Unis. Le 4 juin 2026, International Paper a finalisé l'acquisition de North Pacific Paper Company à Longview, dans l'État de Washington, élargissant ses capacités en grades d'emballage et sa portée de service sur la côte Ouest. [3] L'acquisition de Packaging Corporation of America a combiné des actifs d'usines et de transformation aux États-Unis, tandis qu'International Paper a mis l'accent sur les grades légers haute performance et le service sur la côte Ouest. Les deux acquisitions approfondissent l'approvisionnement en usines nationales, Packaging Corporation of America ajoutant des usines de transformation et International Paper ajoutant un service sur la côte Ouest, faisant du contrôle de la chaîne d'approvisionnement une distinction concurrentielle pour les acheteurs de boîtes.
En août 2026, Metsä Board a annoncé une Déclaration de circularité des matériaux pour ses cartons, contenant des informations spécifiques aux produits sur les métaux lourds et les PFAS en contact alimentaire. Disponible sur demande, la déclaration soutient les propres évaluations et la documentation technique des clients dans le cadre du Règlement européen sur les emballages et les déchets d'emballages, tandis que les clients conservent la responsabilité des déclarations relatives aux emballages finis. Cela peut faciliter l'intégration d'une offre de carton dans le processus de qualification d'un transformateur, car les informations sur les matériaux sont fournies au niveau du produit. Le Règlement sur les emballages et les déchets d'emballages s'applique à partir du 12 août 2026, et ses premières exigences pour le carton comprennent des limites sur les métaux lourds et des restrictions sur les PFAS dans les emballages en contact alimentaire. Metsä Board peut donc concourir pour des relations avec les transformateurs grâce à un apport de conformité défini, aux côtés de la portée de fabrication des groupes intégrés.
Leaders du secteur de l'emballage papier
-
International Paper Company
-
Smurfit Westrock plc
-
Mondi plc
-
Packaging Corporation of America
-
Stora Enso Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Emballage en Papier Entreprises couvertes dans ce rapport
- International Paper Company
- Smurfit Westrock plc
- Mondi plc
- Packaging Corporation of America
- Stora Enso Oyj
- Graphic Packaging International, LLC
- Nippon Paper Industries Co. Ltd.
- Sonoco Products Company
- Oji Holdings Corporation
- Georgia-Pacific LLC
- Nine Dragons Paper Holdings
- Lee & Man Paper Manufacturing
- Sappi Limited
- Ilim Group
- Klabin S.A.
- Asia Pulp & Paper (APP)
Principales opportunités pour les acteurs du marché
Les opportunités comparent les programmes d'acheteurs pour les barquettes de plats préparés, l'emballage de produits ménagers et les emballages alimentaires de marque. Le 16 mai 2025, Marks and Spencer (M&S) a désigné Graphic Packaging International, LLC, comme l'un des partenaires du projet pour son essai de barquettes de plats préparés en fibres de papier. Cette collaboration illustre une voie spécifique à un produit vers une relation acheteur avant toute décision de déploiement plus large. Le potentiel commercial dépend de la transformation d'un emballage adapté en une offre reproductible pour la gamme prévue du client.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Étendre les barquettes de plats préparés en fibres de papier | M&S a évalué une utilisation plus large dans le cadre de Dine In et recueilli les retours des clients au cours de l'exercice clos le 28 mars 2026 | Détaillants de plats préparés tels que M&S | Qualifier les conceptions de barquettes pour des produits supplémentaires avant de proposer un approvisionnement plus large | Démontrer l'acceptation des clients sur une gamme plus large | Graphic Packaging International, LLC, qui propose des barquettes en carton couché barrière |
| Convertir les emballages extérieurs de papier toilette | Le plan de juin 2026 de Carrefour cible l'emballage en papier sur toute sa gamme de papier toilette d'ici 2030 | Détaillants de produits ménagers tels que Carrefour | Développer un emballage en papier pouvant être reproduit sur toute la gamme du détaillant | Exécuter la conversion de toute la gamme dans le calendrier de l'acheteur | Carrefour et les transformateurs capables de qualifier l'emballage en papier |
| Soutenir la conversion d'emballages alimentaires multi-marchés | Bel a prévu d'étendre l'emballage en papier de Mini Babybel à 50 marchés à partir de 2027 | Propriétaires de marques alimentaires tels que Bel Group | Proposer des formats d'emballage en papier reproductibles pour des déploiements sur des marchés supplémentaires | Coordonner les changements d'emballage sur les marchés prévus | Bel Group et les transformateurs d'emballages alimentaires qualifiés |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'extension de gamme, où un programme d'acheteur défini donne à un emballage en papier supplémentaire une destination commerciale spécifique. L'objectif 2030 de Carrefour et l'extension prévue de Bel à 50 marchés à partir de 2027 établissent des horizons de qualification distincts. Les transformateurs peuvent séquencer l'approbation des conceptions en fonction de ces calendriers, tandis que l'adoption plus large des plats préparés dépend d'abord de la réponse des clients évaluée par M&S.
Développements industriels récents dans Marché de l'Emballage en Papier
- Septembre 2026 : SCG Packaging (SCGP) a finalisé l'acquisition d'une participation de 90 % dans Jin Zhong Fa Paper Industrial Co., Ltd., un producteur de conteneurs en carton ondulé à Chonburi, en Thaïlande.
- Juin 2026 : Smurfit Westrock a confirmé la fermeture de son usine de papier SSK à Birmingham, au Royaume-Uni, avec l'arrêt de la production prévu le 27 juillet 2026.
- Juin 2026 : International Paper Company a finalisé l'acquisition de North Pacific Paper Company à Longview, dans l'État de Washington, élargissant ses capacités en grades d'emballage et sa portée de service sur la côte Ouest.
Marché de l'Emballage en Papier Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché de l'emballage en papier mesure la valeur annuelle des ventes départ usine d'emballages finis fabriqués principalement à partir de papier ou de carton et vendus par les producteurs d'emballages à des clients professionnels pour protéger, transporter ou présenter des marchandises à l'échelle mondiale. La valeur des emballages finis est classée par grade de carton, produit, secteur d'utilisation finale, format d'emballage et région.
Exclusions du périmètre : les emballages uniquement en plastique, en métal ou en verre, les produits forestiers et la pâte à papier de base, ainsi que le carton plat ou le carton d'emballage vendus séparément comme intrant d'emballage sont exclus.
Aperçu de la segmentation
- Par grade
- Cartonboard
- Sulfate Blanchi Solide (SBS)
- Sulfate Non Blanchi Solide (SUS)
- Carton Plat à Plier (FBB)
- Carton Recyclé Couché (CRB)
- Carton Recyclé Non Couché (URB)
- Autres grades de cartonboard
- Containerboard
- Kraftliner à dessus blanc
- Autres kraftliners
- Testliner à dessus blanc
- Autres testliners
- Cannelure semi-chimique
- Cannelure recyclée
- Cartonboard
- Par produit
- Cartons pliants
- Boîtes en carton ondulé
- Autres produits
- Par secteur d'utilisation final
- Alimentation
- Boissons
- Soins de santé
- Soins personnels
- Entretien ménager
- Électricité et électronique
- Autres secteurs d'utilisation final
- Par format d'emballage
- Rigide (ondulé, carton solide)
- Semi-rigide (cartons pliants)
- Papier flexible (sachets, emballages)
- Fibres et pulpes moulées
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données de la FAO sur les produits forestiers, les statistiques de la Confédération des industries européennes du papier, les statistiques d'Eurostat sur les déchets d'emballages et la réglementation européenne sur les emballages fournissent des exemples de données de production, de fibres récupérées, de déchets et de politique utilisées pour cadrer le marché et vérifier les signaux régionaux. Ces sources décrivent les flux de matériaux adjacents et les conditions réglementaires, de sorte que les analystes les utilisent conjointement avec les informations des producteurs d'emballages plutôt que de traiter la production en amont ou les tonnages de déchets comme des ventes d'emballages finis.
Les rapports annuels et les dépôts réglementaires des entreprises, les présentations aux investisseurs et la presse économique réputée peuvent compléter les données publiques avec des informations sur les revenus d'emballage, les capacités, les applications clients et le contexte des investissements. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens ou des enquêtes structurées avec des producteurs d'emballages, des transformateurs, des fournisseurs de carton et des responsables des achats ou de l'emballage chez des clients professionnels peuvent tester la façon dont les ventes d'emballages finis sont classées et comment la demande diffère selon le grade, le produit, le format, l'utilisation finale et la région. Les répondants peuvent aider à vérifier les interprétations des sources secondaires, identifier les applications manquantes ou les données géographiques, et clarifier si les chiffres rapportés se réfèrent aux emballages finis ou au carton en amont, tandis que les analystes comparent ces témoignages avec les informations des entreprises et les indicateurs de marché indépendants, en enregistrant les lacunes non résolues pour une vérification ultérieure plutôt qu'en traitant un témoignage individuel comme un total de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les ventes mondiales d'emballages finis de manière descendante, en partant des revenus des producteurs d'emballages et des données de marché, puis en vérifiant certains totaux à travers les informations des fournisseurs, les données des canaux et le prix de vente moyen échantillonné multiplié par le volume expédié. Les analystes utilisent la production et le commerce du papier et du carton comme contexte plutôt que de comptabiliser ces flux en amont comme des ventes d'emballages, et utilisent les revenus d'emballage des producteurs, les expéditions de carton ondulé et de cartons, les prix du carton et des fibres récupérées, et les indicateurs de la demande des utilisateurs finaux pour évaluer l'échelle et la direction de la valeur des emballages finis. Les parts de segment sont construites à partir des mélanges de produits et de grades déclarés, des portefeuilles de producteurs, des applications clients et des données régionales, avec des totaux réconciliés avec le marché des emballages finis défini. Les prévisions peuvent utiliser la régression multivariée lorsque des facteurs stables ont des relations mesurables, le lissage des séries temporelles lorsque la série est cohérente, et l'analyse de scénarios pour les changements réglementaires ou de substitution. Les répondants primaires peuvent tester si les hypothèses variables et les orientations prévisionnelles correspondent aux conditions opérationnelles. Lorsque les données de volume ou de prix divulguées sont incomplètes, les analystes utilisent des indicateurs comparables d'entreprises et de commerce pour encadrer les vérifications sélectives, documentent l'écart et évitent de présenter une mesure en amont comme une estimation d'emballages finis.
Cycle de validation des données et de mise à jour
Les analystes triangulent les informations des entreprises, les données officielles de production et de commerce, les statistiques d'emballage et les indicateurs de la demande, puis vérifient si les mesures adjacentes sont cohérentes avec le périmètre des emballages finis. Ils examinent les valeurs aberrantes, les changements inexpliqués d'une année à l'autre, les unités incohérentes et les différences matérielles entre les estimations des sources avant une révision analytique en plusieurs étapes. Un nouveau contact est déclenché lorsque l'interprétation d'un répondant est en conflit avec des données documentaires ou lorsqu'un intrant matériel reste peu clair. Les données sont actualisées annuellement, mises à jour entre les cycles lorsqu'un événement matériel modifie la capacité, la réglementation ou la demande, et révisées lors d'une nouvelle passe préalable à la livraison, avec les anomalies résolues avant la validation finale.
Taille du marché de l'emballage en papier selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché de l'emballage en papier mesure la valeur annuelle des ventes départ usine d'emballages finis fabriqués principalement à partir de papier ou de carton et vendus par les producteurs d'emballages à des clients professionnels pour protéger, transporter ou présenter des marchandises à l'échelle mondiale.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les analystes utilisent la production et le commerce du papier et du carton comme contexte plutôt que de comptabiliser ces flux en amont comme des ventes d'emballages, et utilisent les revenus d'emballage des producteurs, les expéditions de carton ondulé et de cartons, les prix du carton et des fibres récupérées, et les indicateurs de la demande des utilisateurs finaux pour évaluer l'échelle et la direction de la valeur des emballages finis.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 502,1 milliards USD (2027) | |
| Consultance mondiale A | 413,3 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 17,7 % à la valeur 2027 de ce rapport de 502,1 milliards USD, 1 an plus tard. Sa base publiée de 2026 précède l'année en cours du rapport. |
| Consultance mondiale B | 448,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 10,6 % à la valeur 2027 de ce rapport de 502,1 milliards USD, 2 ans plus tard. Son taux de prévision publié de 2,25 % est inférieur au taux de croissance du rapport. |
Les analystes de Mordor Intelligence triangulent les informations des entreprises, les données officielles de production et de commerce, les statistiques d'emballage et les indicateurs de la demande, puis vérifient si les mesures adjacentes sont cohérentes avec le périmètre des emballages finis.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'emballage en papier et ses perspectives de croissance ?
La taille devrait atteindre 623,1 milliards USD d'ici 2032, contre 502,1 milliards USD en 2027, avec un CAGR de 4,41 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande d'emballages à base de papier ?
Les emballages alimentaires à revêtement barrière et l'expansion de la logistique de fulfillment en Inde soutiennent la demande. Au Royaume-Uni, les emballages ménagers notés Vert bénéficient d'une éco-contribution inférieure au taux de base Ambre au cours de l'année d'évaluation 2026-2027.
Quel produit d'emballage en papier détient la plus grande part ?
Les boîtes en carton ondulé ont dominé avec une part de 61,37 % en 2026, tandis que les cartons pliants devraient connaître la croissance la plus rapide avec un CAGR de 4,92 % entre 2027 et 2032.
Quelles entreprises sont en concurrence dans le secteur des emballages à base de papier ?
Les principaux acteurs comprennent International Paper Company, Smurfit Westrock plc, Mondi plc, Packaging Corporation of America et Stora Enso Oyj.
Quel défi de coût affecte les perspectives du marché de l'emballage en papier ?
La hausse des prix des vieux cartons ondulés a pesé sur les entreprises d'emballage nord-américaines utilisant ce matériau en 2026. Le rapport de risques 2025 de SCG Packaging a également identifié une possible perturbation de ses exportations de pâte et d'emballages en papier à destination de l'UE si la traçabilité ne pouvait pas être vérifiée.
Quelle région est en tête des emballages à base de papier et devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique détenait 48,02 % de la valeur totale du secteur en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,31 % entre 2027 et 2032.