
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
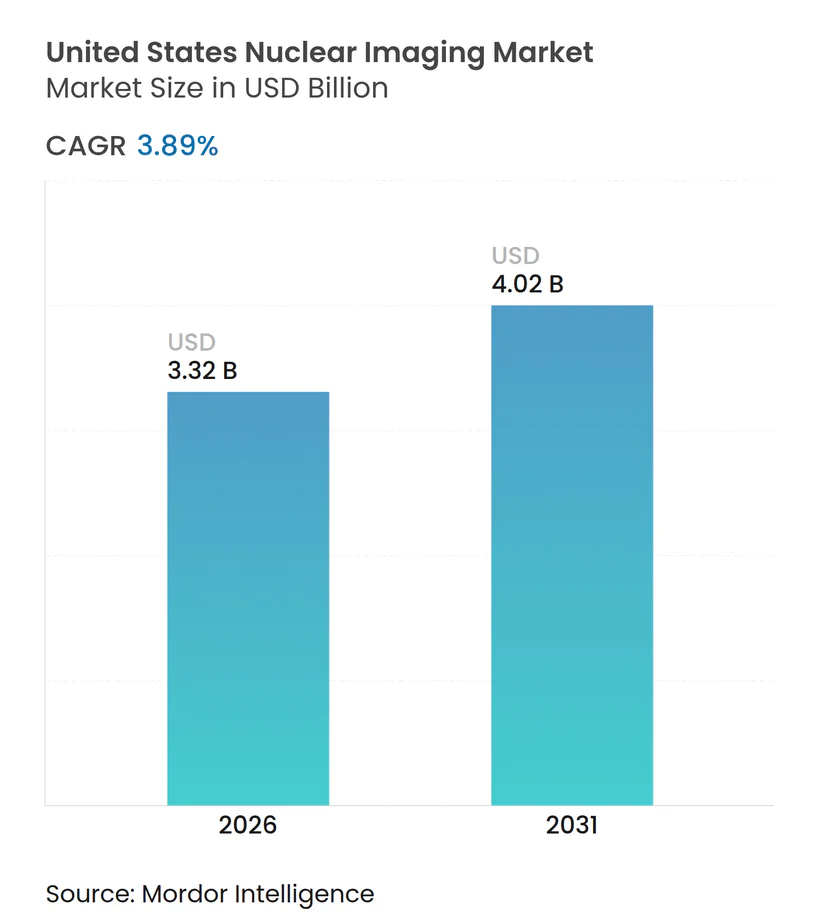
| Taille du Marché (2026) | 3.32 Milliards de dollars |
| Taille du Marché (2031) | 4.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain de l'imagerie nucléaire par Mordor Intelligence
La taille du marché américain de l'imagerie nucléaire en 2026 est estimée à 3,32 milliards USD, en croissance par rapport à la valeur de 2025 de 3,20 milliards USD, avec des projections pour 2031 atteignant 4,02 milliards USD, progressant à un TCAC de 3,89 % sur la période 2026-2031. Cette croissance résulte de la convergence de la tomographie par émission de positons (TEP) de précision, des améliorations des détecteurs à l'état solide et de l'élargissement des pipelines théranostiques qui, ensemble, améliorent les résultats cliniques et l'économie pour les prestataires américains. Le remboursement séparé par Medicare des radiopharmaceutiques diagnostiques dont le prix dépasse 630 USD élimine un obstacle historique au remboursement et encourage l'adoption à l'échelle nationale des traceurs TEP à haute valeur ajoutée[1]. Les approbations de la FDA concernant le flurpiridaz F-18 pour la TEP cardiaque et les nouveaux agents ciblant l'antigène membranaire spécifique de la prostate (AMSP) accélèrent le passage de la tomographie par émission monophotonique (TEMP) vers la TEP de précision dans les hôpitaux et les centres ambulatoires[2]. Parallèlement, les perturbations de la chaîne d'approvisionnement survenues à la suite de la pénurie de molybdène-99 en octobre 2024 soulignent la valeur stratégique de la fabrication nationale d'isotopes et des systèmes automatisés de production de doses. L'intensité concurrentielle s'accentue alors que les fournisseurs d'équipements s'intègrent verticalement dans la production de radiopharmaceutiques, tandis que les distributeurs investissent dans les isotopes émetteurs alpha pour répondre à l'expansion des pipelines oncologiques.
Principaux enseignements du rapport
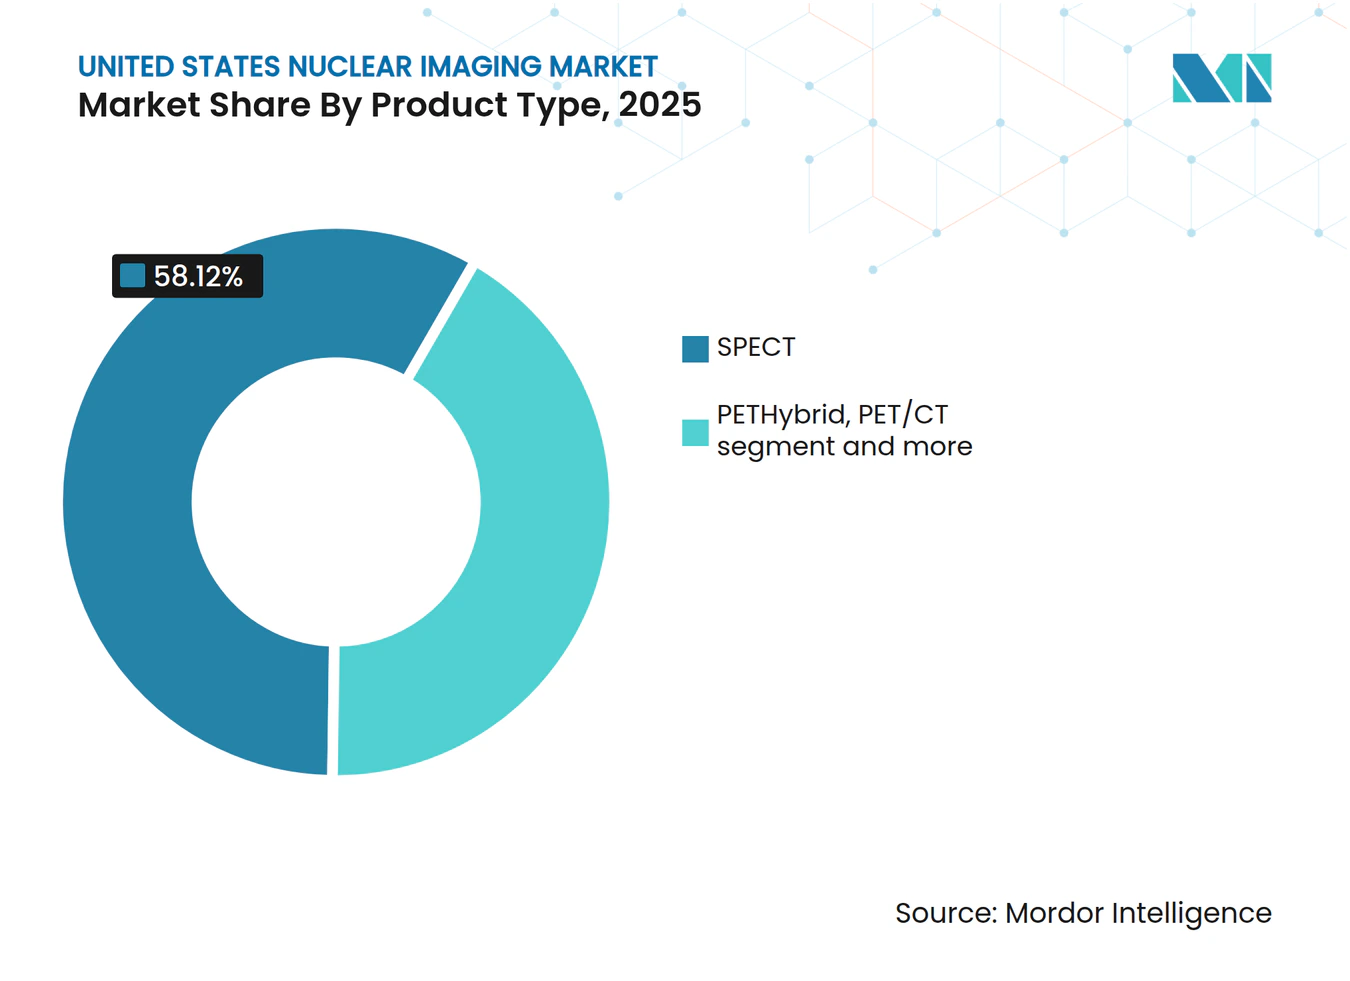
- Par modalité, la TEMP a dominé avec une part de chiffre d'affaires de 58,12 % en 2025 ; la TEP/IRM devrait progresser à un TCAC de 4,59 % jusqu'en 2031.
- Par type de produit, les équipements d'imagerie représentaient 53,76 % de la part du marché américain de l'imagerie nucléaire en 2025, tandis que les radiopharmaceutiques devraient croître à un TCAC de 4,92 % jusqu'en 2031.
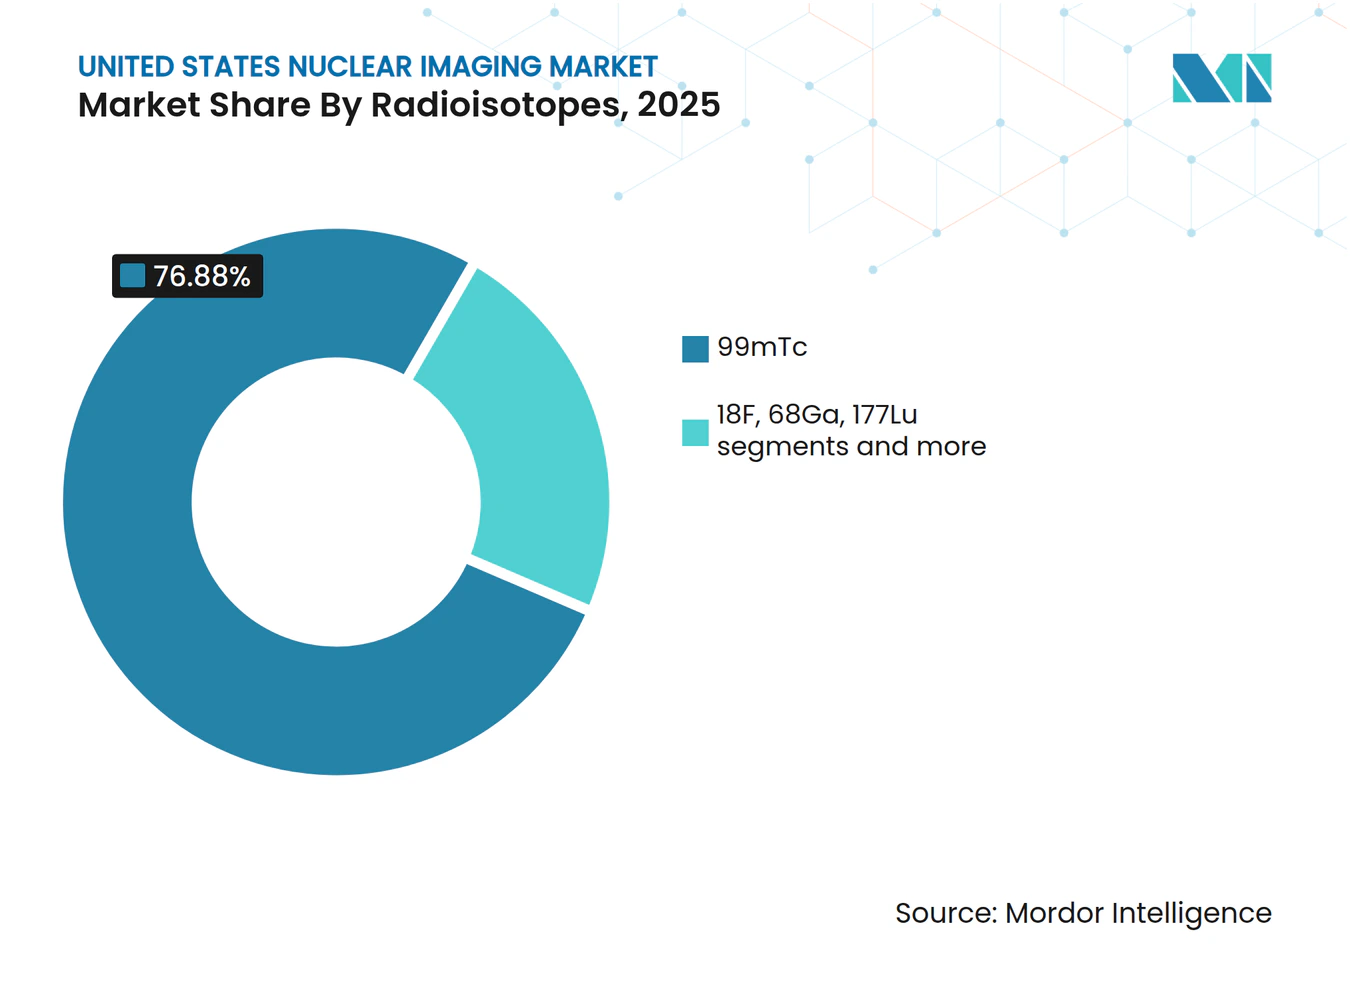
- Par radio-isotope, le technétium-99m détenait une part de 76,88 % de la taille du marché américain de l'imagerie nucléaire en 2025 ; le lutétium-177 devrait se développer à un TCAC de 5,21 % entre 2026 et 2031.
- Par application, la cardiologie représentait 37,02 % de la taille du marché américain de l'imagerie nucléaire en 2025, tandis que l'oncologie enregistre le TCAC le plus rapide à 5,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse du fardeau des maladies cardiovasculaires stimulant la demande d'imagerie de perfusion myocardique | +1.2% | À l'échelle nationale, avec l'impact le plus fort dans les centres à forte concentration de population âgée | Long terme (≥ 4 ans) |
| Passage rapide de la TEMP à la TEP/TDM pour une précision diagnostique accrue | +0.8% | Centres médicaux universitaires et grands systèmes de santé en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Extension du remboursement CMS pour les traceurs et procédures TEP | +0.6% | Tous les prestataires Medicare à l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption des détecteurs CZT à l'état solide permettant des examens à faible dose et haute résolution | +0.4% | Grandes zones métropolitaines et hôpitaux universitaires | Moyen terme (2 à 4 ans) |
| Approbation FDA du flurpiridaz F-18 étendant la TEP cardiaque aux centres ambulatoires | +0.7% | Expansion nationale à partir des centres universitaires initiaux | Moyen terme (2 à 4 ans) |
| Technologie décentralisée de générateur de Tc-99m stabilisant l'approvisionnement en isotopes | +0.3% | Réponse aux vulnérabilités de la chaîne d'approvisionnement à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du fardeau des maladies cardiovasculaires stimulant la demande d'imagerie de perfusion myocardique
Les maladies cardiovasculaires demeurent la principale cause de décès aux États-Unis, maintenant des volumes de procédures élevés pour l'imagerie de perfusion myocardique dans les réseaux hospitaliers. L'autorisation FDA du flurpiridaz F-18 introduit un traceur TEP d'épreuve d'effort à demi-vie de 109 minutes pouvant être distribué à l'échelle régionale, élargissant l'accès à la TEP au-delà des grands centres universitaires. Le remboursement séparé des traceurs à coût élevé par Medicare renforce l'économie hospitalière, encourageant les mises à niveau de la TEMP vers des systèmes TEP adaptés à la cardiologie. Les fournisseurs promeuvent des protocoles à dose ultra-faible réduisant l'exposition aux rayonnements, tandis que les outils de segmentation par intelligence artificielle automatisent la quantification de la perfusion et réduisent le temps d'interprétation. Ensemble, ces avancées orientent le marché américain de l'imagerie nucléaire vers des modèles de soins cardiaques basés sur la valeur, axés sur la précision diagnostique et l'efficience économique.
Passage rapide de la TEMP à la TEP/TDM pour une précision diagnostique accrue
Les données cliniques montrent que la TEP/TDM offre une détectabilité des lésions et une précision quantitative supérieures, notamment pour la stadification en oncologie, par rapport à la TEMP conventionnelle. Le Biograph Trinion TEP/TDM lancé en 2024 réduit la consommation d'énergie de 46 % et intègre des outils de flux de travail pilotés par l'intelligence artificielle qui compensent les pénuries de personnel dans les départements d'imagerie très actifs. L'adoption croissante des plateformes TEP corps entier améliore encore davantage la sensibilité et permet des examens ultra-rapides, cependant les investissements en capital initiaux restent importants. Les centres universitaires mènent l'adoption précoce, créant un marché à deux vitesses où les hôpitaux communautaires conservent la TEMP pour les examens de routine. À terme, l'harmonisation des remboursements et le renouvellement du cycle de vie des équipements devraient migrer les volumes vers la TEP, valorisant le marché américain de l'imagerie nucléaire.
Extension du remboursement CMS pour les traceurs et procédures TEP
Depuis 2025, Medicare rembourse séparément les radiopharmaceutiques diagnostiques coûtant plus de 630 USD, inversant les politiques antérieures de paiement groupé qui décourageaient l'investissement hospitalier dans des traceurs innovants. Les payeurs commerciaux s'alignent fréquemment sur la politique fédérale, élargissant la couverture à l'ensemble des 50 États. L'adoption spectaculaire des agents ciblant l'AMSP valide le nouveau modèle de paiement ; PYLARIFY a dépassé 1 milliard USD de ventes aux États-Unis en 2024, témoignant d'une forte demande des prestataires une fois les obstacles au remboursement levés. Les diagnostics compagnons liés aux thérapies par radioligands bénéficient désormais de paiements diagnostiques et thérapeutiques alignés, créant des incitations économiques durables et alimentant l'expansion du marché américain de l'imagerie nucléaire.
Adoption des détecteurs CZT à l'état solide permettant des examens à faible dose et haute résolution
Les détecteurs au tellurure de cadmium-zinc (CZT) offrent une résolution en énergie supérieure à celle des cristaux traditionnels d'iodure de sodium, permettant une réduction de la dose de 50 % sans dégradation de l'image, comme l'attestent des essais cliniques américains évalués par des pairs. Ces améliorations augmentent le débit patient et s'inscrivent dans le respect des recommandations de radioprotection ALARA. Le Symbia Evo de Siemens et les dernières caméras TEMP de GE HealthCare intègrent des fonctions d'auto-étalonnage qui allègent la charge de travail des techniciens, un facteur crucial face aux pénuries de personnel. Bien que les coûts d'acquisition restent élevés, le retour sur investissement s'améliore dans les laboratoires cardiaques à fort volume capables de bénéficier de protocoles d'examen rapides.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût en capital élevé des systèmes d'imagerie hybrides et des radiopharmaceutiques | -1.1% | À l'échelle nationale, avec l'impact le plus fort sur les hôpitaux ruraux et communautaires | Long terme (≥ 4 ans) |
| Logistique des isotopes à courte demi-vie perturbant la planification | -0.7% | À l'échelle nationale, affectant la fiabilité de la chaîne d'approvisionnement | Moyen terme (2 à 4 ans) |
| Déclin post-pandémique des volumes en médecine nucléaire hospitalière | -0.5% | Grandes zones métropolitaines et systèmes hospitaliers | Court terme (≤ 2 ans) |
| Pénurie de pharmaciens nucléaires et de techniciens certifiés | -0.8% | À l'échelle nationale, la plus aiguë dans les centres médicaux spécialisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des systèmes d'imagerie hybrides et des radiopharmaceutiques
Un nouveau système TEP/TDM peut coûter entre 225 000 et 750 000 USD, hors modifications des installations, blindage et coûts des traceurs qui dépassent souvent 1 000 USD par dose dans les cas oncologiques complexes. Les hôpitaux communautaires aux budgets contraints peinent à justifier de tels investissements lorsque les volumes de procédures sont modestes. Les contrats de location et de services mobiles offrent un accès temporaire mais peuvent limiter la flexibilité de planification et l'efficience économique à long terme. Ces facteurs ralentissent la diffusion de l'imagerie hybride dans les régions à faible densité, tempérant la croissance agrégée du marché américain de l'imagerie nucléaire.
Logistique des isotopes à courte demi-vie perturbant la planification
Les traceurs TEP tels que le fluor-18 et le gallium-68 se désintègrent rapidement, rendant les plannings d'imagerie sensibles aux perturbations de la chaîne d'approvisionnement. Le retard de molybdène-99 d'octobre 2024 a réduit l'approvisionnement en technétium jusqu'à 100 % pour de nombreux centres américains, contraignant à l'annulation et au report de procédures. Le financement fédéral des réacteurs et cyclotrons nationaux vise à renforcer la résilience ; néanmoins, la complexité logistique persistante freine les sites de moindre envergure dépourvus de capacités de production sur site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modalité :
l'accélération de la TEP met en cause le leadership de la TEMPLa TEMP détenait une part de 58,12 % du marché américain de l'imagerie nucléaire en 2025, reflétant son rôle établi dans l'imagerie cardiovasculaire et osseuse. Cependant, la TEP/IRM devrait afficher le TCAC le plus rapide à 4,59 %, portée par la demi-vie de 109 minutes du flurpiridaz F-18 et la valeur clinique des systèmes corps entier pour l'oncologie et la neurologie. La taille du marché américain de l'imagerie nucléaire attribuable aux plateformes TEP est donc appelée à s'élargir régulièrement sur l'horizon de prévision.
L'approbation FDA du flurpiridaz F-18 en septembre 2024 comble effectivement une lacune de longue date en matière de traceurs pour la TEP cardiaque ; la production centralisée soutient désormais une portée géographique plus large, incluant les sites ruraux précédemment limités à la TEMP. Les fabricants d'équipements répondent en intégrant des algorithmes de correction de mouvement pilotés par l'intelligence artificielle et de reconstruction par apprentissage profond qui permettent des acquisitions plus rapides à dose réduite, rendant les flux de travail TEP plus compétitifs. Néanmoins, des dépenses en capital importantes et la nécessité de recycler les techniciens modèrent le rythme de remplacement, permettant à la TEMP de maintenir des volumes significatifs jusqu'en 2030.



Par type de produit :
la croissance des radiopharmaceutiques dépasse celle du matérielLes équipements d'imagerie ont généré 53,76 % du chiffre d'affaires en 2025, mais les radiopharmaceutiques devraient se développer à un rythme annuel de 4,92 %, surpassant les ventes de matériel et remodelant le mix de revenus au sein du marché américain de l'imagerie nucléaire. L'essor des agents théranostiques liés aux thérapies ciblées par radioligands sous-tend cette tendance.
Les États-Unis accueillent 67 actifs de thérapie par radioligands en phase clinique, et les ventes spectaculaires des traceurs ciblant l'AMSP et les récepteurs neuroendocriniens valident le potentiel commercial. Cardinal Health, exploitant le plus grand réseau de distribution du pays, livre quotidiennement des milliers de doses TEP avec une précision de livraison à l'heure de 99 %, illustrant les avantages d'échelle logistique. Parallèlement, des équipementiers tels que GE HealthCare lancent des cyclotrons compacts comme le MINItrace Magni permettant la production interne de traceurs TEP, offrant aux centres tertiaires la possibilité d'internaliser l'approvisionnement et les marges. En conséquence, les radiopharmaceutiques représenteront une part croissante de la taille du marché américain de l'imagerie nucléaire d'ici 2030.
Par radio-isotope :
dominance du Mo-99 face à la dynamique du Lu-177Le technétium-99m est resté omniprésent, couvrant 76,88 % des procédures en 2025, mais le lutétium-177 est prévu à un TCAC de 5,21 %, porté par le développement des applications prostatiques et neuroendocriniennes dans les centres oncologiques américains. La pénurie de technétium d'octobre 2024 a mis en lumière la dépendance aux réacteurs étrangers vieillissants et a accéléré les projets nationaux tels que la subvention fédérale de 32 millions USD accordée à SHINE Technologies pour la construction d'une nouvelle installation de production de Mo-99. Les investissements dans la production de lutétium, notamment la facilité néerlandaise de Curium soutenue par des accords de distribution aux États-Unis, visent à sécuriser la demande future.
Les technologies de générateurs de gallium-68 et les isotopes émergents tels que le cuivre-61 suscitent de l'intérêt pour les modèles de production décentralisés, mais la manipulation spécialisée limite l'actinium-225 à quelques essais cliniques universitaires. La diversification stratégique des isotopes demeure donc un point focal pour soutenir la croissance à long terme du marché américain de l'imagerie nucléaire.

Par application :
l'oncologie dépasse la base de la cardiologieLa cardiologie représentait 37,02 % de la taille du marché américain de l'imagerie nucléaire en 2025 en raison des protocoles TEMP de perfusion bien établis, mais le TCAC de 5,54 % de l'oncologie la positionne comme principal moteur d'expansion jusqu'en 2031. Les agents ciblant l'AMSP et les récepteurs à la somatostatine font progresser la sélection thérapeutique de précision, soutenue par la réforme du remboursement Medicare. Les États-Unis accueillent 34 essais théranostiques en phase 3, signalant une profondeur continue du pipeline qui renforcera les gains de parts de l'oncologie.
La neurologie bénéficie de scanners TEP cérébraux à très haute résolution tels que NeuroEXPLORER, atteignant une résolution de 1,64 mm utile pour la recherche sur la maladie d'Alzheimer et la maladie de Parkinson. L'endocrinologie et l'imagerie inflammatoire restent de niche mais lucratives pour les développeurs de nouveaux traceurs ciblant les maladies rares, contribuant à un volume incrémental sur le marché américain de l'imagerie nucléaire.
Analyse géographique
Marché de l'imagerie nucléaire dans le Nord-Est et l'Ouest des États-Unis
Le marché de l'imagerie nucléaire aux États-Unis révèle une variabilité régionale prononcée qui reflète la densité des infrastructures de santé. Le Nord-Est et la côte Ouest concentrent les installations PET/CT haut de gamme au sein de pôles académiques tels que Boston, New York, Los Angeles et San Francisco, captant les dépenses régionales les plus importantes en 2024. Ces centres activent les déploiements précoces des modalités PET corps entier et PET/IRM hybrides, ancrant l'activité des essais cliniques et attirant les financements en capital-risque.
Marché de l'imagerie nucléaire dans le Midwest et le Sud-Est des États-Unis
Les États du Midwest et du Sud-Est affichent des profils de CAGR plus élevés jusqu'en 2031, alors que les grands réseaux de prestation de soins intégrés au Texas, en Floride et en Ohio financent des mises à niveau d'équipements pour servir des populations vieillissantes présentant un risque cardiovasculaire croissant. Le deuxième réacteur prévu à l'Université du Missouri vise à renforcer la disponibilité des isotopes pour les États du centre, atténuant l'impact des interruptions d'approvisionnement en provenance de l'étranger.
Marché de l'imagerie nucléaire dans les zones rurales des États-Unis
Les régions rurales accusent un retard en raison de budgets d'investissement limités et de pénuries de main-d'œuvre ; beaucoup conservent la SPECT comme modalité principale et s'appuient sur des services PET mobiles hebdomadaires. Les modifications de remboursement du CMS offrent des incitations économiques uniformes, mais les contraintes opérationnelles ralentissent l'exécution. Les subventions fédérales destinées à la formation des techniciens et aux protocoles assistés par intelligence artificielle cherchent à combler le fossé d'accès, mais la dispersion démographique continue de plafonner la pénétration dans les marchés à faible densité. Par conséquent, le marché de l'imagerie nucléaire aux États-Unis connaît simultanément une concentration de technologies de pointe et des zones insuffisamment desservies, créant des opportunités pour les flottes d'imagerie mobile et les technologies de générateurs de doses à la demande.
Paysage concurrentiel
Concentration du Marché
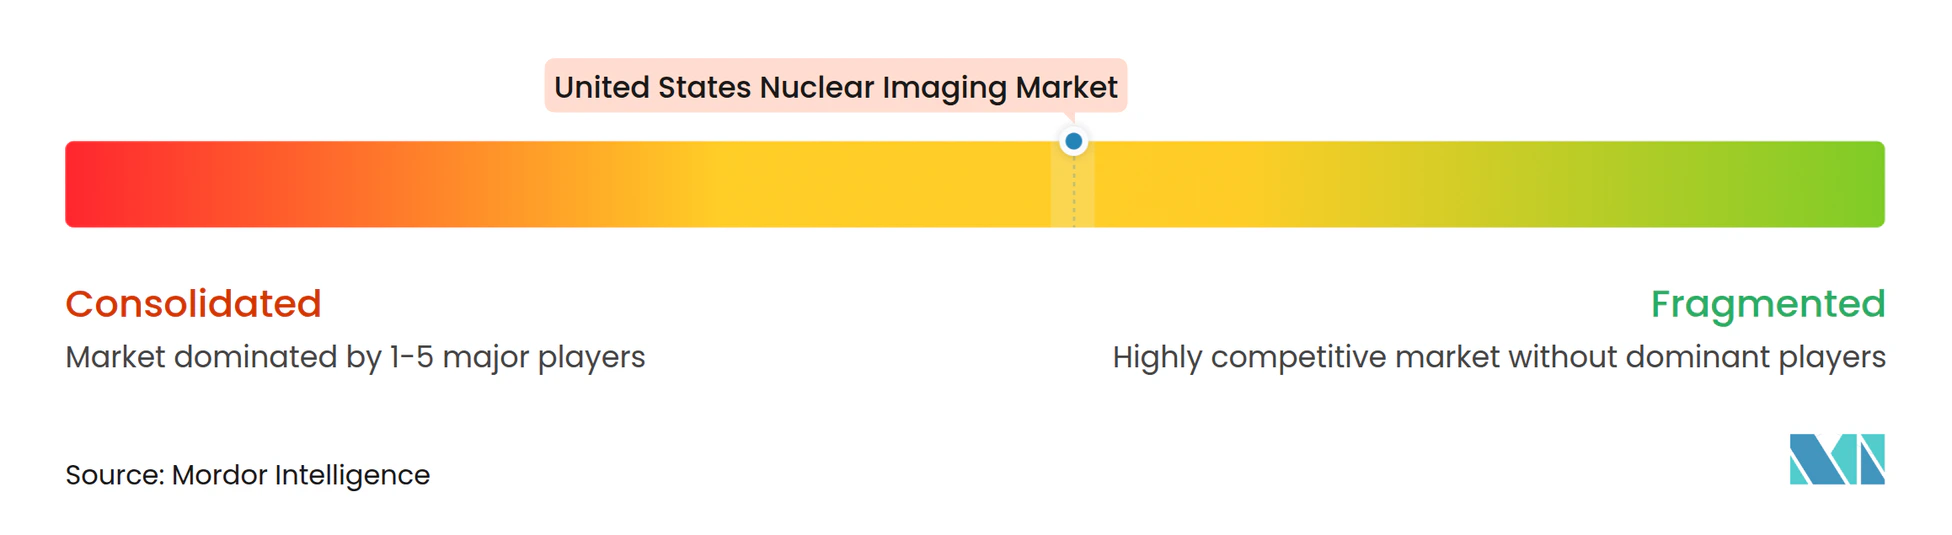
Le marché américain de l'imagerie nucléaire est modérément consolidé, les sept premières entreprises contrôlant près des deux tiers du chiffre d'affaires annuel. GE HealthCare, Siemens Healthineers et Philips dominent l'équipement, intégrant chacun des modules d'intelligence artificielle pour la reconstruction automatisée des images et le contrôle qualité. L'acquisition par GE HealthCare de la participation restante dans Nihon Medi-Physics pour 1,4 milliard USD approfondit son intégration verticale, de la fabrication de cyclotrons à la distribution de doses, renforçant son leadership aux États-Unis.
Les spécialistes des radiopharmaceutiques développent simultanément leur production. Lantheus s'appuie sur son acquisition de Life Molecular Imaging pour élargir la R&D en traceurs, tandis que le partenaire de fabrication sur site SHINE absorbe son activité TEMP, permettant à Lantheus de se concentrer sur la TEP et les agents alpha. Le réseau de Cardinal Health achemine plus de 10 000 doses TEP quotidiennement, créant un avantage concurrentiel significatif grâce à la logistique. Curium intensifie la capacité de lutétium en Europe avec une distribution sécurisée aux États-Unis, et Telix coopère avec Eckert & Ziegler sur l'approvisionnement en actinium-225 pour les essais nationaux.
La différenciation stratégique est centrée sur la préparation à la thérapie alpha, l'orchestration des flux de travail par intelligence artificielle et la production décentralisée d'isotopes. Les entreprises en phase de démarrage telles que Clarity et NorthStar ciblent respectivement les niches d'approvisionnement en cuivre et en molybdène, indiquant un pipeline de challengers. Les barrières à l'entrée restent élevées en raison de la conformité FDA, des réglementations en matière de sécurité radiologique et de l'intensité capitalistique, préservant l'avantage des acteurs établis au sein du marché américain de l'imagerie nucléaire.
Leaders du secteur américain de l'imagerie nucléaire
-
Canon Inc. (Canon Medical Systems Corporation)
-
Fujifilm Holdings Corporation
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
GE Healthcare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'imagerie nucléaire aux États-Unis Entreprises couvertes dans ce rapport
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon
- Digirad
- Cardinal Health
- Curium Pharma
- Bracco Imaging S.p.A
- Jubilant Radiopharma
- Novartis
- Lantheus Holdings
- Blue Earth Diagnostics
- Telix Pharmaceuticals
- NorthStar Medical Radioisotopes
- Eckert & Ziegler Radiopharma
- SOFIE Biosciences
- Positron
- Positrigo AG
- United Imaging Healthcare
- Spectrum Dynamics
Lire l’analyse des entreprises de marché de l'imagerie nucléaire aux États-Unis
Développements industriels récents dans Marché de l'imagerie nucléaire aux États-Unis
- Mars 2025 : la FDA élargit l'indication de Pluvicto pour le cancer de la prostate métastatique résistant à la castration suite aux données PSMAfore
- Mars 2025 : Telix obtient l'approbation FDA pour l'agent TEP AMSP Gozellix (TLX007-CDx) avec une durée de conservation prolongée
- Mars 2025 : GE HealthCare s'associe à NVIDIA sur des systèmes d'imagerie autonomes pour répondre aux pénuries de personnel
Marché de l'imagerie nucléaire aux États-Unis Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché de l'imagerie nucléaire aux États-Unis comme l'ensemble des procédures de diagnostic qui capturent des informations physiologiques en détectant les émissions gamma ou positron des radiotraceurs in vivo, ainsi que les scanners, les stations de travail et les doses radiopharmaceutiques vendues pour ces procédures.
Exclusion du champ d'application : les radioisotopes thérapeutiques utilisés uniquement pour la radiothérapie ne font pas partie du présent calibrage.
Aperçu de la segmentation
- Par modalité
- TEMP
- TEP
- TEP/TDM hybride
- TEP/IRM
- Par type de produit
- Équipements d'imagerie
- Radiopharmaceutiques
- Par radio-isotope
- 99mTc
- 18F
- 68Ga
- 177Lu
- Autres (64Cu, 89Zr, etc.)
- Par application
- Cardiologie
- Oncologie
- Neurologie
- Endocrinologie
- Autres (orthopédie, inflammation, vasculaire)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Des entretiens avec des médecins nucléaires, des responsables de radiopharmacies, des distributeurs de scanners et des conseillers en politique de paiement dans le Nord-Est, le Midwest, le Sud et l'Ouest nous ont permis de confirmer l'évolution de la composition des procédures, des prix de vente moyens réalistes et des ratios d'utilisation des doses. Des enquêtes de suivi ont permis de connaître les intentions budgétaires des hôpitaux pour les systèmes CZT SPECT et TEP numérique, ce qui a permis de réduire les écarts dans les prévisions.
Recherche documentaire
Nous avons extrait les volumes de référence, les règles de remboursement et le nombre d'installations des ensembles de données ouvertes publiés par les Centers for Medicare & Medicaid Services, l'American College of Radiology, la Society of Nuclear Medicine & Molecular Imaging, la U.S. Food and Drug Administration et le U.S. Census Bureau. Les expéditions annuelles et les prix ont été recoupés avec les données de D&B Hoovers et de Factiva afin d'établir une correspondance entre les revenus des entreprises et les catégories d'équipement. Les communiqués de presse, les déclarations 10-K et les résumés de brevets ont permis de dégager des tendances sur les mises à niveau des détecteurs et les approbations de traceurs. Cette liste est illustrative ; de nombreux autres documents publics ont permis de vérifier les chiffres.
Dimensionnement du marché et prévisions
Une reconstruction descendante a commencé avec les nombres de procédures observés et les valeurs moyennes de remboursement, qui sont ensuite alignés sur les arbres de coûts pondérés des équipements et des traceurs pour dériver la base de référence indiquée par Mordor Intelligence. La validation ascendante sélective a été assurée par des analyses de fournisseurs et des vérifications d'unités ASP × échantillonnées. Les principaux moteurs du modèle comprennent la croissance annuelle des procédures de médecine nucléaire, la base installée de scanners TEP/TDM, l'âge moyen de remplacement des scanners, les seuils de paiement séparé de la CMS pour les traceurs à coût élevé et la capacité de production de molybdène 99. Une régression multivariée relie ces variables à la valeur marchande avant qu'une superposition ARIMA ne projette les trajectoires futures. Les cellules lacunaires où les données au niveau du site sont rares sont comblées à l'aide de moyennes régionales glissantes sur trois ans.
Cycle de validation et de mise à jour des données
Les résultats sont soumis à des indicateurs de variance, à un examen par les pairs et à l'approbation d'un analyste principal. Les rapports sont actualisés chaque année et notre équipe ré-exécute les points de données critiques chaque fois que les chocs de politique, de prix ou d'approvisionnement dépassent les seuils prédéfinis.
Pourquoi la base de référence de l'imagerie nucléaire américaine de Mordor est fiable
Les estimations publiées divergent souvent parce que les entreprises appliquent des combinaisons de modalités, des bases de prix et des cadences d'actualisation différentes.
Les principaux facteurs d'écart comprennent la combinaison des ventes de produits radiopharmaceutiques et d'isotopes thérapeutiques, le choix du tarif hospitalier par rapport au paiement Medicare comme point d'ancrage du prix, et le fait que les mises à niveau des scanners sont considérées comme des remplacements complets. Mordor ne rapporte que les isotopes diagnostiques, utilise les données des paiements payés et autorisés, et les actualise chaque année, ce qui donne une base de référence modérée mais défendable.
Comparaison des points de repère
| Taille du marché | Source anonyme | Principal facteur d'écart |
|---|---|---|
| USD 3,20 B (2025) | Renseignements sur le Mordor | - |
| USD 6,01 B (2024) | Conseil régional A | Regroupement des isotopes thérapeutiques et combinaison des prix de liste des équipements avec les totaux des remboursements |
| USD 5,00 B (2024) | Conseil mondial B | L'extrapolation des expéditions par scanner ne tient pas compte des cycles de remplacement pluriannuels. |
| USD 3,10 B (2024) | Journal professionnel C | Utilise les données relatives aux frais d'hospitalisation, ce qui gonfle la composante prix d'environ 18 %. |
Dans l'ensemble, la comparaison montre que la sélection disciplinée du champ d'application de Mordor, la transparence variable et la cadence de rafraîchissement annuelle fournissent aux décideurs une base de marché équilibrée et reproductible qui se situe entre des chiffres de revenus optimistes et des nombres d'expéditions limités.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché américain de l'imagerie nucléaire ?
Le marché est évalué à 3,32 milliards USD en 2026 et devrait atteindre 4,02 milliards USD d'ici 2031.
Quelle est la modalité affichant la croissance la plus rapide sur le marché américain de l'imagerie nucléaire ?
La TEP/IRM présente le potentiel de croissance le plus élevé avec un TCAC de 4,59 % jusqu'en 2031, portée par de nouveaux traceurs et des mises à niveau de systèmes hybrides.
Comment le remboursement Medicare a-t-il évolué en 2025 pour l'imagerie nucléaire ?
Le CMS a introduit un remboursement séparé pour les radiopharmaceutiques diagnostiques coûtant plus de 630 USD, encourageant l'adoption par les prestataires de traceurs TEP à haute valeur ajoutée.
Pourquoi l'approvisionnement en technétium-99m est-il considéré comme un risque ?
Une panne de réacteur en 2024 a réduit la production de Mo-99, révélant la dépendance aux réacteurs étrangers et incitant à investir dans la fabrication nationale d'isotopes pour sécuriser l'approvisionnement.