
Taille et parts du marché de l'imagerie nucléaire en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
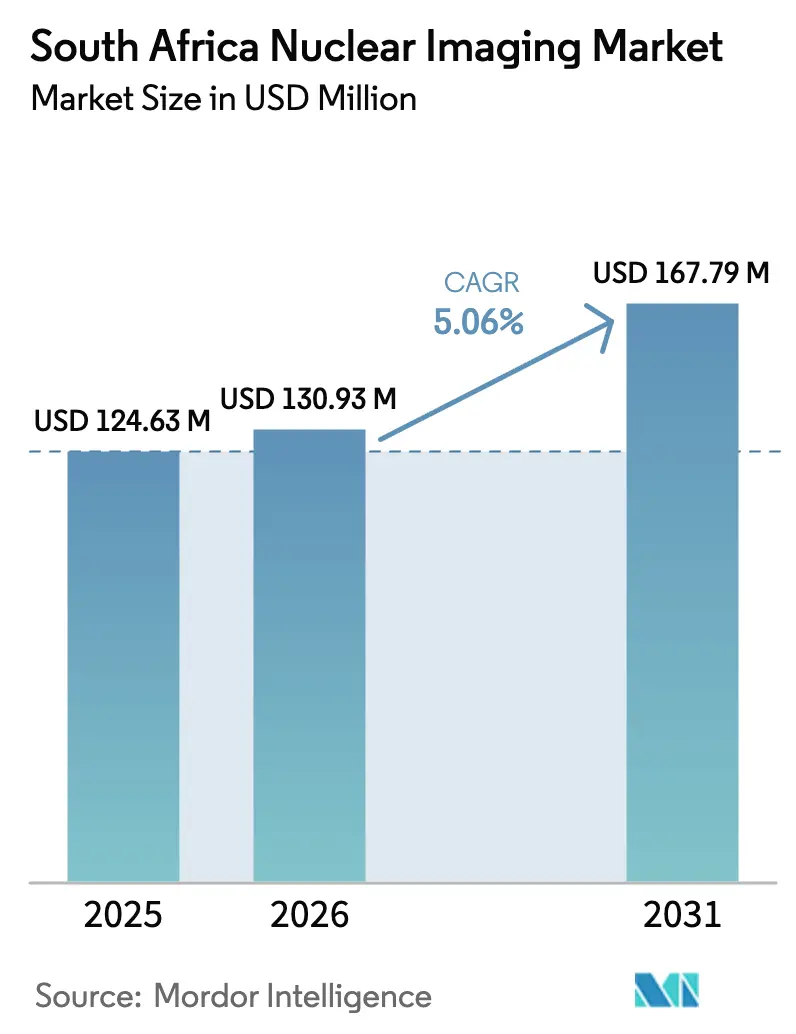
| Taille du marché de l'année de base (2025) | 124.63 Millions de dollars américains |
| Taille du Marché (2026) | 130.93 Millions de dollars américains |
| Taille du Marché (2031) | 167.79 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.06 % |
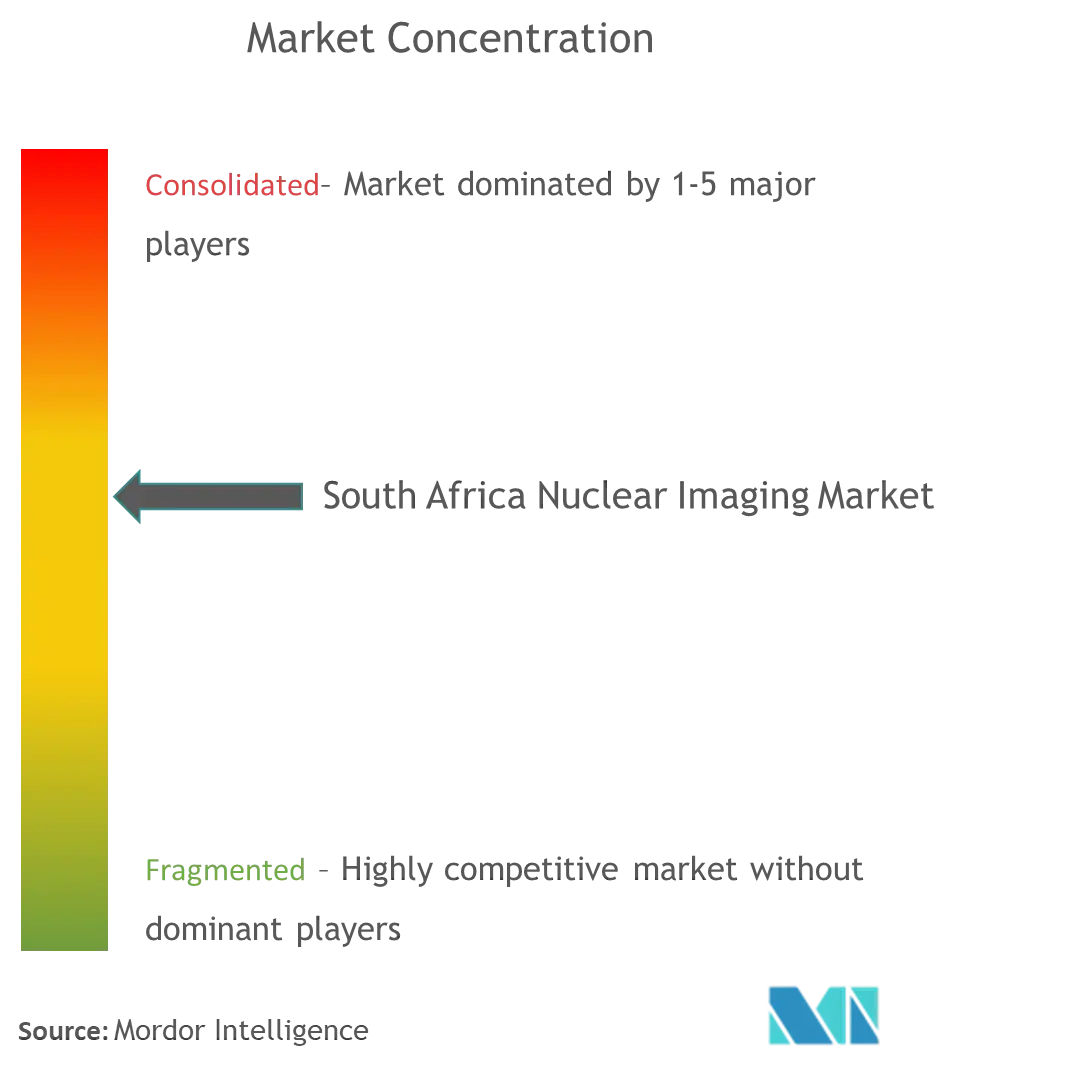
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie nucléaire en Afrique du Sud par Mordor Intelligence
La taille du marché de l'imagerie nucléaire en Afrique du Sud en 2026 est estimée à 130,93 millions USD, en hausse par rapport à la valeur de 2025 de 124,63 millions USD, avec des projections pour 2031 affichant 167,79 millions USD, progressant à un TCAC de 5,06 % sur la période 2026-2031. La demande soutenue en examens TEP et SPECT, l'expansion des dépenses d'investissement du secteur privé et le déploiement en cours de l'Assurance maladie nationale (NHI) maintiennent le rythme de croissance actuel. La production nationale de radio-isotopes à partir du réacteur SAFARI-1 sécurise la planification clinique tout en soutenant les recettes d'exportation, bien que le profil de 60 ans du réacteur accroisse le risque du côté de l'offre. Les salles d'imagerie hybride dans le Gauteng et le Cap-Occidental signalent une différenciation concurrentielle parmi les groupes hospitaliers privés. Par ailleurs, le retard réglementaire à la SAHPRA prolonge les délais de lancement des produits, ce qui incite les fournisseurs à inclure des contrats de service étendus et des financements flexibles dans leurs offres. La demande de base est en outre renforcée par la prévalence croissante des cancers et des maladies cardiovasculaires, en phase avec les évolutions mondiales vers l'imagerie de précision et la théranostique.
Principaux enseignements du rapport
- Par produit, les équipements ont dominé avec 54,12 % des parts du marché de l'imagerie nucléaire en Afrique du Sud en 2025 ; les radio-isotopes devraient progresser à un TCAC de 5,58 % jusqu'en 2031.
- Par application, la cardiologie a capté 38,42 % de la taille du marché de l'imagerie nucléaire en Afrique du Sud en 2025 ; les applications de neurologie devraient croître à un TCAC de 5,76 % entre 2026 et 2031.
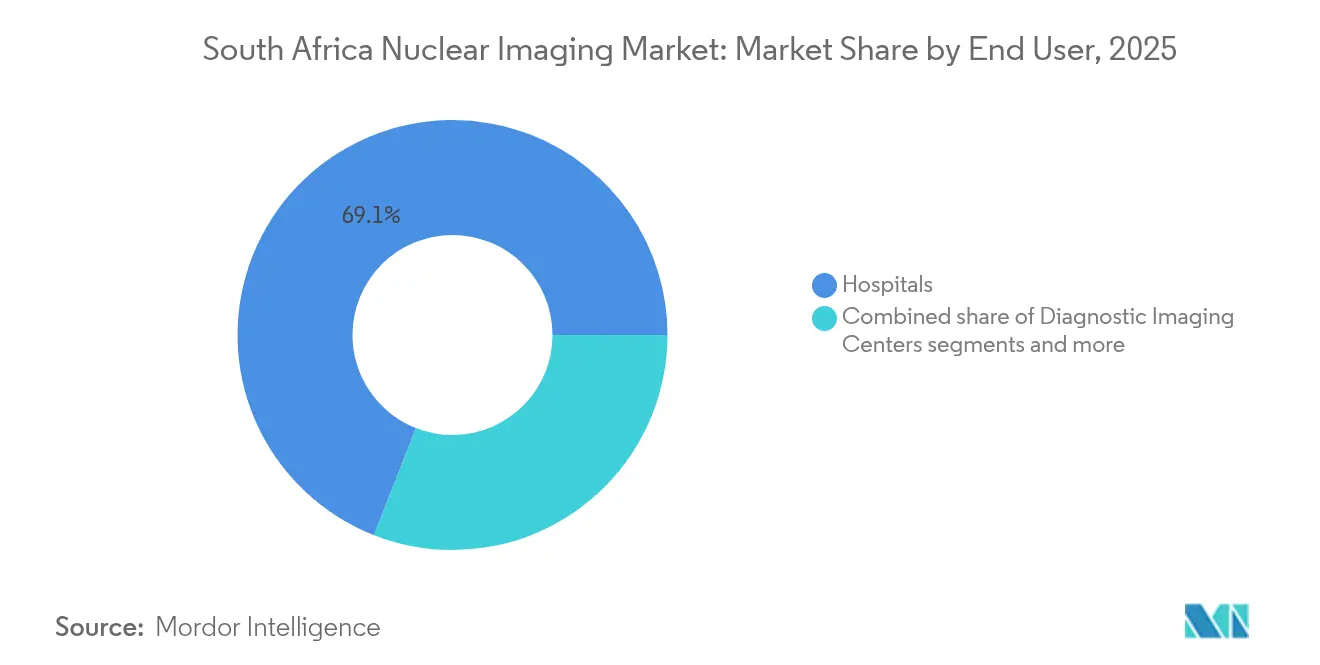
- Par utilisateur final, les hôpitaux ont détenu 69,05 % des parts de revenus en 2025, tandis que les centres d'imagerie diagnostique enregistrent la trajectoire la plus rapide avec un TCAC de 5,94 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'imagerie nucléaire en Afrique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de l'incidence des maladies oncologiques et cardiovasculaires stimulant la demande TEP/SPECT | +1.8% | National, concentré dans le Cap-Occidental et le Gauteng | Moyen terme (2 à 4 ans) |
| Expansion des investissements des hôpitaux privés dans les salles d'imagerie hybride | +1.2% | Grandes zones métropolitaines, Cap-Occidental, Gauteng | Court terme (≤ 2 ans) |
| Réformes du remboursement de l'Assurance maladie nationale | +0.9% | Mise en œuvre nationale, déploiement progressif | Long terme (≥ 4 ans) |
| Approvisionnement national en Mo-99 via le réacteur SAFARI-1 de la Necsa | +0.7% | Sécurité d'approvisionnement nationale, marchés d'exportation | Moyen terme (2 à 4 ans) |
| Développement des programmes de théranostique dans les centres universitaires | +0.4% | Hôpitaux universitaires, Steve Biko, Tygerberg | Moyen terme (2 à 4 ans) |
| Transition technologique vers les détecteurs numériques et la reconstruction d'images par IA | +0.2% | Adoption précoce par le secteur privé, centres urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence des maladies oncologiques et cardiovasculaires stimulant la demande TEP/SPECT
Le cancer et les maladies cardiovasculaires maintiennent les volumes d'imagerie sur une courbe ascendante, à mesure que le vieillissement démographique et les transitions de mode de vie convergent. Les examens TEP à haute résolution améliorent la précision de la stadification, permettant aux cliniciens d'adapter les plans thérapeutiques plus tôt dans les parcours de soins. Le programme 225Ac-PSMA au Mediclinic Panorama illustre l'innovation thérapeutique avec une toxicité hors cible minimale. L'approvisionnement national en radio-isotopes limite la volatilité des prix, maintenant les coûts des examens stables malgré les fluctuations monétaires. Néanmoins, les processus de pré-autorisation des payeurs peuvent retarder l'accès, mettant en évidence un obstacle administratif qui tempère la conversion immédiate des volumes. Les projets gouvernementaux d'ajout de nouveaux centres de scanner promettent des économies d'échelle susceptibles de réduire les coûts des procédures à terme.
Expansion des investissements des hôpitaux privés dans les salles d'imagerie hybride
L'allocation pluriannuelle de Life Healthcare de 2,1 milliards ZAR souligne une course vers les installations intégrées TEP/TDM et SPECT/TDM. Les salles hybrides compriment les délais diagnostiques, permettant des examens anatomiques et fonctionnels le même jour qui alimentent les indicateurs de soins basés sur la valeur. La concentration dans le Gauteng et le Cap-Occidental signifie que les patients ruraux parcourent encore de longues distances, un phénomène aggravé par les inégalités de capacité du secteur public. Des études comparatives de facturation montrent que les tarifs privés sud-africains se rapprochent de ceux des économies à revenus plus élevés malgré un PIB national par habitant plus faible, suggérant un positionnement haut de gamme susceptible de restreindre la demande adressable. Les fournisseurs contrent désormais les objections liées au coût avec des systèmes reconditionnés et des modèles de paiement à l'usage qui réduisent les barrières en capital pour les établissements de niveau intermédiaire.
Réformes du remboursement de l'Assurance maladie nationale
La loi sur l'Assurance maladie nationale (NHI) introduit des achats stratégiques qui pourraient intégrer l'imagerie nucléaire dans un budget mutualisé de 30 milliards USD d'ici 2030, élargissant l'accès au-delà des 16 % de citoyens couverts par une assurance privée. Les évaluations des technologies de santé détermineront l'inclusion des services, plaçant le rapport coût-efficacité au premier plan. Pendant la transition, les mutuelles de santé privées conservent leur autorité, soutenant les volumes de référencement existants. La double surveillance — qualité pharmaceutique et sécurité radiologique — prolonge l'examen des dossiers, mais les prestataires privés accrédités pourront obtenir des contrats NHI pour combler les lacunes de capacité initiales. L'intégration réussie dépend de contrôles solides contre la fraude et d'une codification claire des remboursements pour préserver l'intégrité budgétaire.
Approvisionnement national en Mo-99 via le réacteur SAFARI-1 de la Necsa
SAFARI-1 contribue à environ 20 % du Mo-99 mondial, ancrant une franchise d'exportation régionale tout en répondant à la demande diagnostique nationale. L'approbation du gouvernement d'un réacteur polyvalent successeur de 1,2 milliard ZAR sécurise la production future, bien que les délais de construction comportent un risque de perturbation intermédiaire. Les petits réacteurs et cyclotrons prévus par Rosatom diversifient les sources d'isotopes et constituent une couverture contre les arrêts imprévus. NTP Radioisotopes détient une part nationale de 90 %, offrant des avantages d'échelle mais concentrant le risque d'approvisionnement. La conversion à l'uranium faiblement enrichi maintient l'installation en conformité avec les normes mondiales de non-prolifération.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés en capital et de cycle de vie des équipements TEP/SPECT | -1.4% | National, plus prononcé dans les zones rurales | Court terme (≤ 2 ans) |
| Pénurie de spécialistes et de technologues en médecine nucléaire | -0.8% | National, sévère dans le secteur public | Moyen terme (2 à 4 ans) |
| Vieillissement du réacteur SAFARI-1 créant un risque futur d'approvisionnement en isotopes | -0.6% | Chaîne d'approvisionnement nationale, marchés d'exportation | Long terme (≥ 4 ans) |
| Retards d'approbation de la SAHPRA pour les nouveaux radiopharmaceutiques | -0.4% | Goulot d'étranglement réglementaire national | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital et de cycle de vie des équipements TEP/SPECT
Les prix d'achat des scanners TEP/TDM de dernière génération peuvent dépasser 2 millions USD, mettant sous tension les budgets publics. La maintenance et l'étalonnage engendrent des dépenses récurrentes qui dépassent souvent l'inflation des prix à la consommation, en particulier lorsque les pièces importées nécessitent des décaissements en devises fortes. Les établissements privés répercutent les coûts sur les patients, générant des tarifs comparables aux moyennes de l'OCDE malgré la base de revenus plus faible de l'Afrique du Sud. Les systèmes reconditionnés offrent des économies mais soulèvent des questions sur la couverture de garantie et la longévité des détecteurs. Les contrats de crédit-bail et de paiement par examen aident les nouveaux entrants, mais ces modèles restent sous-utilisés dans les achats publics.
Pénurie de spécialistes et de technologues en médecine nucléaire
Seulement 26,8 % des centres d'imagerie emploient le nombre requis de physiciens médicaux, provoquant des goulots d'étranglement dans la planification et des lacunes en matière d'assurance qualité. Les filières de formation produisent moins de 15 nouveaux physiciens par an, un chiffre insuffisant pour répondre aux nouvelles installations d'équipements. Le personnel de radiologie diagnostique s'est diversifié sur le plan démographique, mais les effectifs absolus restent en deçà des normes populationnelles. Les stages dans le secteur privé pourraient absorber les diplômés excédentaires des disciplines physiques connexes, mais le financement des indemnités demeure inconsistant. Le recrutement international constitue une solution à court terme mais risque de susciter des critiques liées à l'exode des compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par produit : les équipements restent fondamentaux tandis que les radio-isotopes s'accélèrent
Les équipements ont détenu 54,12 % des parts du marché de l'imagerie nucléaire en Afrique du Sud en 2025, les mises à niveau TEP/TDM représentant la plus grande tranche de dépenses en capital. La taille du marché de l'imagerie nucléaire en Afrique du Sud liée aux équipements devrait s'étendre régulièrement à mesure que les groupes privés renouvellent leurs parcs analogiques et que les appels d'offres publics rattrapent les standards numériques. Les radio-isotopes, cependant, affichent le TCAC le plus rapide à 5,58 %, portés par la demande en théranostique et la sécurité de la production nationale de Mo-99.
Les traceurs SPECT tels que le Technétium-99m dominent les volumes, tirant parti de la production hebdomadaire de SAFARI-1. Les traceurs TEP menés par le Fluor-18 soutiennent les protocoles d'oncologie et de neurologie, tandis que le Gallium-68 permet l'imagerie PSMA. L'enrichissement de l'Ytterbium-176 par ASP Isotopes positionne le pays pour soutenir la production de thérapie au Lutétium-177, orientant davantage l'élan vers les isotopes thérapeutiques. Les fournisseurs améliorent la disponibilité des systèmes grâce à la maintenance prédictive pilotée par l'IA, réduisant les temps d'arrêt non planifiés qui ont historiquement affecté les installations publiques.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application : la cardiologie ancre les volumes, la neurologie capte la croissance
La cardiologie a dominé avec 38,42 % de la taille du marché de l'imagerie nucléaire en Afrique du Sud en 2025, l'imagerie de perfusion myocardique (IPM) SPECT restant la référence pour l'évaluation de l'ischémie. La neurologie, bien que plus modeste, dépasse les autres segments avec un TCAC de 5,76 % grâce aux programmes de dépistage de la démence et à l'adoption du TEP-FDG.
La part du marché de l'imagerie nucléaire en Afrique du Sud pour la neurologie augmentera probablement à mesure que les traceurs de troisième génération pour l'amyloïde et la tau recevront des approbations. L'oncologie bénéficie de flux de travail combinés imagerie-thérapie où les examens PSMA guident les traitements par émetteurs alpha ou bêta, bouclant les boucles de rétroaction au sein d'un seul épisode de soins. L'imagerie thyroïdienne maintient une demande stable, soutenue par des protocoles iodés standard nécessitant un investissement en capital minimal. Les protocoles interdisciplinaires, tels que l'imagerie des infections avec des globules blancs marqués, maintiennent la pertinence du compartiment autres applications, bien que les volumes absolus restent modestes.
Par utilisateur final : les hôpitaux dominent tandis que les centres d'imagerie gagnent en vitesse
Les hôpitaux ont contrôlé 69,05 % du total des examens en 2025, reflétant leurs empreintes de services intégrés et leur accès aisé aux plateaux de chirurgie et d'oncologie. Les centres diagnostiques bénéficient cependant d'un TCAC de 5,94 % à mesure que les entrepreneurs exploitent des horaires flexibles et des emplacements en périphérie pour attirer les patients assurés en consultation libre. Les prestataires privés intègrent des PACS et des rapports en cloud, réduisant les délais de rendu et obtenant des prescriptions des cliniques de cardiologie surchargées.
La taille du marché de l'imagerie nucléaire en Afrique du Sud issue des instituts universitaires reste plus modeste mais stratégique ; ces sites traitent des théranostiques de haute complexité et pilotent des essais cliniques. Les achats NHI pourraient réallouer les volumes une fois les cadres d'accréditation matures, transférant une partie de l'activité des hôpitaux privés vers des centres indépendants sous contrat. Toutes les catégories d'utilisateurs finaux se confrontent à la conformité SAHPRA et la plupart recherchent une certification ISO 9001 ou ISO 13485 pour rationaliser les audits.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Le Cap-Occidental et le Gauteng représentent bien plus de la moitié des installations d'équipements nationales, portés par une plus grande pénétration de l'assurance privée et la proximité des pôles universitaires. Le Gauteng abrite l'installation NuMeRI et l'hôpital universitaire Steve Biko, renforçant son statut de nexus de recherche translationnelle. Le Cap-Occidental bénéficie de l'innovation protocolaire de Tygerberg et des déploiements agressifs de salles par Mediclinic.
Le KwaZulu-Natal et le Cap-Oriental sont en retard en densité de scanners, créant des flux de patients sortants vers les centres métropolitains. La croissance des effectifs au Limpopo s'accélère à partir d'une base faible, signalant un potentiel d'expansion future des sites une fois les remboursements NHI stabilisés. L'État libre et le Cap-du-Nord s'appuient sur des services mobiles itinérants et la téléconsultation, des méthodes qui compensent partiellement les distances de déplacement.
Sur le plan international, l'Afrique du Sud joue le rôle d'ancre continentale de la médecine nucléaire, fournissant des dérivés de Mo-99 à plus de 40 hôpitaux africains. L'Association africaine de radiopharmacie, co-présidée par des experts sud-africains, souligne le leadership en matière de normes professionnelles. Ce rôle attire des transferts de technologie et des subventions de formation susceptibles d'atténuer les inégalités provinciales sur l'horizon de prévision.
Paysage réglementaire
La surveillance de l'imagerie nucléaire en Afrique du Sud est répartie entre la qualité des dispositifs et la sûreté radiologique. L'Autorité sud-africaine de réglementation des produits de santé (SAHPRA) opère comme régulateur central via plusieurs unités, dont le contrôle des rayonnements. En vertu de la loi sur les substances dangereuses (Act 15 de 1973), l'unité de contrôle des rayonnements de la SAHPRA exige une autorisation d'importation et d'utilisation pour les équipements de rayonnement ionisant utilisés en médecine nucléaire, y compris les gamma-caméras, les systèmes SPECT et PET, ainsi que des contrôles de conformité et des fonctions d'inspection pour les radionucléides dans les installations agréées.
Par ailleurs, la loi sur les médicaments et substances apparentées (Act 101 de 1965) encadre l'agrément des établissements de dispositifs médicaux et les exigences en matière de système qualité. Les établissements impliqués dans la fourniture et l'entretien d'équipements d'imagerie nucléaire doivent détenir une licence SAHPRA et démontrer généralement un système de management de la qualité aligné sur l'ISO 13485. Au niveau des installations, la gouvernance dépend également de responsables de la radioprotection formés et enregistrés auprès du Health Professions Council of South Africa (HPCSA), reliant les opérations cliniques, les programmes de sécurité et la préparation aux audits.
Analyse de la chaîne de valeur
La chaîne de valeur de l'imagerie nucléaire en Afrique du Sud commence par la production et la distribution de radiopharmaceutiques et d'isotopes, puis se poursuit avec l'approvisionnement, l'installation et le service sur le cycle de vie des équipements importés. En amont, l'Afrique du Sud fonctionne comme un pôle régional de médecine nucléaire, soutenu par une base installée signalée de 83 caméras (dont 18 scanners PET) et des capacités d'approvisionnement radiopharmaceutique domestiques qui alimentent la demande des hôpitaux et des centres d'imagerie. La distribution et la logistique de la chaîne du froid, la dispensation et les opérations de radiopharmacie sur site relient la production au dosage au point de soins.
En aval, le segment des équipements est fortement dépendant des importations. Les principaux systèmes d'imagerie nucléaire et les composants critiques sont majoritairement approvisionnés auprès de chaînes d'approvisionnement d'équipementiers internationaux, notamment aux États-Unis et en Allemagne, les organisations de service locales assurant la maintenance, l'étalonnage et la gestion de la disponibilité. Les facilitateurs du secteur incluent le Department of Trade, Industry and Competition (DTIC) et le Council for Scientific and Industrial Research (CSIR). La coordination sectorielle et l'engagement en matière de normes sont renforcés par des associations telles que SAMED et la Medical Device Manufacturers of South Africa (MDMSA), qui façonnent les agendas de localisation, le développement des fournisseurs et les parcours de conformité qualité.
Paysage concurrentiel
Les équipementiers mondiaux — GE HealthCare, Siemens Healthineers, Philips — se livrent une concurrence acharnée pour les cycles de remplacement, en proposant des offres groupées incluant services, modules d'IA et financements pour séduire les groupes hospitaliers. L'acquisition de Nihon Medi-Physics par GE HealthCare élargit sa gamme de radiopharmaceutiques et pourrait remodeler la disponibilité des traceurs et la tarification au niveau local.
Sur le front des isotopes, NTP Radioisotopes exploite les économies d'échelle tandis qu'ASP Isotopes entre sur le marché avec des produits enrichis de niche, ajoutant de la diversité à l'offre. Les opérateurs de cyclotrons de plus petite taille proposent du FDG F-18 régionalement mais manquent d'une distribution nationale. La concurrence dans les services cliniques se concentre sur l'expérience patient ; les prestataires se différencient par des temps d'attente réduits, des comptes rendus améliorés par l'IA et des parcours oncologiques intégrés.
Une concentration modérée du marché persiste car les coûts fixes élevés découragent les nouveaux entrants, mais aucun acteur unique ne dépasse 25 % des volumes de services. Les contraintes de personnel constituent un fossé protecteur pour les acteurs en place mais plafonnent également le débit total du marché. Les réseaux après-vente des équipementiers influencent l'attribution des appels d'offres, les hôpitaux privilégiant les fournisseurs disposant d'équipes d'ingénieurs locaux capables d'intervenir en moins de 4 heures.
Acteurs de référence du secteur de l'imagerie nucléaire en Afrique du Sud
Bracco Imaging Spa
GE Healthcare
Siemens AG
Koninklijke Philips N.V.
Canon Medical Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les lacunes de capacité du secteur public et l'accès provincial inégal créent un espace de croissance pour le déploiement de l'imagerie nucléaire au-delà de l'empreinte actuelle concentrée dans les métropoles, en particulier pour la scintigraphie PET dans les établissements publics où l'infrastructure d'imagerie diagnostique est décrite comme sous-développée. L'activité du marché reflète également des approches d'acquisition alternatives qui réduisent les barrières de capital initial. Ceci est illustré par la mise en service en janvier 2025 d'un scanner PET-CT à paiement à l'usage à l'installation Precision Nuclear Oncology and Theranostics de Rustenburg (province du Nord-Ouest) selon un modèle d'équipement en tant que service, qui étend l'accès aux provinces voisines et aux patients transfrontaliers.
Du côté de l'offre, la position de l'Afrique du Sud en tant que principal fournisseur régional de générateurs 99Mo/99mTc pour une large part des pays africains anglophones soutient des opportunités dans la distribution régionale, les contrats axés sur la fiabilité, et l'expansion du réseau de radiopharmacie appuyée par la production locale et les systèmes de qualité. Le South African Medical Devices Masterplan (2024) et les évaluations antérieures du paysage indiquent de faibles niveaux de fabrication locale (environ 10 % pour les consommables), laissant place à la localisation de certains consommables, du blindage, des outils d'assurance qualité et des sous-systèmes à forte intensité de service. Cela s'articule également avec des capacités de formation et de service alignées sur la main-d'œuvre, susceptibles de réduire la dépendance aux importations et d'améliorer l'économie de disponibilité des équipements pour les hôpitaux et les centres d'imagerie diagnostique.
Développements récents du secteur
- Mai 2026 : NECSA et Sibanye-Stillwater s'associent pour faire progresser le développement de la médecine nucléaire (radiopharmaceutiques) en Afrique du Sud. Cette collaboration élargit la capacité de développement radiopharmaceutique domestique et renforce la chaîne d'approvisionnement locale en isotopes pour les applications médicales. Elle soutient des améliorations potentielles de la disponibilité et de la tarification des radiopharmaceutiques PET locaux en accélérant les capacités nationales.
- Avril 2026 : NECSA et Sibanye-Stillwater annoncent une collaboration pour développer des radiopharmaceutiques de brachythérapie au Palladium-103. Ce partenariat fait progresser le pipeline de thérapie par radionucléides ciblés en Afrique du Sud et élargit le paysage de la théranostique. L'intégration verticale de la production d'isotopes avec les thérapies cliniques renforce la capacité de l'Afrique du Sud en théranostique et améliore les options de traitement pour les patients.
- Mars 2026 : Life Healthcare / GE HealthCare lance un scanner PET-CT numérique à l'hôpital Life Vincent Pallotti à Cape Town en collaboration avec GE HealthCare. Ce déploiement étend la capacité d'imagerie hybride dans les hôpitaux privés sud-africains et démontre une adoption rapide des modalités d'imagerie avancées. La collaboration positionne Life Healthcare avec des offres d'imagerie différenciées et améliore le débit de patients.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les dépenses générées en Afrique du Sud à partir des procédures d'imagerie nucléaire et des produits habilitants utilisés pour les réaliser, couvrant à la fois les contextes cliniques courants et spécialisés. Il inclut les systèmes d'imagerie nucléaire et les radioisotopes consommés pour exécuter les flux de travail d'imagerie PET et SPECT.
Exclusions du périmètre : les modalités non nucléaires telles que la TDM, l'IRM, l'échographie et la radiographie sont exclues, même lorsqu'elles sont utilisées conjointement avec l'imagerie nucléaire dans le même parcours patient.
Aperçu de la segmentation
- Par produit
- Équipement
- Radio-isotope
- Radio-isotopes SPECT
- Technétium-99m (TC-99m)
- Thallium-201 (TI-201)
- Gallium (Ga-67)
- Iode (I-123)
- Autres radio-isotopes SPECT
- Radio-isotopes TEP
- Fluor-18 (F-18)
- Rubidium-82 (RB-82)
- Autres radio-isotopes TEP
- Radio-isotopes SPECT
- Par application
- Cardiologie
- Neurologie
- Thyroïde
- Oncologie
- Autres applications
- Par utilisateur final (valeur)
- Hôpitaux
- Centres d'imagerie diagnostique
- Instituts universitaires et de recherche
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la constitution d'une base de faits autour du fardeau des maladies et des signaux de demande de procédures, susceptibles de se traduire en volumes d'imagerie et en consommation d'isotopes en Afrique du Sud. Des sources publiques telles que Statistics South Africa, le National Department of Health, l'Organisation mondiale de la santé et l'Agence internationale de l'énergie atomique ont été utilisées pour comprendre la population, la capacité de prestation de soins et les tendances de l'empreinte de la médecine nucléaire.
Nous avons également examiné des éléments qui influencent typiquement les dépenses d'imagerie nucléaire, tels que les communications de l'Autorité sud-africaine de réglementation des produits de santé, les références tarifaires et de codage utilisées par les payeurs et les établissements, et, le cas échéant, les indicateurs d'importation-exportation pour les isotopes et composants. Pour vérifier la présence des entreprises et l'exposition aux produits, nous avons utilisé des rapports annuels, des présentations aux investisseurs et une couverture médiatique réputée, et nous avons sélectivement référencé des abonnements payants pour les données financières d'entreprises, des vérifications commerciales au niveau des expéditions et des bases de données de brevets pour confirmer l'activité continue des produits. Ces sources documentaires sont uniquement illustratives, et de nombreux autres documents publics et points de données ont également été consultés pour recueillir, valider et clarifier les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation des facteurs déterminant les dépenses au niveau local, incluant le mix de modalités entre les établissements, les schémas d'utilisation typiques, et la fréquence d'achat et d'utilisation des isotopes dans les principales applications cliniques. Nous avons échangé avec un ensemble équilibré de parties prenantes, telles que des administrateurs hospitaliers, des responsables de l'imagerie, des médecins en médecine nucléaire, du personnel de radiopharmacie et des distributeurs locaux, afin de combler les lacunes issues des résultats documentaires et de tester la robustesse des hypothèses.
Comme il s'agit d'un périmètre national, la couverture a été délibérément répartie sur les principales provinces urbaines et les couloirs de référencement, puis vérifiée par rapport à la manière dont les soins publics et privés sont dispensés avant la finalisation du modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs exécutifs : 16 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 19 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une construction descendante du pool de demande, où les volumes de procédures pour la PET et la SPECT ont été reconstitués à partir de signaux de capacité des établissements, de la direction de la base installée, et des fourchettes d'utilisation pratiques partagées lors des entretiens, puis traduits en dépenses à l'aide de marqueurs de valeur typiques par scan et par dose. Pour garder les totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, incluant des fourchettes de prix de vente moyens échantillonnées pour les nouvelles installations et les cycles de remplacement, ainsi que des vérifications de consommation d'isotopes utilisant la fréquence des doses et le mix de modalités PET par rapport à SPECT.
Les principales entrées du modèle incluaient la répartition entre l'utilisation PET et SPECT, la base installée et le calendrier de remplacement des systèmes d'imagerie nucléaire, les schémas d'utilisation des radioisotopes par application (par exemple, oncologie par rapport à cardiologie), les signaux de fiabilité de l'approvisionnement local liés à la disponibilité en radiopharmacie, et le calendrier des devises pour la tarification des équipements importés. Lorsque les données directes étaient fragmentaires, nous avons utilisé des fourchettes bornées puis les avons resserrées par des vérifications répétées auprès des personnes interrogées, afin que les valeurs aberrantes ne biaisent pas le total.
La prévision s'est principalement appuyée sur l'analyse de scénarios, ancrée sur la croissance attendue des procédures, des hypothèses raisonnables de progression des prix, et des ajouts de capacité faisables, suivis d'un ajustement conservateur lorsque des contraintes telles que le personnel et les temps d'arrêt des scanners ont été signalées par les répondants. La série de prévisions finale a été maintenue traçable afin que chaque année puisse être expliquée par un petit ensemble de variables.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation à travers des signaux indépendants, tels que la direction des tendances de procédures, l'évolution de la base installée, et le comportement d'achat pour les isotopes et les équipements. Lorsqu'une ligne semblait incohérente, nous avons revérifié les hypothèses unitaires, recalculé l'utilisation implicite, puis revisité les personnes interrogées pour confirmer si l'écart reflétait une nuance réelle du marché ou une erreur de modélisation.
Avant validation finale, le modèle passe par un examen analyste en plusieurs étapes où les définitions, les calculs arithmétiques et les ratios implicites sont contestés, puis révisés si nécessaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsque des événements importants se produisent, tels que des changements de politique, des perturbations d'approvisionnement, ou des annonces d'achats importants, suivis d'une dernière révision avant livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'imagerie nucléaire en Afrique du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour ce secteur peuvent varier plus qu'on ne l'attendrait, car les entreprises ne comptent pas toujours les mêmes éléments, et n'appliquent pas toujours la même année ou le même calendrier de devise. Les différences apparaissent également lorsqu'une estimation privilégie davantage les revenus des équipements, tandis qu'une autre inclut les consommables continus et l'activité de scan.
Les radioisotopes PET et SPECT font partie du périmètre de Mordor Intelligence, ce qui explique pourquoi cette valeur de marché peut différer des estimations axées uniquement sur les équipements ou des totaux d'imagerie diagnostique plus larges regroupant des modalités non nucléaires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 130,93 millions USD (2026) | |
| Trade Analytics Brief A | 98,00 millions USD (2026) | Souvent modélisé comme uniquement les revenus des équipements d'imagerie nucléaire, ce qui peut sous-estimer les dépenses récurrentes en radioisotopes et la demande continue liée aux scans, qui persiste même lorsque les achats d'équipements ralentissent. |
| Regional Healthcare Outlook B | 155,00 millions USD (2026) | Étend généralement le périmètre à des pools de revenus d'imagerie diagnostique adjacents ou applique des hypothèses plus élevées d'utilisation et de progression des prix sans suffisamment de vérifications par rapport aux contraintes de capacité locales et au débit de scan pratique. |
Entre les trois chiffres, l'écart provient principalement du fait que l'estimation capture ou non la demande d'isotopes consommables en plus des équipements, et de la manière dont l'utilisation et la tarification sont rattachées de façon rigoureuse à une capacité de site réaliste. Notre approche maintient le total explicable par un petit ensemble de variables, et les mêmes étapes peuvent être répétées chaque année à mesure que de nouveaux signaux publics et retours d'entretiens deviennent disponibles.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de l'imagerie nucléaire en Afrique du Sud ?
Le marché est évalué à 130,93 millions USD en 2026 et devrait atteindre 167,79 millions USD d'ici 2031.
À quelle vitesse la demande en radio-isotopes croît-elle ?
Les radio-isotopes devraient progresser à un TCAC de 5,58 % jusqu'en 2031, dépassant la croissance des équipements.
Quel segment d'application se développe le plus rapidement ?
La neurologie progresse à un TCAC de 5,76 % grâce à l'adoption accrue du TEP pour le diagnostic de la démence.
Pourquoi SAFARI-1 est-il important pour les services d'imagerie ?
Le réacteur fournit environ 20 % du Mo-99 mondial, garantissant la disponibilité des traceurs pour les examens locaux et les exportations.
Comment l'Assurance maladie nationale affectera-t-elle l'accès à l'imagerie ?
Les achats stratégiques de la NHI pourraient financer l'imagerie nucléaire pour les citoyens non assurés, augmentant potentiellement les volumes d'examens à l'échelle nationale.
Dernière mise à jour de la page le:



