
Taille et part du marché brésilien de l'imagerie nucléaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 257.48 Millions de dollars américains |
| Taille du Marché (2027) | 274.79 Millions de dollars américains |
| Taille du Marché (2032) | 380.39 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.72 % |
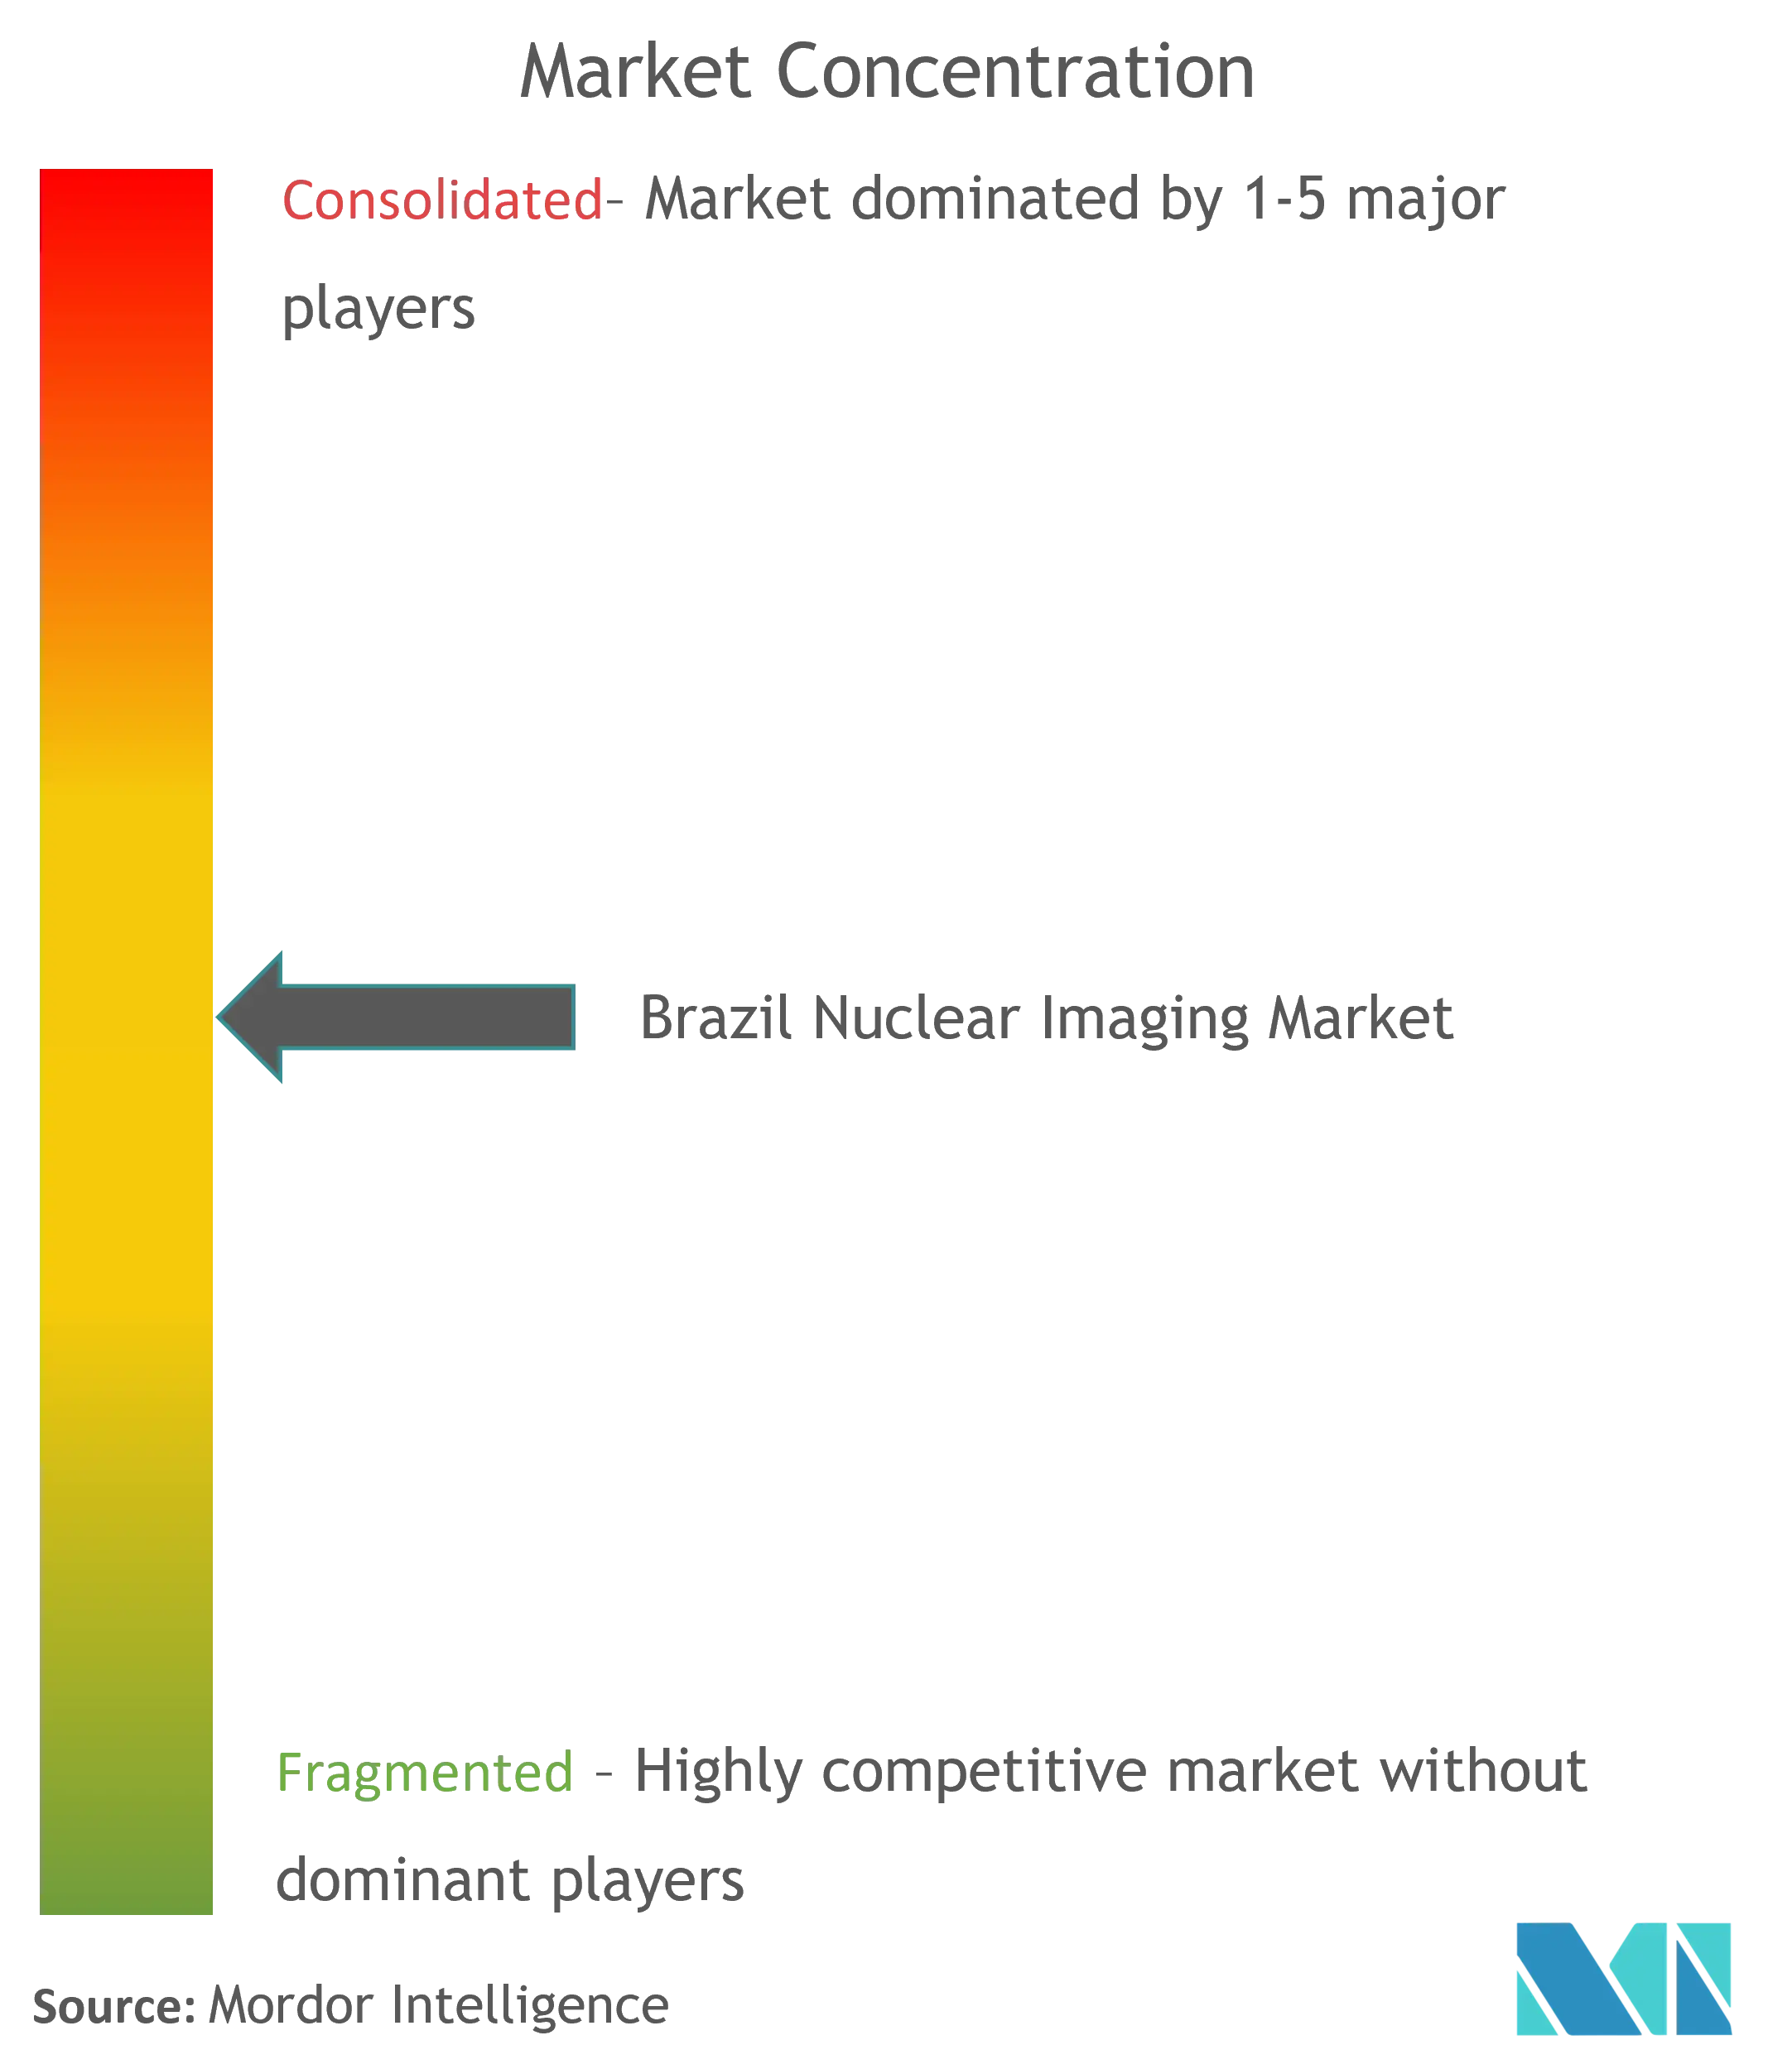
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché brésilien de l'imagerie nucléaire par Mordor Intelligence
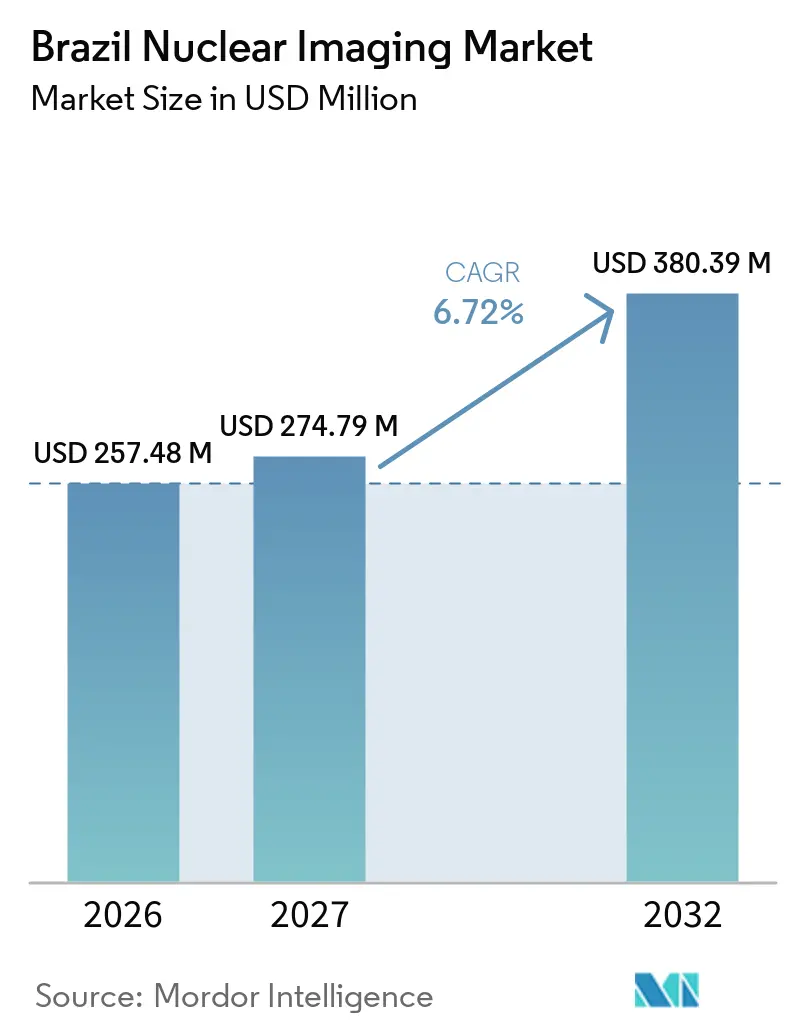
La taille du marché brésilien de l'imagerie nucléaire est estimée à 257,48 millions USD en 2026, à 274,79 millions USD en 2027, et devrait atteindre 380,39 millions USD d'ici 2032, avec un CAGR de 6,72 % de 2027 à 2032.
La demande accélérée en diagnostics de précision en oncologie et en cardiologie, l'adoption rapide des plateformes TEP/TDM numériques et des systèmes TEMP à anneau complet à détecteurs CZT, ainsi que les investissements fédéraux dans la production nationale de molybdène-99 soutiennent collectivement cette trajectoire. Les assureurs privés continuent d'élargir la couverture des examens de haute complexité, tandis que le Réacteur Multifonctionnel Brésilien (RMB) à Iperó promet une chaîne d'approvisionnement en isotopes résiliente. La rivalité concurrentielle s'intensifie à mesure que les réseaux hospitaliers se consolident et que les centres d'imagerie ambulatoire gagnent des parts de marché, mais une pénurie de spécialistes en médecine nucléaire et des coûts d'acquisition élevés freinent la dynamique de croissance à court terme. Les programmes de modernisation des infrastructures, les partenariats public-privé autour des cyclotrons et les réformes de l'étiquetage électronique par l'ANVISA ouvrent des voies simplifiées pour le déploiement des technologies.
Principaux enseignements du rapport
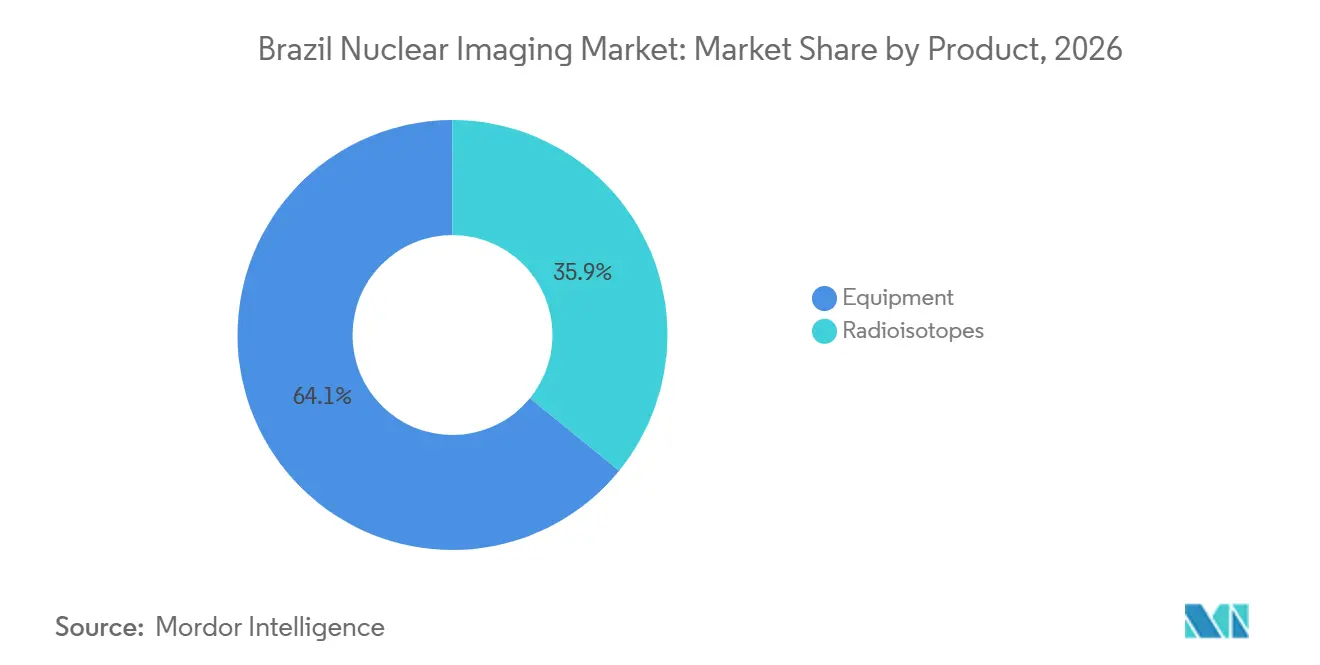
- Par produit, les équipements ont représenté 64,12 % des revenus du marché brésilien de l'imagerie nucléaire en 2026 ; les radioisotopes devraient afficher le CAGR le plus rapide, à 6,91 %, jusqu'en 2032.
- Par application, la cardiologie a représenté 63,21 % de la part du marché brésilien de l'imagerie nucléaire en 2026 ; l'imagerie neurologique devrait croître à un CAGR de 7,04 % jusqu'en 2032.
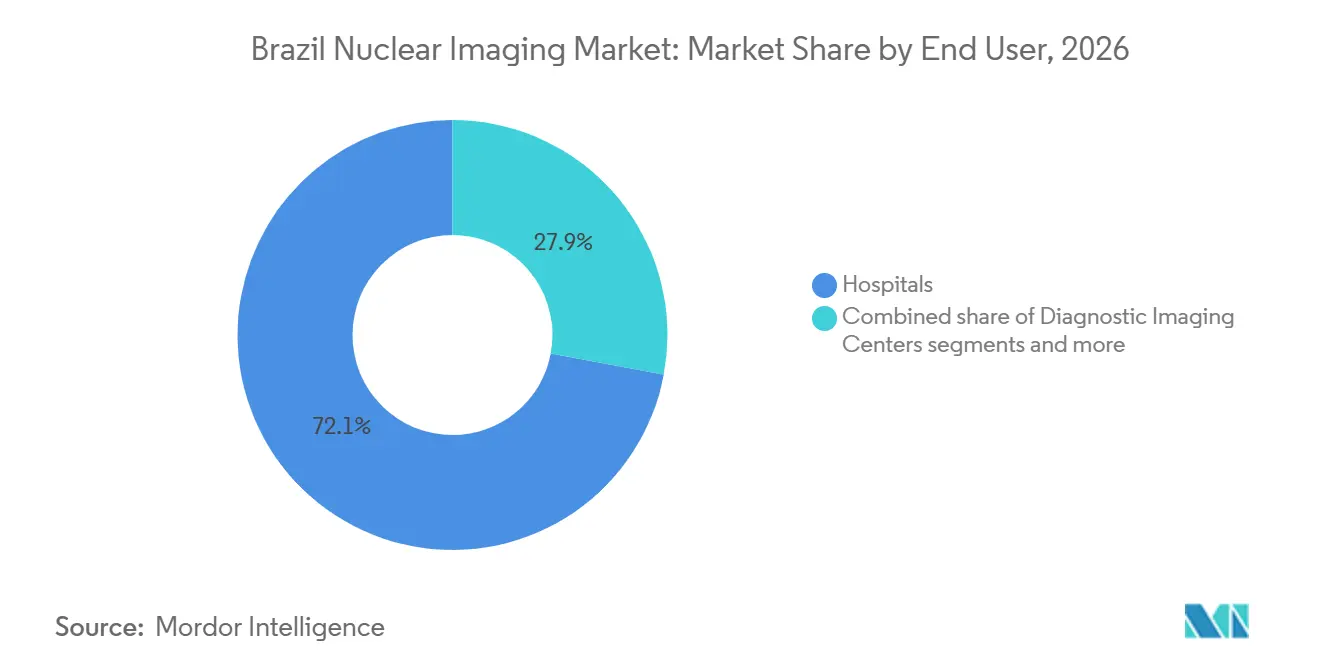
- Par utilisateur final, les hôpitaux ont détenu 72,05 % de la taille du marché brésilien de l'imagerie nucléaire en 2026 ; les centres d'imagerie diagnostique devraient progresser à un CAGR de 6,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché brésilien de l'imagerie nucléaire
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de l'incidence des cancers et des maladies cardiovasculaires | +1.8% | National, concentré à São Paulo, Rio de Janeiro, Minas Gerais | Moyen terme (2-4 ans) |
| Expansion de la couverture des assurances santé privées | +1.2% | National, avec des gains précoces à São Paulo, Rio de Janeiro, Brasília | Court terme (≤ 2 ans) |
| Investissements fédéraux dans la production nationale de Mo-99 | +0.9% | National, centré sur le site de production d'Iperó | Long terme (≥ 4 ans) |
| Adoption rapide des plateformes TEP/TDM numériques et hybrides | +1.1% | National, porté par les grands centres urbains | Moyen terme (2-4 ans) |
| Nouveau réacteur de recherche multifonctionnel (RMB) garantissant la sécurité des isotopes | +0.7% | National, avec distribution depuis la plateforme d'Iperó | Long terme (≥ 4 ans) |
| Partenariats public-privé pour les cyclotrons dans les régions mal desservies | +0.5% | Régional, ciblant les régions Nord et Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'incidence des cancers et des maladies cardiovasculaires
Les maladies cardiovasculaires restent la principale cause de mortalité au Brésil, stimulant l'adoption soutenue de l'imagerie de perfusion myocardique au technétium-99m et accélérant le déploiement de caméras gamma à détecteurs à tellurure de cadmium-zinc (CZT) dédiées à la cardiologie qui réduisent les durées d'examen à 7 minutes. La prévalence croissante des cancers de la prostate, du sein et de la thyroïde stimule également la demande d'études TEP/TDM ciblées sur l'antigène membranaire spécifique de la prostate (AMSP) et au 18F-fluorodésoxyglucose. Les biopsies guidées par TEP/TDM offrent des rendements diagnostiques supérieurs aux protocoles guidés par TDM, tandis que les chercheurs brésiliens présentent des données de résultats sur les thérapies des tumeurs neuroendocrines lors de congrès internationaux, soulignant l'expertise clinique nationale.
Expansion de la couverture des assurances santé privées
Les prestataires privés réalisent 82 % des procédures nucléaires, reflétant la volonté des assureurs de rembourser les examens de haute complexité. Un chiffre d'affaires sectoriel de 1 000 milliards BRL (190,1 milliards USD) en 2025, avec des dépenses privées à 55 %, soutient le déploiement de nouveaux capitaux dans les salles d'imagerie. L'acquisition par Grupo Fleury S.A. de São Lucas Centro de Diagnósticos pour 69,8 millions BRL illustre les déploiements régionaux, et un fonds de financement de la santé de 250 millions BRL avance désormais jusqu'à 75 % des coûts de procédures immédiatement après la prestation de services, allégeant les contraintes de trésorerie des établissements.
Investissements fédéraux dans la production nationale de Mo-99
Le réacteur RMB vise l'autosuffisance nationale totale en radioisotopes et génèrera jusqu'à 3 500 antineutrinos par jour en parallèle de la production d'isotopes, mettant fin à la dépendance au molybdène-99 importé. La mise à niveau du réacteur IEA-R1 de l'IPEN de 2 MW à 5 MW, combinée à des voies de purification de la fission du 99Mo à rendement de 84,4 %, souligne la capacité technique. La désignation de l'IPEN par la Commission Nationale de l'Énergie Nucléaire (CNEN) en tant que Centre Collaborateur de l'Agence Internationale de l'Énergie Atomique (AIEA) renforce l'assurance qualité pour le traitement des isotopes et la sécurité nucléaire.
Adoption rapide des plateformes TEP/TDM numériques et hybrides
Des études comparant les détecteurs TEMP à anneau complet à l'état solide aux caméras d'Anger conventionnelles montrent que la classification de la perfusion normale passe à 64,3 % contre 28,6 %, validant le saut technologique. Les offres MINItrace Magni et Omni Legend TEP/TDM 21 cm de GE HealthCare permettent la production de traceurs sur site dans les hôpitaux de taille moyenne, réduisant les délais de transit des radiopharmaceutiques et élargissant l'accès théranostique. L'adoption du TEP/IRM prend de l'essor pour les indications en neuro-oncologie et en cardiologie, offrant un contraste tissulaire supérieur avec des doses de rayonnement plus faibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé d'acquisition et d'entretien des systèmes d'imagerie | -1.4% | National, le plus prononcé dans les petites municipalités | Court terme (≤ 2 ans) |
| Procédures complexes de délivrance de licences par la CNEN et l'ANVISA | -0.8% | National, affectant tous les établissements de médecine nucléaire | Moyen terme (2-4 ans) |
| Pénurie de spécialistes certifiés en médecine nucléaire | -1.1% | National, sévère dans les régions Nord et Nord-Est | Long terme (≥ 4 ans) |
| Perturbations périodiques de l'approvisionnement en isotopes I-131 et Tc-99m | -0.6% | National, avec des défis de distribution régionale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'acquisition et d'entretien des systèmes d'imagerie
Une procédure TEP/TDM coûte actuellement 1 612,23 USD selon les barèmes salariaux académiques et 1 023,47 USD à pleine capacité de 10 examens quotidiens, limitant la viabilité économique des petits établissements. Le recours de Grupo Fleury S.A. aux coentreprises plutôt qu'aux achats directs illustre la sensibilité aux coûts d'investissement dans l'ensemble du secteur. La maintenance des détecteurs et des systèmes générateurs requiert une expertise technique rare en dehors des grandes villes, amplifiant les charges de propriété pour les cliniques de l'intérieur.
Pénurie de spécialistes certifiés en médecine nucléaire
Seulement 499 spécialistes servent une population de 203 millions d'habitants, avec une densité allant de 10,26 médecins pour 1 000 habitants dans le Sud à 0,75 dans le Nord. Si 225 nouveaux programmes de médecine ont ouvert au cours de la dernière décennie, le taux d'adoption des formations de spécialité est de 8 %, laissant le vivier de candidats insuffisant. Les programmes de formation continue de l'IPEN et les initiatives de télémentorat offrent un soulagement partiel mais ne compensent pas les profondes disparités géographiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : la domination des équipements stimule l'expansion des infrastructures
La taille du marché brésilien de l'imagerie nucléaire pour les équipements a atteint 154,7 milliards USD en 2026, représentant 64,12 % de la valeur totale. Les plateformes hybrides TEP/TDM et TEMP/TDM représentent la majeure partie des achats, les hôpitaux remplaçant les caméras Anger vieillissantes. Les systèmes TEMP à anneau complet à détecteurs CZT améliorent la visualisation des artères coronaires et réduisent les temps d'acquisition, favorisant un débit plus élevé de patients. La taille du marché brésilien de l'imagerie nucléaire pour les radioisotopes devrait progresser à un CAGR de 6,91 %, portée par la production de molybdène-99 rendue possible par le RMB et l'expansion des cyclotrons dans les États insuffisamment desservis. Les isotopes pour TEMP tels que le technétium-99m représentent encore 80 % du volume des procédures, mais les traceurs TEP comme le 18F et le 68Ga gagnent en importance en oncologie et en cardiologie.
Les obstacles financiers persistent. Le coût en capital par TEP/TDM numérique dépasse 2 millions USD, et les cliniques rurales ont recours à la location ou à des arrangements fournisseurs basés sur les volumes. Le MINItrace Magni de GE HealthCare réduit les coûts logistiques des traceurs, permettant aux hôpitaux de niveau intermédiaire de se moderniser. La production du RMB devrait réduire les coûts d'importation du 99Mo de 40 % une fois pleinement opérationnel, améliorant l'accessibilité financière des isotopes. La demande à long terme pour la TEP/IRM reste de niche en raison de prix avoisinant 7 millions USD et d'exigences de maintenance élevées, mais les premiers adoptants citent une différenciation diagnostique en neuro-oncologie et en imagerie des cardiopathies congénitales.
Par application : le leadership en cardiologie fait face à la croissance neurologique
La cardiologie a représenté 63,21 % du marché brésilien de l'imagerie nucléaire en 2026. La scintigraphie de perfusion myocardique reste le pilier clinique, soutenue par les recommandations de la Société Brésilienne de Cardiologie confirmant son rapport coût-efficacité par rapport à l'angiographie invasive. Les détecteurs CZT ont réduit les temps d'acquisition de 70 %, permettant aux centres urbains de résorber les listes d'attente et d'augmenter le débit. La neurologie contribue aujourd'hui aux revenus les plus faibles, mais affiche le CAGR le plus élevé à 7,04 %, portée par la prévalence des maladies d'Alzheimer et de Parkinson et par l'accès élargi aux sondes amyloïdes-TEP.
L'oncologie s'accélère également grâce aux autorisations réglementaires des agents PSMA et des thérapeutiques à émetteurs alpha. Les applications thyroïdiennes restent stables, avec des taux de guérison de 93,3 % pour la maladie de Graves traitée par radioiode confirmant l'utilité thérapeutique. La part du marché brésilien de l'imagerie nucléaire pour la neurologie devrait doubler d'ici 2032 à mesure que la capacité TEP/IRM s'élargit. Les centres cardiaques de São Paulo intègrent désormais la quantification de la réserve de flux, tandis que les hôpitaux régionaux du Nordeste se concentrent sur les protocoles essentiels de TEMP synchronisé en raison des contraintes budgétaires.
Par utilisateur final : la domination hospitalière s'oriente vers les centres spécialisés
Les hôpitaux représentaient 72,05 % de la taille du marché brésilien de l'imagerie nucléaire en 2026, reflétant leur avantage infrastructurel et leur alignement sur les soins critiques. Des groupes hospitaliers privés tels que DASA et Rede D'Or élargissent leur capacité en lits et investissent dans des scanners hybrides pour soutenir les services de cardiologie et d'oncologie. Les centres d'imagerie diagnostique enregistrent cependant le CAGR le plus rapide à 6,86 %, la demande ambulatoire pour des délais d'attente plus courts augmentant. Ces établissements autonomes signent de plus en plus des contrats d'approvisionnement en réactifs avec des producteurs d'isotopes et adoptent des unités de radiopharmacie TEP au point de soins.
Les instituts académiques et les hôpitaux de recherche collaborent avec l'IPEN pour tester des protocoles théranostiques et former des internes, constituant un segment de demande modeste mais stratégique. La consolidation des réseaux hospitaliers se poursuit : la fusion proposée entre DASA et Amil créerait une plateforme de 4 500 lits capable d'acheter des scanners en volume et de négocier des contrats de service favorables. Les chaînes ambulatoires répliquent en mettant l'accent sur la planification flexible, les flux de travail assistés par intelligence artificielle et les résultats le jour même, autant d'éléments qui renforcent leur proposition de valeur.

Analyse géographique
Le marché brésilien de l'imagerie nucléaire présente une forte concentration régionale. São Paulo et Rio de Janeiro regroupent plus de 55 % des scanners installés et abritent les complexes RMB et IPEN, ancrant la logistique des isotopes. La densité de médecins dans le Sud atteint 10,26 pour 1 000 habitants, permettant des taux de procédures per capita plus élevés. À l'inverse, le Nord et certaines parties du Nord-Est font face à une infrastructure insuffisante et à des pénuries de spécialistes, limitant la disponibilité des examens. La caméra TEMP donnée par l'AIEA à Niterói illustre des interventions ciblées pour combler les lacunes en capacités.
De nouvelles initiatives cyclotron visent à approvisionner localement en traceurs TEP de courte durée de vie, réduisant les pertes de transport et stimulant la demande régionale. Les initiatives gouvernementales telles que le Programa Mais Médicos renforcent la présence médicale générale mais ne vont pas jusqu'à la spécialisation nucléaire. La capacité fiscale des États façonne les cycles d'achat : les États plus riches mettent à niveau leurs équipements vers le TEP/TDM numérique sur des cycles de cinq ans, tandis que les cliniques de l'intérieur dépendent de systèmes reconditionnés. Des projets pilotes de télémedecine nucléaire relient les sites distants à des lecteurs métropolitains, compensant partiellement la pénurie de spécialistes.
Les réseaux urbains exploitent l'IA et les systèmes PACS en nuage pour centraliser l'interprétation des images, élargissant le rayon de service sans dupliquer les effectifs. Pourtant, l'approvisionnement en isotopes reste vulnérable aux perturbations logistiques dans les régions amazoniennes, où le transport fluvial entraîne des retards de livraison. La montée en puissance du RMB, complétée par les exportations d'uranium de l'INB, devrait stabiliser la disponibilité nationale des isotopes d'ici 2028. L'hôpital numérique de 800 lits du Ministère de la Santé à São Paulo souligne l'engagement du secteur public envers des infrastructures de soins de santé intelligentes et pourrait servir de modèle pour d'autres capitales d'État.
Paysage réglementaire
L'imagerie nucléaire brésilienne est régie par un régime de double licence : le CNEN gère l'autorisation de sûreté radiologique pour les services et installations de médecine nucléaire, tandis que les autorités sanitaires locales supervisent la conformité sanitaire en vertu de la RDC 038/2008. Les équipements d'imagerie relèvent des contrôles des dispositifs médicaux de l'ANVISA via la RDC 751/2022, qui attribue les étapes réglementaires selon la classe de risque, et les équipements à rayonnement ionisant doivent respecter les normes de performance et de sécurité des patients en vertu de la RDC 848/2024.
Analyse de la chaîne de valeur
La chaîne de valeur de l'imagerie nucléaire au Brésil dépend fortement des importations pour les systèmes complets de gamma-caméras, SPECT et TEP, la fabrication nationale de systèmes complets et de détecteurs principaux étant limitée. L'activité locale de la chaîne de valeur se concentre sur les composants périphériques, les collimateurs et les accessoires réparables produits par des sous-traitants de plus petite taille, tandis que la licence du CNEN et les règles produits de l'ANVISA encadrent chaque étape, de l'installation à la maintenance continue.
Paysage concurrentiel
Le marché brésilien de l'imagerie nucléaire est modérément consolidé. Les principaux fournisseurs d'équipements — GE HealthCare, Siemens Healthineers, Koninklijke Philips, Canon Medical et United Imaging Healthcare Co., Ltd. — se disputent l'innovation en matière de détecteurs et d'automatisation des flux de travail, tandis que les géants nationaux des services Diagnósticos da América S.A. (DASA) et Grupo Fleury S.A. se développent par acquisitions et coentreprises. Diagnósticos da América S.A. (DASA) a enregistré un EBITDA record en 2025 et cherche une croissance de plateforme via une fusion avec Amil, élargissant potentiellement son pouvoir de négociation sur les achats de scanners. Grupo Fleury S.A. privilégie les partenariats pour atténuer les coûts en capital et exploite des niches régionales.
Les opérateurs de cyclotrons tels que Cyclobrás Tecnologias e Serviços de Medicina Nuclear Ltda. et RPH Rede Brasileira de Farmácias de Radiofármacos poursuivent une intégration verticale de la production d'isotopes à la distribution de traceurs. Le projet RMB introduit une capacité d'isotopes contrôlée par l'État, déplaçant le pouvoir d'achat des importateurs vers les fournisseurs nationaux. Les réformes réglementaires sur l'étiquetage électronique et la supervision des logiciels exigent une conformité solide, donnant aux opérateurs de plus grande taille un avantage administratif. Les entrants de niche ciblent la TEP cardiaque ambulatoire et le TEP/IRM neurologique, se différenciant par des rapports de sous-spécialité et des délais d'exécution plus rapides. Les barrières à l'entrée sur le marché persistent dans les zones rurales en raison de la rareté des médecins et de la complexité des licences, mais les collaborations public-privé pourraient débloquer des opportunités inexploitées dans le Nord et le Nord-Est.
Leaders du secteur brésilien de l'imagerie nucléaire
-
GE Healthcare
-
Grupo RPH
-
Siemens Healthineers AG
-
Canon Inc. (Canon Medical Systems Corporation)
-
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'accord ICMS 131/2021 prévoit des exonérations fiscales pour les médicaments radioactifs utilisés dans le SUS, favorisant une plus grande accessibilité financière des flux de travail d'imagerie nucléaire. Le Sud-Est reste le centre régional de la demande, São Paulo, Rio de Janeiro et Belo Horizonte représentant environ 55 à 60 pour cent des installations, ce qui souligne la nécessité de programmes d'accès régionaux et de capacités de cyclotron en réseau pour répondre à la demande.
Développements récents du secteur
- Juin 2026 : Canon Medical Systems do Brasil. Les propos reflètent l'engagement continu de Canon envers l'innovation en imagerie diagnostique au Brésil. Les déclarations renforcent la présence de Canon et la stimulation de la demande locale sur le marché brésilien de l'imagerie.
- Juin 2026 : Canon Medical Systems do Brasil - Le PDG Toshio Takiguchi a souligné l'importance stratégique du marché brésilien et l'engagement envers l'innovation en imagerie diagnostique lors de la Jornada Paulista de Radiologia (JPR) 2026. Canon Medical Systems do Brasil renforce la présence locale de Canon et signale une stimulation continue de la demande dans le secteur brésilien de l'imagerie.
- Mars 2026 : PUCRS Brain Institute / GE HealthCare. L'acquisition élargit les capacités de l'hôpital de recherche avec un scanner TEP/TDM Omni Legend. Ce déploiement valide la plateforme de GE HealthCare dans le secteur académique brésilien et renforce la capacité d'imagerie locale.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché brésilien de l'imagerie nucléaire couvre les revenus générés par les systèmes d'imagerie en médecine nucléaire et les radioisotopes associés utilisés pour créer des images diagnostiques en milieu clinique. Le marché reflète les dépenses liées aux procédures d'imagerie basées sur la TEP et la TEMP ainsi qu'aux produits nécessaires à leur réalisation.
Exclusions du périmètre : ce dimensionnement exclut les modalités non nucléaires (telles que l'imagerie TDM seule et l'IRM seule) et les équipements de radiothérapie, car ils ne font pas partie du diagnostic par imagerie nucléaire.
Aperçu de la segmentation
- Par produit (valeur)
- Équipements
- Scanners TEP/TDM
- Scanners TEMP/TDM
- Scanners TEP/IRM
- Radioisotopes
- Radioisotopes TEMP
- Technétium-99m (Tc-99m)
- Thallium-201 (Tl-201)
- Gallium-67 (Ga-67)
- Iode-123 (I-123)
- Autres isotopes TEMP
- Radioisotopes TEP
- Fluor-18 (F-18)
- Rubidium-82 (Rb-82)
- Autres isotopes TEP
- Radioisotopes TEMP
- Équipements
- Par application (valeur)
- Cardiologie
- Neurologie
- Thyroïde
- Oncologie
- Autres applications TEP
- Par utilisateur final (valeur)
- Hôpitaux
- Centres d'imagerie diagnostique
- Instituts académiques et de recherche
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les contours de l'imagerie nucléaire au Brésil et pour ancrer le modèle à des signaux réels du système de santé. Nous avons examiné des sources publiques telles que le Ministère de la Santé du Brésil (DATASUS) pour l'activité procédurale, l'ANVISA pour les enregistrements de produits et de radiopharmaceutiques, et la CNEN pour le contexte de la médecine nucléaire et de la manipulation des isotopes.
Pour mieux comprendre les facteurs de demande, nous avons également utilisé des sources telles que les publications de l'AIEA sur la disponibilité des isotopes, les statistiques de santé de l'OCDE pour des références plus larges sur l'intensité diagnostique, et des revues spécialisées en médecine nucléaire évaluées par des pairs pour les schémas d'adoption des traceurs (par exemple, utilisation en oncologie par rapport à la cardiologie). Les dépôts financiers, les présentations aux investisseurs, les sites web des associations et la presse réputée ont été consultés pour valider de manière directionnelle l'évolution des dépenses et du parc installé. Ensuite, un abonnement payant à des données financières et de renseignement sur les entreprises a été utilisé de manière sélective pour combler les lacunes là où les rapports publics des entreprises étaient limités. Ces exemples sont illustratifs uniquement, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses difficiles à lire à partir des seules données publiques, notamment en ce qui concerne l'utilisation, le mix de radiotraceurs et le calendrier de remplacement des systèmes TEP et TEMP. Nous avons échangé avec un panel de parties prenantes, notamment des responsables d'imagerie hospitalière, des médecins en médecine nucléaire, des opérateurs de radiopharmacie, des équipes d'approvisionnement et des partenaires de service, dans les principaux États brésiliens, afin que le modèle reflète les réalités de la prestation de soins publics et privés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 22 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 19 % |
| Acteurs de plus petite taille : 22 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle les signaux de demande de procédures et de capacité installée sont reconstitués en valeur de marché, puis mappés aux produits nécessaires à la réalisation de ces examens. En pratique, nous utilisons des indicateurs tels que le mix de procédures TEP par rapport à TEMP, le parc installé de scanners et le cycle de remplacement, l'utilisation de radiotraceurs par examen, et les fourchettes de prix de vente moyens pour les systèmes et les isotopes afin de traduire l'activité en dépenses annuelles.
Une fois cette vue formée, les résultats sont corroborés par des approximations ascendantes sélectives afin que les totaux ne s'éloignent pas de ce que les fournisseurs et les acheteurs décrivent sur le terrain. Ces vérifications comprennent des volumes échantillonnés multipliés par le prix de vente moyen pour les isotopes clés, des vérifications de canal sur l'intensité des services et de la maintenance, et un regroupement partiel des revenus déclarés par les participants concernés, lorsque les données sont disponibles. Lorsque les détails ascendants manquaient (par exemple pour les établissements de plus petite taille), les lacunes ont été comblées en appliquant des hypothèses d'utilisation et de dépenses par système validées lors des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée car le marché est sensible à des contraintes réelles, telles que la stabilité de l'approvisionnement en isotopes, la dynamique du remboursement public et les cycles d'approvisionnement en équipements. Les trajectoires de croissance ont ensuite été alignées sur les évolutions attendues de la demande en imagerie oncologique, l'adoption des systèmes TEP/TDM et TEMP/TDM, et les hypothèses de mouvement des prix que les répondants ont jugées réalistes pour le Brésil.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été recoupés avec des signaux indépendants tels que les tendances d'activité procédurale, la plausibilité du parc installé et les dépenses implicites par examen, puis les écarts les plus importants ont été examinés avant validation finale. Si une hypothèse créait des sauts anormaux, nous révisions les données d'entrée, revérifiions les calculs et, si nécessaire, recontactions les experts pour confirmer si un changement était réel ou simplement un artefact de données.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique, des perturbations de l'approvisionnement ou des annonces majeures d'approvisionnement. Avant la livraison, un analyste effectue une révision finale afin que les clients reçoivent la vue la plus récente, toujours traçable selon des étapes claires et reproductibles.
Dimensionnement du marché brésilien de l'imagerie nucléaire par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour l'imagerie nucléaire au Brésil peuvent différer même lorsqu'elles semblent couvrir le même sujet, car les délimitations du périmètre et les hypothèses de tarification ne sont pas toujours définies de manière cohérente. Les différences apparaissent généralement autour de ce qui est comptabilisé comme revenu de l'imagerie nucléaire, de l'année traitée comme base, et de la manière dont la croissance des procédures est convertie en dollars.
Dans cette étude, le principal facteur d'écart est de savoir si l'estimation inclut les radioisotopes aux côtés des revenus des systèmes, et si les plateformes hybrides sont traitées comme entièrement relevant de l'imagerie nucléaire ou réparties entre les modalités. Ces choix ont ensuite été validés par rapport à l'activité procédurale brésilienne et au mix de traceurs, conformément à l'approche utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 241,27 millions USD (2025) | |
| Association professionnelle A | 225,00 millions USD (2025) | Ce chiffre semble mettre l'accent sur les cycles d'achat d'équipements et exclut une comptabilisation plus complète des dépenses en isotopes et en radiotraceurs, ce qui peut sous-estimer la valeur totale du marché lorsque les volumes de procédures sont stables. |
| Cabinet de conseil mondial B | 290,00 millions USD (2025) | Cette estimation applique probablement des hypothèses de prix moyen et d'utilisation plus élevées pour la demande en oncologie portée par la TEP, et peut comptabiliser les systèmes hybrides de manière plus large sans aligner les totaux sur les contraintes locales de remboursement et de débit des procédures. |
Sur les trois chiffres, l'écart s'explique principalement par les choix de périmètre et par la manière dont l'activité d'examen est traduite en dépenses annuelles. Notre approche reste traçable car chaque composante de revenu est rattachée à des signaux de demande observables, puis recoupée avec les retours des acheteurs et des opérateurs avant que le total final ne soit arrêté.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché brésilien de l'imagerie nucléaire en 2026 ?
La taille du marché brésilien de l'imagerie nucléaire est de 257,48 millions USD en 2026 et devrait atteindre 380,39 millions USD d'ici 2032.
Quelle catégorie de produits mène les ventes ?
Les équipements, notamment les systèmes TEP/TDM, TEMP/TDM et les premières unités TEP/IRM, représentent 64,12 % des revenus de 2026.
Quelle application génère la plus forte demande ?
La cardiologie détient 63,21 % de la valeur de 2026, car l'imagerie de perfusion myocardique est largement adoptée pour l'évaluation des maladies coronariennes.
Où se trouvent la plupart des scanners ?
São Paulo et Rio de Janeiro concentrent plus de la moitié des installations TEP et TEMP du pays, reflétant une densité médicale et des investissements privés plus élevés.
Qui sont les principaux prestataires de services ?
Diagnósticos da América S.A. (DASA), Grupo Fleury S.A. et Rede D'Or figurent en tête de liste, Diagnósticos da América S.A. (DASA) planifiant un réseau de 4 500 lits qui renforcera son empreinte en imagerie.
Qu'est-ce qui limite une croissance plus rapide ?
Des coûts d'équipement élevés et une pénurie de seulement 499 spécialistes certifiés en médecine nucléaire à l'échelle nationale contraignent l'expansion des services, en particulier dans le Nord et le Nord-Est.