
Taille et part du marché de l'imagerie préclinique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
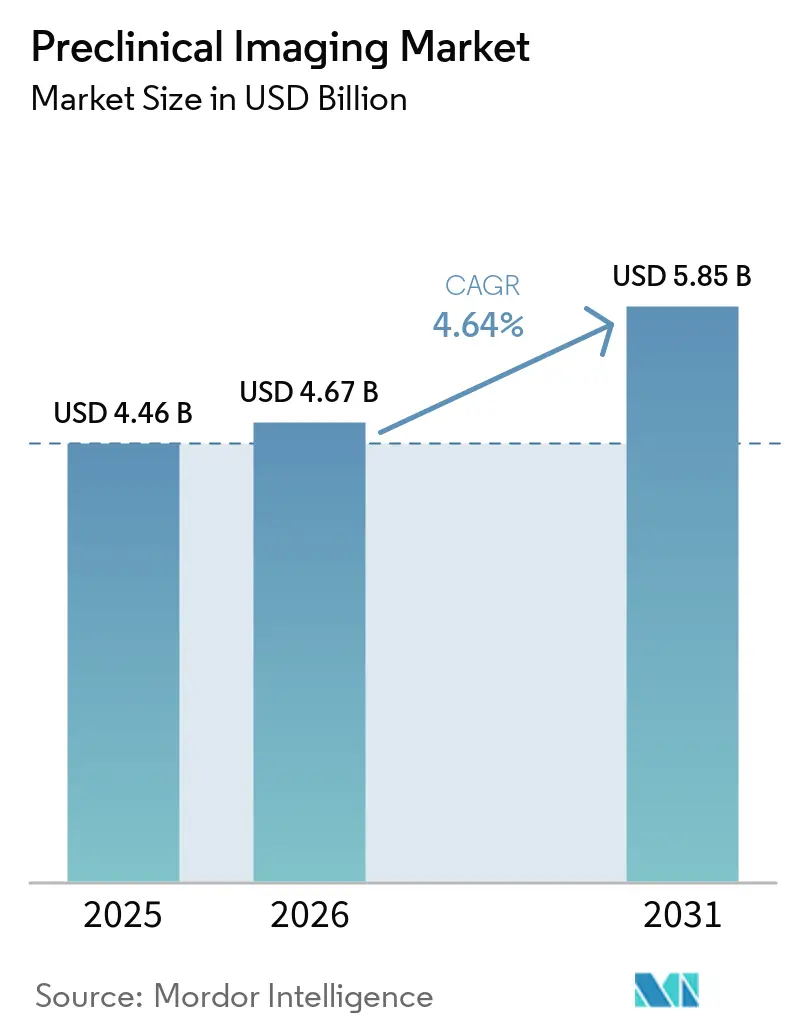
| Taille du Marché (2026) | 4.67 Milliards de dollars |
| Taille du Marché (2031) | 5.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
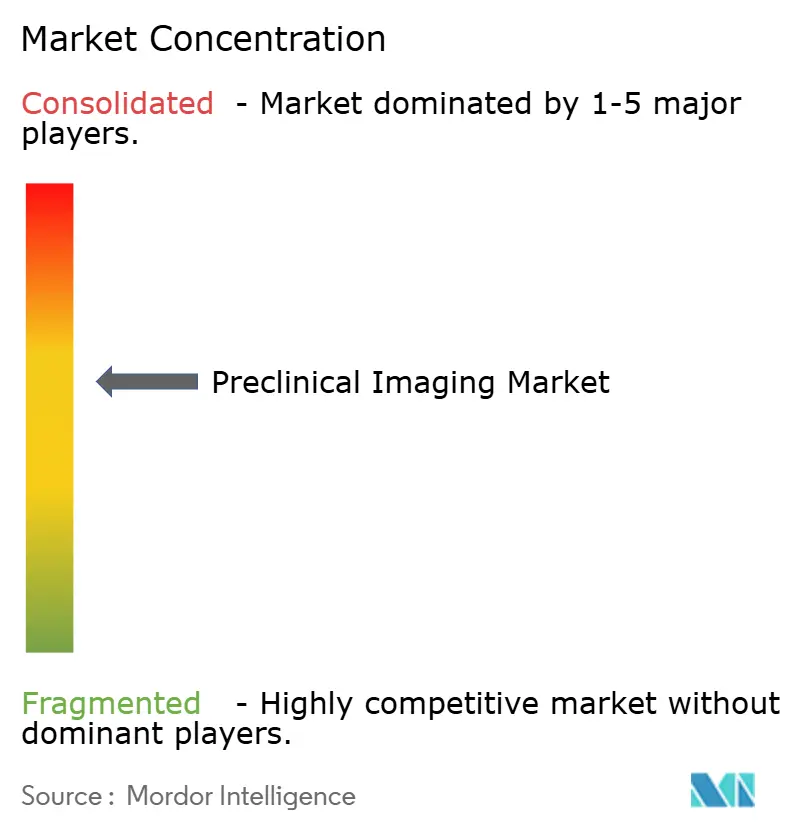
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie préclinique par Mordor Intelligence
La taille du marché de l'imagerie préclinique en 2026 est estimée à 4,67 milliards USD, en hausse par rapport à la valeur de 2025 de 4,46 milliards USD, avec des projections pour 2031 montrant 5,85 milliards USD, croissant à un CAGR de 4,64 % sur 2026-2031.
La dynamique est ancrée dans l'adoption croissante de systèmes multimodaux alimentés par l'IA, les dépenses soutenues en R&D pharmaceutique et les investissements publics constants dans les infrastructures d'imagerie. Les modalités optiques continuent de dominer en raison de leur coût plus faible et de leurs avantages en matière de visualisation en temps réel, mais les plateformes hybrides gagnent du terrain à mesure que les chercheurs cherchent à obtenir des ensembles de données plus riches en une seule session. Les organisations de recherche sous contrat (CRO) suscitent une attention croissante, offrant un accès clé en main à des équipements de pointe et à un savoir-faire réglementaire que de nombreux développeurs de médicaments ne possèdent pas en interne. L'Amérique du Nord reste l'épicentre de la demande, mais le développement rapide des infrastructures en Asie réduit l'écart et remodèle les chaînes d'approvisionnement mondiales sur le marché de l'imagerie préclinique.
Points clés du rapport
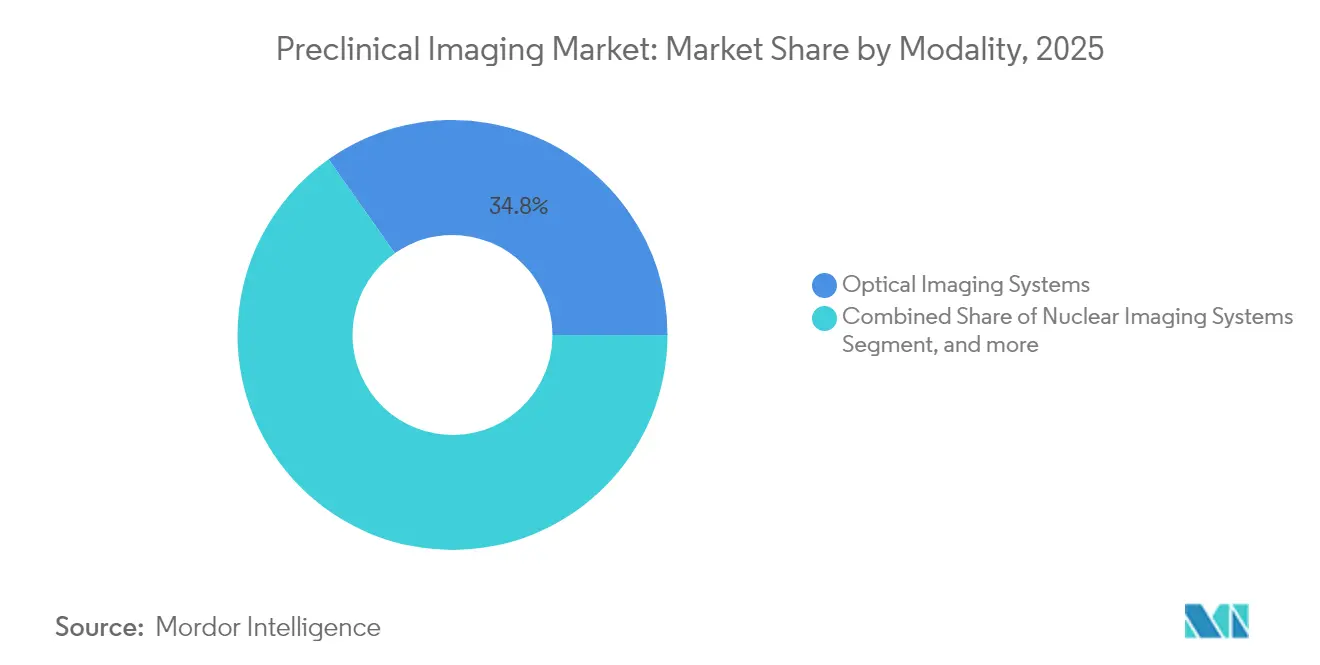
- Par modalité, les systèmes optiques ont représenté 34,78 % de la part des revenus en 2025, tandis que les plateformes hybrides et multimodales devraient progresser à un CAGR de 9,43 % jusqu'en 2031.
- Par application, l'oncologie a représenté 39,55 % de la part du marché de l'imagerie préclinique en 2025 ; la neurologie devrait se développer à un CAGR de 10,02 % jusqu'en 2031.
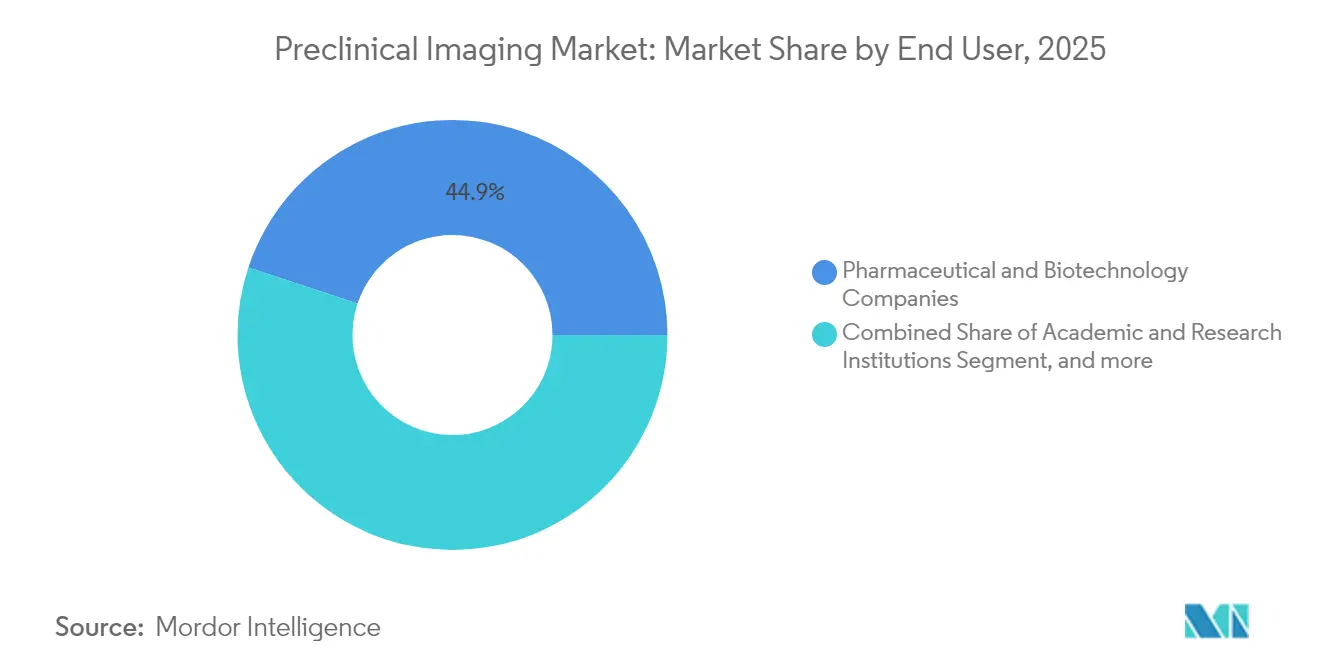
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques ont représenté 44,92 % de la taille du marché de l'imagerie préclinique en 2025, tandis que les CRO affichent le CAGR le plus rapide à 11,34 % durant 2026-2031.
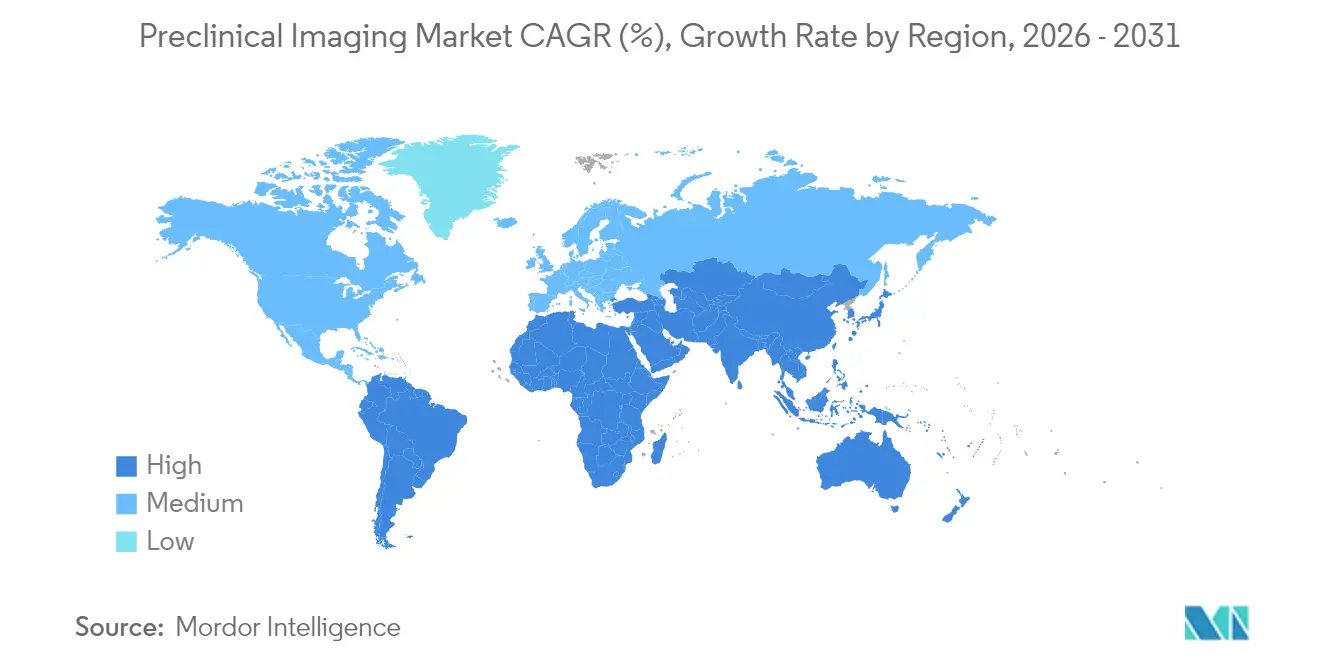
- Par géographie, l'Amérique du Nord a capté 47,62 % du marché de l'imagerie préclinique en 2025 ; l'Asie-Pacifique devrait croître à un CAGR de 9,16 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption rapide de plateformes d'imagerie multimodale augmentées par l'IA pour les études sur les petits animaux | +0.9% | Amérique du Nord ; Europe | Moyen terme (2–4 ans) |
| Expansion des pipelines de thérapies cellulaires et géniques stimulant la demande de suivi longitudinal in vivo | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Programmes d'infrastructure d'imagerie préclinique nationale financés par les gouvernements | +0.6% | Amérique du Nord ; Asie | Moyen terme (2–4 ans) |
| Augmentation du financement de la recherche préclinique par les organisations privées et publiques | +0.5% | Europe ; Asie | Moyen terme (2–4 ans) |
| Miniaturisation des aimants IRM à champ élevé permettant l'imagerie de rongeurs au point de besoin | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Intégration de l'imagerie moléculaire avec des modèles animaux basés sur CRISPR | +0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Imagerie multimodale augmentée par l'IA : redéfinir les capacités de recherche
L'acquisition automatisée d'images et l'analyse multimodale alimentées par l'intelligence artificielle réduisent désormais les temps de traitement jusqu'à 70 %, libérant ainsi les scientifiques pour se concentrer sur l'interprétation plutôt que sur la manipulation des données.[1] La technologie permet des lectures anatomiques, fonctionnelles et moléculaires synchronisées sur le même animal, renforçant la puissance statistique tout en réduisant la taille des cohortes. L'imagerie multimodale associant la microscopie à fluorescence à l'IRM 3T–7T approfondit la compréhension des variations ioniques dans les tissus cardiaques et neurologiques, illustrant la tendance du marché de l'imagerie préclinique vers l'observation non invasive et longitudinale de la progression des maladies. Les plateformes commerciales intégrant des pipelines d'intelligence artificielle simplifient également la prise en main pour les laboratoires moins expérimentés, élargissant la base d'utilisateurs et injectant une nouvelle demande sur le marché de l'imagerie préclinique.
Expansion des pipelines de thérapies cellulaires et géniques stimulant la demande de suivi longitudinal in vivo
Seize approbations américaines pour les thérapies cellulaires et géniques jusqu'en 2024 ont créé des effets d'entraînement qui imprègnent les flux de travail de découverte et de toxicologie.[2] Des pôles académiques tels que le Centre de thérapie cellulaire et génique de Stanford illustrent comment l'imagerie par gène rapporteur permet de suivre les cellules transplantées pendant des mois, fournissant des données de sécurité et de persistance exigées par les autorités réglementaires.[3] Ces besoins se traduisent par des commandes soutenues de scanners multimodaux capables d'un suivi corps entier sensible, renforçant la croissance à long terme sur le marché de l'imagerie préclinique.
Programmes d'infrastructure d'imagerie préclinique nationale financés par les gouvernements
Des programmes de subventions tels que l'initiative américaine Small Business Innovation Research canalisent jusqu'à 1,8 million USD dans le développement des technologies d'imagerie, encourageant les start-ups à commercialiser des innovations que les budgets académiques seuls ne pourraient pas soutenir. Les fonds publics réduisent la barrière des coûts pour les plateformes IRM à haut champ et les systèmes hybrides TEP/TEMP/TDM, approfondissant les bases installées et stimulant les revenus de services sur l'ensemble du marché de l'imagerie préclinique. Les économies émergentes d'Asie du Sud-Est allouent des budgets d'infrastructure à l'imagerie hybride pour faire face à l'augmentation de l'incidence du cancer, bien que le coût en capital élevé demeure un obstacle.
Augmentation du financement de la recherche préclinique par les organisations privées et publiques
Une dotation de 57 millions GBP (76,7 millions USD) accordée à trois universités britanniques en 2024 souligne la vague mondiale de capitaux ciblant l'imagerie avancée, les technologies quantiques et les technologies médicales. Des micro-subventions complémentaires, telles que les dotations pilotes IRM de 5 000 USD accordées par l'Institut des neurosciences Wu Tsai de Stanford, cultivent un pipeline de nouvelles applications qui mûrissent ensuite en demande commerciale. L'entrée de davantage d'institutions dans le paysage multiplie les heures d'utilisation des équipements partagés, stimulant les revenus liés aux consommables et à la maintenance sur le marché de l'imagerie préclinique.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie d'opérateurs qualifiés pour les systèmes multimodaux dans les marchés émergents | -0.7% | Marchés émergents | Moyen terme (2–4 ans) |
| Réglementations strictes en matière de recherche préclinique | -0.6% | Europe ; Amérique du Nord | Moyen terme (2–4 ans) |
| Coûts d'installation et d'exploitation élevés associés aux modalités d'imagerie préclinique | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Standardisation limitée entre les modalités et protocoles d'imagerie | -0.4% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'opérateurs qualifiés pour les systèmes multimodaux dans les marchés émergents
Les scanners hybrides exigent une formation croisée en IRM, TEP, optique et science des données, des compétences rarement réunies chez un seul individu. Des temps d'arrêt en laboratoire surviennent lorsque le personnel qualifié migre vers des pôles mieux rémunérés, limitant l'expansion des capacités. Les fournisseurs répondent avec des tableaux de bord d'exploitation à distance basés sur le cloud qui étendent le support expert à travers les installations, mais les pénuries de talents persistent, tempérant le rythme des nouvelles installations dans certaines parties de l'Asie, de l'Amérique latine et de l'Afrique.
Réglementations strictes en matière de recherche préclinique
Les orientations révisées sur le bien-être animal dans l'Union européenne imposent une justification plus approfondie du nombre d'animaux, alourdissant la charge documentaire et allongeant les délais des études. Les projets qui ne peuvent pas intégrer l'imagerie avancée pour surveiller les mêmes animaux dans le temps font désormais face à un contrôle accru, créant un obstacle de conformité pour les sites moins équipés et freinant certaines poches de demande sur le marché de l'imagerie préclinique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modalité :
les plateformes hybrides dépassent les leaders optiques établisLes systèmes optiques ont conservé 34,78 % du marché de l'imagerie préclinique en 2025, bénéficiant de leur accessibilité financière, de leur fonctionnement intuitif et de leurs lectures en temps réel adaptées aux études de routine en oncologie et en maladies infectieuses. La base installée du segment reste essentielle pour le criblage à haut débit, mais son CAGR est à la traîne par rapport aux alternatives émergentes. Les systèmes hybrides, notamment TEP/SPECT/TDM et TEP/IRM, devraient croître de 9,43 % par an jusqu'en 2031, les chercheurs cherchant des informations multi-paramétriques sans recourir à plusieurs événements anesthésiques. Des appareils avancés tels que le MILABS VECTor intègrent l'imagerie fonctionnelle et anatomique jusqu'à 4 µm, élargissant la latitude de conception expérimentale. L'IVIS SpectrumCT 2 de Revvity illustre la tendance à la convergence en ajoutant la correction d'atténuation TDM aux données optiques, améliorant ainsi la précision de la quantification et stimulant la taille du marché de l'imagerie préclinique pour les plateformes hybrides.
La baisse des coûts des composants et l'amélioration de l'automatisation des flux de travail accélèrent davantage l'adoption des systèmes hybrides. Les consortiums de recherche en Asie et en Europe imposent de plus en plus des capacités multimodales lors de l'acquisition d'équipements partagés, soulignant le changement stratégique par rapport à la dépendance à une modalité unique. Ces préférences alimentent une demande récurrente de contrats de service et de mises à niveau logicielles, approfondissant les flux de revenus des fournisseurs sur l'ensemble du marché de l'imagerie préclinique.

Par application :
l'oncologie est en tête mais la neurologie progresse rapidementLes applications en oncologie ont généré 39,55 % des revenus en 2025, soutenues par l'innovation continue en immuno-oncologie et en administration ciblée de médicaments. L'IRM par transfert de saturation d'échange chimique (CEST), la TDM améliorée aux nanoparticules et les rapporteurs optiques permettent une évaluation précoce de la réponse tumorale, guidant la sélection des doses et accélérant les décisions d'avancement ou d'abandon. Parallèlement, la neurologie affiche le CAGR le plus rapide à 10,02 % jusqu'en 2031, stimulée par le vieillissement des populations et les besoins non satisfaits dans les maladies neurodégénératives. L'IRM fonctionnelle à champ élevé associée à la spectroscopie par résonance magnétique permet aux chercheurs d'interroger à la fois la structure et le métabolisme dans des modèles de souris transgéniques, une avancée illustrée par la série BioSpec Maxwell de Bruker.
La fertilisation croisée entre la neurologie et les thérapeutiques à base de cellules ajoute un élan supplémentaire. À mesure que les thérapies d'édition génique et régénératives passent du concept à la clinique, les commanditaires exploitent l'imagerie longitudinale pour suivre la biodistribution des vecteurs et la viabilité des greffons, ce qui élargit la taille du marché de l'imagerie préclinique liée aux indications neurologiques.
Par utilisateur final :
les CRO captent l'élan de l'externalisation pharmaceutiqueLes entreprises pharmaceutiques et biotechnologiques ont détenu 44,92 % du marché de l'imagerie préclinique en 2025, continuant d'ancrer d'importants travaux internes de découverte et de toxicologie. Néanmoins, les CRO croissent à un CAGR de 11,34 % car ils offrent des capacités multimodales clé en main, des systèmes de qualité certifiés et une initiation rapide des études. Les petites biotechs optent pour l'imagerie externe afin d'éviter les dépenses en capital, tandis que les grandes entreprises pharmaceutiques utilisent les CRO pour ajuster leur capacité lors des pics de pipeline. Cette vague d'externalisation stimule les ventes de systèmes évolutifs et de tableaux de bord analytiques prêts pour le cloud, enrichissant la taille du marché de l'imagerie préclinique desservie par les prestataires de services.
La consolidation des CRO est également en cours. Les prestataires régionaux fusionnent pour atteindre une masse critique, négocier de meilleurs prix d'équipement et offrir des ensembles de données réglementaires de bout en bout. La tendance convainc les fournisseurs d'équipements de regrouper les services de maintenance et de formation, aidant les clients CRO à maintenir un temps de fonctionnement élevé et à rester en conformité sans augmenter leurs effectifs.
Analyse géographique
Marché de l'imagerie préclinique en Amérique du Nord
L'Amérique du Nord représentait 47,62 % du marché de l'imagerie préclinique en 2025. Les subventions fédérales telles que le SBIR et les flux continus de capital-risque financent un réseau dense de collaborations entre le monde académique et l'industrie. Des centres tels que le MD Anderson Cancer Center disposent de systèmes IRM 7 T et de systèmes trimodaux TEP/SPECT/TDM, soulignant l'engagement de la région à maintenir son avance technologique. Des avancées telles que les flux de travail intégrés de tomographie photoacoustique-IRM ont émergé des laboratoires américains, permettant une imagerie vasculaire et métabolique simultanée qui affine la caractérisation tumorale.
Marché de l'imagerie préclinique en Asie-Pacifique
L'Asie est la région à la croissance la plus rapide, avec un CAGR de 9,16 % jusqu'en 2031. La Chine et le Japon sont en tête des investissements dans des installations sophistiquées, tandis que les programmes de financement nationaux rationalisent les procédures d'approbation des achats. L'installation par l'Université polytechnique de Hong Kong d'une IRM 7 T et d'ultrasons photoacoustiques avancés reflète le développement rapide des capacités de la région. Les gouvernements soutiennent également les ORC domestiques en proposant des subventions qui compensent les droits de douane élevés sur les composants d'imagerie, élargissant ainsi la participation régionale au marché de l'imagerie préclinique.
Marché de l'imagerie préclinique en Europe
L'Europe maintient une part robuste grâce à des partenariats public-privé bien coordonnés. Des réglementations strictes en matière de bien-être animal accélèrent la demande de modalités non invasives permettant de réduire le nombre d'animaux, alignant ainsi les priorités éthiques et scientifiques. Des véhicules d'investissement tels que la participation de Discovery Park Ventures dans Vox Imaging Technology canalisent de nouveaux capitaux vers la miniaturisation de l'IRM, garantissant un pipeline d'innovations d'origine nationale. Les fournisseurs mettent l'accent sur des plateformes logicielles harmonisées entre les gammes précliniques et cliniques : l'architecture translationnelle de United Imaging permet aux données de circuler de manière fluide des études sur les rongeurs aux études humaines, renforçant ainsi l'orientation de l'Europe vers des flux de travail d'imagerie à valeur prédictive clinique.
Paysage réglementaire
Les plateformes d'imagerie préclinique croisent la réglementation des dispositifs médicaux lorsque des systèmes, accessoires ou logiciels sont commercialisés à des fins diagnostiques, ou lorsque des preuves sont générées pour appuyer des soumissions réglementaires. Aux États-Unis, la FDA réglemente les dispositifs de radiologie en vertu du Title 21 CFR, y compris les dispositifs diagnostiques par résonance magnétique qui suivent généralement la voie 510(k) (par exemple, 21 CFR 892.1000). Les exigences reposent sur l'équivalence substantielle, l'étiquetage et les attentes en matière de système qualité, et les données d'études précliniques utilisées dans les soumissions sont également façonnées par les principes des Bonnes Pratiques de Laboratoire pour les travaux précliniques.
En Europe, les fabricants opérant sous le règlement européen relatif aux dispositifs médicaux (MDR 2017/745) doivent maintenir une documentation technique complète et démontrer la conformité aux exigences générales en matière de sécurité et de performance (GSPR), ce qui accroît l'importance accordée à l'évaluation préclinique documentée. Le règlement délégué (UE) 2026/1451 de la Commission (daté du 20 mars 2026) modifie des éléments liés aux exemptions d'investigation clinique pour certaines catégories de dispositifs, tout en maintenant les obligations plus larges d'évaluation clinique. Pour les dispositifs à risque plus élevé, le mécanisme d'avis scientifique du groupe d'experts de l'EMA est passé d'un stade pilote à un programme établi (les soumissions pilotes ont pris fin le 30 juin 2024), offrant une voie supplémentaire aux promoteurs pour aligner leurs plans de preuves pour les dispositifs médicaux à haut risque où la performance d'imagerie et les jeux de données de validation sont centraux.
Paysage concurrentiel
Le marché de l'imagerie préclinique tend vers une concentration modérée. Les principaux acteurs Bruker, Siemens Healthineers et Revvity commandent collectivement une base installée significative et renforcent leurs portefeuilles par des acquisitions stratégiques. L'incursion de Bruker dans la transcriptomique spatiale illustre une diversification visant des lectures moléculaires à l'échelle de l'organisme entier, renforçant son emprise sur les flux de travail inter-omiques. Siemens promeut l'intégration de bout en bout entre sa gamme d'IRM clinique et ses systèmes précliniques internes, tirant parti des avantages d'échelle dans la fabrication d'aimants. Revvity intègre des analyses pilotées par l'IA pour raccourcir les cycles d'étude, créant une différenciation concurrentielle au-delà du matériel.
Des entreprises spécialisées telles que Mediso et MR Solutions prospèrent en adaptant des suites d'imagerie pour des modalités de niche comme l'IRM sans cryogène ou la SPECT ultra-haute résolution. Leur agilité permet une personnalisation rapide pour les domaines thérapeutiques émergents avant que les conglomérats diversifiés ne se réorientent. Pendant ce temps, les start-ups natives du cloud se concentrent sur l'harmonisation des données et le contrôle à distance des scanners, répondant à la pénurie d'opérateurs et se positionnant comme des partenaires indispensables tant pour les fournisseurs d'équipements que pour les laboratoires de services. La maîtrise réglementaire sépare de plus en plus les concurrents : les fournisseurs proposant des flux de travail validés alignés sur les orientations précliniques de la FDA attirent des clients pharmaceutiques désireux de rationaliser leurs dossiers de soumission.
Leaders du secteur de l'imagerie préclinique
-
Bruker Corporation
-
PerkinElmer Inc.
-
FUJIFILM Holdings Corporation
-
Mediso Ltd
-
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'imagerie préclinique Entreprises couvertes dans ce rapport
- Bruker
- PerkinElmer
- FUJIFILM
- Siemens Healthineers
- Mediso
- MR Solutions
- Aspect Imaging
- Trifoil Imaging
- Miltenyi Biotec B.V. & Co. KG
- United Imaging Healthcare
- Rigaku
- MILabs
- VisualSonics Inc. (FUJIFILM Sonosite)
- Photon etc.
- AXT Pty Ltd
- IVIM Technology
- Advanced Molecular Vision
- Cubresa Inc.
- Scanco Medical AG
- Thermo Fisher Scientific
Opportunités de marché et perspectives d'avenir
Un espace blanc porté par la technologie émerge dans l'IRM à champ ultra-élevé et la tomodensitométrie à comptage de photons pour la recherche translationnelle préclinique, aux côtés d'alternatives plus abordables qui réduisent la dépendance à une infrastructure TEP centralisée de grande envergure. La mise en service par Bruker d'une IRM préclinique BioSpec 18 Tesla à la Fondation Champalimaud (Portugal) témoigne d'un investissement continu dans l'imagerie neuroscientifique et oncologique haut de gamme, tandis que l'adoption d'un système de tomodensitométrie couleur à comptage de photons MARS à l'Université Charles via le réseau Euro-BioImaging indique une demande européenne croissante pour un phénotypage in vivo quantitatif à plus haute résolution.
Les modèles de services et d'externalisation élargissent également la base adressable pour les modalités avancées, en particulier lorsque les travaux radiopharmaceutiques spécialisés dépendent de flux de travail dédiés. Le partenariat d'avril 2026 entre Perceptive Discovery et MH3D pour lancer le service a-Sight, construit autour de l'Alpha-SPECT Mini pour l'imagerie in vivo directe des radiopharmaceutiques émetteurs alpha, montre comment une différenciation de type CRO peut transformer l'accès à une modalité de niche en un revenu de service reproductible. Parallèlement, des démonstrations académiques d'imagerie par lumière Cherenkov à moindre coût utilisant des caméras CMOS refroidies, ainsi que des avancées telles que la micro-tomodensitométrie à comptage de photons pour le phénotypage cardiaque, alimentent un pipeline de méthodes pouvant être transformées en produits sous forme de systèmes à empreinte réduite et de mises à niveau logicielles en priorité. Ces orientations s'alignent également sur les contraintes des acheteurs liées au coût d'installation, à la rareté des opérateurs et à la standardisation des protocoles.
Développements industriels récents dans Marché de l'imagerie préclinique
- Mai 2026 : Bruker a mis en service un système d'IRM préclinique BioSpec 18 Tesla à la Fondation Champalimaud à Lisbonne, au Portugal, pour soutenir la recherche en neurosciences et en oncologie. Ce déploiement relève le plafond de performance de l'IRM à champ ultra-élevé pour petits animaux, renforçant l'écosystème autour des séquences avancées et des mesures de biomarqueurs longitudinaux.
- Juin 2025 : FUJIFILM VisualSonics a lancé la plateforme d'imagerie photoacoustique Vevo F2 LAZR-X20 pour la recherche en échographie préclinique. Ce lancement élargit les options de combinaison de l'échographie structurelle avec le contraste photoacoustique fonctionnel, renforçant les flux de travail multimodaux dans les études sur petits animaux.
- Février 2024 : Bruker a acquis Spectral Instruments Imaging, ajoutant des capacités d'imagerie optique in vivo couvrant la bioluminescence, la fluorescence et les rayons X. Cette opération a élargi le portefeuille d'imagerie préclinique de Bruker et soutenu des flux de travail intégrés reliant les mesures optiques à d'autres modalités utilisées en recherche translationnelle.
Marché de l'imagerie préclinique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette méthodologie, le marché de l'imagerie préclinique couvre les systèmes d'imagerie ainsi que les logiciels et services associés utilisés pour visualiser et quantifier la biologie chez les animaux vivants à des fins de recherche, principalement dans le soutien à la découverte de médicaments et à la R&D préclinique. Les revenus sont comptabilisés lors de la vente de produits et de services aux utilisateurs finaux.
Exclusions du périmètre : les procédures d'imagerie diagnostique clinique humaine et les flux de travail de radiologie hospitalière de routine sont exclus de ce marché.
Aperçu de la segmentation
- Par modalité
- Systèmes d'imagerie optique
- Systèmes d'imagerie nucléaire (TEP/SPECT)
- Micro-IRM
- Micro-TDM
- Micro-ultrasons
- Systèmes d'imagerie photoacoustique
- Plateformes hybrides et multimodales
- Autres modalités
- Par application
- Oncologie
- Neurologie
- Troubles cardiovasculaires
- Immunologie et maladies infectieuses
- Troubles métaboliques
- Autres
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Établissements académiques et de recherche
- Organisations de recherche sous contrat
- Laboratoires gouvernementaux et à but non lucratif
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de définir les limites du marché et de fournir les signaux de référence vérifiables d'une année sur l'autre. Nous nous sommes appuyés sur des sources publiques et officielles telles que le NIH et NCBI PubMed pour les indicateurs d'activité de recherche, les ensembles de données de l'OCDE et de la Banque mondiale pour le contexte macroéconomique et l'intensité de la R&D, les orientations de la FDA et de l'ICH pour les attentes relatives aux études non cliniques, ainsi que les documents de l'AIEA pour le contexte de l'imagerie nucléaire et de la manipulation des isotopes. Le cas échéant, nous avons également examiné des résumés d'attribution de subventions, des publications d'universités et d'instituts de recherche, ainsi que des orientations en matière d'éthique et de soins aux animaux influençant les volumes d'études.
Pour convertir ces signaux en données de dimensionnement, nous avons également examiné des dépôts de documents d'entreprises, des présentations aux investisseurs, des rapports annuels, des sites d'associations et des articles de presse scientifique et médicale de confiance. Un abonnement payant axé sur les données financières et le renseignement d'entreprise a été utilisé de manière sélective pour recouper les fourchettes de revenus et l'exposition aux lignes d'activité lorsque les informations divulguées étaient limitées. Les sources répertoriées ici ne sont pas exhaustives, et de nombreux autres documents publics et ensembles de données ont également été consultés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour valider ce qui est effectivement acheté en pratique et la manière dont les budgets sont répartis entre les modalités, les utilisateurs finaux et les modèles de services, avant que les hypothèses du modèle ne soient finalisées. Nous avons échangé avec un panel de fabricants, de distributeurs, d'équipes de services d'imagerie, de personnel de CRO et d'utilisateurs en laboratoire dans les Amériques, en EMEA et en APAC, afin de combler les lacunes dans les données et de tester la robustesse de la logique de dimensionnement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 21 % | APAC : 38 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 21 % | EMEA : 35 % |
| Acteurs de plus petite taille : 21 % | Managers : 58 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base repose sur une reconstruction descendante du bassin de demande, dans laquelle l'intensité de la recherche préclinique est convertie en dépenses d'imagerie à l'aide de la répartition par modalité et des schémas d'allocation par utilisateur final validés lors des entretiens. Nous avons utilisé des indicateurs caractéristiques du marché tels que l'orientation des dépenses de R&D préclinique, les indicateurs d'activité des études issus des ensembles de données de publications et d'essais cliniques, le calendrier de remplacement du parc installé des systèmes d'imagerie, les taux d'attachement des services et de la maintenance, ainsi que le rythme de transition vers les plateformes multimodales.
Une fois un premier total établi, des approximations ascendantes sélectives sont utilisées pour le corroborer et l'ajuster, notamment des vérifications du prix de vente moyen multiplié par le volume unitaire pour les systèmes couramment déployés, ainsi que des contrôles de cohérence au niveau des canaux de distribution lorsque ceux-ci sont significatifs. Les prévisions reposent sur une analyse de scénarios, avec des données façonnées par les attentes des experts concernant les cycles de financement, la cadence de renouvellement technologique et les freins à l'adoption dans les animaleries. Lorsque des pays de plus petite taille ou des modalités de niche manquent de données proxy fiables, les lacunes sont comblées par une mise à l'échelle basée sur des ratios à partir de marchés comparables, puis retestées lors d'appels de validation complémentaires.
Validation des données et cycle de mise à jour
La validation est effectuée par étapes afin qu'aucun ensemble de données unique ne détermine le résultat final. Nous comparons les totaux du modèle à des signaux indépendants tels que le besoin implicite de remplacement des équipements, l'orientation des dépenses de R&D et les tendances de l'activité de recherche, puis nous examinons tout saut brusque ou toute répartition régionale inhabituelle avant la validation finale.
Une révision analytique distincte est effectuée pour les calculs du marché, les conversions de devises et la cohérence des hypothèses, suivie de déclencheurs de recontact lorsque des désaccords significatifs apparaissent lors des entretiens. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient le financement, l'offre ou le comportement d'achat. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente avec des hypothèses alignées.
Taille du marché mondial de l'imagerie préclinique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'imagerie préclinique ne correspondent souvent pas exactement, même lorsque le nom du sujet semble identique. Les écarts proviennent généralement des catégories de revenus incluses, de la manière dont les équipements et les services sont traités, et de la cohérence de l'année utilisée pour la conversion des devises et l'ajustement de l'inflation.
En suivant la répartition par modalité, les taux d'attachement des services et les vérifications du calendrier de conversion des devises, Mordor Intelligence maintient le total ancré aux schémas d'achat précliniques plutôt qu'aux dépenses d'imagerie en sciences du vivant au sens large.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,46 milliards USD (2025) | |
| Éditeur sectoriel A | 4,50 milliards USD (2025) | Cette estimation semble inclure un panier de revenus plus large, dans lequel les réactifs, les logiciels et les services peuvent être comptabilisés de manière plus complète aux côtés des systèmes, ce qui peut faire augmenter le total de 2025. |
| Cabinet de conseil mondial B | 3,13 milliards USD (2025) | Cette estimation reflète une inclusion plus restrictive des flux de revenus et une répartition différente entre les produits et les services d'imagerie, ce qui peut réduire le marché comptabilisé lorsque les renouvellements de services et les contrats pluriannuels sont reconnus différemment. |
Dans l'ensemble, l'écart s'explique principalement par les choix de périmètre concernant les revenus adjacents et par la manière dont les services et les logiciels sont rattachés à la demande d'équipements dans le calcul. Nos étapes de dimensionnement restent traçables jusqu'à des données d'entrée reproductibles, ce qui facilite l'audit et l'actualisation du chiffre à mesure que l'adoption évolue entre les modalités et les régions.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'imagerie préclinique ?
La taille du marché de l'imagerie préclinique s'élève à 4,67 milliards USD en 2026.
Quelle modalité connaît la croissance la plus rapide ?
Les plateformes hybrides et multimodales se développent à un CAGR de 9,43 % entre 2026 et 2031.
Pourquoi les CRO gagnent-ils des parts de marché ?
Les entreprises pharmaceutiques externalisent l'imagerie vers les CRO pour accéder à des équipements spécialisés et à une expertise réglementaire, entraînant un CAGR de 11,34 % pour les revenus des CRO.
Quelle région devrait afficher la croissance la plus élevée ?
L'Asie-Pacifique devrait enregistrer un CAGR de 9,16 % jusqu'en 2031 en raison de l'expansion des infrastructures de recherche et de la hausse des budgets de R&D.
Comment l'IA influence-t-elle l'imagerie préclinique ?
L'IA réduit le temps de traitement des images jusqu'à 70 % et permet la découverte de biomarqueurs inter-modalités, améliorant la vitesse des études et leur reproductibilité.
Quels obstacles financiers limitent une adoption plus large ?
Les systèmes d'IRM à champ élevé peuvent dépasser 1 million USD avec des contrats de service annuels pouvant atteindre 114 000 USD, ce qui pousse de nombreux petits instituts à s'appuyer sur des centres d'imagerie partagés.