
Taille et parts du marché de la gestion des opérations télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
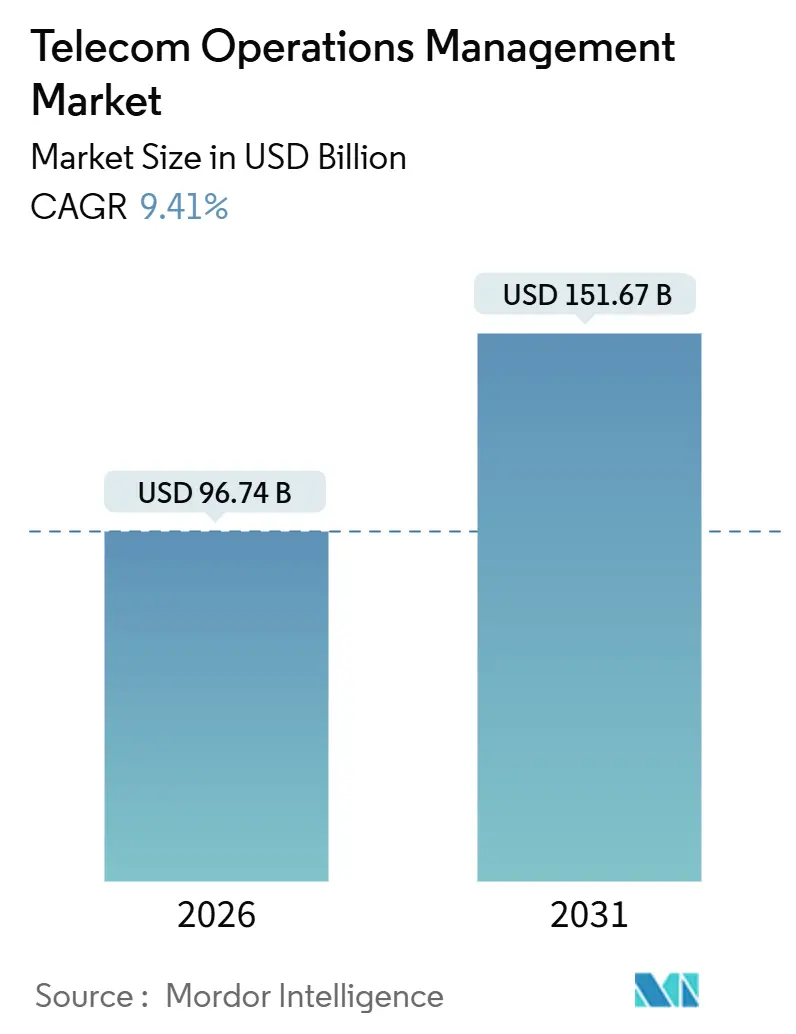
| Taille du Marché (2026) | 96.74 Milliards de dollars |
| Taille du Marché (2031) | 151.67 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
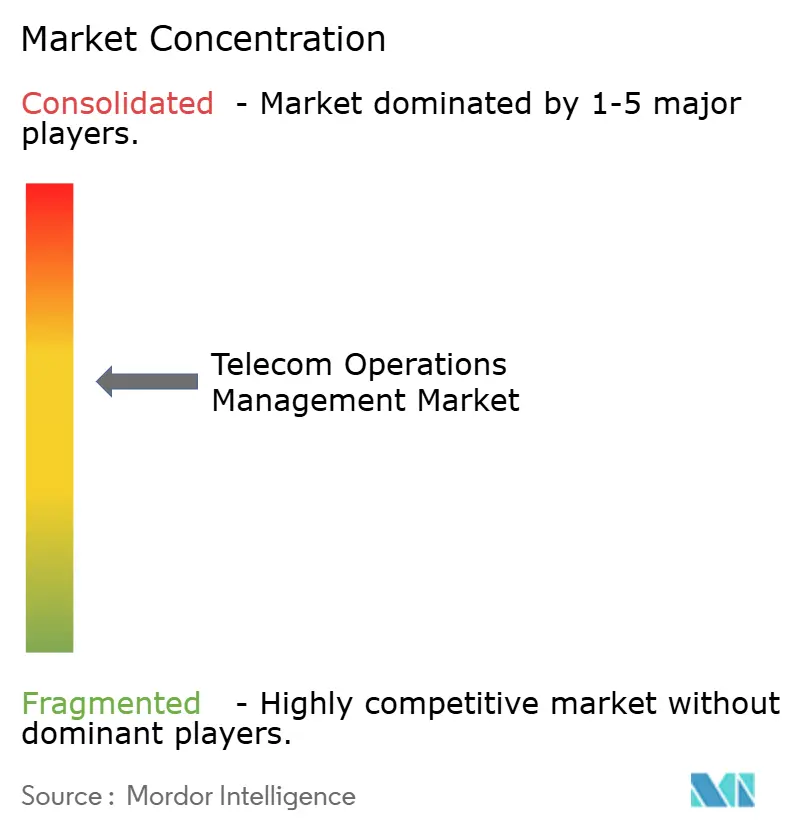
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des opérations télécom par Mordor Intelligence
La taille du marché de la gestion des opérations télécom s'établit à 96,74 milliards USD en 2026 et devrait atteindre 151,67 milliards USD d'ici 2031, progressant à un TCAC de 9,41 %. La migration continue des plateformes OSS/BSS monolithiques sur site vers des plateformes cloud-natives et à interface API prioritaire domine les schémas d'investissement, tandis que les opérateurs de premier rang réarchitecturent leurs infrastructures pour monétiser les tranches autonomes 5G et les ressources de périphérie. La dynamique des dépenses profite aux fournisseurs qui regroupent la facturation en temps réel, l'automatisation du réseau et les copilottes d'IA, car les opérateurs confrontés à la complexité des réseaux multigénérationnels recherchent des solutions clés en main. Les fournisseurs de cloud hyperscale remodèlent les modèles commerciaux en proposant des cœurs de réseau 5G gérés et des outils d'observabilité qui contournent les couches d'intégration héritées. L'intensité concurrentielle se déplace donc des fournisseurs télécom spécialisés vers les acteurs du cloud et des logiciels d'entreprise, accentuant la pression sur les marges des opérateurs historiques tout en accélérant la vitesse d'innovation.
Points clés du rapport
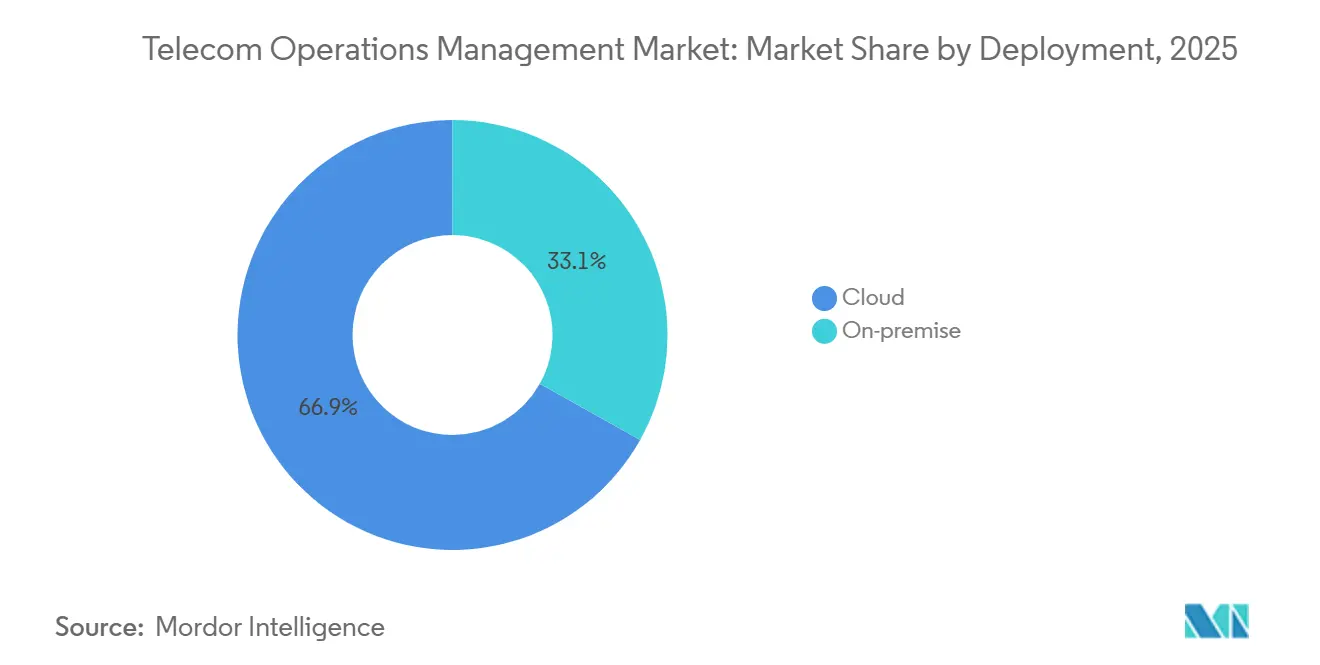
- Par type de déploiement, les solutions basées sur le cloud détenaient 66,89 % de la part de marché de la gestion des opérations télécom en 2025, tandis que les déploiements hybrides et sur site étaient en retrait ; les déploiements cloud devraient progresser à un TCAC de 9,89 % jusqu'en 2031.
- Par type de solution, les logiciels représentaient 59,11 % du chiffre d'affaires en 2025, mais les services constituent le segment à la croissance la plus rapide, progressant à un TCAC de 9,84 % sur l'horizon de prévision.
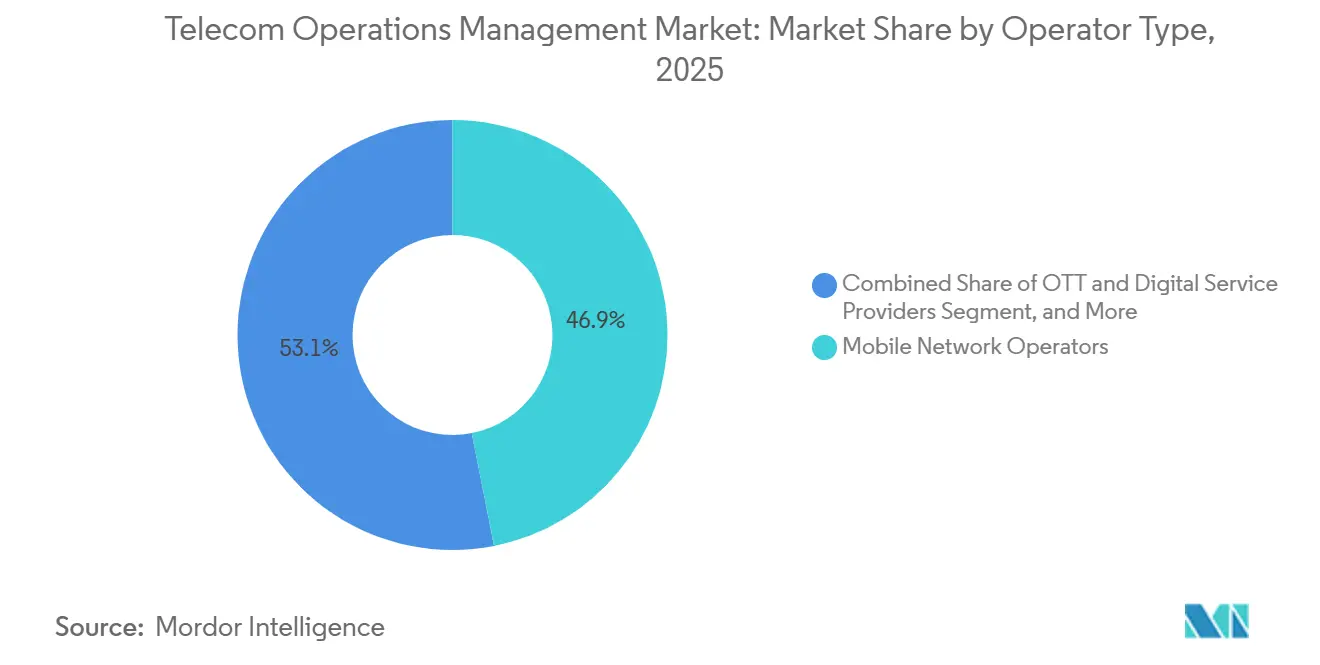
- Par type d'opérateur, les opérateurs de réseaux mobiles dominaient les dépenses avec une part de 46,91 % en 2025, tandis que les fournisseurs de services OTT et numériques enregistraient la croissance la plus élevée, en progression à un TCAC de 10,23 %.
- Par secteur d'utilisation finale, les fournisseurs de services télécom représentaient 43,77 % du marché de la gestion des opérations télécom en 2025, mais le secteur de la santé devrait surpasser tous les autres secteurs verticaux avec un TCAC de 11,13 %.
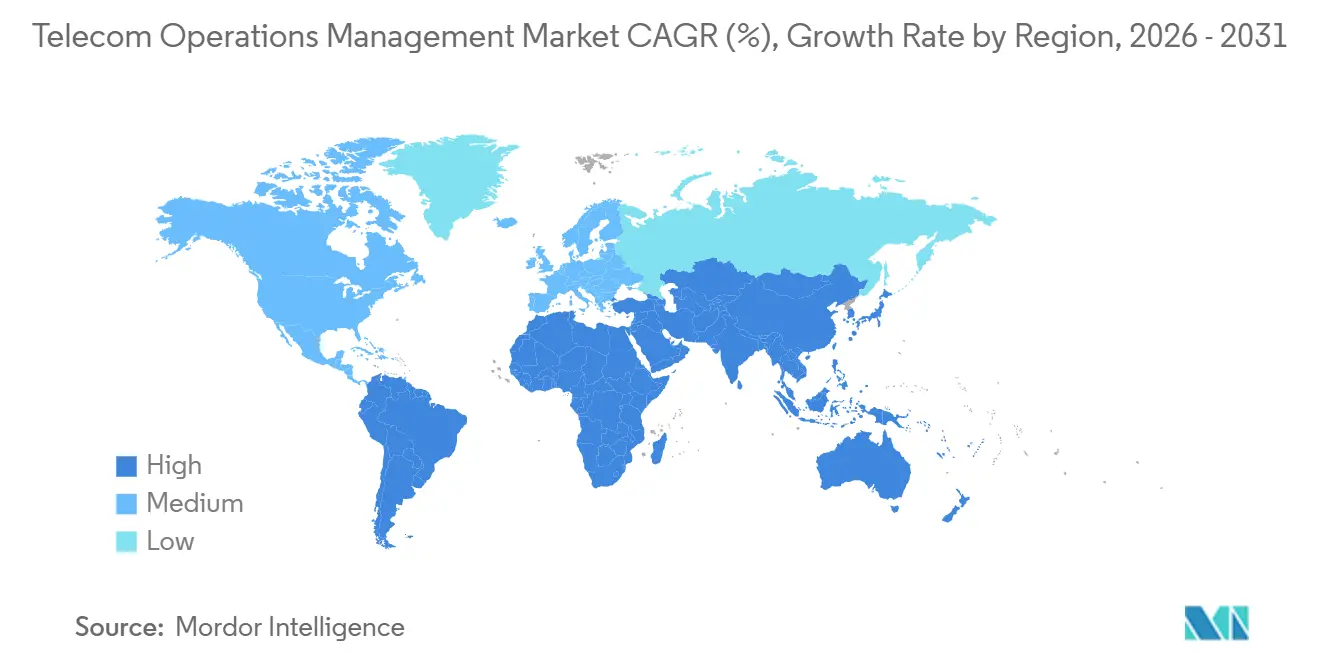
- Par géographie, l'Amérique du Nord était en tête avec une part de marché de 36,73 % en 2025 ; l'Asie-Pacifique affiche la trajectoire la plus soutenue, progressant à un TCAC de 10,44 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'une expérience client améliorée | +1.8% | Mondial, pic en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Augmentation des coûts opérationnels et de la complexité | +2.1% | Mondial, aigu en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Adoption rapide des plateformes OSS/BSS cloud-natives | +2.3% | L'Amérique du Nord et l'Europe en tête, l'Asie-Pacifique accélère après 2025 | Moyen terme (2 à 4 ans) |
| Déploiements 5G autonomes stimulant les dépenses en automatisation du réseau | +1.9% | Cœur en Asie-Pacifique, répercussions au Moyen-Orient et en Amérique latine | Long terme (≥ 4 ans) |
| Intégration des outils de copilote IA dans les NOC | +1.4% | Amérique du Nord et Europe en tant que premiers adoptants, Asie-Pacifique suivant | Moyen terme (2 à 4 ans) |
| Dynamique de monétisation des API télécom créant des cycles de mise à niveau | +1.2% | Mondial, avec les mandats de l'UE et de l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des plateformes OSS/BSS cloud-natives
Les opérateurs qui gagnent en élasticité grâce aux infrastructures basées sur Kubernetes réduisent leurs dépenses d'investissement jusqu'à 40 %, accélèrent le lancement de services et atteignent une disponibilité de cinq neuf lors des pics de trafic.[1]TM Forum, "Suivi de la transformation numérique 8," TMFORUM.ORG Les grands opérateurs s'engagent donc budgétairement à migrer leur facturation héritée vers des clusters de conteneurs, même si la maintenance en double pile alourdit l'opex à court terme. Les écosystèmes de fournisseurs proposent des fonctions de facturation, de politique et d'exposition clés en main qui simplifient l'intégration pour les applications de périphérie. Ces initiatives créent un cercle vertueux dans lequel les premiers adoptants mettent en avant leurs économies, incitant les suiveurs à reproduire les architectures. Cependant, les pénuries de compétences persistantes contraignent de nombreux opérateurs à s'appuyer sur des contrats de services gérés pour mener à bien leurs migrations.
Déploiements 5G autonomes stimulant les dépenses en automatisation du réseau
Les cœurs autonomes débloquent les capacités de découpage et d'URLLC que seule l'orchestration automatisée peut gérer à grande échelle. China Mobile provisionne des tranches en moins de 10 minutes grâce à des plateformes d'automatisation, atteignant une réduction de 90 % des flux de travail.[2]Huawei, "Étude de cas iMaster NCE," HUAWEI.COM Les implémentations greenfield aux États-Unis rapportent un coût total de possession inférieur jusqu'à 50 % par rapport aux opérateurs historiques qui exploitent des piles OSS héritées. Les organismes de normalisation prévoient 1,2 milliard de connexions autonomes d'ici 2027, avec 18 % à 22 % des budgets d'infrastructure affectés à l'automatisation logicielle. Les opérateurs en Inde et au Moyen-Orient intègrent l'automatisation dès le départ pour maîtriser la complexité des spectres et garantir la latence pour les cas d'usage industriels. Ces déploiements, pris dans leur ensemble, stimulent le marché de la gestion des opérations télécom, les dépenses logicielles suivant l'ombre des déploiements radio.
Intégration des outils de copilote IA dans les centres d'exploitation des réseaux
Les copilottes d'IA générative traduisent les intentions en langage naturel en configurations lisibles par machine, trient les alarmes et pré-remplissent les scripts de remédiation. Les premiers pilotes réduisent le temps moyen de réparation de 40 % et absorbent 70 % des incidents de routine sans intervention humaine.[3]NVIDIA, "Plateforme AI Aerial," NVIDIA.COM Les fournisseurs cloud intègrent des grands modèles de langage dans les tableaux de bord d'observabilité, permettant aux ingénieurs d'articuler les résultats souhaités plutôt qu'émettre des commandes CLI. Les pressions sur les coûts amplifient l'adoption, car les réductions d'effectifs offrent un retour rapide sur investissement. Les barrières de confiance subsistent, de sorte que la plupart des opérateurs déploient les copilottes en mode lecture seule avant d'autoriser les changements autonomes, mais les opérateurs progressistes au Japon et aux États-Unis accordent déjà des privilèges d'écriture limités dans les réseaux en production.
Augmentation des coûts opérationnels et de la complexité
Le maintien de cœurs parallèles allant de la 2G à la 5G autonome étire les ratios d'opex à plus de 70 % du chiffre d'affaires dans les marchés matures. La consommation d'énergie croissante aggrave cette charge, les stations de base 5G consommant trois à quatre fois plus d'énergie que les cellules 4G. La fragmentation des spectres signifie que chaque nouvelle bande ajoute des équipements radio et des modèles de propagation distincts, multipliant ainsi les éléments de configuration que les plateformes OSS surveillent. Les mandats réglementaires exigent désormais des rapports d'incidents sous 24 heures dans toute l'Europe, ce qui intègre des outils de conformité supplémentaires dans les budgets. Collectivement, ces vecteurs de coûts renforcent l'argumentaire en faveur de l'automatisation et stimulent la demande au sein du marché de la gestion des opérations télécom.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'intégrateurs de systèmes efficaces | -1.6% | Mondial, aigu en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Coût initial élevé de la migration des systèmes hérités | -1.3% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Préoccupations relatives à la responsabilité en matière de sécurité dans les environnements SaaS mutualisés | -0.9% | Mondial, accru au Moyen-Orient, en Russie et en Chine | Moyen terme (2 à 4 ans) |
| Fragmentation des chaînes d'outils Open RAN | -0.7% | Amérique du Nord et Europe en tant que premiers adoptants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'intégrateurs de systèmes efficaces
La demande d'architectes maîtrisant à la fois le COBOL mainframe et l'orchestration de conteneurs dépasse l'offre, portant les délais d'attente pour les cabinets de conseil de premier rang à plus de 18 mois. Les opérateurs d'Amérique latine et d'Asie du Sud-Est font souvent appel à des équipes délocalisées qui manquent d'expertise réglementaire locale, allongeant les délais de projet de 40 % à 60 %. Les grandes entreprises informatiques privilégient les migrations cloud à marges plus élevées hors du secteur télécom, réduisant encore davantage les capacités disponibles. Les fournisseurs répondent en lançant des plans de déploiement rapide et des configurateurs low-code, mais ont toujours besoin d'intégrateurs pour le mappage de données complexe. Tant que le déficit de compétences ne se résorbe pas, le marché de la gestion des opérations télécom se heurte à des goulots d'étranglement d'exécution qui tempèrent la croissance.
Coût initial élevé de la migration des systèmes hérités
Le remplacement complet des plateformes monolithiques peut exiger entre 50 millions USD et 300 millions USD par opérateur, y compris les coûts d'exploitation en double pile pendant des transitions de 24 à 36 mois. Les opérateurs de taille plus modeste manquent de réserves de capital pour supporter de telles dépenses, optant plutôt pour des superpositions tactiques qui perpétuent la dette technique. Les conseils d'administration restent prudents, car les flux de revenus issus du découpage réseau et du commerce d'API demeurent naissants, de sorte que les modèles de retour sur investissement reposent sur des hypothèses d'adoption optimistes. Des mécanismes de financement tels que des accords de partage de revenus avec les fournisseurs cloud émergent, mais l'impact sur les bilans continue de ralentir les cycles de décision. Par conséquent, les projets différés freinent l'expansion immédiate du marché de la gestion des opérations télécom.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par déploiement :
la domination du cloud s'accélère malgré des récalcitrants hybridesLes implémentations cloud ont capté 66,89 % de la part de marché de la gestion des opérations télécom en 2025, et cette part devrait s'élargir à mesure que les dépenses progressent à un TCAC de 9,89 % jusqu'en 2031. L'hébergement sur cloud public des charges de travail non critiques offre une mise à l'échelle élastique et une économie de paiement à l'utilisation, permettant aux opérateurs de tester de nouveaux services sans immobilisation de capital. Les architectures hybrides répondent aux besoins de conformité sur les marchés où les données doivent rester sur le territoire, associant une facturation sur site à des analyses hébergées dans le cloud pour concilier souveraineté et agilité. La taille du marché de la gestion des opérations télécom allouée aux systèmes sur site continue de se réduire, car le coût total de possession augmente lorsque le matériel propriétaire vieillit et que le support des fournisseurs prend fin. Pourtant, certains opérateurs ruraux en Afrique subsaharienne et en Amérique latine privilégient encore le sur site, car des liaisons de transport peu fiables compromettent la disponibilité du cloud. Les entrants greenfield démontrent que les déploiements entièrement sur cloud public peuvent atteindre des coûts sur la durée de vie inférieurs de 50 %, incitant les régulateurs à assouplir les restrictions et à accélérer une adoption plus large.
La dynamique vers le cloud façonne également les schémas d'approvisionnement. Les opérateurs exigent des fournisseurs une licence par abonnement, une livraison continue et une exposition par API ouverte, remplaçant les contrats d'entreprise décennaux par des accords SaaS permanents. Les hyperscaleurs associent des crédits d'infrastructure à des services de migration, comprimant le délai de mise en valeur. Par ailleurs, les déploiements de cloud privé restent pertinents pour les opérateurs de premier rang gérant des données d'abonnés hautement sensibles ou opérant sous des règles de sécurité strictes de niveau bancaire. Ces modèles divergents garantissent que, si le cloud prédomine, les options hybrides maintiennent une part significative du marché de la gestion des opérations télécom.


Par type de solution :
les services dépassent les logiciels à mesure que la complexité augmenteLes logiciels sont restés l'épine dorsale des revenus avec une part de 59,11 % en 2025, mais la complexité multi-fournisseurs croissante propulse les services à un TCAC plus rapide de 9,84 %. L'intégration de systèmes représente désormais plus d'un quart du chiffre d'affaires des services, car les architectures de microservices nécessitent une orchestration à travers des dizaines de clusters de conteneurs. Les contrats de services gérés prospèrent parmi les acteurs de niveaux 2 et 3 qui manquent d'expertise DevOps, transférant les risques et les charges de personnel aux fournisseurs. Cette tendance augmente la taille du marché de la gestion des opérations télécom allouée aux offres de services sur abonnement liées à des accords de niveau de service définis. La demande de conseil augmente également, les opérateurs recherchant des plans pour monétiser la 5G autonome et les places de marché d'API.
Dans les logiciels, les suites de gestion de réseau dominent encore, mais les solutions de facturation en temps réel constituent le sous-segment à la croissance la plus rapide. Les opérateurs ont besoin d'une comptabilité par transaction pour la connectivité basée sur les tranches et les charges de travail de calcul en périphérie, ce qui stimule les mises à niveau avant les points d'inflexion de volume de 2028. Les modules de gestion de la clientèle et des produits se transforment pour prendre en charge le regroupement dynamique de la connectivité, du contenu et du cloud, soulignant comment les priorités d'expérience client remodèlent les outils de back-office. Collectivement, ces évolutions consolident les services en tant que moteur de croissance, tandis que les logiciels demeurent la couche fondamentale qui ancre le marché de la gestion des opérations télécom.
Par type d'opérateur :
les fournisseurs OTT perturbent les schémas de dépenses traditionnelsLes opérateurs de réseaux mobiles représentaient 46,91 % des dépenses en 2025, mais les fournisseurs de services OTT et numériques ont enregistré le TCAC le plus rapide de 10,23 % jusqu'en 2031. Les modèles d'affaires pilotés par API nécessitent que les OTT intègrent l'assurance et la facturation de qualité télécom pour se conformer aux mandats d'interopérabilité de l'UE et gérer les accords de partage de revenus. Par conséquent, la taille du marché de la gestion des opérations télécom pour les services OTT et numériques continue de s'élargir, même si les budgets des opérateurs traditionnels se stabilisent.
Les opérateurs de réseaux fixes investissent massivement pour orchestrer les déploiements DOCSIS 4.0 et fibre, représentant environ un tiers de la demande du segment. Les MVNO et MVNE adoptent rapidement des infrastructures cloud-natives, car ils ne sont pas alourdis par des systèmes hérités, ce qui leur permet de se lancer dans de nouvelles zones géographiques en quelques mois plutôt qu'en plusieurs années. La convergence brouille les frontières catégorielles à mesure que les géants technologiques obtiennent des licences de spectre et opèrent en tant que quasi-opérateurs, diversifiant davantage les profils d'acheteurs au sein du marché de la gestion des opérations télécom.

Par secteur d'utilisation finale :
la santé stimule la prochaine vague d'expansion verticaleLes fournisseurs de services télécom représentent encore 43,77 % de la demande globale, mais le TCAC de 11,13 % du secteur de la santé en fait le secteur vertical à la croissance la plus rapide. Les mandats relatifs à l'Internet des objets médicaux et les politiques de remboursement exigent une disponibilité de 99,999 %, poussant les hôpitaux à déployer la 5G privée et la gestion automatisée des tranches. Ces déploiements augmentent la part de marché de la gestion des opérations télécom consacrée aux secteurs verticaux sensibles à la latence et nécessitent une isolation sophistiquée des pannes.
Les entreprises informatiques restent des acheteurs importants à mesure qu'elles construisent des réseaux privés et des clouds de périphérie pour héberger des charges de travail à latence critique. Les réseaux gouvernementaux et de sécurité publique investissent régulièrement dans des domaines OSS de mission critique, tandis que les secteurs de la fabrication et de l'automobile adoptent des tranches 5G déterministes pour la robotique et la coordination des véhicules connectés. Les secteurs de la banque et du commerce de détail expérimentent des modèles de réseau en tant que service qui s'appuient sur une facturation unifiée sur la fibre, le cellulaire et les liaisons satellitaires, démontrant comment des secteurs diversifiés élargissent l'empreinte du marché de la gestion des opérations télécom.
Analyse géographique
Marché de la Gestion des Opérations Télécom en Amérique du Nord
L'Amérique du Nord a conservé 36,73 % des dépenses en 2025, soutenue par 15 milliards USD d'investissements dans la modernisation des OSS/BSS auprès des trois principaux opérateurs et par des investissements parallèles des opérateurs câblés effectuant la migration vers DOCSIS 4.0. Les déploiements sur cloud public se multiplient car les cadres réglementaires autorisent l'hébergement des données des abonnés en dehors des locaux des opérateurs, à condition que les contrôles de chiffrement et d'audit respectent les directives fédérales. La plateforme greenfield de Dish Network a validé des scénarios de réduction du coût total de possession de 50 %, incitant les opérateurs historiques à négocier des crédits cloud avec les hyperscalers. La sécurisation des réseaux contre les risques liés à la chaîne d'approvisionnement stimule également l'adoption de modules automatisés de détection des menaces qui s'intègrent directement aux consoles d'exploitation.
Marché de la Gestion des Opérations Télécom en Europe
L'Europe suit une voie fragmentée car la loi sur les marchés numériques et la directive sur la sécurité des réseaux et des systèmes d'information 2 imposent des charges de conformité divergentes selon les États membres. Les grands groupes multinationaux ont investi 10 milliards EUR (11,3 milliards USD) en 2024-2025 pour créer des cœurs de réseau cloud-native panrégionaux respectant néanmoins les exigences locales de résidence des données, ce qui pousse à la hausse la taille du marché de la gestion des opérations télécom malgré les frictions réglementaires. La divergence post-Brexit contraint les opérateurs présents à la fois au Royaume-Uni et en Europe continentale à maintenir deux pistes de conformité distinctes, alourdissant les coûts de projet. Les lois strictes de localisation en vigueur en Russie maintiennent la part du cloud public à un niveau faible, préservant un segment résiduel sur site.
Marché de la Gestion des Opérations Télécom en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique affiche le CAGR le plus élevé, à 10,44 %. Les opérateurs chinois exploitent plus de 3,6 millions de stations de base 5G et automatisent le provisionnement afin de réduire les coûts de transport, faisant progresser le marché de la gestion des opérations télécom plus rapidement que tout autre territoire. Les principaux opérateurs indiens ont investi 8 milliards USD dans la modernisation en amont des déploiements 5G à l'échelle nationale, tandis que les opérateurs historiques japonais et sud-coréens pilotent des copilottes d'intelligence artificielle pour réduire de moitié les délais de résolution des incidents. L'Australie oriente ses dépenses vers les services sans fil fixes dans les zones reculées, illustrant la manière dont la géographie dicte les choix d'architecture. Les engagements du Moyen-Orient liés à Vision 2030 et aux agendas nationaux de numérisation accélèrent l'automatisation des réseaux privés, tandis que l'Afrique avance prudemment face aux pénuries d'intégrateurs, bien que des contrats BSS cloud-native emblématiques annoncent une croissance future. L'Amérique du Sud modère sa progression en raison des priorités de couverture 4G, mais les enchères spectrales brésiliennes de 2024 préparent le terrain pour une reprise à partir de 2026.

Paysage réglementaire
Les déploiements de gestion des opérations télécoms doivent de plus en plus s'aligner sur des obligations de sécurité, de résilience et d'accès de gros qui façonnent les choix d'architecture OSS/BSS, y compris les approches cloud, hybrides et sur site. Au Royaume-Uni, le Telecommunications (Security) Act 2021 et les Electronic Communications (Security Measures) Regulations 2022 maintiennent les fournisseurs de télécommunications publics sous la surveillance continue de l'Ofcom pour les contrôles de sécurité, ce qui incite les opérateurs à intégrer la conformité continue, la journalisation d'audit et les flux de gestion des incidents dans leurs outils d'exploitation.
Les régulateurs et les organismes de normalisation façonnent également les priorités de modernisation. En juin 2026, le DSIT britannique a fixé des objectifs de croissance à l'Ofcom, incluant des engagements liés à la modernisation des réseaux fixes et à l'achèvement de la transition PSTN-vers-VoIP pour les clients d'Openreach avant janvier 2027, renforçant la nécessité de l'automatisation et de l'assurance de service dans les migrations du legacy vers l'IP. Au Canada, l'ordonnance télécom 2026-77 du CRTC a exigé que les opérateurs historiques soumettent des pages tarifaires révisées avant le 8 mai 2026 pour les tarifs d'accès de gros FTTP, maintenant l'attention sur la configuration des produits de gros, la facturation et les capacités d'assurance. Côté normalisation, l'ETSI a publié des mises à jour de NFV Release 5 en avril 2026 (par exemple, NFV-SOL 003 V5.4.1 et NFV-IFA 031 V5.4.1), tandis que la Recommandation UIT-T M.3043 (octobre 2025) a formalisé un cadre de gestion piloté par l'intention pour les opérations télécoms renforcées par l'IA, fournissant une base de référence pour les fonctionnalités d'opérations autonomes désormais intégrées dans les plateformes commerciales.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des opérations télécoms couvre les normes et architectures de référence (par exemple, les API ouvertes du TM Forum, eTOM et les modèles de référence d'écosystème), les fournisseurs de logiciels de plateforme (OSS/BSS, assurance, facturation, orchestration), les couches cloud et infrastructure (hyperscalers et piles de cloud privé), les intégrateurs de systèmes et les fournisseurs de services gérés, et enfin les opérateurs et acheteurs entreprises qui opérationnalisent les flux de travail dans les centres d'opérations réseau (NOC) et le service client. À mesure que l'ingestion de télémétrie en temps réel, la normalisation des données multi-fournisseurs et l'automatisation en boucle fermée se déplacent au centre de la valeur de la plateforme, l'intégration API-first, les outils d'observabilité et l'activation de l'IA sur l'ensemble de la pile deviennent des différenciateurs clés.
Les écosystèmes de partenaires se resserrent entre les fournisseurs de logiciels télécoms, les hyperscalers et les entreprises de services informatiques, alors que les opérateurs tentent de réduire les frictions d'intégration. En juin 2026, Nokia a étendu sa collaboration avec AWS pour héberger Nokia Autonomous Networks Fabric sur AWS, et a également annoncé un partenariat avec Google Cloud pour intégrer des agents IA basés sur Gemini dans le Nokia Assurance Center, reflétant une évolution vers une assurance et une automatisation assistées par IA délivrées via des plateformes cloud. Parallèlement, Mavenir a introduit une plateforme IA intégrée avec Red Hat (juin 2026), et Tech Mahindra s'est associé à Microsoft pour utiliser Azure et des services de jumeau numérique pour la télémétrie réseau en temps réel et la gestion de données prêtes pour l'IA, élargissant la couche de services et d'outils autour de la gestion des opérations. L'exécution reste contrainte par la complexité de l'intégration multi-fournisseurs et des goulots d'étranglement côté offre, y compris des pénuries de compétences pour les intégrateurs de systèmes et des contraintes d'approvisionnement télécoms plus larges soulignées par les associations sectorielles, ce qui accroît la demande pour des migrations packagées, des services gérés et des plans de référence pré-intégrés.
Paysage concurrentiel
La concentration des fournisseurs reste modérée : les cinq premiers détiennent une part de 40 %, mais aucun ne dépasse 12 %, reflétant la fragmentation du domaine entre logiciels, services et offres gérées. Les fournisseurs télécom historiques intègrent l'IA et l'analytique prédictive dans leurs suites existantes pour protéger leurs bases installées ; l'apprentissage par renforcement d'Ericsson réduit la consommation d'énergie de l'accès radio de 15 % dans les réseaux en production. Oracle exploite son acquisition de Cerner pour regrouper des solutions de connectivité pour la santé, ciblant le secteur vertical à la croissance la plus rapide. Les clouds hyperscale intensifient la rivalité en publiant des constructeurs de réseau low-code qui permettent aux opérateurs de déployer des cœurs avec des outils natifs, détournant les budgets des fournisseurs OSS traditionnels. Des normes telles que les API ouvertes TM Forum réduisent la dépendance aux fournisseurs, permettant aux opérateurs de remplacer plus facilement les modules, ce qui accentue encore la pression sur les prix.
Les acteurs spécialisés occupent des niches rentables. Netcracker et CSG Systems dominent le logiciel d'assurance des revenus, un domaine sous-investi par les opérateurs historiques, tandis que Subex se concentre sur l'analytique de la fraude pour les marchés émergents. Les plateformes informatiques d'entreprise empiètent également : l'observabilité Lightstep de ServiceNow et le copilote AgenticOps de Cisco brouillent les frontières entre les opérations informatiques et réseau. Les dépôts de brevets confirment le pivot stratégique : entre 2024 et 2025, les fournisseurs ont déposé plus de 1 200 brevets couvrant les opérations autonomes, Huawei, Nokia et Ericsson en représentant plus de la moitié. Les fusions et alliances stratégiques se poursuivront vraisemblablement à mesure que les fournisseurs recherchent la taille et l'étendue de portefeuille, façonnant les contours futurs du marché de la gestion des opérations télécom.
Leaders du secteur de la gestion des opérations télécom
IBM Corporation
Telefonaktiebolaget LM Ericsson
Oracle Corporation
Hewlett Packard Enterprise Development LP
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Opérations Télécom
- IBM Corporation
- Telefonaktiebolaget LM Ericsson
- Oracle Corporation
- Hewlett Packard Enterprise Development LP
- Nokia Corporation
- Amdocs Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems Inc.
- Accenture plc
- SAP SE
- NEC Corporation
- Comarch SA
- ZTE Corporation
- ServiceNow Inc.
- Tata Consultancy Services Limited
- Netcracker Technology Corporation
- CSG Systems International Inc.
- Tech Mahindra Ltd.
- Mavenir Systems Inc.
- Subex Ltd.
- Infosys Ltd.
Lire l’analyse des entreprises de gestion des opérations télécom

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur est la commercialisation des opérations autonomes (agentiques et pilotées par l'intention) au-delà des projets pilotes, passant d'outils centrés sur les alarmes à des systèmes capables de diagnostiquer, valider et remédier à travers plusieurs domaines sous gouvernance. Les preuves concrètes en 2026 incluent l'annonce par Deutsche Telekom de MINDR (Multi-Agentic Intelligent Network Diagnostics and Remediation) pour soutenir des diagnostics autonomes à travers des réseaux multi-domaines, et la mise en production par Cirion Technologies d'une plateforme d'IA agentique pour les opérations réseau, avec une réduction rapportée à grande échelle des alertes. Cela crée une opportunité à court terme pour les fournisseurs capables d'opérationnaliser l'IA de manière sûre en production, y compris des garde-fous politiques, une gestion du changement, l'explicabilité et l'auditabilité, tout en s'intégrant aux parcs OSS/BSS existants.
Un autre domaine d'opportunité est la convergence des écosystèmes de plateformes cloud avec la gestion des opérations télécoms, où les outils des hyperscalers et les logiciels du domaine télécom sont co-développés pour réduire le temps d'intégration et standardiser le déploiement. Les collaborations de juin 2026, telles que Nokia avec AWS (Autonomous Networks Fabric sur AWS) et Nokia avec Google Cloud (agents IA basés sur Gemini intégrés dans les outils d'assurance), indiquent des évolutions d'achat vers des capacités d'opérations livrées par le cloud regroupant observabilité, pipelines de données et agents IA. Côté fournisseurs de services, Ericsson a introduit les OSS/BSS Business Value Pathways (juin 2026) comme approche structurée pour les CSP progressant vers les objectifs d'opérations de réseaux autonomes, soutenant des programmes de modernisation packagés, des opérations gérées et des offres de services liées aux résultats, capables de répondre au goulot d'étranglement des intégrateurs de systèmes décrit dans le contexte de marché actuel.
Recent Industry Developments in Marché de la Gestion des Opérations Télécom
- Juin 2026 : Ericsson a introduit OSS/BSS Business Value Pathways pour aider les fournisseurs de services de communication à progresser vers les objectifs d'opérations de réseaux autonomes en utilisant des modèles opérationnels activés par l'IA agentique. Ce packaging de programme soutient des feuilles de route de modernisation reproductibles à travers les domaines de l'assurance, de la facturation et de l'automatisation, ce qui peut réduire les cycles de transformation et orienter les dépenses vers des offres de solutions définies plutôt que vers une intégration sur mesure.
- Avril 2026 : Albion et Tecnotree se sont associés pour livrer une plateforme de services à valeur ajoutée (VAS) de nouvelle génération pour TELUS en Amérique du Nord, incluant le périmètre des opérations de plateforme et de l'assurance de service. L'accord souligne la demande continue des opérateurs pour des plateformes de monétisation étroitement liées à la gestion opérationnelle, renforçant les opportunités pour les fournisseurs capables de fournir à la fois la gestion du cycle de vie des services et l'exploitation des opérations à grande échelle.
- Août 2024 : Oracle a lancé une initiative d'automatisation axée sur les télécoms visant à aider les fournisseurs de services à automatiser la conception, la livraison et la monétisation de nouvelles expériences clients à travers son portefeuille de communications. Ce lancement a souligné la course concurrentielle pour consolider l'orchestration, la gestion des revenus et les flux de travail axés sur l'expérience dans des piles intégrées, augmentant la pression sur les modules OSS/BSS autonomes qui manquent de crochets d'automatisation de bout en bout.


Marché de la Gestion des Opérations Télécom Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de la gestion des opérations télécoms couvre les logiciels et services utilisés pour gérer les opérations télécoms quotidiennes, y compris les flux de travail des opérations réseau et de service qui soutiennent les opérateurs et les fournisseurs de services numériques dans les principales régions.
Exclusions du périmètre : nous excluons les revenus de connectivité pure, les appareils grand public et l'externalisation informatique générale non liée aux cas d'usage de la gestion des opérations télécoms.
Aperçu de la segmentation
- Par déploiement
- Sur site
- Cloud
- Cloud public
- Cloud privé
- Cloud hybride
- Par type de solution
- Logiciels
- Gestion du réseau
- Gestion de la clientèle et des produits
- Gestion des revenus
- Gestion des stocks et autres logiciels
- Services
- Planification et conseil
- Exploitation et maintenance
- Intégration de systèmes
- Services gérés
- Logiciels
- Par type d'opérateur
- Opérateurs de réseaux mobiles
- Opérateurs de réseaux fixes
- MVNO et MVNE
- Fournisseurs de services OTT et numériques
- Par secteur d'utilisation finale
- Fournisseurs de services télécom
- Entreprises informatiques et technologiques
- Gouvernement et secteur public
- Services bancaires et financiers
- Fabrication et automobile
- Biens de consommation et commerce de détail
- Santé
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, confirmer les catégories de solutions courantes et construire des points d'ancrage de la demande régionale avant de passer à la modélisation. Nous nous sommes appuyés sur des sources publiques telles que les statistiques de l'UIT, les indicateurs télécoms de l'OCDE, les régulateurs télécoms nationaux et les données télécoms de la Banque mondiale pour suivre les abonnés, l'expansion des réseaux et l'adoption des services.
Pour traduire ces signaux en un modèle de marché utilisable, nous avons également examiné des documents tels que les rapports annuels et dépôts des opérateurs, les présentations aux investisseurs, une couverture presse réputée, et les normes et lignes directrices d'organismes tels que le 3GPP et le TM Forum (lorsque pertinent pour les processus d'opérations). Parallèlement, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, ainsi qu'une base de données de brevets pour vérifier où les investissements se déplacent parmi les thèmes d'automatisation des opérations. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires nous ont aidés à valider ce qui est réellement acheté sous la gestion des opérations télécoms, et comment les budgets se répartissent entre logiciels et services selon les types d'opérateurs. Nous avons échangé avec un mélange de fournisseurs de services télécoms, d'équipes informatiques, d'intégrateurs de systèmes et de spécialistes du domaine à travers l'APAC, l'EMEA et les Amériques pour affiner les fourchettes de prix, comprendre le rythme de déploiement et confirmer les échéances de migration vers le cloud.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Cadres dirigeants : 14 % | APAC : 50 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 32 % |
| Petits acteurs : 18 % | Managers : 57 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où les signaux de dépenses des opérateurs sont reconstitués par région, puis filtrés via des hypothèses d'adoption et d'allocation des dépenses liées aux activités de gestion des opérations télécoms. Pour rester pragmatique, nous ancrons le modèle sur des données telles que les tendances de la base d'abonnés mobiles et fixes, l'intensité du déploiement 4G et 5G, l'adoption du cloud dans les piles réseau et informatiques, l'adoption de l'assurance de service et de l'automatisation, ainsi qu'une répartition typique logiciels-services.
Une fois les totaux régionaux formés, ils sont recoupés avec des approximations ascendantes sélectives telles que des répartitions de revenus de fournisseurs échantillonnés, des retours de canaux sur la taille des transactions, et une logique de prix de vente moyen multiplié par le volume de déploiement pour les principales plateformes opérationnelles. Lorsque la couverture ascendante est incomplète, les écarts sont traités par des facteurs d'extrapolation prudents qui sont revus lors des entretiens et ajustés uniquement lorsque les preuves sont cohérentes entre les régions.
Pour les prévisions, nous utilisons principalement une analyse de scénarios afin que les changements dans le mix capex/opex, le calendrier de migration vers le cloud et les cycles de modernisation des réseaux puissent être reflétés clairement, suivis d'un contrôle de vraisemblance par rapport aux tendances de croissance récentes dans des séries adjacentes de dépenses informatiques télécoms.
Validation des données et cycle de mise à jour
Les résultats sont validés en plusieurs étapes, à commencer par des contrôles de cohérence entre les régions, les types de déploiement et le mix de solutions, afin que les totaux ne contredisent pas les contraintes connues de dépenses des opérateurs. Nous comparons ensuite les résultats avec des signaux de marché indépendants, revérifions les hypothèses qui génèrent des valeurs atypiques, et envoyons des questions de suivi aux experts lorsque les prix, l'adoption ou les répartitions régionales semblent incohérents.
Avant validation finale, le modèle et les hypothèses clés sont revus par un autre analyste, et tout écart important par rapport aux éditions précédentes est documenté et réconcilié. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière vérification avant livraison est effectuée pour que les clients reçoivent la vue la plus actuelle.
Taille du marché de la gestion des opérations télécoms selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion des opérations télécoms varient souvent car les entreprises ne comptabilisent pas le même bassin de revenus, et la répartition entre logiciels et services est traitée différemment selon les études. Des différences apparaissent également lorsque les hypothèses de déploiement changent, car le calendrier de transition vers le cloud affecte la rapidité avec laquelle les dépenses sont reconnues.
Dans notre travail, les principaux facteurs d'écart sont généralement de savoir si les catégories informatiques télécoms adjacentes sont intégrées, comment les types d'opérateurs sont regroupés, et si la prévision suppose un cycle de modernisation régulier ou une montée en puissance plus agressive de l'automatisation. Le tableau met en évidence cet écart, et la différence clé est que nous maintenons les frontières de type d'opérateur et d'usage final alignées sur les dépenses définies de gestion des opérations, un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 96,74 milliards USD (2026) | |
| Cabinet de conseil mondial A | 89,20 milliards USD (2026) | Utilise une définition plus étroite qui privilégie les plateformes TOM logiciels uniquement et réduit le travail d'intégration à forte composante services et d'opérations gérées, ce qui diminue les dépenses captées dans les grands programmes d'opérateurs. |
| Association sectorielle B | 104,60 milliards USD (2026) | Rapporte un bassin plus large d'opérations informatiques télécoms et intègre des activités adjacentes de gestion informatique réseau qui ne sont pas toujours directement liées aux cas d'usage TOM, ce qui augmente le total par rapport à une coupure plus stricte de gestion des opérations. |
Entre les trois chiffres, la différence provient principalement de la proximité entre les revenus comptabilisés et les flux de travail des opérations télécoms, ainsi que de la manière dont les services sont traités par rapport aux licences de plateforme. En utilisant des règles d'inclusion claires, des indicateurs de demande traçables et des hypothèses vérifiées par entretiens sur le mix de déploiement et l'allocation des dépenses, nous maintenons une estimation reproductible et facile à auditer.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des opérations télécom en 2026 ?
Il est évalué à 96,74 milliards USD et est en bonne voie pour atteindre 151,67 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les déploiements basés sur le cloud progressent à un TCAC de 9,89 % à mesure que les opérateurs migrent les charges de travail vers les clouds publics et hybrides.
Pourquoi les organisations de santé investissent-elles dans des outils de gestion des opérations télécom ?
La surveillance à distance des patients et les mandats relatifs à l'Internet des objets médicaux exigent une disponibilité de 99,999 % et une gestion automatisée des tranches, stimulant un TCAC de 11,13 % dans les dépenses de santé.
Quelle région connaîtra la croissance la plus élevée jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC projeté de 10,44 %, propulsée par des déploiements 5G autonomes à grande échelle et des initiatives d'automatisation.
Comment les copilottes IA transforment-ils les opérations réseau ?
Les premiers adoptants rapportent des réductions de 40 % du temps moyen de réparation, car les copilottes automatisent le tri des alarmes et la remédiation de la configuration.
Quel est le principal obstacle à la migration OSS/BSS cloud-native ?
Une pénurie d'intégrateurs de systèmes qualifiés allonge les délais de projet et augmente les coûts, tempérant la dynamique de migration à court terme.
Dernière mise à jour de la page le:



