
Taille et part du marché de la gestion immobilière aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
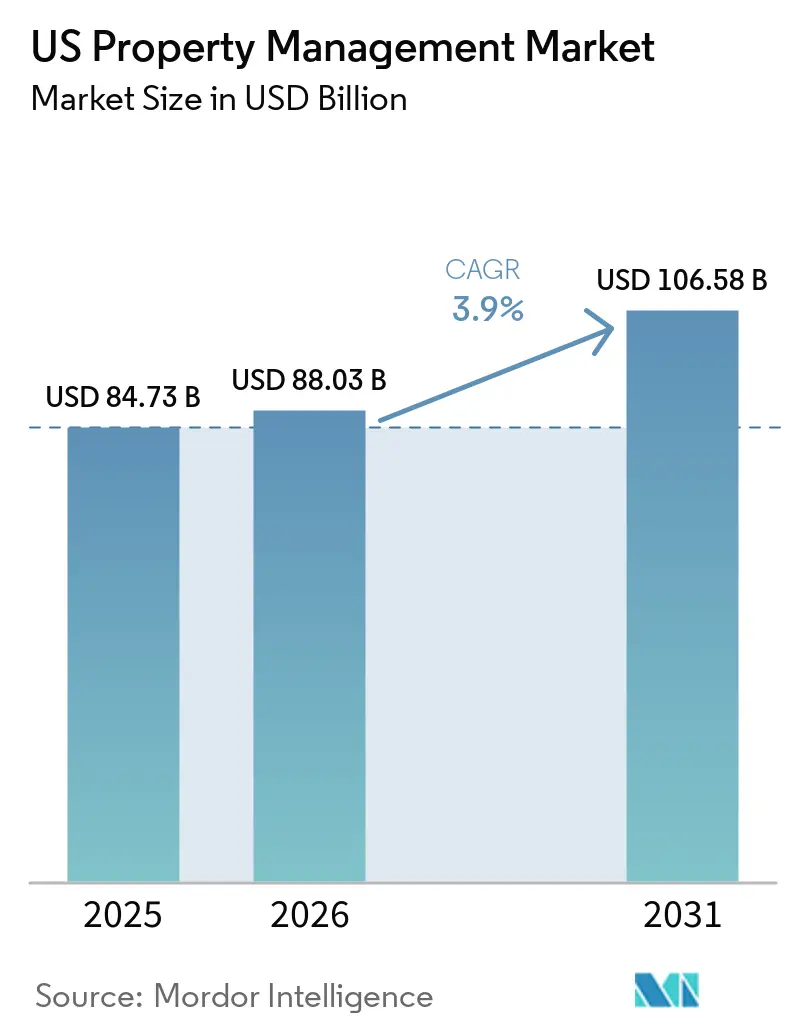
| Taille du marché de l'année de base (2025) | 84.73 Milliards de dollars |
| Taille du Marché (2026) | 88.03 Milliards de dollars |
| Taille du Marché (2031) | 106.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.90 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion immobilière aux États-Unis par Mordor Intelligence
La taille du marché de la gestion immobilière aux États-Unis était évaluée à 84,73 milliards USD en 2025 et devrait croître de 88,03 milliards USD en 2026 pour atteindre 106,58 milliards USD d'ici 2031, à un CAGR de 3,9 % durant la période de prévision (2026-2031). La croissance repose sur une demande locative résiliente, la propriété institutionnelle d'actifs unifamiliaux et multifamiliaux, et une reprise de l'activité de location dans les immeubles de bureaux haut de gamme. Les enquêtes de la Réserve fédérale montrent que 27 % des adultes américains louent leur logement, ce qui sous-tend une large base de locataires nécessitant une supervision professionnelle. Les investisseurs institutionnels utilisent leur échelle pour favoriser une gestion professionnelle, tandis que les réglementations environnementales, sociales et de gouvernance (ESG) accélèrent la demande de services axés sur la conformité. L'adoption des technologies, notamment les outils d'intelligence artificielle qui automatisent la location, la maintenance et l'engagement des résidents, soutient davantage l'efficacité et la fidélisation des locataires. L'intensité concurrentielle s'accroît à mesure que les entreprises nationales acquièrent des spécialistes dotés de technologies avancées pour élargir leur offre de services et leur portée géographique[1].
Principaux enseignements du rapport
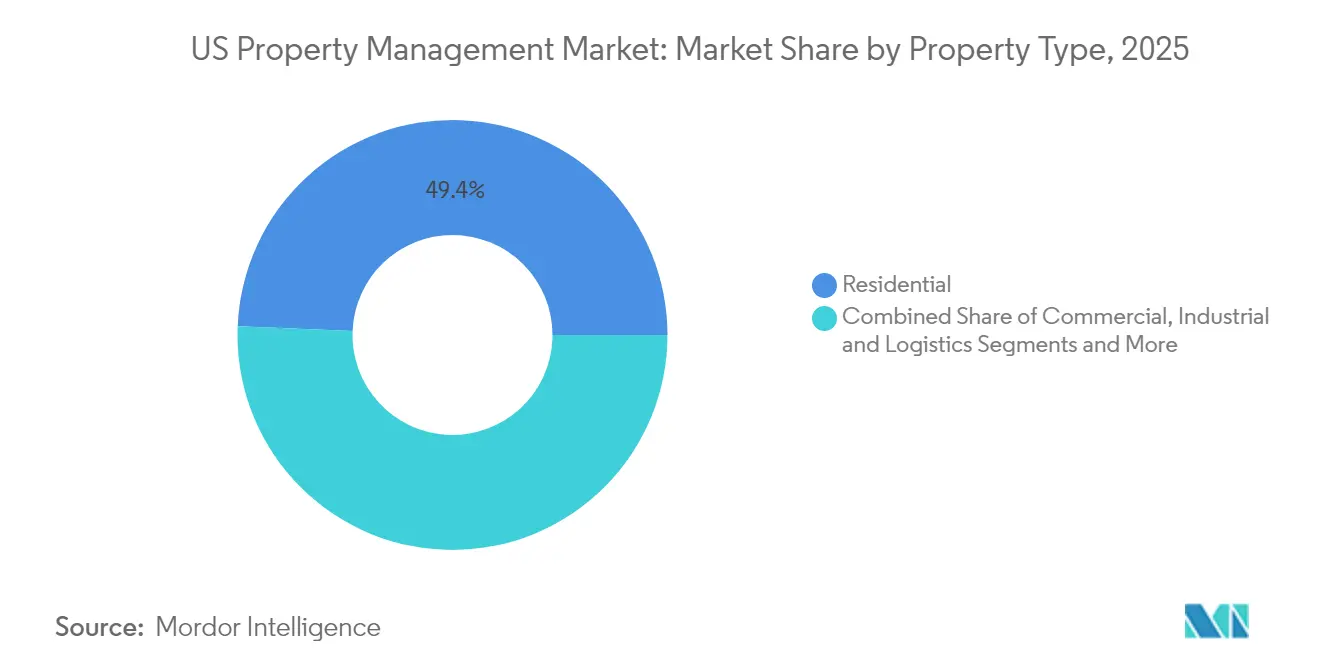
- Par type de propriété, les actifs résidentiels détenaient 49,35 % de la part de marché de la gestion immobilière aux États-Unis en 2025. Les propriétés commerciales devraient enregistrer le CAGR le plus rapide de 4,82 % jusqu'en 2031.
- Par type de service, les services aux locataires et résidents ont capturé 34,12 % de la part des revenus en 2025. Les autres services, portés par les travaux de conformité et juridiques, devraient croître à un CAGR de 4,6 % jusqu'en 2031.
- Par géographie, le Sud-Est a représenté 20,10 % des revenus de 2025, tandis que l'Ouest devrait se développer à un CAGR de 4,93 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la gestion immobilière aux États-Unis
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des portefeuilles de locations unifamiliales | +1.2% | États de la ceinture du Soleil, Ouest des États-Unis, Sud-Est | Long terme (≥ 4 ans) |
| Demande croissante de l'immobilier commercial de classe A | +0.8% | Grandes métropoles de Californie, de New York et du Texas | Moyen terme (2 à 4 ans) |
| Vieillissement du parc immobilier américain nécessitant de l'entretien | +0.7% | Marchés établis du Nord-Est et du Midwest | Long terme (≥ 4 ans) |
| Externalisation institutionnelle croissante par les investisseurs fonds de pension et fonds souverains | +0.6% | National, grandes zones métropolitaines | Long terme (≥ 4 ans) |
| Adoption des technologies de location et de service activées par l'IA | +0.4% | Marchés technologiquement avancés, centres urbains | Court terme (≤ 2 ans) |
| Pression de conformité ESG et bail vert | +0.3% | Californie, New York et propriétés fédérales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des portefeuilles de location unifamiliale (SFR)
Les portefeuilles institutionnels de location unifamiliale (SFR) évoluent à mesure que les investisseurs équilibrent les acquisitions sélectives, les cessions de logements et le développement de constructions destinées à la location. Au deuxième trimestre 2026, American Homes 4 Rent a rapporté une croissance de 1,4 % des nouveaux baux et un taux d'occupation de 96,0 %, tandis qu'Invitation Homes a enregistré un taux d'occupation de 97,1 %. Parmi les fonds de placement immobilier (REIT) SFR publics déclarants, le recyclage du capital influence de plus en plus les décisions de portefeuille, les opérateurs privilégiant les rendements plutôt que la seule expansion. Ces stratégies accroissent l'importance du suivi des performances au niveau des propriétés, de la planification de la maintenance, de l'optimisation du taux d'occupation et de l'évaluation des actifs. Par conséquent, une gestion de portefeuille sophistiquée devient un facteur clé du marché de la gestion immobilière aux États-Unis.[2].
Demande croissante de l'immobilier commercial de classe A
Les immeubles de bureaux haut de gamme de classe A attirent des locataires à la recherche d'environnements de travail de qualité, d'équipements modernes et d'espaces flexibles adaptés aux modèles de travail hybrides. La demande de propriétés bien situées et richement équipées incite les propriétaires à investir dans la rénovation des bâtiments, l'efficacité énergétique et l'expérience des locataires. Les technologies de bâtiments intelligents et les espaces communs rénovés contribuent à différencier les actifs haut de gamme sur des marchés locatifs concurrentiels. Ces propriétés nécessitent une surveillance étroite des systèmes du bâtiment, des charges d'exploitation, des calendriers de maintenance et de la fidélisation des locataires. Les propriétaires s'appuient également sur des références de performance pour optimiser le taux d'occupation et préserver la valeur des actifs. Par conséquent, la complexité opérationnelle et les exigences d'investissement des immeubles de bureaux haut de gamme soutiennent la demande de gestion professionnelle sur l'ensemble du marché de la gestion immobilière aux États-Unis.
Le vieillissement du parc immobilier américain nécessite une maintenance professionnelle
Le vieillissement du parc résidentiel à travers les États-Unis accroît le besoin de maintenance structurée, d'inspections des bâtiments et de planification du capital à long terme. Les logements anciens nécessitent souvent des mises à niveau de la plomberie, des systèmes électriques, de la toiture, du chauffage et de l'infrastructure de climatisation pour maintenir la sécurité et la fonctionnalité. Dans les marchés immobiliers établis du Nord-Est et du Midwest, les réparations différées peuvent augmenter les coûts d'exploitation et accélérer la dégradation des propriétés. Les propriétaires accordent de plus en plus la priorité à la maintenance préventive, aux réseaux de sous-traitants coordonnés et au remplacement en temps opportun des composants du bâtiment pour protéger la valeur des actifs. Les gestionnaires immobiliers aident également à suivre les budgets de réparation, à planifier les inspections et à superviser les projets de rénovation sur plusieurs propriétés. Par conséquent, le vieillissement du parc immobilier renforce la demande de planification de la maintenance et de supervision des actifs sur le marché de la gestion immobilière aux États-Unis.
Externalisation institutionnelle croissante par les investisseurs fonds de pension et fonds souverains
Les investisseurs institutionnels, notamment les fonds de pension publics et les fonds souverains, continuent d'allouer des capitaux à l'immobilier aux États-Unis pour diversifier leurs portefeuilles et générer des rendements à long terme. Les investissements dans des propriétés résidentielles, de bureaux, industrielles et à usage mixte accroissent la complexité de la supervision des actifs sur plusieurs marchés. Les grands investisseurs exigent des rapports financiers cohérents, un suivi du taux d'occupation, une planification de la maintenance et des références de performance pour protéger la valeur des actifs. La gestion de portefeuilles géographiquement dispersés nécessite également une expertise du marché local et des normes d'exploitation coordonnées. La supervision professionnelle aide les investisseurs à évaluer la performance des propriétés, à contrôler les charges d'exploitation et à aligner les opérations des actifs sur les objectifs d'investissement. À mesure que l'investissement immobilier institutionnel se développe, la demande de gestion globale des actifs augmente sur le marché de la gestion immobilière aux États-Unis.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Ralentissement des transactions lié aux taux d'intérêt | -0.9% | National, concentré dans les marchés à haute valeur | Court terme (≤ 2 ans) |
| Législation sur le contrôle des loyers au niveau des États et des villes | -0.5% | Californie, New York, marchés urbains sélectionnés | Moyen terme (2 à 4 ans) |
| Pénuries de main-d'œuvre qualifiée dans le bâtiment augmentant les charges d'exploitation | -0.4% | National, particulièrement au Texas, en Floride et en Californie | Moyen terme (2 à 4 ans) |
| Basculement des propriétaires vers les plateformes de technologie immobilière en libre-service | -0.3% | Marchés suburbains, portefeuilles de petites propriétés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Ralentissement des transactions lié aux taux d'intérêt
La hausse des coûts d'emprunt et le resserrement des conditions de financement ont contraint les transactions immobilières et retardé les projets de développement à travers les États-Unis. La hausse des taux hypothécaires et des frais de financement réduit le pouvoir d'achat des investisseurs, ralentit les acquisitions de propriétés et rend les nouveaux développements moins viables financièrement. La baisse des volumes de transactions limite les opportunités d'expansion des portefeuilles gérés et peut retarder l'intégration des propriétés nouvellement acquises. Les propriétaires peuvent également reporter les rénovations et les améliorations du capital, ce qui affecte l'activité de gestion des actifs. Les petites sociétés de gestion immobilière subissent des pressions supplémentaires lorsque la croissance du portefeuille dépend des acquisitions et des achèvements de développement. Par conséquent, les ralentissements des transactions liés aux taux d'intérêt peuvent modérer l'expansion sur le marché de la gestion immobilière aux États-Unis.
Législation sur le contrôle des loyers au niveau des États et des villes
Les lois de stabilisation des loyers et de protection locale des locataires sur des marchés tels que New York et la Californie limitent les ajustements de loyers et influencent la croissance des revenus au niveau des propriétés. Le Conseil des directives de loyer de New York fixe les augmentations annuelles de loyer pour les appartements à loyer stabilisé couverts, tandis que la loi californienne sur la protection des locataires limite les augmentations de loyer pour de nombreuses propriétés couvertes. Ces restrictions affectent les prévisions de revenus locatifs, les évaluations des actifs et les budgets d'exploitation des propriétaires résidentiels. Les gestionnaires immobiliers doivent également tenir compte de procédures d'expulsion plus strictes, des avis requis et des obligations de déclaration spécifiques à chaque juridiction lors de la gestion des unités réglementées. Les exigences de conformité peuvent compliquer les décisions de location, la planification des dépenses et les rendements des investissements, en particulier pour les portefeuilles concentrés sur des marchés réglementés. Par conséquent, la législation sur le contrôle des loyers peut contraindre l'optimisation des revenus et accroître la complexité opérationnelle sur le marché de la gestion immobilière aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété : la dominance résidentielle stimule l'échelle institutionnelle
Les propriétés résidentielles représentaient 49,35 % des revenus de 2025, constituant la plus grande part du marché de la gestion immobilière aux États-Unis. Les locations unifamiliales institutionnelles et les portefeuilles multifamiliaux génèrent des honoraires récurrents et prévisibles basés sur les rôles de loyers, tandis que les communautés richement équipées génèrent des revenus annexes provenant du stationnement, du stockage et des abonnements à la maison intelligente. Les propriétés commerciales devraient enregistrer un CAGR de 4,82 % et réduiront l'écart à mesure que la location rebondit dans les bureaux de classe A et le commerce de détail expérientiel.
Le segment résidentiel bénéficie de l'investissement institutionnel dans les locations unifamiliales et les communautés multifamiliales, augmentant la demande de supervision de portefeuille, de gestion du taux d'occupation et de maintenance des actifs. Les propriétés commerciales continuent de nécessiter une gestion spécialisée à mesure que les propriétaires rénovent les immeubles de bureaux, améliorent les équipements pour les locataires et optimisent les charges d'exploitation. Les installations industrielles et logistiques offrent des opportunités de croissance à mesure que l'expansion du commerce électronique accroît la demande d'espace d'entreposage et d'opérations de bâtiments efficaces. Les développements commerciaux et à usage mixte nécessitent une gestion coordonnée des locataires, une maintenance, une sécurité et des opérations des espaces communs pour maintenir le taux d'occupation et la performance des actifs. Pour tous les types de propriétés, l'adoption des technologies et la maintenance préventive améliorent la visibilité opérationnelle et le contrôle des coûts. Ensemble, ces tendances soutiennent une demande diversifiée sur l'ensemble du marché de la gestion immobilière aux États-Unis.



Par type de service : les services de conformité accélèrent la croissance
Les services aux locataires et résidents ont généré 34,12 % des revenus du segment en 2025 et demeurent le cœur du marché de la gestion immobilière aux États-Unis. Les activités comprennent le marketing, la location, la collecte des loyers et l'engagement des résidents. Les autres services, composés de travaux juridiques, de conformité et de renouvellement, devraient connaître la croissance la plus rapide avec un CAGR de 4,6 %.
L'expansion réglementaire est à l'origine de cette surperformance. Les normes de performance des bâtiments de l'Agence de protection de l'environnement (EPA) exigent désormais l'étalonnage, la divulgation publique et la planification des rénovations dans plus de 40 juridictions. Les gestionnaires disposant d'équipes de conformité internes et de tableaux de bord numériques captent la demande croissante de rapports spécialisés. Les services de maintenance et d'installations exploitent également les capteurs de l'Internet des objets pour l'analyse prédictive, créant des opportunités de vente croisée. À mesure que la complexité augmente, les prestataires de services complets gagnent des parts d'honoraires au détriment des opérateurs de niche sur le marché de la gestion immobilière aux États-Unis.
Analyse géographique
Le Sud-Est représentait 20,10 % des revenus du secteur en 2025, soutenu par une migration intérieure soutenue, des relocalisations d'entreprises et un cadre réglementaire comparativement allégé qui attire les capitaux institutionnels. La Floride, la Géorgie, la Caroline du Nord et la Caroline du Sud se trouvent au cœur de cette tendance, offrant de vastes pipelines de maisons unifamiliales à louer et de projets multifamiliaux de style jardin nécessitant une supervision professionnelle. Les investisseurs apprécient les coûts d'exploitation plus faibles de la région et l'expansion de la base de locataires, qui ensemble créent des revenus d'honoraires prévisibles pour les gestionnaires opérant sur le marché de la gestion immobilière aux États-Unis.
L'Ouest devrait afficher le CAGR le plus rapide de 4,93 % jusqu'en 2031, porté par l'expansion du secteur technologique et les valeurs immobilières haut de gamme en Californie, dans l'État de Washington et au Nevada. Les propriétaires font face à des règles complexes de performance des bâtiments et à des mandats de divulgation ESG, ce qui suscite une demande de gestionnaires dotés de solides capacités en matière de conformité et de PropTech. Les valeurs élevées des actifs se traduisent également par des honoraires de gestion plus élevés, renforçant l'Ouest comme une frontière de croissance attractive malgré ses obstacles réglementaires.
Le Nord-Est, le Midwest et le Sud-Ouest présentent des modèles de demande distincts sur le marché de la gestion immobilière aux États-Unis. Le Nord-Est bénéficie d'actifs résidentiels et commerciaux de grande valeur, où des réglementations locatives complexes et des exigences opérationnelles accroissent le besoin d'une supervision immobilière spécialisée. Les marchés du Midwest offrent des opportunités de gestion d'immeubles résidentiels anciens, d'installations industrielles et de propriétés commerciales nécessitant une maintenance continue et des améliorations du capital. Le Sud-Ouest, notamment le Texas et l'Arizona, bénéficie de la croissance démographique, des relocalisations d'entreprises et de l'expansion des développements résidentiels et industriels. Ces tendances accroissent la demande de gestion du taux d'occupation, de maintenance des actifs, de coordination des locataires et de suivi des performances du portefeuille. Ensemble, les différences régionales en matière d'âge des propriétés, d'activité d'investissement et de modèles de développement façonnent les opportunités de croissance sur l'ensemble du marché de la gestion immobilière aux États-Unis.
Paysage réglementaire
Le marché de la gestion immobilière aux États-Unis opère dans un environnement de conformité à plusieurs niveaux couvrant la supervision fédérale du logement, la protection des consommateurs et les règles locales ou municipales régissant les relations propriétaires-locataires. En 2025, la Commission fédérale du commerce (FTC) a intensifié son examen de la transparence des frais de location, notamment en envoyant des lettres d'avertissement à 13 fournisseurs de logiciels de gestion immobilière concernant la publicité des frais obligatoires et en concluant une affaire contre Greystar relative à des allégations de frais cachés et de représentations tarifaires. Ces actions soulèvent les attentes en matière de divulgations claires et vérifiables des loyers et des frais dans les annonces, les flux de travail de location et les communications avec les résidents, poussant les gestionnaires et leurs fournisseurs de logiciels vers des contrôles plus stricts et des pratiques de données standardisées.
Les règles des programmes fédéraux de logement façonnent également les normes d'exploitation des gestionnaires de logements assistés. Les normes nationales du HUD pour l'inspection physique des biens immobiliers (NSPIRE) fournissent un cadre unifié pour les inspections d'état physique dans plusieurs programmes du HUD, mettant davantage l'accent sur la maintenance préventive, la documentation et la supervision des sous-traitants. En 2026, une attention politique accrue portée aux propriétaires institutionnels et aux pratiques tarifaires, incluant une activité réglementaire fédérale sur les frais locatifs, renforce la nécessité de rapports prêts pour la conformité, d'une gouvernance tarifaire disciplinée et de divulgations cohérentes envers les locataires à travers les portefeuilles.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion immobilière aux États-Unis commence par l'acquisition et l'intégration des propriétaires (configuration de compte, sélection du mandat et diligence raisonnable), passe par la prestation opérationnelle (marketing et location, services aux résidents, perception des loyers, maintenance et gestion des installations, et conformité), et se termine par le reporting aux propriétaires et le renouvellement. Les intrants clés incluent les logiciels de gestion immobilière (comptabilité, location, billetterie de maintenance et portails résidents), les services de paiement et de vérification, et une base de fournisseurs distribuée composée de corps de métier, de sécurité, de nettoyage et de contractants en systèmes du bâtiment. À mesure que l'externalisation s'étend parmi les propriétaires institutionnels et les portefeuilles plus importants, les sociétés de gestion utilisent des modèles opérationnels centralisés, des méthodologies standardisées et des piles technologiques intégrées pour maîtriser les coûts par unité et maintenir des niveaux de service cohérents.
Les goulots d'étranglement se situent de plus en plus dans l'approvisionnement en main-d'œuvre et en systèmes du bâtiment, où les contraintes de personnel et la hausse des coûts des services sur le terrain augmentent le risque d'exécution pour les rotations, les réparations et les travaux de conformité. Cette évolution accroît la valeur des réseaux de fournisseurs privilégiés, des achats au niveau du portefeuille et de la planification de maintenance basée sur les données, tout en renforçant la dépendance envers les plateformes qui consolident les données immobilières pour le reporting institutionnel. La consolidation et l'investissement dans les plateformes restent des liens visibles à travers la chaîne, notamment l'acquisition de Cherre par RealPage pour renforcer l'intelligence des données pour les opérations immobilières et la visibilité du portefeuille, et la création de plateformes opérationnelles plus vastes via des combinaisons telles que la fusion de PURE Property Management et de HomeRiver Group pour étendre leur présence nationale.
Paysage concurrentiel
Concentration du Marché
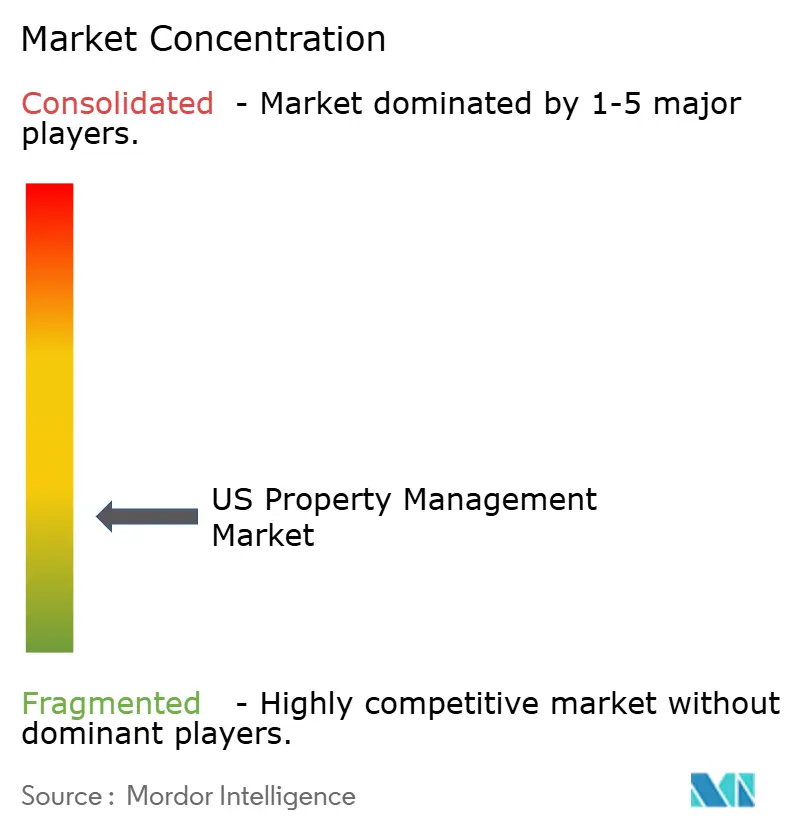
Les gestionnaires nationaux, les spécialistes régionaux et les nouveaux entrants axés sur la technologie se disputent une part dans un secteur fragmenté mais en voie de consolidation. L'acquisition d'Industrious par CBRE pour 400 millions USD en janvier 2025 a créé un segment Opérations et Expérience des Bâtiments comprenant plus de 7 milliards de pieds carrés sous supervision, illustrant comment l'échelle combinée aux capacités d'espaces de travail flexibles différencie les plateformes de services complets.
Les acquisitions stratégiques restent un manuel de jeu privilégié. Les entreprises recherchent des portefeuilles riches en données, des pratiques de conseil ESG et des suites d'applications d'intelligence artificielle qui accélèrent le service aux locataires et réduisent les coûts d'exploitation. L'intégration de ces capacités débloque souvent de nouveaux pools d'honoraires, tels que le conseil en conformité et les rénovations de bâtiments intelligents, augmentant ainsi les barrières à la sortie pour les propriétaires.
Les plateformes de gestion immobilière axées sur la technologie transforment la concurrence grâce à l'administration immobilière en nuage, la collecte automatisée des loyers, la maintenance prédictive et l'analyse de portefeuille en temps réel. Les opérateurs établis intègrent ces capacités pour améliorer la visibilité des actifs, rationaliser les opérations des bâtiments et soutenir les décisions d'investissement fondées sur les données. Les gestionnaires immobiliers spécialisés se différencient également par leur expertise dans les secteurs de la santé, industriel, logistique et d'autres classes d'actifs aux exigences opérationnelles distinctes. Les établissements de santé exigent une maintenance coordonnée des bâtiments et une supervision réglementaire, tandis que les propriétés logistiques nécessitent une gestion efficace des équipements, une sécurité et une fiabilité des infrastructures. Parallèlement, les opérateurs immobiliers résidentiels et commerciaux intégrés se font concurrence grâce à la couverture géographique, la diversification du portefeuille et l'efficacité opérationnelle. Ces stratégies remodèlent le positionnement concurrentiel et accélèrent l'adoption des technologies sur l'ensemble du marché de la gestion immobilière aux États-Unis.
Leaders du secteur de la gestion immobilière aux États-Unis
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La transparence des frais et l'exécution de la conformité élargissent les bassins d'opportunités pour les gestionnaires capables d'opérationnaliser une tarification auditée, une gouvernance des annonces et une divulgation cohérente sur tous les canaux. L'activité d'application de la FTC en 2025 concernant les frais obligatoires et les représentations de prix locatifs, incluant des lettres d'avertissement adressées à des fournisseurs de logiciels de gestion immobilière et la résolution d'une affaire impliquant Greystar, a renforcé l'attention des propriétaires envers les systèmes capables de contrôler la configuration des frais, d'empêcher la publicité trompeuse et de préserver des dossiers défendables. Les gestionnaires qui combinent l'administration des baux, les processus de conformité et les communications avec les résidents en une seule couche opérationnelle peuvent se différencier sur les marchés réglementés et auprès des propriétaires institutionnels recherchant une gestion des risques standardisée.
L'effet de levier opérationnel activé par la technologie constitue également un espace blanc évident, en particulier là où les portefeuilles fragmentés dépendent encore de processus manuels pour la location, la coordination de la maintenance et le reporting. Des mouvements de plateformes tels que l'acquisition de Cherre par RealPage soulignent la demande pour des données et analyses unifiées permettant une supervision de qualité institutionnelle à travers les types d'actifs et les géographies. Au niveau du portefeuille, les partenariats et la consolidation élargissent le nombre de portes adressables et permettent aux opérateurs de standardiser l'expérience résident et la prestation de maintenance, comme le reflètent le partenariat de gestion de portefeuille de 7 895 unités aux États-Unis de Greystar avec Lantower Residential et la formation de PURE HomeRiver via une présence multi-États. Ces étapes soutiennent l'expansion de la gestion tierce évolutive, l'optimisation du réseau de fournisseurs et le reporting prêt pour la conformité, déplaçant la valeur au-delà de la simple perception des loyers.
Développements récents du secteur
- Juillet 2026 : Lincoln Property Company a acquis The Spectrum Companies, élargissant sa plateforme dans les Carolines. L'accord renforce la couverture locale en matière de location et d'exploitation et ajoute une échelle qui peut soutenir des mandats de gestion immobilière tierce plus larges dans les marchés à forte croissance du Sud-Est.
- Février 2026 : Greystar a annoncé un partenariat stratégique avec Lantower Residential pour assumer la gestion d'un portefeuille multifamilial de 7 895 unités à travers les États-Unis. Le transfert du portefeuille consolide la gestion sous un opérateur plus important et met en évidence comment les propriétaires utilisent des plateformes nationales pour standardiser les services aux résidents, l'exécution de la maintenance et le reporting à travers les marchés.
- Décembre 2024 : UDR a rapporté des revenus locatifs de 1,664 milliard USD tout en maintenant un portefeuille de 60 000 appartements sur 21 marchés américains. L'ampleur de ces portefeuilles opérationnels stabilisés renforce une demande récurrente et contractuelle pour la gestion immobilière professionnelle et les services aux résidents plutôt qu'un revenu dépendant des transactions.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les services de gestion immobilière externalisés aux États-Unis, dans lesquels un tiers gère les opérations quotidiennes pour le compte des propriétaires. Le périmètre inclut les tâches récurrentes telles que le soutien à la commercialisation et à la location, les services aux locataires, la coordination de la maintenance et l'administration des baux.
Exclusions du périmètre : le dimensionnement exclut le courtage en vente immobilière et les contrats de construction ponctuels qui ne s'inscrivent pas dans le cadre d'un accord de gestion continu.
Aperçu de la segmentation
- Par type de propriété
- Commercial
- Résidentiel
- Industriel et logistique
- Institutionnel et mixte
- Par type de service
- Marketing et location
- Évaluation immobilière et diligence raisonnable
- Services aux locataires et résidents (location, bail, etc.)
- Maintenance, réparation et gestion des installations
- Administration des baux et conformité
- Autres services (conformité, services juridiques, renouvellements, etc.)
- Par géographie
- Nord-Est
- Midwest
- Sud-Est
- Ouest
- Sud-Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des données publiques permettant d'étayer le bassin de la demande et de définir le périmètre des services pour la gestion immobilière aux États-Unis. Nous avons consulté des sources telles que le Bureau du recensement des États-Unis (indicateurs du parc immobilier et de la vacance), le Bureau of Labor Statistics (tendances de l'emploi et des salaires liées aux opérations immobilières), les données économiques de la Réserve fédérale (taux et séries macroéconomiques influençant les cycles locatifs et les taux de capitalisation), ainsi que le Département américain du logement et du développement urbain pour le contexte du marché locatif. Pour les orientations de l'immobilier commercial, nous avons également examiné des dépôts et communiqués généraux de foncières cotées et d'opérateurs immobiliers, ainsi que des publications de presse et d'associations réputées.
Afin de compléter le modèle de marché, nous avons utilisé des rapports annuels d'entreprises, des présentations aux investisseurs et des informations sur les contrats de gestion pour comprendre comment les offres de services sont tarifées et comment les structures de commissions évoluent selon les types de propriétés. Le cas échéant, nous avons également eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'à une base de données de brevets pour identifier les thématiques d'automatisation des flux de travail susceptibles d'affecter le coût de service et la tarification. Ces sources documentaires ne sont pas exhaustives, et nous avons consulté de nombreuses autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation du contenu d'un contrat de gestion type, de l'évolution des taux de commission en fonction des niveaux de loyer, et de la part des propriétaires qui gèrent eux-mêmes leur bien par rapport à ceux qui externalisent. Nous avons échangé avec un panel de gestionnaires immobiliers, de propriétaires d'actifs et de prestataires de services dans les principales régions des États-Unis, afin d'ajuster les hypothèses lorsque l'intensité opérationnelle locale et la réglementation différaient.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux et assimilés : 17 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement a reposé sur une approche descendante dans laquelle le parc immobilier géré aux États-Unis a été reconstitué à partir des indicateurs du logement et des bâtiments commerciaux, puis filtré selon le taux de pénétration de l'externalisation et les structures de commissions de gestion typiques. Après avoir constitué le bassin de la demande, nous avons dérivé la valeur en appliquant des pondérations par mix de services, des taux de commission moyens et la répartition entre les commissions de gestion récurrentes et les charges refacturées communément facturées aux propriétaires.
Afin de maintenir des totaux réalistes, nous avons recoupé les résultats avec des approximations ascendantes sélectives, telles que l'agrégation des revenus d'un échantillon de gestionnaires par type de propriété, puis des tests de résistance à l'aide de références d'unités gérées par employé et de commission par logement. Les principaux paramètres du modèle comprenaient les tendances d'occupation et de vacance locatives, les signaux de nouvelles livraisons et d'absorption, l'évolution moyenne des loyers, le nombre d'unités gérées par grande catégorie de propriété, et la part des contrats incluant la coordination de la maintenance par rapport à la facturation séparée des prestataires. Pour les prévisions, nous avons utilisé une analyse de scénarios avec des cas bas, de base et haut construits autour des trajectoires de taux d'intérêt, de la croissance des loyers et de l'adoption de l'externalisation, validés par des entretiens. Lorsqu'un sous-segment présentait une divulgation limitée, nous avons comblé les lacunes à l'aide de ratios de substitution issus de types de propriétés similaires, puis affiné les hypothèses lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats ont été validés à l'aide de plusieurs contrôles afin que les variations inhabituelles puissent être examinées avant validation. Nous avons comparé les totaux de marché modélisés avec des signaux indépendants tels que l'intensité de l'emploi dans les opérations immobilières, les fourchettes de taux de commission divulguées et les tendances générales d'occupation locative et commerciale, puis nous avons revu les hypothèses lorsque les valeurs implicites sortaient des fourchettes réalistes.
Une revue par un second analyste est utilisée pour tester les calculs, les unités et les évolutions d'une année sur l'autre, suivie de reprises de contact ciblées lorsqu'un écart reste inexpliqué. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des changements réglementaires majeurs ou des mouvements de taux importants. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la gestion immobilière aux États-Unis selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs publiées pour la gestion immobilière aux États-Unis peuvent varier car les sources ne traitent pas les limites du marché de la même manière, même lorsque les intitulés semblent similaires. Les différences proviennent généralement de ce qui est comptabilisé comme commission de service de gestion par rapport aux revenus plus larges des services immobiliers, du mix de propriétés résidentielles et commerciales incluses, et de la prise en compte ou non des éléments refacturés dans le total.
En pratique, les principaux facteurs d'écart sont la question de savoir si les estimations traitent la gestion immobilière comme la totalité des dépenses d'exploitation d'un bien, ou uniquement les revenus de service perçus par le gestionnaire, et la manière dont elles traitent les travaux de maintenance et de facility management groupés. Certaines sources s'ancrent également sur une seule année de base avec un taux de commission fixe, tandis que d'autres supposent une inflation des commissions plus rapide sans la vérifier par rapport à la croissance des loyers, à l'occupation et aux tendances de divulgation des gestionnaires, ce qui peut faire monter le chiffre rapidement. Le calendrier des devises n'est pas un facteur majeur puisque le marché est exclusivement américain, mais la fréquence d'actualisation reste importante lorsque les cycles locatifs évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 84,73 milliards USD (2025) | |
| Cabinet de conseil mondial A | 24,80 milliards USD (2024) | Ce chiffre semble se concentrer sur une définition plus étroite qui ressemble aux seules commissions de gestion de base, et il ne montre pas clairement comment les portefeuilles commerciaux, l'administration des baux et les services liés aux installations sont traités dans le total. |
| Éditeur sectoriel B | 22,50 milliards USD (2024) | Le périmètre semble orienté vers la gestion professionnelle liée à l'activité locative, avec une transparence limitée sur la question de savoir si les revenus de gestion immobilière commerciale et institutionnelle plus importants sont inclus, et si la coordination de la maintenance est comptabilisée comme revenu de service ou exclue. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme revenu de gestion immobilière et par la manière dont les lignes de services groupés sont traitées. En séparant les commissions perçues par le gestionnaire des éléments de coûts refacturés, puis en validant l'évolution des taux de commission par rapport aux signaux de loyer et d'occupation, le dimensionnement reste ancré à un bassin de demande reproductible, ce qui est l'approche utilisée par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle était la taille du marché de la gestion immobilière aux États-Unis en 2026 ?
Il a atteint 88,03 milliards USD, avec un TCAC prévu de 3,9 % jusqu'en 2031.
Quel type de propriété a généré le plus de revenus en 2025 ?
Les actifs résidentiels occupaient la première position avec 49,35 % de part de marché.
Quelle catégorie de service connaît la croissance la plus rapide ?
Les services de conformité, juridiques et de renouvellement devraient croître à un TCAC de 4,6 % jusqu'en 2031.
Pourquoi la Californie est-elle si importante pour les gestionnaires immobiliers ?
La valeur élevée des propriétés, les mandats ESG stricts et les lois étendues de protection des locataires soutiennent des opportunités d'honoraires premium.
Comment les taux d'intérêt affectent-ils le secteur ?
La hausse des coûts d'emprunt a retardé les ventes immobilières, réduisant à court terme les honoraires d'intégration et de gestion du développement.
Quel rôle la technologie joue-t-elle dans la croissance du marché ?
La location activée par l'IA, la maintenance prédictive et les intégrations de maison intelligente améliorent l'efficacité et l'expérience des locataires, soutenant l'expansion des marges.