
Taille et part de marché de la gestion des dépenses télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.64 Milliards de dollars |
| Taille du Marché (2031) | 10.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des dépenses télécom par Mordor Intelligence
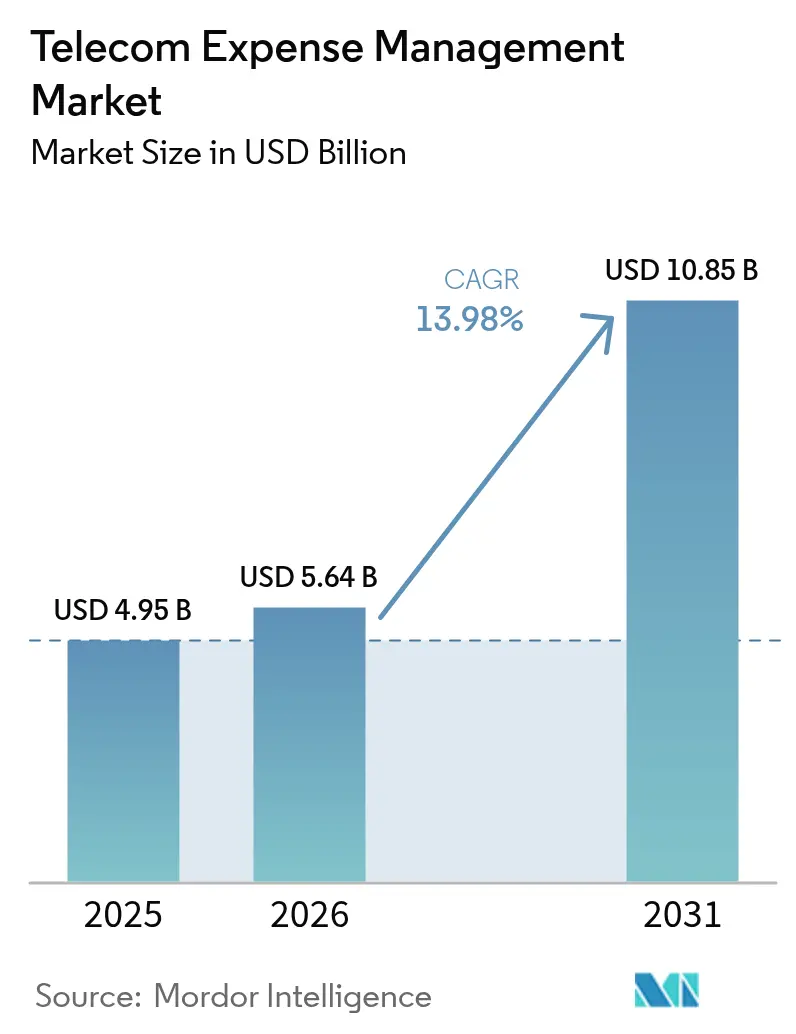
La taille du marché de la gestion des dépenses télécom était évaluée à 4,95 milliards USD en 2025 et devrait croître de 5,64 milliards USD en 2026 pour atteindre 10,85 milliards USD d'ici 2031, à un TCAC de 13,98 % pendant la période de prévision (2026-2031).
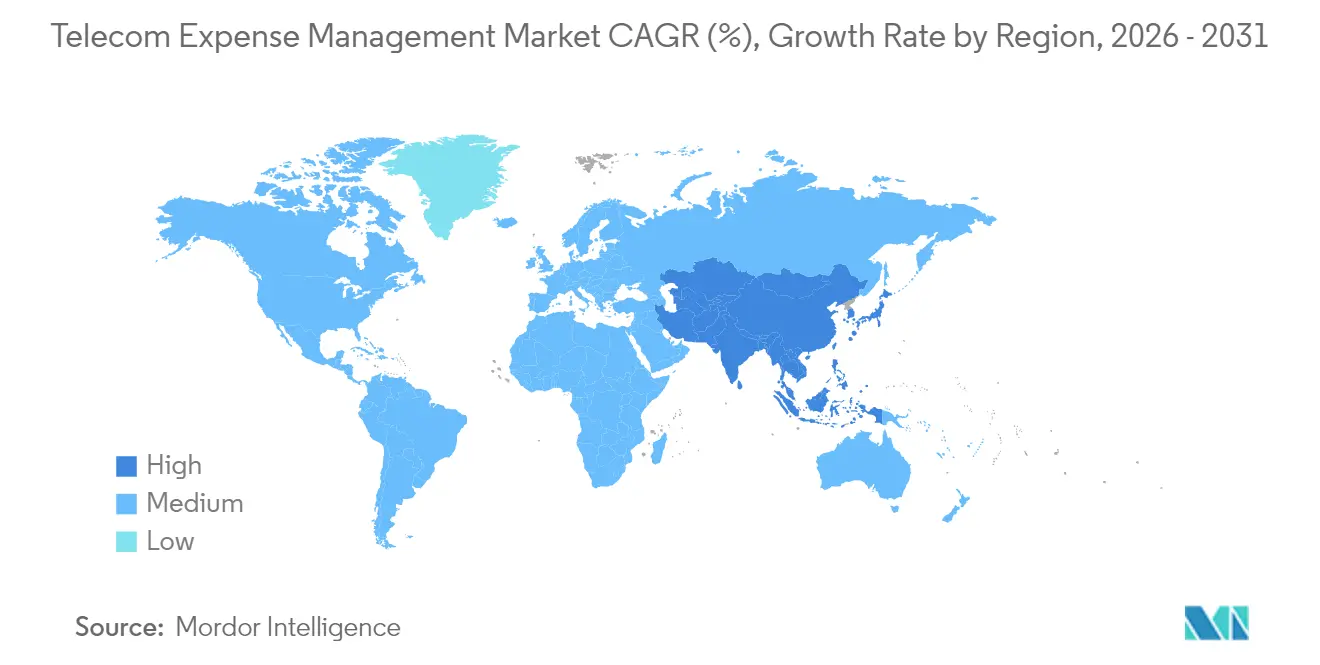
Les contraintes de capacité dans les processus traditionnels de contrôle des coûts, la progression vers les déploiements 5G privés et en périphérie de réseau, ainsi que les nouveaux mandats de reporting de portée 3 maintiennent le moteur de croissance en marche. Les entreprises considèrent désormais la visibilité unifiée sur les services filaires, sans fil, cloud et SaaS comme une nécessité opérationnelle plutôt que comme un accessoire financier, un changement renforcé par la consolidation des fournisseurs et les vagues d'adoption des services gérés. L'Amérique du Nord reste l'ancrage de la demande grâce à des régimes réglementaires stricts et à des équipes d'approvisionnement matures, tandis que l'accélération numérique de l'Asie-Pacifique et le boom des abonnés 5G favorisent la plus forte expansion régionale. Les cycles de pression accrue sur les coûts, l'essor de l'analytique prédictive pour l'optimisation en temps réel et les obligations croissantes en matière de rapports de durabilité élargissent collectivement les catégories de dépenses adressables, renforçant le potentiel à long terme du marché de la gestion des dépenses télécom.
Principaux enseignements du rapport
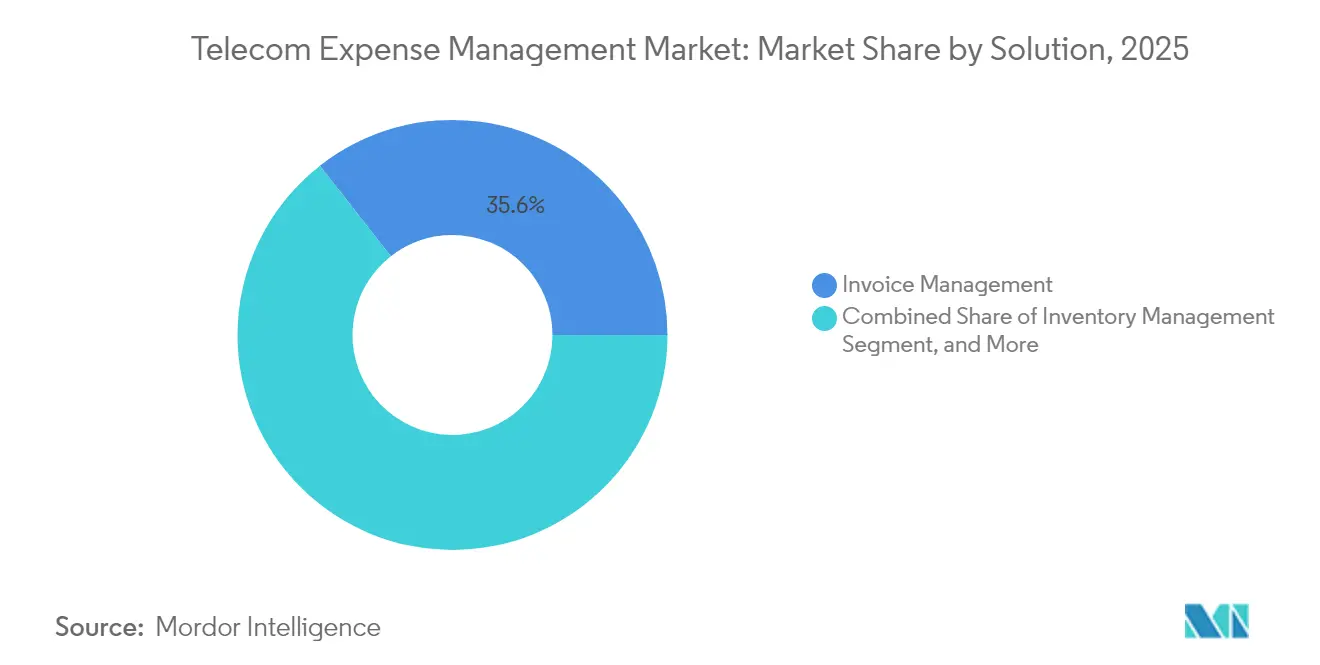
- Par solution, la gestion des factures a représenté 35,57 % de la part de marché de la gestion des dépenses télécom en 2025, tandis que la gestion et le reporting de l'utilisation devraient croître à un TCAC de 14,04 % jusqu'en 2031.
- Par modèle de prestation de services, le segment des services gérés représentait 41,82 % de la taille du marché de la gestion des dépenses télécom en 2025 ; les services cloud hébergés offrent la croissance la plus rapide avec un TCAC de 14,15 % d'ici 2031.
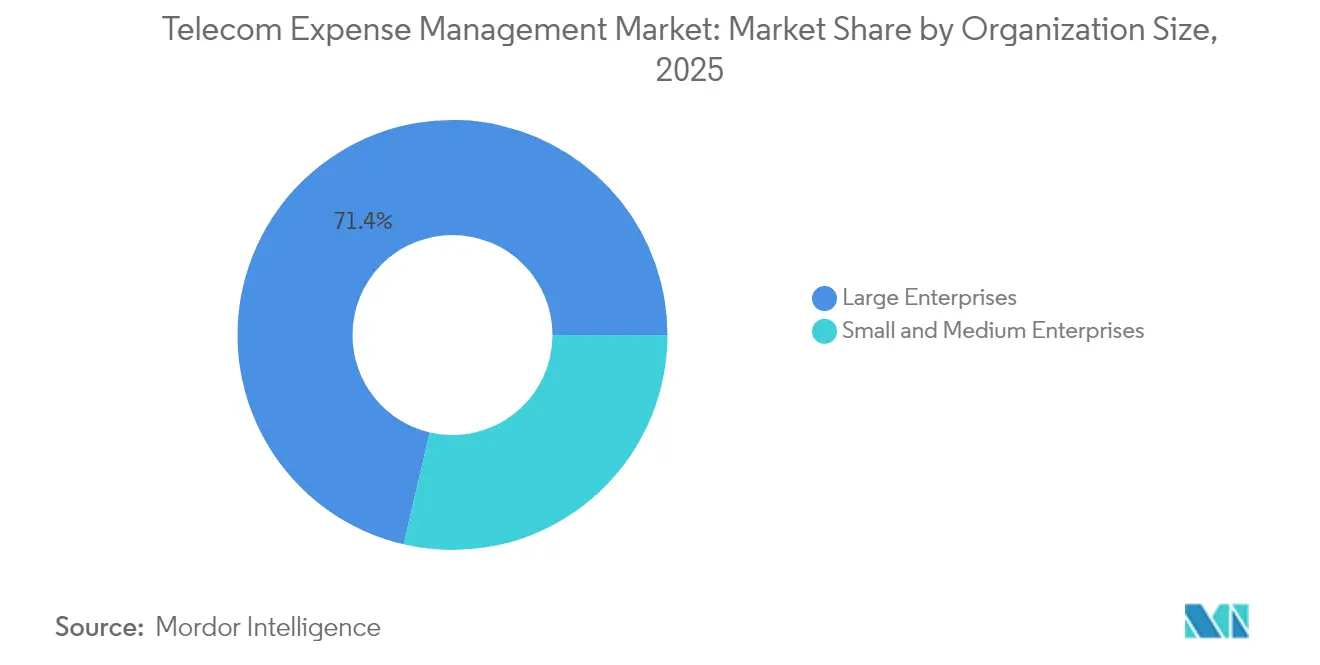
- Par taille d'organisation, les grandes entreprises représentaient 71,35 % de la taille du marché de la gestion des dépenses télécom en 2025, tandis que les petites et moyennes entreprises progressent à un TCAC de 14,05 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 35,42 % des parts de revenus en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 14,18 % vers 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prolifération du BYOD et adoption du travail mobile | +2.1% | Mondial, plus marqué en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Besoin de visibilité sur les dépenses télécom et la complexité tarifaire | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Transition du CapEx vers l'OpEx via les services gérés | +1.9% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de l'IA/analytique pour l'audit automatisé des factures | +2.3% | Mondial, adoption précoce en Amérique du Nord | Court terme (≤ 2 ans) |
| Les réseaux 5G privés créent de nouvelles catégories de dépenses | +1.7% | Asie-Pacifique et Amérique du Nord, avec débordement vers l'UE | Long terme (≥ 4 ans) |
| Pression en matière de durabilité pour le reporting d'utilisation télécom de portée 3 | +1.4% | UE et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoin de visibilité sur les dépenses télécom et la complexité tarifaire
Les écosystèmes hybrides de réseaux privés, de charges de travail en périphérie et de liens IoT créent des couches de facturation que les processus manuels ne peuvent pas réconcilier à grande échelle. Les audits de Valicom révèlent des taux d'erreur dans plus de 35 % des factures télécom, affectant la précision des tarifs, les lignes sans utilisation et les services en fin de vie. [1]Valicom, "Rapport de référence sur l'audit des factures télécom," valicomcorp.comLes offres groupées 5G et cloud basées sur la consommation intensifient le risque de factures surprises, obligeant les équipes financières et réseau à migrer vers des tableaux de bord en temps réel associant la télémétrie d'utilisation à des références prédictives. La migration des opérateurs vers le découpage de réseau basé sur API ajoute un ensemble de variables supplémentaires, mettant les entreprises au défi de rester en avance sur les structures tarifaires en cascade. Les contrôleurs financiers font également face à des obligations de conformité qui exigent une allocation des coûts par unité commerciale et par juridiction, accélérant le passage du suivi par tableur aux plateformes spécialisées du marché de la gestion des dépenses télécom.
Intégration de l'IA/analytique pour l'audit automatisé des factures
L'intelligence artificielle transforme la supervision des dépenses d'un contrôle périodique en une optimisation perpétuelle. Tangoe indique que les modèles d'apprentissage automatique signalent les anomalies, les violations de contrats et les opportunités d'optimisation en quelques minutes après l'ingestion des fichiers.[2]Tangoe, "Prévisions de coûts technologiques 2025," tangoe.com KPMG note que les flux de traitement automatisé des factures réduisent l'effort manuel de 60 à 80 % tout en améliorant les taux de précision, libérant ainsi les analystes pour négocier plutôt que réconcilier. Les plateformes avancées cartographient les modèles d'utilisation par rapport aux indicateurs de productivité, guidant les décisions de redimensionnement qui alignent les coûts sur la valeur commerciale. Les boucles d'apprentissage continu affinent les recommandations de politique, renforçant la conformité des fournisseurs et augmentant les économies réalisées par le marché de la gestion des dépenses télécom.
Prolifération du BYOD et adoption du travail mobile
Le travail hybride fait augmenter le nombre d'appareils de 40 % par rapport aux niveaux d'avant la pandémie, ainsi que les forfaits de données, les politiques d'itinérance et les piles de sécurité qui nécessitent une logique d'allocation granulaire. Les empreintes internationales introduisent une volatilité des coûts d'itinérance et des implications fiscales multicouches. [3]Calero, "Tendances du travail mobile 2024," calero.comLes systèmes modernes associent la gestion du cycle de vie des appareils à l'analytique des dépenses télécom, produisant des cartographies des coûts par utilisateur et des rétrofacturations automatisées qui renforcent la responsabilité en matière de dépenses. Le coût total croissant de la mobilité pousse les entreprises vers des plateformes unifiées du marché de la gestion des dépenses télécom qui convergent l'application des politiques, la transparence des coûts et le reporting de sécurité.
Transition du CapEx vers l'OpEx via les services gérés
Les entreprises s'orientent vers des modèles à coûts variables, externalisant le risque opérationnel à des prestataires de services gérés qui s'engagent sur des économies mesurables. TSIA observe un passage de la tarification licence-plus-maintenance à une tarification basée sur la valeur, obligeant les prestataires à atteindre des objectifs de résultats plutôt que des indicateurs de temps et de matériel. Les partenaires de services gérés offrent une analytique évolutive, des bibliothèques de références tarifaires et des tarifs négociés que la plupart des entreprises ne peuvent pas reproduire en interne. Cette orientation vers l'OpEx amplifie l'accessibilité du marché de la gestion des dépenses télécom pour les acheteurs du marché intermédiaire, ouvrant un entonnoir de demande plus large sans investissements initiaux importants.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations en matière de sécurité des données limitant l'externalisation de la gestion des dépenses télécom | -1.8% | Mondial, accentué dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Formats de factures fragmentés et manque de normes | -1.3% | Mondial | Moyen terme (2-4 ans) |
| L'informatique fantôme masquant la précision des données d'utilisation | -1.1% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Pénurie de talents en spécialistes de l'analytique de gestion des dépenses télécom | -0.9% | Mondial, aiguë en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de sécurité des données limitant l'externalisation de la gestion des dépenses télécom
Les secteurs hautement réglementés hésitent à exposer les fichiers d'utilisation télécom contenant des données opérationnelles sensibles. La recrudescence des incidents de rançongiciels et les régimes de confidentialité transfrontaliers approfondissent les cycles de diligence raisonnable, ajoutant des coûts et allongeant les cycles de vente pour les prestataires. Les modèles de déploiement hybrides qui conservent les données brutes sur site mais exécutent l'analytique dans le cloud atténuent certains risques tout en réduisant la profondeur d'optimisation. Les prestataires doivent investir dans des attestations de type SOC2, des architectures zéro confiance et des contrôles de souveraineté des données spécifiques aux régions pour apaiser les préoccupations et débloquer une adoption plus large au sein du marché de la gestion des dépenses télécom.
L'informatique fantôme masquant la précision des données d'utilisation
Les applications SaaS non sanctionnées et les mises à niveau personnelles créent des angles morts, empêchant l'établissement de bases de dépenses complètes. Calero constate que les applications cloud non suivies gonflent le coût total de la technologie et affaiblissent le pouvoir de consolidation des fournisseurs. Les données fragmentées obligent les équipes financières à associer les tableaux de bord du marché de la gestion des dépenses télécom à des outils de découverte qui traquent les services non officiels. Tant que les lacunes de visibilité ne seront pas comblées, les projections d'économies et les cycles de renégociation des contrats comporteront une plus grande incertitude, atténuant certains avantages tirés des moteurs d'optimisation avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solution :
la gestion des factures domine malgré l'essor de l'analytiqueLa gestion des factures a conservé 35,57 % de la part du marché de la gestion des dépenses télécom en 2025, soulignant la focalisation persistante des entreprises sur la précision de la facturation et la discipline d'allocation. Les flux de travail intégrés à la solution valident les tarifs, les postes et les taxes sur des milliers de flux de factures, préservant l'intégrité budgétaire dans des parcs multi-fournisseurs complexes. Les audits de Valicom révèlent régulièrement 15 à 20 % de dépenses récupérables, soulignant pourquoi le contrôle des factures reste fondamental. Cependant, un pivot stratégique est en cours : la gestion et le reporting de l'utilisation progressent à un TCAC de 14,04 %, signalant un appétit pour les tableaux de bord en temps réel qui évitent les dépassements imprévus plutôt que de les réconcilier après coup.
Le marché de la gestion des dépenses télécom associe désormais les moteurs de facturation traditionnels à des analytiques pilotées par IA qui prévoient la consommation par rapport aux seuils de politique, générant automatiquement des recommandations avant la clôture de facturation. À mesure que le découpage 5G, les charges de travail en périphérie et les UCaaS se développent, les entreprises exigent des informations prédictives pour combiner et faire correspondre dynamiquement les niveaux de service. Les fournisseurs répondent en intégrant des modèles d'apprentissage automatique et des couches de visualisation intuitives, une évolution qui fait passer la catégorie de l'hygiène post-paiement à l'optimisation proactive.


Par modèle de prestation de services :
les services gérés en tête face à l'accélération du cloudLes services gérés ont représenté 41,82 % de la taille du marché de la gestion des dépenses télécom en 2025, les conseils d'administration ayant poussé à convertir les coûts technologiques fixes en frais de service variables liés aux résultats. Les prestataires fournissent des bibliothèques de références tarifaires, une force de négociation avec les opérateurs et une gouvernance continue des processus que la plupart des entreprises ne peuvent pas développer en interne. Le segment des services cloud hébergés s'étend le plus rapidement avec un TCAC de 14,15 %, porté par la flexibilité des abonnements et des mises à niveau sans tracas.
La convergence des plateformes brouille les frontières entre les modes gérés et hébergés. De nombreux fournisseurs regroupent désormais des capacités de conseil avec des consoles SaaS, permettant aux clients d'ajuster les niveaux de service à la hausse ou à la baisse sans changer de plateforme. Le modèle de consommation attire également les entreprises soutenues par des fonds de capital-investissement qui maintiennent des effectifs informatiques réduits tout en faisant croître leurs acquisitions. Cette interaction maintient les deux modèles de prestation étroitement imbriqués dans la feuille de route du marché de la gestion des dépenses télécom.
Par mode de déploiement :
la domination du cloud accélère l'adoption hybrideLes plateformes cloud et SaaS représentaient 64,38 % de la part du marché de la gestion des dépenses télécom en 2025, grâce à la mise à l'échelle automatique, l'absence de maintenance et les actualisations continues des modèles IA. Les grandes entreprises soumises à des mandats de confidentialité stricts conservent néanmoins certains ensembles de données en interne, donnant naissance à une cohorte hybride croissant à un TCAC de 14,01 %.
Les cadres hybrides acheminent les enregistrements bruts de détail des appels vers des référentiels locaux tout en exportant des métriques anonymisées vers des moteurs cloud pour l'analyse des modèles, équilibrant le risque et la perspicacité. Les déploiements sur site persistent dans les environnements de défense et de sécurité publique, mais les nouvelles versions de fonctionnalités sont désormais d'abord lancées dans le cloud. Ce séquençage pousse les clients averses au risque vers des voies de migration partielle, renforçant la trajectoire hybride inscrite dans le marché de la gestion des dépenses télécom.
Par taille d'organisation :
la croissance des PME signale une démocratisationLes grandes entreprises représentaient 71,35 % des revenus de 2025, reflétant leurs parcs d'actifs étendus et leur mix de fournisseurs piloté par les fusions et acquisitions qui exige une gouvernance avancée. Pourtant, les PME se développent à un TCAC de 14,05 %, facilitées par des kits d'intégration cloud, des bibliothèques de politiques types et une tarification à l'économie réalisée. Les tableaux de bord en libre-service autrefois réservés aux équipes du Fortune 500 sont désormais packagés dans des modules de démarrage rapide, comprimant le déploiement de plusieurs mois à quelques semaines.
La culture de maîtrise des coûts dans les entreprises du marché intermédiaire s'aligne sur la complexité télécom croissante entraînée par les UCaaS, les SD-WAN et les pilotes IoT. Les recherches de McKinsey soulignent que les petites entreprises atteignent des économies à deux chiffres lorsqu'elles numérisent la supervision des dépenses, validant les récits de retour sur investissement même à des volumes de factures modestes. Cette tendance à la démocratisation élargit la base adressable cumulée du marché de la gestion des dépenses télécom.
Par secteur d'utilisateurs finaux :
leadership de l'IT et des télécoms face à l'accélération de la santéLes opérateurs IT et télécoms ont capté 28,02 % de la part en 2025, tirant parti de leur familiarité avec le domaine et des économies d'échelle pour extraire de la valeur des moteurs d'optimisation avancés. La santé et les sciences de la vie, cependant, affichent le taux de croissance le plus rapide avec un TCAC de 14,03 %, la télémédecine, les dispositifs médicaux IoT et les pistes d'audit HIPAA gonflant les factures de connectivité et les enjeux de conformité.
Des études de cas de Wireless Watchdogs montrent qu'un seul prestataire américain a économisé 10,5 millions USD en unifiant les contrôles des dépenses sans fil et le reporting de conformité. Les entreprises manufacturières ajoutent de l'élan car l'Industrie 4.0 reflète l'explosion de données du secteur télécom, faisant de l'alignement prédictif des tarifs un élément central des gains sur les résultats nets. Le marché de la gestion des dépenses télécom s'étend ainsi à travers les secteurs verticaux, chacun superposant des nuances de conformité et de coûts spécifiques à l'industrie sur un noyau de plateforme commun.
Analyse géographique
Marché de la Gestion des Dépenses Télécom en Amérique du Nord
L'Amérique du Nord a représenté 35,42 % des revenus en 2025, portée par des cadres d'approvisionnement matures, des règles strictes de reporting SOX et FCC, ainsi qu'un écosystème bien établi de prestataires de services entretenant des relations approfondies avec les opérateurs. Les multinationales américaines gèrent de vastes parcs transfrontaliers de services voix, données et IoT, ce qui accroît leur dépendance à des analyses granulaires pour affiner les négociations contractuelles et répartir les dépenses par unité opérationnelle. Les incitations réglementaires liées à l'e-rate, au dégagement de la bande C et aux enchères de spectre vert continuent de remodeler les structures de facturation, offrant au marché de la gestion des dépenses télécom des stimuli de demande constants.
Marché de la Gestion des Dépenses Télécom en Asie-Pacifique
L'Asie-Pacifique est le leader de la croissance avec un CAGR de 14,18 % entre 2026 et 2031. La GSMA prévoit 2,1 milliards d'abonnés mobiles contribuant à hauteur de 880 milliards USD au PIB régional d'ici 2030. Cette expansion du nombre d'abonnés accélère les projets de réseaux privés dans les pôles manufacturiers du Japon, de la Corée du Sud et de l'Inde. Expereo observe que la région représente environ 60 % de la croissance mondiale de la capacité des centres de données, ajoutant de nouveaux mélanges de fournisseurs aux infrastructures de connectivité des entreprises. Face aux fluctuations des devises et à la diversification des régimes réglementaires, les directeurs financiers adoptent des outils sophistiqués du marché de la gestion des dpenses télécom pour consolider les factures des opérateurs, normaliser les traitements fiscaux et s'adapter aux grilles tarifaires dynamiques.
Marché de la Gestion des Dépenses Télécom en EMEA et en Amérique du Sud
L'Europe maintient une progression régulière portée par le RGPD, les directives d'écoconception et la montée en puissance des obligations de reporting carbone qui contraignent les entreprises à quantifier l'empreinte de portée 3 liée aux télécoms. Les opérateurs multi-pays émettent des factures selon des modèles variés et des codes fiscaux différents, stimulant l'adoption de moteurs de normalisation pilotés par l'IA. Le Moyen-Orient et l'Afrique affichent un potentiel émergent à mesure que les déploiements 5G, les ambitions de villes intelligentes et la modernisation du secteur public injectent de la complexité dans les écosystèmes de facturation. L'Amérique du Sud, menée par le Brésil et l'Argentine, se tourne vers des solutions basées sur le modèle SaaS pour faire face à la volatilité des devises et à l'inflation des coûts télécom. Dans l'ensemble, la diversité géographique soutient une trajectoire de croissance diversifiée pour le marché de la gestion des dépenses télécom, le protégeant des chocs macroéconomiques isolés.

Paysage réglementaire
La demande de gestion des dépenses télécoms (TEM) est façonnée par l'évolution des règles télécoms qui modifient les mécanismes de facturation, le démantèlement des réseaux historiques et les exigences de conformité transfrontalière. Aux États-Unis, la Federal Communications Commission (FCC) a publié un Report and Order en avril 2026 (effectif le 20 mai 2026) pour consolider les exigences de cessation liées aux transitions technologiques associées au démantèlement des réseaux cuivre historiques, accélérant les programmes de changement d'opérateur que les entreprises doivent suivre pour l'inventaire des services, les termes contractuels et les processus de litige au sein du TEM.
En Europe, l'orientation politique continue de viser l'harmonisation et un déploiement plus rapide des infrastructures à haute capacité. La Commission européenne a proposé le Digital Networks Act en janvier 2026 en tant que règlement unique visant à simplifier l'autorisation et le déploiement des réseaux à l'échelle de l'UE, tandis que le Gigabit Infrastructure Act est devenu largement applicable en novembre 2025 pour réduire les coûts de déploiement. En Inde, le Department of Telecommunications a publié les Telecommunications (Authorisation for Provision of Principal Telecommunication Services) Rules, 2026 (juin 2026), qui standardisent les processus d'autorisation dans le cadre du Telecommunications Act, ajoutant une couche supplémentaire d'exigences spécifiques à chaque juridiction pour les entreprises gérant des parcs de connectivité multi-pays.
Analyse de la chaîne de valeur
La chaîne de valeur du TEM commence par la génération de données d'usage télécom, mobilité et cloud de l'entreprise (services sans fil et filaires, UCaaS, SD-WAN et parcs d'appareils), suivie de la facturation opérateur et de l'application des taxes selon les géographies. Les fournisseurs de TEM intègrent les factures, contrats et inventaires, normalisent les formats, puis exécutent des analyses d'audit, de litige et d'optimisation, avant de livrer les résultats via des plateformes SaaS et/ou des services managés. En aval, les entreprises opérationnalisent les résultats via la refacturation/showback, les actions de sourcing et d'achat, et les contrôles de politique (allocations BYOD, itinérance et cycle de vie des appareils), s'intégrant souvent avec les outils de gestion financière informatique et FinOps.
Les partenaires de canaux et de l'écosystème façonnent de plus en plus la distribution et la mise en œuvre, en particulier pour les déploiements du marché intermédiaire et multi-sites. L'adhésion de SimpleTek à Telarus en tant que partenaire fournisseur en juillet 2026 vise à fournir des services de TEM et de mobilité managée via un écosystème de conseillers, et Brightfin a annoncé un gain client en Australie en février 2026 via son partenaire de services managés Mobilise IT. La consolidation et l'intégration de plateformes adjacentes sont également visibles : l'acquisition de Cloud Age par Connectbase en décembre 2025 combine les données de facturation et de gestion des dépenses télécoms avec les flux de sourcing de connectivité, tandis que le partenariat de Saaswedo avec Software Contract Solutions en juin 2026 relie les services de TEM et de mobilité aux capacités de gestion des actifs logiciels et d'audit des licences.
Paysage concurrentiel
Le marché est modérément fragmenté, les cinq premiers fournisseurs détenant environ 50 % des revenus combinés, laissant de la place aux entrants spécialisés. Tangoe, Calero-MDSL et Cass Information Systems ancrent le niveau supérieur, chacun s'étendant vers la gestion des dépenses technologiques multi-catégories couvrant l'IaaS cloud, le SaaS et la mobilité. La feuille de route IA-first de Tangoe signale les anomalies de facturation en quasi-temps réel, raccourcissant les cycles de récupération et améliorant les références d'économies clients. Calero-MDSL s'appuie sur des modules de gestion SaaS reconnus par Gartner pour la vente croisée dans des suites de dépenses unifiées, tandis que Cass Information Systems a pivoté en cédant sa branche de gestion des dépenses télécom à Asignet pour se recentrer sur la logistique et les paiements.
Les perturbateurs s'appuient sur des architectures cloud-native et l'automatisation intégrée pour servir les PME à des prix plus bas, poussant les acteurs établis à rationaliser les flux d'intégration. L'acquisition de vCom Solutions par AppDirect en novembre 2024 reflète une vague plus large de consolidation, les fournisseurs de plateformes cherchant une échelle pour les investissements en science des données. Des variantes spécifiques aux secteurs verticaux émergent : les prestataires proposent des packages de reporting de conformité pour la santé ou des métriques de chaîne d'approvisionnement pour le secteur de l'énergie pour se différencier. Les services intégrés aux opérateurs progressent également, les télécoms regroupant des analytiques de base dans les contrats d'entreprise, orientant le marché de la gestion des dépenses télécom vers une coopétition entre opérateurs et entreprises traditionnelles de gestion des dépenses télécom.
La différenciation technologique se concentre sur les modèles prédictifs, les robots de résolution d'anomalies et les piles à API ouvertes qui extraient des données des contrôleurs SD-WAN, des hubs de dépenses cloud et des gestionnaires de licences logicielles. Les fournisseurs investissent dans des calculateurs d'empreinte carbone, permettant aux clients de quantifier les émissions liées au transport de données et aux parcs d'appareils. Les références clients montrent des économies moyennes de 10 à 20 % au cours de la première année de contrat, soulignant le poids stratégique que représente la sélection de la plateforme dans les calculs globaux du retour sur investissement de la transformation numérique.
Leaders du secteur de la gestion des dépenses télécom
Sakon Inc.
Avotus Corporation
Tangoe, Inc.
Calero-MDSL
WidePoint Solutions Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Dépenses Télécom
- Tangoe Inc.
- Calero-MDSL
- Cass Information Systems Inc.
- Sakon Inc.
- Tellennium Inc.
- WidePoint Corporation
- Avotus Corporation
- Valicom Corporation
- Upland Software Inc. (Cimpl)
- CGI Inc.
- Accenture PLC (Network Services)
- TeleManagement Technologies Inc.
- Auditmacs
- Dimension Data (NTT Ltd.)
- Mitel Networks Corp.
- Intrado Corporation (West)
- Advantix Solutions Group
- Comview Corporation (Calero)
- Subex Ltd.
- Xigo (Verizon)
- Basware Corp.
Lire l’analyse des entreprises de gestion des dépenses télécom

Opportunités de marché et perspectives d'avenir
Un espace de croissance clair pour les fournisseurs de TEM réside dans un contrôle plus approfondi des facteurs de coût liés à la mobilité, à mesure que la répartition des dépenses des entreprises se déplace vers le mobile et le sans-fil. Mindglobal a rapporté que les services mobiles et sans fil représentaient en moyenne 42 % des dépenses télécoms des entreprises en 2026, contre 31 % en 2021, ce qui indique une demande de produits autour de l'administration des allocations BYOD, de la gouvernance de l'itinérance, de l'automatisation du cycle de vie des appareils et de la refacturation au niveau utilisateur reliant la télémétrie d'usage aux résultats de politique plutôt qu'une simple réconciliation des factures.
Une autre opportunité se situe à l'intersection du reporting de niveau conformité et de la visibilité des coûts transversale couvrant télécom, SaaS et cloud. La CSRD élargit le reporting ESG structuré à partir de 2026 pour un plus grand nombre d'entreprises, y compris les PME cotées, ce qui accroît le besoin de sorties TEM prenant en charge une allocation auditable et un reporting environnemental pour les parcs de connectivité et d'appareils. L'intérêt pour le TEM alimenté par l'IA et la gouvernance s'est également manifesté lors de la conférence de printemps de l'Enterprise Telecom Management Association (ETMA) en février 2026, renforçant la demande de plateformes réunissant audit automatisé, gestion des fournisseurs et intelligence des coûts intégrée à travers les services filaires, sans fil et cloud.
Recent Industry Developments in Marché de la Gestion des Dépenses Télécom
- Juin 2026 : Sakon a publié les résultats de déploiements d'automatisation de la mobilité pour une entreprise aérospatiale et de défense du Fortune 100 et un leader mondial de l'agroalimentaire, citant plus de 1 million USD d'économies annuelles dans chaque cas. Ces résultats positionnent les programmes TEM comme une automatisation opérationnelle pour les services de mobilité, et non seulement une validation des factures, et renforcent les modèles de services managés basés sur les résultats dans des parcs vastes et complexes.
- Février 2026 : Tangoe a publié son rapport 2026 IT Expense Management Trends and Savings Recommendations, s'appuyant sur une intelligence agrégée portant sur 34 milliards USD de dépenses technologiques. L'accent mis sur l'intelligence des dépenses à travers les catégories soutient l'expansion des plateformes TEM vers une gouvernance plus large des dépenses technologiques et renforce les récits de comparaison des fournisseurs utilisés dans les négociations de sourcing et de litige.
- Novembre 2024 : AppDirect a finalisé l'acquisition de vCom Solutions, élargissant son portefeuille d'optimisation des coûts d'entreprise. Cette opération a mis en lumière la pression de consolidation dans les plateformes adjacentes au TEM, encourageant des suites plus larges reliant les achats, l'inventaire et le contrôle des dépenses multi-fournisseurs sous un seul modèle opérationnel.


Marché de la Gestion des Dépenses Télécom Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de la gestion des dépenses télécoms couvre les activités logicielles et de services qui aident les entreprises à contrôler, auditer et optimiser les dépenses télécoms à travers les services mobiles, fixes et de données. Cela inclut la gestion des inventaires, la visibilité de facturation et la gouvernance d'usage à travers les opérateurs et les comptes.
Exclusions du périmètre : nous excluons les outils de facturation core opérateur et d'exploitation réseau qui n'ont pas de cas d'usage de contrôle des coûts et de gouvernance TEM en entreprise.
Aperçu de la segmentation
- Par solution
- Gestion des factures
- Gestion de la mobilité et des appareils
- Approvisionnement et achat
- Audit et optimisation des dépenses
- Gestion et reporting de l'utilisation
- Gestion des litiges
- Gestion des stocks
- Gestion des coûts UCaaS
- Autres solutions
- Par service
- Service géré
- Service hébergé / cloud
- Services professionnels
- Par mode de déploiement
- Sur site
- Cloud / SaaS
- Hybride
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par secteur d'utilisateurs finaux
- BFSI
- Commerce de détail et biens de consommation
- Fabrication
- IT et télécoms
- Santé et sciences de la vie
- Énergie et services publics
- Gouvernement et secteur public
- Autres secteurs d'utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- ASEAN (Singapour, Indonésie, Thaïlande)
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour poser le contexte de la demande, des prix et de l'adoption avant la construction du modèle de marché. Nous avons consulté des sources publiques telles que la base de données des dépôts de la SEC américaine, le Bureau of Labor Statistics américain, les indicateurs de l'OCDE et de la Banque mondiale, ainsi que les organismes de normalisation télécom et informatique et les portails d'associations publiant un contexte de marché et d'usage.
Pour affiner les hypothèses, nous avons également examiné des présentations aux investisseurs, des rapports annuels et une couverture médiatique fiable afin de comprendre les déclencheurs d'achat TEM, les structures contractuelles et les évolutions de tarification à travers le SaaS et les services managés. Dans certains cas, des abonnements payants ont été utilisés pour les données financières et de renseignement des entreprises, le suivi de l'actualité et la recherche de brevets afin de recouper les indicateurs de revenus des fournisseurs et les mouvements produits dans le temps. Ces sources sont illustratives plutôt qu'exhaustives, et de nombreuses autres références publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la part des dépenses télécoms d'entreprise réellement adressable par le TEM, et sur la manière dont ce pool évolue avec les politiques de mobilité, l'usage de collaboration cloud et la contractualisation multi-opérateurs. Nous avons échangé avec des praticiens des achats, des opérations informatiques, de la finance et de la livraison de services managés, puis avons vérifié les hypothèses à travers les Amériques, l'EMEA et l'APAC afin d'éviter de moyenner trop hâtivement les niveaux de prix régionaux et les schémas d'adoption.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 18 % | APAC : 47 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Managers : 47 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné la demande en reconstruisant d'abord les dépenses télécoms adressables des entreprises, puis en estimant la part qui alimente typiquement les programmes TEM à l'aide des taux d'adoption par région et par maturité organisationnelle. Nous avons traduit ce pool en valeur de marché à l'aide des structures de tarification en vigueur.
Les résultats ont été corroborés par des approximations ascendantes sélectives telles que des échantillons de tarification contractuelle, des indicateurs de revenus des fournisseurs lorsqu'ils étaient disponibles, et des vérifications de canaux. Lorsque les deux perspectives divergeaient, nous avons ajusté les totaux pour ramener le modèle à une cohérence globale.
Les principales données utilisées dans le modèle comprenaient l'intensité de la mobilité d'entreprise et du travail à distance, la part des services télécoms sous approvisionnement centralisé, le nombre moyen d'appareils et de lignes par tranche d'employés, les taux de rattachement des services managés, et les modèles typiques de partage d'économies ou de tarification par abonnement utilisés dans les contrats. Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des avis d'experts, car la croissance peut varier avec les cycles de réduction des coûts, la consolidation des fournisseurs et le rythme des conversions SaaS et services managés. Lorsque les signaux ascendants étaient incomplets pour les petits fournisseurs, nous avons comblé les lacunes par des hypothèses de pénétration calibrées et des fourchettes de tarification validées lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment si le revenu implicite par ligne gérée ou par entreprise se situe dans des fourchettes réalistes et si les répartitions régionales suivent les schémas connus de dépenses informatiques des entreprises. Si un résultat semble incohérent, nous revisitons les hypothèses variables, revérifions les notes de source et recontactons certains répondants afin de confirmer si un changement de contrat ou de tarification est réel ou simplement une anomalie.
Un examen en plusieurs étapes est suivi avant validation finale, avec des vérifications par les pairs sur les limites du périmètre et la logique de calcul, puis une dernière passe de cohérence sur le récit et les chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
La taille du marché de la gestion des dépenses télécoms de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour la gestion des dépenses télécoms ne correspondent souvent pas, car différentes études combinent des périmètres et des bases temporelles de manières qui modifient ce qui est comptabilisé. L'écart provient également de la manière dont les fournisseurs sont pris en compte, des parties du travail de services managés traitées comme des revenus dans le périmètre, et de la manière dont le calendrier des devises et l'inflation sont gérés.
Les référentiels de contrats opérateurs, les fourchettes observées de frais TEM par ligne ou par appareil, et les taux de rattachement de services managés confirmés par entretiens sont les vérifications utilisées pour maintenir Mordor Intelligence ancré à un pool réaliste de dépenses d'entreprise adressables. Ces vérifications peuvent modifier le total lorsqu'une autre estimation s'appuie sur des revenus logiciels uniquement ou des points de prix plus anciens.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,95 milliards USD (2025) | |
| Cabinet de conseil mondial A | 4,10 milliards USD (2024) | Utilise une base 2024 avec un report limité des revenus de services managés, et applique une pénétration prudente dans les grandes entreprises sans revérifier les fourchettes de frais par ligne selon les régions. |
| Publication professionnelle B | 3,90 milliards USD (2024) | Comptabilise principalement les abonnements SaaS et exclut un ensemble plus complet d'audit, de litige et de travail TEM managé continu, ce qui réduit la valeur capturée dans les environnements multi-opérateurs. |
Le tableau suggère que la plupart des différences proviennent de ce qui est compté comme revenu TEM (logiciel seul par rapport à logiciel plus travail managé et professionnel) et de la manière dont l'adoption et la tarification sont actualisées d'année en année. En rattachant la valeur à des pools de dépenses clairs, à des hypothèses de pénétration pratiques et à des référentiels de frais reproductibles, nous maintenons un résultat transparent et plus facile à concilier avec le comportement d'achat réel.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la gestion des dépenses télécom en 2026 ?
La taille du marché de la gestion des dépenses télécom s'élève à 5,64 milliards USD en 2026.
Quel est le taux de croissance attendu jusqu'en 2031 ?
Le marché devrait enregistrer un TCAC de 13,98 % entre 2026 et 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche la trajectoire de croissance la plus élevée avec un TCAC de 14,18 %.
Quel type de solution gagne le plus d'élan ?
La gestion et le reporting de l'utilisation progressent à un TCAC de 14,04 %, devançant les autres solutions.
Pourquoi les PME adoptent-elles maintenant les plateformes de gestion des dépenses télécom ?
Les modèles d'abonnement basés sur le cloud et l'intégration simplifiée abaissent les barrières à l'entrée, aidant les PME à réaliser des économies à deux chiffres.
Qu'est-ce qui stimule la demande de services gérés ?
Les entreprises préfèrent les modèles OpEx qui transfèrent la responsabilité de l'optimisation et le risque de performance à des prestataires spécialisés.
Dernière mise à jour de la page le:



