
Taille et Part du Marché des Véhicules Commerciaux Électriques en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
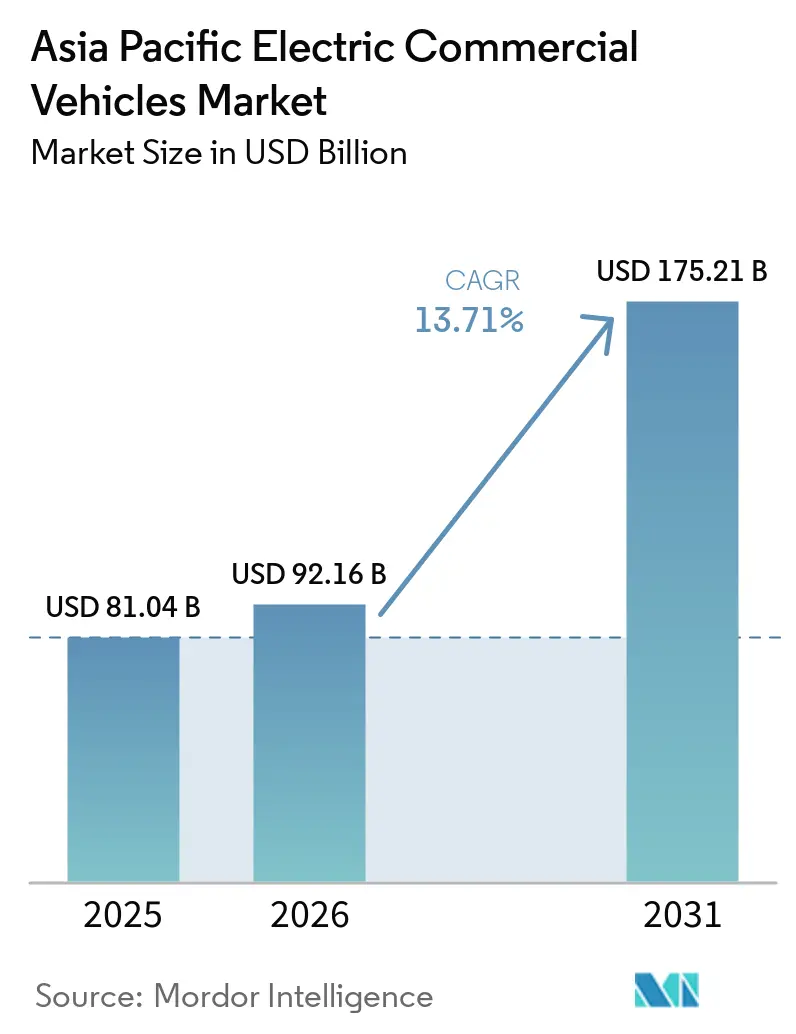
| Taille du marché de l'année de base (2025) | 81.04 Milliards de dollars |
| Taille du Marché (2026) | 92.16 Milliards de dollars |
| Taille du Marché (2031) | 175.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.71 % |
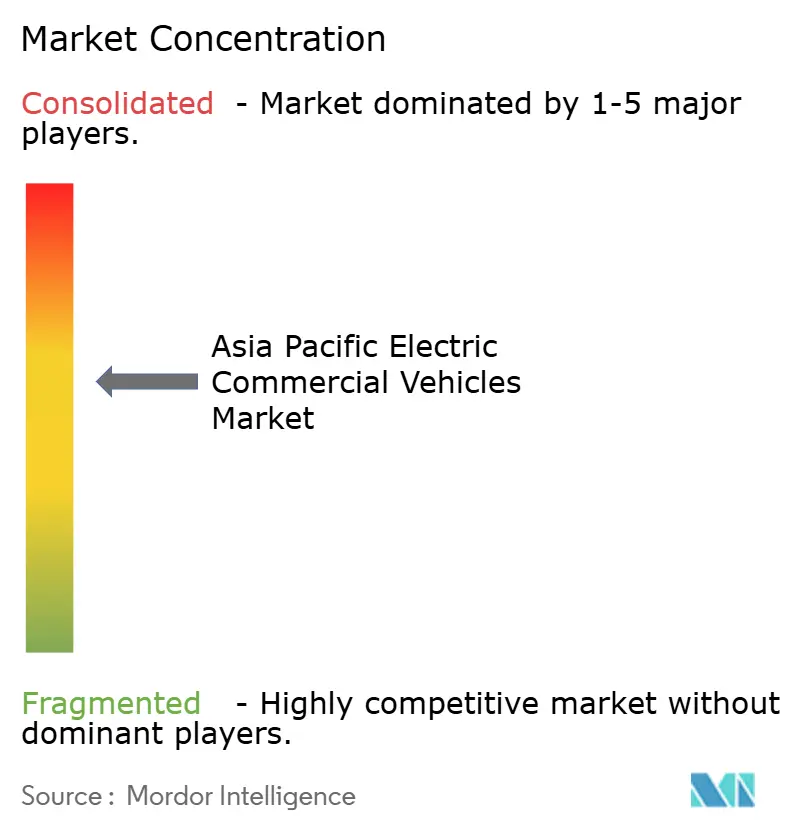
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules Commerciaux Électriques en Asie-Pacifique par Mordor Intelligence
La taille du marché des véhicules commerciaux électriques en Asie-Pacifique était évaluée à 81,04 milliards USD en 2025, devrait atteindre 92,16 milliards USD en 2026, et est projetée pour croître jusqu'à 175,21 milliards USD d'ici 2031, avec un CAGR de 13,71 % de 2026 à 2031. Les achats de flottes se sont accélérés après que la Chine a étendu sa politique de double crédit aux fourgonnettes commerciales légères et que le Japon a financé des chargeurs de dépôt à l'échelle du mégawatt, rendant l'adoption des véhicules électriques à batterie financièrement viable pour les opérateurs logistiques. Les programmes de location de batteries ont réduit les coûts initiaux jusqu'à 40 %, élargissant l'accès aux petits transporteurs en Indonésie et en Thaïlande. Simultanément, les mandats zéro émission pour les appels d'offres de bus publics en Chine, en Inde et en Corée du Sud ont créé des pipelines de demande prévisibles qui ont réduit les risques liés à l'expansion des capacités des équipementiers. L'électrification des camions lourds a pris de l'élan alors que les villes portuaires de l'ASEAN imposaient des plafonds plus stricts sur les émissions de SOX et de NOX, tandis que la montée en flèche des commandes de commerce électronique comprimait les délais de livraison et favorisait les véhicules qui se rechargent pendant les pauses de chargement.
Principaux enseignements du rapport
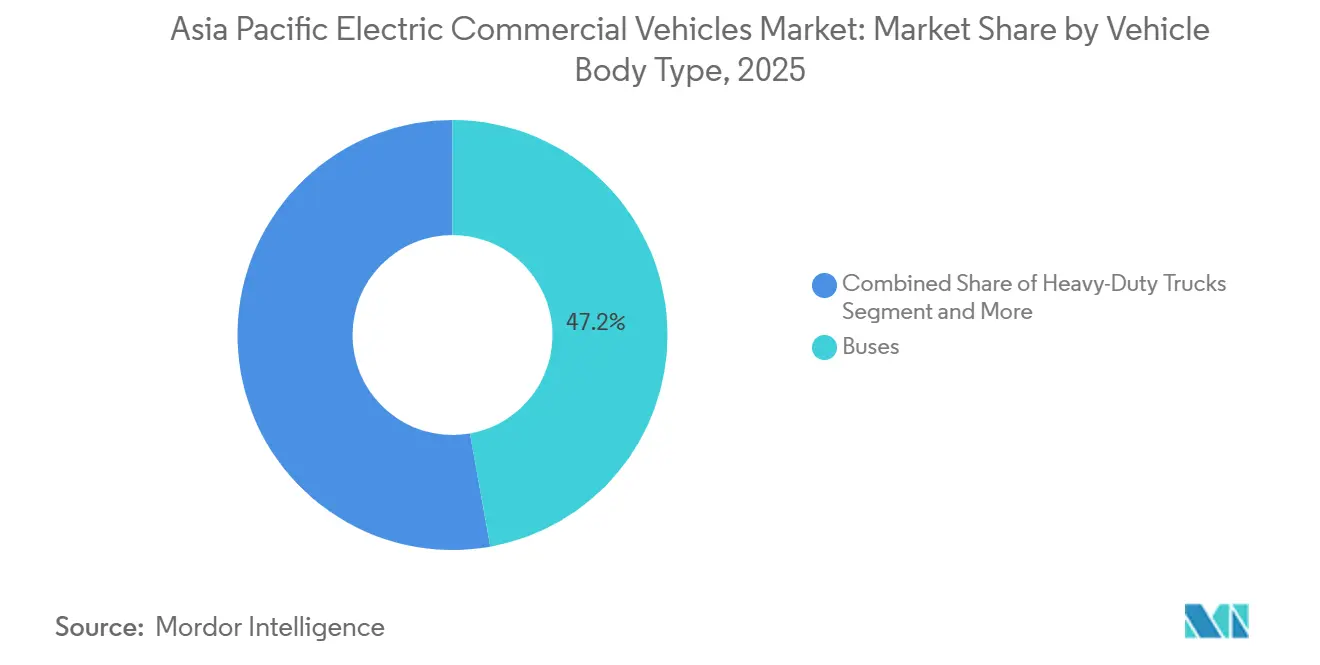
- Par type de carrosserie, les bus ont dominé avec 47,18 % de la part du marché des véhicules commerciaux électriques en Asie-Pacifique en 2025, tandis que les camions lourds devraient afficher le CAGR le plus rapide de 14,73 % jusqu'en 2031.
- Par propulsion, les modèles électriques à batterie ont capturé 78,36 % de la part en 2025, tandis que les véhicules électriques à pile à combustible sont en voie d'atteindre le CAGR le plus élevé de 14,81 % au cours de la période de prévision.
- Par chimie des batteries, les batteries LFP détenaient 53,16 % de la part en 2025, mais les nouvelles chimies LMFP et sodium-ion devraient se développer à un CAGR de 15,86 %.
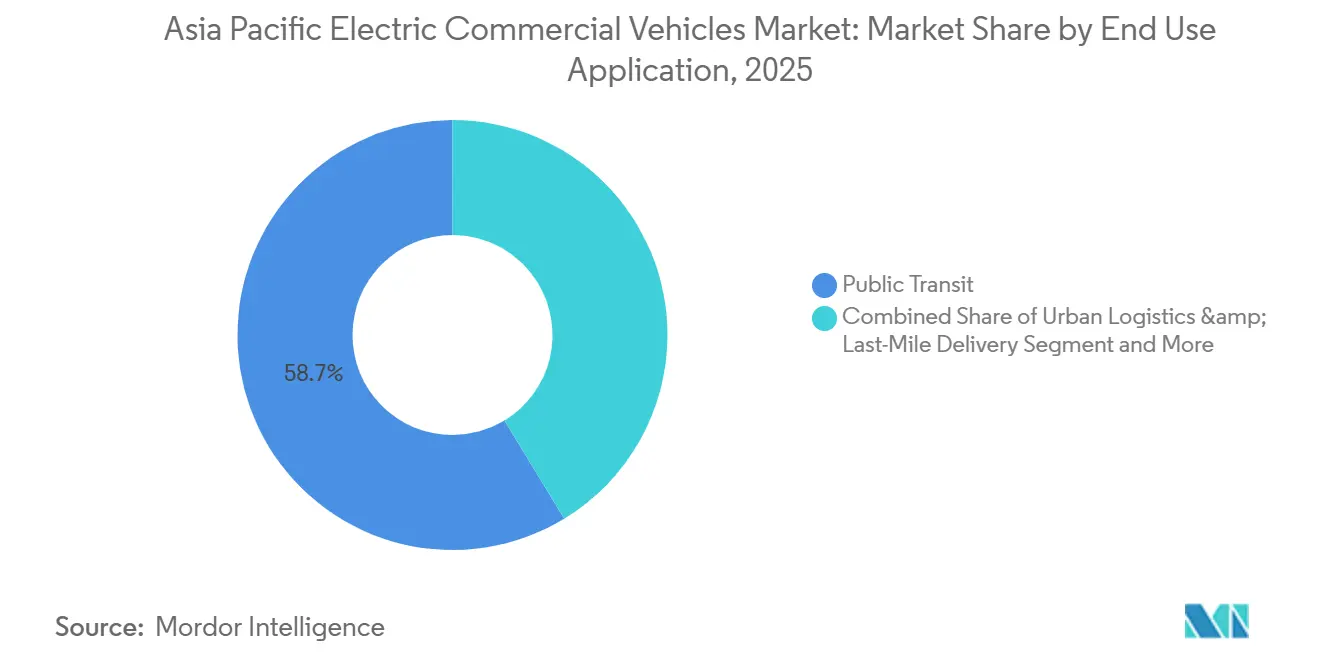
- Par application d'utilisation finale, le transport en commun représentait 58,71 % de la part en 2025, et la logistique urbaine devrait progresser à un CAGR de 15,83 %.
- Par tranche de puissance de charge, les systèmes de 51 à 150 kW représentaient 45,63 % des installations en 2025, tandis que les unités de 351 kW et plus devraient croître à un CAGR de 15,75 %.
- Par géographie, la Chine détenait 38,71 % de la part en 2025, tandis que l'Inde devrait enregistrer le CAGR le plus rapide de 15,77 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Montée en flèche des livraisons de commerce électronique intra-urbain | +3.1% | Chine, Inde, Indonésie, Thaïlande, Vietnam | Court terme (≤ 2 ans) |
| Mandats d'achat gouvernementaux | +2.8% | Chine, Inde, Corée du Sud, Singapour | Moyen terme (2-4 ans) |
| Extension de la politique de double crédit de la Chine | +2.4% | Chine, avec des retombées sur les exportateurs de l'ASEAN | Court terme (≤ 2 ans) |
| Modèles de location de batteries | +2.2% | Chine, Inde, Indonésie, Thaïlande | Moyen terme (2-4 ans) |
| Déploiement de chargeurs de dépôt à l'échelle du mégawatt | +1.9% | Chine, Japon, Corée du Sud, Singapour | Moyen terme (2-4 ans) |
| Plafonds SOX/NOX dans les villes portuaires de l'ASEAN | +1.3% | Singapour, Malaisie, Thaïlande, Indonésie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée en flèche des livraisons de commerce électronique intra-urbain
La pénétration du commerce de détail en ligne urbain augmente en Chine et en Inde, faisant passer la densité quotidienne de colis au-delà de l'efficacité de charge utile des fourgonnettes diesel. JD Logistics a déployé des fourgonnettes électriques dans les mégapoles chinoises, citant un avantage en termes de coûts d'exploitation par rapport aux alternatives diesel. L'unité Cainiao d'Alibaba a commandé des fourgonnettes électriques pour une livraison progressive dans les années à venir. En Inde, Delhivery et Ecom Express ont adopté de petites fourgonnettes électriques pour éviter les amendes liées aux restrictions de circulation et atteindre le seuil de rentabilité dans un délai relativement court. L'amélioration du temps de disponibilité des véhicules et les horaires de charge alignés sur les opérations de dépôt renforcent la croissance du marché des véhicules commerciaux électriques en Asie-Pacifique.
Mandats d'achat gouvernementaux pour les bus zéro émission
Les agences de transport municipal en Chine, en Inde et en Corée du Sud ont finalisé des contrats exigeant que tous les bus nouvellement mis en service soient entièrement électriques. Shenzhen a achevé la transition de sa flotte de bus, tandis que Pékin a alloué des fonds pour remplacer les bus dans les années à venir. En Inde, le gouvernement a budgétisé des fonds dans le cadre de FAME-III, incitant les États à passer des commandes de bus électriques. La Corée du Sud a établi un quota de véhicules électriques pour les nouveaux bus métropolitains, soutenu par des incitations gouvernementales. Singapour a également lancé un appel d'offres pour des bus électriques à livrer dans le cadre d'une concession à long terme. Ces mandats soutiennent des volumes de production constants, réduisent les coûts des batteries grâce à des contrats d'approvisionnement à grande échelle et renforcent la stabilité de la chaîne d'approvisionnement sur le marché des véhicules commerciaux électriques en Asie-Pacifique.
Extension de la politique de double crédit de la Chine aux véhicules utilitaires légers commerciaux
Le gouvernement a ajouté les fourgonnettes légères au régime de crédits pour les véhicules à nouvelles énergies, obligeant les équipementiers à compenser la production de véhicules diesel par des crédits dont le coût était élevé. SAIC et Dongfeng ont chacun lancé huit modèles de véhicules utilitaires légers électriques pour servir des opérateurs de commerce électronique tels que JD Logistics. BYD a reçu 12,47 milliards CNY (1,8 milliard USD) de subventions gouvernementales liées à ses opérations quotidiennes en 2025, en les associant à des packages de financement de flotte qui réduisent le coût total de possession et stimulent davantage le marché des véhicules commerciaux électriques en Asie-Pacifique [1].
Modèles de location de batteries réduisant les coûts initiaux
CATL et BYD ont été les pionniers des contrats de batterie en tant que service, réduisant substantiellement les prix catalogue des véhicules commerciaux électriques. Les opérateurs de flotte paient plutôt des frais au kilomètre pour l'utilisation de la batterie, transférant le risque de dépréciation aux prestataires de location. Tata Motors a adopté un modèle similaire pour son Ace EV, réduisant le prix d'entrée et obtenant un nombre significatif d'abonnements dans les villes indiennes. Pertamina et Gotion ont également annoncé une coentreprise ciblant les bus et les camions en Indonésie. Ces innovations de financement réduisent la pression sur le bilan et élargissent l'accès au marché des véhicules commerciaux électriques en Asie-Pacifique pour les opérateurs à trésorerie limitée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Normes de financement de la valeur résiduelle inadéquates | -1.8% | Inde, Indonésie, Thaïlande, Philippines | Moyen terme (2-4 ans) |
| Retards de mise à niveau du réseau électrique autour des hubs de fret urbain | -1.4% | Indonésie, Philippines, Vietnam, Inde | Moyen terme (2-4 ans) |
| Pénalités élevées sur la charge à l'essieu pour les camions électriques | -1.2% | Inde | Court terme (≤ 2 ans) |
| Manque de logistique d'approvisionnement en hydrogène | -0.9% | ASEAN, Inde, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes de financement de la valeur résiduelle inadéquates
Les banques des principales économies de l'ASEAN évaluent encore les camions électriques en utilisant des courbes d'amortissement conservatrices sur cinq ans, augmentant les mensualités de 18 à 25 % par rapport aux prêts diesel. Les directives provisoires de l'Inde publiées fin 2025 restent appliquées de manière inégale par les banques d'État, tandis que l'Indonésie et la Thaïlande manquent de protocoles vérifiés de santé des batteries. Le coût plus élevé du capital érode les marges EBITDA déjà minces des entreprises logistiques, ralentissant les décisions de remplacement des véhicules et tempérant la croissance à court terme sur le marché des véhicules commerciaux électriques en Asie-Pacifique.
Retards de mise à niveau du réseau électrique autour des hubs de fret urbain
Les services publics de Jakarta, Manille et Hô Chi Minh-Ville signalent des arriérés prolongés pour les approbations de raccordement de dépôts à haute capacité. À Jakarta, une part significative des demandes récemment soumises attend des extensions de capacité de sous-stations, obligeant les opérateurs de flotte à louer des chargeurs mobiles alimentés au diesel à une prime substantielle par kWh. Des reports similaires dans plusieurs villes indiennes de deuxième rang retardent la mise en service de chargeurs déjà financés dans le cadre du programme national d'incitation FAME, créant un cercle vicieux qui contraint la croissance du marché des véhicules commerciaux électriques en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carrosserie :
les bus maintiennent leur échelle, les camions lourds s'accélèrentLes bus ont généré 47,18 % de la taille du marché des véhicules commerciaux électriques en Asie-Pacifique en 2025 après que les appels d'offres municipaux ont verrouillé les achats zéro émission en 2023-2024. Les camions lourds devraient se développer à un CAGR de 14,73 % jusqu'en 2031, les autorités portuaires de Singapour, Busan et Shanghai imposant un transport de courte distance à faibles émissions. BYD a livré plusieurs bus électriques dans toute la région en 2025, tandis que SAIC et Dongfeng ont chacun lancé plusieurs modèles de camions moyens destinés aux transporteurs de commerce électronique.
Les chargeurs ultra-rapides de 351 à 500 kW, désormais déployés le long des corridors de fret chinois et japonais, permettent aux poids lourds de se recharger dans les délais de repos obligatoires des conducteurs, portant l'utilisation au-delà de 75 %. Les fourgonnettes légères restent essentielles pour la livraison du dernier kilomètre ; l'Ace EV de Tata Motors avec location de batterie a attiré 1 200 abonnements à mi-2025 en Inde. Collectivement, ces tendances augmentent la part du marché des véhicules commerciaux électriques en Asie-Pacifique des plateformes lourdes sur l'horizon de prévision sans éroder l'avantage d'échelle du segment des bus.

Par catégorie de propulsion :
les BEV dominent tandis que les FCEV gagnent du terrainLes configurations électriques à batterie représentaient 78,36 % de la taille du marché des véhicules commerciaux électriques en Asie-Pacifique en 2025, reflétant des avantages clairs en termes de coût total de possession sur les trajets urbains. Les camions et bus à pile à combustible sont en voie d'atteindre un CAGR de 14,81 %. La Corée du Sud et le Japon ont mis en place une infrastructure de ravitaillement en hydrogène. L'année dernière, Hyundai a fourni des Xcient FCEV aux transporteurs coréens, qui ont atteint un temps de disponibilité élevé sur le corridor Séoul–Busan.
Les hybrides rechargeables comblent les lacunes d'infrastructure en Indonésie et aux Philippines, mais leur part devrait se contracter à mesure que les mises à niveau du réseau électrique arrivent. La domination continue de la Chine dans les chaînes d'approvisionnement en batteries et les incitations FAME-III de l'Inde ancreront le leadership des BEV sur le marché des véhicules commerciaux électriques en Asie-Pacifique, tandis que les FCEV répondront aux opérations sensibles au poids ou aux trajets longue distance où la masse des batteries limite la charge utile.
Par chimie des batteries :
le LFP en tête, le LMFP et le sodium-ion montent en puissanceLes cellules LFP occupaient 53,16 % de la part en 2025, appréciées pour leur longue durée de vie en cycle et leur profil thermique stable. Les nouvelles conceptions LMFP et sodium-ion devraient capturer une plus grande part du marché des véhicules commerciaux électriques en Asie-Pacifique d'ici 2031 après avoir enregistré un CAGR de 15,86 % grâce à une densité énergétique améliorée et des économies de coûts. Les batteries LMFP de deuxième génération de CATL ont atteint 210 Wh/kg et un coût matériel inférieur de 18 %, faisant leurs débuts dans les bus BYD.
Ces chimies conviennent aux trajets tropicaux de l'ASEAN où les températures ambiantes sollicitent les batteries riches en nickel. La Blade Battery de BYD, une variante LFP, approvisionnait déjà 28 % de la demande régionale en 2025 à 85 USD/kWh. Les variantes sodium-ion cibleront initialement les fourgonnettes à faible autonomie, mais pourraient déplacer le LFP dans les climats où les performances par temps froid importent, renforçant la diversification au sein du marché des véhicules commerciaux électriques en Asie-Pacifique.
Par application d'utilisation finale :
le transport en commun domine, la logistique monte en flècheLe transport en commun a absorbé 58,71 % de la demande de 2025 après la concrétisation de contrats de bus pluriannuels, assurant un débouché fiable pour les équipementiers et les fabricants de batteries. La logistique urbaine enregistrera un CAGR de 15,83 % à mesure que la pénétration du commerce électronique augmente dans les grandes métropoles chinoises et dans les villes de premier rang en Inde. JD Logistics exploite de nombreuses fourgonnettes électriques, et le groupe GoTo d'Indonésie teste 500 unités dans les zones à faibles émissions de Jakarta.
Les flottes au sol des aéroports et des ports maritimes adoptent également le transport de courte distance électrique et les tracteurs à bagages pour atteindre les objectifs locaux d'émissions. Le fret interurbain reste contraint par la rareté des chargeurs au-delà des corridors de 300 km, mais les hubs mégawatt annoncés devraient assouplir cette limite après 2027, élargissant les segments adressables du marché des véhicules commerciaux électriques en Asie-Pacifique.
Par tranche de puissance de charge :
la plage intermédiaire domine, l'ultra-rapide gagne du terrainLes chargeurs de 51 à 150 kW ont répondu à 45,63 % de la demande des flottes en 2025, s'alignant sur les routines de dépôt nocturne pour les bus et les fourgonnettes légères. Les systèmes délivrant 351 kW ou plus progresseront à un CAGR de 15,75 % à mesure que les opérateurs de camions lourds visent un délai d'exécution inférieur à 45 minutes. La Chine seule a installé 1,2 GW de capacité de dépôt en 2025, tandis que le Japon a financé des hubs multi-mégawatts près de Tokyo et d'Osaka.
Les unités de puissance inférieure <50 kW persistent dans les zones rurales de l'Inde et de l'ASEAN où de plus petites batteries suffisent. À mesure que les architectures de véhicules standardisées à 800 V se généralisent, la puissance moyenne de session augmentera, renforçant un changement technologique qui soutient l'élan de la taille du marché des véhicules commerciaux électriques en Asie-Pacifique jusqu'en 2031.
Analyse géographique
Marché des Véhicules Commerciaux Électriques en Asie-Pacifique en Chine
La Chine continue de dominer le marché des véhicules commerciaux électriques en Asie-Pacifique, représentant environ 87 % de la part de marché régionale en 2024. La position de leadership du pays est renforcée par ses solides capacités de fabrication, son vaste réseau de chaîne d'approvisionnement et son écosystème avancé de technologie de batteries. L'engagement indéfectible du gouvernement en faveur d'un transport durable, à travers un soutien politique complet incluant des subventions à l'achat et des initiatives de développement des infrastructures, a créé un environnement propice à la croissance du marché. Les fabricants chinois ont fait preuve d'une remarquable capacité d'innovation en développant des gammes diversifiées de véhicules commerciaux électriques, allant des fourgonnettes électriques de livraison urbaine aux camions électriques lourds. L'orientation stratégique du pays visant à réduire la pollution urbaine et à atteindre les objectifs de neutralité carbone a accéléré l'adoption des véhicules commerciaux électriques dans divers secteurs. Par ailleurs, le réseau d'infrastructure de recharge établi en Chine, conjugué à la baisse des coûts des batteries et à l'amélioration des performances des véhicules, a considérablement renforcé la viabilité commerciale des véhicules électriques pour les opérateurs de flottes et les entreprises de logistique.
Marché des Véhicules Commerciaux Électriques en Asie-Pacifique en Indonésie
L'Indonésie s'impose comme le marché à la croissance la plus rapide de la région pour les véhicules commerciaux électriques, avec un taux de croissance projeté d'environ 37 % entre 2024 et 2029. La transformation du pays est portée par son ambition de devenir un hub majeur de fabrication de véhicules électriques en Asie du Sud-Est. La position unique de l'Indonésie en tant que leader mondial des réserves de nickel, composant essentiel des batteries de véhicules électriques, a attiré des investissements significatifs dans la chaîne d'approvisionnement des véhicules électriques. L'approche globale du gouvernement comprend le développement d'un réseau d'infrastructure de recharge robuste, la mise en œuvre de politiques fiscales favorables et la promotion des capacités de fabrication locale. L'urbanisation à grande échelle du pays et l'accent croissant mis sur les solutions de transport durable ont créé des opportunités substantielles pour l'adoption des véhicules commerciaux électriques. De plus, les partenariats stratégiques de l'Indonésie avec des fabricants et des fournisseurs de technologies internationaux ont accéléré le transfert de connaissances et l'avancement technologique dans le secteur. La sensibilisation croissante des entreprises aux enjeux de durabilité environnementale et les avantages croissants en termes de coût total de possession des véhicules électriques ont encore catalysé la croissance du marché.
Marché des Véhicules Commerciaux Électriques en Asie-Pacifique au Japon
Le marché des véhicules commerciaux électriques au Japon illustre l'engagement du pays en faveur de l'innovation technologique et de la durabilité environnementale. Les capacités avancées de fabrication automobile du pays et son fort accent sur la recherche et le développement l'ont positionné comme un pionnier dans la technologie des véhicules électriques. Les fabricants japonais se sont particulièrement distingués dans le développement de groupes motopropulseurs efficaces et de systèmes avancés de gestion de batteries pour les applications commerciales. Le secteur logistique mature du pays a joué un rôle déterminant dans l'adoption des véhicules commerciaux électriques, notamment pour la livraison urbaine et les services municipaux. L'approche unique du Japon en matière d'électrification, qui inclut un équilibre entre les véhicules électriques à batterie et la technologie à pile à combustible, a créé des opportunités diversifiées pour l'électrification des véhicules commerciaux. L'intégration de solutions de recharge intelligentes et de technologies véhicule-réseau a renforcé l'attrait des véhicules commerciaux électriques pour les opérateurs de flottes. Par ailleurs, l'accent fort mis par le Japon sur la qualité et la fiabilité a établi des normes élevées pour la fabrication de véhicules commerciaux électriques dans toute la région.
Marché des Véhicules Commerciaux Électriques en Asie-Pacifique en Inde
Le marché des véhicules commerciaux électriques en Inde connaît une transformation remarquable, portée par l'élan du pays vers des solutions de mobilité durable. Le vaste secteur des véhicules commerciaux du pays présente des opportunités significatives pour l'électrification, notamment dans la logistique urbaine et les transports en commun. Le programme d'incitation lié à la production mis en place par le gouvernement a attiré des investissements substantiels dans la fabrication de véhicules électriques, créant un écosystème robuste pour l'électrification des véhicules commerciaux. Les fabricants indiens se sont concentrés sur le développement de véhicules commerciaux électriques économiques, adaptés aux conditions et aux exigences d'exploitation locales. L'accent croissant du pays sur la réduction de la dépendance au pétrole et l'amélioration de la qualité de l'air urbain a accéléré l'adoption des bus électriques et des véhicules de livraison. L'émergence de modèles commerciaux innovants, notamment l'échange de batteries et la location de véhicules, a permis de lever les principaux obstacles à l'adoption. De plus, les solides capacités informatiques de l'Inde ont facilité l'intégration de solutions de télématique et de gestion de flottes, améliorant l'efficacité opérationnelle des véhicules commerciaux électriques.
Marché des Véhicules Commerciaux Électriques en Asie-Pacifique dans les Autres Pays
Le marché des véhicules commerciaux électriques dans les autres pays d'Asie-Pacifique, notamment la Corée du Sud, la Malaisie, la Thaïlande et l'Australie, présente des schémas d'adoption et des trajectoires de croissance diversifiés. Ces marchés se caractérisent par des niveaux variables de développement des infrastructures, de soutien gouvernemental et de préparation du secteur à l'électrification. L'expertise technologique de la Corée du Sud et sa solide base de fabrication automobile ont permis des avancées significatives dans le développement des véhicules commerciaux électriques. La Malaisie et la Thaïlande se sont positionnées comme des pôles de fabrication émergents, tirant parti de leurs industries automobiles établies pour attirer des investissements dans la production de véhicules électriques. Les vastes distances et les conditions d'exploitation uniques de l'Australie ont conduit à des applications spécialisées des véhicules commerciaux électriques, notamment dans la logistique urbaine et régionale. Ces marchés bénéficient du partage des connaissances et du transfert de technologies au sein de la région, tout en développant des approches distinctes pour répondre à leurs besoins spécifiques en matière de transport et à leurs objectifs environnementaux. Les progrès collectifs réalisés dans ces pays contribuent à la transition régionale plus large vers des solutions de transport commercial durable.
Paysage concurrentiel
Marché des Véhicules Commerciaux Électriques en Asie-Pacifique en Chine
En 2025, les cinq premiers équipementiers détenaient une part de marché significative, indiquant un paysage modérément consolidé. Les marques chinoises tirent parti de la production interne de batteries et de groupes motopropulseurs pour sous-coter leurs homologues japonais et coréens d'une marge notable. La Blade Battery de BYD joue un rôle crucial dans la demande régionale de batteries, tandis que la conception LMFP de CATL élargit les options de chimie pour les flottes soucieuses des coûts.
Les fabricants de camions établis, notamment Hino, Mitsubishi Fuso et Isuzu, font face à une pression sur les marges alors que les clients privilégient le coût total de possession par rapport à l'héritage de la marque. Pendant ce temps, de nouveaux entrants tels que Switch Mobility et JBM Auto s'établissent dans le segment des bus urbains en proposant des modèles de location de batteries qui réduisent considérablement les dépenses initiales en trésorerie. L'augmentation des dépôts de brevets pour les systèmes de gestion thermique souligne l'accent mis par l'industrie sur l'amélioration de la longévité des batteries dans les climats plus chauds.
Au Vietnam, en Malaisie et aux Philippines, les corridors de fret secondaires restent mal desservis, créant des opportunités pour les solutions hybrides et rechargeables afin de combler les lacunes d'infrastructure. Les partenariats, tels que la collaboration de Tata avec Cummins pour les unités d'entraînement et l'alliance Hyundai-Kia pour les piles à combustible, soulignent la course concurrentielle pour mener le marché émergent des véhicules commerciaux électriques en Asie-Pacifique.
Leaders du secteur des véhicules commerciaux électriques en Asie-Pacifique
-
BYD Auto Co. Ltd.
-
Daihatsu Motor Co. Ltd.
-
Dongfeng Motor Corporation
-
Hyundai Motor Company
-
Mitsubishi Motors Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules Commerciaux Électriques en Asie-Pacifique Entreprises couvertes dans ce rapport
- BYD Auto Co. Ltd.
- Dongfeng Motor Corporation
- Hino Motors Ltd.
- Hyundai Motor Company
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Zhengzhou Yutong Bus Co. Ltd.
- SAIC Motor Corp. Ltd.
- Foton Motor Group
- CATL (Contemporary Amperex Technology Co. Limited)
- Mitsubishi Fuso Truck & Bus Corp.
- JBM Auto Ltd.
- NFI Group
- Switch Mobility Ltd.
- Isuzu Motors Ltd.
- Higer Bus Company Ltd.
- Geely Commercial Vehicles
- King Long United Automotive
- Maxus (SAIC)
- Mahindra & Mahindra Ltd.
- Arrival Ltd.
Développements industriels récents dans Marché des Véhicules Commerciaux Électriques en Asie-Pacifique
- Juin 2026 : Au 30e Salon de l'automobile de la Grande Baie, BYD Commercial Vehicles a présenté son portefeuille complet pour la première fois et a annoncé que ses ventes cumulées mondiales de véhicules commerciaux avaient dépassé 203 000 unités.
- Janvier 2026 : CAM EV a officiellement lancé l'EV48, sa fourgonnette électrique de nouvelle génération sur plateforme e-Platform, en Malaisie. Conçue pour les applications logistiques, la fourgonnette cargo offre une capacité de chargement de 6 m³ et une batterie CATL LFP de 53,58 kWh, offrant une autonomie CLTC de 390 km. L'EV48 a obtenu des commandes de flotte substantielles avant son lancement officiel.
- Janvier 2026 : Tata Motors a présenté 17 camions de 7 à 55 tonnes sous la nouvelle plateforme modulaire I-MOEV et a lancé le mini-camion Ace Pro EV et le pick-up Intra EV.
- Janvier 2026 : Mitsubishi Fuso et Al Habtoor Motors ont dévoilé l'eCanter de nouvelle génération pour les flottes du Moyen-Orient, soulignant la diversification des exportations.
- Janvier 2026 : Mitsubishi Fuso Truck and Bus Corporation et Foxconn ont annoncé des plans pour créer une coentreprise japonaise indépendante de bus qui commercialisera des modèles zéro émission à partir de fin 2026.
Périmètre du rapport sur le marché des véhicules commerciaux électriques en Asie-Pacifique
Le périmètre du rapport comprend le type de carrosserie (bus, camions lourds et autres), la propulsion (BEV et autres), la chimie des batteries (LFP et autres), l'utilisation finale (logistique urbaine et autres), la puissance de charge (inférieure ou égale à 50 kW et plus) et la géographie.
Aperçu de la segmentation
| Bus |
| Camions Commerciaux Lourds |
| Camionnettes Commerciales Légères |
| Fourgonnettes Commerciales Légères |
| Camions Commerciaux de Tonnage Moyen |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Australie |
| Chine |
| Inde |
| Indonésie |
| Japon |
| Malaisie |
| Corée du Sud |
| Thaïlande |
| Reste de l'APAC |
| Type de Carrosserie | Bus |
| Camions Commerciaux Lourds | |
| Camionnettes Commerciales Légères | |
| Fourgonnettes Commerciales Légères | |
| Camions Commerciaux de Tonnage Moyen | |
| Catégorie de Carburant | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| Pays | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Malaisie | |
| Corée du Sud | |
| Thaïlande | |
| Reste de l'APAC |
Définition du marché
- Type de Véhicule - La catégorie couvre les véhicules commerciaux légers, de tonnage moyen et lourds.
- Type de Carrosserie - Cela inclut les Camionnettes Commerciales Légères, les Fourgonnettes Commerciales Légères, les Camions Commerciaux de Tonnage Moyen, les Camions Commerciaux Lourds et les Bus de Tonnage Moyen et Lourd.
- Catégorie de Carburant - La catégorie couvre exclusivement les systèmes de propulsion électrique, incluant divers types tels que les HEV (Véhicules Électriques Hybrides), les PHEV (Véhicules Électriques Hybrides Rechargeables), les BEV (Véhicules Électriques à Batterie) et les FCEV (Véhicules Électriques à Pile à Combustible).
| Mot-clé | Définition |
|---|---|
| Véhicule Électrique | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules entièrement électriques ou les véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une borne de recharge publique. Les BEV n'ont pas de moteur à combustion interne et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement les véhicules entièrement électriques ainsi que les hybrides rechargeables. |
| Véhicule Électrique Hybride Rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne, soit par un moteur électrique. Contrairement aux véhicules électriques hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à Combustion Interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence ou au diesel. |
| Véhicule Électrique Hybride | Un véhicule alimenté par un moteur à combustion interne en combinaison avec un ou plusieurs moteurs électriques qui utilisent l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du moteur à combustion interne et le freinage régénératif. |
| Véhicules Commerciaux | Les véhicules commerciaux sont des véhicules routiers motorisés conçus pour transporter des personnes ou des marchandises. La catégorie comprend les véhicules commerciaux légers et les véhicules de tonnage moyen et lourd. |
| Véhicules de Tourisme | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules Commerciaux Légers | Les véhicules commerciaux pesant moins de 2 722 kg (Classe 1) et dans la plage de 2 722 à 4 536 kg (Classe 2) sont couverts dans cette catégorie. |
| Véhicules de Tonnage Moyen et Lourd | Les véhicules commerciaux pesant dans la plage de 4 536 à 6 350 kg (Classe 3), 6 350 à 7 257 kg (Classe 4), 7 257 à 8 845 kg (Classe 5), 8 845 à 11 793 kg (Classe 6), 11 793 à 14 969 kg (Classe 7) et au-dessus de 14 969 kg (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela comprend les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules hybrides diesel-électriques. Un HEV convertit l'élan du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils rechargeables. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un moteur à combustion interne. La batterie peut être chargée soit par freinage régénératif utilisant le moteur à combustion interne, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Hayon | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé fourni à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées de quatre roues motrices et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules polyvalents (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et ont également de la place pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Grâce à un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de chiffre d'affaires et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen respectif. Lors de l'estimation du prix de vente moyen, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, les coûts de fabrication, les avancées technologiques et les préférences variables des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés à travers un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




