
Taille et parts du marché africain des véhicules électriques
Analyse du marché africain des véhicules électriques par Mordor Intelligence
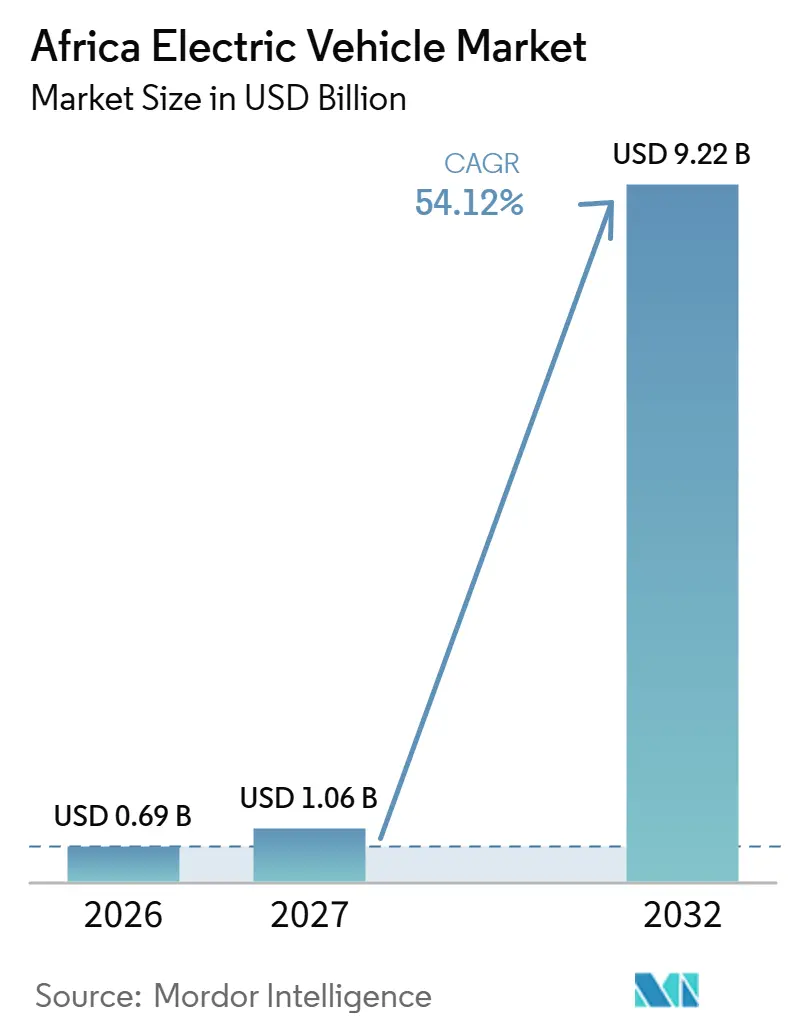
La taille du marché des véhicules électriques en Afrique devrait croître de 0,69 milliard USD en 2026 à 1,06 milliard USD en 2027 et devrait atteindre 9,22 milliards USD d'ici 2032 avec un CAGR de 54,12 % sur 2027-2032.
La baisse des prix des batteries et les allègements fiscaux à l'importation peuvent élargir l'accessibilité financière lorsque les fournisseurs répercutent les économies de coûts sur les prix des véhicules. Les flottes de motos urbaines en Éthiopie concentrent la demande autour des opérations de livraison avec des clients identifiables et des territoires de service définis. Le financement lié aux fournisseurs offre une autre voie entre les besoins de transport et les achats potentiels de véhicules. Les exigences en capital pour les infrastructures de recharge et la fiabilité insuffisante du réseau électrique peuvent néanmoins limiter les territoires d'exploitation dans lesquels les véhicules achetés peuvent être utilisés. Ces forces favorisent les flottes urbaines concentrées avec une demande identifiable plutôt que l'expansion qui repose sur un accès dispersé aux bornes de recharge.
Points clés du rapport
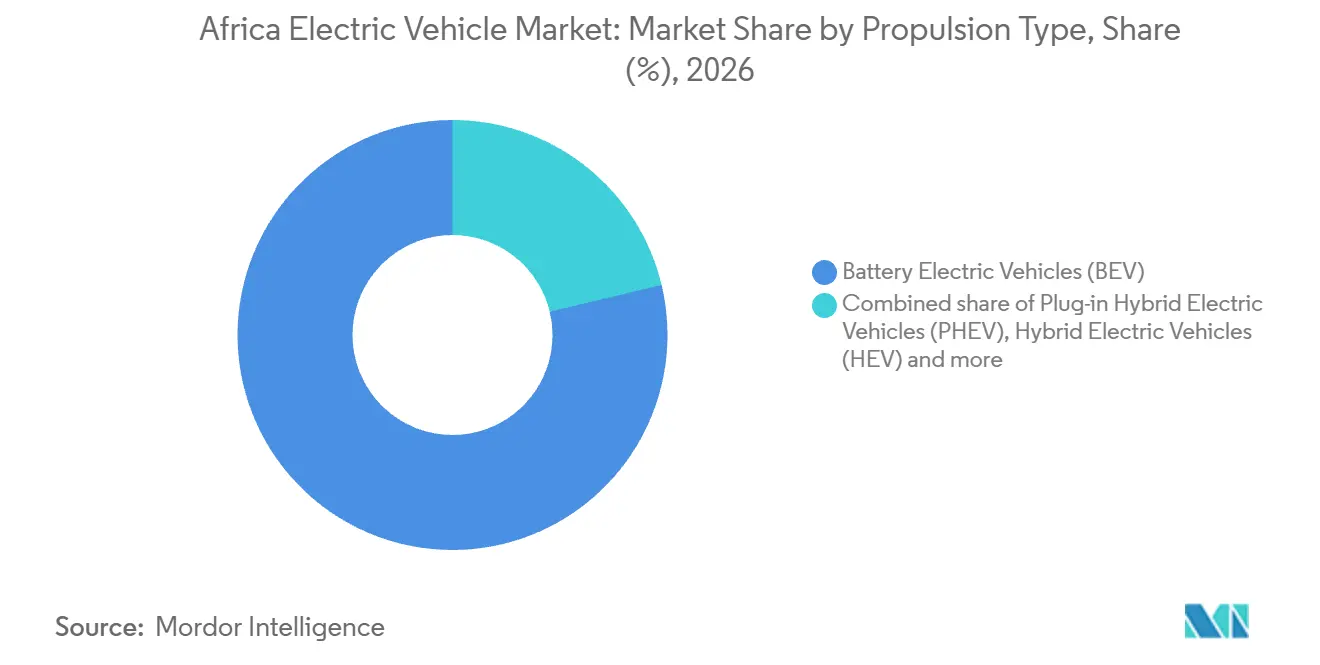
- Par type de propulsion, les véhicules électriques à batterie ont dominé avec une part de marché de 78,74 % sur le marché des véhicules électriques en Afrique en 2026, tandis que les véhicules électriques à pile à combustible devraient connaître la croissance la plus rapide avec un CAGR de 56,62 % sur 2027-2032.
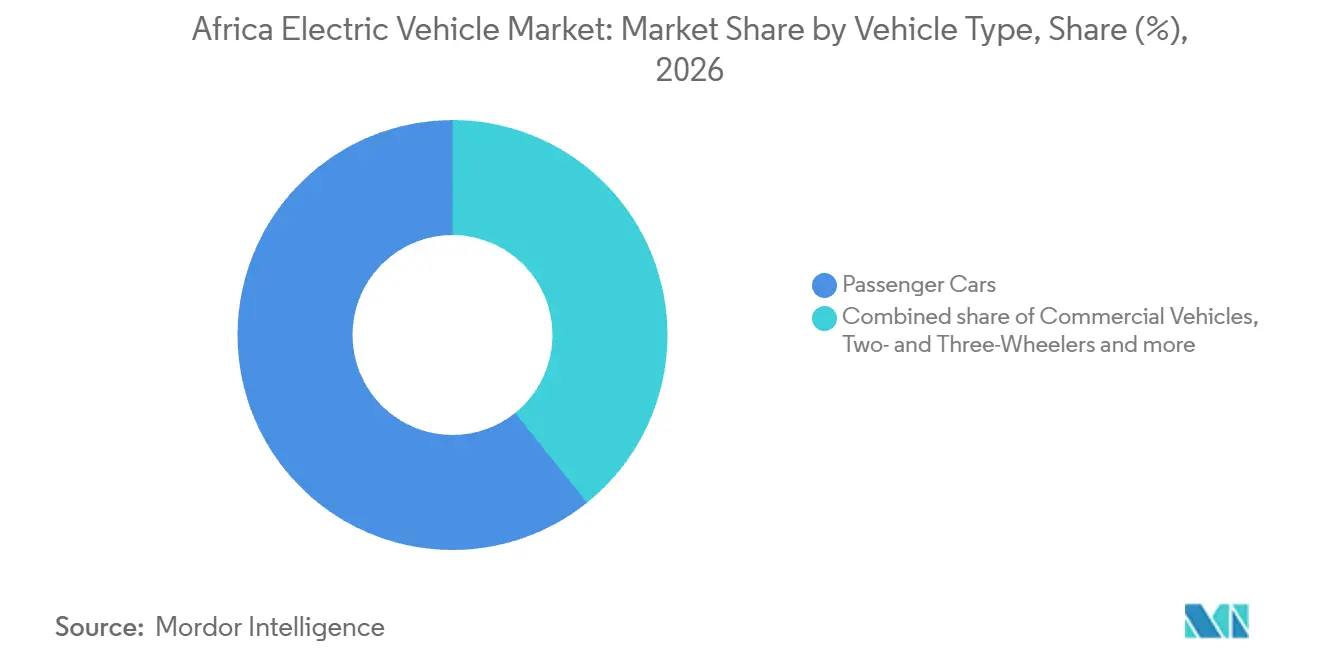
- Les voitures particulières ont dominé la répartition par type de véhicule avec une part de 60,76 % de la taille du marché des véhicules électriques en Afrique en 2026, et les deux et trois-roues devraient connaître la croissance la plus rapide avec un CAGR de 58,15 % sur 2027-2032.
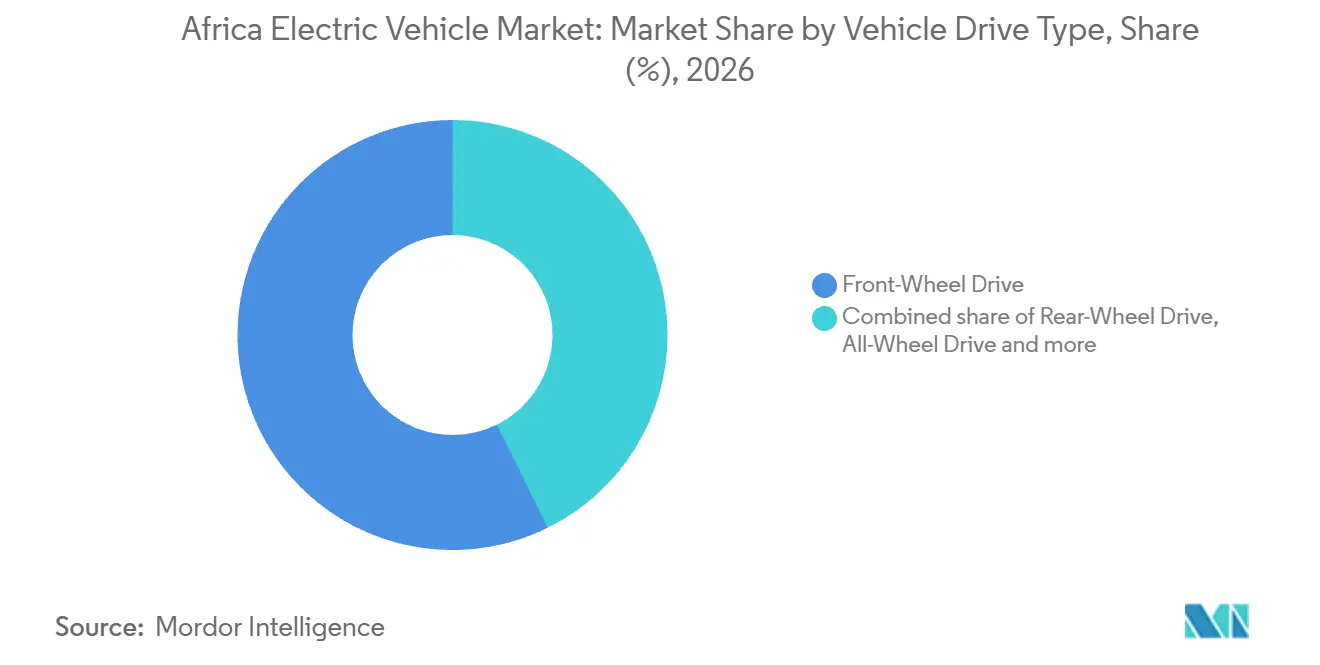
- Parmi les types de transmission, la traction avant a détenu la plus grande part à 57,32 % en 2026, avec la transmission intégrale prévue pour croître le plus rapidement avec un CAGR de 56,15 % sur 2027-2032.
- En matière de chimie de batterie, le nickel-manganèse-cobalt a dominé avec 50,65 % de la valeur des ventes de véhicules en 2026, tandis que les batteries à l'état solide devraient connaître la croissance la plus rapide avec un CAGR de 56,05 % sur 2027-2032.
- Par méthode de recharge, les véhicules prenant en charge la recharge lente en courant alternatif inférieure à 22 kW ont dominé avec 67,63 % de la valeur des ventes de véhicules en 2026, et ceux prenant en charge la recharge rapide en courant continu supérieure à 50 kW devraient connaître la croissance la plus rapide avec un CAGR de 55,65 % sur 2027-2032.
- Géographiquement, le Ghana a détenu la plus grande part à 29,07 % en 2026, tandis que l'Éthiopie devrait connaître la croissance la plus rapide avec un CAGR de 57,15 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les Incitations Gouvernementales et les Importations en Franchise de Droits Stimulent l'Accessibilité des VE. | +20% | Rwanda, Afrique de l'Est | Court terme (≤ 2 ans) |
| La Chute des Prix des Batteries Ouvre la Voie aux Modèles Grand Public | +21% | Afrique du Sud, Maroc, Égypte et Kenya | Court terme (≤ 2 ans) |
| La Dynamique Panafricaine de la Chaîne de Valeur Minérale Stimule l'Investissement Local dans les VE et les Batteries | +8% | Maroc, République Démocratique du Congo et Zambie | Long terme (≥ 4 ans) |
| Le Passage Direct aux Motos Électriques et aux Tuk-Tuks pour la Logistique du Dernier Kilomètre | +14% | Éthiopie et Bénin | Court terme (≤ 2 ans) |
| Les Modèles d'Échange de Batteries et de Paiement à l'Usage Atténuent la Barrière du Coût Initial | +7% | Rwanda et Kenya | Moyen terme (2-4 ans) |
| Le Micro-Crédit-Bail Fintech des Constructeurs Élargit l'Accès aux Conducteurs du Secteur Informel | +6% | Kenya, Afrique de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Incitations Gouvernementales et les Importations en Franchise de Droits Stimulent l'Accessibilité des VE.
En juillet 2024, le Département du Commerce des États-Unis a décrit les exemptions de l'Éthiopie concernant la TVA, la surtaxe et les droits d'accise sur les importations de VE, avec un droit de douane de 5 % applicable aux véhicules partiellement assemblés. La suppression de ces couches fiscales crée une marge pour des prix de véhicules plus bas lorsque les importateurs répercutent les économies. Les modifications du 1er juillet 2025 au Rwanda ont maintenu une exemption de droits d'importation de 25 % pour les hybrides tout en introduisant une TVA de 18 %, une retenue à la source de 5 % et des droits d'accise basés sur l'âge du véhicule. Ces taxes sur les hybrides étaient inférieures à celles appliquées aux véhicules à moteur thermique, nuançant le durcissement par un avantage d'accessibilité maintenu. Les importateurs peuvent orienter cet avantage vers les offres hybrides éligibles et les profils d'âge dont les prix finaux atteignent des acheteurs supplémentaires.
La chute vertigineuse des prix des packs de batteries ouvre la voie aux modèles grand public
La baisse des prix des batteries offre aux constructeurs de véhicules plus de marge pour réduire les coûts d'entrée sans dépendre uniquement des subventions aux consommateurs. L'AIE a signalé une baisse de 8 % des prix moyens mondiaux des batteries par kWh en 2025 par rapport à 2024, couvrant les applications de véhicules électriques et de stockage stationnaire dans toutes les chimies.[1] Pour les fournisseurs de véhicules africains, le choix commercial est de savoir comment allouer la réduction des coûts des composants entre des prix de transaction plus bas et une spécification de véhicule plus élevée. Répercuter l'économie sur le prix élargit l'ensemble des budgets d'acheteurs qu'un modèle peut atteindre, tandis que la dépenser sur la spécification sert principalement les acheteurs qui se qualifient déjà. Une répartition entre des variantes à prix d'entrée et mieux équipées pourrait permettre à une amélioration du coût d'un composant de servir différents budgets de clients.
La dynamique panafricaine de la chaîne de valeur des minéraux stimule l'investissement local dans les VE et les batteries
Le traitement local des minéraux ne peut soutenir l'accessibilité des véhicules que lorsqu'il se connecte à des composants de batterie utilisables et à une fabrication en aval. COBCO a annoncé que ses premières lignes de production de précurseurs de cathodes NMC sont entrées en service à Jorf Lasfar, au Maroc, en juin 2025, au service des marchés des véhicules électriques et du stockage stationnaire principalement en Europe et en Amérique du Nord. Cela crée une base industrielle entre l'extraction minérale et les batteries finies, offrant aux fournisseurs de composants une base industrielle plus claire autour de laquelle développer des capacités. Pour les assembleurs de véhicules, l'opportunité commerciale réside dans la qualification de cette production intermédiaire pour une chaîne d'approvisionnement complète en batteries plutôt que de traiter la disponibilité des minéraux comme suffisante. Les ventes de matériaux peuvent capturer de la valeur au stade du traitement même avant que ces investissements ne se traduisent par des achats supplémentaires de véhicules.
Le Passage Direct aux Motos Électriques et aux Tuk-Tuks pour la Logistique du Dernier Kilomètre
L'électrification du dernier kilomètre peut agréger la demande de véhicules autour des opérations de livraison avec un acheteur de flotte identifié et un territoire de service défini. En juin 2026, le service postal éthiopien EthioPost a réceptionné 100 motos électriques Dodai TS-1 pour son réseau de distribution urbaine du dernier kilomètre à travers Addis-Abeba. En septembre 2026, Dodai a également décrit la flotte lectrique de Go SuperApp comme servant des opérations de logistique hyperlocale et de commerce rapide à travers la capitale. Pour les fournisseurs de véhicules, ces différents modèles d'exploitation créent une raison d'organiser le déploiement et le support autour d'un client de flotte plutôt que de chaque conducteur séparément. Étant donné que Dodai a fourni la flotte postale et soutient l'opération de commerce rapide à Addis-Abeba, un seul réseau d'échange de batteries et de services peut soutenir deux clients de flotte différents.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Investissement Initial Élevé pour les Infrastructures de Recharge et de Réseau | -9% | Kenya, Afrique de l'Est | Moyen terme (2-4 ans) |
| Faible Fiabilité du Réseau et Faible Électrification Hors des Métropoles | -8% | Éthiopie hors d'Addis-Abeba | Long terme (≥ 4 ans) |
| L'Afflux de Véhicules à Moteur Thermique d'Occasion Bon Marché Sape la Demande de Nouveaux VE | -3% | Kenya, Nigeria, Ghana, Tanzanie et Ouganda | Moyen terme (2-4 ans) |
| Le Marché Naissant des VE d'Occasion Nuit à la Confiance dans la Valeur Résiduelle | -2% | Kenya, Afrique de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement Initial Élevé pour les Infrastructures de Recharge et de Réseau
L'investissement dans les infrastructures de recharge peut limiter l'adoption des véhicules même lorsque le véhicule lui-même devient plus abordable, car les opérateurs doivent financer l'infrastructure de soutien. Une étude de 2026 sur les infrastructures de recharge au Kenya a identifié les dépenses d'investissement initiales élevées comme un obstacle pour les opérateurs privés de points de recharge. Elle a également averti que le partage peu clair des coûts de mise à niveau du réseau entre les services publics et les promoteurs privés pourrait créer des goulots d'étranglement qui freinent les nouvelles stations. Ce sont des problèmes de financement distincts, le premier affectant le dossier d'investissement d'un site et le second laissant la responsabilité des travaux d'activation non résolue. Pour les acheteurs de flottes dépendant de ces sites, une responsabilité non résolue concernant la mise à niveau du réseau peut ajouter un coût d'infrastructure à l'acquisition de véhicules ou retarder le début du service payant.
Faible Fiabilité du Réseau et Faible Électrification Hors des Métropoles
Un véhicule électrique devient plus difficile à déployer commercialement lorsque la recharge fiable s'arrête à la limite de son territoire d'exploitation. Des reportages de mai 2026 ont décrit des pannes de courant en Éthiopie et des retards de connexion pour la recharge à haute capacité qui ont ralenti la construction des infrastructures, avec une alimentation électrique peu fiable en dehors d'Addis-Abeba limitant la mobilité électrique à des zones sélectionnées. Pour les opérateurs envisageant des itinéraires plus larges, cette combinaison rend la couverture de service utilisable plus déterminante que l'autonomie nominale d'un véhicule. Elle affaiblit également l'argument en faveur de l'ajout de véhicules avant que leurs emplacements de recharge ne puissent soutenir une exploitation fiable. Le 4 avril 2026, Ethio Telecom a inauguré sa première station de recharge ultra-rapide en dehors d'Addis-Abeba à Adama, capable de recharger jusqu'à 12 véhicules simultanément. L'expansion au-delà des corridors pris en charge expose néanmoins à des retards de recharge et à une utilisation interrompue des véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Propulsion :
Le Leadership des VEB et la Logistique d'Approvisionnement en Carburant des Piles à Combustible Suivent des Voies DifférentesLes véhicules électriques à batterie (VEB) représentaient une part de 78,74 % de la taille du marché des véhicules électriques en Afrique en 2026. En Afrique du Sud, les ventes de VEB, y compris les véhicules utilitaires lourds, sont tombées à 1 088 en 2025 contre 1 257 en 2024. Le recul sud-africain montre pourquoi une position régionale dominante doit être distinguée de la dynamique annuelle des ventes unitaires dans un pays individuel.
Les véhicules électriques à pile à combustible (VEPC) constituent le segment de propulsion à la croissance la plus rapide, avec un CAGR prévu de 56,62 % sur 2027-2032. Pour une flotte de bus basée en dépôt en Afrique du Sud, la croissance impliquerait l'ajout de véhicules à hydrogène autour d'un emplacement de ravitaillement partagé. Un dispositif de ravitaillement capable de desservir plusieurs bus pourrait accueillir des commandes de véhicules ultérieures sans arrangement d'approvisionnement en carburant séparé pour chaque acheteur. Ce modèle d'achat concentré offre une voie d'une petite base d'application vers des commandes répétées, à condition que la disponibilité de l'hydrogène s'étende avec la taille de la flotte.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Type de Véhicule :
Les Modèles de Voitures Particulières et les Flottes de Motos Créent des Canaux de Vente DifférentsLes voitures particulières représentaient une part de marché de 60,76 % sur le marché des véhicules électriques en Afrique en 2026, ce qui en fait le plus grand segment par type de véhicule. Les acheteurs sud-africains ont acquis 66 véhicules électriques BYD Atto 3 de janvier à juillet 2026, selon les données de la naamsa rapportées par Recharged. La lecture au niveau du modèle donne aux fournisseurs un produit concret et un groupe de clients nationaux autour desquels évaluer une offre de voitures particulières. Un entrant peut séquencer sa gamme pays par pays, en orientant le soutien vers les modèles avec des achats démontrés avant d'étendre la couverture à des produits supplémentaires.
Les deux et trois-roues constituent le segment par type de véhicule à la croissance la plus rapide, avec un CAGR prévu de 58,15 % sur 2027-2032. En septembre 2026, Spiro avait déployé plus de 28 000 motos électriques au Rwanda depuis le début de ses opérations là-bas en avril 2023. Une flotte déployée cumulativement crée une responsabilité commerciale différente de celle du prochain lot de nouveaux véhicules, car les motos existantes ont besoin de soutien tandis que les déploiements supplémentaires génèrent d'autres transactions de véhicules. La capacité après-vente doit évoluer avec la flotte déjà déployée, tandis que les nouvelles commandes de véhicules dépendent de déploiements supplémentaires par les opérateurs.

Par Type de Transmission :
La Demande de Modèles Ancre les Choix de Configuration de TransmissionLa traction avant représentait 57,32 % de la valeur des ventes de véhicules en 2026, ce qui en fait le plus grand segment par type de transmission. Au cours de son premier mois de déclaration des ventes à la naamsa, BYD a enregistré 239 ventes de la BYD Dolphin Surf en Afrique du Sud en mars 2026, pour un modèle utilisant la traction avant. Un véhicule complet avec des ventes démontrées donne à cette configuration une voie commerciale à travers le choix de modèle du client, reliant un attribut technique à une transaction de véhicule réelle. Étant donné que la Dolphin Surf à traction avant a fourni 239 des 389 ventes nationales de véhicules électriques à batterie de ce mois-là, le volume de VEB en Afrique du Sud en mars 2026 reposait largement sur un seul modèle.
La transmission intégrale est le segment par type de transmission à la croissance la plus rapide, avec un CAGR prévu de 56,15 % sur 2027-2032. En mai 2026, iCAUR Afrique du Sud a lancé son SUV entièrement électrique 03T en versions à propulsion arrière et à transmission intégrale, avec une disponibilité en showroom annoncée à partir du 28 mai. L'adoption de la version à transmission intégrale dépendrait des acheteurs valorisant suffisamment sa traction supplémentaire pour la choisir par rapport à la configuration alternative.
Par Chimie de Batterie :
L'Allocation à l'Export et la Commercialisation Façonnent l'OffreLe nickel-manganèse-cobalt (NMC) était le plus grand segment de chimie de batterie, représentant 50,65 % de la valeur régionale des ventes de véhicules en 2026. En juin 2025, COBCO a décrit une capacité cible annuelle de 120 000 tonnes métriques pour les précurseurs NMC dans son complexe marocain, avec des matériaux destinés aux marchés des VE et du stockage stationnaire principalement en Europe et en Amérique du Nord. Cette orientation vers l'exportation distingue l'emplacement du traitement de la destination de sa production, de sorte que les constructeurs de véhicules africains ne peuvent pas assimiler la capacité régionale à une offre allouée localement. Les constructeurs de véhicules qui cherchent à s'approvisionner en NMC régional ont besoin d'arrangements commerciaux reliant la production de précurseurs aux fournisseurs de batteries servant leurs propres modèles.
Les batteries à l'état solide constituent le segment de chimie à la croissance la plus rapide, avec un CAGR prévu de 56,05 % sur 2027-2032. En octobre 2025, Toyota et Sumitomo Metal Mining ont conclu un accord de développement conjoint pour des matériaux de cathode destinés à la production de masse pour les batteries VEB entièrement à l'état solide. L'expansion commerciale dépend de la conversion de cette voie de développement des matériaux en fournitures adaptées à un programme de véhicules. Le lithium-fer-phosphate (LFP) a une base d'application différente, une évaluation de l'écosystème des batteries au Kenya en 2025 décrivant sa popularité parmi les assembleurs de motos électriques kényans et son utilisation dans la plupart des bus électriques kényans en raison de son accessibilité financière et de sa sécurité comparative. Les fabricants peuvent séparer les choix de chimie de flotte à court terme du développement futur de plateformes à l'état solide, donnant à ces investissements des horizons de commercialisation différents.
Par Méthode de Recharge :
L'Usage du Véhicule Détermine la Valeur de la RechargeLes véhicules prenant en charge la recharge lente en courant alternatif inférieure à 22 kW représentaient 67,63 % de la valeur des ventes de véhicules en 2026, ce qui en fait le plus grand segment par méthode de recharge. Un propriétaire de voiture particulière disposant d'un stationnement nocturne offre un cadre concret pour cette capacité. La recharge pendant cet intervalle de stationnement déplace le critère d'achat vers l'énergie reconstituée avant le départ matinal. La vente repose sur le fait que la recharge nocturne couvre la journée de conduite suivante du propriétaire, donnant à cette méthode un cas d'usage spécifique sans nécessiter un arrêt de recharge rapide.
Les véhicules prenant en charge la recharge rapide en courant continu (supérieure à 50 kW) constituent le segment par méthode de recharge à la croissance la plus rapide, avec un CAGR prévu de 55,65 % sur 2027-2032. Le 24 juillet 2026, GridCars a annoncé un programme de réseau sud-africain par phases avec des chargeurs à courant continu à double connecteur de 120 kW prévus pour des sites existants sélectionnés et des sites supplémentaires. Le remplacement des équipements et les ajouts de nouveaux sites répondent à des besoins commerciaux différents, reliant une capacité de recharge plus rapide à la fois à des emplacements établis et à une couverture d'itinéraire plus large à mesure que le programme est mis en œuvre. Pour les trajets interurbains plus longs, les liaisons prévues entre les centres économiques peuvent étendre l'utilité de la capacité de recharge rapide au-delà d'un arrêt urbain individuel.
Analyse géographique
Marché des Véhicules Électriques au Ghana
Le Ghana représentait 29,07 % de la taille du marché des véhicules électriques en Afrique en 2026, ce qui en fait le plus grand marché national. En octobre 2025, son Autorité de Délivrance des Permis de Conduire et d'Immatriculation des Véhicules avait enregistré plus de 1 200 véhicules électriques, contre moins de 200 en 2022.[2] Charge Express exploite une station de recharge rapide en courant continu ouverte 24h/24 et 7j/7 avec 4 prises et une puissance de recharge allant jusqu'à 160 kW à l'AnC Mall à East Legon, Accra. Les plus de 1 200 immatriculations au Ghana et le chargeur d'East Legon d'une puissance allant jusqu'à 160 kW donnent aux distributeurs d'Accra une base installée nationale et un point de recharge local à citer aux acheteurs privés.
Marché des Véhicules Électriques en Éthiopie
L'Éthiopie est le marché national à la croissance la plus rapide, avec un CAGR prévu de 57,15 % sur 2027-2032. Addis-Abeba a lancé 100 bus électriques dans les transports en commun le 1er avril 2025, établissant un canal d'achat de flotte municipale. Une station de recharge rapide construite par l'Entreprise Électrique Éthiopienne avec la Société de Développement des Parcs Industriels a été inaugurée dans la Zone Économique Spéciale de Kilinto le 17 juin 2026. Les marchés publics municipaux concentrent la demande de véhicules auprès d'un acheteur institutionnel, tandis que l'installation de la zone industrielle ajoute un emplacement distinct pour soutenir l'utilisation des véhicules. Le mécanisme de croissance combine les commandes de flottes publiques avec les infrastructures du secteur de l'énergie, créant des opportunités de déploiement ciblées autour des transports urbains et des sites industriels.
Le service de bus Golden Arrow d'Afrique du Sud a reçu les 20 premiers bus électriques dans le cadre d'un accord de 120 bus en avril 2025, tandis que les acheteurs marocains de 2025 comprenaient des flottes d'entreprises, des locations, des taxis haut de gamme et des résidents aisés de Casablanca et Rabat. Le canal d'entreprise nigérian comprenait la livraison en février 2026 par SAGLEV d'un van électrique de 18 passagers assemblé localement et fabriqué par Dongfeng à Stanbic IBTC Bank pour le transport du personnel à Lagos. Le Ministère des Transports d'Égypte a reçu 20 bus électriques en octobre 2026 pour intégration dans le réseau de Bus à Haut Niveau de Service de la Route Périphérique du Grand Caire, avec la collaboration du fabricant de bus MCV pour la livraison. Au Kenya, et au Rwanda dans le reste de l'Afrique, Ampersand a ouvert son réseau d'échange en décembre 2025 au premier partenaire Wylex Mobility, qui fournit des motos tandis qu'Ampersand fournit les batteries et l'accès aux stations. Ces canaux nécessitent des voies d'entrée différentes pour les flottes institutionnelles, les acheteurs privés et les fabricants de motos.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des fournisseurs de VE au service des opérateurs de transport en commun et organisant la recharge associée. La loi 1151 du Ghana, en vigueur depuis le 1er janvier 2026, exempte les véhicules électriques importés pour le transport en commun de la TVA, le Commissaire Général étant responsable de l'organisation de la collecte de la TVA à l'importation. La Directive n° 1034/2024 sur le Système de Recharge des Véhicules Électriques (SRVE) de l'Éthiopie exige des licences séparées et spécifiques au site pour les services de recharge publics et captifs, avec des classes allant jusqu'à 100 kW et au-dessus de 100 kW.
Tableau Réglementaire
| Facteur de décision | Ghana | Éthiopie |
|---|---|---|
| Autorité principale | Autorité Fiscale du Ghana | Autorité du Pétrole et de l'Énergie |
| Instruments ou orientations clés | Loi sur la TVA, 2025 (Loi 1151), en vigueur depuis janvier 2026 ; règles de recharge et d'échange de batteries en cours d'approbation parlementaire en octobre 2026 | Directive SRVE enregistrée n° 1034/2024 ; licences de recharge spécifiques au site et à l'activité |
| Effet commercial | Exemption de TVA pour les VE de transport en commun importés ; droits proposés de collecte et de recyclage des batteries pour les opérateurs de recharge | Autorisation par site ; prix de recharge publique basés sur le marché ; catégorie tarifaire générale du réseau sauf approbation d'une nouvelle catégorie |
| Attractivité actuelle de la politique | Élevée | Moyenne |
| Orientation future de l'attractivité de la politique | En renforcement | Sans changement |
| Source: Mordor Intelligence | ||
La note Élevée du Ghana reflète l'exemption ciblée de TVA à l'importation pour le transport en commun, qui soutient le volet acquisition de véhicules de l'offre du fournisseur. Son orientation En renforcement fait suite au processus parlementaire d'octobre 2026 pour les règles proposées de recharge et d'échange de batteries qui ajouteraient des droits de collecte et de recyclage des batteries pour les opérateurs du secteur de la recharge. La note Moyenne de l'Éthiopie équilibre l'autorisation requise par site avec la capacité de fixer les prix de la recharge publique sur une base de marché. Son orientation Sans changement repose sur le cadre de licences enregistré et le tarif de réseau de base défini, qui donnent aux projets de recharge liés aux flottes une structure d'autorisation et de tarification établie.
Étapes de la Chaîne de Valeur
La capture de valeur compare le traitement des matériaux de batterie, l'assemblage et la livraison intégrés de véhicules, et le support après-vente. Ampersand Energy opère au Rwanda et au Kenya et assemble ses motos électriques et ses batteries sur site, reliant plusieurs activités au sein d'une même entreprise. Une telle intégration peut concentrer la responsabilité du véhicule et de ses systèmes de soutien, réduisant le nombre de relations fournisseurs séparées qu'un opérateur doit coordonner.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Traitement des matériaux de batterie | Producteurs de matériaux de batterie tels que COBCO, fournissant des applications de VE et de stockage stationnaire | Ventes de matériaux précurseurs | Qualification des matériaux intermédiaires pour la production de batteries en aval | Coordonner les spécifications des matériaux avec la qualification en aval |
| Assemblage et livraison de véhicules | Assembleurs de véhicules intégrés tels qu'Ampersand Energy et Roam ; assembleurs locaux et prestataires de livraison tels que SAGLEV | Ventes de véhicules finis | Normes fragmentées et recharge limitée pour les applications kényanes au-delà des deux-roues électriques | Aligner la qualification des véhicules et la livraison de flottes avec la fourniture de recharge utilisable |
| Support après-vente | Prestataires après-vente tels que Roam | Frais de maintenance et de service | Lacunes en compétences affectant l'adoption kényane au-delà des deux-roues électriques | Développer les capacités des techniciens parallèlement à la flotte installée |
| Source: Mordor Intelligence | ||||
L'étude kényane de 2026 sur les infrastructures de recharge a identifié des normes fragmentées et des lacunes en compétences parmi les contraintes à l'adoption au-delà des deux-roues électriques. Cela fait de la profondeur d'assemblage une mesure incomplète de la capture de valeur locale, car un soutien durable nécessite des capacités s'étendant au-delà de la remise initiale. La localisation future peut donc créer des revenus de service parallèlement aux ventes de véhicules lorsque les fournisseurs relient les compétences de production à la capacité de maintenir les véhicules en état de fonctionnement.
Paysage concurrentiel
Le champ concurrentiel mixte combine des groupes automobiles internationaux tels que Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. et Hyundai Motor Co. (incl. Kia) avec des entreprises africaines spécialisées dans les flottes et les services énergétiques. Volkswagen Group a livré 983 120 véhicules entièrement électriques dans le monde en 2025, y compris les véhicules utilitaires lourds et les coentreprises chinoises comptabilisées par mise en équivalence. Eskom a signé un mémorandum de coopération avec BYD Auto Afrique du Sud le 16 septembre 2025, signalant l'intention d'une future collaboration et soutenant le lancement de la Dolphin Surf. Le mémorandum d'Eskom lie le lancement de la Dolphin Surf de BYD à une relation avec un service public sud-africain, une intention qui donne à son lancement local un partenaire au-delà du véhicule lui-même.
Les marchés institutionnels offrent une voie concurrentielle différente de l'expansion des modèles de voitures particulières, car une exigence de flotte définie donne aux fournisseurs un client spécifique et une obligation de livraison. En juillet 2025, Geyushi Automotive a annoncé avoir remporté un appel d'offres pour fournir 100 bus électriques à l'Autorité des Transports Publics du Caire en Égypte.[3] Un tel contrat transforme la capacité du véhicule en un programme d'approvisionnement identifié, permettant au gagnant d'organiser l'exécution autour d'une quantité de flotte déclarée et d'un acheteur institutionnel. Remporter et exécuter un programme similaire nécessite une voie crédible de l'engagement d'appel d'offres à la remise du véhicule, plaçant l'exécution du contrat au cœur de la proposition concurrentielle d'un spécialiste.
Le financement de plateformes intégrées de véhicules et d'énergie peut intensifier la concurrence grâce à la portée du réseau et aux capacités nécessaires pour développer l'approvisionnement industriel. En juin 2026, Spiro a obtenu 215 millions USD de financement en fonds propres pour soutenir l'expansion du réseau d'échange de batteries en Afrique et renforcer son empreinte industrielle et d'assemblage. Les règles de l'Autorité de Réglementation des Services Publics du Rwanda, en vigueur depuis le 29 juin 2026, exigent que les producteurs, importateurs et vendeurs de motos électriques assurent la compatibilité avec les systèmes d'échange de batteries approuvés. Les entités couvertes existantes, y compris les opérateurs d'échange de batteries, disposent de 2 ans à compter de cette date pour établir des capacités de recherche et développement, des procédures opérationnelles et la conformité à l'interopérabilité. La transition de conformité fait de l'ingénierie de compatibilité une exigence concurrentielle parallèlement à la levée de capitaux pour l'expansion.
Leaders du secteur africain des véhicules électriques
-
Nissan Motor Co. Ltd.
-
Volkswagen AG
-
Tesla Inc.
-
BYD Co. Ltd.
-
Hyundai Motor Co. (incl. Kia)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
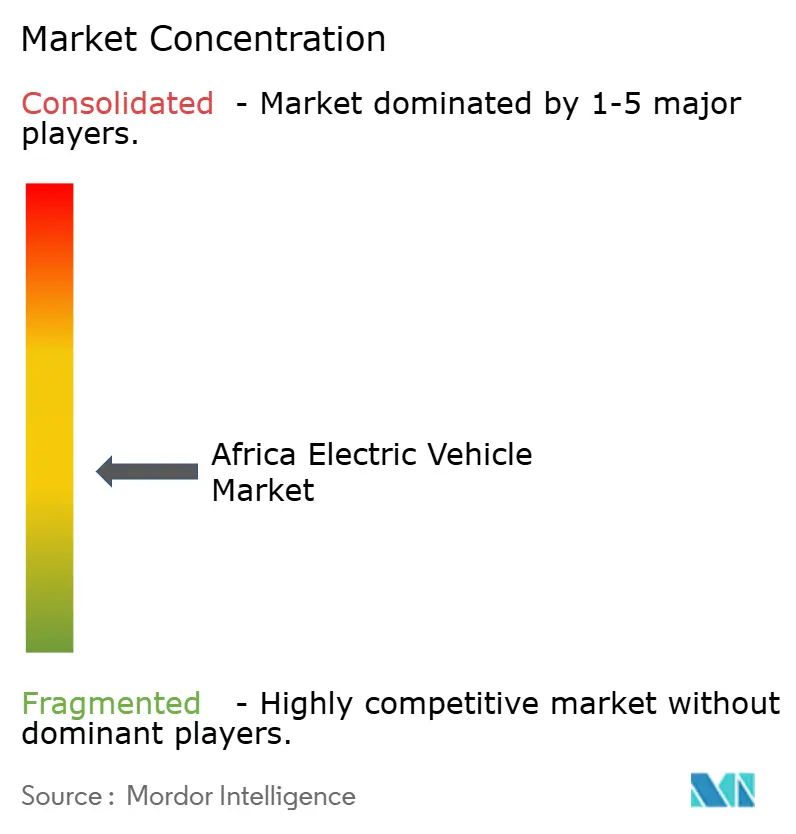
Marché des Véhicules Électriques en Afrique Entreprises couvertes dans ce rapport
- Tesla Inc.
- BYD Co. Ltd.
- Nissan Motor Co. Ltd.
- Volkswagen AG
- Hyundai Motor Co. (incl. Kia)
- BMW AG
- Toyota Motor Corporation
- Mercedes-Benz Group AG
- Volvo Car AB
- Renault Group
- Rivian Automotive Inc.
- Ampersand Rwanda
- Roam (Kenya)
- Phoenix Mobility (Egypt)
- Kantanka Automobile (Ghana)
- Jet Motor Company (Nigeria)
- Oryx Motors (Morocco)
Lire l’analyse des entreprises de véhicule électrique afrique
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent l'investissement dans la production avec les achats de vans financés pour les opérateurs de transport et les institutions. Du 1er mars 2026 au 1er mars 2036, l'allocation de l'Afrique du Sud prévoit une déduction de 150 % la première année sur les bâtiments, installations et machines de production de VE et de véhicules à hydrogène éligibles. Le 26 août 2026, NCBA Group et BasiGo ont convenu de financer 1 000 vans électriques pour des clients kényans potentiels, notamment des opérateurs de transport, des écoles, des hôpitaux et d'autres entreprises.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Investissement éligible dans la production de VE en Afrique du Sud | Allocation d'investissement dans la production en vigueur depuis mars 2026 | Producteurs investissant dans des installations de production de VE éligibles | Planifier l'investissement industriel autour d'une demande de véhicules identifiable | Engagement en capital nécessaire avant des ventes de véhicules soutenues | Producteurs de véhicules éligibles et fournisseurs d'équipements de production |
| Vans électriques financés pour les opérateurs de services de transport de passagers au Kenya | Canal de financement spécifique aux véhicules convenu | Opérateurs de transport établis | Aligner le déploiement de vans financés avec la capacité de remboursement de l'opérateur | Maintenir la capacité de remboursement pendant la transition de la flotte | BasiGo et NCBA respectivement en tant que partenaires véhicule et financement |
| Vans électriques pour le transport institutionnel au Kenya | Écoles et hôpitaux inclus dans le canal de financement | Écoles, hôpitaux et autres acheteurs institutionnels | Structurer des packages de financement autour des besoins de transport de l'institution | Engager des fonds opérationnels pour le remboursement à long terme des véhicules | Acheteurs institutionnels de véhicules, BasiGo et NCBA |
| Source: Mordor Intelligence | |||||
L'opportunité à plus court terme est le canal de financement de vans au Kenya de NCBA et BasiGo, qui s'attaque au coût d'entrée de l'acheteur plutôt que de nécessiter un nouvel investissement dans la production. Ses clients potentiels comprennent des opérateurs de services de transport de passagers et des institutions telles que des écoles et des hôpitaux, permettant à un seul canal de répondre à différents besoins de transport. La conversion en achats de véhicules dépend de l'adéquation du remboursement pour chaque acheteur, tandis que l'allocation de production de l'Afrique du Sud renforce l'économie de l'offre lorsque la demande justifie l'engagement en capital.
Développements industriels récents dans Marché des Véhicules Électriques en Afrique
- Oct 2026 : GWM Afrique du Sud a présenté le P300 2.0T Hi4-T, un pick-up hybride rechargeable, premier dérivé électrifié de sa gamme de pick-ups P300.
- Juin 2026 : EthioPost a réceptionné 100 motos électriques Dodai TS-1 pour son réseau de distribution urbaine du dernier kilomètre à travers Addis-Abeba, en Éthiopie.
- Juin 2026 : Spiro a annoncé 215 millions USD de financement en fonds propres pour soutenir l'expansion de son réseau d'échange de batteries en Afrique et renforcer son empreinte industrielle et d'assemblage.
Marché des Véhicules Électriques en Afrique Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché des véhicules électriques en Afrique mesure la valeur annuelle des ventes de véhicules routiers à motorisation électrique en Afrique. Les ventes de véhicules dans la région sont valorisées en tant que transactions de véhicules finis.
Exclusions du périmètre : Les services de réseau de recharge, la vente au détail d'électricité, les mises à niveau du réseau, les batteries vendues séparément, les composants de propulsion, les pièces détachées, la maintenance et la réparation des véhicules, et les véhicules routiers à moteur thermique uniquement sont exclus.
Aperçu de la Segmentation
- Par type de propulsion
- Véhicules électriques à batterie (VEB)
- Véhicules électriques hybrides rechargeables (VEHR)
- Véhicules électriques hybrides (VEH)
- Véhicules électriques à pile à combustible (VEPC)
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Deux-roues et trois-roues
- Bus et autocars
- Par type de transmission
- Traction avant
- Traction arrière
- Transmission intégrale
- Par chimie des batteries
- Lithium-fer-phosphate (LFP)
- Nickel-manganèse-cobalt (NMC)
- Sodium-ion
- État solide
- Autres chimies émergentes (Li-S, Li-Air)
- Par méthode de recharge
- Courant alternatif lent (inférieur à 22 kW)
- Courant continu rapide (supérieur à 50 kW)
- Par pays
- Afrique du Sud
- Maroc
- Nigeria
- Égypte
- Éthiopie
- Ghana
- Kenya
- Reste de l'Afrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques telles que le rapport 2025 de l'Alliance Africaine pour la Mobilité Électrique et son Bilan du premier semestre 2026 fournissent des indicateurs régionaux sur les véhicules, les flottes, les politiques et la mise en œuvre, tandis que l'analyse de la mobilité électrique de la Banque Mondiale aide à évaluer les tendances des ventes africaines et les conditions de la demande. La feuille de route modèle de la Commission Économique des Nations Unies pour l'Afrique fournit un cadre politique, et les autorités de transport nationales, les registres de véhicules et les agences douanières peuvent clarifier les schémas de ventes, d'immatriculations et d'importations.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, les communiqués des associations et la presse commerciale et professionnelle réputée peuvent compléter ces sources avec des lancements de modèles, des prix, des commandes de flottes et des plans d'assemblage. Les analystes peuvent vérifier les ventes déclarées par rapport aux immatriculations et aux schémas d'importation lorsque cela est disponible, et utiliser plusieurs rapports indépendants pour clarifier les définitions et les dates. Ces exemples ne sont pas exhaustifs, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des constructeurs et importateurs de véhicules, des concessionnaires, des opérateurs de flottes et de transport en commun, des fournisseurs de recharge, des financiers et des responsables de transport concernés à travers l'Afrique. Leurs contributions aident à vérifier les données secondaires sur la disponibilité des véhicules, les prix de transaction, les achats de flottes, le mix de propulsion et de véhicules, et les effets des politiques au niveau national. Lorsqu'une série est incomplète, les analystes comparent les réponses avec les immatriculations, les importations, les divulgations des entreprises et d'autres indicateurs indépendants, enregistrent les différences non résolues et cherchent des éclaircissements auprès des répondants concernés avant d'utiliser une hypothèse dans l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 50 % |
Dimensionnement du Marché et Prévisions
L'estimation commence par une vue descendante de la valeur annuelle des ventes de véhicules finis en Afrique, puis utilise des vérifications sélectives par pays et par canal pour tester l'agrégat. Les indicateurs principaux comprennent les nouvelles immatriculations et importations de véhicules, les prix de transaction observés par véhicule et groupe motopropulseur, les commandes de flottes et de transport en commun, et les changements de politique ou d'accès à la recharge qui affectent les achats. Ensemble, ils informent la valeur totale et les parts de valeur relatives par propulsion, type de véhicule, type de transmission, chimie de batterie, capacité de recharge et pays. Les analystes peuvent prévoir la série de valeurs historiques avec une régression multivariée lorsque les indicateurs de ventes, de prix et d'adoption sont suffisamment cohérents, et utiliser une analyse de scénarios pour les marchés où les changements de politique, d'offre ou de recharge rendent une tendance unique peu fiable. Des vérifications sélectives telles que les cumuls des fournisseurs et les prix de véhicules échantillonnés multipliés par les volumes de ventes observés testent le résultat descendant, tandis que les parts de segment sont construites à partir des immatriculations, du mix d'importations, de la disponibilité des modèles et des données de flotte et réconciliées avec le total. Les lacunes dans les données nationales ou de canal sont estimées à partir de marchés africains comparables et d'indicateurs divulgués, puis vérifiées auprès des répondants primaires et des sources indépendantes avant inclusion. Les experts peuvent remettre en question la direction et la plausibilité locale des prévisions au niveau des variables sans substituer une opinion à des données mesurées.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les estimations de ventes de véhicules par rapport aux immatriculations, aux données douanières, aux divulgations des entreprises, aux commandes de flottes et aux données de prix, puis examinent les écarts importants entre les signaux indépendants. Les anomalies et les variances sont vérifiées pour détecter des changements de définitions, de périodes de déclaration, de devises ou de couverture géographique, résolues par rapport aux enregistrements sources et examinées à plusieurs stades d'analyse avant validation. Les répondants sont recontactés lorsqu'un conflit important, une définition peu claire ou une hypothèse modifiée pourrait altérer le résultat. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement politique, d'offre ou de marché important modifie les données, et fait l'objet d'une nouvelle révision avant livraison pour les dates des sources, les calculs et la cohérence.
Taille du Marché des Véhicules Électriques en Afrique selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des véhicules électriques en Afrique mesure la valeur annuelle des ventes de véhicules routiers à motorisation électrique en Afrique.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes peuvent prévoir la série de valeurs historiques avec une régression multivariée lorsque les indicateurs de ventes, de prix et d'adoption sont suffisamment cohérents, et utiliser une analyse de scénarios pour les marchés où les changements de politique, d'offre ou de recharge rendent une tendance unique peu fiable.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,06 milliard USD (2027) | |
| Cabinet de Conseil Mondial A | 460 millions USD (2025) | À sa base de 2025, cette estimation est inférieure de 56,6 % à la valeur de ce rapport pour 2027 de 1,06 milliard USD, 2 ans plus tard. Sa couverture déclarée porte sur les voitures particulières et les véhicules utilitaires, laissant les deux et trois-roues en dehors des segments de types de véhicules rapportés. |
| Éditeur de Recherche Spécialisé B | 108,5 millions USD (2025) | À sa base de 2025, cette estimation est inférieure de 89,8 % à la valeur de ce rapport pour 2027 de 1,06 milliard USD, 2 ans plus tard. Son estimation couvre uniquement les motos et cyclomoteurs électriques et exclut les trois-roues électriques, de sorte qu'elle ne capture qu'une partie restreinte du parc de ventes de véhicules de la région. |
Les analystes de Mordor Intelligence triangulent les estimations de ventes de véhicules par rapport aux immatriculations, aux données douanières, aux divulgations des entreprises, aux commandes de flottes et aux données de prix, puis examinent les écarts importants entre les signaux indépendants.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des véhicules électriques en Afrique ?
Le marché devrait atteindre 1,06 milliard USD en 2027 et 9,22 milliards USD d'ici 2032, avec un CAGR de 54,12 % sur 2027-2032.
Quels sont les moteurs de l'adoption des véhicules électriques en Afrique ?
La baisse des prix mondiaux des batteries, les allègements fiscaux à l'importation pour les véhicules éligibles et la demande des flottes soutiennent l'adoption. EthioPost a reçu 100 motos électriques Dodai TS-1 pour les livraisons urbaines du dernier kilomètre à Addis-Abeba, en Éthiopie, en juin 2026.
Quel type de véhicule domine la valeur des ventes de véhicules électriques en Afrique ?
Les voitures particulières représentaient 60,76 % de la valeur régionale des ventes de véhicules en 2026.
Quelles entreprises sont les principaux acteurs de l'industrie des véhicules électriques en Afrique ?
Les principaux acteurs comprennent Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. et Hyundai Motor Co. (incl. Kia).
Qu'est-ce qui pourrait ralentir le déploiement des véhicules électriques en Afrique ?
Les coûts d'investissement dans les infrastructures de recharge et la fiabilité insuffisante du réseau électrique peuvent limiter le déploiement. L'étude kényane de 2026 sur les infrastructures de recharge a identifié des dépenses d'investissement initiales élevées pour les opérateurs privés de points de recharge.
Quel pays domine la valeur des ventes de VE en Afrique, et lequel devrait connaître la croissance la plus rapide ?
Le Ghana a dominé avec 29,07 % de la valeur régionale des ventes de véhicules en 2026. L'Éthiopie devrait connaître la croissance la plus rapide avec un CAGR de 57,15 % sur 2027-2032.